
Tamanho e Participação do Mercado de Adesivos Hot Melt de Poliéster
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
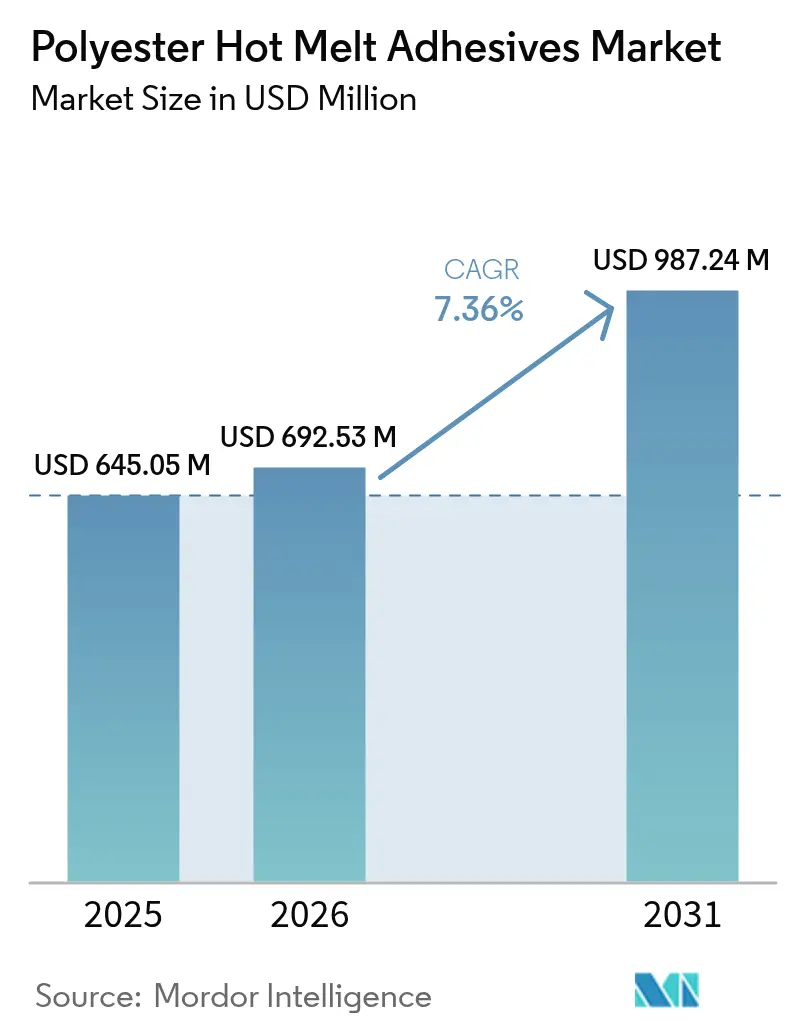
| Tamanho do Mercado (2026) | 692.53 Milhões de dólares |
| Tamanho do Mercado (2031) | 987.24 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
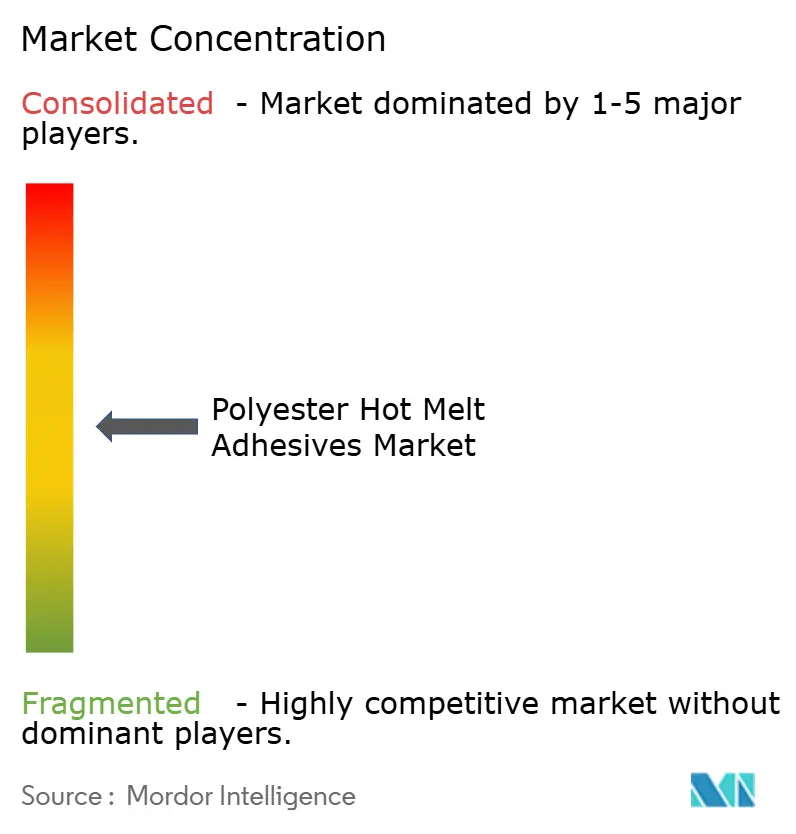
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos Hot Melt de Poliéster por Mordor Intelligence
Espera-se que o tamanho do Mercado de Adesivos Hot Melt de Poliéster cresça de USD 645,05 milhões em 2025 para USD 692,53 milhões em 2026 e está previsto para atingir USD 987,24 milhões até 2031 a um CAGR de 7,36% no período 2026-2031. O crescimento reflete a transição global de sistemas à base de solventes para soluções termoplásticas que evitam compostos orgânicos voláteis, cumprem regulamentações cada vez mais rígidas e proporcionam elevada resistência de ligação nas aplicações automotiva, eletrónica, de embalagem, têxtil e médica. A pressão regulatória — mais notavelmente a restrição da União Europeia sobre diisocianatos — continua a acelerar a adoção de formulações de poliéster que combinam desempenho estrutural com baixas emissões. A procura é ainda sustentada por programas de veículos leves, eletrónica de consumo miniaturizada e rápidos avanços em têxteis inteligentes e descartáveis médicos que exigem adesivos capazes de unir substratos dissimilares, suportar ciclos térmicos e cumprir regras de biocompatibilidade. A volatilidade das matérias-primas e as alternativas emergentes de base biológica acrescentam complexidade de custo e competitiva; no entanto, os investimentos sustentados em capacidade por fornecedores líderes na Ásia-Pacífico garantem acesso a matérias-primas, reduzem os prazos de entrega e fomentam a inovação específica para cada aplicação. Em conjunto, estas forças mantêm o mercado de adesivos hot melt de poliéster numa trajetória de crescimento de médio dígito a longo prazo, apesar das oscilações cíclicas nos custos das matérias-primas.
Principais Conclusões do Relatório
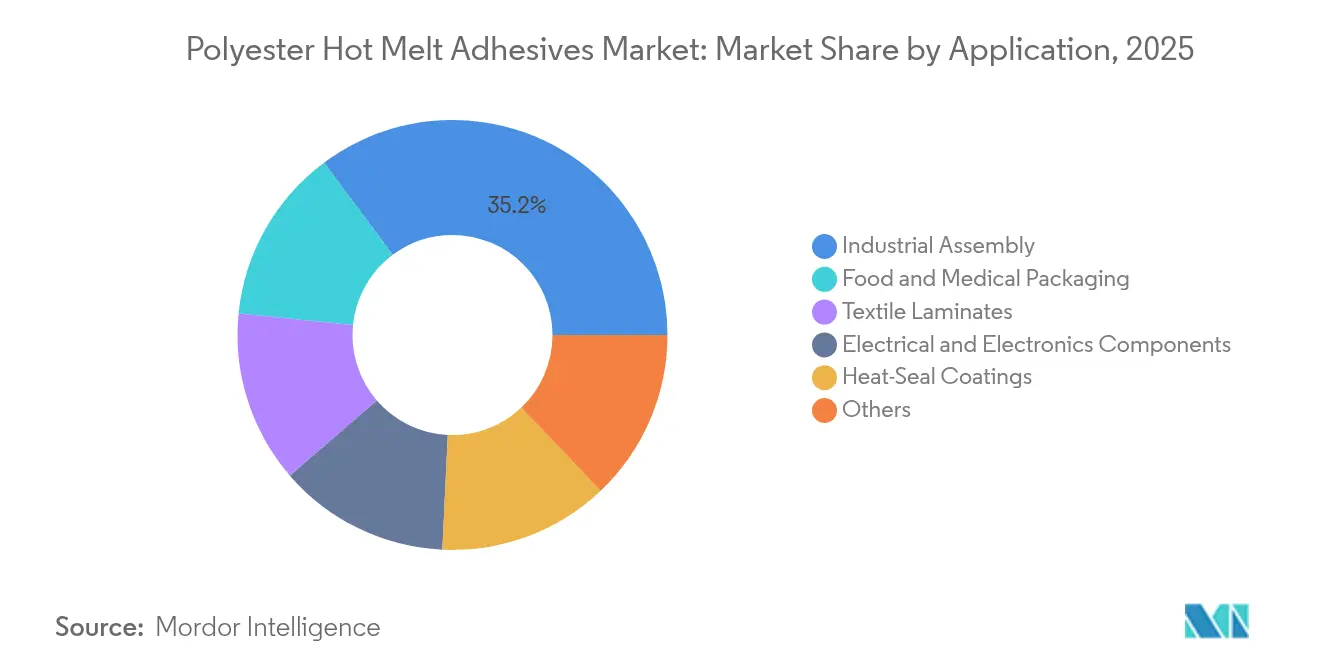
- Por aplicação, a Montagem Industrial liderou com 35,20% da participação do mercado de adesivos hot melt de poliéster em 2025; prevê-se que as embalagens alimentares e médicas se expandam a um CAGR de 8,24% até 2031.
- Por química de resina, o Poliéster Aromático capturou 46,00% da participação do tamanho do mercado de adesivos hot melt de poliéster em 2025; prevê-se que o poliéster de base biológica cresça a um CAGR de 8,22% entre 2026-2031.
- Por forma, os Péletes e Grânulos representaram 48,10% da participação do tamanho do mercado de adesivos hot melt de poliéster em 2025, enquanto o pó e as microesferas registam o CAGR projetado mais rápido de 8,18% até 2031.
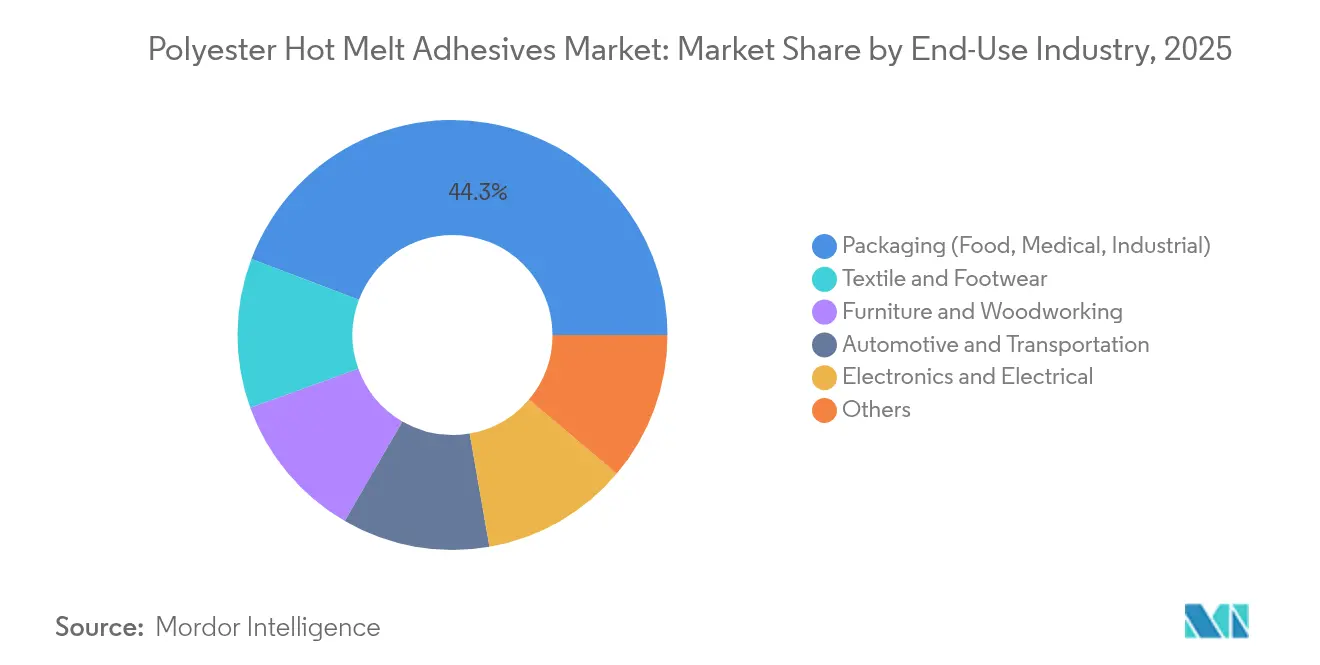
- Por indústria de uso final, a Embalagem comandou 44,25% da participação do tamanho do mercado de adesivos hot melt de poliéster em 2025; o segmento têxtil e calçado é o de uso final de crescimento mais rápido, crescendo a um CAGR de 8,01% até 2031.
- Por geografia, a Ásia-Pacífico deteve 39,60% da participação de receita do mercado de adesivos hot melt de poliéster em 2025 e está avançando a um CAGR de 8,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente procura por adesivos de embalagem sem solventes | +1.80% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Requisitos de ligação automotiva para veículos leves | +2.10% | Núcleo APAC, extensão para a América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento em componentes eletrónicos miniaturizados | +1.50% | Dominância APAC, expandindo-se para mercados globais | Curto prazo (≤ 2 anos) |
| Emergência de ligação em têxteis inteligentes vestíveis | +1.20% | América do Norte e UE em adoção inicial, fabricação APAC | Médio prazo (2-4 anos) |
| Adesivos em película de baixa temperatura para uso médico | +0.90% | Global, com liderança regulatória na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura por Adesivos de Embalagem Sem Solventes
Os produtores de embalagens estão a eliminar as emissões de solventes e a reduzir o consumo de energia, transitando dos produtos de laminação à base de solventes para adesivos hot melt de poliéster 100% sólidos. Henkel, Dow e Kraton reduziram recentemente a pegada de carbono da gama TECHNOMELT em 25% mediante a introdução de agentes adesivos de base biológica sem comprometer a segurança no contacto com alimentos[1]Henkel AG & Co. KGaA, "TECHNOMELT® EcoDesign em Embalagem," henkel.com . O aperto dos limites de COV da UE acelera ainda mais esta mudança, enquanto os conversores beneficiam de velocidades de linha mais rápidas e da eliminação de equipamentos dispendiosos de recuperação de solventes. As formulações de poliéster também melhoram a adesão a películas metalizadas e aumentam a resistência à humidade, tornando-as atrativas para embalagens de barreira premium.
Requisitos de Ligação Automotiva para Veículos Leves
Os fabricantes de veículos que buscam redução de peso e eletrificação recorrem aos adesivos hot melt de poliéster para unir alumínio, fibra de carbono e aços avançados que não podem ser rebitados ou soldados de forma economicamente viável. Estes adesivos termoplásticos suportam amplas variações de temperatura, vibração húmida e permitem a desmontagem mais fácil dos componentes para reciclagem no fim de vida. O aumento da densidade de eletrónica de potência nos veículos elétricos intensifica o stress térmico sob o capô; as formulações de poliéster adaptadas para serviço a 150 °C isolam com segurança os módulos de bateria, mantendo a integridade mecânica.
Crescimento em Componentes Eletrónicos Miniaturizados
As placas de circuito de alta densidade e o encapsulamento flip-chip exigem adesivos que suportem múltiplos ciclos de refluxo e proporcionem ao mesmo tempo isolamento elétrico. Os adesivos hot melt de poliéster proporcionam colocação precisa de pontos, rápida resistência inicial e reprocessabilidade superiores às epoxis tradicionais. Os dispositivos vestíveis e de IoT necessitam de ligação flexível de películas, antenas e sensores; as formulações de poliéster modificadas acomodam dobramento repetido e montagem a baixa temperatura, suportando a produção eletrónica asiática de alto volume.
Emergência de Ligação em Têxteis Inteligentes Vestíveis
A integração de fios condutores e sensores flexíveis em tecidos requer adesivos compatíveis com soldagem ultrassónica e laminação de baixo volume. Os adesivos hot melt de poliéster unem eletrónica a peças de vestuário mantendo a queda e a durabilidade após lavagem[2]Chung Seung & Kim Jae-Ho, "Adesivos Termoplásticos para Aplicações em Têxteis Inteligentes," mdpi.com . As marcas de calçado utilizam-nos para integrar sensores de força e temperatura em calçado de desempenho, abrindo um nicho de crescimento rápido que recompensa os fornecedores que oferecem películas adesivas duráveis com toque suave.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Substitutos | -1.40% | Global, com maior impacto em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços de diacídos petroquímicos e glicóis | -2.20% | Global, com impacto agudo na fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Elevados Custos de Matéria-Prima e de Produção | -1.80% | Global, com concentração nas regiões de fabricação de alto custo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Substitutos
Os adesivos hot melt à base de lenhina, os sistemas de poliuretano reativo e os cianoacrilatos avançados igualam ou superam o desempenho do poliéster em determinadas utilizações e atraem compradores que procuram menor custo ou maior teor ecológico[3]Laine Jani et al., "Adesivos Hot Melt à Base de Lenhina para Cartão," ACS Sustainable Chemistry & Engineering, pubs.acs.org . À medida que estas alternativas escalam, limitam o poder de fixação de preços dos fornecedores de poliéster e podem desviar novos projetos quando as diferenças técnicas são mínimas.
Volatilidade dos Preços de Diacídos Petroquímicos e Glicóis
As oscilações nos preços do ácido tereftálico e do etilenoglicol criam pressão nas margens e incerteza orçamental. Os choques no mercado energético, os eventos geopolíticos ou as paragens imprevistas repercutem-se rapidamente nas cadeias de valor do poliéster. Os produtores recorrem a contratos a prazo, reservas de inventário e experiências com biomatérias-primas; no entanto, a volatilidade sustentada continua a ser um obstáculo estrutural.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Montagem Industrial Lidera o MercadoA montagem industrial continua a ser a maior parcela do mercado de adesivos hot melt de poliéster, detendo 35,20% de participação em 2025 e liderando os rankings de tamanho do mercado de adesivos hot melt de poliéster em USD. A ligação automotiva domina este segmento, onde a capacidade do adesivo de unir estruturas multi-materiais e suportar os extremos de temperatura do ciclo de vida é crítica. A eletrificação dos veículos eleva as temperaturas de pico sob o capô, reforçando ainda mais a necessidade de adesivos hot melt de poliéster termicamente resilientes. Outras utilizações industriais incluem a montagem de eletrodomésticos, mobiliário e filtros, cada uma beneficiando de tempos de presa rápidos e processamento limpo.
As embalagens alimentares e médicas são a aplicação de crescimento mais rápido, avançando a um CAGR de 8,24% até 2031. Os proprietários de marcas privilegiam adesivos sem solventes e de baixo odor que cumprem limites rigorosos de migração enquanto reduzem o consumo de energia na linha. Os revestimentos termossoldáveis descascáveis para bolsas retortáveis e películas de cobertura ilustram a sobreposição entre as funções de montagem industrial e embalagem. A embalagem de eletrónica e os revestimentos termossoldáveis acrescentam diversidade, enquanto os laminados têxteis oferecem uma arena emergente onde a adesão flexível, a respirabilidade e a resistência à lavagem convergem.


Por Química de Resina:
A Dominância do Poliéster Aromático Enfrenta o Desafio de Base BiológicaO poliéster aromático domina com 46,00% das receitas de 2025, valorizado pela elevada temperatura de transição vítrea, resistência coesiva e resistência às condições de funcionamento automotivo e eletrónico. A vantagem de participação do mercado de adesivos hot melt de poliéster resulta de décadas de otimização, disponibilidade imediata de matérias-primas e amplo conhecimento de formulação.
No entanto, o poliéster de base biológica e parcialmente de base biológica é a química de crescimento mais rápido com um CAGR de 8,22%. Os fornecedores utilizam diacídos de origem vegetal, PET reciclado e intermediários à base de CO₂ para reduzir a pegada de carbono sem perder desempenho mecânico. Os clientes em bens de consumo e dispositivos médicos valorizam a proposta de sustentabilidade, e a pressão legislativa sobre a dependência petroquímica reduzirá as vantagens de custo dos produtos tradicionais. O poliéster alifático serve utilizações finais de nicho biodegradáveis ou compostáveis, enquanto as formulações de copoliéster ajustam a cristalinidade e a viscosidade de fusão para molhagem personalizada do substrato ou reprocessabilidade. A I&D contínua mantém o mercado de adesivos hot melt de poliéster dinâmico à medida que os benchmarks de desempenho e sustentabilidade aumentam em conjunto.
Por Forma:
Os Péletes Mantêm as Vantagens de ProcessamentoOs péletes e grânulos representam 48,10% das vendas de 2025, impulsionados por alimentadores automáticos que asseguram um fluxo de fusão consistente nas linhas de embalagem e automotivas de alta velocidade. A logística de péletes a granel reduz as perdas de manuseamento e facilita a dosagem precisa, salvaguardando a qualidade em ambientes de fabricação lean.
O pó e as microesferas registam o crescimento mais elevado com um CAGR de 8,18%. A miniaturização da eletrónica exige a colocação exata do adesivo à escala de microns, promovendo a adoção de pós de poliéster serigrafáveis e microesferas ativáveis por laser. As películas e membranas servem a laminação têxtil rolo-a-rolo e a fabricação de compósitos de grande área, enquanto os blocos, placas e bastões permanecem relevantes para aplicações de manutenção, reparação e artesanato onde a aplicação manual ainda predomina. A variedade diversificada de produtos permite aos conversores escolher o suporte de fornecimento ideal para as restrições específicas do seu processo.
Por Indústria de Uso Final:
A Liderança da Embalagem Enfrenta a Perturbação TêxtilA embalagem permanece o maior uso final com 44,25% da receita em 2025, refletindo as necessidades globais de manuseamento de alimentos, bebidas e produtos médicos. Os adesivos hot melt de poliéster sem solventes proporcionam vedações herméticas para películas de barreira, adequam-se à logística de cadeia de frio e suportam a selagem de alta velocidade de caixas e cartões. A transição para estruturas flexíveis mono-material para reciclagem mais fácil acentua o papel do poliéster porque a sua polaridade é compatível com muitos substratos de poliolefina e PET.
O têxtil e calçado, com um CAGR de 8,01%, é o segmento de crescimento mais rápido à medida que as marcas de vestuário integram sensores, LEDs e elementos de aquecimento nos artigos de vestuário. Os adesivos hot melt de poliéster unem eletrónica ao tecido com toque suave e durabilidade após lavagem, conferindo ao setor uma nova dimensão funcional. Automotivo, eletrónica, mobiliário, marcenaria e construção diversificam coletivamente a procura e amortecem a volatilidade dos macro-setores, assegurando estabilidade de volume para os fornecedores.
Análise Geográfica
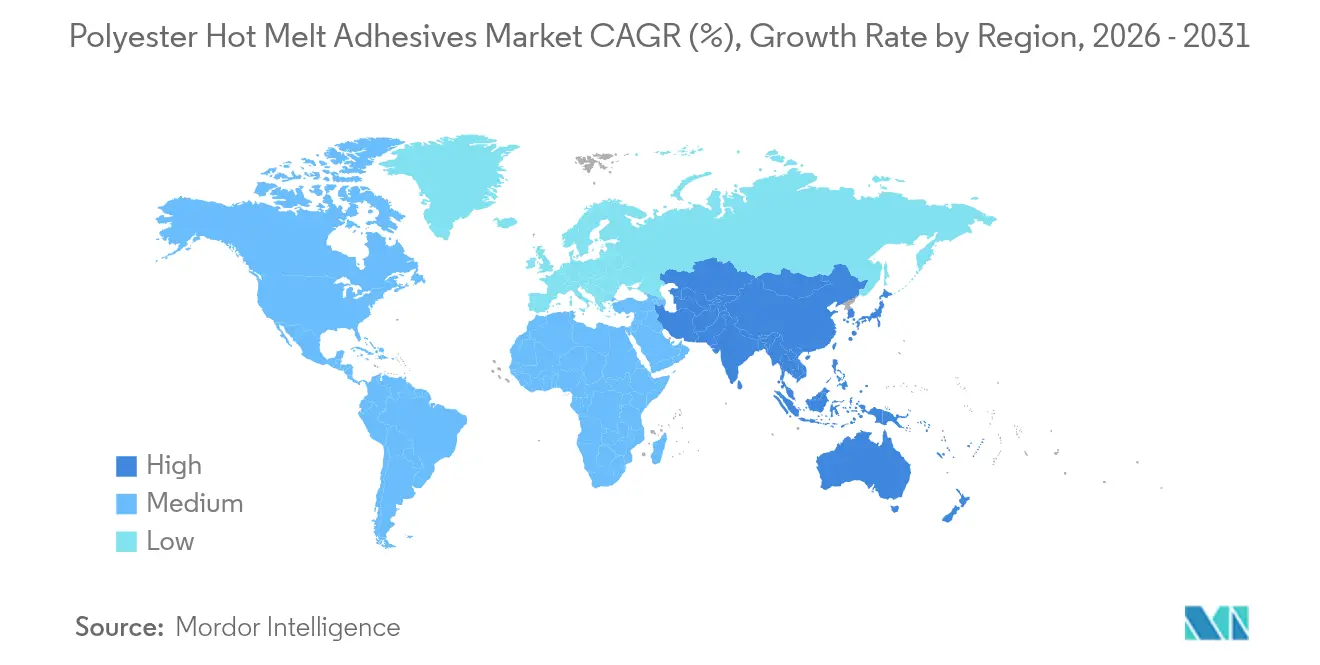
Mercado de Adesivos Hot Melt de Poliéster na APAC
A Ásia-Pacífico deteve 39,60% das vendas globais em 2025 e está no caminho certo para um CAGR de 8,12% até 2031. A expansão da produção de veículos elétricos na China, os centros de montagem de smartphones na Índia e as fábricas de eletrônicos de alta precisão no Japão consomem grandes volumes de hot melts de poliéster. As autoridades regionais promovem investimentos em materiais avançados, incentivando a Henkel e a Sika a ampliarem a capacidade local, o que reduz os ciclos de entrega e integra o suporte técnico aos fluxos de trabalho de desenvolvimento de produtos dos clientes. As vendas líquidas consolidadas da Pidilite Industries atingiram INR 12.337 crore (1,48 bilhões de USD) em 2025, evidenciando a base de demanda em maturação da região.
Mercado de Adesivos Hot Melt de Poliéster na América do Norte e Europa
A América do Norte continua sendo uma potência de inovação, impulsionando metas rigorosas de redução de peso automotivo e sendo pioneira em químicas de base biológica. As regulamentações da UE direcionam os materiais para longe dos diisocianatos e dos compostos orgânicos voláteis elevados, tornando os adesivos hot melt de poliéster uma solução preferencial. Ambas as regiões colaboram com universidades e startups para escalar monômeros derivados de CO₂, demonstrando liderança em adesivos de economia circular.
Mercado de Adesivos Hot Melt de Poliéster no MEA e América do Sul
A América do Sul, o Oriente Médio e a África registram volumes menores, mas representam um potencial inexplorado. A expansão de infraestrutura e o crescimento dos setores de alimentos embalados apoiam uma adoção mais ampla. À medida que os conversores regionais modernizam seus equipamentos e adotam linhas sem solventes, os fornecedores de adesivos hot melt de poliéster conquistam projetos greenfield que garantem volumes contratuais de vários anos e fortalecem a resiliência da rede global.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas petroquímicas e, cada vez mais, circulares ou de base biológica, nas quais os ácidos dicarboxílicos (notadamente os ácidos tereftálico, isoftálico e adípico) e os dióis (como etilenoglicol, 1,4-butanodiol e 1,6-hexanodiol) formam o conjunto central de insumos. Esses monômeros seguem para a síntese de resina poliéster (esterificação seguida de policondensação), normalmente utilizando catalisadores metálicos e pacotes estabilizantes, antes da formulação a jusante em adesivos hot melt específicos para cada aplicação.
Os produtos formulados são convertidos em formas prontas para o mercado (pellets/granulados, filmes/mantas e pós/microesferas) e distribuídos por meio de fornecimento direto a fabricantes de equipamentos originais (OEM) e distribuidores de produtos químicos especializados para convertedores de embalagens, montadores automotivos e eletrônicos, e laminadores de têxteis ou calçados. A qualificação de desempenho e a engenharia de aplicação são etapas essenciais de valor agregado a jusante, já que metas de velocidade de linha, durabilidade em ciclos térmicos, resistência à lavagem e conformidade para contato com alimentos ou uso médico frequentemente determinam a formulação e a fidelização do cliente. A volatilidade do preço das matérias-primas e a necessidade de controle consistente do peso molecular continuam sendo obstáculos recorrentes. Pesquisas publicadas em setembro de 2025 sobre sistemas de adesivo hot melt de poliéster de base biológica e sem catalisador, utilizando FDCA, apontam para uma inovação contínua do upstream ao midstream, visando reduzir a dependência do ácido tereftálico de origem petrolífera, mantendo os requisitos de processamento e desempenho de adesão.
Panorama Competitivo
O mercado de adesivos hot melt de poliéster é moderadamente fragmentado. Henkel, H.B. Fuller, 3M, Bostik-Arkema e Dow (através de joint ventures especializadas e parcerias tecnológicas) encabeçam o roster global. A sua vantagem competitiva assenta em amplos portefólios de produtos, integração a montante na síntese de polímeros e equipas de serviço técnico que se integram nos OEM durante os ciclos de design-in.
O reposicionamento recente de portefólio ilustra o foco estratégico: a Dow alienou os seus ativos de adesivos de laminação flexível à Arkema por USD 150 milhões em dezembro de 2024, reforçando a sua ênfase em segmentos especializados de margem mais elevada enquanto fortalecia o alcance da Arkema nos adesivos hot melt sustentáveis. A Henkel estabeleceu uma parceria com a Celanese para desenvolver poliéster à base de CO₂, sinalizando que a descarbonização pode coexistir com a liderança em desempenho. A Bostik destinou USD 27 milhões para 2025 para expandir o poliéster de alto peso molecular na sua fábrica de Massachusetts, reforçando a sua franquia de adesivos ativados por calor para calçado e interiores automotivos.
Os especialistas regionais prosperam ao adaptar formulações a substratos locais e nuances regulatórias. A concorrência por preços é limitada porque os ciclos de qualificação nos setores automotivo, médico e eletrónico podem exceder 18 meses, recompensando os fornecedores incumbentes com históriais comprovados. Os centros de I&D concentram-se cada vez mais na substituição de biomatérias-primas, na extrusão reativa para controlo mais rápido do índice de fusão e na triagem de formulações assistida por IA, indicando que a propriedade intelectual e a engenharia de aplicações — e não apenas a escala — determinam as variações de participação de mercado a longo prazo.
Líderes da Indústria de Adesivos Hot Melt de Poliéster
3M
Arkema (Bostik)
Dow
H.B. Fuller Company
Henkel AG & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos Hot Melt de Poliéster
- 3M
- Arkema (Bostik)
- Avery Dennison Corporation
- Beardow Adams Ltd.
- Bühnen GmbH & Co. KG
- Cattie Adhesives
- Dow
- Dymax Corporation
- Evonik Industries AG
- H.B. Fuller Company
- HellermannTyton
- Henkel AG & Co. KGaA
- Jowat SE
- Nihon Matai Co., Ltd.
- Sika AG
- Spiderbond Adhesives Co., Ltd.
- Toagosei Co., Ltd.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo à medida que os clientes redesenham ativamente embalagens e conjuntos em torno de processamento sem solventes, reciclabilidade e químicas de menor emissão. As embalagens continuam sendo uma arena primária para trabalhos de reformulação, incluindo adesivos hot melt de copoliéster posicionados para serem compatíveis com fluxos de reciclagem de PET e substituir abordagens adesivas incumbentes à base de poliolefina em estruturas selecionadas. Ao mesmo tempo, programas automotivos e eletrônicos continuam demandando adesivos hot melt de poliéster de maior temperatura e foco em durabilidade, que suportam a união de múltiplos materiais e a colagem retrabalhável de isolamento, enquanto as aplicações têxteis e de calçados recompensam fornecedores capazes de oferecer filmes e mantas adesivas de baixo volume e resistentes à lavagem para integração de têxteis inteligentes.
No lado da oferta, investimentos recentes e modernizações de fábricas mostram onde os fornecedores estão desenvolvendo capacidade para atender a essas necessidades. A Bostik (Arkema) anunciou um investimento de 27 milhões de dólares americanos em maio de 2025 para expandir a produção de poliéster de alto peso molecular em sua unidade em Middleton, Massachusetts, com o objetivo de melhorar a produção e apoiar plataformas termoativadas especializadas usadas em bens duráveis. A Henkel também divulgou investimentos em fabricação de adesivos (por exemplo, uma expansão e modernização de aproximadamente 20 milhões de euros de sua unidade em Bopfingen, Alemanha, anunciada em outubro de 2024) que incluem formulações avançadas de hot melt utilizando matérias-primas alternativas sustentáveis, indicando um foco contínuo de comercialização além da inovação em escala de laboratório. Evidências de P&D apontam para oportunidades em rotas de policondensação sem catalisador e monômeros de base biológica (como sistemas baseados em FDCA e ácido succínico) que reduzem a exposição petroquímica, permitindo comportamento de fusão ajustável para janelas de adesão exigentes.
Recent Industry Developments in Mercado de Adesivos Hot Melt de Poliéster
- Abril de 2026: A Shenzhen Tunsing Plastic Products Co., Ltd. lançou o filme adesivo hot melt de copoliéster DS001TS para usos industriais que abrangem têxteis, automotivo e eletrônicos. O lançamento aponta para a produtização contínua de formatos de filme de copoliéster que simplificam a laminação e a colagem em conjuntos críticos de desempenho, onde são exigidos processamento com baixo teor de COV e durabilidade.
- Maio de 2025: A Bostik (Arkema) anunciou um investimento de 27 milhões de dólares americanos para expandir a produção de resina de poliéster de alto peso molecular em sua unidade em Middleton, Massachusetts. Ao aumentar a capacidade dos reatores e melhorar a produtividade da produção, o projeto fortalece a confiabilidade de fornecimento para plataformas especializadas de hot melt de poliéster termoativado usadas em calçados, interiores automotivos e outras aplicações de bens duráveis.
- Abril de 2024: A Henkel Adhesive Technologies, a Kraton e a Dow colaboraram para reduzir a pegada de carbono dos produtos de embalagem de fim de linha TECHNOMELT SUPRA 100 e TECHNOMELT SUPRA 106M da Henkel na América do Norte. O trabalho destaca caminhos ativos de reformulação que mantêm os adesivos hot melt para embalagens alinhados com os requisitos de descarbonização, sem sacrificar o desempenho de processamento ou as necessidades de conformidade.


Mercado de Adesivos Hot Melt de Poliéster Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange produtos adesivos hot melt à base de poliéster vendidos para colagem e laminação, nos quais o material é fornecido no estado sólido e aplicado por aquecimento, solidificando-se em seguida por resfriamento. Nosso dimensionamento reflete o valor desses adesivos em consumos industriais e de uso final comuns.
Exclusões de escopo: o mercado exclui adesivos hot melt não poliéster (como sistemas EVA, poliolefina, TPU e SBC) e exclui equipamentos de dispensação, aplicadores e serviços de instalação.
Visão geral da segmentação
- Por Aplicação
- Montagem Industrial
- Automotivo
- Outros
- Embalagem Alimentar e Médica
- Componentes Elétricos e Eletrónicos
- Revestimentos Termossoldáveis
- Laminados Têxteis
- Outros
- Montagem Industrial
- Por Química de Resina
- Poliéster Aromático
- Poliéster Alifático
- Copoliéster
- Poliéster de Base Biológica/Parcialmente de Base Biológica
- Por Forma
- Péletes/Grânulos
- Blocos/Placas
- Bastões
- Película/Membrana
- Pó/Microesferas
- Por Indústria de Uso Final
- Embalagem (Alimentar, Médica, Industrial)
- Automotivo e Transporte
- Eletrónica e Elétrico
- Têxtil e Calçado
- Mobiliário e Marcenaria
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para ancorar o modelo, primeiro coletamos indicadores públicos que explicam como os adesivos hot melt de poliéster são usados e onde a demanda está se expandindo. As verificações direcionais se basearam em estatísticas de comércio e produção de agências como a Comissão de Comércio Internacional dos Estados Unidos e o UN Comtrade, além de sinais mais amplos de manufatura do Federal Reserve e do Banco Mundial.
Em seguida, adicionamos contexto setorial de referências técnicas e regulatórias sem acesso restrito, como publicações sobre processamento de hot melt e polímeros em periódicos revisados por pares, e documentação regulatória de agências como a EPA dos EUA e a Agência Europeia de Produtos Químicos. Para contexto no nível das empresas, revisamos relatórios anuais, apresentações a investidores e comunicados de imprensa para entender adições de capacidade, posicionamento de produtos e exposição a mercados finais. Quando necessário, também utilizamos bases de dados por assinatura para verificar dados financeiros de empresas, atividade de patentes e padrões de embarques de importação-exportação. Esta lista documental é ilustrativa, e várias outras fontes foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Os insumos primários foram coletados por meio de conversas estruturadas com especialistas e pesquisas breves ao longo da cadeia de valor, abrangendo partes interessadas em matérias-primas, formuladores de adesivos, convertedores e equipes de compras de uso final. Utilizamos essas discussões para validar faixas de preços, mudanças típicas de formulação (aromático versus alifático e copoliéster), demanda por formato (pellets, blocos, filmes e pós) e níveis realistas de adoção em embalagens, têxteis, eletrônicos e transporte nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 36% | Executivos de nível C: 17% | Ásia-Pacífico: 48% |
| Nível médio: 42% | Líderes funcionais/de unidade: 32% | Europa, Oriente Médio e África: 34% |
| Players menores: 22% | Gerentes: 51% | Américas: 18% |
Dimensionamento de mercado e previsão
O dimensionamento começa com a construção de um pool de demanda de cima para baixo, que vincula o consumo de adesivo hot melt de poliéster à atividade de uso final onde os hot melts são rotineiramente especificados, atribuindo então a participação do poliéster com base na adequação da aplicação e nos padrões de substituição de materiais. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como faixas de preço por kg amostradas por forma, consumo indicativo por linha de uso final e verificações de sanidade do lado do fornecedor compartilhadas durante as entrevistas.
Alguns insumos movem materialmente o modelo, incluindo o crescimento do volume de embalagens (especialmente embalagens alimentícias e médicas), mudanças na produção de têxteis e calçados, produção de montagem eletrônica e taxas de produção automotiva e de transporte. Estes são então ajustados para a penetração de hot melt e a seleção da química de resina de poliéster. Também acompanhamos os fatores práticos de precificação, como movimentos das matérias-primas de poliéster e o mix regional, já que pequenas mudanças de valor podem alterar um mercado baseado em valor mesmo quando o volume é amplamente estável. Para a previsão, foi aplicada uma análise de cenários em torno do ritmo de adoção e da progressão de preços, sendo então restringida usando a faixa que a maioria dos especialistas considerou alcançável sob as necessidades regulatórias e de desempenho atuais.
Quando as verificações de baixo para cima deixam lacunas, o que frequentemente ocorre em regiões menores ou usos de nicho, nós as preenchemos usando indicadores de demanda substitutos e, em seguida, testamos novamente os resultados em relação ao feedback das entrevistas antes de finalizar os valores anuais.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são triangulados por meio de múltiplos sinais independentes, incluindo tendências de atividade de uso final, direção de precificação de resinas e adesivos, e comentários de fornecedores que explicam mudanças de participação. Se uma região ou aplicação sair das faixas esperadas, a premissa é revisada, e nós reverificamos os insumos condutores e recontatamos especialistas selecionados quando a variação permanece inexplicada.
O modelo é revisado em etapas por analistas, de modo que verificações aritméticas, verificações de consistência de unidades e verificações de continuidade ano a ano sejam concluídas antes do alinhamento da narrativa final. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais que possam alterar preços ou demanda. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do mercado de adesivos hot melt de poliéster da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para adesivos hot melt de poliéster podem parecer muito distantes porque diferentes editoras estabelecem diferentes linhas de escopo, além de tratarem as premissas de precificação e conversão de formas diferentes. Observamos as maiores variações quando os estudos misturam químicas de resina, contam tecnologias adesivas adjacentes ou usam instantâneos de preços mais antigos, ainda apresentando o número como uma estimativa do ano corrente.
A principal lacuna vem de se os hot melts não poliéster estão incluídos nos totais. Na construção da Mordor Intelligence, os adesivos hot melt de poliéster são contabilizados apenas quando a química da resina é poliéster (incluindo copoliéster e poliéster parcialmente de base biológica), e o valor reflete as vendas de adesivos, e não os equipamentos de aplicação. As diferenças também surgem de como cada estimativa trata formatos como filmes e pós, com que rapidez as premissas de preço são atualizadas quando as matérias-primas se movem, e se os pesos de demanda regional estão vinculados a sinais de produção de uso final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 692,53 milhões de dólares americanos (2026) | |
| Consultoria Regional A | 477,58 milhões de dólares americanos (2024) | A estimativa utiliza um ano-base anterior e pode subestimar o valor quando a progressão de preços de anos posteriores e a mudança de mix para formas de maior valor não são consideradas de forma consistente. |
| Editora do Setor B | 391,92 milhões de dólares americanos (2022) | O número reflete um ambiente de demanda mais antigo e pode diferir se os pesos regionais e a penetração de aplicações não forem atualizados para corresponder às tendências recentes de produção de embalagens e eletrônicos. |
A dispersão nos valores publicados é explicada principalmente pela seleção do ano e pelo rigor com que o escopo exclusivamente de poliéster é aplicado na prática, seguido pela forma como a precificação é atualizada e validada. Ao manter o escopo vinculado às químicas de poliéster e verificar os totais em relação à atividade de uso final e às faixas de preço respaldadas por entrevistas, o número final permanece rastreável a fatores claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de adesivos hot melt de poliéster?
O mercado situa-se em USD 692,53 milhões em 2026 e está previsto atingir USD 987,24 milhões até 2031.
Qual aplicação domina a procura de adesivos hot melt de poliéster?
A montagem industrial, liderada pela ligação automotiva, detém 35,20% da receita em 2025.
Por que razão os adesivos hot melt de poliéster são preferidos aos adesivos de laminação à base de solventes em embalagens?
Eliminam as emissões de COV, reduzem o consumo de energia na linha e cumprem regulamentações mais rigorosas de contacto com alimentos, proporcionando ao mesmo tempo um forte desempenho de termossoldagem.
Qual região apresenta o crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 8,12% graças à produção de veículos elétricos, à montagem de eletrónica e aos investimentos contínuos em capacidade.
Como estão os fornecedores a lidar com a volatilidade dos preços das matérias-primas?
As estratégias incluem contratos de compra antecipada, diversificação do aprovisionamento regional e desenvolvimento de monómeros de base biológica ou derivados de CO₂ que reduzem a dependência de insumos petroquímicos.
Página atualizada pela última vez em:



