
Tamaño y Cuota del Mercado de Película Plástica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
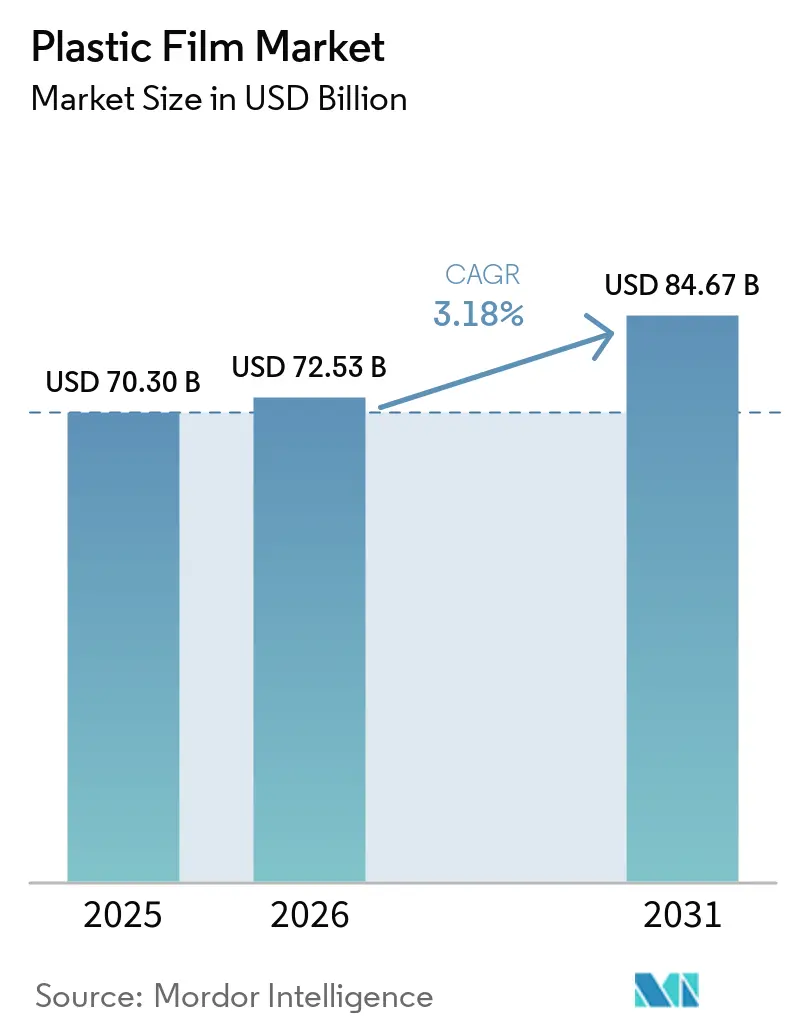
| Tamaño del Mercado (2026) | 72.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 84.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.18 % |
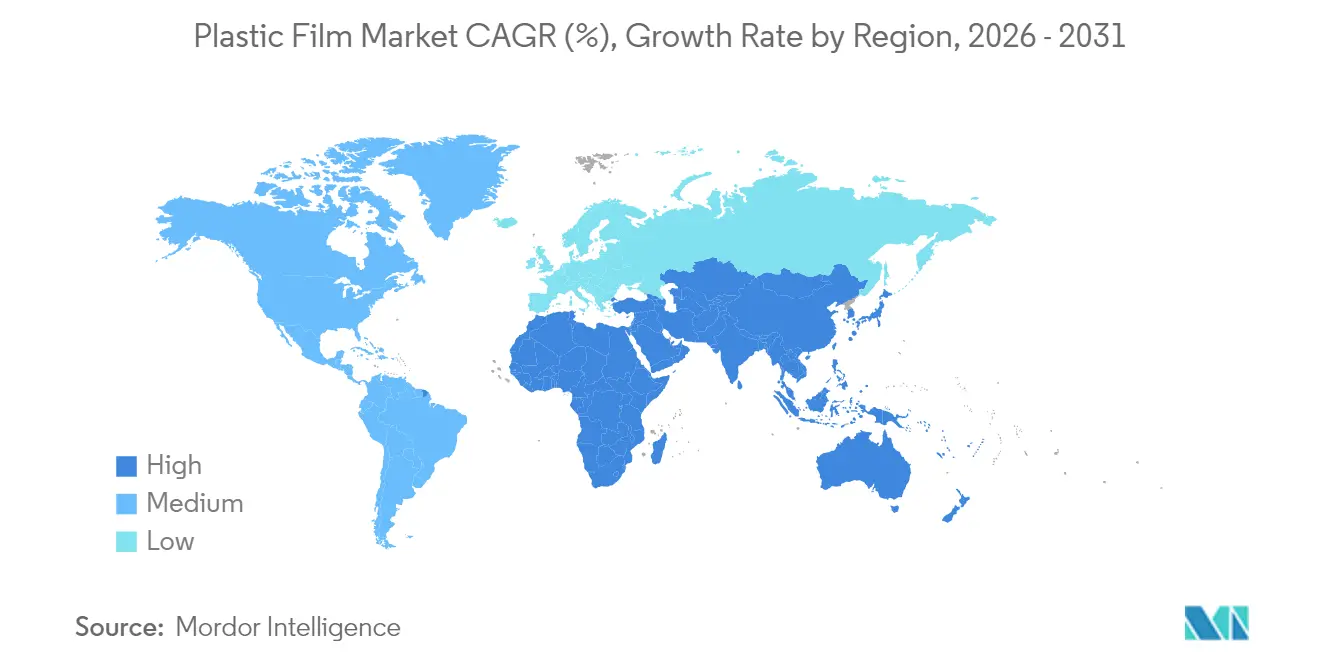
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
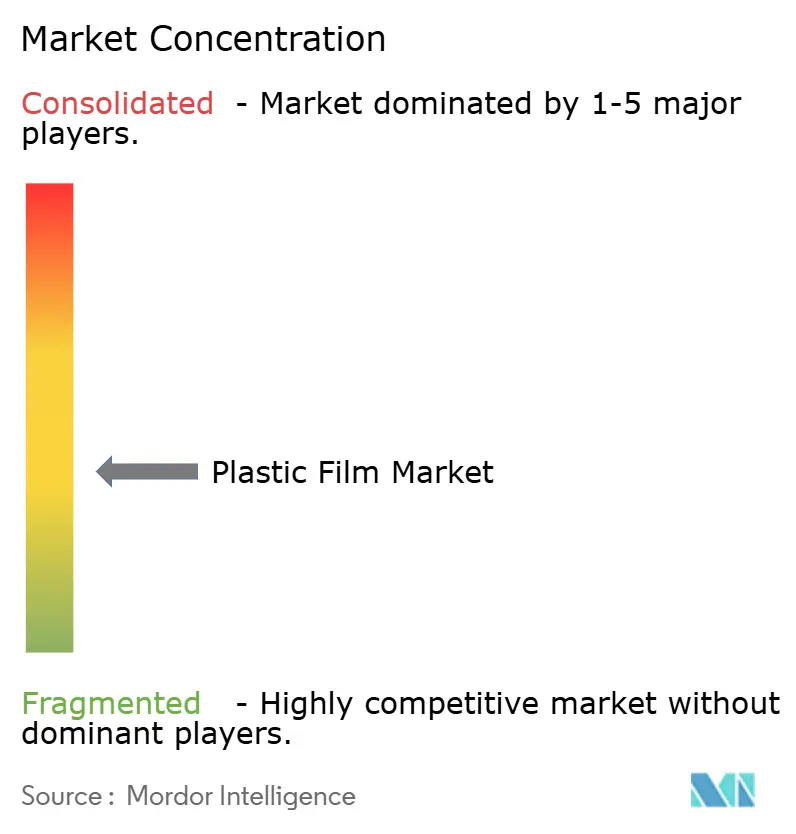
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Película Plástica por Mordor Intelligence
Se espera que el mercado de película plástica crezca de 70.300 millones de USD en 2025 a 72.530 millones de USD en 2026 y se prevé que alcance los 84.670 millones de USD en 2031 a una CAGR del 3,18% durante el período 2026-2031. Este desempeño subraya un panorama maduro donde el valor incremental surge actualmente de las películas especiales de alta barrera vendidas en los canales médico, electrónico y de comercio electrónico. La mayor atención regulatoria a los objetivos de economía circular está acelerando un giro hacia estructuras monocomponente reciclables y grados compostables certificados, mientras que las persistentes oscilaciones de precios de las materias primas continúan poniendo a prueba los márgenes de los transformadores. Los productores integrados con control vertical sobre los activos de resina y película están mitigando la volatilidad y captando diferenciales premium mediante la reducción del calibre, el recubrimiento de barrera y las iniciativas de reciclaje.
Conclusiones Clave del Informe
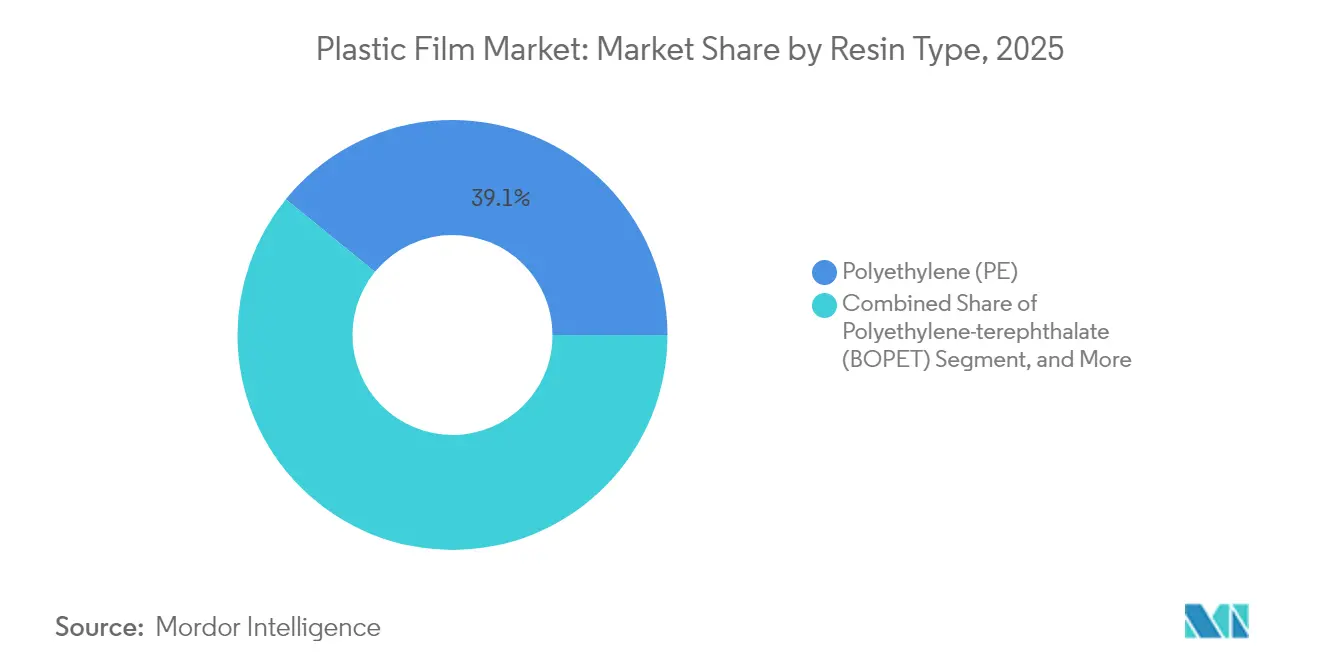
- Por tipo de resina, el polietileno retuvo el 39,12% de la cuota del mercado de película plástica en 2025, mientras que los bioplásticos registraron la CAGR más alta del 5,87% hasta 2031.
- Por aplicación, las bolsas de tipo pouch representaron el 47,95% de los ingresos de 2025; se prevé que las envolturas y sobreenvolturas crezcan a una CAGR del 4,56% hasta 2031.
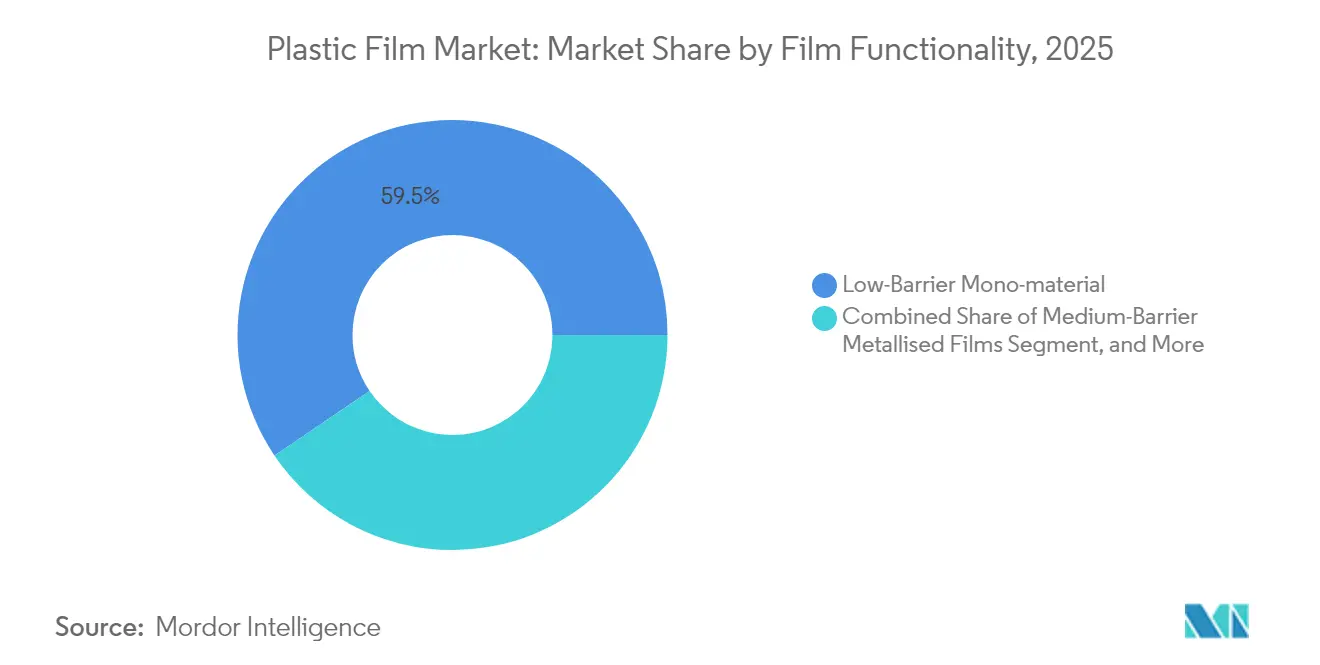
- Por funcionalidad de la película, los productos monocomponente de baja barrera lideraron con una cuota del 59,46% en 2025; las películas multicapa de alta barrera se expandirán a una CAGR del 5,86%.
- Por industria de uso final, el envasado de alimentos representó el 31,89% del tamaño del mercado de película plástica en 2025, mientras que sanidad y farmacéutica avanzan a una CAGR del 4,83%.
- Por geografía, Asia-Pacífico dominó con una cuota del 37,98% en 2025; se proyecta que la región de Oriente Medio y África registre una CAGR del 7,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio del consumidor hacia estructuras de película monocomponente reciclable | +0.8% | UE, Norteamérica, expansión global | Mediano plazo (2-4 años) |
| Adopción creciente de películas biodegradables y compostables en medio de regulaciones | +0.6% | UE, Norteamérica, mercados seleccionados de APAC | Largo plazo (≥ 4 años) |
| Demanda creciente de películas de alta barrera en envasado médico y electrónico | +0.5% | Global, concentrada en mercados desarrollados | Corto plazo (≤ 2 años) |
| Expansión del uso de agropelículas en la agricultura vertical y la automatización de invernaderos | +0.3% | Núcleo de APAC, MEA y América Latina | Mediano plazo (2-4 años) |
| Reducción del calibre de la película habilitada por catalizadores avanzados de metaloceno | +0.4% | Global, liderada por los principales productores de polímeros | Corto plazo (≤ 2 años) |
| Aumento en el comercio electrónico regional de cadena de frío que requiere películas especiales | +0.7% | Asia-Pacífico, Norteamérica, MEA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambio del Consumidor hacia Estructuras de Película Monocomponente Reciclable
Las políticas de economía circular están convirtiendo rápidamente los formatos multicapa tradicionales en películas monocomponente que cumplen los umbrales de reciclabilidad sin sacrificar el rendimiento. Las regulaciones europeas que exigen la plena reciclabilidad para 2030 ya han impulsado a los transformadores como Uzel Plastik a lanzar películas de polietileno para alimentos de mascotas que eliminan los adhesivos de capa de unión al tiempo que preservan las barreras de oxígeno.[3]Uzel Plastik, "Películas de PE Reciclables para Alimentos de Mascotas", uzelplastik.com Los propietarios de marcas están recompensando a los primeros adoptantes con contratos de suministro plurianuales vinculados a métricas de sostenibilidad, aunque las inversiones de capital iniciales para nuevos sistemas de extrusión y adhesivos están reduciendo los márgenes a corto plazo. Los actores farmacéuticos también están realizando la transición; Klöckner Pentaplast introdujo una película de blíster monocomponente que cumple estrictos requisitos de conformidad médica al tiempo que simplifica el reciclaje posterior. Se espera que este impulso eleve la cuota de los monocomponentes del 60% en 2024 hacia dos tercios del mercado de película plástica para 2030.
Adopción Creciente de Películas Biodegradables y Compostables en Medio de Regulaciones
Un mosaico de mandatos estatales y nacionales está impulsando la demanda de películas compostables certificadas, particularmente en el servicio de alimentos y el envasado de productos frescos. Las normas de etiquetado y certificación de instalaciones del Estado de Washington establecen un estándar técnico que los proveedores globales ahora deben igualar. La legislación de Minnesota que exige la compatibilidad con el compostaje industrial está influyendo en las especificaciones de marca propia de las cadenas de supermercados. Los proveedores con presupuestos robustos de I+D, como DNP Group, están comercializando estructuras compostables multicapa capaces de degradarse en 90 días mientras mantienen propiedades de barrera de gas que protegen los alimentos para aperitivos. La falta de normas globales armonizadas sigue siendo un obstáculo, lo que obliga a los transformadores a producir SKU específicas por país e inflando los costos de conformidad.
Demanda Creciente de Películas de Alta Barrera en Envasado Médico y Electrónico
Los protocolos de esterilización de dispositivos y los requisitos de baja humedad para pantallas flexibles están elevando el listón para las películas de barrera. Los laminados médicos coextruidos de SÜDPACK ahora garantizan tasas de transmisión de oxígeno inferiores a 1 cm³/m²/día, lo que les permite alcanzar precios premium que amortiguan la volatilidad de las materias primas. Al mismo tiempo, la inversión de ProAmpac en activos de metalización por valor de 50 millones de USD apunta a los clientes de electrónica que buscan tasas de transmisión de vapor de agua inferiores a 0,1 g/m²/día. La participación de empresas químicas de aguas arriba como Honeywell, que lanzó una capa de barrera basada en fluoropolímero para dispositivos OLED, subraya el papel de la integración vertical en la captación de estos nichos de alto margen.
Expansión del Uso de Agropelículas en la Agricultura Vertical y la Automatización de Invernaderos
La agricultura urbana y las prácticas de entornos controlados están ampliando el mercado potencial para las agropelículas que bloquean la radiación del infrarrojo cercano y soportan el manejo automatizado. Las cubiertas para invernaderos de bloqueo de infrarrojo cercano de Hyma Plastic se venden a un precio tres veces superior al de las películas de acolchado de uso general, pero ofrecen ahorros energéticos al reducir las temperaturas interiores entre 2 y 3 °C. Las redes de sensores integrados de actores de automatización industrial como ifm requieren películas con propiedades ópticas uniformes, fusionando los polímeros de calidad para envasado con los estándares de equipos de agricultura de precisión. A medida que las megaciudades asiáticas adoptan la agricultura vertical, el subsegmento de agropelículas está en camino de superar el crecimiento general del mercado de película plástica hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de poliolefinas y PET | -0.9% | Global, regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Estrictas prohibiciones de plásticos de un solo uso en economías emergentes | -0.6% | África, América Latina, Asia | Mediano plazo (2-4 años) |
| Escasez de suministro de resina de PVC de grado médico | -0.4% | Mercados sanitarios desarrollados | Corto plazo (≤ 2 años) |
| Intensidad de capital de las líneas de orientación biaxial sincrónica | -0.3% | Global, principales productores de películas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Poliolefinas y PET
Las oscilaciones trimestrales del 15-20% en los precios al contado de PET y LDPE han comprimido los márgenes de los transformadores, especialmente entre los actores no integrados. Los datos de ChemOrbis muestran que los valores del PET oscilaron entre 1.200 y 1.450 USD por tonelada en 2024, haciendo que los contratos a largo plazo sean arriesgados para los proveedores dependientes de la resina al contado. La sobrecapacidad en el segmento BOPET de Asia ha llevado las realizaciones a mínimos históricos; Firsta Group registró casos en que los márgenes cayeron por debajo de 15 INR/kg, lo que provocó paradas temporales de plantas. La gestión de inventarios se complica aún más por los largos tiempos de tránsito, lo que lleva a los pequeños transformadores a absorber pérdidas durante las caídas de precios.
Estrictas Prohibiciones de Plásticos de Un Solo Uso en Economías Emergentes
Los acelerados despliegues de políticas en África y América Latina están reduciendo la demanda de bolsas de transporte y sobres convencionales. El plan de Nigeria de prohibir las películas de un solo uso para 2026 pone en riesgo aproximadamente 200.000 t de demanda flexible anual. Medidas similares en Tanzania y Kenia han obligado a los transformadores locales a invertir rápidamente en líneas biodegradables o a cesar sus operaciones. El informe de progreso de Jamaica de 2025 que valida el éxito en la reducción de residuos ha alentado a los estados caribeños vecinos a considerar prohibiciones análogas, ampliando el efecto regulatorio en cadena.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
Los Bioplásticos Impulsan la Innovación a Pesar del Dominio del PEEl polietileno retuvo el 39,12% del volumen de 2025, respaldado por la tecnología de catalizadores de metaloceno que redujo el calibre de la película hasta un 20% sin renunciar a la rigidez ni a la claridad. Este dominio proporcionó flujos de caja predecibles incluso cuando los costos de las materias primas vinculadas al petróleo se dispararon. En contraste, los bioplásticos, aunque representan una base modesta, están en camino de registrar una CAGR del 5,87% a medida que los propietarios de marcas implementan pilotos de envasado compostable para cumplir los objetivos de ESG. El aumento del suministro de materias primas de segunda generación, incluido el bagazo de caña de azúcar y los aceites de algas, ha reducido la prima de costo respecto a las resinas convencionales. Sin embargo, los usos médicos y electrónicos de alta barrera siguen estando fuera del alcance de la mayoría de los bioplásticos debido a las limitaciones de estabilidad hidrolítica.
Los transformadores que se acercan al subsector de bioplásticos están negociando acuerdos de compra plurianuales con empresas emergentes de resinas para cubrirse frente al riesgo de volatilidad de precios. El agrupamiento regional en torno a instalaciones de compostaje de la UE y Norteamérica también influye en las decisiones de ubicación de plantas. El polipropileno sigue expandiéndose dentro de las aplicaciones de bolsas retort, beneficiándose de las características de resistencia al calor y barrera contra grasas, mientras que los productores de BOPET buscan protección antidumping en mercados como Estados Unidos para escapar de la sobrecapacidad asiática. Los polímeros especiales como los copolímeros de olefina cíclica llenan roles de nicho en diagnósticos médicos, enfatizando el valor de la diferenciación basada en el rendimiento dentro del mercado de película plástica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación:
El Comercio Electrónico Eleva las Envolturas mientras el Liderazgo de las Bolsas Pouch se MantieneEl formato de bolsa pouch entregó el 47,95% de las ventas de 2025 gracias a la conveniencia del control de porciones y la integridad del sellado que reduce el desperdicio de alimentos. Las líneas automatizadas de formado-llenado-sellado, comunes en las fábricas de aperitivos y alimentos para mascotas, favorecen su geometría, mientras que la impresión digital permite gráficos hiperpersonalizados para campañas de corta duración. Sin embargo, se prevé que las envolturas y sobreenvolturas crezcan a una CAGR del 4,56%, ya que los servicios de comestibles omnicanal y de kits de comida demandan películas resistentes a la perforación compatibles con robots de embolsado de alta velocidad. El cumplimiento de la cadena de frío amplifica la necesidad de barreras de humedad que permanezcan dúctiles a temperaturas bajo cero, un área en la que los laminados basados en BOPP han ganado terreno recientemente.
Los transformadores están integrando códigos de matriz de datos en envolturas secundarias para rastrear las condiciones de entrega de última milla, creando flujos de ingresos de análisis más allá de la venta del material en sí. Las películas de etiquetas sin forro y el embalaje retráctil para multipack siguen siendo importantes, aunque el crecimiento es más lento debido a la maduración en los mercados de bebidas carbonatadas. En todas las aplicaciones, los formatos de película que permiten la eficiencia de recursos, como las envolturas perforadas para productos frescos que modulan la respiración, se alinean con los compromisos de sostenibilidad de los minoristas y, por lo tanto, aseguran espacio en las estanterías a pesar de los precios premium.
Por Funcionalidad de la Película:
El Cambio hacia Monocomponentes Desafía el Dominio MulticapaLas películas monomateriales de baja barrera representaron el 59,46% de los envíos de 2025, ya que las marcas de bienes de consumo masivo respondieron a la presión de los consumidores por alternativas reciclables de incorporación directa. La ingeniería de capas de sellado específicas y las capas de unión de extrusión reactiva han reducido la brecha de rendimiento con los laminados complejos, haciendo viable el costo de cambio para productos de vida útil media en estantería. Las películas multicapa de alta barrera siguen en camino de alcanzar un CAGR del 5,86% hasta 2031, impulsadas por los productos farmacéuticos y las pantallas flexibles, donde la penetración de oxígeno o humedad puede desencadenar retiradas del mercado.
La comercialización temprana de masterbatches de nanoarcilla por extrusión reactiva promete elevar el rendimiento de barrera al oxígeno en películas de PE monomaterial entre un 40-60%, aunque el escalado ha sido lento debido a la abrasión en las líneas de compoundización. Los avances en el rendimiento de las películas de polietileno también son relevantes para el mercado de películas de PE en general. Las películas metalizadas siguen siendo relevantes para el envasado de café y fórmulas infantiles, donde el patrimonio de marca exige una óptica similar a la del papel de aluminio. Mientras tanto, los aditivos antimicrobianos y los absorbedores de etileno de liberación controlada crean oportunidades de espacio en blanco que alcanzan precios unitarios varias veces superiores a los de los grados de commodities. La colaboración de Bostik con Brückner en adhesivos de sellado sin disolventes ilustra cómo los proveedores de maquinaria influyen en la transición hacia opciones de polímero único al sincronizar los perfiles de tornillo, los diseños de matrices y la reología de los adhesivos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final:
El Crecimiento del Sector Sanitario Supera el Liderazgo del Segmento AlimentarioEl envasado de alimentos generó el 31,89% del tamaño del mercado de películas plásticas en 2025, impulsado por snacks de porción individual, comidas congeladas de conveniencia y alimentos para mascotas que se benefician de mezclas de PE/PP de alta claridad y calibre reducido. Los minoristas también están implementando programas piloto de recolección de bolsa a bolsa que incrementan la fidelidad del consumidor. El sector de salud y farmacéutico, aunque más pequeño, está proyectado para expandirse un 4,83% anual debido a la dinámica de envejecimiento poblacional y la estandarización de kits quirúrgicos. Los fabricantes de películas de barrera estéril disfrutan de márgenes dos o tres veces superiores a los de sus contrapartes de grado alimentario, debido al procesamiento en sala limpia y los requisitos de certificación ISO. Inversiones como la planta de reciclaje de 48,4 millones de USD de Caesar Pack en Egipto subrayan la tendencia de integración vertical que vincula las escamas de PET recuperado con las películas de grado médico.
Los segmentos de cuidado personal están transitando hacia mangas de bomba de material único y formatos de bolsa de recarga, mientras que las marcas de cuidado del hogar prueban mezclas de PE/PA resistentes a solventes para reemplazar botellas rígidas. Los usuarios de película industrial siguen siendo sensibles a los ciclos macroeconómicos; sin embargo, las líneas de ensamblaje de electrónica ahora especifican películas de contaminación iónica ultrabaja, un atributo que se traslada a los grados especializados de sala limpia.
Análisis Geográfico
Mercado de Películas Plásticas en Asia-Pacífico
Asia-Pacífico aseguró una participación del 37,98% en el mercado de películas plásticas en 2025 al combinar economías de escala con un creciente consumo interno. China mantiene su dominio en BOPET y BOPP, aunque las adiciones de capacidad han superado la demanda local en aproximadamente 260.000 t al año, presionando los márgenes y catalizando fusiones y adquisiciones entre los convertidores de nivel medio. India aprovecha la tecnología de catalizadores de metaloceno para atender formatos de bolsas mejorados y está incorporando nuevas líneas de BOPP a un ritmo acelerado. El maduro pero altamente técnico ecosistema de Japón sostiene la innovación en películas ópticas y separadoras de baterías.
Mercado de Películas Plásticas en América del Norte
La demanda en América del Norte es más estable, impulsada por las tendencias de relocalización y los mandatos de sostenibilidad que promueven envolturas de PE reciclable para el comercio electrónico. La expansión de Polyplex por 100 millones de USD en películas de PET en Alabama ilustra el atractivo de las cadenas de suministro regionales alineadas con la certeza de la política comercial. Los convertidores se ubican cada vez más junto a centros logísticos para reducir los plazos de entrega, un factor crítico para los envíos de kits de comida y productos farmacéuticos.
Mercado de Películas Plásticas en Europa
Europa continúa actuando como referente en materia de políticas; las tarifas de responsabilidad ampliada del productor (EPR) penalizan los formatos no reciclables, canalizando recursos de I+D hacia mejoras de materiales monomateriales. Las adiciones de capacidad de reciclaje mecánico están aumentando, y los fondos de capital de riesgo respaldan proyectos piloto de reciclaje químico orientados a mezclas de materias primas rígidas y flexibles.
Mercado de Películas Plásticas en Oriente Medio y África
Oriente Medio y África está preparado para registrar una CAGR del 7,86% hasta 2031, impulsado por planes de sustitución de importaciones e incentivos regulatorios. La empresa conjunta de Egipto para construir una línea de fibra de poliéster reciclado valorada en 54,8 millones de USD señala el creciente apetito local por soluciones circulares. Los miembros del Consejo de Cooperación del Golfo aprovechan la integración de hidrocarburos para suministrar PE a precios competitivos, generando clústeres de películas aguas abajo que buscan captar los programas regionales de seguridad alimentaria. El crecimiento de la demanda en el África subsahariana está impulsado por el aumento de la población y la adopción de bienes de consumo de alta rotación, aunque las brechas de infraestructura en la gestión de residuos pueden moderar la adopción de películas sostenibles premium.
Mercado de Películas Plásticas en América del Sur
América del Sur registra un crecimiento de un dígito medio, ya que las multinacionales de alimentos de marca y cuidado personal amplían su penetración en el comercio minorista rural, generando necesidades de embalaje incrementales. La volatilidad cambiaria y la divergencia regulatoria entre las naciones del Mercosur complican la planificación de capacidad; sin embargo, el aumento de los ingresos de los hogares sostiene el consumo base.

Panorama regulatorio
El entorno regulatorio de las películas plásticas se está endureciendo en torno a la reciclabilidad, el contenido reciclado y las sustancias preocupantes, con la Unión Europea actuando como punto de referencia clave. El Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, sustituyendo a la Directiva 94/62/CE. El PPWR incluye restricciones que abarcan determinados formatos de envases de plástico de un solo uso (incluidas películas y envolturas específicas utilizadas para agrupar productos en el punto de venta). También establece una hoja de ruta para normas armonizadas sobre minimización de envases (límites de peso, volumen y espesor de pared), con la Comisión Europea obligada, a más tardar el 12 de febrero de 2027, a solicitar dichas normas.
Los regímenes de RAP y de reporte también están modificando las estructuras de costos de cumplimiento y las decisiones de diseño de películas. La orientación conjunta de política de las Cuatro Naciones del Reino Unido para la RAP de envases introduce una modulación de tarifas a partir de 2026, vinculando las tarifas de los productores a los atributos de los envases y aumentando el valor de las estructuras monomaterial y reciclables. En Nigeria, el Ministerio Federal de Medio Ambiente está implementando las directrices de RAP de 2025 junto con el borrador de Regulaciones Ambientales Nacionales (Control de Residuos Plásticos), que incluyen sistemas de trazabilidad y objetivos anuales de recuperación, lo que añade requisitos de reporte e infraestructura de datos para los productores e importadores de películas.
Análisis de la cadena de valor
La cadena de valor de las películas plásticas comienza con productores petroquímicos y de polímeros especializados aguas arriba que suministran PE, PP, PET y resinas de barrera, junto con aditivos, tintas, recubrimientos y masterbatches. Los productores de películas en la etapa intermedia utilizan extrusión soplada y colada, así como activos de películas orientadas (BOPP, BOPET), para fabricar películas base. Los convertidores aguas abajo se encargan del recubrimiento, la metalización, la laminación y la impresión antes de vender a propietarios de marcas, coempacadores, minoristas y usuarios industriales finales. Las decisiones sobre materiales y formulaciones se coordinan cada vez más entre proveedores de resinas, productores de películas y convertidores para cumplir con requisitos de circularidad, como diseños monomaterial e incorporación controlada de PCR.
El costo y el desempeño del servicio están determinados por la volatilidad de los precios de las resinas y la fiabilidad logística, y cada vez más por la trazabilidad impulsada por el cumplimiento normativo. Las interrupciones comerciales y logísticas (incluidas la congestión y las restricciones de contenedores) y la disponibilidad de mano de obra en extrusión y conversión afectan los plazos de entrega y la utilización, lo que anima a algunos actores a regionalizar sus huellas de producción y a utilizar múltiples fuentes de suministro. La aplicación del PPWR de la UE a partir del 12 de agosto de 2026 y los cronogramas de reporte de RAP de envases a nivel estatal en EE. UU. en 2026 también están incorporando más pasos de datos, certificación y cadena de custodia en los flujos de trabajo de adquisición y conversión, aumentando el valor de los proveedores integrados y las corrientes de PCR certificadas.
Panorama Competitivo
El panorama global sigue siendo moderadamente fragmentado. Los grupos más grandes capitalizan en activos de resina integrados hacia atrás y en logística multimodal para controlar las oscilaciones de las materias primas. La adquisición de Island Plastics por parte de Revolution Sustainable Solutions amplía su flujo de película de contenido reciclado posconsumo (PCR), garantizando el suministro de materias primas ricas en PCR para los mandatos de los propietarios de marcas.[1]Revolution Sustainable Solutions, "Adquisición de Island Plastics", revolutionsustainablesolutions.com Las dos adquisiciones de Coveris, S and K Label y Hadepol Flexo, ilustran estrategias de consolidación orientadas a agrupar la capacidad de transformación en Europa del Este mientras se realizan ventas cruzadas de películas para panadería y confitería.[2]Plasticker, "Coveris Adquiere Hadepol Flexo", plasticker.de
La inversión en capacidad continúa incluso en medio de la sobrecapacidad regional; las expansiones de Polyplex en India y Estados Unidos reflejan confianza en los nichos premium de BOPET para electrónica y farmacéutica. La asociación de Berry Global con VOID Technologies apunta a estructuras monocomponente para alimentos de mascotas que ofrecen un rendimiento de barrera que antes solo era alcanzable mediante EVOH o deposición de aluminio, validando las alianzas tecnológicas como vía para superar a los competidores. Los proveedores de equipos como Brückner Maschinenbau están incorporando módulos de reciclaje en línea en las líneas de orientación, permitiendo que la película fuera de especificación se reincorpore de inmediato, reduciendo las tasas de desperdicio del 8% a menos del 3% en instalaciones piloto. Las patentes se concentran en adhesivos sin disolventes, nanorrecubrimientos y aceleradores de degradación enzimática, lo que señala un enfoque de I+D en habilitadores de sostenibilidad.
Está surgiendo un grupo de actores disruptivos en el reciclaje químico, con la promesa de despolimerizar la película posconsumo de color mixto hasta obtener materias primas de grado virgen que eluden las limitaciones del reciclaje mecánico. Si la escala y la economía maduran, los proveedores de resinas podrían ver su oligopolio de materias primas desafiado, añadiendo una nueva dimensión competitiva más allá de la destreza convencional en extrusión y orientación.
Líderes de la Industria de Película Plástica
Amcor plc
Taghleef Industries LLC
Toray Industries, Inc.
Jindal Poly Films Limited
Oben Holding Group S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas de Plástico
- Amcor plc
- Toray Industries, Inc.
- Oben Holding Group S.A.
- Taghleef Industries LLC
- Jindal Poly Films Limited
- Cosmo First Limited
- Uflex Limited
- DuPont Teijin Films Japan Ltd.
- Sealed Air Corporation
- Mondi plc
- Huhtamki Oyj
- Polifilm GmbH
- CCL Industries Inc.
- Klckner Pentaplast Group
- Innovia Films Ltd.
- Mitsui Chemicals Tohcello, Inc.
- Inteplast Group Corporation
- AR Metallizing N.V.
- Guangdong Decro Film New Materials Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Se están abriendo espacios en blanco en torno a estructuras monomaterial listas para reciclar, la integración de PCR certificado y soluciones de clasificación y reciclaje aptas para contacto con alimentos que abordan las limitaciones históricas en la recuperación de envases flexibles. La aplicación del PPWR de la UE a partir del 12 de agosto de 2026 es un catalizador de demanda específico para el rediseño y el suministro listo para el cumplimiento normativo, desplazando la inversión hacia películas que se alinean con las corrientes de reciclaje establecidas y que pueden respaldar los objetivos de contenido reciclado. Los programas tecnológicos orientados a mejorar la clasificación de materiales flexibles y elevar la calidad del material reciclado, como la prueba a gran escala de Bélgica de julio de 2026 que utiliza marcas de agua invisibles para clasificar envases de alimentos flexibles para su reciclaje seguro, crean vías para que los convertidores comercialicen estructuras que equilibren desempeño y reciclabilidad.
Las ampliaciones de capacidad y las mejoras de capacidades también están generando oportunidades a corto y mediano plazo en envases de alto rendimiento, películas industriales y aplicaciones de barrera. Oben Group firmó en junio de 2026 un acuerdo para una nueva línea de BOPP de 12 metros en Brasil con una capacidad anual de 94.000 toneladas métricas, y UFlex anunció en julio de 2026 una inversión de más de 700 millones de rupias (unos 80,2 millones de USD) para añadir 54.000 toneladas métricas anuales en su planta de Karnataka, lo que refleja un giro hacia la seguridad del suministro regional y un servicio más rápido para los propietarios de marcas. La adquisición de GEFO Folienbetrieb GmbH por parte de Coveris en junio de 2026 respalda el suministro de películas CPP, mientras que la inversión de Amcor de abril de 2026 en una nueva línea de impresión en Hardenberg, Países Bajos (que añade 6.000 toneladas anuales de capacidad de películas industriales) apunta a un crecimiento de la demanda en la conversión de películas de mayor valor, donde el desempeño, la trazabilidad y las credenciales de cumplimiento respaldan precios superiores.
Recent Industry Developments in Mercado de Películas de Plástico
- Julio de 2026: Amcor comenzó a ampliar su planta de envases flexibles en Dongguan, China, añadiendo 7.000 metros cuadrados de espacio de fabricación y un almacén automatizado. El proyecto aumenta la capacidad local y respalda un tiempo de respuesta más rápido para los clientes regionales, al tiempo que alinea las capacidades de la planta con la demanda de estructuras de película más avanzadas.
- Abril de 2025: Coveris adquirió la empresa polaca Hadepol Flexo para ampliar su presencia en películas para panadería y confitería en Europa Central y Oriental. El acuerdo fortalece el alcance de conversión de Coveris y permite la venta cruzada de soluciones de películas flexibles en una base de clientes regional más amplia.
- Diciembre de 2024: Berry Global se asoció con VOID Technologies para lanzar películas de PE reciclables para alimentos para mascotas, diseñadas para ofrecer un mayor desempeño de barrera al oxígeno dentro de una estructura monomaterial. La colaboración se centra en los requisitos de sostenibilidad de los propietarios de marcas, preservando al mismo tiempo el desempeño de vida útil que históricamente dependía de construcciones de barrera menos reciclables.


Mercado de Películas de Plástico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de películas plásticas se define como los ingresos generados por películas de polímero delgadas utilizadas para proteger, envasar o envolver productos, y para usos industriales donde se requiere una capa de barrera flexible.
Exclusiones del alcance: Los formatos de envase rígido están excluidos, y los productos en los que la película es solo un componente menor de un artículo convertido más grande no se contabilizan en el conjunto de ingresos por película.
Descripción General de la Segmentación
- Por Tipo de Resina
- Polipropileno (PP)
- Polietileno (PE)
- Polietilentereftalato (BOPET)
- Poliestireno (OPS)
- Bioplásticos
- Otros Tipos de Materiales
- Por Aplicación
- Envolturas y Sobreenvolturas
- Bolsas y Revestimientos
- Bolsas Pouch
- Otras Aplicaciones
- Por Funcionalidad de la Película
- Películas Monocomponente de Baja Barrera
- Películas Metalizadas de Barrera Media
- Películas Multicapa de Alta Barrera
- Películas Activas Especiales y Antimicrobianas
- Por Industria de Uso Final
- Alimentación
- Dulces y Confitería
- Alimentos Congelados
- Productos Frescos
- Productos Lácteos
- Carne, Aves y Mariscos
- Alimentos para Mascotas
- Otros Productos Alimentarios
- Bebidas
- Sanidad y Farmacéutica
- Cuidado Personal y Cuidado del Hogar
- Envasado Industrial
- Otras Industrias de Uso Final
- Alimentación
- Por Geografía
- Norteamérica
- Estados Unidos
- Canadá
- México
- Sudamérica
- Brasil
- Argentina
- Chile
- Resto de Sudamérica
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Vietnam
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- Norteamérica
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida a partir de la demanda de polímeros, la actividad de envasado y los flujos comerciales, de modo que los límites del mercado se mantengan consistentes entre regiones. Utilizamos fuentes públicas como las tablas de manufactura y comercio de la Oficina del Censo de los Estados Unidos, las estadísticas comerciales de UN Comtrade, los indicadores de la OCDE y las series macroeconómicas del Banco Mundial para alinear el contexto de PIB, inflación y divisas.
Para la dirección de la industria, también revisamos actualizaciones regulatorias y de estándares de organismos como la Agencia de Protección Ambiental de los Estados Unidos y la Comisión Europea, y consultamos materiales de asociaciones y técnicos, incluidas las publicaciones de PlasticsEurope y revistas especializadas en polímeros y envasado revisadas por pares. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa ayudan a rastrear las adiciones de capacidad, el lenguaje de traslado de precios de resinas y los cambios en la combinación de aplicaciones. Cuando es necesario, se utilizan una suscripción de pago para los estados financieros de las empresas y una base de datos de importaciones y exportaciones a nivel de envíos para verificar la presencia de proveedores y el movimiento regional de las principales resinas de película y rollos de película terminados. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué proporción de la demanda corresponde verdaderamente a película frente a productos adyacentes, y para contrastar los supuestos de precio y volumen con personas que gestionan operaciones de adquisición, conversión y envasado. Cubrimos las principales regiones de consumo y hablamos con participantes de la cadena de valor de resinas y películas, de modo que las brechas de las señales documentales pudieran cubrirse y los totales finales pudieran verificarse frente a la capacidad y el movimiento de demanda observado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Regin |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | APAC: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 48% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los indicadores de demanda de envasado y la actividad de procesamiento de polímeros se reconstruyen en un conjunto de demanda de película por región, y luego se expresan en valor utilizando precios de venta promedio apropiados para cada región. Para mantener el modelo fundamentado, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como verificaciones de capacidad y utilización de convertidores, rangos de precios muestreados para tipos de película comunes y retroalimentación de canales sobre cambios típicos en la combinación.
Los insumos clave incluyen las tendencias de producción de envases flexibles, el movimiento de precios de resinas y el momento del traslado, los flujos de importación y exportación de película y las principales resinas de materia prima, el crecimiento del uso final en envasado de alimentos y bebidas y de atención médica, y el ritmo de adopción de películas de barrera y monomaterial reciclable que cambia la estructura y los precios de la película. Donde los datos locales son escasos, las brechas se manejan utilizando indicadores proxy (como la intensidad comercial e índices de producción de envasado) y luego ajustando con retroalimentación primaria hasta que los volúmenes y precios implícitos coincidan con el comportamiento de mercado observado.
Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por una visión de regresión multivariable simple. En esta configuración, la demanda se vincula a la producción de alimentos envasados, la producción de bienes de consumo y la actividad industrial regional, y luego se modera por las perspectivas de precios de resinas y los cambios de materiales impulsados por regulaciones. Los supuestos se mantienen transparentes para que los mismos pasos puedan repetirse cuando se publiquen nuevas series de precios o puntos de datos macroeconómicos.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas, comenzando con verificaciones aritméticas y consistencia de unidades, luego revisiones de varianza entre regiones y usos finales para que los valores atípicos se identifiquen de manera temprana. Comparamos los resultados del modelo con señales independientes como la dirección de la producción de envasado, las tendencias de precios de resinas y los movimientos comerciales, y volvemos a contactar a las fuentes cuando un número parece desconectado de estas señales de mercado.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples etapas para que los límites del alcance, la lógica de conversión y los impulsores del pronóstico estén alineados. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando anuncios importantes de capacidad, cambios de política, o movimientos bruscos de divisas y materias primas pueden afectar materialmente los precios o la demanda de películas. Justo antes de la entrega, se completa una revisión final actualizada para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Películas Plásticas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para películas plásticas a menudo no coinciden porque cada editor elige diferentes cortes de año, momentos de conversión de divisas y lógica de precios, y luego contabiliza la misma demanda con límites ligeramente diferentes. Otro factor es la frecuencia con la que se actualiza el modelo del estudio, ya que los valores de las películas pueden cambiar rápidamente cuando los precios de las resinas fluctúan o cuando cambia la combinación de usos finales.
En muchos estudios, los productos de película y lámina plástica se combinan, o el envasado exclusivo se mezcla con usos industriales más amplios, lo que desplaza el total hacia arriba o hacia abajo dependiendo de lo que se incluya. Algunas estimaciones también utilizan una única curva de precio de venta promedio global entre regiones, mientras que otras aplican precios regionalizados y un desfase de traslado más claro, lo que puede desplazar el número de mercado basado en valor incluso si los volúmenes son similares. La cadencia de actualización y el momento de la conversión de divisas también generan brechas, ya que convertir los precios locales a USD en diferentes momentos del año puede cambiar el valor del año base.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 72,53 mil millones de USD (2026) | |
| Editor de la Industria A | 95,62 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que también captura más usos de películas no relacionadas con el envasado, y el valor puede ser mayor cuando se aplican los niveles de precios de ese período sin el mismo momento de traslado por región. |
| Editor Global B | 111,25 mil millones de USD (2024) | A menudo trata las películas plásticas como un conjunto amplio en muchas aplicaciones y puede combinar la película con productos adyacentes de tipo lámina delgada, y la estimación es sensible a cómo se asume una única ventana de conversión a USD y un crecimiento uniforme del precio de venta promedio entre regiones. |
La tabla muestra que la selección del año y lo que se contabiliza como película son las razones prácticas más importantes para la dispersión. Al verificar nuevamente los precios y el momento de conversión de divisas durante las actualizaciones, y al validar los volúmenes implícitos frente a señales de capacidad y comercio, estos pasos ayudan a mantener el número de mercado estable y reproducible, lo cual es un enfoque de modelado aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de película plástica en 2031?
Se prevé que alcance los 84.670 millones de USD en 2031 basándose en una CAGR del 3,18%.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que la región de Oriente Medio y África, respaldada por la expansión de infraestructuras, crezca a una CAGR del 7,86%.
¿Qué tipo de resina tiene la mayor cuota actualmente?
El polietileno lidera con el 39,12% de los ingresos del mercado en 2025.
¿Por qué están ganando popularidad las películas monocomponente?
Cumplen los mandatos de reciclabilidad al tiempo que reducen la brecha de rendimiento con las estructuras multicapa, alineándose con los objetivos de sostenibilidad de los propietarios de marcas.
¿Qué segmento de aplicación se expande más rápidamente?
Las envolturas y sobreenvolturas, impulsadas por la logística del comercio electrónico, avanzan a una CAGR del 4,56%.
¿Qué factor presiona más los márgenes de los transformadores?
La volatilidad en los precios de las materias primas de poliolefinas y PET erosiona los márgenes de los actores no integrados.
Última actualización de la página el:


