
Pistazienmarkt Größe und Anteil
Pistazienmarkt Analyse von Mordor Intelligence
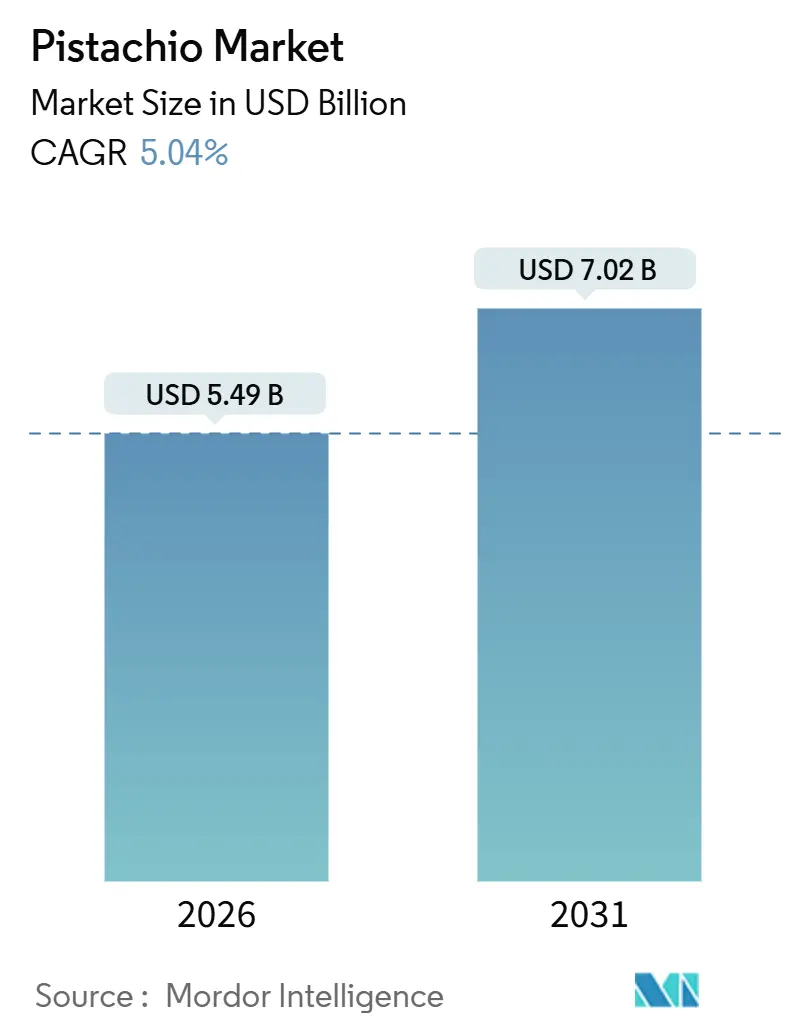
Die Größe des Pistazienmarktes wird im Jahr 2026 auf USD 5,49 Milliarden geschätzt und soll bis 2031 USD 7,02 Milliarden erreichen, was einer CAGR von 5,04 % während des Prognosezeitraums entspricht. Eine robuste Verbrauchernachfrage nach pflanzlichen Proteinen, die Premiumisierung von Snack-Nüssen und ein anhaltend wachsendes Anbauflächenwachstum in dürreresistenten Regionen stützen diese Expansion. Vertikal integrierte Verarbeiter skalieren ihre Kapazitäten, um die Loyalität der Erzeuger zu sichern und durch markengeführte Einzelhandelskanäle Werte zu schöpfen, während Blockchain-Rückverfolgbarkeitsplattformen die Einhaltung von Einzelhändleranforderungen in Nordamerika und Europa erleichtern[1]Quelle: Auslandsdienst des Landwirtschaftsministeriums der Vereinigten Staaten, "Tree Nuts Annual_Beijing_China," fas.usda.gov. Präzisionsbewässerung und drohnengestütztes Betriebsmittel-Mapping reduzieren den Wasser- und Düngereinsatz und schützen die Erzeuger vor den Auswirkungen verschärfter Grundwasservorschriften und Arbeitskräfteknappheit. Das gegensaisonale Angebot aus Argentinien und Australien bietet eine Absicherung gegen Klimarisiken in Kalifornien und dem Iran, obwohl alternierende Erntejahreszyklen und volatile Wasserallokierungen weiterhin Variabilität in den Pistazienmarkt einbringen.
Wichtigste Berichtsergebnisse
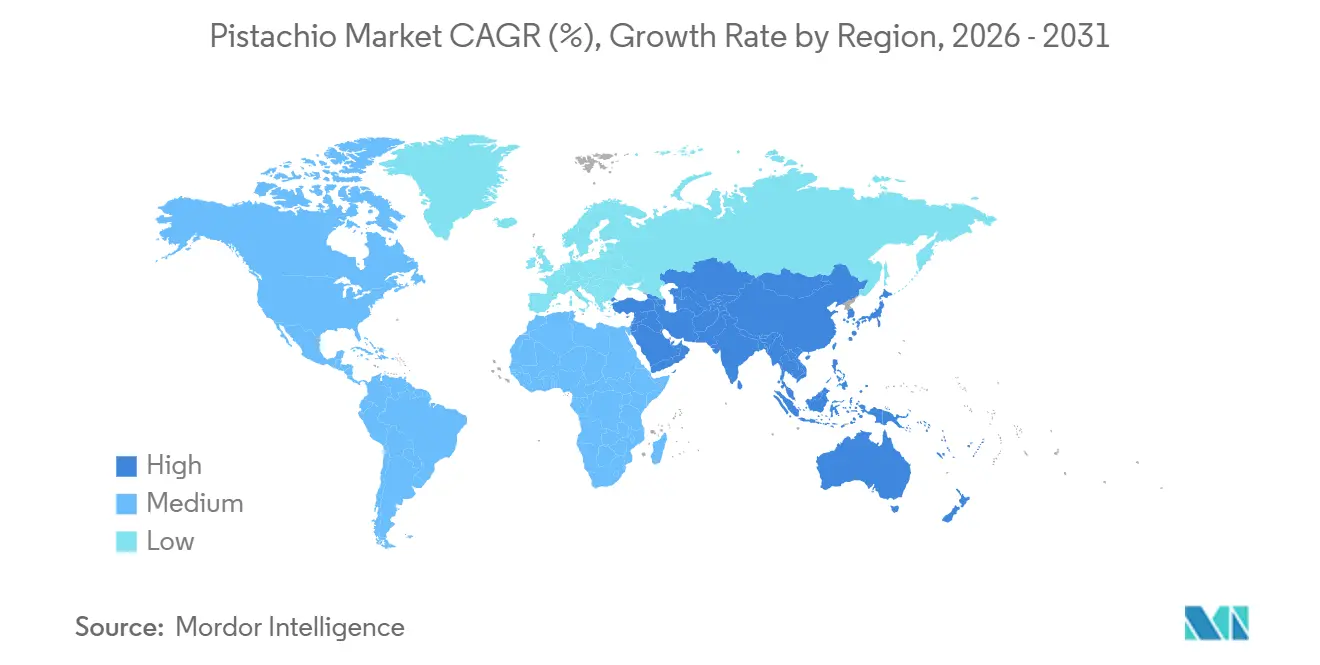
- Nach Geographie führte Nordamerika den Pistazienmarktanteil mit 42 % im Jahr 2025 an, während die Asien-Pazifik-Region voraussichtlich die schnellste CAGR von 5,1 % von 2026 bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Pistazienmarkt-Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Anbaufläche unter dürreresistenten Unterlagen | +0.8% | Nordamerika, Naher Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Kurzzyklige Sorten, die Doppelernteregimes ermöglichen | +0.7% | Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzlichen Proteinen | +0.9% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Snack-Nüssen in Schüttgut- und Zutatensegmenten | +0.6% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung der Blockchain-Rückverfolgbarkeit vom Erzeuger bis zum Röster | +0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Drohnengestütztes Ertragsmonitoring zur Optimierung des Betriebsmitteleinsatzes | +0.4% | Nordamerika, Australien und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Anbaufläche unter dürreresistenten Unterlagen
Dürretolerante Unterlagen werden zunehmend eingesetzt, um den Pistazienanbau in semiaride Zonen auszuweiten, die bisher als ungeeignet galten. Versuche zeigen, dass diese Unterlagen auch unter Defizitbewässerung eine starke Ertragsleistung aufrechterhalten, was sie in Regionen mit Wasserknappheit wertvoll macht. Staatliche Förderprogramme unterstützen Züchtungsinitiativen zur Verbesserung der Salztoleranz, insbesondere in Gebieten mit schlechter Grundwasserqualität[2]Quelle: Nationales Institut für Ernährung und Landwirtschaft, "Specialty Crop Research Initiative," nifa.usda.gov. Länder in Südamerika, dem Nahen Osten und Ozeanien übernehmen ebenfalls diese Unterlagen und diversifizieren damit die globalen Produktionsbasen. Erzeuger berichten, dass dürreresistente Unterlagen die mechanische Ernte ermöglichen, Betriebskosten senken und Flächenwachstum fördern, während sie gleichzeitig das Angebot in den wichtigsten Erzeugungsregionen stabilisieren.
Kurzzyklige Sorten, die Doppelernteregimes ermöglichen
Frühreifende Sorten verändern die Pistazienproduktion, indem sie die Zeit bis zur kommerziellen Ernte verkürzen. Diese Sorten helfen, alternierende Erntejahreszyklen abzumildern, und ermöglichen es den Erzeugern, sequenzielle Anpflanzungen zu planen, die den Ertrag stabilisieren. Verarbeitungsbetriebe passen sich durch flexible Enthülsungsanlagen an, die mehrere Sorten ohne Ausfallzeiten verarbeiten können, und unterstützen so Premiumpreise für differenzierte Partien. In Regionen, die zu frühen Herbstregen neigen, reduzieren kürzere Erntezeitfenster Kontaminationsrisiken und verbessern die Produktqualität. Kurzzyklige Sorten liefern schwerere Kerngewichte und zuverlässigere Erträge in Spitzenjahren und spielen eine zunehmend wichtige Rolle bei der Angleichung von Angebot und Nachfrage sowie der Verbesserung der Rentabilität.
Steigende Nachfrage nach pflanzlichen Proteinen
Pistazien werden zunehmend als vollständige Quelle pflanzlichen Proteins anerkannt, da sie alle essentiellen Aminosäuren liefern, die der Körper benötigt. Zutatenlieferanten in den Bereichen Fleischalternativen, Milchersatz und Sporternährung integrieren Pistazienprotein verstärkt in ihre Rezepturen. Das wachsende Verbraucherinteresse an Gesundheit und Nachhaltigkeit hat Pistazien als Premiumwahl unter den pflanzlichen Proteinen positioniert. Die Importe in wichtige asiatische und lateinamerikanische Märkte steigen weiter an, was auf ein starkes Nachfragewachstum hindeutet. Die inländische Forschung erkundet Möglichkeiten für den lokalen Anbau, um die Importabhängigkeit zu reduzieren, während Pistazienprotein zunehmend als Nachfragetreiber anerkannt wird und die Kultur als zentralen Bestandteil der pflanzenbasierten Ernährung positioniert.
Premiumisierung von Snack-Nüssen in Schüttgut- und Zutatensegmenten
Hochwertige Pistazien-Segmente, darunter Bio-, aromatisierte und Single-Origin-Sorten, erzielen erhebliche Preisaufschläge gegenüber Standardqualitäten. Die dem Bio-Anbau gewidmete Anbaufläche nimmt zu, während aromatisierte Pistazien in nordamerikanischen und europäischen Märkten an Beliebtheit gewinnen[3]Quelle: Nationaler Statistikdienst für Landwirtschaft, "California Pistachio Reports," nass.usda.gov. Große Verarbeiter investieren in Röst- und Aromatisierungsanlagen, um durch markengeführte Einzelhandelskanäle Wert zu schöpfen. Single-Origin-Pistazien aus traditionellen Erzeugerregionen werden für ihre Herkunft und Kernqualität vermarktet und sprechen Nischenverbrauchersegmente an. Premiumisierung steigert die Erzeugerrenditen und stärkt die Verbraucherloyalität gegenüber bestimmten Marken, wobei Bio-, aromatisierte und Single-Origin-Pistazien voraussichtlich wichtige Wachstumsbereiche bleiben werden, da sich die Präferenzen weiterentwickeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch aufkommende Wüstennüsse | -0.5% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatile Wasserallokierungen in den wichtigsten Herkunftsregionen | -0.6% | Nordamerika (Kalifornien) und Naher Osten (Iran) | Kurzfristig (≤ 2 Jahre) |
| Angebotsschwankungen durch alternierende Erntejahre, die Lagerkosten erhöhen | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräfteknappheit aufgrund strengerer Einwanderungspolitik | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch aufkommende Wüstennüsse
Alternative Wüstenkulturen wie Sacha Inchi, Erdmandeln und Mongongo-Nüsse drängen mit vergleichbaren Nährwertprofilen auf den Markt. Diese Nüsse werden häufig zu niedrigeren Preisen vermarktet, was den Wettbewerbsdruck auf die Pistazien-Zutatenmarge erhöht. Sacha Inchi wird für seinen hohen Proteingehalt beworben, während Erdmandeln als allergenfreie Optionen positioniert werden, die Kennzeichnungsanforderungen umgehen. Aufkommende Herkunftsregionen in Lateinamerika erkunden den Pistazienanbau neben diesen Alternativen und diversifizieren damit die Proteinquellen. Alternative Wüstenkulturen sprechen gesundheitsbewusste Verbraucher stark an, die Vielfalt in pflanzenbasierter Ernährung suchen, und dieser Wettbewerb wird voraussichtlich Preisstrategien prägen und Innovationen bei Pistazienprodukten fördern.
Volatile Wasserallokierungen in den wichtigsten Herkunftsregionen
Die Wasserverfügbarkeit bleibt eine kritische Herausforderung für Pistazienerzeuger in den wichtigsten Anbauregionen. In Kalifornien schwanken die staatlichen Wasserallokierungen erheblich, was zu einer verstärkten Abhängigkeit vom Grundwasser führt, das zunehmender Regulierung unterliegt. Im Iran haben sinkende Grundwasserspiegel die produktive Anbaufläche in wichtigen Provinzen reduziert und schaffen Unsicherheit für die Erzeuger. Australien bietet zwar eine gewisse gegensaisonale Entlastung, aber sein Volumen bleibt im Vergleich zu traditionellen Lieferanten begrenzt. Unsichere Wasserversorgung erhöht die Produktionskosten und erschwert die langfristige Planung, wobei die Volatilität bei den Allokierungen voraussichtlich eine bestimmende Herausforderung bleibt, die Investitionsentscheidungen beeinflusst und die Stabilität des Pistazienangebots prägt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geographische Analyse
Nordamerika hatte im Jahr 2025 einen Anteil von 42 % am Pistazienmarktanteil und unterstreicht damit seine Position als größter regionaler Lieferant. Kalifornien bleibt das Zentrum der Produktion und wird von vertikal integrierten Verarbeitern unterstützt, die Kapazitäten und Renditen durch Premiumisierungsstrategien steigern. Der Einsatz von Präzisionsbewässerung und Blockchain-Rückverfolgbarkeit verbessert die Angebotstabilität und stärkt das Vertrauen der Einzelhändler. Mexiko und Kanada tragen erheblich zu den regionalen Handelsströmen bei, begünstigt durch günstige Zollstrukturen, die Warenimporte erleichtern. Nordamerika soll seine Führungsposition im globalen Pistazienangebot behaupten, obwohl Grundwasserrestriktionen die Notwendigkeit nachhaltiger Praktiken unterstreichen. Die Größe, Infrastruktur und etablierte Verbraucherbasis der Region sichern ihre anhaltende Dominanz sowohl auf den inländischen als auch auf den Exportmärkten.
Die Asien-Pazifik-Region wird voraussichtlich bis 2031 eine CAGR von 5,1 % erzielen und ist damit das am schnellsten wachsende Gebiet im Pistazienmarkt. Die steigende Nachfrage in China und Indien treibt die Importe an, unterstützt durch Zollanpassungen und Steuerreformen, die die Erschwinglichkeit dieser Produkte verbessern. Die zunehmende Verbreitung des E-Commerce und Kampagnen zur Gesundheitsbewusstsein fördern den Verbrauch weiter und positionieren Pistazien als bevorzugtes pflanzliches Protein. Australien liefert gegensaisonales Angebot, während Südafrikas aufkommende Produktion für Diversifizierung sorgt. Die Asien-Pazifik-Region soll ihre Marktgröße stetig ausbauen, angetrieben durch strukturelles Nachfragewachstum und steigenden Konsum der wachsenden Mittelschicht. Diese Dynamik unterstreicht die entscheidende Rolle der Region als zentraler Treiber des globalen Pistazienhandels.
Europa wächst weiterhin stetig, wobei Länder wie Griechenland, Spanien und Italien Anpflanzungen ausweiten, um die Importabhängigkeit zu reduzieren. Die türkische Süßwarenindustrie verbraucht den Großteil ihrer Inlandsproduktion und muss gelegentlich Importe aus benachbarten Regionen beziehen, um eine stabile Versorgung zu gewährleisten. Die Aflatoxin-Grenzwerte der Europäischen Union begünstigen Exporteure aus Regionen mit fortgeschrittener Nacherntebehandlung und Rückverfolgbarkeitssystemen. Für Europa wird ein moderates Wachstum erwartet, das durch eine steigende Nachfrage nach Premium-Snack-Nüssen und Zutatenanwendungen angetrieben wird. Europa ist zwar weder die größte noch die am schnellsten wachsende Region, aber sein Fokus auf Qualitätsstandards und Nachhaltigkeit stellt sicher, dass es ein kritischer Markt für Exporteure bleibt, die Differenzierung und Compliance anstreben.


Regulatorisches Umfeld
Der Marktzugang für Pistazien wird durch lebensmittelrechtliche Kontaminantengrenzwerte und ursprungsbasierte Qualitätsprogramme in den wichtigsten Importblöcken bestimmt. In den Vereinigten Staaten verwaltet der USDA Agricultural Marketing Service (AMS) die Marketing Order 983 für Pistazien aus Kalifornien, Arizona und New Mexico, die Standards für Klasse, Qualität und Größe festlegt, die sich auf Handlerpraktiken und Inspektionen auswirken. Für Importe in die Vereinigten Staaten enthält 7 CFR 999.600 eine Aflatoxin-Toleranzanforderung (maximal 15 ppb) für zum menschlichen Verzehr bestimmte Pistazien, die Prüfungen und Entscheidungen über die Verwendung von Losen für Importeure verankert.
In Europa werden die Zugangsbedingungen durch Kontaminantenkontrollen und Dokumentationsanforderungen bestimmt, einschließlich der unter der Verordnung (EU) 2023/915 festgelegten Höchstwerte für Kontaminanten wie Aflatoxine in Nüssen, sowie Grenzkontrollen und Labortests für regulierte Gefahren. Um die Einhaltung der Vorschriften für Exporte in EU-Mitgliedstaaten zu unterstützen, betreibt das Administrative Committee for Pistachios (ACP) das Pistachio Export Aflatoxin Reporting (PEAR)-Programm zur Standardisierung der Aflatoxin-Berichterstattung im Einklang mit den EU-Anforderungen, und Exporteure verwenden in der Regel die erforderlichen Exportdokumente (einschließlich Pflanzengesundheitszeugnissen, soweit zutreffend), auf die in den Leitlinien der USDA FAS verwiesen wird. Auf bundesstaatlicher Ebene in den Vereinigten Staaten stärkt das Standardization-Programm des California Department of Food and Agriculture (CDFA) im Rahmen des California Food and Agricultural Code die Einhaltung von Reife- und Qualitätsstandards für wichtige Rohstoffe einschließlich Nüsse und beeinflusst damit Ernte- und Handlingprotokolle.
Wertschöpfungskettenanalyse
Die globale Wertschöpfungskette für Pistazien beginnt mit der Versorgung mit Jungpflanzen und Unterlagen, gefolgt von der Anlage und Bewirtschaftung von Obstgärten (Bewässerungsmanagement, Bestäubung, Schädlingsbekämpfung). Anschließend folgen Ernte und Erstverarbeitung (Enthülsen, Trocknen, Schälen, Sortieren und Klassifizieren), gefolgt von Weiterverarbeitung und Verpackung (Rösten, Aromatisieren, Größensortierung und Einzelhandelspackungen). Der Vertrieb umfasst Bulk- und Markenkanäle über Exporteure, Importeure, Großhändler, Zutatenvertriebe, Foodservice sowie modernen Einzelhandel und E-Commerce.
Die höchste Wertschöpfung findet auf der Ebene der Verarbeiter/Handler und Markenvermarkter statt, wo Lebensmittelsicherheitskontrollen (Aflatoxin und Salmonellen), optische Sortierung und Rückverfolgbarkeit helfen, die Anforderungen von Einzelhändlern und Importeuren zu erfüllen, insbesondere bei Lieferungen in die EU, die strengen Grenzkontrollen und Probenahmen unterliegen. In den Vereinigten Staaten kombinieren vertikal integrierte Akteure und große Handler, darunter Wonderful Pistachios, Primex Farms und Setton Pistachio, Verarbeitungsanlagen mit Beziehungen zu Erzeugern, um die Versorgung zu sichern und Zugang zu Premiumkanälen zu erhalten, während Verbände wie American Pistachio Growers (APG) und das Administrative Committee for Pistachios die Branchenkoordination unterstützen (Mitgliedervertretung und Versandberichterstattung). Engpässe treten typischerweise bei der Kapazität im Erntefenster (Durchsatz beim Enthülsen und Trocknen, Lagerung), bei der Durchlaufzeit von Compliance-Tests sowie bei geopolitischen oder routenbedingten Störungen auf, die Lieferungen aus dem Nahen Osten beeinträchtigen können, was die Notwendigkeit einer diversifizierten Logistik- und Bestandsplanung unterstreicht.
Wettbewerbslandschaft
Unternehmen wie Wonderful Pistachios und Setton Pistachio spielen eine bedeutende Rolle bei der Gestaltung der Pistazienbranchen. Diese Unternehmen verwalten ausgedehnte Obstgärten, moderne Verarbeitungsanlagen und integrierte Logistiknetzwerke, um die Lieferung vom Erzeuger zum Markt zu optimieren. Ihre Strategien konzentrieren sich auf Premiumisierung, betriebliche Effizienz und Nachhaltigkeit, was ihre Führungsposition sowohl auf inländischen als auch auf Exportmärkten stärkt. Investitionen in Infrastruktur und Markenbildung stärken die Erzeugerloyalität und schöpfen gleichzeitig Werte durch differenzierte Einzelhandelsangebote. Durch die Festlegung von Maßstäben in Preisgestaltung, Qualität und Innovation beeinflussen diese Unternehmen den Gesamtmarkt und setzen Standards, denen kleinere Akteure häufig folgen. Ihr Umfang und der Einsatz fortschrittlicher Technologien positionieren sie als wichtige Treiber des langfristigen Branchenwachstums.
Kleinbauern bleiben für die Pistazien-Lieferkette und den Pistazienmarktanteil unverzichtbar und arbeiten häufig durch Genossenschaften und Verbände zusammen, um Exporte zu verwalten und Qualitätsstandards aufrechtzuerhalten. Trotz Herausforderungen wie Wasserknappheit und fragmentierten Produktionsstrukturen sichern ihre gemeinsamen Bemühungen die weitere Teilnahme am globalen Handel. Gegensaisonale Produzenten wie SolFrut nutzen Zeitvorteile, indem sie Märkte in schlechten Jahren beliefern, Preisaufschläge erzielen und ihre Versorgung stabilisieren. Eine Bio-Zertifizierung bietet Differenzierungsmöglichkeiten, obwohl der Übergangszeitraum für kleinere Erzeuger finanziell anspruchsvoll sein kann. Diese Akteure veranschaulichen die Vielfalt der Produktionsmodelle, bei denen Zusammenarbeit und Timing-Strategien entscheidend für die Aufrechterhaltung der Marktpräsenz und Wettbewerbsfähigkeit sind.
Technologische Fortschritte verändern den Pistazienmarkt. Innovationen wie Blockchain-Rückverfolgbarkeit, drohnengestützte Agronomie und mechanische Ernte werden zunehmend von Akteuren eingesetzt, die über die Ressourcen für Investitionen in moderne Infrastruktur verfügen. Diese Technologien reduzieren die Abhängigkeit von Arbeitskräften, steigern den Durchsatz und gewährleisten die Einhaltung von Einzelhändleranforderungen. Familiengeführte Verarbeiter stehen häufig vor Herausforderungen bei der Einführung solcher Technologien, während neu gegründete Plantagen von Unternehmen wie Setton Pistachio und SolFrut von Anfang an fortschrittliche Systeme integrieren. Dies positioniert sie für eine Kostenparität mit etablierten Lieferanten, sobald sie wachsen. Akteure, die Innovation annehmen, stärken ihre Widerstandsfähigkeit und sichern langfristiges Wachstum, während diejenigen, die zurückbleiben, in einem Markt, der zunehmend von Effizienz, Nachhaltigkeit und technologischem Fortschritt geprägt ist, Marginalisierung riskieren.
Marktchancen und Zukunftsaussichten
Erweiterungen der Verarbeitungs- und Lagerkapazitäten stellen ein praktisches kurzfristiges Feld dar, da die tragende Anbaufläche zunimmt und die Erntevariabilität anhält, wobei aktuelle Projekte zeigen, wo Kapital eingesetzt wird. Setton Pistachio eröffnete eine neue Verarbeitungsanlage in Zamora, Kalifornien (Juli 2025), und Nichols Farms schloss den Ausbau von Silolagerung und Verarbeitungsausrüstung an seinem Standort in Hanford, Kalifornien, ab (April 2026), was die anhaltende Nachfrage nach Enthülsung, Trocknung, Lagerung und Automatisierung unterstreicht, die dazu beiträgt, Engpässe während der Spitzenzeiten zu reduzieren. Außerhalb der Vereinigten Staaten hat die Australian Pioneer Pistachio Company (APPC) vier neue 500-Tonnen-Silos vor der Ernte 2026 in Betrieb genommen, wodurch die Vor-Ort-Lagerkapazität für geschälte Pistazien um mehr als 2.000 Tonnen erhöht wird, was ähnliche Infrastrukturbedürfnisse in aufkommenden gegensaisonalen Ursprungsländern zeigt.
Chancen entstehen auch im Bereich der Wertschöpfung und der Verwendung als Zutat, die Pistazien von einer Snacknuss zu Inputs für pflanzenbasierte und Konditoreiformate verwandeln. Die Einzelhandelseinführung von Táche-Pistazienmilch bei Whole Foods Market im April 2026 zeigt eine Regalflächen-Dynamik für pistazienbasierte Milchalternativen innerhalb des Berichtsumfangs (Nüsse, die über Einzelhandels- und Zutatenkanäle verkauft werden), während europäische Produktentwicklungen wie die Pistazien-Praliné von Grupo Pistacyls und verwandte Produkte, die auf der Alimentaria 2026 präsentiert wurden, eine anhaltende Nachfrage aus der Konditorei- und Premiumformulierungsbranche widerspiegeln. Exporteure und Verarbeiter können sich weiter durch ein strengeres Kontaminantenmanagement und Rückverfolgbarkeit differenzieren, unterstützt durch Programme wie den ACP-PEAR-Rahmen für EU-konforme Aflatoxin-Berichterstattung, zusammen mit fortlaufenden Investitionen in digitales Bewässerungsmanagement, Drohnen und automatisierte Sortierung, um die Qualität unter zunehmenden Wasser- und Arbeitskräftebeschränkungen zu schützen.
Aktuelle Branchenentwicklungen
- April 2026: Nichols Farms erweiterte die Silolagerung und Verarbeitungskapazität an seiner Anlage in Hanford, Kalifornien, um größere Ernteschwankungen zu bewältigen und die Überlastung während der Erntespitzen zu reduzieren. Die zusätzliche Kapazität vor Ort unterstützt einen schnelleren Durchsatz vom Enthülsen und Trocknen bis zur Lagerung und ermöglicht eine engere Kontrolle über Qualitätsergebnisse und Lieferzeitpunkte für Marken- und Bulkkunden.
- Juli 2025: Setton Pistachio eröffnete eine neue Pistazienverarbeitungsanlage in Zamora, Kalifornien, um die Verarbeitungskapazität näher an der Produktion in Nordkalifornien zu erweitern. Der Schritt erhöht die Kapazität beim Enthülsen und Trocknen und unterstützt die Versorgungssicherheit für Erzeuger und Käufer bei steigenden Volumina.
- Dezember 2024: American Pistachio Growers (APG) veröffentlichte seinen Jahresbericht 2024 mit mitgliederorientierten Branchenprioritäten und Marktunterstützungsaktivitäten. Die koordinierten Bemühungen des Verbands stärken das Engagement der Erzeuger und helfen, Marketing-, Qualitäts- und Handelspraktiken über eine Lieferbasis hinweg abzustimmen, die sowohl den inländischen Einzelhandel als auch die Exportkanäle bedient.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Pistazienmarkt wird als der Wert der kommerziell verkauften Pistazien erfasst, einschließlich der Formate mit und ohne Schale, sowie der Unterscheidung zwischen roh und geröstet, über Bulk-, Zutaten-, Foodservice- und Einzelhandelsströme.
Umfangsausschlüsse: Pistazienöl, kosmetische oder nutraceutische Derivate sowie gemischte Multi-Nuss-Mischungen werden nicht erfasst.
Übersicht der Segmentierung
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kanada
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Mexiko
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Griechenland
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Spanien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Italien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Frankreich
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Griechenland
- Asien-Pazifik
- China
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Indien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Südamerika
- Brasilien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Argentinien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Türkei
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Iran
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Syrien
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Türkei
- Afrika
- Ägypten
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südafrika
- Produktionsanalyse (Erntefertige Fläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrends
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Ägypten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Um die Ausgangsstruktur des Marktes aufzubauen, haben wir Angebots- und Nachfragesignale kartiert, die in öffentlichen Daten sichtbar sind. Diese Arbeit stützte sich auf Quellen wie FAOSTAT für den Kontext der landwirtschaftlichen Produktion, ITC Trade Map und UN Comtrade für Import- und Exportmuster, USDA FAS und USDA NASS für US-Ernte- und Versandindikatoren sowie den International Nut and Dried Fruit Council für globale Statistiken und Definitionen zu Nüssen und Trockenfrüchten.
Danach wurde die Desk-Research-Arbeit genutzt, um die Schritte der Wertschöpfungskette mit realistischen Preis- und Umrechnungspunkten zu verknüpfen. Wir überprüften Inputs wie Geschäftsberichte von Unternehmen, Investorenpräsentationen, Zollnotizen, Branchenpressenberichte sowie ausgewählte akademische und Fachpublikationen zu Pistazienerträgen und Nachernte-Handhabung. Bei Bedarf wurden Abonnement-Tools verwendet, die Unternehmensfinanzdaten, Handelsdaten auf Sendungsebene und Patentanmeldungen zusammenstellen, um gemeldete Volumina, Produktpositionierung und Innovationssignale gegenzuprüfen. Diese Desk-Research-Quellen sind beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Desk-Daten nicht klar erklären konnten, hauptsächlich den Kanalmix, typische Preisstufen zwischen Schalenware und Kernen sowie den Anteil des Volumens, der als Zutaten im Vergleich zu Snackpackungen bewegt wird. Die Interviews umfassten Erzeuger und Verarbeiter, Exporteure und Importeure, Vertriebshändler sowie nachgelagerte Käufer in der Lebensmittelherstellung und im Foodservice, mit ausgewogener Abdeckung über Amerika, EMEA und APAC, um sowohl Erzeuger- als auch Verbraucherregionen abzubilden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 44% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 42% | EMEA: 32% |
| Kleinere Akteure: 20% | Manager: 46% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsdaten den adressierbaren Verkaufspool rekonstruieren, der dann für Bestandsbewegungen, Verarbeitungsausbeuten und grenzüberschreitende Re-Exporte angepasst wird, sofern diese wesentlich sind. Die Gesamtsummen werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenbasierte Preis-mal-Volumen-Berechnungen für wichtige Handelsströme, Plausibilitätsprüfungen der Umsätze von Verarbeitern und Exporteuren sowie Kanalprüfungen für Einzelhandels- und Zutatenbewegungen, bevor die endgültigen Zahlen festgelegt werden.
Einige Inputs fungieren wie Fingerabdrücke im Modell. Dazu gehören Produktionszyklen der Obstgärten und Effekte des alternierenden Ertrags, Umrechnungsverhältnisse von Schalenware zu Kernen, Exportanteil im Vergleich zum inländischen Verbrauch in den wichtigsten Erzeugerländern, Benchmark-Trends bei Großhandels- und Exportpreisen sowie die Aufteilung zwischen Snackkonsum und Zutatenverwendung in Bäckerei und Konditorei. Wenn Länderdaten dünn sind, werden Lücken mit Proxy-Verhältnissen aus ähnlichen Handelskorridoren behandelt und dann durch Interviews validiert, bis die implizierten Volumina und Preise konsistent erscheinen.
Die Prognose erfolgt mittels Szenarioanalyse, da Ertrag, Wetter und Preisschwankungen das kurzfristige Bild schnell verändern können. Die Szenarien orientieren sich an der erwarteten tragenden Anbaufläche, der Stabilität von Handelspolitik und Frachtkosten sowie dem Feedback der Käufer zum Nachfragewachstum und werden anschließend zu einem einzigen Basisszenario konsolidiert, das der beobachteten historischen Entwicklung entspricht.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit die endgültige Kurve realistisch bleibt. Wir vergleichen implizite Verschiebungen beim Pro-Kopf-Verbrauch, die Exportintensität und die Preisrealisierungen mit unabhängigen Signalen aus Handelsstatistiken und Ernteaktualisierungen und überprüfen dann Ausreißer, bis die Treiber klar erklärt sind.
Vor der endgültigen Freigabe wird das Modell mit alternativen Annahmen erneut durchlaufen, um die Sensitivität gegenüber Umrechnungsausbeuten und Preisbändern zu testen, und jede große Abweichung löst eine Nachfrage bei Branchenbefragten aus. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei größeren Ernteschocks, Handelsbeschränkungen oder deutlichen Preiskorrekturen. Kurz vor der Lieferung wird ein finaler Analystendurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Pistazien durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Pistazienmarkt unterscheiden sich oft, selbst wenn die Wachstumsgeschichte ähnlich klingt, da die Zahlen davon abhängen, was als Verkauf gezählt wird und welche Jahre und Preise verwendet werden. Unterschiede ergeben sich auch aus der Behandlung von Angebotszyklen, da Pistazien große Jahr-zu-Jahr-Schwankungen bei der Produktion aufweisen können.
Die Spanne lässt sich meist auf Entscheidungen zu Umfang und Preisgestaltung zurückführen, etwa ob Schalen- und Kernwerte am selben Kommerzialisierungspunkt gezählt werden und ob Einzelhandelsaufschläge einbezogen werden oder die Schätzung bei der ersten Großhandelstransaktion endet. Manche Zahlen glätten Erntezyklen auch zu aggressiv oder stützen sich auf einen einzigen Preispunkt, ohne ihn gegen Exportstückwerte und Kanalfeedback zu überprüfen, was die Gesamtsumme nach oben oder unten verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,49 Mrd. USD (2026) | |
| Handelsinformationsverlag A | 5,38 Mrd. USD (2025) | Diese Schätzung scheint ein früheres Basisjahr zu verwenden und kann eine andere Umrechnung des Wertes von Schalenware zu Kernen widerspiegeln, was die Gesamtsumme verschiebt, wenn sich die Preisniveaus von Jahr zu Jahr ändern. |
| Branchenausblick-Verlag B | 7,94 Mrd. USD (2032) | Das längere Prognosefenster und eine etwas höhere Wachstumskurve können aus der Annahme einer schnelleren Nachfrageexpansion und gleichmäßigerer Angebotszyklen resultieren, mit weniger expliziter Anpassung für alternierenden Ertrag und Exportpreisvolatilität. |
Die Tabelle zeigt, dass Zeitpunkt, Umrechnungslogik und der bepreiste Verkaufspunkt den größten Teil der Abweichung zwischen veröffentlichten Gesamtsummen erklären. Wenn der Verkaufswert an beobachtbare Handels- und Großhandelssignale gebunden ist und Erntezykluseffekte sichtbar bleiben, bleibt die Schätzung leichter nachvollziehbar und reproduzierbar, was der von Mordor Intelligence angewandte Modellierungsansatz ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Pistazienmarkt und wie sind die Wachstumsaussichten?
Die Größe des Pistazienmarktes beläuft sich im Jahr 2026 auf USD 5,49 Milliarden, mit einer Prognose von USD 7,02 Milliarden bis 2031.
Wie schnell wächst der Pistazienmarkt?
Der Markt wächst bis 2031 mit einer CAGR von 5,04 %.
Welche Region hält den größten Anteil am Pistazienmarkt?
Nordamerika hält im Jahr 2025 einen Marktanteil von 42 %.
Welche Region verzeichnet das schnellste Verbrauchswachstum?
Asien-Pazifik verzeichnet die schnellste CAGR von 5,1 % bis 2031, angetrieben durch Importe in China und Indien.
Welche Technologien verbessern die Effizienz der Pistazienproduktion?
Drohnengestütztes Betriebsmittel-Mapping, Blockchain-Rückverfolgbarkeit und dürreresistente Unterlagen senken Kosten und erhöhen die Compliance-Standards.
Seite zuletzt aktualisiert am:


