
Tamaño y Participación del Mercado de Carga y Logística de Filipinas
Análisis del Mercado de Carga y Logística de Filipinas por Mordor Intelligence
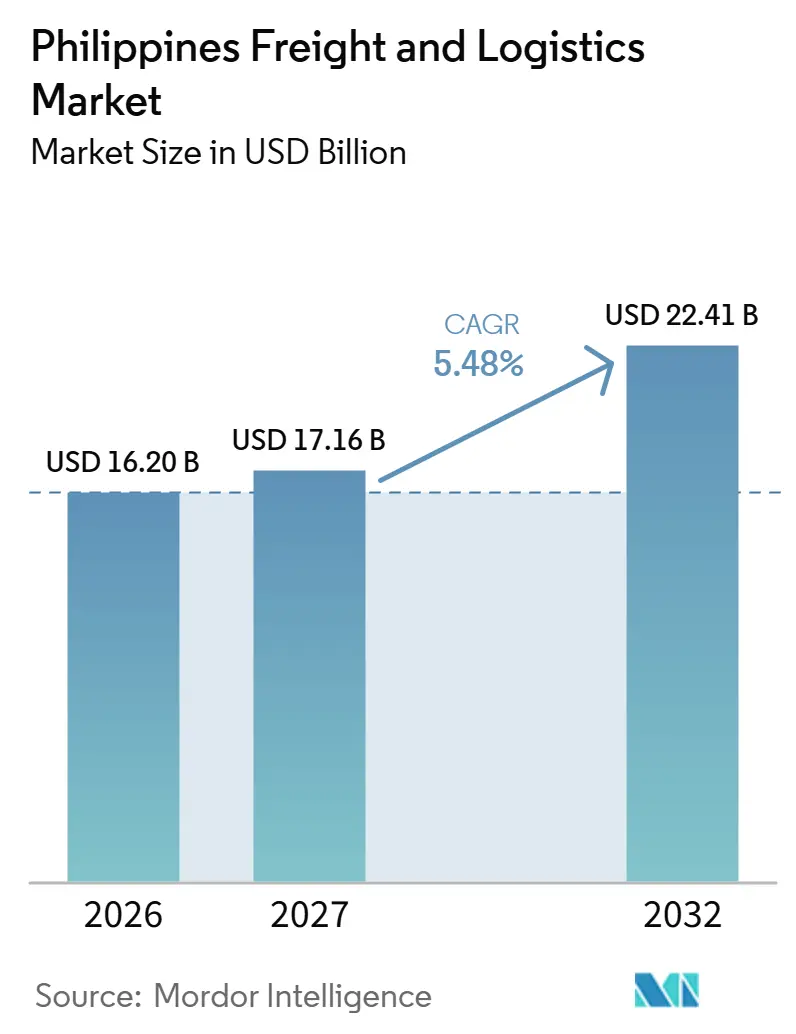
Se proyecta que el tamaño del Mercado de Flete y Logística de Filipinas se expanda desde 16,2 mil millones de USD en 2026 y 17,16 mil millones de USD en 2027 hasta 22,41 mil millones de USD para 2032, registrando una CAGR del 5,48% entre 2027 y 2032.
El comercio en línea y el reabastecimiento minorista amplían la demanda de entrega en Filipinas, mientras que el manejo de alimentos y productos farmacéuticos favorece el transporte especializado. El Super Tifón Uwan cerró la compuerta en la Terminal Multipropósito de Manila en noviembre de 2025, seguido por la suspensión de movimientos de embarcaciones por la Tormenta Tropical Basyang en febrero de 2026, excepto para refugio, en partes de Luzón, Visayas y Mindanao. El Tifón Maymay interrumpió las operaciones del Puerto de Manila desde agosto de 2026. El impacto en los precios del combustible derivado del conflicto en Oriente Medio de marzo de 2026 en el transporte marítimo doméstico filipino añade una presión de costos en sentido contrario. Los planes de infraestructura y la inversión en puertos de entrada favorecen a los operadores que pueden trasladar los costos de combustible mientras coordinan los traspasos domésticos y transfronterizos.
Conclusiones Clave del Informe
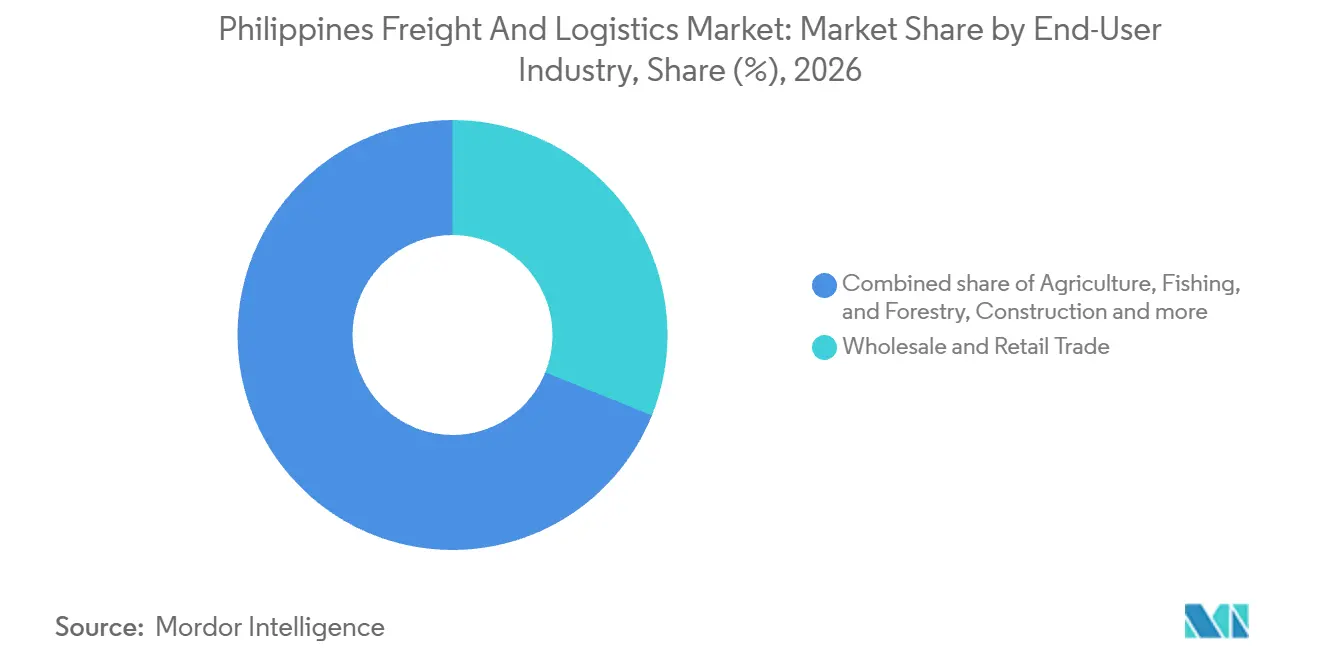
- El Comercio Mayorista y Minorista, por industria de usuario final, representó una participación del 31,1% en el Mercado de Flete y Logística de Filipinas en 2026 y se prevé que crezca más rápido con una CAGR del 6,1% durante 2027-2032.
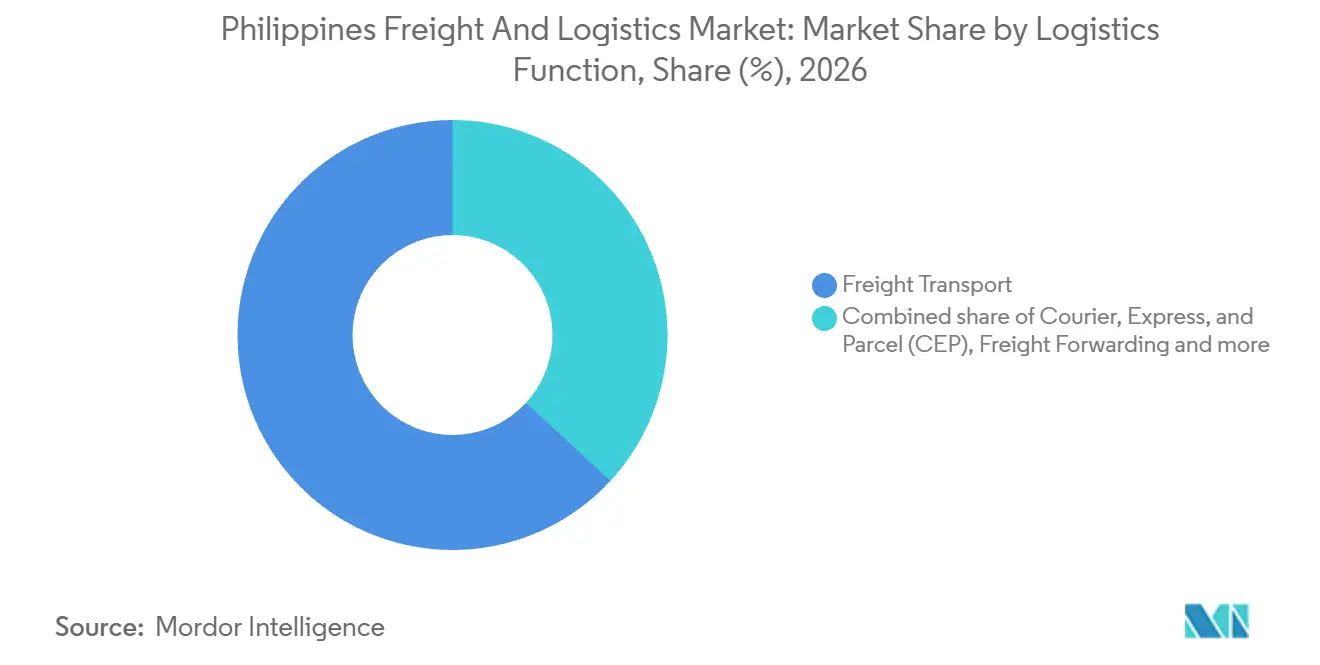
- El Transporte de Flete, por función logística, representó una participación del 63,14% del tamaño del Mercado de Flete y Logística de Filipinas en 2026, mientras que se prevé que Mensajería, Expreso y Paquetería (CEP) crezca más rápido con una CAGR del 6,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Volúmenes de Paquetes de Comercio Electrónico B2C | +1.8% | Metro Manila, Luzón, Visayas y Mindanao | Corto plazo (≤ 2 años) |
| Plan de Infraestructura Build Better More | +1.65% | Corredores de transporte nacionales filipinos | Mediano plazo (2-4 años) |
| Relocalización de la Manufactura dentro de la ASEAN | +1.4% | Zonas económicas de Luzón, Visayas y Mindanao | Mediano plazo (2-4 años) |
| Crecimiento en los Flujos de Alimentos y Productos Farmacéuticos con Control de Temperatura | +1.25% | Luzón Central, Metro Manila y Clark | Mediano plazo (2-4 años) |
| Expansión de Plataformas Digitales de Intermediación de Flete | +0.9% | Metro Manila, Luzón y Cebú | Corto plazo (≤ 2 años) |
| Exportaciones de Mineral de Níquel para Cadenas de Suministro de Baterías para Vehículos Eléctricos | +0.73% | Rutas de exportación nacionales filipinas y corredores portuarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Paquetes de Comercio Electrónico B2C
La actividad del consumidor en línea está fortaleciendo la base de demanda de entrega de paquetes en Filipinas. Google, Temasek y Bain estiman que el GMV del comercio electrónico filipino aumentó de 20 mil millones de USD en 2024 a 24 mil millones de USD en 2025, un incremento del 20%. Su informe de 2025 también registra que el volumen de transacciones de comercio en video en Filipinas creció un 35% interanual, mientras que los vendedores y tiendas aumentaron un 90%. El aumento de la actividad de transacciones de comercio electrónico y una base más amplia de vendedores y tiendas fortalecen la demanda de cumplimiento de última milla. Los operadores de CEP enfrentan, por tanto, un mayor potencial de volumen, con la densidad de servicio y la economía de entrega determinando cuánto del crecimiento en línea se convierte en paquetes rentables.
Cartera de Infraestructura Build Better More
Las obras públicas están ampliando el canal físico que puede sustentar la conectividad de flete. El DBM propuso un gasto Build Better More para el año fiscal 2027 un 13,8% por encima del GAA del año fiscal 2026, con financiamiento vinculado en parte a proyectos emblemáticos en curso financiados localmente y con asistencia extranjera. El DBM también informó que el canal de proyectos emblemáticos se expandió de 186 a 207 proyectos por un valor aproximado de 176,7 mil millones de USD. El Centro de APP reportó 251 proyectos en el canal de APP filipino a finales de 2025 tras 13 adjudicaciones durante el año. Los transportistas y desarrolladores de almacenes pueden orientarse a corredores según la etapa de las obras propuestas. Las ganancias logísticas dependen de la contratación y finalización, lo que hace que los compromisos de capacidad por etapas sean más apropiados que la expansión basada únicamente en el tamaño del canal de proyectos.
Relocalización de la Manufactura dentro de la ASEAN
La reconfiguración de la cadena de suministro de la ASEAN está creando un canal para el flete vinculado a la manufactura filipina. La encuesta de UOB de 2025 encontró que el 75% de los ejecutivos globales planeaba reconfigurar las cadenas de suministro en un plazo de 3 a 5 años. También encontró que el 52% de las empresas estaba considerando la relocalización cercana en un plazo de 3 años y que el 45% de las empresas que consideraban inversiones en la ASEAN tenía la intención de construir cadenas de suministro locales. La PEZA aprobó 196 proyectos nuevos y de expansión de enero a agosto de 2026, un aumento del 9,5% interanual, con la manufactura liderando con 80 proyectos. Las aprobaciones construyen un canal de locatarios que podrían requerir servicios de aduanas, almacenamiento y transporte de larga distancia. Los agentes de carga pueden posicionar servicios multimodales personalizados en torno a las zonas económicas, comenzando con los registros de electrónica, aeroespacial y robótica dentro de las aprobaciones.
Crecimiento en los Flujos de Alimentos y Productos Farmacéuticos con Control de Temperatura
La capacidad logística con control de temperatura se está fortaleciendo a través de activos operativos e instalaciones planificadas. En septiembre de 2025, 2GO SCVASI puso en servicio nuevos contenedores refrigerados de 40 pies de alto cubaje en todo el país para agronegocios, manufactura de alimentos y restaurantes de servicio rápido. I Squared Capital inició obras el 24 de octubre de 2025 en una expansión de Royale Cold Storage de 130 millones de USD en Plaridel, Bulacán, planificada para añadir 22.000 posiciones de palés para logística de alimentos. La finalización estaba programada para finales de 2026. En agosto de 2025, 2GO reportó entregas farmacéuticas desde los centros de Zuellig Pharma en Cebú, Iloilo, Bacolod y Tacloban a farmacias, droguerías, médicos y hospitales utilizando camiones de temperatura ambiente y con control de temperatura. Estos activos de transporte de alimentos y las entregas farmacéuticas respaldan contratos de servicio que conectan el manejo especializado con la distribución al destinatario final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Crónica del Tráfico en Metro Manila | -0.9% | Metro Manila y Puerto de Manila | Corto plazo (≤ 2 años) |
| Altos Costos de Transporte Marítimo Doméstico entre Islas | -0.65% | Rutas interinsulares filipinas | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro por Tifones | -0.4% | Luzón, Visayas y Mindanao | Corto plazo (≤ 2 años) |
| Baja Adopción de Seguro de Carga entre las PYMES | -0.3% | Rutas de envío nacionales de PYMES | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Crónica del Tráfico en Metro Manila
La congestión vial en Metro Manila limita la productividad del flete incluso cuando los horarios portuarios se mantienen. El índice de TomTom de 2025 registró Manila con un 57% de congestión y 143 horas perdidas durante las horas pico.[3] En junio de 2026, los camiones a menudo completaban solo 2 movimientos de contenedores diarios frente a los 3 o 4 anteriores, ya que la espera en terminales, la congestión impredecible y los plazos de cierre más estrictos redujeron la productividad. PHLPost abrió centros de EMS en Manila, Makati y Pasay en enero de 2025 para reducir la manipulación y mejorar la eficiencia de costos. El despacho descentralizado puede aliviar la exposición de una red, pero los retrasos, los cargos de almacenamiento y los plazos de cierre perdidos continúan elevando el costo de atender rutas urbanas densas.
Altos Costos de Transporte Marítimo Doméstico entre Islas
Los transportistas interinsulares enfrentaron aumentos en las tarifas de carga impulsados por el combustible tras el impacto en los precios del combustible derivado del conflicto en Oriente Medio de marzo de 2026 en el transporte marítimo doméstico filipino. El aviso de la MARINA de julio de 2026 redujo el aumento permitido del 20% al 10% por encima de las tarifas base publicadas el 28 de febrero de 2026, mientras que los productos agrícolas y los bienes básicos o críticos volvieron a esa base. En un taller del DTI-SCLG en septiembre de 2025, el CEO de FAST Logistics citó datos gubernamentales que sitúan los costos logísticos multimodales nacionales en torno al 27,5% de las ventas. FAST Logistics consolidó la carga de PYMES en 2025 para reducir los viajes en vacío y bajar los costos. La consolidación aborda la utilización de vehículos, pero los aumentos permitidos por encima de la base de tarifas de transporte marítimo previa al impacto dejan una exposición separada al costo del combustible para los compradores de carga interinsular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
el Comercio Mayorista y Minorista Lidera la DemandaEl Comercio Mayorista y Minorista representó una participación del 31,1% del tamaño del Mercado de Flete y Logística de Filipinas en 2026 y se prevé que crezca más rápido con una CAGR del 6,1% durante 2027-2032. La red de tiendas 7-Eleven de Philippine Seven alcanzó 4.491 tiendas filipinas al 31 de diciembre de 2025, frente a las 4.130 de 2024. Las ventas en tiendas comparables del cuarto trimestre crecieron un 3,1%, mientras que las ventas en tiendas comparables del año completo cayeron un 0,9%. El comercio mayorista y minorista, incluida la reparación de vehículos de motor y motocicletas, creció un 5,2% en 2025 y fue el mayor contribuyente a la expansión económica. La red de tiendas ampliada crea una mayor huella de distribución a pesar de las menores ventas en tiendas comparables del año completo.
La actualización de mitad de período del DBCC reportó un crecimiento del comercio mayorista y minorista del 5,7% en el primer semestre de 2025 frente al 5,2% en el segundo semestre de 2024. La lectura posterior del 4,6% en el cuarto trimestre muestra que el crecimiento se modera hacia fin de año en lugar de acelerarse. En julio de 2025, Philippine Seven anunció centros de distribución en Zamboanga City y Ormoc City para apoyar 500 nuevas tiendas planificadas, principalmente en Visayas y Mindanao. Ese plan de distribución regional convierte el acceso a los puntos de venta del sur en una oportunidad logística más concreta que la expansión de capacidad basada en un crecimiento comercial nacional continuamente acelerado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función Logística:
el Transporte de Flete Ancla la Escala mientras la CEP se AceleraEl Transporte de Flete representó una participación del 63,14% en el mercado de flete y logística de Filipinas en 2026. La Autoridad Portuaria Filipina reportó 308,5 millones de toneladas métricas de carga a través de sus puertos en 2025, un aumento del 6,6% respecto a 2024. La carga doméstica manejada por los puertos de la PPA alcanzó 114,1 millones de toneladas métricas en 2025, un aumento del 8,84% respecto a 2024. En una serie separada de movimiento de mercancías que incluyó por primera vez el transporte por carretera, los datos preliminares de la Autoridad de Estadísticas de Filipinas situaron el comercio doméstico de 2025 en 60,19 millones de toneladas, con el transporte acuático representando el 53% y el transporte por carretera el 47%. Esta escala física convierte el transporte de larga distancia, el acarreo portuario y la coordinación modal en la necesidad central del comprador en este segmento.
Se prevé que Mensajería, Expreso y Paquetería (CEP) crezca más rápido, con una CAGR del 6,4% durante 2027-2032. El centro de Clark de UPS, inaugurado el 15 de octubre de 2026, puede procesar hasta 15.000 paquetes por hora, con un volumen diario promedio esperado de 46.000 paquetes. El centro representa una inversión de más de 80 millones de USD y se espera que respalde 170 segmentos de vuelo semanales desde Clark.[1] Almacenamiento y Depósito incluye el acuerdo del 17 de marzo de 2025 de DHL Supply Chain Philippines para gestionar el almacén de Calamba de Universal Robina Corporation, con más de 22.000 posiciones de palés. Los dos compromisos separan el financiamiento de una puerta de entrada para paquetes de la gestión del almacén de un cliente, exponiendo a los inversores en expreso y a los operadores de contratos a diferentes compromisos de capital.

Análisis Geográfico
Metro Manila opera como un nodo de cross-docking y reabastecimiento minorista donde el flete consolidado se encuentra con la densa demanda de entrega urbana. El centro establecido de la RCN de Metro Manila, operado por 2GO, respalda el transporte consolidado y las entregas frecuentes a puntos de venta de comercio moderno. Los puertos de Batangas y Lucena en Calabarzón manejaron 7,04 millones y 1,60 millones de toneladas métricas en el cuarto trimestre de 2025, respectivamente, con Batangas orientado a pasajeros contrastando con el crecimiento amplio de tráfico de embarcaciones y rendimiento de carga de Lucena. El cross-dock de Pampanga de 2GO extiende el flujo de productos por toda Luzón y conecta la red nacional con la accesibilidad regional. La combinación separa el reabastecimiento metropolitano de la selección de puerta de entrada del sur, por lo que un contrato de distribución en Luzón puede abordar el cross-docking sin tratar los dos puertos como canales de carga idénticos.
Los propios planes de distribución de un minorista ilustran la posible demanda de los expedidores en las Visayas. En agosto de 2025, Philippine Seven anunció que estaba estableciendo almacenes y centros de distribución en Iloilo y Leyte para su propia expansión regional de tiendas. En Clark, FedEx inició obras en una expansión de la puerta de entrada en mayo de 2026 con Robinsons Land Corporation como promotor, y se espera que la instalación ampliada abra en el cuarto trimestre de 2028. Los planes de distribución del minorista y la expansión de la puerta de entrada de Clark conciernen a diferentes tramos de envío, por lo que la capacidad aérea internacional adicional no entregaría por sí misma mercancías a las tiendas de las islas.
Subic Bay fortalece el lado marítimo de la red a través del crecimiento en el manejo de carga y las escalas de embarcaciones. El volumen de carga no contenerizada de Subic Bay en 2025 creció un 47% y las escalas de buques extranjeros aumentaron un 17%. La construcción del Nuevo Puerto Internacional de Contenedores de Cebú comenzó en febrero de 2025, con un muelle planificado de 500 metros para dos embarcaciones de 2.000 TEU y una finalización prevista para mediados de 2028. Las ganancias reportadas de Subic conciernen a la carga no contenerizada en 2025, mientras que el proyecto de Cebú está diseñado para contenedores extranjeros. Esa distinción de carga ofrece a los expedidores de carga no contenerizada una propuesta de puerta de entrada diferente a la de los clientes de contenedores que esperan la terminal de Cebú.
Marco Regulatorio y Perspectivas
Desde la perspectiva de un operador logístico tercerizado, las jurisdicciones seleccionadas comparan las normas nacionales de aduanas y comercio con los regímenes de uso de carreteras de Metro Manila y Naga City, Cebú. La columna nacional rige el procesamiento de importaciones y la facilitación del comercio, mientras que las columnas locales determinan el acceso de camiones y el cumplimiento de rutas. Las calificaciones reflejan cómo estas normas afectan la previsibilidad de costos, las ventanas de movimiento y la continuidad administrativa.
Tabla Regulatoria
| Factor de decisión | Filipinas | Metro Manila | Cebú |
|---|---|---|---|
| Autoridad principal | Oficina de Aduanas, con el DOF y el DICT para los sistemas de comercio | MMDA y el Consejo de Metro Manila | Autoridad de gestión del tráfico de la Ciudad de Naga |
| Instrumentos clave o dirección | CMO 02-2025; piloto de Ventanilla Única Nacional con implementación 2026-2028; acreditación de importadores extendida a 3 años | Resolución 26-07 con exenciones de restricción de camiones y codificación numérica para combustible y bienes esenciales | Ordenanza del Código de Gestión del Tráfico 2018-007 enmendada por la Ordenanza 2020-44 |
| Efecto comercial | Cargos fuera de muelle estandarizados, incorporación digital y acreditación más larga con cumplimiento anual | Los movimientos elegibles de combustible y bienes esenciales pueden operar durante las restricciones; el resto del flete permanece restringido | Cumplimiento de rutas locales y violaciones con penalidades por primera infracción |
| Atractivo actual de la política | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||
El atractivo nacional es Alto y la dirección es En mejora, dado los cargos fuera de muelle estandarizados, la acreditación de importadores por 3 años con cumplimiento anual debido dentro de los 30 días de cada aniversario, y la incorporación digital por fases. El piloto de Ventanilla Única Nacional comenzó en junio de 2026, con 72 agencias programadas para incorporación por fases de 2026 a 2028.[2] Metro Manila es Medio con Sin cambios porque la Resolución 26-07 reiteró las exenciones para camiones de combustible y vehículos de bienes esenciales elegibles dentro de las restricciones generales de camiones. Naga City, Cebú, es Medio con Sin cambios porque su Código de Gestión del Tráfico enmendado impone obligaciones de cumplimiento local y no lleva ninguna transición anunciada.
Etapas de la Cadena de Valor
La cadena va desde el manejo en terminales hasta el agenciamiento, el transporte de larga distancia, el almacenamiento y la entrega de CEP. Cada etapa captura una tarifa de proveedor diferente y enfrenta una restricción operativa distinta. Las respuestas de resiliencia desplazan la capacidad, el diseño de rutas y el equipamiento en torno a esos cuellos de botella.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Manejo en puertos y terminales | Operadores de terminales como Asian Terminals e ICTSI | Tarifas de estiba, arrastre, almacenamiento, logística y servicios especiales | Congestión de atraques, patios y puertas durante alto rendimiento | Grúas híbridas, tractores de terminal y capacidad de manejo adicional |
| Agenciamiento de carga y aduanas | Agentes de carga, agentes de aduanas como AAI Worldwide Logistics, Kuehne+Nagel y Royal Cargo | Margen de agenciamiento, corretaje aduanero, documentación y tarifas de coordinación de carga de proyecto | Documentos fragmentados y traspasos multimodales | Orquestación integrada de aéreo, marítimo, terrestre y aduanas |
| Transporte multimodal de larga distancia | Operadores logísticos multimodales terceros, operadores de transporte marítimo doméstico como FAST Logistics, 2GO Group e IRIS Lines | Cargos de transporte marítimo, terrestre y multimodal, tarifas de consolidación y movimiento de proyectos | Brechas en rutas insulares, restricciones de camiones y reposicionamiento en vacío | Nuevas rutas domésticas y flotas eléctricas que operan durante las horas de restricción de camiones |
| Almacenamiento y logística por contrato | Operadores de logística por contrato, proveedores de almacenes como DHL Supply Chain Philippines, FAST Logistics y Royal Cargo | Tarifas de almacenamiento, cumplimiento, cross-docking, manejo y gestión de contratos | Restricciones de capacidad, mano de obra y rendimiento en corredores densos | Automatización de almacenes y ampliación de la capacidad de palés |
| Entrega de CEP y última milla | Operadores de mensajería, cumplimiento y paquetería como Ninja Van Philippines y 2GO Express | Cargos de paquetería, LTL, cumplimiento, recogida y entrega | Densidad de última milla, plazos de cierre y variabilidad de entrega interinsular | Despliegue nacional de camiones y redes de LCL y cumplimiento |
| Fuente: Mordor Intelligence | ||||
Los ingresos por servicios consolidados de Asian Terminals en 2025 provinieron principalmente de la estiba con un 45% y del arrastre con un 37%, en comparación con el 10% del almacenamiento y el 1% de la logística. Esa combinación sitúa las ganancias del operador de terminal principalmente en el manejo de carga en el buque y en tierra, con el almacenamiento y la logística contribuyendo en menor proporción. Un comprador que busca distribución de extremo a extremo necesita, por tanto, un contrato que conecte esos servicios de manejo con el transporte posterior, en lugar de tratar una tarifa de terminal como pago por la entrega completa.
Panorama Competitivo
La competencia abarca grupos de transporte integrados, redes de mensajería, operadores de logística por contrato y agentes de carga, con SM Investments Corp. representada por el negocio de transporte y distribución de 2GO Group. LBC Express Holdings, Inc. atiende a clientes minoristas y corporativos a través de servicios de mensajera y agenciamiento doméstico e internacional por vía aérea, marítima y terrestre. El DHL Express de DHL Group inauguró una Puerta de Entrada de Manila en Parañaque en mayo de 2026, con capacidad para procesar hasta 2.400 paquetes de importación y 2.000 de exportación por hora. Royal Cargo combina agenciamiento, transporte por camión, almacenamiento, distribución, despacho aduanero y transporte de proyectos en sus operaciones filipinas. DSV A/S (incluido Schenker) completó su adquisición del negocio global de agenciamiento de carga y logística por contrato de DB Schenker el 30 de abril de 2025, con Schenker consolidado a partir del 1 de mayo.
2GO anunció un plan para 2025 de mejoras de rutas y expansión de servicios de cadena de frío y tanques ISO a nuevos destinos. Royal Cargo comenzó la transición de su almacén seco de 14.000 palés en Tunasan el 1 de noviembre de 2025 y programó la operación completa para el 15 de diciembre de 2025. La estrategia anunciada de rutas y cadena de frío aborda la cobertura de transporte, mientras que la transición de Tunasan concierne al almacenamiento de mercancías secas. Para los expedidores, esa distinción separa el transporte sensible a la temperatura del manejo en almacén seco al definir responsabilidades en un contrato logístico combinado.
LBC reportó ingresos brutos consolidados de 7,22 mil millones de PHP (120,4 millones de USD) para los seis meses terminados en junio de 2026, frente a 6,98 mil millones de PHP (116,4 millones de USD) un año antes. La cifra corresponde a los ingresos brutos de los negocios consolidados de LBC, que incluyen logística y transferencia de dinero. La dirección competitiva favorecerá a los proveedores que integren los traspasos marítimos, terrestres, aéreos, de almacén y aduaneros en paquetes de servicio responsables. Las normas de cargos fuera de muelle de Filipinas y el piloto de Ventanilla Única Nacional hacen que la capacidad de facturación y documentación sea relevante junto con el transporte. Un contrato combinado de transporte y corretaje puede asignar la responsabilidad del movimiento de carga y la documentación aduanera al mismo proveedor.
Líderes de la Industria de Carga y Logística de Filipinas
-
SM Investments Corp. (including 2GO Group)
-
LBC Express Holdings, Inc.
-
DHL Group
-
Royal Cargo
-
DSV A/S (incluido Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete y Logística de Filipinas Empresas cubiertas en este informe
- SM Investments Corp. (including 2GO Group)
- A.P. Moller - Maersk
- AAI Worldwide Logistics
- Air21 Global Inc.
- AP Cargo
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including Schenker)
- Fast Logistics
- FedEx
- JRS Business Corporation
- Kuehne+Nagel
- LBC Express Holdings, Inc.
- LF Global Logistics Solutions, Inc.
- Mitsui O.S.K. Lines, Ltd.
- Ninja Van Group (Including Ninja Van Philippines)
- NYK (Nippon Yusen Kaisha) Line
- Orient Freight
- Royal Cargo
- United Parcel Service of America, Inc. (UPS)
Oportunidades Clave para los Participantes del Mercado
Las aperturas a corto plazo se concentran en torno a concesiones de infraestructura no adjudicadas, expansión minorista regional, demanda de locatarios y alivio temporal de costos. Cada fila vincula una necesidad abierta del comprador con su momento, barrera de ejecución y respuesta de servicio factible. Las jugadas más sólidas favorecen a los proveedores que pueden comprometer capacidad preservando la flexibilidad si los proyectos o los reembolsos se mueven.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Operar y equipar el Nuevo Puerto Internacional de Contenedores de Cebú | El DOTr está preparando una licitación de APP competitiva para un operador privado, mientras que las obras civiles apuntan a mediados de 2028 | DOTr, IFC y posibles operadores portuarios | Construir un consorcio de concesión que combine sistemas de terminal, equipamiento, mantenimiento y conexiones terrestres | La licitación no ha sido lanzada ni adjudicada, y el puerto no está en operación | Operadores de terminales, integradores de equipos y agentes de carga de Visayas Central |
| Modernizar el Puerto de Poro Point para los flujos contenerizados del norte de Luzón | La BCDA está preparando una APP para patios automatizados, expansión de almacenamiento y gestión digital de flete | BCDA, Poro Point Management Corp. y futuro socio privado | Combinar el diseño de patios de contenedores con automatización de puertas, almacenamiento e interfaces de carretera o ferrocarril | El proyecto permanece en preparación y no se ha seleccionado ningún operador privado | Desarrolladores portuarios, empresas de tecnología de terminales y operadores logísticos terceros del norte de Luzón |
| Distribución minorista regional en Visayas y Mindanao | Philippine Seven tenía alrededor de 300 tiendas en construcción y estaba expandiendo la infraestructura de distribución en mercados menos densos | Philippine Seven y compradores de reabastecimiento minorista regional | Ofrecer centros de distribución compartidos, transporte de larga distancia programado y rutas de última milla en torno a las nuevas tiendas | Los permisos y la disponibilidad de energía pueden retrasar las aperturas, y no se ha seleccionado ningún proveedor logístico | Operadores logísticos terceros regionales, operadores de almacenes y proveedores de CEP |
| Capacidad logística para la expansión de locatarios de la PEZA | La PEZA aprobó 174 proyectos en enero-julio de 2026, incluidos 13 proyectos logísticos y exportaciones proyectadas de 5,91 mil millones de USD | Locatarios de manufactura y logística en zonas económicas filipinas | Preposicionar almacenamiento por contrato, corretaje aduanero y agenciamiento multimodal antes de que comience la producción | La conversión de aprobaciones en inversión de capital, contratación y producción sigue siendo un riesgo de ejecución | Agentes de carga, almacenes aduaneros y proveedores de transporte doméstico |
| Transporte agrícola acreditado bajo reembolsos de peaje | La DA busca una mayor participación en autopistas de peaje, mientras que los reembolsos de MPTC del 7% al 8% se extienden hasta el 30 de noviembre de 2026 para camiones acreditados elegibles | Expedidores agrícolas, transportistas acreditados y compradores de logística agrícola | Inscribir flotas elegibles, consolidar cargas y optimizar rutas durante el período de reembolso | La acreditación limita la elegibilidad y el período de reembolso actual es temporal | Operadores logísticos terceros agrícolas, transportistas y operadores de autopistas de peaje participantes |
| Fuente: Mordor Intelligence | |||||
La expansión de Philippine Seven en 2026 ofrece la apertura a corto plazo más clara porque alrededor de 300 tiendas estaban en construcción y la infraestructura de distribución se estaba expandiendo en los mercados más delgados de Visayas y Mindanao. Las aperturas de tiendas requieren permisos y energía adecuada, por lo que la capacidad de transporte y reabastecimiento debe seguir a las ubicaciones listas para operar. Esto crea una propuesta de servicio específica por ubicación para un comprador minorista identificado, mientras que las concesiones de operación portuaria están en preparación. Los paquetes de entrega vinculados a aperturas individuales de tiendas pueden, por tanto, desarrollarse sin comprometer activos a una futura concesión portuaria.
Desarrollos recientes de la industria en Mercado de Flete y Logística de Filipinas
- Oct 2026: UPS inauguró su Centro Aéreo Internacional de Clark en Pampanga tras invertir más de 80 millones de USD, con capacidad para hasta 15.000 paquetes por hora y un volumen diario promedio esperado de 46.000.
- May 2026: DHL Express inauguró una Puerta de Entrada de Manila en Parañaque con capacidad para procesar hasta 2.400 paquetes de importación y 2.000 de exportación por hora.
- May 2026: FedEx inició obras en una expansión de la Puerta de Entrada de Clark que supera los 78.000 metros cuadrados, con el centro ampliado programado para abrir en el cuarto trimestre de 2028.
Mercado de Flete y Logística de Filipinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de flete y logística de Filipinas mide el gasto anual en movimiento tercerizado, agenciamiento, manejo, almacenamiento y servicios de valor añadido para bienes domésticos y flujos de importación/exportación vinculados a Filipinas. Contabiliza paquetes y flete por vía aérea, ductos, ferroviaria, terrestre, marítima, vías navegables interiores, terminales y almacenamiento.
Exclusiones del alcance: Se excluyen el transporte de pasajeros, las actividades logísticas internas puramente cautivas y los alquileres de bienes raíces de almacenes independientes.
Descripción General de la Segmentación
- Por Industria de Usuario Final
- Agricultura, Pesca y Silvicultura
- Construcción
- Manufactura
- Petróleo y Gas, Minería y Canteras
- Comercio Mayorista y Minorista
- Otros
- Por Función Logística
- Mensajería, Expreso y Paquetería (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Agenciamiento de Carga
- Por Modo de Transporte
- Aéreo
- Mar y Vías Navegables Interiores
- Otros
- Por Modo de Transporte
- Transporte de Carga
- Por Modo de Transporte
- Aéreo
- Oleoductos
- Ferrocarril
- Carretera
- Mar y Vías Navegables Interiores
- Por Modo de Transporte
- Almacenamiento y Depósito
- Por Control de Temperatura
- Sin Control de Temperatura
- Con Control de Temperatura
- Por Control de Temperatura
- Otros Servicios
- Mensajería, Expreso y Paquetería (CEP)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza evidencia oficial y multilateral, como la evaluación de competencia logística de la OCDE para Filipinas para los límites del sector, la estructura de ingresos y las restricciones regulatorias; el Índice de Desempeño Logístico del Banco Mundial para indicadores de aduanas, infraestructura y puntualidad; el perfil marítimo de la UNCTAD de 2024 para el comercio de mercancías, el comercio de servicios de transporte, la flota y la actividad portuaria; y la hoja de ruta del sector de transporte del Banco Asiático de Desarrollo para el contexto de carreteras, puertos, intermodalidad y conectividad urbana. Estas fuentes establecen indicadores de demanda y operación que se mapean al límite de ingresos por servicios tercerizados del informe sin tratar el tonelaje de carga o el PIB como ingresos del mercado.
Los informes anuales de empresas, los registros regulatorios, las publicaciones de puertos y aduanas, las actualizaciones de infraestructura y la prensa de reputación se utilizan para verificar cruzadamente las señales de flota, almacén, ruta, comercio, precios y proyectos, y para señalar cambios en los corredores filipinos. Las fuentes mencionadas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
La investigación primaria está diseñada en torno a expedidores con base en Filipinas, agentes de carga, transportistas, operadores de almacenes y cumplimiento, especialistas en terminales y aduanas, y líderes de adquisiciones logísticas, de modo que los indicadores secundarios puedan contrastarse con la práctica operativa. Se utilizan entrevistas estructuradas o encuestas para verificar las definiciones de servicio, la actividad de rutas, los supuestos de precios y volúmenes, y las asignaciones de segmentos, con las brechas no resueltas registradas para seguimiento específico en lugar de rellenarse con valores no respaldados. Los hallazgos se triangulan entre los roles de los encuestados e indicadores operativos independientes, y las verificaciones de expertos prueban los pronósticos a nivel de variable.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronósticos
El modelo comienza con una estimación descendente de los ingresos por servicios de los proveedores en USD para Filipinas y los distribuye entre las industrias de usuarios finales y las funciones logísticas utilizando indicadores de demanda y operación observables. El rendimiento de carga portuaria y el tonelaje del comercio doméstico anclan la actividad de flete, los valores de importación y exportación de mercancías indican la intensidad del agenciamiento y las aduanas, el valor agregado bruto del transporte y almacenamiento rastrea el impulso del sector, y la actividad de comercio electrónico y paquetería informa la demanda de CEP. Una regresión multivariante relaciona los ingresos por servicios con estos impulsores, mientras que el suavizado exponencial completa las series cortas estables y el análisis de escenarios prueba las trayectorias de combustible, infraestructura, comercio y clima. Los indicadores de envíos, tonelaje y paquetería informan la demanda para el único pronóstico de ingresos basado en valor. Las participaciones de segmento se construyen a partir de divisiones publicadas de función y usuario final, indicadores de carga y verificaciones primarias específicas. Las verificaciones ascendentes selectivas utilizan acumulaciones de proveedores, verificaciones de canales y precio de venta promedio muestral multiplicado por volumen. Las brechas en esas verificaciones permanecen acotadas a los indicadores respaldados y se concilian antes de aceptar los totales.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los ingresos de los proveedores, el comercio, el rendimiento portuario, la producción del sector, la actividad de envíos, la capacidad de instalaciones y las señales de tarifas de flete, luego investigan las anomalías mediante reverificaciones de fuentes, pruebas de unidades y períodos, y umbrales de varianza frente a la serie anterior y los segmentos adyacentes. Un segundo analista revisa las definiciones, los cálculos, las participaciones de segmento, los impulsores del pronóstico y la coherencia geográfica, y las rupturas materiales no resueltas desencadenan un nuevo contacto con el tipo de encuestado relevante o una actualización documentada de la fuente antes de la aprobación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material de aranceles, combustible, infraestructura, regulación, clima u operador cambia un insumo, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Flete y Logística de Filipinas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de flete y logística de Filipinas mide el gasto anual en movimiento tercerizado, agenciamiento, manejo, almacenamiento y servicios de valor añadido para bienes domésticos y flujos de importación/exportación vinculados a Filipinas.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El rendimiento de carga portuaria y el tonelaje del comercio doméstico anclan la actividad de flete, los valores de importación y exportación de mercancías indican la intensidad del agenciamiento y las aduanas, el valor agregado bruto del transporte y almacenamiento rastrea el impulso del sector, y la actividad de comercio electrónico y paquetería informa la demanda de CEP.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,16 mil millones de USD (2027) | |
| Empresa Global de Investigación Logística A | 12,48 mil millones de USD (2025) | En su base de 2025, esta estimación es un 27,3% inferior al valor de este informe para 2027 de 17,16 mil millones de USD, 2 años después. Su alcance publicado de logística y almacenamiento enumera transporte de flete, agenciamiento, logística por contrato y almacenamiento, y mensajería o entrega de última milla, pero no enumera un grupo separado de Otros Servicios que el informe contabiliza para servicios de terminal, aduanas, seguros y valor añadido. |
| Editorial de Mercado Sindicado B | 15,26 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,1% inferior al valor de este informe para 2027 de 17,16 mil millones de USD, 2 años después. Su cobertura de funciones publicada enumera transporte de flete, agenciamiento de carga, almacenamiento y depósito, y Otros, pero omite una función independiente de Mensajería, Expreso y Paquetería, lo que da un límite de servicio documentado más estrecho. |
Los analistas de Mordor Intelligence triangulan los ingresos de los proveedores, el comercio, el rendimiento portuario, la producción del sector, la actividad de envíos, la capacidad de instalaciones y las señales de tarifas de flete, luego investigan las anomalías mediante reverificaciones de fuentes, pruebas de unidades y períodos, y umbrales de varianza frente a la serie anterior y los segmentos adyacentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del Mercado de Flete y Logística de Filipinas?
El mercado es de 17,16 mil millones de USD en 2027 y se proyecta que alcance los 22,41 mil millones de USD para 2032, con una CAGR del 5,48% durante 2027-2032.
¿Qué está impulsando la demanda de paquetes y flete?
El GMV del comercio electrónico filipino aumentó de 20 mil millones de USD en 2024 a 24 mil millones de USD en 2025. El canal de proyectos emblemáticos Build Better More se expandió de 186 a 207 proyectos.
¿Qué industria de usuario final lidera la demanda logística?
El Comercio Mayorista y Minorista representó una participación del 31,1% en 2026 y se prevé que crezca más rápido con una CAGR del 6,1% durante 2027-2032.
¿Qué empresas están expandiendo la capacidad logística?
UPS inauguró su centro de Clark en octubre de 2026 con capacidad para 15.000 paquetes por hora. DHL Express inauguró una puerta de entrada en Parañaque en mayo de 2026.
¿Qué desafío define las perspectivas del sector?
Manila registró un 57% de congestión y 143 horas perdidas durante las horas pico en 2025. Los costos logísticos multimodales nacionales se reportaron en torno al 27,5% de las ventas.
¿En qué se diferencian Clark y Cebú como puertas de entrada logísticas?
Clark cuenta con un centro exprés de UPS en operación con un volumen diario esperado de 46.000 paquetes. El nuevo puerto de contenedores de Cebú inició su construcción en febrero de 2025 y está planificado para dos embarcaciones de 2.000 TEU.