
Tamaño y Participación del Mercado de Ventiladores y Sopladores de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 4.44 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ventiladores y Sopladores de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Ventiladores y Sopladores de América del Norte registre una CAGR del 4,44% durante el período de pronóstico.
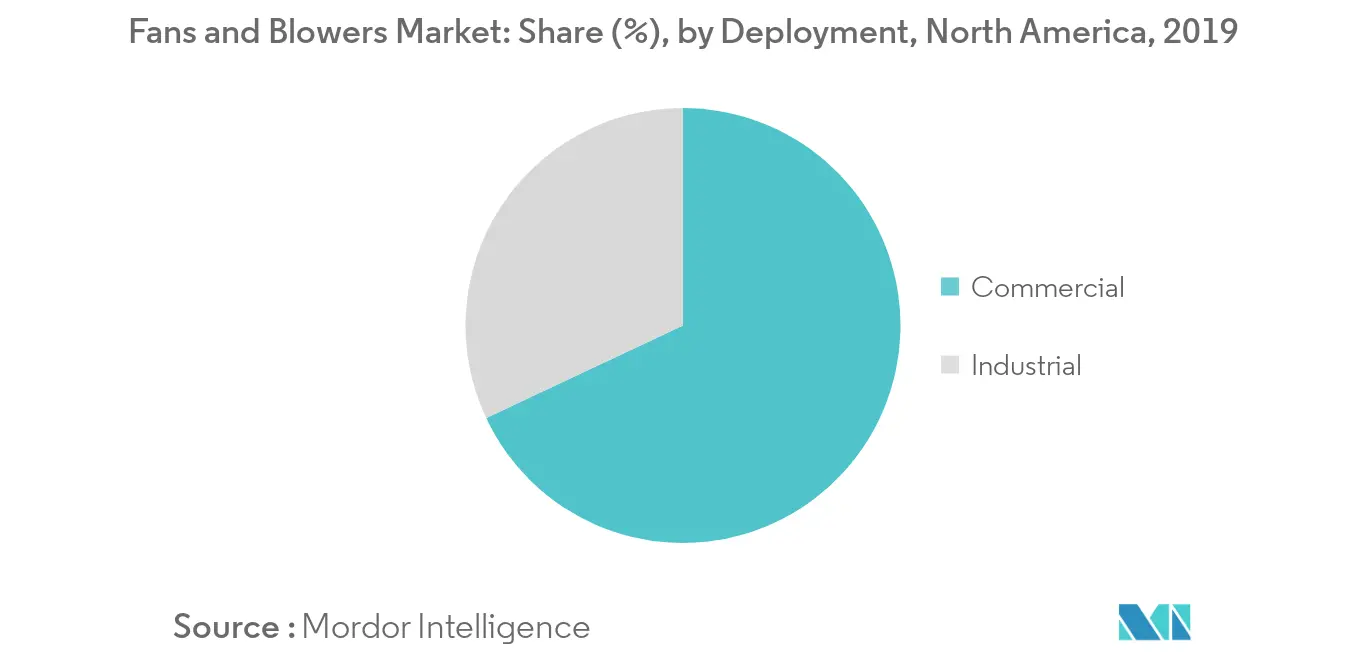
- Se espera que el sector comercial represente el mayor sector de usuarios finales en el mercado de ventiladores y sopladores de América del Norte, debido al aumento de las inversiones privadas y públicas en la construcción de edificios comerciales, especialmente la infraestructura de centros de datos, para los cuales los ventiladores son una parte integral del sistema de enfriamiento requerido en estos edificios comerciales.
- Se espera que una nueva corriente de inversión en la infraestructura de petróleo y gas de México cree una oportunidad significativa para equipos, incluidos ventiladores y sopladores, en los próximos años.
- Se espera que Estados Unidos domine el mercado durante el período de pronóstico debido a la creciente demanda de los sectores comercial e industrial del país.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Ventiladores y Sopladores de América del Norte
Aumento de la Demanda del Sector Comercial
- El sector comercial tiene la mayor participación en el mercado y se espera que continúe su dominio durante el período de pronóstico. Los ventiladores y sopladores, en aplicaciones comerciales, se implementan típicamente para suministrar aire a una presión constante para ventilación, reduciendo la carga en los sistemas HVAC del edificio al reemplazar el aire de compensación y el escape de gases malolientes. Los intercambiadores de calor son los principales usuarios de ventiladores y sopladores en el sector comercial.
- Las cocinas comerciales implementan los ventiladores y sopladores a gran escala para evitar la acumulación de gases cancerígenos dentro del edificio y, por lo tanto, acondicionar el aire interior. El aire se reemplaza continuamente en los interiores del edificio con aire fresco mediante el uso de paletas de curvatura inversa.
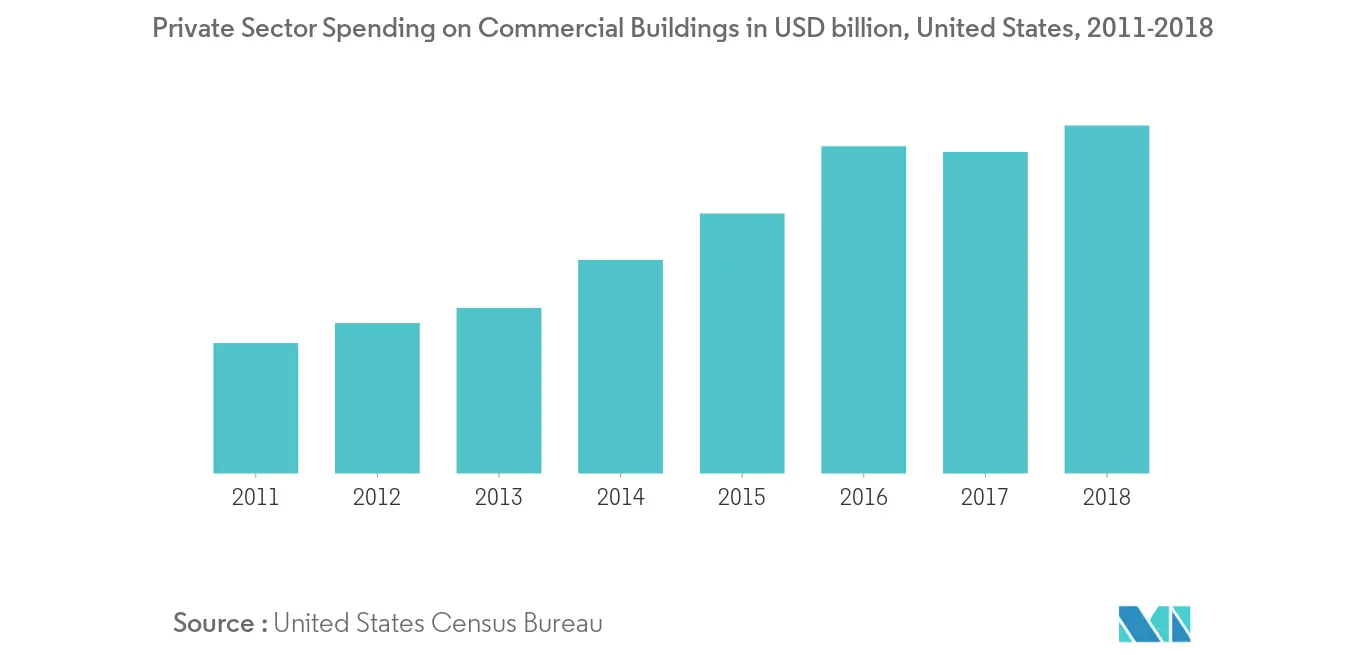
- En Estados Unidos, las inversiones del sector público para la construcción de edificios comerciales aumentaron de manera constante durante 2014-2018, apoyando a su vez el crecimiento del mercado de ventiladores y sopladores.
- Además, la tasa de penetración de internet en América del Norte está muy por encima del promedio mundial. El uso de internet per cápita y, a su vez, el tráfico de datos en la región está creciendo rápidamente. Como resultado, la infraestructura de centros de datos en la región ha estado bajo presión, particularmente en los últimos tres años. Por lo tanto, las inversiones en la construcción de nueva infraestructura de centros de datos, así como en la actualización de los centros de datos existentes, están creciendo a una tasa significativa.
- Para los centros de datos, la infraestructura del sistema de enfriamiento representa la mayor participación en el gasto de capital para la construcción de infraestructura, y los ventiladores son una parte integral de este sistema de enfriamiento. Por lo tanto, se espera que el crecimiento de la industria de centros de datos sea un impulsor importante de la demanda de ventiladores y sopladores en el sector comercial.
Estados Unidos Dominará el Mercado
- Se espera que Estados Unidos domine el mercado en 2019 y se espera que la tendencia continúe su dominio en los próximos años.
- En Estados Unidos, el sector comercial es el mayor sector para la demanda de ventiladores y sopladores. El sector comercial está impulsado por nuevas oficinas corporativas y reubicaciones, un mayor número de almacenes y el gasto en centros de distribución, impulsado por instalaciones obsoletas y necesidades tecnológicas y logísticas. Además, el envejecimiento de la población y la creciente tasa de enfermedades crónicas continúan impulsando la inversión en instalaciones ambulatorias.
- Estos factores han llevado a un mayor gasto en la industria de la construcción y, por lo tanto, a una mayor demanda de bienes y materias primas necesarios para la construcción. Esto se ha traducido en una mayor demanda de sistemas de ventilación en las nuevas infraestructuras.
- En Estados Unidos, el mayor mercado de América del Norte, el gasto del sector privado en edificios comerciales disminuyó tras la crisis de 2008, pero comenzó a recuperarse en 2012. De 2012 a 2018, el gasto del sector privado en edificios comerciales creció a una CAGR de más del 15%. Durante el período de pronóstico, debido al sólido desempeño económico del país, se espera una tendencia similar, impulsando a su vez el mercado de ventiladores y sopladores en el sector comercial.
- En el segmento industrial, el aumento en el sector de la construcción, el creciente enfoque en las plantas de energía de gas natural para reemplazar las antiguas plantas de carbón y la expansión de la infraestructura de petróleo y gas han llevado a una mayor demanda de ventiladores y sopladores, especialmente con motores a prueba de explosiones.
- Estados Unidos genera actualmente 600 zettabytes de nuevos datos cada año. Esto equivale a un 200% más de tráfico del que los centros de datos actuales pueden manejar. Para mantener el ritmo del crecimiento en la generación de datos, la industria de centros de datos necesita construir aproximadamente 4.000 nuevas instalaciones para 2020.
- Se espera que esta próxima infraestructura resulte en una mayor demanda del sistema de ventilación y, por lo tanto, impulse el crecimiento del mercado de ventiladores y sopladores.
Panorama regulatorio
En Estados Unidos, el Departamento de Energía de EE. UU. (DOE) rige los procedimientos de prueba obligatorios para ventiladores y sopladores conforme al 10 CFR Parte 431, Subparte J, con el método de prueba uniforme codificado en el Apéndice A y alineado con AMCA 214-21 para determinar y representar el Índice de Energía del Ventilador (FEI). El DOE finalizó el procedimiento de prueba correspondiente en mayo de 2023, lo que establece la base para que los fabricantes midan y comercialicen las afirmaciones de rendimiento energético en las configuraciones de ventiladores y sopladores cubiertas.
La vía federal de normas mínimas de conservación de energía para ventiladores y sopladores cambió en enero de 2025 cuando el DOE retiró formalmente su propuesta de reglamentación de normas de conservación de energía, publicada originalmente en enero de 2024. Como resultado, la carga regulatoria se concentra actualmente en el cumplimiento del procedimiento de prueba y en representaciones precisas, en lugar de niveles mínimos de eficiencia obligatorios a nivel federal para esta categoría. Cualquier norma nueva requeriría un nuevo proceso de aviso y comentarios conforme a la Ley de Política y Conservación de Energía.
Análisis de la cadena de valor
La cadena de valor de ventiladores y sopladores de América del Norte abarca materias primas y componentes (acero al carbono e inoxidable, aluminio, rodamientos, motores de alta eficiencia y variadores de frecuencia), fabricación y ensamblaje, pruebas y distribución a usuarios finales comerciales e industriales. Fabricantes e integradores de la región, como New York Blower Company, Chicago Blower Corporation, IB International y Fan Equipment Company, respaldan diseños de ingeniería a medida mediante fabricación de chapa metálica, soldadura, balanceo y validación de rendimiento, a menudo vinculados a capacidades de prueba acreditadas utilizadas para la calificación de productos y la aceptación de clientes.
Aguas abajo, las rutas de venta suelen pasar por representantes independientes especializados y canales OEM que atienden a los sectores de generación de energía, petróleo y gas, metales, papel, aguas residuales y ventilación de edificios. Las condiciones recientes de la cadena de suministro han puesto de relieve puntos de estrangulamiento operativo para equipos industriales a medida, incluidos tiempos de entrega más largos durante el segundo trimestre de 2026 atribuidos a retrasos logísticos en los puertos de la costa del Golfo, junto con mayor fricción en torno a componentes controlados y aleaciones especiales. Esto refuerza la importancia del rendimiento nacional, los subconjuntos en stock y el abastecimiento múltiple de motores, variadores y piezas rotativas críticas.
Panorama Competitivo
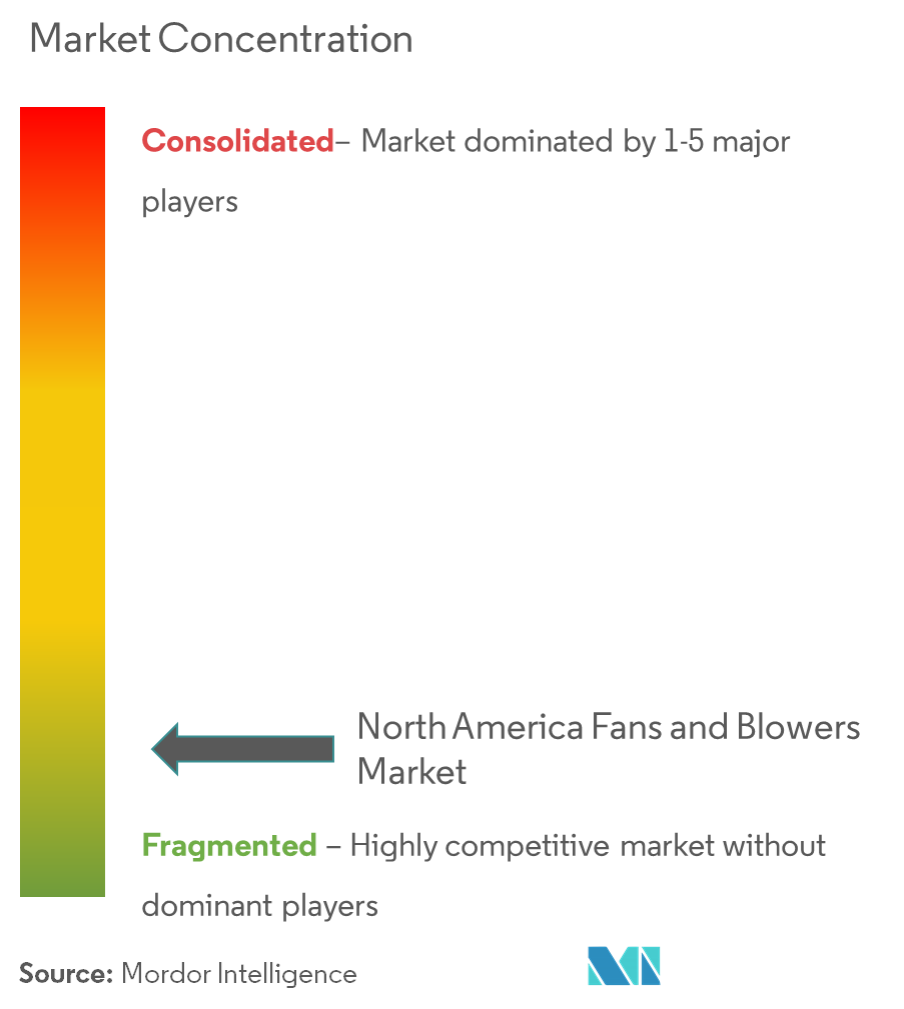
El mercado de ventiladores y sopladores de América del Norte está fragmentado con una gran presencia tanto de actores principales como locales que tienen una participación significativa en el mercado. Algunos de los actores clave en este mercado incluyen Acme Engineering and Manufacturing Corp., Airmaster Fan Company Inc., Continental Blower LLC y Fläkt Woods Group SA.
Líderes de la Industria de Ventiladores y Sopladores de América del Norte
Acme Engineering and Manufacturing Corp.
Airmaster Fan Company Inc.
Continental Blower LLC
Fläkt Woods Group SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en la diferenciación del rendimiento energético y la documentación lista para el cumplimiento normativo. Incluso después del retiro en enero de 2025 de las normas de conservación de energía propuestas por el DOE, los fabricantes estadounidenses siguen operando bajo procedimientos de prueba obligatorios del DOE (10 CFR Parte 431, Subparte J) que exigen una medición y representación coherentes basadas en el FEI. Este entorno favorece las ofertas de productos y servicios que simplifican las pruebas, la selección y la verificación del FEI para usuarios finales y especificadores, en particular en proyectos comerciales de HVAC y ventilación industrial, donde los equipos de adquisiciones comparan cada vez más los costos energéticos y operativos del ciclo de vida en lugar de solo el costo inicial.
Otra oportunidad es el cambio de equipos independientes a soluciones conectadas en implementaciones comerciales e industriales. Los ventiladores y sopladores se están integrando con control de velocidad variable, sensores y analítica para respaldar la gestión energética y el mantenimiento predictivo, en línea con los programas de modernización en instalaciones como centros de datos e industrias de proceso. Dentro del alcance del informe, la demanda impulsada por la construcción comercial y la refrigeración de centros de datos, junto con las mejoras industriales y la inversión en infraestructura de petróleo y gas en México mencionada en el contexto del mercado, crea un espacio en blanco para proveedores que combinan hardware de alta eficiencia con controles, soporte de puesta en marcha y servicio posventa para reducir el tiempo hasta la operación y el tiempo de inactividad no planificado.
Desarrollos recientes del sector
- Junio de 2026: No se identificó, a partir de las fuentes de evidencia proporcionadas, ningún desarrollo a nivel de empresa suficientemente corroborado y dentro del alcance para 2026 entre los principales participantes en ventiladores y sopladores de América del Norte incluidos en el contexto del informe. La cadencia de actualización en los canales públicos disponibles para las empresas referenciadas limita la inclusión defendible de un evento importante de 2026 sin depender de afirmaciones de terceros no verificadas.
- Septiembre de 2025: Airmaster Fan Company completó la instalación de un nuevo sistema de corte por láser en su planta de Clarklake, Michigan, para mejorar la capacidad de producción. La actualización del equipo mejora el rendimiento de fabricación y respalda un tiempo de respuesta más rápido para componentes de ventiladores a medida y de repuesto, lo que puede mejorar la capacidad de respuesta ante pedidos comerciales e industriales.
- Junio de 2025: Acme Engineering and Manufacturing Corp. recibió un incentivo del Programa de Energía Industrial de Oklahoma (OIEP) a través de entidades estatales para invertir en nueva tecnología destinada a mejorar la eficiencia y reducir los cuellos de botella en la producción. La inversión respaldada por el incentivo apoya la competitividad de la fabricación nacional y ayuda a ampliar la capacidad de ventiladores y sopladores suministrados a la demanda regional de ventilación de edificios e industrial.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por ventiladores y sopladores suministrados en América del Norte, contabilizados cuando el equipo se vende para ventilación, movimiento de aire y manejo de aire de proceso industrial en aplicaciones comerciales e industriales.
Exclusiones del alcance: excluimos servicios de posventa, mano de obra de instalación y conductos, filtros y controles independientes cuando se venden por separado de la unidad de ventilador o soplador.
Descripción general de la segmentación
- Tecnología
- Centrífuga
- Axial
- Implementación
- Comercial
- Industrial
- Generación de Energía
- Petróleo y Gas
- Minería, Fabricación y Procesamiento de Metales
- Industria del Cemento
- Otras Implementaciones Industriales
- Geografía
- Estados Unidos
- Canadá
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, identificamos dónde se genera la demanda en América del Norte y cómo se refleja en los datos públicos. Se extraen aportes útiles de las series de manufactura y construcción de la Oficina del Censo de EE. UU., datos industriales de Statistics Canada, indicadores energéticos de la Administración de Información Energética de EE. UU. (EIA) y resultados de la USGS vinculados a la actividad de metales y cemento.
También revisamos normas y referencias relacionadas con la eficiencia, además de señales comerciales y de importación cuando están disponibles, y luego agregamos informes de empresas, presentaciones para inversores y actualizaciones de asociaciones para comprender la combinación de productos y la dirección de los precios. Cuando aparecen vacíos, se utiliza una suscripción de pago a datos financieros e inteligencia empresarial para verificar la exposición de ingresos y las divisiones regionales de los fabricantes relevantes. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, verificar de forma cruzada y aclarar suposiciones.
Entrevistas primarias y encuestas
El trabajo primario se centra en confirmar qué se considera realmente una venta de ventilador o soplador en el mercado, y luego someter a prueba los factores de demanda por uso final, como edificios comerciales e industria pesada. Hablamos con fabricantes, socios de canal, equipos de ingeniería y mantenimiento, y grandes compradores en EE. UU., Canadá y el resto de América del Norte, de modo que los movimientos de precios, los ciclos de reemplazo y el momento de los envíos se comprendan antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 19% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la actividad de construcción comercial y la producción industrial en América del Norte se utilizan para reconstruir el conjunto de demanda de equipos de movimiento de aire, que luego se asigna entre ventiladores y sopladores según la aptitud de aplicación típica. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como rangos de precio de venta promedio muestreados multiplicados por indicadores de envío obtenidos de la retroalimentación del canal, seguidos de consolidaciones de proveedores para las líneas de producto más visibles.
Los principales insumos del modelo incluyen el gasto en construcción no residencial, las tendencias de producción industrial en sectores de alta intensidad energética (como cemento y metales), las adiciones y ciclos de mantenimiento de generación de energía, la cadencia de reemplazo de HVAC y ventilación, y el movimiento observado del precio de venta promedio (ASP) vinculado a los requisitos de materiales y eficiencia de motores. La previsión se realiza mediante análisis de escenarios, donde el caso base se ancla a indicadores macroeconómicos y luego se ajusta utilizando opiniones obtenidas de entrevistas sobre tiempos de entrega, normalización de la cartera de pedidos e intención de gasto de capital. Cuando las divulgaciones de las empresas no separan los ventiladores de los equipos adyacentes, la división se estima utilizando señales de combinación de productos y luego se verifica nuevamente mediante la retroalimentación de distribuidores y usuarios finales.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para detectar y analizar rápidamente cualquier salto inusual. Comparamos los totales modelados con señales independientes, como la dirección del gasto de capital sectorial, el impulso de la construcción y los patrones de importación, y luego revisamos cualquier variación que parezca inconsistente con la realidad de precios o envíos.
Antes de la aprobación final, otro analista revisa los insumos, la lógica de las unidades y las tablas finales de resultados, y se activan llamadas de seguimiento cuando una suposición clave cambia o cuando dos fuentes se contradicen respecto al mismo indicador. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más reciente disponible.
Estimación de Mordor Intelligence del mercado de ventiladores y sopladores de América del Norte en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para ventiladores y sopladores en América del Norte pueden diferir incluso cuando la etiqueta del tema parece la misma, ya que cada editor elige su propio límite de producto, conjunto geográfico y momento del año base. Las diferencias también surgen de cómo se maneja el precio, si el trabajo se inclina más hacia la demanda industrial o el reemplazo comercial, y con qué frecuencia se actualizan las suposiciones.
Las mayores brechas suelen aparecer en torno a qué se agrupa como "sopladores", si los productos solo de ventilación se mezclan con equipos de aire de proceso, y cómo se tratan México y los mercados norteamericanos más pequeños. Algunas estimaciones también aplican una única CAGR a todo el período sin volver a verificar factores como los ciclos de construcción no residencial, la producción de la industria pesada y las mejoras relacionadas con la eficiencia, lo que puede aumentar o disminuir los totales según el escenario elegido.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,58 mil millones de USD (2024) | |
| Consultora global A | 1,58 mil millones de USD (2024) | Utiliza un enfoque centrado únicamente en sopladores que puede subestimar la demanda de ventilación comercial intensiva en ventiladores cuando se trata como equipo de HVAC en lugar de hardware de movimiento de aire. |
| Editorial del sector B | 1,30 mil millones de USD (2024) | Restringe la cobertura a sopladores comerciales y a un conjunto de países más reducido, lo que puede excluir implementaciones industriales, como cemento y metales, donde se adquieren sistemas de aire de proceso de mayor tamaño. |
La tabla muestra una dispersión notable impulsada principalmente por los límites de alcance y no por errores de cálculo, y en el modelo de Mordor Intelligence el mercado se contabiliza tanto en implementaciones comerciales como industriales para todo el conjunto de América del Norte, lo que cambia lo que se incluye en el total de ingresos. Con los factores de demanda y los precios verificados mediante indicadores repetibles, la cifra final se mantiene trazable a un conjunto de demanda claro y puede actualizarse de forma limpia a medida que cambian los ciclos de construcción e industriales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ventiladores y Sopladores de América del Norte?
Se proyecta que el Mercado de Ventiladores y Sopladores de América del Norte registre una CAGR del 4,44% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Ventiladores y Sopladores de América del Norte?
Acme Engineering and Manufacturing Corp., Airmaster Fan Company Inc., Continental Blower LLC y Fläkt Woods Group SA son las principales empresas que operan en el Mercado de Ventiladores y Sopladores de América del Norte.
¿Qué años cubre este Mercado de Ventiladores y Sopladores de América del Norte?
El informe cubre el tamaño histórico del Mercado de Ventiladores y Sopladores de América del Norte para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Ventiladores y Sopladores de América del Norte para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página el:



