
Tamaño y Participación del Mercado de Asientos Automotrices de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 19.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 20.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.79 % |
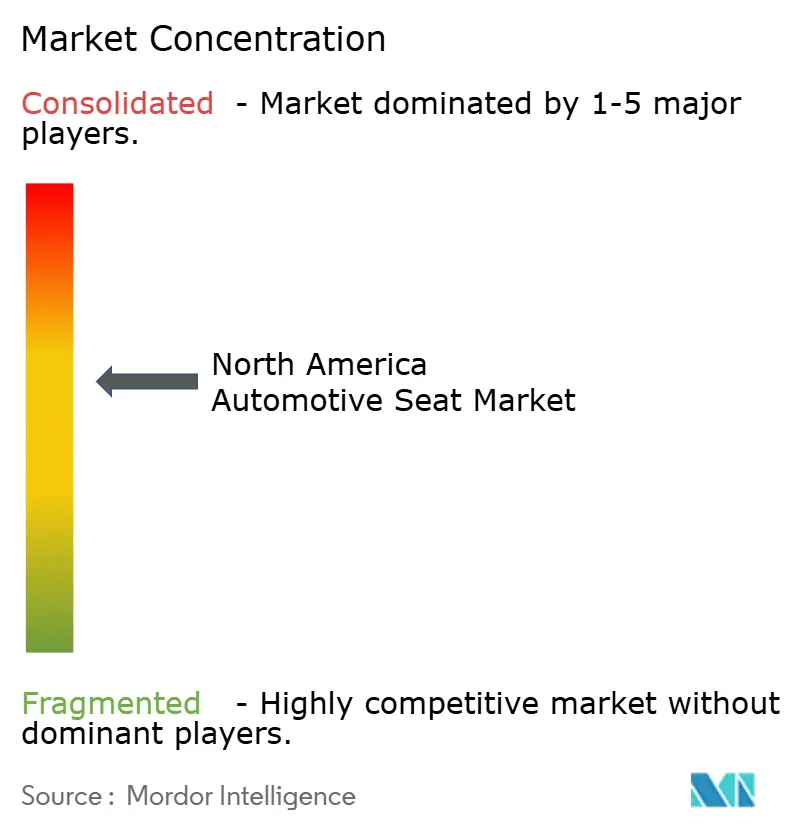
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Asientos Automotrices de América del Norte por Mordor Intelligence
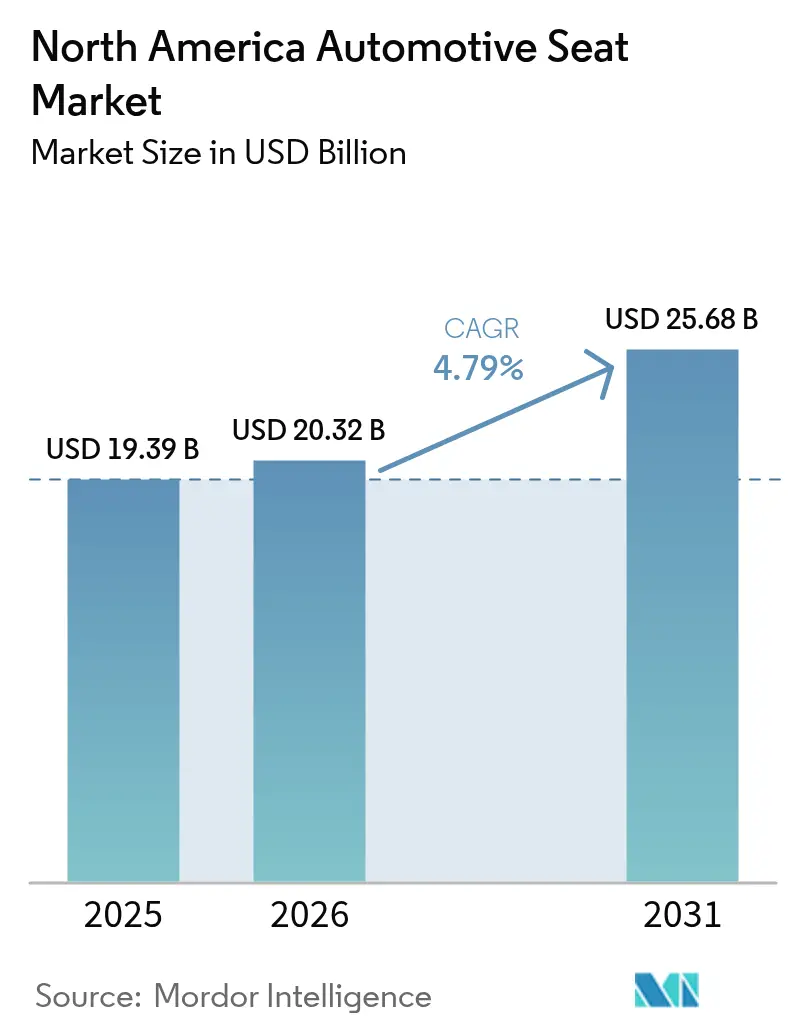
Se espera que el tamaño del mercado de asientos automotrices de América del Norte crezca de USD 19,39 mil millones en 2025 a USD 20,32 mil millones en 2026 y se prevé que alcance USD 25,68 mil millones en 2031 a una CAGR del 4,79% durante el período 2026-2031. La expansión está impulsada por la demanda de SUV y camionetas premium, los mandatos de electrificación que reconfiguran las arquitecturas interiores y las inversiones de los proveedores en producción habilitada por IA que acortan los plazos de entrega. Las funciones avanzadas de confort —ventilación, calefacción y masaje— están migrando desde los modelos de lujo hacia los acabados de gama media, ampliando el conjunto de valor. Al mismo tiempo, las normas del USMCA aceleran la relocalización de subconjuntos, otorgando a los proveedores regionales una ventaja sobre los competidores más distantes. Las persistentes restricciones de semiconductores y el endurecimiento de las regulaciones sobre PFAS moderan el ritmo de adopción de asientos con potencia y estimulan la innovación en mecatrónica ligera y espumas flexibles.
Conclusiones Clave del Informe
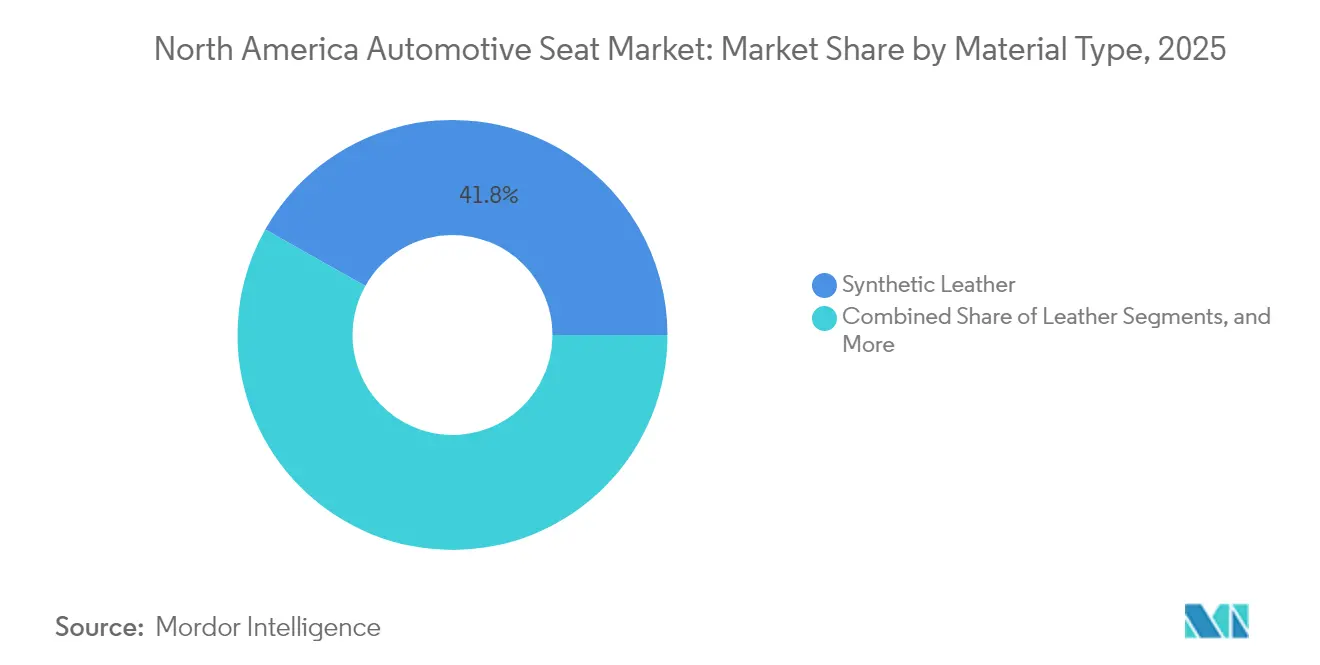
- Por tipo de material, el cuero sintético lideró con el 41,83% de la participación del mercado de asientos automotrices de América del Norte en 2025; el cuero genuino avanza a una CAGR del 7,38% hasta 2031.
- Por tecnología, los asientos estándar representaron el 61,85% del tamaño del mercado de asientos automotrices de América del Norte en 2025, mientras que las variantes de masaje y bienestar se expanden a una CAGR del 6,21% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 73,60% del mercado de asientos automotrices de América del Norte en 2025, aunque los vehículos comerciales ligeros registraron la CAGR más rápida del 6,92% hasta 2031.
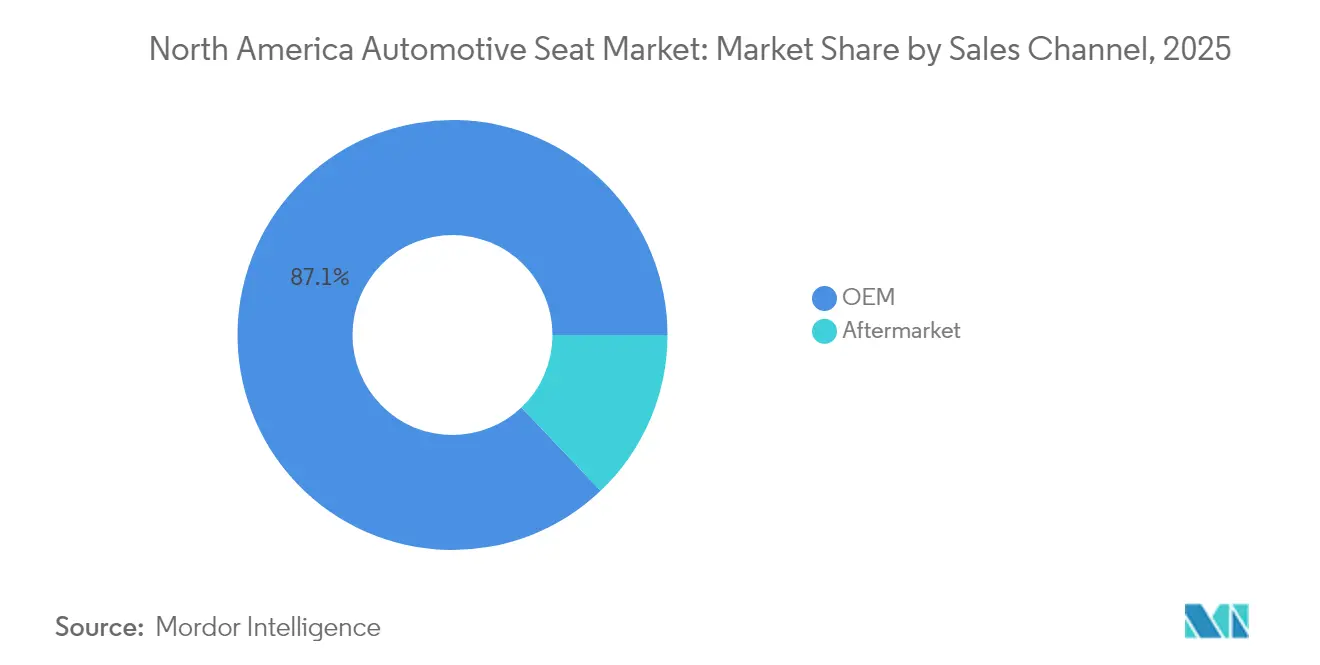
- Por canal de ventas, el equipamiento OEM mantuvo el 87,10% del tamaño del mercado de asientos automotrices de América del Norte en 2025; el mercado de posventa crece a una CAGR del 7,52% hasta 2031.
- Por tren motriz, los modelos de motor de combustión interna aún representaron el 86,55% del mercado de asientos automotrices de América del Norte en 2025, pero los vehículos eléctricos de batería registraron una CAGR del 7,15% hasta 2031.
- Por banda de precio, los acabados de gama media dominaron, con el 51,70% del mercado de asientos automotrices de América del Norte en 2025, mientras que los acabados de lujo crecieron a una CAGR del 6,72% hasta 2031.
- Por país, Estados Unidos controló el 84,90% del tamaño del mercado de asientos automotrices de América del Norte en 2025; México registra la CAGR más rápida del 7,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Asientos Automotrices de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Premium de SUV y Camionetas para Asientos Ventilados | +1.2% | Estados Unidos y Canadá; extensión a lujo en México | Mediano plazo (2-4 años) |
| Funciones de Confort que Migran a Vehículos de Segmento Medio | +0.9% | Mercados principales de América del Norte; premium en México | Mediano plazo (2-4 años) |
| Objetivos de Reducción de Peso de los OEM que Favorecen Materiales Sintéticos y de Base Biológica | +0.8% | Global; adopción temprana en Estados Unidos | Largo plazo (≥ 4 años) |
| USMCA que Impulsa la Relocalización de Subconjuntos de Asientos | +0.7% | Frontera Estados Unidos-México; Canadá secundario | Corto plazo (≤ 2 años) |
| Líneas de Producción de Personalización Masiva Justo a Tiempo Habilitadas por IA | +0.6% | Míchigan, Ontario, Nuevo León | Largo plazo (≥ 4 años) |
| Mandatos Municipales de Vehículos Eléctricos que Impulsan la Demanda de Asientos Ultraligeros | +0.5% | California; expansión al noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Tendencia hacia SUV y Camionetas Premium que Impulsa la Demanda de Asientos con Potencia y Ventilados
Los modelos premium basados en camionetas ahora integran ajuste de 30 posiciones, masaje activo y funciones de control climático que generan valores de transacción más elevados. Los asientos Perfect Position de Lincoln Navigator y el masaje Active Motion de Ford ilustran cómo la innovación en confort reduce la fatiga del conductor[1]"Los Asientos Active Motion Reducen la Fatiga del Conductor,", Ford Media Center, fordmotorcompany.com. Los registros de camionetas de tamaño completo siguen aumentando en toda América del Norte, amplificando las oportunidades de crecimiento del contenido de asientos para los proveedores capaces de ofrecer funciones premium a precios accesibles.
Integración de Funciones Avanzadas de Confort en Vehículos de Segmento Medio
El ComfortMax de Lear, que debutó con GM en el primer trimestre de 2025, calienta o enfría un 40% más rápido con un 50% menos de piezas, demostrando que el diseño modular reduce el costo de la lista de materiales [2]"Lanzamiento del Asiento ComfortMax,", Lear Corporation, lear.com. El acabado FreeForm de Magna, ya especificado para cuatro nuevos modelos de 2025, ofrece alta concavidad y un 50% de contenido reciclado en el panel trasero. Vitesco identifica las arquitecturas de 48V y los arneses de alimentación por Ethernet como habilitadores para funciones de asiento de alta demanda energética sin cableado voluminoso. A medida que los consumidores equiparan el bienestar con la movilidad, las funciones de masaje y térmicas se vuelven necesarias en los vehículos de precio medio.
Objetivos de Reducción de Peso de los OEM que Aceleran la Adopción de Materiales de Asiento Sintéticos y de Base Biológica
La industria de asientos automotrices se está transformando debido a las presiones regulatorias y los objetivos de sostenibilidad. Los respaldos de asiento de fibra de carbono ligeros reducen la masa de los componentes, mientras que las espumas de base biológica de proveedores como Woodbridge escalan materiales ecológicos para uso industrial. Las innovaciones de Covestro y Bcomp, como el poliuretano de bajo carbono y los compuestos a base de lino, reducen las emisiones del ciclo de vida en casi un 50%. Con normas de emisiones más estrictas, los OEM están priorizando la reducción del peso en vacío. Esta urgencia acelera los plazos de investigación y desarrollo a medida que los proveedores de asientos cumplen con estrictos estándares de calidad como IATF 16949. El éxito depende de equilibrar la seguridad en caso de colisión con el cumplimiento ambiental, favoreciendo a las empresas que innovan rápidamente sin comprometer el rendimiento.
Mandatos de Flotas de Vehículos Eléctricos Municipales que Impulsan la Demanda de Asientos Ultraligeros para Vehículos Comerciales
La norma de California para el 50% de compras de flotas de cero emisiones para 2024 y el 100% para 2027 configura un mercado de asientos especializado que valora el ahorro de peso y los materiales sostenibles. El asiento para camión de FORVIA reduce el CO₂ utilizando compuestos NAFILean Vision y tapicería vegana Ecorium [3]"Asientos Compuestos NAFILean Vision,", FORVIA, forvia.com. A medida que los estados del noreste replican los protocolos CARB, las flotas comerciales buscan diseños modulares que soporten operación continua y mantenimiento simplificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Cuero y los Petroquímicos que Infla los Costos de la Lista de Materiales | -0.9% | Global; concentración de lujo en Estados Unidos | Corto plazo (≤ 2 años) |
| Escasez de Semiconductores que Limita la Producción de Asientos con Potencia | -0.7% | América del Norte; suministro centrado en Asia | Mediano plazo (2-4 años) |
| Normas sobre PFAS y COV que Elevan el Gasto en Cumplimiento de Espumas | -0.6% | Estados Unidos; extensión a Canadá | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Calificada y Aumentos Salariales en Plantas Justo a Tiempo | -0.4% | Míchigan, Ontario, norte de México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Cuero y los Petroquímicos que Infla los Costos de la Lista de Materiales
El cuero sintético utiliza poliuretano derivado de materias primas a base de petróleo, vinculando la economía de los asientos a las fluctuaciones del crudo. Los cueros genuinos siguen los ciclos ganaderos y las restricciones ambientales. Los contratos de congelación de precios de los OEM obligan a los proveedores a cubrir o absorber la volatilidad, reduciendo los márgenes. Empresas emergentes como Rheom ofrecen cuero de base biológica para estabilizar los costos de insumos, pero la validación y la escala siguen siendo obstáculos.
Escasez de Semiconductores que Limita la Producción de Asientos con Potencia
Debido a las restricciones de asignación en unidades de control de motores, sensores de posición e imanes de tierras raras, los fabricantes deben cambiar temporalmente a ajustadores manuales. Este cambio reduce la funcionalidad y la comodidad de los asientos con potencia, que constituyen un punto de venta significativo en los vehículos modernos. Además, los acabados premium tienen dificultades para mantener el atractivo en el mercado cuando se excluyen funciones como el masaje o la memoria. Estas exclusiones reducen el valor percibido de las ofertas premium y amenazan los flujos de ingresos, ya que los consumidores pueden optar por acabados inferiores o marcas competidoras con mejores conjuntos de características.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Ganancias Premium dentro del Dominio Sintético
El cuero sintético retuvo la mayor participación del 41,83% del mercado de asientos automotrices de América del Norte en 2025, subrayando su ventaja de costo y su atractivo libre de animales. No obstante, el cuero genuino es el material de mayor crecimiento, registrando una CAGR del 7,38% hasta 2031, ya que los compradores de SUV y camionetas de lujo equiparan la autenticidad con el estatus. Los proveedores cubren la volatilidad probando polímeros de base biológica que cumplen con las métricas de durabilidad sin aditivos PFAS. Las superficies de base vegetal de Rheom ilustran cómo la sostenibilidad y los indicadores premium pueden converger.
Se proyecta que el tamaño del mercado de asientos automotrices de América del Norte vinculado al cuero genuino se expanda al ritmo líder del segmento, alentando a los curtidores a localizar las operaciones de acabado bajo el USMCA. La tela sigue siendo prevalente en automóviles de entrada y camiones vocacionales, mientras que las espumas de poliuretano evolucionan hacia mezclas de bajo contenido de COV para satisfacer las regulaciones de California. Los paneles traseros FreeForm de Magna, que incorporan hasta un 50% de plástico reciclado, destacan cómo la innovación en materiales sustenta la libertad de diseño y el cumplimiento regulatorio.


Por Tipo de Tecnología: Asientos de Bienestar más allá del Lujo
Las unidades manuales estándar mantienen el 61,85% de participación del mercado de asientos automotrices de América del Norte en 2025; los compradores de flotas valoran la simplicidad y el tiempo de actividad. Los asientos de masaje y bienestar registrarán una CAGR del 6,21% hasta 2031, reflejando tendencias demográficas y una mayor conciencia sobre la salud. El módulo ComfortMax de Lear fusiona el control microclimático de respuesta rápida con nodos de masaje, reduciendo el empaque para adaptarse a los vehículos todoterreno de tamaño mediano.
La participación del mercado de asientos automotrices de América del Norte para configuraciones con potencia, calefacción y refrigeración se amplía a medida que proliferan las redes de 48V, permitiendo a los OEM evitar el cableado de calibre pesado. El enfoque de alimentación por Ethernet de Vitesco reduce la masa del arnés, contribuyendo a los objetivos de reducción de peso. A medida que las funciones de bienestar se normalizan, los proveedores de primer nivel pivotan hacia controladores de asiento definidos por software capaces de actualizaciones de funciones de forma inalámbrica, abriendo flujos de ingresos en el mercado de posventa.
Por Tipo de Vehículo: Escala de Pasajeros, Velocidad Comercial
Los automóviles de pasajeros comandaron el 73,60% de participación del mercado de asientos automotrices de América del Norte en 2025, reflejando su dominio de la base instalada de la región incluso cuando los estilos de carrocería de vehículos todoterreno y SUV se expanden dentro de la categoría. El tamaño del mercado de asientos automotrices de América del Norte vinculado a las aplicaciones de pasajeros crece de manera constante porque la diferenciación interior —cojines ventilados, controles digitales— sigue siendo un campo de batalla para los OEM. Las camionetas de tamaño completo, clasificadas bajo vehículos de pasajeros, sesgan aún más el contenido de valor hacia arriba debido a los marcos de gran formato y las altas tasas de adopción de acabados premium. En contraste, los vehículos comerciales pesados y los autobuses de tránsito generan volúmenes absolutos menores pero demandan asientos de alta durabilidad que exigen precios premium.
Los vehículos comerciales ligeros son el líder en velocidad con una CAGR del 6,92% hasta 2031, impulsados por la logística del comercio electrónico, los mandatos municipales de vehículos eléctricos y las empresas emergentes de entrega de última milla. El asiento para camión con CO₂ reducido de FORVIA muestra cómo la electrificación comercial prioriza los marcos ultraligeros y el acceso modular para mantenimiento. A medida que los operadores de entrega valoran el costo total de operación, los cojines de intercambio rápido y los acabados lavables ganan preferencia, alterando la combinación de especificaciones. Los proveedores que adaptan diseños ergonómicos a ciclos de trabajo de múltiples turnos están en posición de capturar márgenes desproporcionados en este subsegmento de rápido movimiento.
Por Canal de Ventas: Control de Fábrica, Potencial en Posventa
El equipamiento OEM capturó el 87,10% de participación del mercado de asientos automotrices de América del Norte en 2025, subrayando la estrecha integración entre los módulos de asiento y las arquitecturas eléctricas de los vehículos. Los fabricantes de automóviles fijan a los proveedores con anticipación, exigiendo entregas justo en secuencia que satisfagan estrictos estándares de trazabilidad y garantía. El acoplamiento hardware-software —perfiles de memoria almacenados en pasarelas centrales— consolida aún más el dominio del canal OEM porque la instalación retroactiva de estas funciones después de la venta rara vez es rentable. No obstante, el envejecimiento del parque vehicular y el apetito del consumidor por mejoras de confort generan un sólido mercado de reemplazo para cubiertas de tapizado, almohadillas de calefacción y kits de espuma.
El mercado de posventa crece más rápido con una CAGR del 7,52% hasta 2031, ya que los propietarios extienden los ciclos de vida de los vehículos y los conductores de la economía colaborativa invierten en confort personal. Las plataformas de comercio electrónico simplifican el descubrimiento y la comparación de referencias, impulsando la transparencia de precios y la penetración de la categoría. Los proveedores de asientos se asocian con cadenas de reparación certificadas para ofrecer insertos de masaje de instalación retroactiva que se conectan mediante alimentación de 12 V, reduciendo la complejidad de instalación. La regulación también impulsa el crecimiento: las auditorías de seguridad de flotas puntúan cada vez más la ergonomía del conductor, lo que lleva a reemplazos de asientos que reducen las reclamaciones por lesiones.
Por Tren Motriz: Escala de Motor de Combustión Interna, Impulso Eléctrico
Los vehículos de combustión interna aún representan el 86,55% de participación del mercado de asientos automotrices de América del Norte en 2025, subrayando la naturaleza gradual de la transición de propulsión. La participación del mercado de asientos automotrices de América del Norte dentro de las plataformas de motor de combustión interna sigue siendo considerable porque los programas de modelos heredados se extienden hasta bien entrada la década de 2030. Los ingenieros de asientos enfatizan marcos ligeros y espumas delgadas para compensar las normas de economía de combustible más estrictas de Estados Unidos, pero el empaque sigue siendo familiar. Los vehículos eléctricos de batería, sin embargo, registran una CAGR líder de clase del 7,15% hasta 2031, ya que la expansión de la infraestructura de carga y los créditos fiscales impulsan la adopción hacia arriba. Los chasis de patín de los vehículos eléctricos liberan volumen interior, permitiendo a los proveedores proponer distribuciones tipo salón con bases giratorias y extensiones tipo otomana.
Las nuevas demandas de gestión térmica acompañan a los vehículos eléctricos de batería: las ineficiencias del sistema de climatización penalizan la autonomía, por lo que los asientos con control climático migran antes en las escalas de acabados. El Asiento Smart Cabin de Yanfeng integra pantallas y entrada de dirección por cable para eliminar los paneles de instrumentos, anticipando las tendencias de consolidación de la cabina. Las variantes híbridas y de pila de combustible quedan rezagadas en crecimiento pero mantienen relevancia en nichos, cada una imponiendo reglas únicas de peso e integración. Los proveedores capaces de arquitecturas modulares que se adaptan entre trenes motrices sin necesidad de reequipamiento obtienen sinergias de programa y menor gasto de capital.
Por Banda de Precio: Volumen de Gama Media, Aceleración de Lujo
Los acabados de gama media poseían el 51,70% de participación del mercado de asientos automotrices de América del Norte en 2025, coincidiendo con la preferencia del comprador norteamericano por vehículos bien equipados que equilibran características y asequibilidad. Los OEM cargan estos modelos con cojines calefactados y reclinación con potencia, asegurando una diferenciación básica. Los indicadores de lujo optimizados en costo —costuras de contraste, apoyos de tacto suave— permiten a los proveedores reutilizar la apariencia premium a un menor costo de lista de materiales. En el otro extremo, los modelos de lujo se aceleran a una CAGR del 6,72% hasta 2031, ya que los hogares adinerados buscan SUV y camionetas premium equipadas con masaje multimodal, reposacabezas con alas y salones traseros reclinables.
El crecimiento del lujo tiene efectos multiplicadores: el cuero genuino recupera participación, los fuelles lumbares recirculantes y la inclinación de eje activo elevan el contenido de actuadores, y la integración de cabina de cristal desplaza las interfaces de control hacia paneles de puertas táctiles. Los segmentos económicos se mantienen estables, atendiendo principalmente nichos de flotas y valor donde la durabilidad supera al confort. La polarización por banda de precio impulsa a los proveedores a desarrollar plataformas escalables: un marco metálico estándar con kits de espuma y acabado actualizables reduce la amortización de herramientas mientras preserva la estética específica de la marca.
Análisis Geográfico
Estados Unidos capturó el 84,90% de participación del mercado de asientos automotrices de América del Norte en 2025, beneficiándose del alto contenido por vehículo del país y las sólidas ventas de camionetas. Míchigan y Kentucky anclan centros de ingeniería que se ubican junto al ensamblaje final de los OEM, consolidando las relaciones con los proveedores. El tamaño del mercado de asientos automotrices de América del Norte, atribuible a la demanda en Estados Unidos, seguirá creciendo, aunque su CAGR queda rezagada respecto a México debido a la saturación.
México registra una brisk CAGR del 7,05% hasta 2031, ya que los OEM chinos y los proveedores de segundo nivel se apresuran a establecer capacidad conforme al USMCA. La instalación de Shanghai Daimay en Ramos Arizpe y tres plantas próximas en Parras de la Fuente ejemplifican esta afluencia. Las mejoras logísticas en Laredo y Otay Mesa agilizan el flujo de conjuntos de asientos hacia las plantas de ensamblaje de Estados Unidos, reduciendo las ventanas de entrega y ampliando la ventaja de costo del país.
Canadá mantiene un volumen estable respaldado por cadenas de suministro integradas y marcos regulatorios paralelos. El impulso de Ontario hacia la fabricación basada en IA se alinea con los incentivos provinciales para la modernización de la automatización, permitiendo a los proveedores de asientos compensar los mayores costos laborales. La armonización transfronteriza de los estándares de seguridad garantiza que las plantas canadienses puedan abastecer las líneas de OEM de Estados Unidos y México con un mínimo esfuerzo de revalidación.
Panorama regulatorio
En Estados Unidos, los asientos automotrices están regulados por la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) a través de las Normas Federales de Seguridad de Vehículos Motorizados (FMVSS) que afectan directamente las estructuras de los asientos y su integración con los sistemas de sujeción, incluyendo FMVSS 207 (sistemas de asientos), FMVSS 208 (protección de ocupantes en caso de choque), FMVSS 209 (conjuntos de cinturones de seguridad) y FMVSS 210 (anclajes de cinturones de seguridad). Estas normas condicionan la validación del diseño (resistencia estática y dinámica, rendimiento de anclajes) y requieren coordinación entre los marcos de los asientos, rieles, airbags y sistemas de cinturones en el momento del lanzamiento del OEM.
El cambio regulatorio en la ventana de 2026 añade complejidad de características y cumplimiento para los proveedores de asientos y guarnición. Las actualizaciones de la NHTSA a la FMVSS 208 introducen nuevos requisitos para los sistemas de aviso de cinturón de seguridad, con requisitos para la fila delantera que deben cumplirse antes del 1 de septiembre de 2026, lo que influye en la integración de la HMI y las arquitecturas de cableado que a menudo se enrutan a través del asiento y la electrónica central. Por separado, la FMVSS 213b se vuelve obligatoria el 5 de diciembre de 2026, elevando los requisitos para la interacción del sistema de retención infantil con los asientos del vehículo y aumentando la importancia de la consistencia geométrica de los asientos, las interfaces de anclaje y la documentación de pruebas en las plataformas norteamericanas.
Análisis de la cadena de valor
La cadena de valor de los asientos automotrices en América del Norte comienza con materiales y componentes anteriores en la cadena, incluyendo acero y aluminio para marcos y rieles, productos químicos de espuma de poliuretano (polioles e isocianatos), guarnición (cuero sintético, tela, cuero) y electrónica (motores, sensores, módulos de control, elementos de calefacción y ventilación). Las materias primas de poliuretano se concentran alrededor de la producción química de la costa del Golfo de EE. UU., lo que crea exposición a interrupciones relacionadas con el clima, mientras que la disponibilidad de electrónica puede limitar la producción de asientos motorizados y de bienestar. Los proveedores de nivel intermedio combinan cada vez más ensamblajes mecánicos con tecnologías de mecatrónica y guarnición para satisfacer la demanda de los OEM de funciones calefactadas, ventiladas y de masaje, mientras gestionan la volatilidad de la lista de materiales.
Los proveedores de nivel uno ensamblan sistemas de asientos completos y entregan justo en secuencia a las plantas de los OEM, operando a menudo dentro de radios logísticos ajustados que favorecen ubicaciones en el Medio Oeste de EE. UU., Ontario y el norte de México. Los flujos transfronterizos vinculados al T-MEC son comunes, con subconjuntos y componentes de guarnición que se mueven entre Estados Unidos, México y Canadá por ventajas de costo y secuenciación. Acciones recientes de proveedores, como la inversión de Lear en fabricación automatizada cerca de la planta GM Orion Assembly y el movimiento de Adient para expandir su capacidad interna de espuma, subrayan un cambio hacia la localización y la integración vertical para estabilizar los tiempos de entrega y reducir el riesgo de proveedor único en un entorno JIT.
Panorama Competitivo
El mercado de asientos automotrices de América del Norte muestra un nivel moderado de concentración. Con su larga trayectoria en la industria, Adient, Lear y FORVIA han asegurado acuerdos de compra globales. Lear integra electrónica, combinando controles de asiento con funciones térmicas y de masaje. Adient se centra en arquitecturas de marco metálico modular adaptables desde vehículos compactos hasta de tamaño completo. FORVIA prioriza la sostenibilidad, introduciendo un asiento para camión que reduce las emisiones de CO₂ de cuna a puerta utilizando estructuras compuestas NAFILean Vision.
Magna International, aprovechando su experiencia en sistemas de cabina, ofrece módulos integrados de asientos, puertas y consola. Actores disruptivos como Daimay de China utilizan fábricas mexicanas para competir en precio y localización frente a los actores establecidos. Además, las empresas emergentes de software especializadas en monitoreo biométrico basado en asientos se han convertido en objetivos de adquisición prioritarios para las empresas de primer nivel que apuntan a servicios centrados en datos. Si bien existen altas barreras de entrada, incluidas las normas IATF 16949 e ISO 14001 y las responsabilidades de garantía de los OEM, los actores de nicho encuentran alivio a medida que las herramientas de diseño impulsadas por IA simplifican los desafíos de prototipado.
Líderes de la Industria de Asientos Automotrices de América del Norte
Adient PLC
Lear Corporation
Toyota Boshoku Corporation
Faurecia SE (FORVIA)
Magna International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La localización y la integración vertical crean una oportunidad clara para los proveedores que puedan asegurar un suministro estable de subcomponentes mientras satisfacen la necesidad de una cadencia de programa más rápida y personalización. La adquisición por parte de Adient en abril de 2026 de la planta de espuma de Romulus, Michigan, a Woodbridge destaca una vía para controlar un insumo crítico y reducir la exposición a la asignación externa de espuma o interrupciones logísticas, además de permitir un ajuste de proceso más preciso para objetivos de bajo VOC y rendimiento. A nivel de ensamblaje, el movimiento de Lear en abril de 2026 para abrir una nueva planta de asientos en Auburn Hills, Michigan (que apoya programas de GM) refuerza la oportunidad para plantas diseñadas en torno a la automatización y la secuenciación justo a tiempo cerca del ensamblaje final.
El crecimiento del contenido continúa desplazándose hacia funciones de confort modulares que pueden escalar de acabados premium a de gama media, respaldado por una adopción demostrable por parte de los OEM. El despliegue de ComfortMax de Lear con GM (que debutó en 2025) proporciona una prueba actual de que la calefacción y refrigeración de respuesta más rápida con menos piezas puede reducir la complejidad y ampliar el ajuste entre marcas. Por separado, la disciplina de abastecimiento impulsada por el T-MEC y las condiciones comerciales cambiantes elevan la oportunidad para las instalaciones de México y EE. UU. que puedan suministrar subconjuntos regionalizados y conformes, particularmente donde los proveedores también puedan ofrecer controladores listos para software, arneses simplificados y módulos reparables que apoyen tanto los canales de OEM como los de reacondicionamiento del mercado de reposición.
Desarrollos recientes del sector
- Abril de 2026: Adient adquirió una planta de espuma para asientos automotrices en Romulus, Michigan, de Woodbridge, expandiendo su huella de fabricación de componentes en Estados Unidos. El movimiento aumenta el control sobre un insumo crítico que puede crear cuellos de botella en la fabricación de asientos y fortalece la capacidad de Adient para apoyar programas localizados y justo a tiempo en toda América del Norte.
- Diciembre de 2025: Toyota Boshoku America abrió una instalación de fabricación inteligente de 354,340 pies cuadrados en Hopkinsville, Kentucky, para producir mecanismos de marco de asiento. La capacidad adicional y el enfoque en automatización respaldan un mayor contenido regional y acortan las líneas de suministro para las estructuras de asientos utilizadas en los programas de vehículos norteamericanos.
- Julio de 2024: La NHTSA emitió una actualización que afecta a las Normas Federales de Seguridad de Vehículos Motorizados para sistemas de asientos bajo la FMVSS 207. La acción refuerza la atención al cumplimiento en el rendimiento de la estructura de los asientos y la documentación, influyendo en las cargas de trabajo de validación y los procesos de control de cambios para los fabricantes de asientos que abastecen vehículos del mercado estadounidense.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los asientos automotrices suministrados para uso en automóviles de pasajeros y vehículos comerciales en toda América del Norte, incluyendo sistemas de asientos y características clave de asientos que se venden para la demanda de OEM y de reemplazo.
Exclusiones de alcance: No incluye otras piezas interiores como tableros, guarnición, alfombras o sistemas de dirección, y también excluye servicios a nivel de vehículo, como la mano de obra de instalación incluida como servicio de concesionario.
Descripción general de la segmentación
- Por Tipo de Material
- Cuero
- Tela
- Cuero Sintético
- Espuma de Poliuretano y Otros
- Por Tipo de Tecnología
- Asientos Estándar (Ajuste Manual)
- Asientos con Potencia
- Asientos Calefactados
- Asientos Ventilados y Refrigerados
- Asientos de Masaje y Bienestar
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados y Autobuses
- Por Canal de Ventas
- Fabricante de Equipos Originales (OEM)
- Posventa (Reemplazo, Instalación Retroactiva y Personalización)
- Por Propulsión
- Motor de Combustión Interna (MCI)
- Vehículo Eléctrico Híbrido (VEH)
- Híbrido Enchufable (PHEV)
- Vehículo Eléctrico de Batería (VEB)
- Vehículo Eléctrico de Pila de Combustible (VEPC)
- Por Banda de Precio (Alineación de Acabados OEM)
- Económico
- Gama Media
- Lujo
- Por País
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el punto de partida del modelo y mantener la narrativa de demanda de América del Norte fundamentada en la actividad observable de vehículos. Nos basamos en indicadores públicos de producción y ventas, flujos comerciales, y normas de seguridad y materiales que influyen directamente en el diseño y costo de los asientos a lo largo del tiempo.
Los tipos de fuentes comunes a los que hicimos referencia incluyen estadísticas gubernamentales de producción y comercio de vehículos (como las series aduaneras de EE. UU. y México), publicaciones de seguridad vial y cumplimiento (como los materiales de la NHTSA), comunicados de asociaciones industriales y de proveedores (como organismos relacionados con la industria automotriz y de asientos), y estudios revisados por pares que discuten la ergonomía de los asientos, la ligereza y los materiales de espuma. También utilizamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa acreditada para rastrear adiciones de capacidad, lanzamientos de plataformas y cambios de contenido por clase de vehículo. Para verificar la presencia de proveedores y el momento de las transacciones, complementamos con bases de datos de pago centradas en finanzas e inteligencia empresarial, señales a nivel de envíos de importación-exportación, y bases de datos de patentes. Estos ejemplos son ilustrativos, y se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que son difíciles de inferir a partir de datos públicos, como la penetración de características, el movimiento de precios y cómo cambian las tasas de adopción de los OEM entre acabados. Hablamos con encuestados a lo largo de la cadena de valor, incluidos proveedores de asientos y componentes, equipos de programas de vehículos y compras, especialistas en materiales, y participantes del canal de mercado de reposición en Estados Unidos, Canadá y México.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | CXOs: 21% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 21% | Gerentes: 45% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la producción y ventas de vehículos ligeros en América del Norte se traducen en un conjunto de demanda de asientos, y luego se convierten en valor utilizando el contenido de asientos por vehículo y un rango práctico de precio de venta promedio por clase de vehículo. Corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como verificaciones frente a las divulgaciones de ingresos de proveedores, precios de programas muestreados y verificaciones de canal para la demanda de reemplazo, y ajustamos los totales cuando la visión de abajo hacia arriba divergía.
Los insumos clave utilizados como impulsores del modelo incluyen la producción de vehículos por país, el cambio de mezcla hacia camiones y SUV frente a automóviles de pasajeros, la penetración de características motorizadas y de confort (por ejemplo, calefacción y ventilación), la mezcla de materiales como tela frente a cuero, y el efecto de los cambios en el cumplimiento de seguridad y químico sobre los costos de espuma y forro. Cuando no se disponía de series de precios directas, derivamos rangos a partir de entrevistas y luego los reconciliamos con indicadores públicamente visibles de inflación y materiales.
Para el pronóstico, se aplicó un análisis de escenarios en torno a la producción de vehículos y las tasas de adopción de características, luego se suavizó con una verificación de series de tiempo para que los movimientos año a año se mantengan realistas. Cuando faltaban señales de abajo hacia arriba para submercados más pequeños, llenamos las brechas utilizando relaciones proxy como la mezcla de vehículos y la adopción de características, y luego revalidamos los valores implícitos durante las llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validan mediante verificaciones cruzadas repetidas para que ninguna fuente de datos individual predomine sobre la cifra final. Comparamos los totales del mercado con indicadores independientes como la producción regional de vehículos, los anuncios de capacidad de los proveedores y el valor implícito de los asientos por vehículo, y luego investigamos las variaciones antes de la aprobación final.
Las anomalías desencadenan una segunda revisión de los supuestos, seguida de un nuevo contacto con las fuentes cuando la brecha se debe a precios, penetración de características o un cambio de mezcla a nivel de país. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como grandes adjudicaciones de programas, aperturas de plantas o reajustes drásticos de producción. Antes de la entrega, revisamos nuevamente las señales públicas más recientes para que la visión del cliente refleje el período más reciente.
Tamaño del mercado de asientos automotrices de América del Norte de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los asientos automotrices de América del Norte no siempre coinciden porque las empresas a menudo contabilizan diferentes conjuntos de demanda, eligen diferentes años base y utilizan diferentes supuestos para la fijación de precios y la penetración de características. El momento de la conversión de divisas y la rapidez con que se actualiza un modelo también pueden mover el valor incluso cuando los volúmenes de unidades parecen similares.
Los asientos y fundas de asientos de reemplazo del mercado de reposición son una fuente frecuente de sobreconteo, y ese elemento se encuentra fuera del alcance de Mordor Intelligence aquí, porque el dimensionamiento está anclado a los sistemas de asientos automotrices vinculados a la producción de vehículos y el ajuste de los OEM, y luego se verifica contra la producción a nivel de país y las tasas de adopción de características.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,39 mil millones de USD (2025) | |
| Consultoría Global A | 20,02 mil millones de USD (2024) | Utiliza un año base y una ventana de estudio diferentes, y el marco establecido combina múltiples casos de escenarios, lo que puede elevar o comprimir el punto medio frente a una visión de caso base único. |
| Editorial de la Industria B | 22,60 mil millones de USD (2026) | Parte de un año estimado posterior y aplica una trayectoria de crecimiento más alta, lo que puede incorporar una progresión más agresiva de características y precios para contenido de asientos avanzado. |
En conjunto, la dispersión se explica principalmente por la selección del año base y cómo se proyectan hacia adelante los precios y el contenido de características a lo largo del tiempo. Al mantener el conjunto de demanda vinculado a la producción de vehículos y luego reverificar el valor implícito por vehículo utilizando entrevistas, la cifra final permanece trazable a variables que pueden revisarse a medida que cambian la producción, la mezcla y la adopción de características de confort.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de asientos automotrices de América del Norte en 2026?
El mercado está valorado en USD 20,32 mil millones en 2026 y está proyectado para alcanzar USD 25,68 mil millones en 2031.
¿Qué material crece más rápido en los asientos automotrices de América del Norte?
El cuero genuino registra la CAGR más alta del 7,38% a medida que los SUV y las camionetas premium prefieren los acabados auténticos.
¿Por qué los asientos de masaje y bienestar están ganando terreno?
Los asientos de bienestar migran a los vehículos de gama media a medida que los proveedores reducen costos y los consumidores priorizan el confort y la salud en trayectos más largos.
¿Cómo influyen los mandatos de vehículos eléctricos en los asientos de vehículos comerciales?
Las normas de electrificación de flotas impulsan la demanda de asientos ultraligeros y sostenibles que compensan la masa de la batería y se alinean con los criterios de adquisición de cero emisiones.
¿Qué papel desempeña el USMCA en las cadenas de suministro de asientos?
La norma de valor regional del 75% del tratado comercial está impulsando a los proveedores a relocalizar la producción en México y Estados Unidos para el cumplimiento arancelario y el ahorro logístico.
Última actualización de la página el:



