
Tamaño y Participación del Mercado de Vidrio Automotriz de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
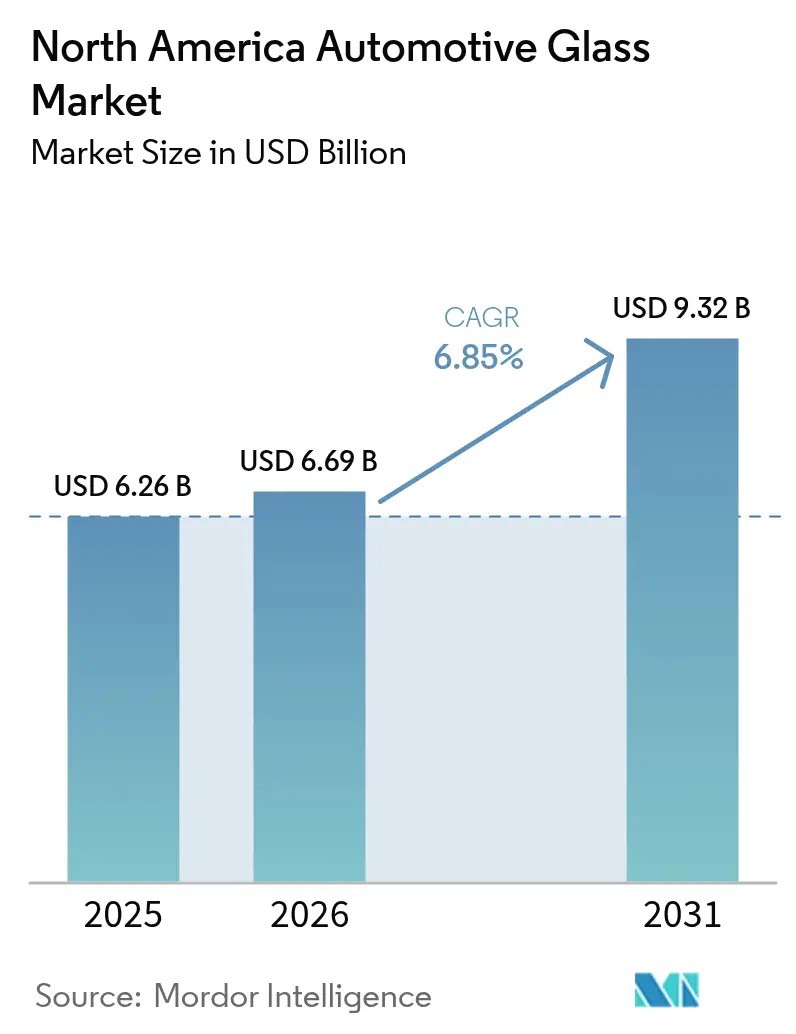
| Tamaño del mercado en el año base (2025) | 6.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.85 % |
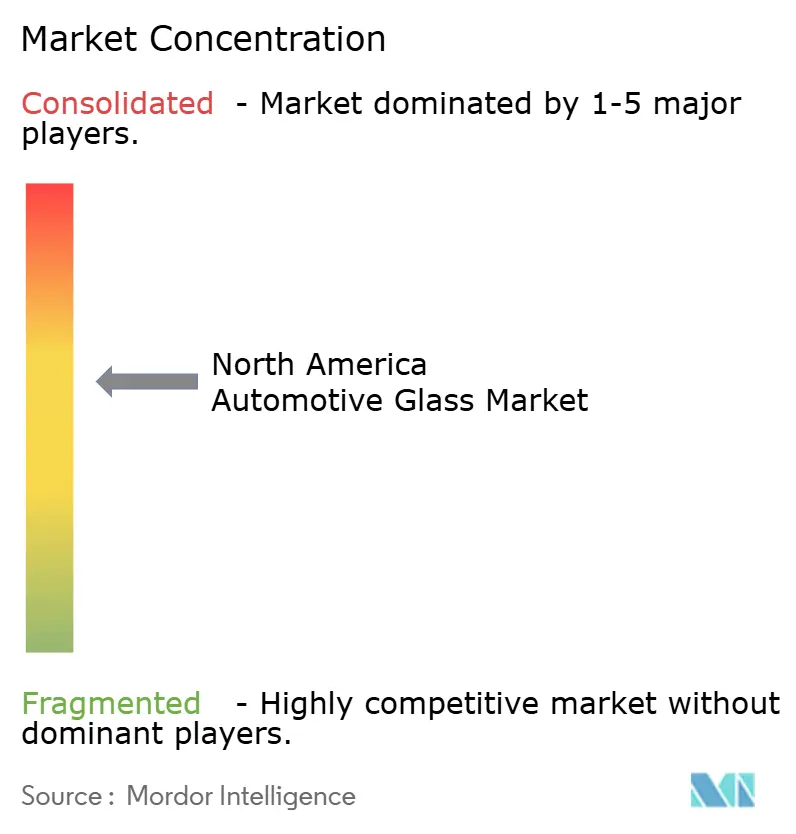
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Automotriz de América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de vidrio automotriz de América del Norte crezca de USD 6,26 mil millones en 2025 a USD 6,69 mil millones en 2026, y se proyecta que alcance USD 9,32 mil millones para 2031 a una CAGR del 6,85% durante el período 2026-2031. La trayectoria refleja un alejamiento del acristalamiento redondeado que cumple con ciclos de reemplazo más exigentes de las Normas Federales de Seguridad de Vehículos Motorizados hacia estándares de seguridad de valor agregado, que respaldan las necesidades térmicas y acústicas de las plataformas eléctricas de batería, y se alinea con las estrategias de relocalización de proveedores de los OEM que limitan el riesgo de suministro de Asia-Pacífico.[1]Administración Nacional de Seguridad del Tráfico en las Carreteras, "Descripción General de las Normas Federales de Seguridad de Vehículos Motorizados," nhtsa.gov La demanda se sostiene por los servicios de recalibración de Sistemas Avanzados de Asistencia al Conductor (ADAS) incluidos en paquetes, que convierten cada reemplazo de parabrisas en un procedimiento técnico y generan nuevos ingresos en el mercado posventa. El acristalamiento laminado conserva la posición más grande, aunque el vidrio inteligente o conmutable gana terreno a medida que las marcas premium incorporan funciones electrocromáticas en sus líneas principales. Las unidades de parabrisas siguen siendo el principal impulsor de volumen, mientras que las innovaciones en techos panorámicos elevan la demanda de techos solares. En general, el mercado de vidrio automotriz de América del Norte se beneficia de los mandatos de electrificación, la armonización regulatoria y una red en expansión de líneas de flotado localizadas que acortan los tiempos de entrega.
Conclusiones Clave del Informe
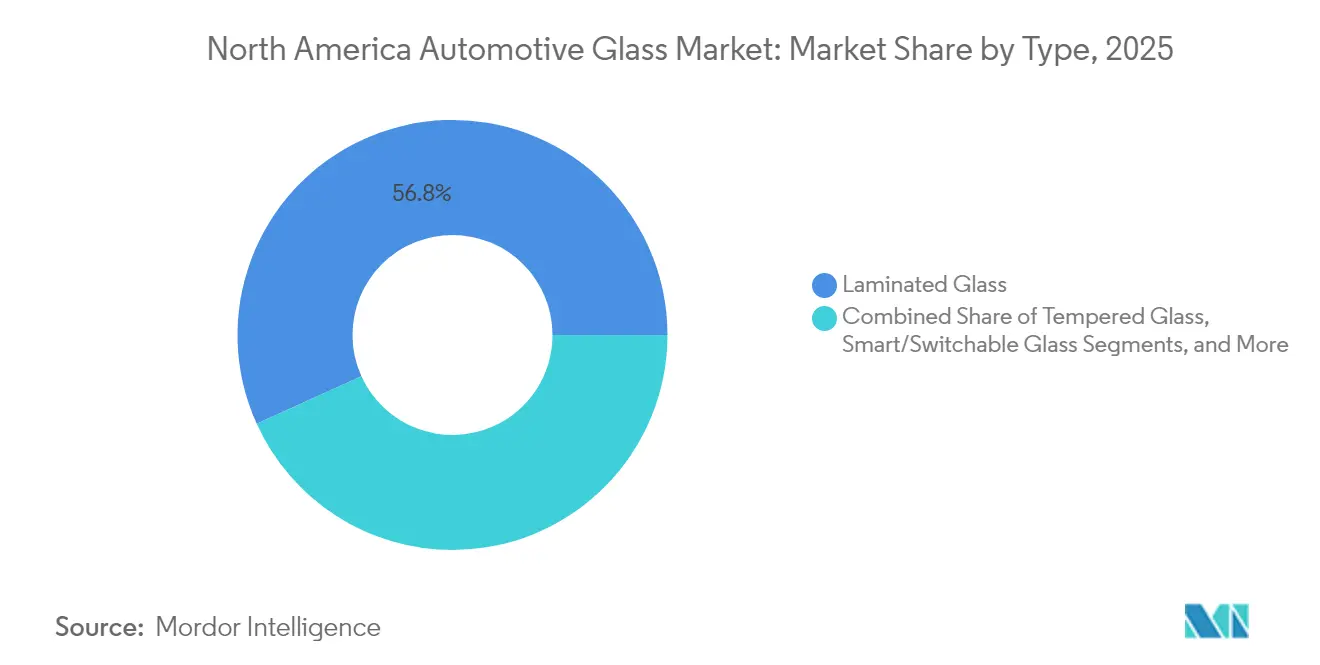
- Por tipo, el acristalamiento laminado representó el 56,78% de la participación del mercado de vidrio automotriz de América del Norte en 2025; el vidrio inteligente/conmutable registra la CAGR más rápida del 8,28% hasta 2031.
- Por aplicación, los parabrisas representaron el 48,10% de la participación del tamaño del mercado de vidrio automotriz de América del Norte en 2025, mientras que las unidades de techo solar y techo panorámico están proyectadas para crecer a una CAGR del 7,62% hasta 2031.
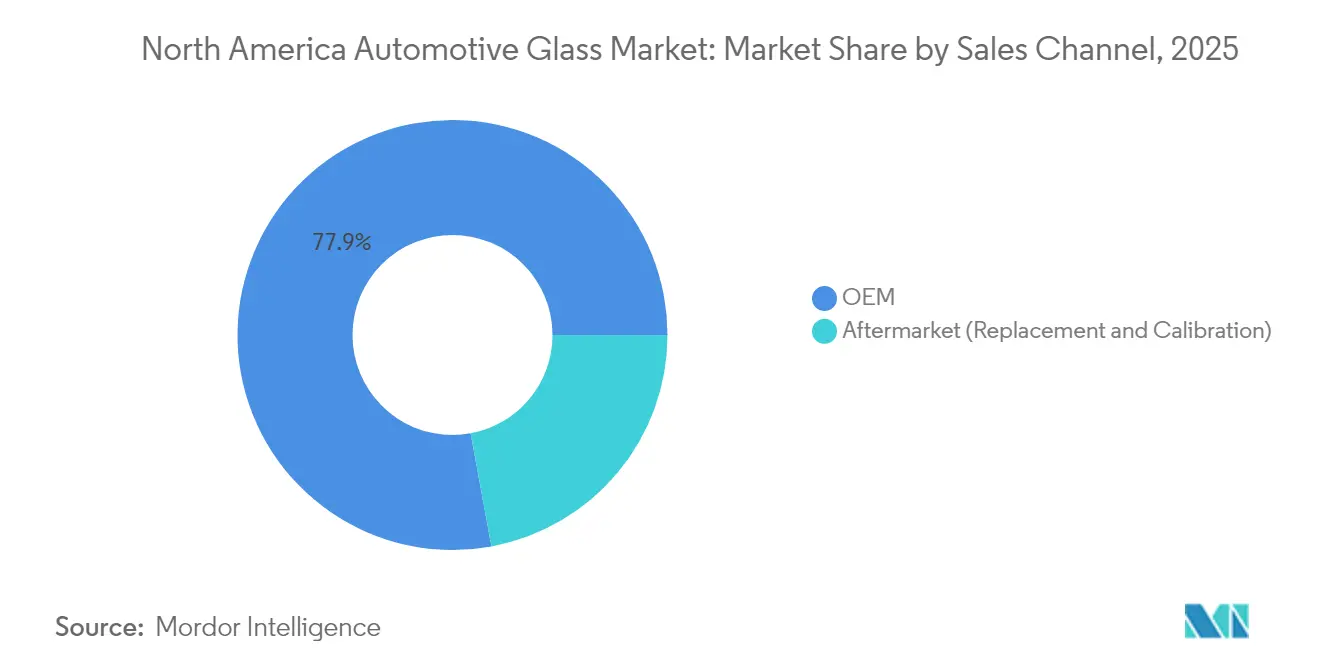
- Por canal de ventas, las instalaciones OEM dominaron con una participación del 77,90% en 2025, aunque el mercado posventa se expande a una CAGR del 8,78% impulsado por las necesidades de recalibración de ADAS.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 64,60% del volumen y se espera que crezcan a una CAGR del 6,98% a medida que la electrificación reconfigura las especificaciones de acristalamiento.
- Por país, Estados Unidos aportó el 74,80% de los ingresos regionales en 2025; Canadá representa el mercado de más rápido crecimiento con una CAGR del 7,34% respaldada por grandes inversiones en vehículos eléctricos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio Automotriz de América del Norte
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Vidrio Inteligente/Conmutable | +1.5% | Segmentos de vehículos premium | Mediano plazo (2-4 años) |
| Servicios de Recalibración de ADAS Incluidos en Paquetes | +1.3% | Canales del mercado posventa | Corto plazo (≤ 2 años) |
| Aumento de la Producción de Vehículos Ligeros | +1.2% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Impulso a la Electrificación para Vidrio Ligero | +1.1% | Centros de fabricación de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Relocalización del Suministro de Vidrio por parte de los OEM | +0.9% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Estrictas Normas FMVSS y de Transporte Canadá | +0.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción rápida de vidrio inteligente/conmutable en acabados premium
Los techos solares electrocromáticos, las ventanillas laterales oscurecibles y las pantallas integradas en el vidrio están pasando de los modelos de lujo a los acabados medios-altos, ya que los OEM buscan diferenciación en el habitáculo. Gentex envía más de 50 millones de dispositivos oscurecibles anualmente, lo que demuestra la madurez de fabricación que reduce las barreras de costo.[2]Gentex Corporation, "Tecnologías de Vidrio Oscurecible," gentex.com Las estructuras electrocromáticas basadas en películas reducen el peso en comparación con la construcción tradicional de celdas vidrio-vidrio, alineando el acristalamiento inteligente con los objetivos de autonomía de los vehículos eléctricos. Las capas digitales adicionales permiten imágenes de visualización frontal y sensores de monitoreo del conductor, lo que permite a los fabricantes combinar seguridad y entretenimiento a bordo. A medida que los organismos reguladores fomentan la tecnología de monitoreo del conductor, la adopción de vidrio inteligente aumenta en paralelo, fortaleciendo el mercado de vidrio automotriz de América del Norte.
Servicios de recalibración de ADAS incluidos en paquetes que impulsan la demanda de reemplazo
Los sistemas basados en cámaras montados en los parabrisas deben recalibrarse después del reemplazo del vidrio, convirtiendo un trabajo antes sencillo en una visita de servicio electrónico. Las aseguradoras ahora exigen procedimientos certificados, elevando el nivel de habilidades requerido para los técnicos y permitiendo que las cadenas que poseen equipos de calibración cobren primas. Las unidades de parabrisas crecen en complejidad facturable, y los módulos de sensores complementarios en las ventanillas laterales también se incorporan a la combinación del mercado posventa. La mayor barrera técnica eleva los ingresos por trabajo y contribuye a sostener el mercado de vidrio automotriz de América del Norte más allá del crecimiento natural del parque vehicular.
Aumento de la producción de vehículos ligeros en América del Norte
La producción se está estabilizando cerca de 15,8 millones de unidades anuales hasta 2030, revirtiendo la volatilidad anterior relacionada con el comercio. Se prevé que los modelos eléctricos de batería representen el 44,4% de la producción regional para 2029, frente al 7,2% en 2023, mientras que las variantes de combustión interna caerán por debajo de un tercio de la producción. El paso hacia las plataformas eléctricas requiere ensamblajes laminados más delgados que mejoran la gestión térmica y reducen la resistencia aerodinámica. Los corredores de fabricación concentrados en el llamado corredor automotriz crean escala para entregas justo a tiempo, lo que ancla aún más el mercado de vidrio automotriz de América del Norte a la producción doméstica. Aunque los aranceles aún generan incertidumbre en la planificación, los mandatos de electrificación garantizan un largo horizonte para la demanda de acristalamiento avanzado.
Impulso a la electrificación que favorece el acristalamiento laminado ligero
Cada kilogramo eliminado de un vehículo eléctrico se traduce en mayor autonomía utilizable, lo que lleva a los OEM a sustituir las ventanillas laterales templadas por alternativas laminadas delgadas que conservan la resistencia al tiempo que reducen la masa. El ejemplo de la capa intermedia Evoca de Eastman ilustra cómo el rendimiento acústico, solar y de impacto puede combinarse en un solo laminado orientado a ventanas laterales de vehículos eléctricos de batería. Los recubrimientos de control solar reducen las cargas del sistema de climatización que agotan las baterías, y las capas acústicas compensan la ausencia de ruido del motor. Los proveedores capaces de co-extruir capas intermedias multifuncionales capturan un crecimiento desproporcionado a medida que el mercado de vidrio automotriz de América del Norte se orienta hacia diseños específicos para vehículos eléctricos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de la Ceniza de Soda y las Capas Intermedias | -0.9% | Global hacia América del Norte | Corto plazo (≤ 2 años) |
| Alto Costo Incremental del Vidrio Inteligente | -0.7% | Segmentos premium | Mediano plazo (2-4 años) |
| Restricciones de Capacidad en Líneas de Flotado de Bajo Contenido de Hierro | -0.6% | Instalaciones en América del Norte | Mediano plazo (2-4 años) |
| Preferencia de las Aseguradoras por Vidrio de Bajo Costo | -0.5% | Mercado posventa de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de la ceniza de soda, el PVB y las capas intermedias de EVA
Sekisui Chemical elevó los precios del PVB entre un 6% y un 15% a finales de 2024, citando la inflación en energía y logística.[3]Sekisui Chemical Co. Ltd., "Revisión de Precios de Capa Intermedia de PVB," sekisuichemical.com La adquisición por parte de Sisecam de los activos de ceniza de soda de Ciner Group en Estados Unidos concentra la oferta en un momento en que la demanda crece hacia 83 millones de toneladas para 2030. La limitada disponibilidad de minas naturales de ceniza de soda y un pequeño grupo de productores globales de PVB otorgan poder de fijación de precios a los proveedores de materias primas, comprimiendo los márgenes del flotado y obligando a los procesadores a cubrirse o integrarse verticalmente. Los aumentos repentinos de costos erosionan la rentabilidad en todo el mercado de vidrio automotriz de América del Norte cuando los traslados de precios se retrasan.
Alto costo incremental de soluciones de vidrio inteligente y recubierto
Los paquetes electrocromáticos y de control solar exigen primas de precio que superan la disposición a pagar del mercado general fuera de los segmentos de lujo. Aunque los ensamblajes basados en películas son más económicos que los dispositivos de vacío anteriores, un techo panorámico equipado con capas oscurecibles puede añadir miles de USD a una hoja de configuración, lo que ralentiza las tasas de penetración en los acabados sensibles al costo. Los proveedores deben subsidiar los programas iniciales o agrupar el vidrio con paquetes de características rentables para alcanzar escala. Hasta que la economía unitaria mejore, el mercado de vidrio automotriz de América del Norte verá una adopción desigual del vidrio inteligente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La innovación en vidrio inteligente impulsa la transformación del segmento premium
El acristalamiento laminado generó el 56,78% de los ingresos de 2025 en el mercado de vidrio automotriz de América del Norte, anclado por su papel indispensable en los parabrisas y el uso creciente de ventanillas laterales laminadas para seguridad y confort acústico. El vidrio inteligente o conmutable lidera el crecimiento con una CAGR del 8,28% a medida que los techos solares electrocromáticos migran hacia líneas de vehículos más amplias. Los paneles templados, antes dominantes por razones de costo, están siendo desplazados lentamente en áreas no críticas a medida que los fabricantes buscan ahorros de masa y mayor rendimiento térmico. Los segmentos de vidrio recubierto se expanden en paralelo, impulsados por programas de vehículos eléctricos que demandan baja ganancia de calor solar para proteger la autonomía de la batería.
La innovación continua sustenta el impulso del segmento. El enfoque basado en películas de Gentex reduce el espesor al tiempo que permite una gran libertad geométrica para los módulos de techo. La tecnología de pantalla integrada fusiona el control del deslumbramiento con el sistema de entretenimiento a bordo, abriendo nuevos segmentos de ingresos para los fabricantes de vidrio. Las construcciones laminadas ahora incorporan múltiples capas intermedias —acústicas, solares y estructurales— demostrando cómo una sola pieza puede satisfacer la seguridad, el confort y la eficiencia energética. A medida que aumenta la complejidad tecnológica, los proveedores con capacidades en química, recubrimientos y electrónica consolidan su posición en el mercado de vidrio automotriz de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La innovación en techos solares acelera la adopción de características premium
Los parabrisas conservaron una participación del 48,10% en el mercado de vidrio automotriz de América del Norte en 2025, respaldados por su instalación obligatoria y estrictas regulaciones de impacto. Sin embargo, los módulos de techo solar y techo panorámico registran la CAGR más rápida del 7,62% hasta 2031, ya que los techos panorámicos se convierten en un elemento de diseño predominante. Los paneles de techo laminados integran oscurecimiento electrocromático, filtración UV y rejillas de calefacción, mejorando la experiencia del habitáculo sin añadir persianas opacas.
Las ventanillas laterales hacen la transición de formatos templados a laminados en los acabados más altos, proporcionando resistencia al robo y habitáculos más silenciosos —atributos muy valorados en los vehículos eléctricos casi silenciosos. Los lunetos traseros se mantienen estables en volumen, aunque ven evolucionar funciones inteligentes incrementales como antenas integradas y líneas de desempañado. El vidrio de espejo exterior migra hacia espejos electrónicos basados en cámaras, reconfigurando la pila de hardware pero siguiendo dependiendo de sustratos pulidos con precisión. Las aperturas más grandes y los recubrimientos multifuncionales elevan el nivel de ingeniería y refuerzan la dependencia de los OEM de socios de acristalamiento experimentados dentro del mercado de vidrio automotriz de América del Norte.
Por Canal de Ventas: La complejidad del mercado posventa impulsa las primas de servicio
Las instalaciones OEM representaron el 77,90% de la demanda unitaria en 2025, resultado natural de que cada vehículo nuevo necesita vidrio de fábrica. Aun así, la CAGR del 8,78% del mercado posventa supera el crecimiento OEM porque la calibración de ADAS convierte los reemplazos en procedimientos de alto valor. Los equipos de calibración, los tableros de objetivo y las suscripciones de software crean elevados requisitos de capital, orientando el volumen hacia cadenas con presencia nacional y alianzas con aseguradoras.
Los paquetes de servicio especializados combinan el reemplazo del parabrisas, la recalibración de la cámara y, en ocasiones, la alineación de ruedas, lo que refleja la interdependencia de los sistemas de seguridad modernos. Los talleres independientes deben invertir o retirarse, acelerando la consolidación. Al mismo tiempo, los instaladores móviles habilitados por el comercio electrónico prosperan gracias a la conveniencia, pero aún deben subcontratar la calibración a centros autorizados. El paso del vidrio como producto básico al servicio integrado explica por qué el mercado de vidrio automotriz de América del Norte registra mayores ingresos promedio por trabajo que hace una década.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: La electrificación de automóviles de pasajeros impulsa la innovación en vidrio
Los automóviles de pasajeros capturaron el 64,60% de la participación de 2025 y se proyecta que avancen a una CAGR del 6,98%, impulsados por la rápida electrificación de sedanes, hatchbacks y SUV. El apetito del segmento de pasajeros por techos panorámicos y vidrio oscurecible eleva el valor por vehículo. Los modelos de tipo SUV, en particular, destinan más superficie del techo al vidrio, beneficiando a los proveedores capaces de laminar paneles grandes y curvados.
Las furgonetas comerciales ligeras se benefician de la electrificación de flotas y del crecimiento de la entrega de última milla, lo que demanda recubrimientos térmicos que moderen el calor del habitáculo durante las paradas frecuentes. Los camiones medianos y pesados siguen las actualizaciones regulatorias que exigen ventanas laterales laminadas para la integridad en caso de vuelco. En todos los estilos de carrocería, las plataformas de vehículos eléctricos imponen nuevas restricciones en masa y comportamiento térmico, lo que lleva a los OEM a especificar laminados avanzados con recubrimientos multifuncionales. Estos cambios alimentan una demanda constante en el mercado de vidrio automotriz de América del Norte durante los próximos cinco años.
Análisis Geográfico
Estados Unidos ancla el mercado de vidrio automotriz de América del Norte con el 74,80% de los ingresos en 2025. La producción doméstica se mantiene estable en aproximadamente 15,8 millones de vehículos ligeros por año, mientras que el rigor regulatorio bajo la norma FMVSS 205 fomenta actualizaciones continuas de productos. La proliferación de ADAS, las altas tasas de adopción de techos solares y las sólidas redes del mercado posventa permiten la adopción de acristalamiento premium. Las líneas de flotado de EE. UU. también gozan de la preferencia de Compra Americana para las adquisiciones de flotas federales, lo que las convierte en la fuente preferida para los OEM que desean evitar la posible exposición arancelaria.
Canadá registra la expansión más rápida con una CAGR del 7,34% hasta 2031. Los grandes compromisos con los vehículos eléctricos —la construcción de la cadena de valor de CAD 15 mil millones de Honda y la planta de baterías de CAD 7 mil millones de Volkswagen— elevarán la demanda local de vidrio en parabrisas, módulos de techo y ventanillas laterales preparadas para sensores. La alineación casi espejo de Transporte Canadá con las normas FMVSS reduce los costos de pruebas duplicadas, lo que permite a los proveedores calificar piezas una sola vez para ventas en ambos países. Los incentivos provinciales para vehículos de cero emisiones aceleran aún más los lanzamientos de modelos, profundizando el crecimiento del mercado de vidrio automotriz de América del Norte en Canadá.
México completa la región como base de producción competitiva en costos dentro del marco del USMCA. Aunque sus ventas domésticas son menores, las líneas de ensamblaje orientadas a la exportación requieren un suministro sincronizado de acristalamiento. Los bajos costos laborales atraen líneas adicionales de laminado y luneto trasero, y la proximidad a los centros de distribución de EE. UU. reduce los tiempos de envío. A medida que los OEM diversifican las cadenas de suministro, México sigue siendo parte integral de la columna vertebral operativa del mercado de vidrio automotriz de América del Norte.
Panorama regulatorio
En Estados Unidos, el acristalamiento automotriz se regula principalmente bajo la Norma Federal de Seguridad de Vehículos Motorizados (FMVSS) N.° 205 (49 CFR 571.205), administrada por la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA). Los fabricantes de acristalamiento y los fabricantes de vehículos autocertifican el cumplimiento bajo 49 U.S.C. 30115, manteniendo los requisitos de desempeño, marcado y trazabilidad como elementos centrales del abastecimiento de OEM y la calidad de reemplazo del mercado de repuestos.
En junio de 2026, la NHTSA emitió una norma final que elimina las disposiciones obsoletas de la FMVSS N.° 205(a) aplicables a equipos de acristalamiento y vehículos fabricados antes de finales de 2006, lo que simplifica el conjunto de normas utilizado en los programas actuales. En Canadá, Transport Canada supervisa el cumplimiento a través de la Motor Vehicle Safety Act y las Motor Vehicle Safety Regulations. La Norma Canadiense de Seguridad de Vehículos Motorizados (CMVSS) 205 incorpora los requisitos de ANSI/SAE Z26.1-1996 y permite ciertas alternativas mediante referencias a la reglamentación de la ONU, lo que respalda la calificación transfronteriza de piezas para proveedores que atienden ambos mercados.
Análisis de la cadena de valor
La cadena de valor comienza en el segmento inicial con carbonato de sodio y otros materiales de lote, la producción de vidrio flotado (incluido el vidrio de bajo contenido de hierro donde se requiere para aplicaciones de control solar y techos premium), e interlaminados como PVB/EVA que permiten el acristalamiento de seguridad laminado. El procesamiento intermedio incluye corte, curvado/templado, laminación, recubrimiento (control solar/infrarrojo), impresión e integración de funciones como antenas, rejillas de calefacción y bandas de fritado compatibles con sensores, donde la diferenciación aumenta para especificaciones térmicas y acústicas orientadas a vehículos eléctricos.
En el segmento final, los programas de OEM se abastecen a través de redes justo a tiempo que favorecen la presencia regional y la proximidad a los corredores de ensamblaje en Estados Unidos, Canadá y México. Los canales de mercado de repuestos añaden capas de servicio como la recalibración de ADAS vinculada al reemplazo del parabrisas. La cadena está determinada por la concentración de fabricación regional entre actores como Fuyao Glass, Vitro Autoglass, AGC Automotive Americas y Pilkington North America, junto con redes de distribución e instalación que se están consolidando mediante la expansión de su presencia, por ejemplo, PGW Auto Glass añadiendo ubicaciones en Canadá mediante adquisición. El riesgo de interrupción en un solo sitio sigue siendo una limitación práctica en una presencia concentrada, por lo que los OEM y los proveedores de vidrio mantienen rutas de contingencia, doble abastecimiento y reservas de inventario localizadas para piezas de alto volumen.
Panorama Competitivo
El mercado de vidrio automotriz de América del Norte exhibe una concentración moderada. AGC Inc., Saint-Gobain Sekurit, Fuyao Glass y NSG Group controlan colectivamente la mayoría del volumen OEM, aprovechando su escala global y los hornos de flotado locales. Los especialistas en tecnología como Gentex se enfocan en nichos de vidrio inteligente, suministrando módulos electrocromáticos que generan márgenes premium.
La expansión de capacidad subraya la intención estratégica. La ampliación de USD 400 millones de Fuyao en Illinois, anunciada en marzo de 2025, añade 280.000 toneladas de producción de flotado, apoyando tanto a clientes OEM como del mercado posventa. La adquisición por parte de Gentex de los activos automotrices de VOXX International, completada en abril de 2025, amplía sus capacidades de módulos de techo y pantallas integradas en el vehículo, posicionándola para combinar vidrio, electrónica y software en ofertas integradas. AGC y Saint-Gobain invierten fuertemente en líneas de vidrio de control solar y bajo contenido de hierro para capturar la demanda de vehículos eléctricos.
La competencia evoluciona en dos ejes: liderazgo en costos en paneles básicos y liderazgo tecnológico en laminados multifuncionales. Los proveedores de productos básicos persiguen rendimiento y eficiencia, mientras que los líderes tecnológicos compiten por integrar pantallas, antenas y elementos calefactores. Las adquisiciones de los OEM valoran cada vez más la experiencia en integración de sistemas, favoreciendo a los proveedores que pueden certificar la compatibilidad con ADAS y proporcionar datos para plataformas digitales de salud vehicular. Esta carrera de características define la trayectoria del mercado de vidrio automotriz de América del Norte.
Líderes de la Industria de Vidrio Automotriz de América del Norte
AGC Inc.
Saint-Gobain Sekurit
Fuyao Glass Industry Group Co., Ltd.
Vitro S.A.B. de C.V.
Gentex Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en la intersección entre los parabrisas avanzados y las funciones de cabina definida por software, ya que los proveedores y socios de nivel uno industrializan el acristalamiento con capacidad de pantalla. La alianza QuadAlliance de febrero de 2026, que involucra a Saint-Gobain Sekurit, ZEISS, tesa y Hyundai Mobis para acelerar la producción en masa de pantallas holográficas en parabrisas, destaca el impulso activo hacia parabrisas de valor añadido, creando un espacio en blanco para los fabricantes de vidrio que puedan combinar laminación, calidad óptica y soporte de integración para funciones de ADAS y pantalla integrada en el vidrio.
La optimización de la presencia de fabricación y las decisiones de capacidad localizada también están afectando la selección de proveedores en toda América del Norte. El plan de cierre anunciado en julio de 2026 por Carlex Glass America para su planta en Vonore, Tennessee, combinado con la consolidación en su instalación de Nashville, apunta hacia un cambio a sitios menos numerosos pero más capaces. Esto favorece a los proveedores capaces de sostener plazos de entrega estables, fabricación avanzada y logística coordinada para piezas frágiles de alto volumen. En paralelo, están comenzando a aparecer pruebas de concepto de producción en serie para techos inteligentes, incluido el reporte de Gauzy sobre las primeras entregas a clientes del Cadillac CELESTIQ con vidrio inteligente SPD en 2025. Esto refuerza una vía para módulos de techo inteligente/conmutable más allá de construcciones de exhibición, siempre que los proveedores puedan cumplir con los objetivos de calidad, escala y costo de nivel automotriz.
Desarrollos recientes del sector
- Julio de 2026: Carlex Glass America anunció planes para cerrar su planta de fabricación en Vonore, Tennessee, con operaciones programadas para cesar a finales de septiembre de 2026 y un impacto reportado de aproximadamente 325 empleados. El movimiento consolida la producción en la presencia de la empresa en Nashville, ajustando la base de suministro regional y aumentando el valor estratégico de los sitios de fabricación norteamericanos de alta capacidad para la continuidad de OEM y del mercado de repuestos.
- Mayo de 2026: Fuyao Glass anunció una propuesta de expansión importante para su instalación en Mt. Zion, Illinois, describiendo dos nuevas líneas de producción, incluida una línea de vidrio automotriz junto con una línea de vidrio solar, y un posible aumento en la producción diaria si se completa. La propuesta destaca la continua relocalización de capacidad de flotado y fabricación en Estados Unidos, mientras también indica cómo los proveedores están diversificándose entre mercados finales dentro del mismo flujo de fusión y procesamiento posterior.
- Septiembre de 2024: PGW Auto Glass adquirió PH Vitres d'Autos, añadiendo 22 ubicaciones en Canadá. La presencia ampliada refuerza el alcance de distribución y la capacidad de instalación en un mercado donde el trabajo de reemplazo incluye cada vez más procedimientos relacionados con ADAS, respaldando un mayor contenido de servicio por trabajo de parabrisas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por el vidrio automotriz suministrado e instalado en vehículos utilizados en América del Norte, incluida la demanda de OEM y de reemplazo vinculada a vehículos en circulación.
Exclusiones de alcance: excluimos los usos de vidrio plano no automotriz y las piezas de vidrio accesorias, como el vidrio de espejos, a menos que se vendan como parte de un panel o módulo de acristalamiento automotriz.
Descripción general de la segmentación
- Por Tipo
- Vidrio Laminado
- Vidrio Templado
- Vidrio Recubierto y de Control Solar
- Vidrio Inteligente/Conmutable
- Por Aplicación
- Parabrisas
- Ventanilla Lateral
- Luneto Trasero
- Techo Solar/Techo Panorámico
- Espejos Retrovisores y Exteriores
- Por Canal de Ventas
- OEM
- Posventa (Reemplazo y Calibración)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Hatchback
- Sedán
- Vehículo Utilitario Deportivo
- Vehículo Multiusos
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Automóviles de Pasajeros
- Por País
- Estados Unidos
- Canadá
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el conjunto de demanda utilizando señales públicas de vehículos y comercio, luego alineamos esa visión con información de suministro específica del vidrio. Nuestras fuentes incluyen publicaciones y conjuntos de datos como la Oficina de Estadísticas de Transporte de EE. UU., datos de la Comisión de Comercio Internacional de EE. UU., normas de seguridad y avisos de defectos de la NHTSA, tablas de vehículos y manufactura de Statistics Canada, y publicaciones de producción de vehículos del INEGI de México. Para los patrones de reparación y reemplazo, también consultamos publicaciones de seguros y seguridad vial, junto con artículos técnicos en revistas que describen el desempeño del acristalamiento laminado y templado.
Después de construir la base del lado de la demanda, el modelo se verifica frente a informes de empresas, presentaciones a inversionistas y cobertura de prensa confiable sobre adiciones de capacidad, medidas de precios y adopción de tecnología como el acristalamiento acústico y de control solar. Cuando están disponibles, se utilizan fuentes de suscripción de pago para datos financieros de empresas y bases de datos de patentes, principalmente para confirmar cambios en la combinación de productos y el momento de introducción de nuevas funciones de acristalamiento. La lista de investigación documental no es exhaustiva, y también consultamos otras fuentes públicas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
Validamos los supuestos mediante entrevistas y encuestas breves con participantes a lo largo de la cadena de valor, incluidos procesadores de vidrio, distribuidores orientados a OEM, instaladores y responsables de decisiones de posventa. Para el alcance de América del Norte, mantenemos una cobertura equilibrada entre Estados Unidos, Canadá y México, de modo que se puedan captar las diferencias en el parque vehicular, las tasas de reemplazo y los precios, para luego convertirlas en entradas de modelo consistentes.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento y pronóstico del mercado
La lógica central de dimensionamiento utiliza un modelo descendente que reconstruye la demanda a partir de la población de vehículos y el ciclo de reparación, y luego la convierte en valor utilizando el contenido de vidrio típico por vehículo y bandas de precios por tipo de panel. Para mantener totales realistas, corroboramos esto con verificaciones ascendentes selectivas, incluida la agregación de ingresos muestreados de proveedores por país y la validación de precios promedio de venta mediante verificaciones de canal para parabrisas y ventanas laterales.
Las entradas clave que moldean el modelo incluyen la producción y las matriculaciones de vehículos ligeros, el parque vehicular en circulación, la incidencia de choques y reemplazos (incluidas roturas relacionadas con el clima), la penetración del acristalamiento laminado más allá de los parabrisas, y el cambio en la combinación hacia el vidrio de techo panorámico y los parabrisas listos para ADAS. También rastreamos los flujos comerciales de vidrio de seguridad laminado y templado y las adiciones conocidas de capacidad o líneas, lo que ayuda a explicar el ajuste o la relajación del suministro y el movimiento de precios resultante.
Para el pronóstico, se utiliza un análisis de escenarios de modo que el crecimiento esté vinculado a las perspectivas de producción de vehículos, el envejecimiento del parque y la penetración de funciones de acristalamiento avanzadas, y luego se ajusta con opiniones de expertos sobre la transferencia de precios y la normalización del ciclo de reparación. Donde faltan datos ascendentes para pequeños instaladores locales o actividad fragmentada del mercado de repuestos, la brecha se maneja utilizando proporciones calibradas vinculadas al parque y a la intensidad de reemplazo por país.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican cruzadamente frente a señales independientes, incluidas las tendencias de importación de vidrio de seguridad, las fluctuaciones en la producción de vehículos y los rangos implícitos de vidrio por vehículo, que deberían permanecer estables con el tiempo. Los valores atípicos se marcan para revisión, y cualquier variación grande se reelabora revisando los supuestos y, cuando es necesario, volviendo a contactar a los participantes del mercado para confirmar qué cambió.
Antes de la aprobación final, el trabajo se revisa en etapas para que la lógica de cálculo, las unidades y el tratamiento de la moneda se mantengan consistentes entre años y países. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes shocks de precios, cambios regulatorios que afectan el acristalamiento o grandes anuncios de capacidad. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de vidrio automotriz de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el vidrio automotriz en América del Norte pueden parecer muy diferentes entre sí, incluso cuando parecen cubrir la misma categoría, porque el alcance y la construcción de precios suelen diferir. En la práctica, las brechas generalmente provienen de qué se considera acristalamiento automotriz, si se agregan servicios de posventa y cómo se normaliza el precio a nivel de país al año base.
Algunas cifras publicadas incluyen la fabricación de vidrio plano en un sentido más amplio o servicios genéricos de vidrio automotriz sin separar los paneles de acristalamiento vehicular de artículos adyacentes. En Mordor Intelligence, el valor se contabiliza en torno al acristalamiento automotriz utilizado en parabrisas, ventanas y vidrio de techo cuando forma parte del panel o módulo, y los totales se mantienen alineados con el parque vehicular y la intensidad de reemplazo en Estados Unidos, Canadá y México.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,26 mil millones de USD (2025) | |
| Revista Sectorial A | 5,20 mil millones de USD (2023) | A menudo se reporta como una instantánea rápida de valor actual utilizando desgloses limitados por país, y puede tratar el vidrio de techo y el acristalamiento inteligente como complementos opcionales sin modelar la penetración y la evolución de precios. |
| Editorial de Datos Sectoriales B | 7,70 mil millones de USD (2026) | A veces se acerca más a una visión de ingresos de fabricación para Estados Unidos, que puede incluir producción no vehicular y transferencias entre empresas, y puede no netear los flujos transfronterizos dentro de América del Norte. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y la forma en que los precios y volúmenes se vinculan al conjunto de demanda. Cuando el modelo se ancla al parque vehicular, la cadencia de reemplazo y la penetración de funciones de acristalamiento, el tamaño de mercado resultante se vuelve más fácil de auditar y de reproducir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vidrio automotriz de América del Norte en 2026?
El mercado está valorado en USD 6,69 mil millones en 2026.
¿Qué tipo de vidrio crece más rápido en este mercado?
El vidrio inteligente/conmutable lidera con una CAGR del 8,28% hasta 2031.
¿Por qué el segmento del mercado posventa se expande más rápido que las ventas OEM?
Los vehículos equipados con ADAS requieren una calibración precisa después del reemplazo del vidrio, impulsando la demanda de servicios en el mercado posventa y generando una CAGR del 8,78%.
¿Qué país muestra la tasa de crecimiento más alta en América del Norte?
Canadá registra el crecimiento más rápido, avanzando a una CAGR del 7,34% debido a las grandes inversiones en vehículos eléctricos.
Última actualización de la página el:



