
Tamaño y participación del mercado de enfriamiento de centros de datos de Nueva Zelanda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
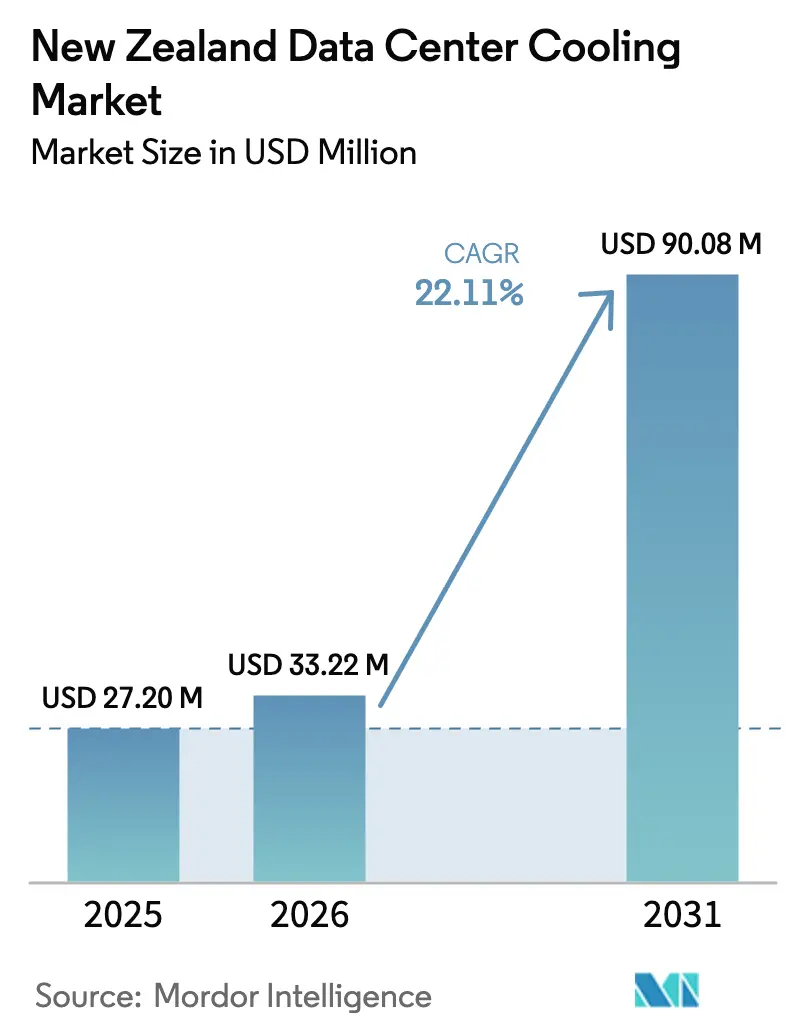
| Tamaño del mercado en el año base (2025) | 27.2 Millones de dólares |
| Tamaño del Mercado (2026) | 33.22 Millones de dólares |
| Tamaño del Mercado (2031) | 90.08 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.11 % |
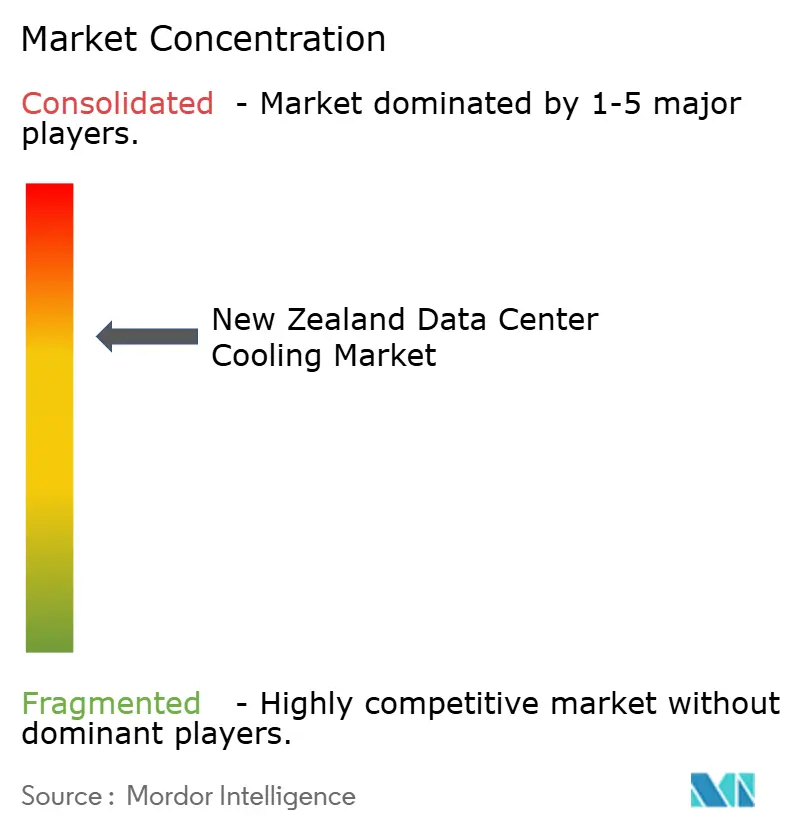
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de enfriamiento de centros de datos de Nueva Zelanda por Mordor Intelligence
El tamaño del mercado de enfriamiento de centros de datos de Nueva Zelanda en 2026 se estima en USD 33,22 millones, creciendo desde el valor de 2025 de USD 27,2 millones con proyecciones para 2031 que muestran USD 90,08 millones, creciendo a una CAGR del 22,11% durante el período 2026-2031. El crecimiento está impulsado por el gasto de capital hiperescala de Microsoft, Amazon Web Services (AWS) y otros grandes proveedores globales de nube, cada uno de los cuales prioriza operaciones neutras en carbono que requieren sistemas de gestión térmica de alta eficiencia. El enfriamiento basado en líquido gana impulso a medida que las cargas de trabajo de inteligencia artificial y aprendizaje automático de alta densidad elevan la potencia por rack por encima de 40 kW, nivel en el que el enfriamiento por aire se vuelve económicamente impracticable. La combinación de electricidad renovable del 87% y el clima templado del país refuerzan la economía de las técnicas de enfriamiento libre, mejorando la efectividad del uso de energía (PUE) y respaldando los compromisos corporativos de cero emisiones netas. Los proyectos de actualización de la red eléctrica por parte de Transpower y los incentivos regionales en Southland y Canterbury están ampliando la capacidad para nuevas construcciones, aunque Auckland aún enfrenta cuellos de botella de conexión a corto plazo. Los proveedores globales de equipos compiten en innovación de enfriamiento líquido, servicios y asociaciones locales para mitigar la escasez de mano de obra y la inflación en la cadena de suministro que amenazan los márgenes.
Conclusiones clave del informe
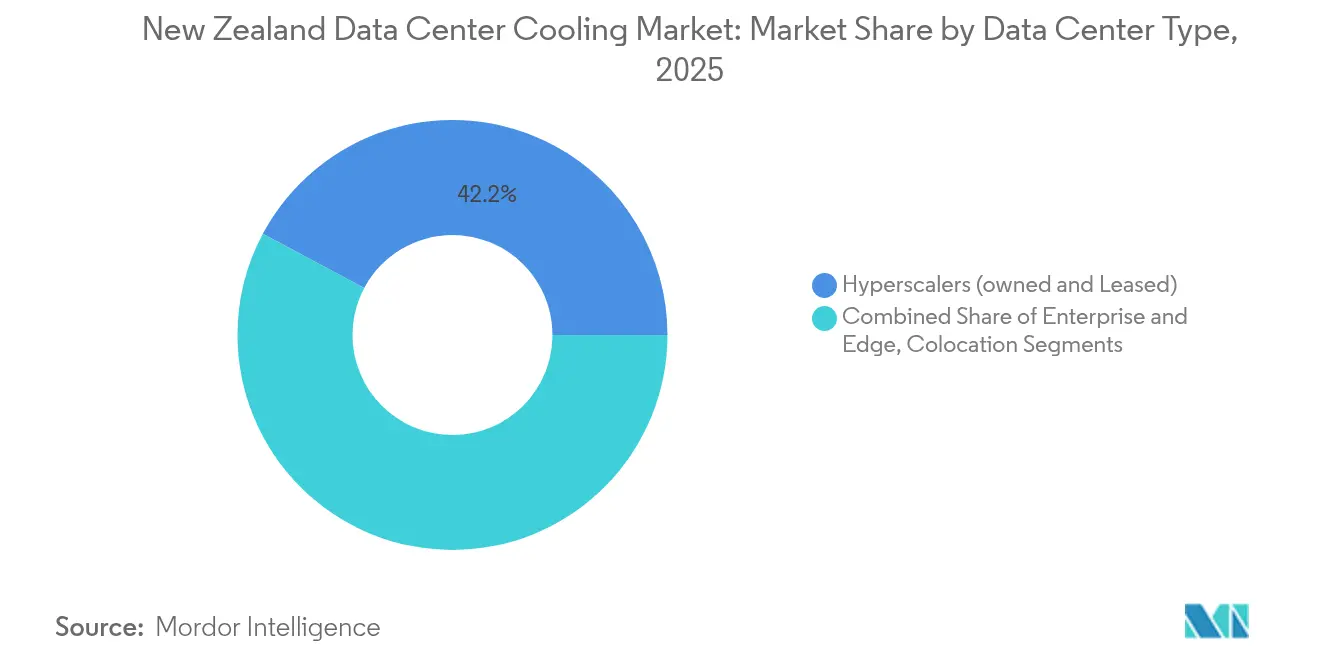
- Por tipo de centro de datos, las instalaciones hiperescala lideraron con el 42,20% de la participación del mercado de enfriamiento de centros de datos de Nueva Zelanda en 2025 y se proyecta que se expandirán a una CAGR del 24,60% hasta 2031.
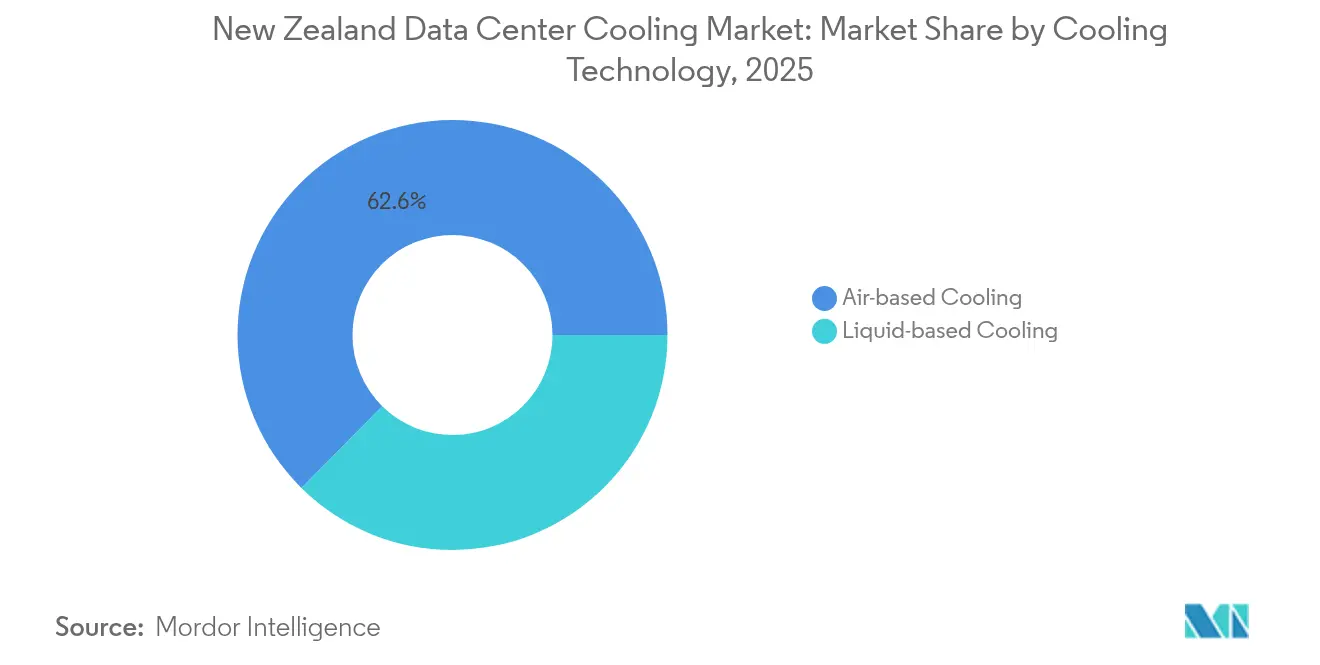
- Por tecnología de enfriamiento, las soluciones basadas en aire retuvieron el 62,60% de la participación en ingresos en 2025, mientras que los sistemas de enfriamiento líquido avanzan a una CAGR del 23,65% hasta 2031.
- Por clasificación de nivel, las instalaciones de Nivel 3 representaron el 65,30% de los ingresos en 2025; el Nivel 4 es la categoría de más rápido crecimiento con una CAGR del 23,90% hasta 2031.
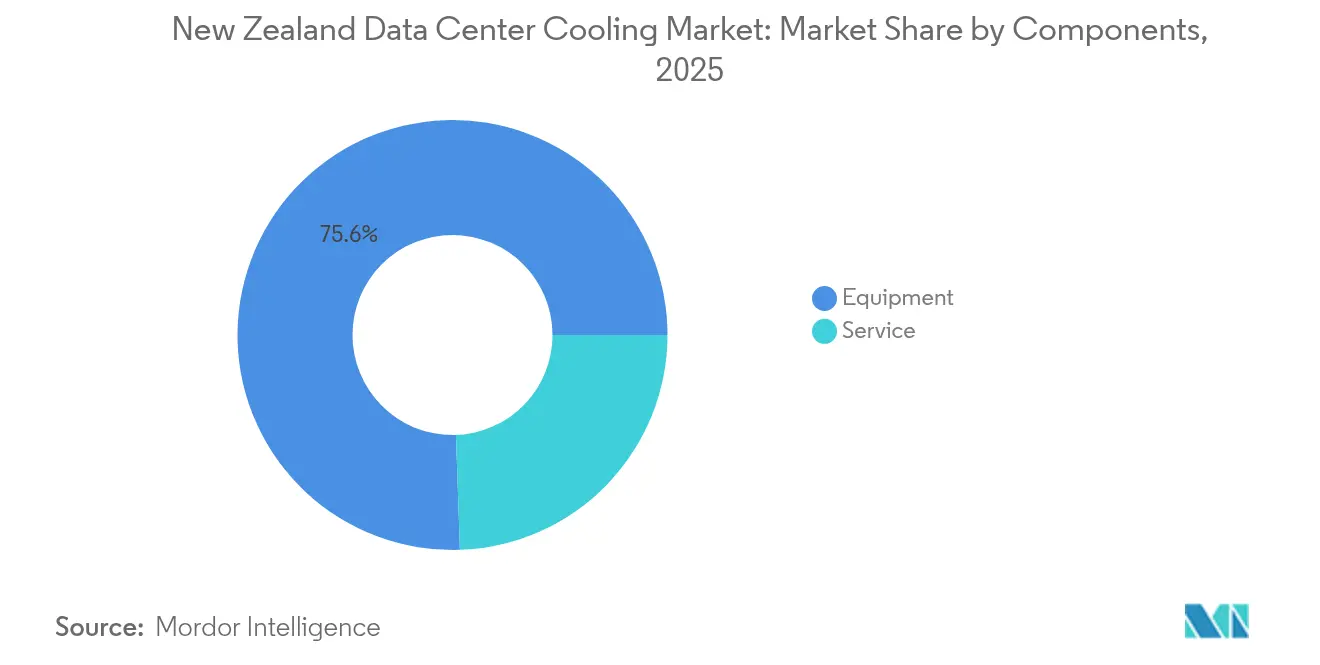
- Por componente, los equipos contribuyeron con el 75,55% de los ingresos en 2025, mientras que se prevé que el segmento de servicios aumente a una CAGR del 22,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de enfriamiento de centros de datos de Nueva Zelanda
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de las inversiones hiperescala en centros de datos por parte de los grandes proveedores globales de nube | +6.8% | Nacional, con foco en Auckland y Wellington | Mediano plazo (2-4 años) |
| Clima ambiente favorable que habilita diseños de enfriamiento libre | +4.2% | Nacional, más pronunciado en la Isla Sur | Largo plazo (≥ 4 años) |
| Impulso hacia las energías renovables y mandatos corporativos de cero emisiones netas | +3.9% | Nacional | Largo plazo (≥ 4 años) |
| Cargas de trabajo de alta densidad de inteligencia artificial y aprendizaje automático que elevan el flujo de calor por rack | +5.1% | Nacional, hiperescala y empresarial | Corto plazo (≤ 2 años) |
| Programa de incentivos gubernamental "Nube Verde" | +2.3% | Southland y Canterbury | Mediano plazo (2-4 años) |
| Proyectos piloto de enfriamiento de distrito geotérmico cerca de Taupō | +1.5% | Centro de la Isla Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las inversiones hiperescala en centros de datos por parte de los grandes proveedores globales de nube
Microsoft está construyendo la primera región de nube neutra en carbono del país y planea abastecerse de energía 100% renovable para todas sus operaciones locales. AWS comprometió USD 7.500 millones durante 15 años, aunque las normas sobre aguas pluviales de Auckland han retrasado parte de su calendario de proyectos. Los diseños hiperescala adoptan enfriamiento líquido directo al chip que logra consistentemente un PUE por debajo de 1,3, en comparación con 1,8-2,0 de los sitios empresariales heredados.[1]Data Center Dynamics, "Microsoft debuts direct-to-chip cooling in NZ," datacenterdynamics.comEl gasto concentrado reduce los costos unitarios de los equipos, acelera la localización de la cadena de suministro y posiciona el mercado de enfriamiento de centros de datos de Nueva Zelanda como un hub regional de nube que extiende servicios hacia Australia y el Pacífico.
Cargas de trabajo de alta densidad de inteligencia artificial y aprendizaje automático que elevan el flujo de calor por rack
Los servidores de inteligencia artificial disipan ahora más de 40 kW por rack, cinco veces más que los despliegues empresariales convencionales, lo que impulsa la adopción obligatoria de enfriamiento líquido cuando el flujo de calor supera los 50 W/cm². Las soluciones directas al chip reducen la energía de enfriamiento hasta en un 80% y permiten ganancias de 10 veces en la densidad de racks, lo que posibilita clústeres de investigación avanzada como la asociación Universidad de Otago–Datagrid para computación científica neutra en carbono.[2]Semiconductor Engineering, "Cooling challenges at 40kW racks," semiconductorengineering.com La demanda de cómputo de alta densidad refuerza el papel de liderazgo tecnológico del mercado de enfriamiento de centros de datos de Nueva Zelanda.
Clima ambiente favorable que habilita diseños de enfriamiento libre
Las temperaturas exteriores por debajo de 18 °C prevalecen el 60-70% del año en las principales ciudades, lo que permite que los economizadores de lado aire descarguen los enfriadores mecánicos durante períodos prolongados. La instalación de North Shore de Spark demuestra ganancias de COP de hasta el 120% al aprovechar el flujo de aire natural y la economización del lado del agua.[3]W.media, "Spark aprovecha la refrigeración ambiental", w.media Los sitios más fríos de la Isla Sur mejoran aún más la economía del enfriamiento líquido, reduciendo la energía de las bombas y mejorando los ciclos de rechazo de calor que benefician los despliegues de alta densidad. Estas ventajas climáticas anclan la competitividad a largo plazo del mercado de enfriamiento de centros de datos de Nueva Zelanda.
Impulso hacia las energías renovables y mandatos corporativos de cero emisiones netas
Las fuentes hidroeléctricas, eólicas y geotérmicas suministraron el 91% de la electricidad nacional en el trimestre de junio de 2023, protegiendo a los operadores de la volatilidad de los precios del carbono y permitiendo reclamaciones genuinas de neutralidad en carbono. Los sistemas de inmersión que usan entre un 30 y un 40% menos de energía que los métodos tradicionales se vuelven comercialmente atractivos cuando se alimentan de electricidad renovable. El compromiso de Microsoft de consumir únicamente electricidad libre de carbono en Nueva Zelanda ilustra cómo los objetivos de sostenibilidad orientan la selección de sitios y las decisiones sobre tecnología de enfriamiento.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado gasto de capital inicial para sistemas avanzados de enfriamiento líquido e híbrido | -3.8% | Nacional | Corto plazo (≤ 2 años) |
| Escasez de mano de obra especializada en enfriamiento con base en Nueva Zelanda | -2.9% | Principales centros urbanos | Mediano plazo (2-4 años) |
| Endurecimiento pendiente de los permisos de uso del agua para sistemas evaporativos | -2.1% | Auckland y Canterbury | Mediano plazo (2-4 años) |
| Moratoria de capacidad de red que ralentiza la construcción de centros de datos en Auckland | -1.7% | Región de Auckland | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital inicial para sistemas avanzados de enfriamiento líquido e híbrido
Las soluciones directas al chip pueden agregar entre USD 500.000 y 2 millones a los presupuestos de los proyectos y duplicar el costo de capital en comparación con las opciones enfriadas por aire, extendiendo los períodos de recuperación de la inversión a 3-5 años incluso con ahorros de energía del 30 al 50%. La rápida inflación en los precios de materiales y refrigerantes desde 2020 intensificó las presiones presupuestarias. La instalación de borde de NZD 15 millones de Spark en Waikato ejemplifica la escala de inversión requerida para la infraestructura moderna de enfriamiento.
Escasez de mano de obra especializada en enfriamiento con base en Nueva Zelanda
A nivel mundial, el 58% de los operadores enfrentan escasez de talento, un problema que se magnifica en un mercado laboral más pequeño como el de Nueva Zelanda. La inmersión bifásica y los fluidos dieléctricos exigen capacitación especializada en dinámica de fluidos y procedimientos de prevención de fugas, lo que lleva a los operadores más pequeños a subcontratar el mantenimiento mediante contratos de servicio premium. Las universidades han comenzado a agregar programas de ingeniería enfocados en centros de datos, pero el flujo de graduados sigue siendo insuficiente para la demanda prevista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: los hiperescaladores impulsan la transformación del mercado
El segmento hiperescala capturó el 42,20% de la participación del mercado de enfriamiento de centros de datos de Nueva Zelanda en 2025 y se espera que crezca a una CAGR del 24,60% hasta 2031, a medida que los grandes proveedores globales de nube localizan sus regiones de cómputo. Esta expansión eleva el tamaño del mercado de enfriamiento de centros de datos de Nueva Zelanda para hiperescaladores a nuevos registros, alentando la amplia adopción de circuitos de enfriamiento líquido directo al chip y unidades modulares de distribución de refrigerante que logran un PUE por debajo de 1,3. Las instalaciones empresariales y de colocación siguen siendo relevantes, pero imitan cada vez más los diseños hiperescala para abordar las cargas de trabajo de inteligencia artificial.
Microsoft y AWS anclan una ola de inversión plurianual que atrae a proveedores más pequeños de software como servicio, actualizaciones de retorno de red y proveedores especializados de enfriamiento. Los despliegues de borde, aunque individualmente más pequeños, agregan demanda de sistemas compactos de enfriamiento líquido con PUE cercano a 1,02, creando un nodo de crecimiento adicional que los integradores regionales pueden aprovechar.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de nivel: las instalaciones de Nivel 4 lideran la innovación
El Nivel 3 sigue siendo la clasificación dominante con el 65,30% de participación en ingresos en 2025, pero las instalaciones de Nivel 4 registran la CAGR más alta del 23,90% hasta 2031, acercando el tamaño del mercado de enfriamiento de centros de datos de Nueva Zelanda para el Nivel 4 a la paridad con el Nivel 3 hacia finales de la década. Las cargas de trabajo de misión crítica en banca y atención médica requieren un tiempo de inactividad casi nulo, lo que justifica circuitos de enfriamiento líquido redundantes y granjas de enfriadores N+1.
En las construcciones de Nivel 4, la integración geotérmica y los sistemas de enfriamiento líquido 2N respaldan fuentes de energía con factores de carga variables. Las colaboraciones entre universidades e industrias, como el proyecto Otago–Datagrid, muestran energía 100% renovable combinada con enfriamiento por inmersión y dieléctrico para mantener la continuidad operativa de la computación científica.
Por tecnología de enfriamiento: los sistemas de enfriamiento líquido ganan impulso
Los sistemas basados en aire retuvieron el 62,60% de la participación de mercado en 2025, pero las técnicas de enfriamiento líquido avanzan a una CAGR del 23,65%, contribuyendo a cerrar la brecha con el enfoque predominante. El enfriamiento directo al chip domina actualmente la categoría de enfriamiento líquido por volumen, mientras que la inmersión completa se elige para las densidades de potencia más altas o en retrofits limitados por el espacio en planta.
Los intercambiadores de calor de puerta trasera y los diseños de serpentín híbrido proporcionan una vía de migración para las salas existentes enfriadas por aire hacia el soporte de enfriamiento líquido sin reemplazar toda la infraestructura. Estas soluciones de retrofit mantienen el costo total de propiedad competitivo y explican el ritmo acelerado de adopción entre las empresas de Nivel 3.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por componente: el segmento de servicios refleja la complejidad
Las ventas de equipos controlaron el 75,55% de los ingresos en 2025, pero el submercado de servicios se encamina a una CAGR del 22,95% gracias a la pronunciada curva de aprendizaje asociada con los sistemas bifásicos, dieléctricos e híbridos. Los contratos de instalación y soporte del ciclo de vida agrupados compensan la escasez de especialistas internos, creando un flujo de ingresos recurrentes para los proveedores.
Los fabricantes profundizan su presencia en la industria de enfriamiento de centros de datos de Nueva Zelanda incorporando monitoreo remoto, predicción de fallas impulsada por inteligencia artificial y gestión del cumplimiento normativo dentro de sus ofertas de servicios. La adquisición de Motivair por parte de Schneider Electric ejemplifica esta tendencia de integración vertical, combinando hardware de enfriadores con ingenieros de campo, actualizaciones de firmware y análisis de calidad del refrigerante.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Auckland y Wellington siguen siendo los epicentros de las inversiones hiperescala, aunque las moratorias de conexión a la red eléctrica y el aumento de los costos de la tierra fomentan un desplazamiento hacia el sur que beneficia a las ubicaciones de la Isla Sur con temperaturas ambiente más frescas y abundantes recursos hidroeléctricos. El campus hiperescala de USD 1.000 millones de Datagrid en Invercargill es emblemático de este patrón, aprovechando la generación 100% renovable y la conectividad de fibra de aguas profundas hacia Australia.
El tamaño del mercado de enfriamiento de centros de datos de Nueva Zelanda para la Isla Sur se expande rápidamente porque las horas de enfriamiento libre superan rutinariamente las 6.000 por año, reduciendo los gastos operativos y disminuyendo el desgaste mecánico de los enfriadores. Los proyectos de la Isla Norte adoptan esquemas híbridos de enfriamiento líquido más avanzados para gestionar las temperaturas ambiente más altas y el efecto de isla de calor urbano en torno a las zonas industriales de Auckland.
Panorama regulatorio
Las decisiones sobre refrigeración de centros de datos en Nueva Zelanda se enmarcan dentro de una combinación de consentimiento ambiental y políticas más amplias de descarbonización. El Resource Management (National Environmental Standards for Greenhouse Gas Emissions from Industrial Process Heat) Regulations 2023 y la National Policy Statement for Greenhouse Gas Emissions from Industrial Process Heat (2023) refuerzan el escrutinio sobre las soluciones de calor de proceso basadas en combustibles fósiles, lo que a su vez favorece la adopción de enfriadores eléctricos de alta eficiencia, economizadores y arquitecturas de refrigeración líquida orientadas a reducir las emisiones operativas.
Del lado de la demanda, la configuración Cloud First de la Government Chief Digital Office (GCDO) y los requisitos relacionados del gabinete influyen en la forma en que las agencias adquieren infraestructura en la nube y asociada, incluidas las pautas de sostenibilidad y los controles de riesgo, como la evaluación de riesgo jurisdiccional. La opción de certificación Public Cloud Data Centre, vinculada a los New Zealand Protective Security Requirements (PSR), puede condicionar la selección de instalaciones para las cargas de trabajo gubernamentales, lo que aumenta indirectamente las expectativas de operaciones de refrigeración resilientes y auditables. Al mismo tiempo, las señales sobre condiciones de consentimiento de agua más estrictas mantienen en el foco los diseños de refrigeración eficientes en el uso de agua, de circuito cerrado e híbridos en las regiones donde los sistemas evaporativos enfrentan restricciones.
Panorama competitivo
Marcas globales como Schneider Electric, Vertiv, Trane Technologies, Johnson Controls y Stulz lideran el registro de proveedores, acelerando cada una sus hojas de ruta de enfriamiento líquido y ampliando sus canales locales para cumplir con los plazos de los proyectos. La adquisición de Motivair por parte de Schneider y los acuerdos de Vertiv con Energy Labs y BiXin Energy ilustran cómo los líderes en equipos aseguran experiencia propietaria en enfriamiento líquido y amplían sus carteras desde intercambiadores de puerta trasera hasta sistemas modulares completos de distribución de refrigerante.
La competencia de precios sigue siendo secundaria frente a la confiabilidad, la capacidad de servicio y el tiempo de despliegue, particularmente para los compradores de Nivel 4 e hiperescala. Los proveedores también se diferencian mediante refrigerantes de bajo potencial de calentamiento global y controles habilitados por inteligencia artificial que predicen excursiones térmicas, una característica crucial para sitios de misión crítica que ejecutan unidades de procesamiento gráfico en clúster.
Los integradores de sistemas locales ganan terreno al proporcionar asesoría de cumplimiento normativo y aumento de la mano de obra en regiones donde los técnicos especializados escasean. Su proximidad permite una respuesta rápida y personalización para los clientes del mercado de enfriamiento de centros de datos de Nueva Zelanda que deben navegar por las cambiantes normas de permisos de uso del agua y las asignaciones de capacidad de la red eléctrica.
Líderes de la industria de enfriamiento de centros de datos de Nueva Zelanda
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Vertiv Group Corp.
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de infraestructuras hiperescalares y la gobernanza de la nube en el sector público generan espacio para una gestión térmica escalable y de alta densidad en Nueva Zelanda, en particular a medida que las cargas de trabajo de IA superan la economía de la refrigeración por aire. El lanzamiento en 2025 de la región AWS Asia Pacific (New Zealand), respaldado por una inversión anunciada de 7.500 millones de NZD a lo largo de 15 años, constituye un catalizador directo de demanda de capacidad de refrigeración modular. Esto incluye circuitos líquidos liderados por CDU, intercambiadores de calor de puerta trasera y plantas híbridas que pueden implementarse con una dependencia más limitada de mano de obra especializada.
Fuera de Auckland, los proyectos en la Isla Sur y las mayores carteras de desarrolladores respaldan una oportunidad para que los proveedores e integradores de refrigeración empaqueten servicios de diseño, puesta en marcha y ciclo de vida que reduzcan la complejidad a nivel de sitio y mejoren la gestión del agua. Los desarrollos de Datagrid en Invercargill y TenPeaks, junto con su cartera de inversión multisitio declarada (más de 3.000 millones de NZD), apuntan a una demanda centrada en nuevos campus donde las horas de free-cooling y la electricidad renovable refuerzan la propuesta de diseños de baja utilización de agua y alta eficiencia. Otra oportunidad es la reutilización del calor residual, ya que los operadores y las partes interesadas locales exploran formas de canalizar el calor rechazado hacia sistemas de calefacción de edificios cercanos, lo que permite paquetes de refrigeración líquida a mayor temperatura y de intercambiadores de calor que monetizan la producción térmica en lugar de tratarla únicamente como un costo.
Desarrollos recientes del sector
- Julio de 2026: Datagrid New Zealand firmó un Acuerdo de Opción de Compra de Energía (Power Purchase Option Agreement) de 15 años y 140 MW con Mercury para abastecer un campus hiperescalar de 280 MW enfocado en IA planificado en Invercargill. Se prevé que la construcción comience a mediados de 2026. El acuerdo amplía la implementación hiperescalar en Nueva Zelanda y asegura energía a largo plazo para capacidad de IA en el borde.
- Marzo de 2026: Datacom adquirió un centro de datos en Auckland previamente propiedad de T4 Group, con planes de invertir en mejoras para admitir cargas de trabajo de alta densidad, incluida la refrigeración líquida. Esta adquisición amplía la presencia de Datacom en Nueva Zelanda y acelera la implementación de refrigeración líquida.
- Marzo de 2026: Datacom adquirió un centro de datos en Auckland previamente propiedad de T4 Group, con planes de invertir en mejoras para admitir cargas de trabajo de alta densidad, incluida la refrigeración líquida. El acuerdo refuerza el liderazgo de Datacom en refrigeración de alta densidad y expansión de capacidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto en Nueva Zelanda en sistemas y servicios utilizados para eliminar el calor de los centros de datos, de modo que los equipos de TI puedan funcionar de manera segura, incluyendo tanto las instalaciones de refrigeración de obra nueva como los reemplazos y el mantenimiento continuos relacionados con la refrigeración.
Exclusiones del alcance: excluimos la climatización (HVAC) que no es de centros de datos, como la de oficinas y almacenes, junto con los equipos eléctricos puramente de potencia que no cumplen una función de refrigeración o rechazo de calor.
Descripción general de la segmentación
- Por tipo de centro de datos
- Hiperescaladores (en propiedad y arrendados)
- Empresarial y de borde
- Colocación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tecnología de enfriamiento
- Enfriamiento basado en aire
- Enfriador y economizador (sistemas de expansión directa)
- Manejadora de aire para sala de cómputo (CRAH)
- Torre de enfriamiento (cubre enfriamiento directo, indirecto y de dos etapas)
- Otros
- Enfriamiento basado en líquido
- Enfriamiento por inmersión
- Enfriamiento directo al chip
- Intercambiador de calor de puerta trasera
- Enfriamiento basado en aire
- Por componente
- Por servicio
- Consultoría y capacitación
- Instalación y despliegue
- Mantenimiento y soporte
- Por equipo
- Por servicio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el panorama de demanda base de los centros de datos en Nueva Zelanda, y luego vincularlo con las necesidades de refrigeración. Partimos de señales públicas como anuncios de instalaciones, disponibilidad de energía y pautas de eficiencia que pueden modificar las decisiones de diseño de refrigeración y las horas de funcionamiento.
Para mantener los datos de entrada fundamentados, recurrimos a fuentes públicamente disponibles, como Stats NZ para indicadores macroeconómicos y de construcción, publicaciones de energía e infraestructura del MBIE, materiales de eficiencia energética de EECA y conjuntos de datos climáticos de NIWA sobre patrones de temperatura y humedad que afectan el potencial de economización. También utilizamos el New Zealand Building Code y las guías de cumplimiento relacionadas para comprender las expectativas típicas en torno a los sistemas mecánicos en instalaciones críticas. Junto con esto, se revisaron presentaciones ante organismos regulatorios, presentaciones a inversionistas, sitios web de asociaciones sectoriales y prensa de buena reputación para verificar los cronogramas de proyectos y las señales de adquisición. En algunos casos, se utilizaron bases de datos de pago sobre finanzas corporativas, bases de datos de patentes y flujos comerciales a nivel de envíos de importación y exportación únicamente como verificaciones cruzadas de la actividad de proveedores y el movimiento de productos. Estas fuentes documentales son ilustrativas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar aquello que las fuentes documentales no podían explicar por completo, especialmente el momento de los proyectos, la división de ingresos entre equipos y servicios, y la combinación de refrigeración utilizada en instalaciones en funcionamiento. Conversamos con una combinación de operadores, contratistas de ingeniería y proveedores de soluciones de refrigeración en toda Nueva Zelanda, y luego realizamos contactos de seguimiento para confirmar supuestos sobre ciclos de actualización, prácticas de redundancia y criterios de selección habituales para soluciones de aire y líquido.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 12% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento del mercado y previsiones
El dimensionamiento utilizó un enfoque descendente que reconstruye la demanda de refrigeración a partir de la base instalada de centros de datos a nivel país, y luego convierte esa base en gasto en refrigeración utilizando patrones típicos de arquitectura de refrigeración y reemplazo. En la práctica, mapeamos las adiciones de capacidad de centros de datos actuales y planificadas, las vinculamos con las probables decisiones de carga térmica y redundancia, y luego aplicamos cuotas de adopción para tecnologías y componentes de refrigeración.
El modelo se verificó mediante aproximaciones ascendentes selectivas, como el muestreo de bandas de precios de equipos frente a los volúmenes de unidades esperados para proyectos clave, junto con verificaciones de canal sobre los ingresos por servicios vinculados al mantenimiento y las actualizaciones. Entre las variables clave consideradas se incluyen el ritmo de puesta en marcha de nuevas salas de datos, las tendencias de densidad de potencia por rack que impulsan la adopción de refrigeración líquida, las condiciones climáticas locales que influyen en el uso de economizadores de aire y de agua, las expectativas de costo de energía eléctrica que condicionan las inversiones en eficiencia, y el calendario de renovación de salas empresariales más antiguas hacia diseños de refrigeración modernos. Para la previsión, se utilizó un análisis de escenarios de modo que el momento de la cartera de construcción, las cargas de trabajo de mayor densidad y las renovaciones impulsadas por la eficiencia pudieran ajustarse conjuntamente, y los supuestos se refinaron tras alinearse con el consenso de los expertos consultados en las entrevistas. Cuando las verificaciones ascendentes presentaron vacíos, como la divulgación limitada sobre renovaciones en sitios privados, se aplicaron valores sustitutos conservadores que luego se revisaron durante la validación.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas para que el resultado se mantenga vinculado a señales reales de capacidad y gasto. Comparamos los totales del modelo con indicadores independientes, como inversiones anunciadas en centros de datos, actividad observada de importación y suministro de las categorías de equipos relevantes, y cronogramas de construcción reportados, y luego investigamos las variaciones significativas antes de la aprobación final.
Se realiza una segunda revisión por parte de otro analista para poner a prueba los supuestos clave, verificar los cálculos y garantizar que las reglas de alcance se aplicaron de manera consistente a lo largo de los años. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos significativos, como aprobaciones de proyectos importantes, cambios en la política energética o cambios relevantes en la adopción de tecnologías de refrigeración. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Estimación de Mordor Intelligence del mercado de refrigeración de centros de datos de Nueva Zelanda comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para la refrigeración de centros de datos en Nueva Zelanda pueden diferir incluso cuando el nombre del tema parece similar, porque el alcance subyacente y las reglas de conteo no siempre son iguales. Las diferencias suelen provenir de lo que se considera refrigeración, de si se incluyen los sitios de borde, y de cómo se separan los equipos del gasto más amplio en renovaciones mecánicas o de edificios.
Algunas cifras publicadas combinan las actualizaciones generales de HVAC de edificios y el gasto más amplio en gestión térmica alrededor de los centros de datos, lo que puede inflar los totales, mientras que otras se apoyan fuertemente en una extrapolación de ingresos de un solo año con controles limitados sobre la cartera de proyectos local. Esos totales más amplios suelen aumentar porque se incluye el HVAC que no corresponde a salas de datos. En Mordor Intelligence, solo se contabilizan los equipos de refrigeración específicos para centros de datos y los servicios relacionados con la refrigeración, y se excluye el trabajo de HVAC para oficinas, vestíbulos y otros espacios que no son salas de datos, de modo que el gasto se alinea mejor con la capacidad activa de las salas de TI y los ciclos de renovación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,2 millones de USD (2025) | |
| Consultora Regional A | 27,43 millones de USD (2024) | Utiliza una extrapolación de participación de ingresos de un solo año y no alinea claramente el año base con los cronogramas de puesta en marcha, lo que puede alterar la división implícita entre instalaciones de proyectos y gasto continuo en servicios. |
| Editorial de Mercado B | 30,0 millones de USD (2025) | Combina la actividad más amplia de renovación de HVAC con el capex de refrigeración de salas de datos construidas a medida, y la progresión de precios de los equipos no se verifica claramente frente a las decisiones locales de diseño de proyectos y los ciclos de mantenimiento. |
La tabla muestra que la mayor parte de la dispersión se explica por lo que se contabiliza como refrigeración y por cómo se trata el momento del año base. Al vincular el gasto con las construcciones de centros de datos en Nueva Zelanda, los ciclos de actualización y las cuotas tecnológicas realistas, los pasos de dimensionamiento se mantienen trazables a datos de entrada claros y pueden repetirse cuando surjan nuevos proyectos o ciclos de renovación.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de enfriamiento de centros de datos de Nueva Zelanda?
El mercado alcanzó USD 33,22 millones en 2026 y se proyecta que crecerá hasta USD 90,08 millones en 2031.
¿Qué tecnología de enfriamiento se está expandiendo más rápidamente?
Los sistemas basados en enfriamiento líquido crecen a una CAGR del 23,65% hasta 2031, impulsados por densidades de racks de inteligencia artificial superiores a 40 kW.
¿Por qué son importantes las instalaciones hiperescala para Nueva Zelanda?
Los hiperescaladores poseen el 42,20% de la participación del mercado e invierten fuertemente en infraestructura neutra en carbono, acelerando la adopción de técnicas avanzadas de enfriamiento.
¿Cómo influye la energía renovable en las decisiones de enfriamiento?
Con el 91% de electricidad renovable, los operadores pueden desplegar enfriamiento líquido de alta demanda energética mientras cumplen con los compromisos corporativos de cero emisiones netas.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Racks de Centros de Datos de Nueva Zelanda Racks de Nueva Zelanda, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Seguridad Física de Centros de Datos de Nueva Zelanda Demanda de seguridad física en Nueva Zelanda, que abarca tipo de solución, tipo de servicio y usuario final.
- Mercado de GPU para Centros de Datos en Canadá Demanda de GPU en Canadá, que abarca tipo de implementación, tipo de GPU e interconexión.
- Mercado de Centros de Datos Hyperscale de Vietnam Los sitios hiperescala en Vietnam, desglosados por tipo de instalación, componente y nivel.
- Mercado de Racks de Centros de Datos de Italia Racks de Italia, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de GPU para Centros de Datos en Estados Unidos GPU de EE. UU., divididas por tipo de implementación, tipo de GPU e interconexión.



