
Tamaño y participación del mercado de nanorobótica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
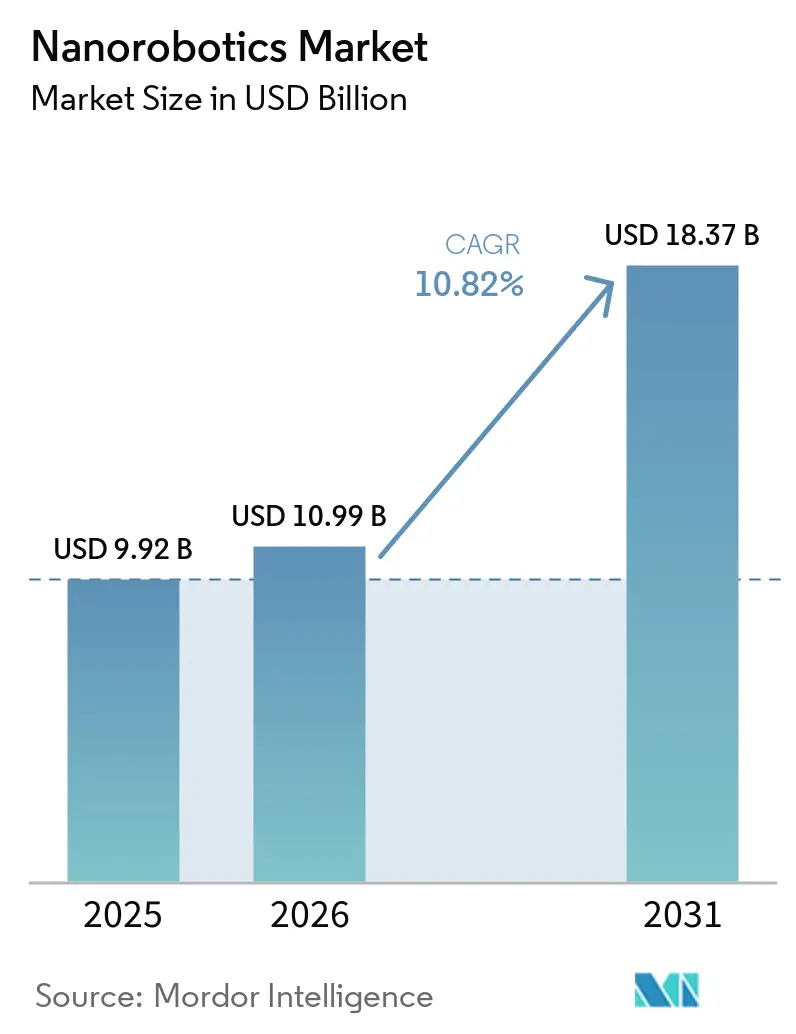
| Tamaño del Mercado (2026) | 10.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.82 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
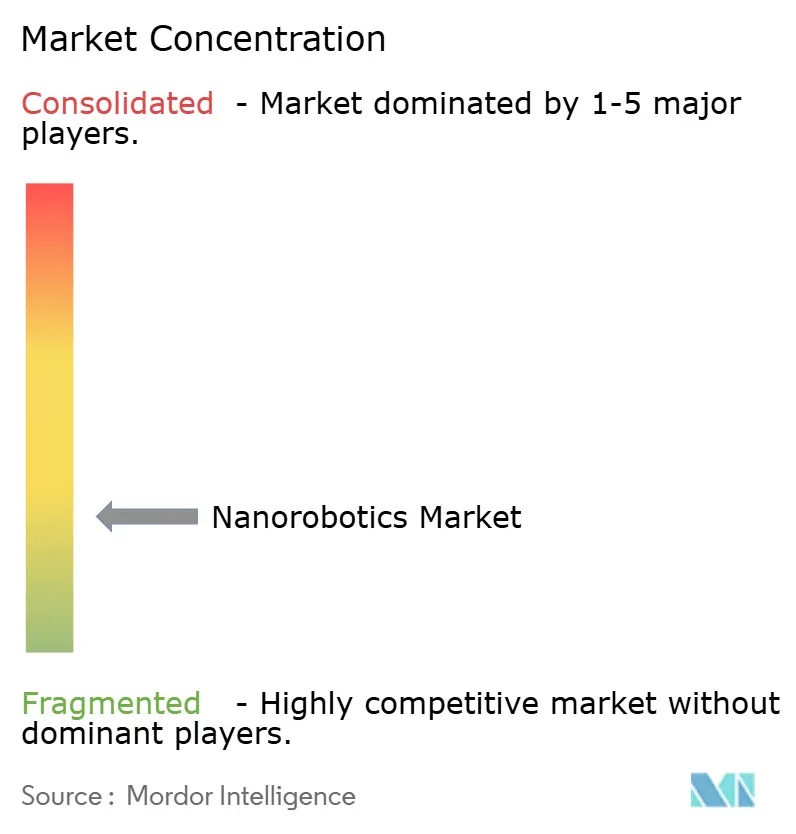
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de nanorobótica por Mordor Intelligence
El tamaño del mercado de nanorobótica en 2026 se estima en USD 10,99 mil millones, creciendo desde el valor de 2025 de USD 9,92 mil millones con proyecciones para 2031 que muestran USD 18,37 mil millones, creciendo a una CAGR del 10,82% durante 2026-2031. El crecimiento sostenido descansa sobre tres pilares: el despliegue clínico de plataformas de nanorobots magnéticos guiados por MRI en hospitales de América del Norte y Europa, el aumento de las subvenciones de defensa para micro-enjambres autónomos, y los subsidios específicos de China para herramientas de nano-fabricación que reducen los costos de producción. El capital de riesgo continúa fluyendo hacia startups de administración de fármacos habilitadas por CRISPR, mientras que las fundiciones de semiconductores aceleran la demanda de nanomanipuladores que apoyan flujos de trabajo de metrología sub-5 nm. Las contrapresiones provienen de la cautela regulatoria sobre la citotoxicidad de los nanorobots y el alto costo de las salas limpias de Clase ISO 1, pero estos vientos en contra no han descarrilado la curva de adopción general. En conjunto, estas fuerzas consolidan una perspectiva sólida a mediano plazo para el mercado de nanorobótica.
Conclusiones clave del informe
- Por tipo de fabricación, los nanomanipuladores mantuvieron el 31,12% de la cuota del mercado de nanorobótica en 2025, mientras que los nanorobots guiados magnéticamente tienen una proyección de crecimiento del 12,05% de CAGR hasta 2031.
- Por método de propulsión, los sistemas magnéticos comandaron el 41,55% de la cuota del tamaño del mercado de nanorobótica en 2025; la propulsión química/catalítica se prevé que avance a una CAGR del 13,55% hasta 2031.
- Por componente, los nanosensores lideraron con el 36,85% de cuota de ingresos en 2025; se prevé que los módulos de control y comunicación se expandan a una CAGR del 14,18% durante 2026-2031.
- Por aplicación, la administración de fármacos representó el 37,45% del tamaño del mercado de nanorobótica en 2025, siendo la cirugía mínimamente invasiva la aplicación de más rápido crecimiento con una CAGR del 15,28%.
- Por usuario final, los hospitales mantuvieron el 34,25% de la cuota del mercado de nanorobótica en 2025, mientras que se espera que las fundiciones de semiconductores registren una CAGR del 13,88% hasta 2031.
- Por geografía, América del Norte lideró con el 31,65% de cuota en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 14,46%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Convergencia de la actuación magnética guiada por MRI con IA | +2.1% | América del Norte y UE | Mediano plazo (≈3-4 años) |
| Subvenciones de DARPA y de defensa de la UE para micro-enjambres | +1.5% | América del Norte y UE, con efecto secundario en aliados de defensa globales | Corto plazo (≤2 años) |
| Subsidios del 14.º Plan Quinquenal de China | +2.3% | Asia-Pacífico, principalmente China | Mediano plazo (≈3-4 años) |
| Rápida reducción del costo de síntesis de origami de ADN | +1.8% | Global, con ganancias tempranas en centros de investigación | Corto plazo (≤2 años) |
| Aumento de financiamiento de capital de riesgo para startups habilitadas por CRISPR | +1.4% | América del Norte y UE | Mediano plazo (≈3-4 años) |
| Demanda de metrología de semiconductores sub-5 nm | +2.0% | Asia-Pacífico y América del Norte | Mediano plazo (≈3-4 años) |
| Fuente: Mordor Intelligence | |||
Convergencia de la actuación magnética guiada por MRI con IA en hospitales de EE. UU. y la UE
Los hospitales de los Estados Unidos y Europa combinan ahora la imagen de MRI en tiempo real con la dirección magnética mejorada por IA para guiar nanorobots a través de vasos sanguíneos tortuosos. Los ensayos clínicos reportan una ganancia de 2,6 veces en la precisión de la focalización de la arteria hepática y una compatibilidad del algoritmo del 95% durante los tratamientos de cáncer de hígado. El despliegue se acelera porque las instalaciones de MRI existentes no requieren actualizaciones importantes de hardware, lo que reduce los costos de incorporación para los sistemas hospitalarios. La planificación de rutas mediante IA reduce el tiempo del procedimiento y la exposición al agente de contraste, fortaleciendo el caso económico para la adopción. La mejora resultante en los resultados terapéuticos coloca a este impulsor en el centro de la narrativa de crecimiento del mercado de nanorobótica.
Las subvenciones de DARPA y de defensa de la UE para micro-enjambres aceleran los nanorobots de reconocimiento militar
Los últimos programas de DARPA financian enjambres de 10.000 micro-robots programables más pequeños que un punto tipográfico para navegar en entornos denegados. Las convocatorias paralelas de la UE enfatizan la detección distribuida y la coordinación autónoma. Las primeras pruebas de campo muestran que los algoritmos líder-seguidor aumentan el éxito de la misión en terrenos laberínticos en un 40%, pero el debate público sobre la letalidad autónoma se está intensificando. Si bien el escrutinio ético podría reformar las reglas de exportación, el aumento de financiamiento está consolidando una cartera de tecnologías de doble uso transferibles a mercados de inspección civil y socorro en catástrofes.
Subsidios del 14.º Plan Quinquenal de China para equipos de nano-fabricación
El plan de Pekín destina incentivos fiscales y subvenciones para las fábricas domésticas que instalan herramientas de nano-fabricación, reduciendo el gasto de capital hasta en un 20% y aumentando la competitividad de los proveedores locales. El gasto en I+D de China en 2024 de CNY 3,33 billones (USD 467 mil millones) incluye una asignación dedicada para incubadoras de industrias del futuro, beneficiando directamente a los fabricantes de componentes de nanorobótica. Las estructuras de costos subsidiadas ya son visibles en líneas piloto que producen micro-drones del tamaño de un mosquito con un peso de 0,3 g, lo que señala rápidas ganancias de capacidad.[1]
Rápida reducción del costo de síntesis de origami de ADN que permite la creación de prototipos masivos de bio-nanorobots
Los sintetizadores de código abierto ahora fabrican oligonucleótidos de alta densidad por USD 19.900 por unidad, reduciendo drásticamente los costos por prueba del origami de ADN a un centavo. Este colapso de precios permite que los laboratorios universitarios iteren miles de diseños de bio-nanorobots semanalmente, impulsando avances como los motores de nanopartículas de ADN que igualan la velocidad de la quinosina natural a 30 nm/s. La dinámica de costos acelera los plazos de banco a clínica y amplía el universo terapéutico direccionable para el mercado de nanorobótica.[2]
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Preocupaciones sobre citotoxicidad e inmunogenicidad | -1.9% | Global, particularmente en mercados regulados | Largo plazo (≥5 años) |
| Costos de infraestructura de salas ultra-limpias | -1.7% | Global | Mediano plazo (~3-4 años) |
| Ausencia de estándares de comunicación de enjambres sub-100 nm | -1.2% | Global | Largo plazo (≥5 años) |
| Reacción ética pública al despliegue militar de nano-enjambres | -0.6% | Oriente Medio, con posible efecto secundario global | Largo plazo (≥5 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre citotoxicidad e inmunogenicidad que limitan las aprobaciones de la FDA/EMA
Los reguladores otorgan autorizaciones principalmente a los nanomedicamentos pasivos; los nanorobots activos y autónomos enfrentan un escrutinio más riguroso sobre la biodistribución a largo plazo y la acumulación en órganos. Las brechas en los datos de seguridad prolongan los plazos de aprobación y elevan los costos para los desarrolladores, especialmente para las pymes que carecen del capital para financiar estudios toxicológicos exhaustivos.
Costos de infraestructura de salas ultra-limpias que dificultan el escalado
La construcción de una instalación de Clase ISO 1, esencial para la fabricación comercial de nanorobots, cuesta entre USD 2.000 y 6.000 por pie cuadrado, con tiempos de entrega llave en mano que superan los 18 meses debido a los megaproyectos de semiconductores que tensionan las cadenas de suministro de HVAC, filtros y revestimientos de suelos. Más de USD 300 mil millones en construcción paralela de fábricas ha impulsado los precios de los materiales básicos entre un 12 y un 15% en el último año, dejando fuera a las startups más pequeñas de nanorobótica de asegurar capacidad para ejecuciones piloto. Los costos operativos de una planta de Clase ISO 1 de 100.000 ft² pueden alcanzar entre USD 30 y 40 millones anuales para 500-750 cambios de aire por hora, con gastos de por vida que se acercan a USD 2 mil millones debido al mantenimiento y la depreciación. Si bien los mini-entornos modulares ofrecen un ahorro de inversión del 35%, su límite de Clase ISO 4 obliga a las empresas a volver a las salas limpias a escala completa para la producción en masa, concentrando la fabricación en regiones prósperas y retrasando la adopción global de la nanorobótica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de fabricación:
los nanomanipuladores mantienen la escala mientras que los sistemas magnéticos impulsan la innovaciónLos nanomanipuladores capturaron el 31,12% de la cuota del mercado de nanorobótica en 2025, anclados en líneas de metrología de semiconductores donde el manejo con resolución atómica es indispensable. Los nanorobots guiados magnéticamente, respaldados por la compatibilidad con MRI, tienen una previsión de crecimiento del 12,05% de CAGR, superando el tamaño general del mercado de nanorobótica hasta 2031.
La base de herramientas maduras de los nanomanipuladores asegura ingresos recurrentes de los servicios de equipos, mientras que las plataformas guiadas magnéticamente atraen nuevos presupuestos sanitarios, especialmente para procedimientos oncológicos dirigidos. Las construcciones híbridas impresas en 3D y los bots basados en bacterias diversifican el ecosistema, pero siguen siendo nichos debido a los mayores costos unitarios y las incertidumbres regulatorias.
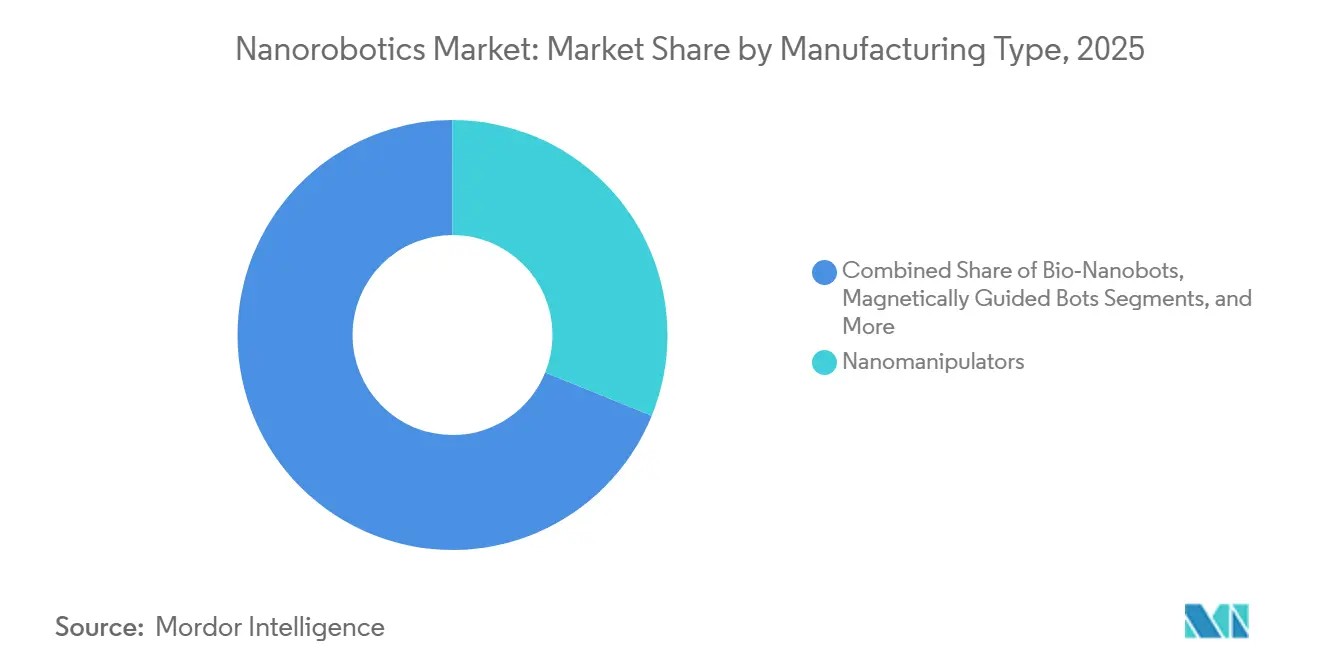
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por método de propulsión:
dominio magnético frente al resurgimiento catalíticoLa actuación magnética comandó el 41,55% del tamaño del mercado de nanorobótica en 2025, ya que los hospitales aprovechan las instalaciones de MRI existentes tanto para imágenes como para propulsión. Se proyecta que los sistemas químicos/catalíticos registren una CAGR del 13,55% al explotar fuentes de combustible in vivo como la urea en la terapia de cáncer de vejiga.
La propulsión acústica por ultrasonido y los mecanismos activados por luz ofrecen ventajas específicas de la aplicación, como la penetración en tejidos profundos o la activación bajo demanda. Es probable que la combinación de propulsión siga siendo heterogénea, lo que permite a los diseñadores de soluciones adaptar la física de locomoción a las limitaciones del caso de uso.
Por componente:
los sensores dominan la detección mientras que los módulos de comunicación avanzan rápidamenteLos nanosensores generaron el 36,85% de los ingresos de 2025, lo que refleja la demanda universal de detección a nivel molecular en la atención médica y el monitoreo ambiental. Los módulos de control y comunicación están preparados para una CAGR del 14,18%, la más alta entre los componentes, a medida que la coordinación a nivel de enjambre pasa de la teoría al prototipo.
Los avances en sensores de fuerza de efecto túnel cuántico y enlaces de datos nano-inalámbricos refuerzan la propuesta de valor de las plataformas integradas. Sin embargo, los límites de miniaturización restringen el procesamiento a bordo, por lo que el firmware de IA perimetral debe mantenerse ligero para conservar los presupuestos de energía.
Por aplicación:
la administración de fármacos lidera mientras la robótica quirúrgica se aceleraLa administración de fármacos mantuvo el 37,45% de cuota en 2025, respaldada por datos clínicos que muestran una reducción del 70% en el crecimiento tumoral mediante interruptores de origami de ADN. La cirugía mínimamente invasiva, incluidos los robots de continuo magnético para biopsias virtuales, debería crecer a una CAGR del 15,28%, muy por encima del titular del mercado de nanorobótica.
La remediación ambiental y el mantenimiento de la electrónica de precisión proporcionan capas adicionales de crecimiento. El éxito depende de equilibrar la eficacia con la aceptación regulatoria, especialmente donde están involucrados tejidos vivos o ecosistemas.
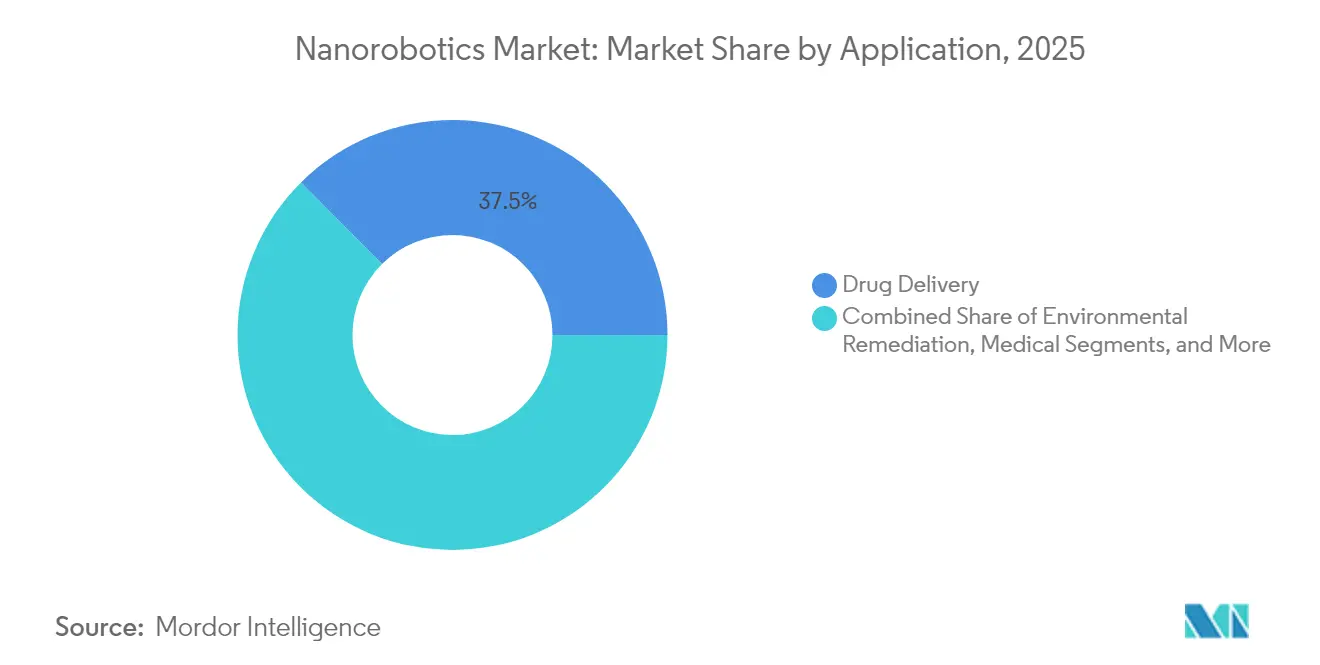
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por usuario final:
los hospitales mantienen el dominio mientras las fundiciones impulsan ganancias incrementalesLos hospitales representaron el 34,25% de la cuota del mercado de nanorobótica en 2025, una posición respaldada por la infraestructura de MRI y las vías de reembolso. Las fundiciones de semiconductores, que persiguen rendimientos de 3 nm, añadirán los dólares incrementales más significativos, expandiéndose a una CAGR del 13,88% a medida que adquieren nanomanipuladores y herramientas de inspección habilitadas por IA.
Las empresas farmacéuticas financian la I+D de plataformas, mientras que las agencias de defensa sostienen la demanda de nicho de enjambres de reconocimiento a pesar de la incertidumbre política. Los institutos de investigación siguen siendo el manantial de la innovación, pero contribuyen con ingresos directos limitados.
Análisis geográfico
Mercado de Nanorobótica de América del Norte
América del Norte retuvo el 31,65% de la cuota de mercado en 2025, ya que las subvenciones de DARPA y la financiación de capital de riesgo para la nanorobótica CRISPR mantuvieron a la región en la vanguardia de la innovación. Solo el segmento de nanomedicina de los Estados Unidos está proyectado para alcanzar los 279,69 mil millones de USD en 2033. El ecosistema de investigación de Canadá complementa esta fortaleza con plataformas de administración de edición génica y prototipos orientados a la oncología.
Mercado de Nanorobótica de Asia-Pacífico
Asia-Pacífico es el mercado de expansión más rápida con una CAGR del 14,46%, impulsado por el sistema de subsidios de China y la precisión en microscopía de Japón. Las fábricas subsidiadas reducen las barreras de costos, y los actores regionales demuestran drones a escala de mosquito y herramientas SEM de alta resolución que abastecen las cadenas de suministro globales. Los marcos regulatorios están rezagados respecto a los estándares occidentales, pero se están endureciendo, especialmente en torno a los dispositivos médicos.
Mercado de Nanorobótica de Europa
Europa equilibra una supervisión estricta con una generosa financiación en I+D. Proyectos como NanoRem demuestran cómo los imperativos medioambientales se traducen en proyectos piloto financiados para la limpieza de suelos y aguas subterráneas. Alemania y el Reino Unido dominan la instrumentación de precisión y los nichos de biotecnología, respectivamente, mientras que Francia y Escandinavia avanzan en marcos centrados en la ética que podrían configurar las normas globales.
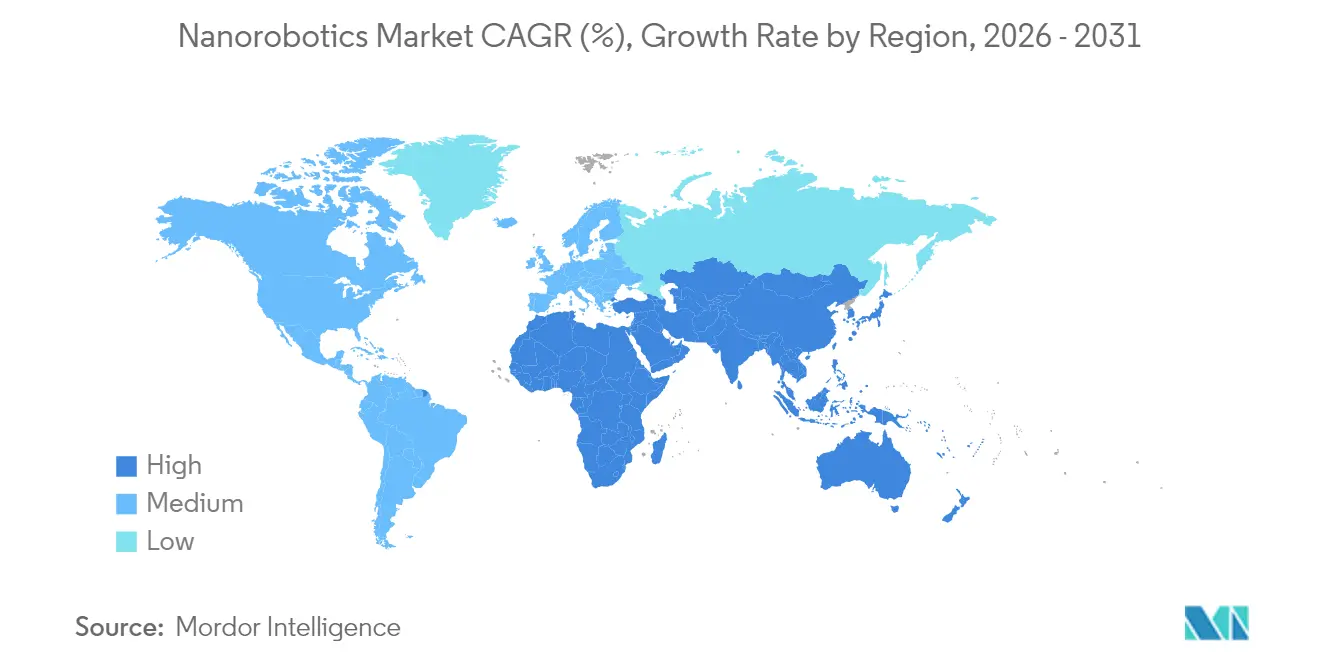
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
Los productos de nanorrobótica que combinan navegación activa con acción terapéutica generalmente se revisan bajo las vías existentes para medicamentos, dispositivos y productos combinados, en lugar de un único marco normativo específico para nanorrobótica. Esta configuración incrementa la necesidad de una interacción caso por caso con la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA). También refleja la restricción sobre citotoxicidad e inmunogenicidad que ralentiza las aprobaciones de sistemas activos y autónomos en comparación con las nanomedicinas pasivas, porque los desarrolladores deben demostrar el control de la biodistribución a largo plazo, la gestión del riesgo de acumulación en órganos y una degradación o eliminación segura.
Los esfuerzos globales también están convergiendo hacia definiciones, terminología y expectativas de documentación, en lugar de estatutos dedicados a los nanorrobots. La norma ISO/TS 13329:2024 actualizó las directrices para la preparación de fichas de datos de seguridad para nanomateriales fabricados, lo que afecta la forma en que los proveedores e integradores documentan los peligros a lo largo de la cadena de componentes de nanorrobótica. Al mismo tiempo, el Grupo de Trabajo sobre Nanomedicinas del Programa Internacional de Reguladores Farmacéuticos (IPRP), que incluye a autoridades como la FDA, la EMA, Health Canada, la PMDA de Japón y la NMPA de China, está mapeando la terminología regulatoria. El trabajo de apoyo técnico también está asociado con el Centro Común de Investigación (JRC) de la UE, ayudando a dar forma a expectativas más consistentes en materia de caracterización y evidencia de seguridad entre regiones.
Panorama competitivo
Las empresas de instrumentación de precisión establecidas como Thermo Fisher Scientific, JEOL y Bruker anclan el mercado con bases instaladas en laboratorios y fábricas. El Laboratorio Automatizado Vulcan de Thermo Fisher combina robótica e IA para agilizar los flujos de trabajo de microscopía electrónica a escala atómica, reduciendo los ciclos de análisis de defectos. JEOL reportó ventas para el ejercicio fiscal 2023 de JPY 174,3 mil millones, impulsadas por la fuerte demanda de escritores de máscaras de múltiples haces.
Los actores emergentes se diferencian a través del enfoque de aplicación. La presentación de FDA de Microbot Medical para su sistema endoluminal LIBERTY impulsó sus acciones un 60,71%. Nanite y Entos Pharmaceuticals aprovechan el diseño de IA para la administración de genes no viral, atendiendo necesidades no satisfechas en terapéutica de enfermedades raras.
Las oportunidades de espacio en blanco persisten en la remediación ambiental, donde las pruebas académicas, que demuestran la eliminación del 80% de los microplásticos en dos horas, superan la disponibilidad comercial. Las asociaciones que combinan el conocimiento en instrumentación con la agilidad biotecnológica podrían desbloquear la ventaja de primer movimiento en estos sectores emergentes.
Líderes de la industria de la nanorobótica
-
Thermo Fisher Scientific Inc.
-
Bruker Corporation
-
JEOL Ltd.
-
Oxford Instruments Plc
-
Microbot Medical Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nanorobótica Empresas cubiertas en este informe
- Bruker Corporation
- Thermo Fisher Scientific Inc.
- JEOL Ltd.
- Oxford Instruments Plc
- Microbot Medical Inc.
- Imina Technologies SA
- EV Group (EVG)
- Ginkgo Bioworks Inc.
- Zymergen Inc.
- Illumina Inc.
- Nanoics Imaging Ltd.
- Synthace Ltd.
- Toronto Nano Instrumentation Inc.
- Klocke Nanotechnik GmbH
- Park Systems Corp.
- Nanosurf AG
- Nanoscribe GmbH
- Bruker Alicona
- Micronit BV
- DNA Script SA
Oportunidades de mercado y perspectivas futuras
Una arquitectura modular guiada magnéticamente está creando una oportunidad más tangible en torno a la separación entre propulsión y carga útil. Este diseño permite a los equipos reutilizar la infraestructura de dirección mientras intercambian cápsulas específicas para distintas indicaciones y flujos de trabajo. Una investigación de junio de 2026 de la Universidad de Basilea describió un concepto de nanorrobot modular con un módulo de propulsión magnética y una cápsula de carga útil desmontable y recargable que se autoensambla mediante velcro molecular basado en ADN, lo que respalda una vía de comercialización para hospitales que ya cuentan con salas de resonancia magnética para imágenes y actuación magnética. La misma sensibilidad regulatoria en torno a la persistencia a largo plazo también aparece en pruebas de concepto de 2026, incluidas construcciones de nanorrobots magnéticos diseñadas para degradarse después del tratamiento, como los diseños de clústeres porosos de Fe3O4 descritos para la trombólisis.
Más allá de la administración clínica, la adopción impulsada por instrumentación ofrece un espacio adicional donde las herramientas de medición, caracterización y control habilitadas por nanorrobótica pueden escalar con menos restricciones de seguridad biológica. La demanda de metrología en semiconductores por debajo de 5 nm, junto con las necesidades de caracterización de partículas a nanoescala en el desarrollo de ARNm y terapia génica, respalda la demanda de sistemas de nanomanipulación, nanosensores y módulos de control que pueden validarse mediante flujos de trabajo de rendimiento y calidad. Los movimientos comerciales recientes de proveedores de instrumentos ya establecidos, incluidas plataformas de caracterización de nanopartículas sin marcaje y ecosistemas de software de laboratorio integrados con IA, respaldan la comercialización a corto plazo en laboratorios, fábricas y entornos de control de calidad. El trabajo en normalización, incluidas la ISO/TS 13329:2024 y el mapeo de terminología del IPRP, también debería reducir la friccción en el abastecimiento transfronterizo y la documentación de nanomateriales utilizados en estos sistemas.
Desarrollos recientes de la industria en Mercado de Nanorobótica
- Junio de 2026: Bruker anunció avances en su rendimiento de proteómica 4D y destacó la integración de las tecnologías de TOFWERK en su cartera de metabolómica y lipidómica, ampliando las capacidades analíticas relevantes para mediciones biológicas y ambientales a nanoescala. Este movimiento fortalece los flujos de trabajo de caracterización de alto rendimiento que respaldan la investigación y desarrollo, el control de calidad y la analítica multiómica adyacente a la nanorrobótica, donde la medición en estado nativo y el procesamiento rápido de datos son fundamentales.
- Febrero de 2026: Bruker presentó iNTApharma, una plataforma sin marcaje para la caracterización cuantitativa de nanopartículas en medios acuosos nativos, orientada al desarrollo y control de calidad de fármacos de ARNm y terapia génica. Esto amplía las herramientas de caracterización accesibles y estandarizadas para nanopartículas lipídicas y nanomateriales relacionados, estrechando el vínculo entre los requisitos de control de calidad de nanomateriales y las plataformas de administración y detección habilitadas por nanorrobótica en etapas posteriores.
- Abril de 2025: Thermo Fisher Scientific lanzó el microscopio crioelectrónico de transmisión Krios 5 con automatización mejorada para aumentar la productividad y el rendimiento en el análisis estructural de alta resolución. El mayor rendimiento automatizado de crio-EM respalda ciclos de iteración más rápidos en el desarrollo y validación de componentes de nanorrobótica, especialmente para nanosensores, construcciones de bio-nanorrobots y la caracterización de ensamblajes complejos a nanoescala.
Mercado de Nanorobótica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de nanorobótica se define como los ingresos generados por dispositivos robóticos a escala nanométrica y los componentes de sistemas relacionados que pueden ser manipulados o guiados para realizar tareas en entornos médicos, industriales, electrónicos, ambientales y de defensa.
Exclusiones del alcance: Se excluyen la microrobótica convencional y los equipos estándar de automatización de laboratorio que no operan a escala nanométrica o que no desempeñan un papel funcional similar al de un nanorobot.
Descripción General de la Segmentación
- Por tipo de fabricación
- Nanomanipuladores
- Bio-nanorobots
- Nanorobots guiados magnéticamente
- Nanorobots basados en bacterias
- Nanorobots impresos en 3D
- Otros tipos de fabricación
- Por método de propulsión/actuación
- Actuación magnética
- Química/catalítica
- Acústica (ultrasonido)
- Activada por luz
- Bio-híbrida/flagelar
- Por componente
- Nanosensores
- Nanoactuadores y motores
- Sistemas de nanomanipulación
- Módulos de control y comunicación
- Por aplicación
- Administración de fármacos
- Imágenes médicas y diagnóstico
- Cirugía mínimamente invasiva y reparación celular
- Sensores de monitoreo de salud y replicadores
- Remediación ambiental
- Metrología de electrónica de precisión y semiconductores
- Militar y reconocimiento
- Por usuario final
- Hospitales y centros quirúrgicos
- Empresas farmacéuticas y de biotecnología
- Institutos de investigación académicos y gubernamentales
- Fundiciones de semiconductores
- Organizaciones de defensa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer los límites del mercado, alinear la terminología y construir un mapa de demanda realista antes de modelar las cifras. Nos apoyamos en fuentes públicas como las publicaciones de orientación y dispositivos de la FDA de los Estados Unidos (para identificar las vías clínicas), las actualizaciones de la Iniciativa Nacional de Nanotecnología de los Estados Unidos (para áreas de financiamiento y enfoque), los indicadores de salud de la Organización Mundial de la Salud y la OCDE (para anclar el contexto de la demanda en el sector sanitario) y las series macroeconómicas del Banco Mundial (para mantener coherentes los supuestos de divisas e inflación).
Para traducir la actividad tecnológica en indicadores de mercado medibles, también revisamos revistas científicas arbitradas y actas de congresos en nanomedicina e nanoingeniería, bases de datos de patentes para tendencias de presentación, y sitios web de comercio y asociaciones que rastrean la adopción de robótica y nanotecnología. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reconocido prestigio se utilizaron para contrastar los plazos de comercialización y la preparación de los productos. Las fuentes documentales mencionadas anteriormente son ilustrativas, y también se consultaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron llamadas primarias y encuestas con una combinación de desarrolladores de dispositivos, proveedores de componentes, usuarios clínicos e investigadores, y adoptantes industriales, con el fin de confirmar qué se está desplegando realmente frente a lo que aún se encuentra en fase de prototipado. Estas conversaciones también aclararon los rangos de precios y los plazos de adopción, y ayudaron a determinar qué aplicaciones se consideran nanorobótica en la práctica. El modelo fue posteriormente refinado para APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | CXOs: 20% | APAC: 49% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 26% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 54% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
La lógica central del dimensionamiento utiliza un enfoque de arriba hacia abajo, en el que los grupos de demanda de atención médica y manufactura avanzada se reconstruyen a partir de señales observables, y luego se filtran según la penetración de la nanorobótica y la preparación para la comercialización. Para mantener los totales dentro de parámetros realistas, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados multiplicados por volúmenes de unidades probables para casos de uso a corto plazo, seguidos de verificaciones con canales y usuarios finales.
Los insumos clave se seleccionaron porque pueden rastrearse año a año y son explicables, incluyendo la actividad de I+D en nanotecnología financiada, la intensidad de presentación de patentes, el impulso de los ensayos clínicos y las autorizaciones regulatorias para dispositivos habilitados con nanotecnología, la adopción de procedimientos mínimamente invasivos que generan demanda de herramientas dirigidas, y las tendencias de inversión en metrología de semiconductores y manufactura de precisión. Donde la cobertura de abajo hacia arriba fue incompleta para programas en etapas tempranas o pilotos confidenciales, las brechas se gestionaron mediante rampas de adopción conservadoras confirmadas a través de entrevistas y luego normalizadas entre regiones.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por una superposición ligera de regresión multivariante sobre los impulsores más estables, incluidas la dirección del financiamiento de I+D y los volúmenes de procedimientos de atención médica. Posteriormente, se ajustó la perspectiva utilizando el consenso de expertos sobre la rapidez con que los productos pasan de los ensayos a la adquisición recurrente.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican mediante múltiples revisiones para que el número final no dependa de un único supuesto. Comparamos los totales modelados con señales independientes, como presupuestos de I+D publicados, el dinamismo de las patentes y el ritmo de adopción clínica e industrial que reportan los entrevistados, e investigamos las variaciones antes de la aprobación final.
Si un insumo importante cambia, como una modificación regulatoria, un incremento visible en el financiamiento o un choque de demanda en los usos finales clave, nos ponemos nuevamente en contacto con expertos seleccionados para confirmar la dirección y la magnitud. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Dimensionamiento del Mercado de Nanorobótica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes valores de tamaño de mercado para la nanorobótica, incluso cuando la etiqueta del tema parece la misma. En nuestra experiencia, la dispersión generalmente proviene de diferencias en la forma en que cada estudio define qué califica como nanorobótica, qué usos finales se contabilizan y qué año se toma como punto de partida para el período de pronóstico.
Al rastrear las señales de adopción a nivel de aplicación y actualizar los límites del alcance en cada ciclo de actualización, Mordor Intelligence mantiene el recuento enfocado en dispositivos robóticos a escala nanométrica y componentes utilizados en tareas médicas, industriales, electrónicas, ambientales y de defensa definidas. Ese enfoque puede desplazar los totales en comparación con estudios que agrupan herramientas de nanotecnología más amplias o que solo cubren un único mercado final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,99 mil millones de USD (2026) | |
| Consultora Global A | 9,10 mil millones de USD (2024) | Utiliza un año base anterior y enmarca el mercado como ingresos de nanorobots con diferentes cortes de tipo y aplicación, lo que puede incorporar herramientas adyacentes habilitadas con nanotecnología que no siempre son de naturaleza nanorobótica en su función. |
| Editorial de la Industria B | 8,23 mil millones de USD (2024) | Ancla el dimensionamiento a una base de 2024 y aplica un conjunto de aplicaciones más amplio con supuestos de crecimiento a largo plazo hasta 2032, lo que puede elevar las rampas de adopción y ampliar el perímetro tecnológico incluido. |
La comparación muestra principalmente que la selección del año y el perímetro del alcance impulsan la mayor parte de la varianza, no simples diferencias matemáticas. Cuando el mercado se vincula a indicadores de demanda claros y luego se verifica con insumos prácticos de precios y adopción, el valor final es más fácil de replicar y explicar a lo largo de las actualizaciones.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de nanorobótica?
El mercado de nanorobótica se situó en USD 10,99 mil millones en 2026 y se prevé que alcance USD 18,37 mil millones en 2031.
¿Qué segmento tiene la mayor cuota del mercado de nanorobótica?
Los nanomanipuladores lideraron con el 31,12% de cuota en 2025 debido a su uso generalizado en la metrología de semiconductores.
¿Por qué los sistemas de propulsión magnética son tan dominantes?
Los hospitales pueden reutilizar los equipos de MRI tanto para imágenes como para propulsión, lo que da a los sistemas magnéticos el 41,55% de cuota del tamaño del mercado de nanorobótica en 2025.
¿Qué región crece más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 14,46% hasta 2031, impulsado por las inversiones de China y Japón en nano-fabricación y metrología de precisión.
¿Cuál es el principal obstáculo regulatorio que enfrentan los nanorobots médicos?
Los ciclos de aprobación de la FDA y la EMA se ralentizan por las preocupaciones sobre la citotoxicidad e inmunogenicidad de los nanorobots autónomos, lo que extiende el tiempo de llegada al mercado.
¿Cómo influyen las tendencias de los semiconductores en el mercado de nanorobótica?
La fabricación de chips sub-5 nm requiere inspección a escala atómica, lo que impulsa la demanda de robótica de nanomanipuladores y sistemas de metrología habilitados por IA.