
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.21 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Argentina
- Armenia
- Asia
- Asia Pacífico
- Australia
- Bangladés
- Brasil
- Camboya
- Canadá
- Chequia
- Chile
- China
- Colombia
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Estonia
- Europa
- Filipinas
- Francia
- Hong Kong
- Hungría
- India
- Indonesia
- Irak
- Italia
- Japón
- Jordania
- Kazajistán
- Laos
- Malasia
- Marruecos
- Medio Oriente y África
- México
- Nigeria
- Nueva Zelanda
- Países Bajos
- Perú
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sri Lanka
- Sudáfrica
- Suecia
- Tailandia
- Turquía
- Ucrania
- Vietnam
Análisis del Mercado de Flete y Logística de Myanmar por Mordor Intelligence
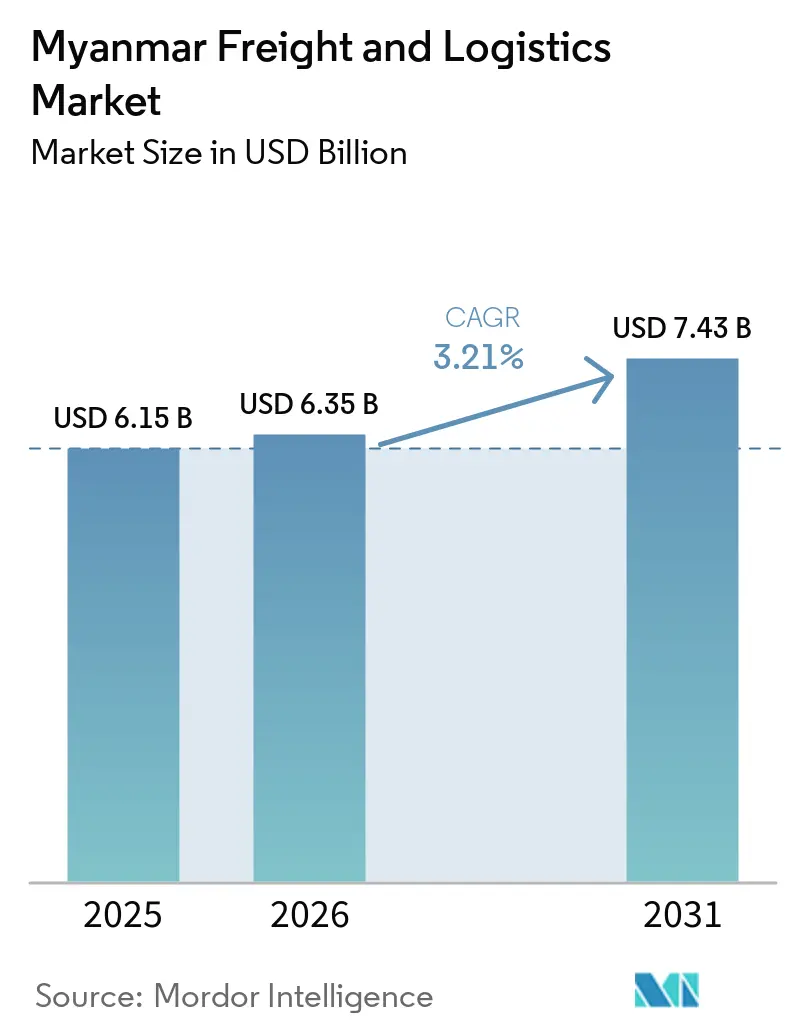
Se espera que el tamaño del Mercado de Flete y Logística de Myanmar aumente de 6,15 mil millones de USD en 2025 a 6,35 mil millones de USD en 2026 y alcance los 7,43 mil millones de USD para 2031, creciendo a una CAGR del 3,21% durante el período 2026-2031.
Una curva de crecimiento moderada refleja el papel de Myanmar como el principal puente terrestre entre la Provincia de Yunnan de China y el Océano Índico, posicionando al mercado de flete y logística de Myanmar como un elemento clave dentro del Corredor Económico China-Myanmar. Proyectos respaldados por China por valor de 5,6 mil millones de USD fueron anunciados en 2024, destacando especialmente el puerto de aguas profundas de Kyaukphyu valorado en 7,3 mil millones de USD, lo que señala un impulso continuo en infraestructura multimodal que amplía directamente la capacidad de transporte de larga distancia. La reubicación manufacturera es otro catalizador: el Sudeste Asiático captó 89 mil millones de USD en inversión extranjera directa manufacturera en 2024, un 42% más que en 2023, y Myanmar está atrayendo una participación creciente a través de estrategias "China + 1", que amplifican los volúmenes en flete por carretera, marítimo y aéreo. La inestabilidad política, los controles de divisas y las redes fragmentadas de última milla moderan las perspectivas a corto plazo, pero la continua expansión de las Zonas Económicas Especiales (ZEE), la plataforma aduanera de Ventanilla Única Nacional y las iniciativas de digitalización transfronteriza continúan abriendo nuevos corredores para el mercado de flete y logística de Myanmar[1].
Conclusiones Clave del Informe
- Por función logística, el transporte de carga lideró con el 60,15% de la participación del mercado de carga y logística de Myanmar en 2025, mientras que los servicios de mensajería, expreso y paquetería (CEP) proyectan una expansión a una CAGR del 4,69% entre 2026-2031.
- Por tipo de servicio CEP, el CEP doméstico retuvo el 66,58% de la participación en ingresos en 2025, mientras que los servicios internacionales de CEP se prevé que crezcan a una CAGR del 4,88% entre 2026-2031.
- Por agencia de carga, el mar y las vías navegables interiores representaron el 79,02% de la participación en ingresos en 2025, mientras que la agencia de carga aérea está preparada para registrar una CAGR del 3,67% entre 2026-2031.
- Por transporte de carga, el transporte de carga por carretera capturó el 71,12% de la participación en ingresos del segmento en 2025, aunque se espera que el transporte de carga aérea registre la CAGR más rápida del 4,12% entre 2026-2031.
- Por tipo de almacenamiento y depósito, las instalaciones sin control de temperatura mantuvieron una participación en ingresos del 91,28% en 2025, mientras que se espera que la capacidad con control de temperatura crezca a una CAGR del 3,07% entre 2026-2031.
- Por industria de usuario final, el comercio mayorista y minorista contribuyó con el 33,12% del tamaño del mercado de carga y logística de Myanmar en 2025, mientras que se proyecta que la manufactura avance a una CAGR del 3,42% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La reubicación manufacturera regional hacia Myanmar impulsa el crecimiento del mercado | +0.8% | Corredores de Yangón y Mandalay | Mediano plazo (2-4 años) |
| La infraestructura logística y la conectividad de Myanmar se expanden rápidamente | +1.2% | Nacional; eje del CMEC | Largo plazo (≥ 4 años) |
| Las zonas económicas especiales (ZEE) respaldadas por el gobierno impulsan la inversión y el desarrollo | +0.6% | Thilawa, Kyaukphyu, Dawei | Mediano plazo (2-4 años) |
| El comercio transfronterizo se dispara a lo largo del corredor económico China-Myanmar | +0.9% | Frontera norte hacia puertos occidentales | Largo plazo (≥ 4 años) |
| El aumento de las exportaciones agrícolas perecederas impulsa la demanda de logística de cadena de frío | +0.4% | Ayeyarwady, Bago, Sagaing | Mediano plazo (2-4 años) |
| La creciente adopción de plataformas digitales de carga entre los transportistas pymes de Myanmar | +0.3% | Nodos urbanos hacia rutas rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Reubicación Manufacturera Regional hacia Myanmar Impulsa el Crecimiento del Mercado
El aumento de los costos laborales en la China costera y la fricción comercial geopolítica están empujando a los fabricantes globales más profundamente hacia el Sudeste Asiático. El salto del 42% en la IED manufacturera regional durante 2024 se traduce en cadenas de carga más sólidas para el mercado de carga y logística de Myanmar, ya que las plantas reubicadas importan maquinaria y exportan productos terminados. Los agentes de carga están experimentando una mayor demanda de almacenamiento con control de temperatura para proteger componentes electrónicos y prendas de vestir que transitan por Yangón y Mandalay. Sin embargo, el limitado kilometraje de autopistas y la imprevisibilidad de las políticas restringen las ampliaciones de capacidad, orientando la mayoría de las nuevas fábricas hacia clústeres establecidos donde la conectividad vial y el procesamiento aduanero son más confiables[2].
La Infraestructura Logística y la Conectividad de Myanmar se Expanden Rápidamente
Los proyectos de corredor emblemáticos han entrado en la fase de ejecución, siendo los más críticos el puerto de aguas profundas de Kyaukphyu, diseñado para buques de 8.000 TEU y calado de 16 metros, y el alineamiento ferroviario de 1.700 km entre Kyaukphyu y Kunming. El transporte de carga por carretera actualmente representa el 71,64% de la participación en ingresos en 2024, pero la participación del ferrocarril está destinada a aumentar una vez que los ferrocarriles de Muse-Mandalay y Kyaukphyu conecten los nodos interiores con los puertos. La autopista trilateral India-Myanmar-Tailandia, parcialmente completada, ha alcanzado el 70% de finalización, ampliando los corredores de transporte por carretera entre la ASEAN y el Sur de Asia y reduciendo los tiempos de tránsito de puerta a puerta.
Las Zonas Económicas Especiales (ZEE) Respaldadas por el Gobierno Impulsan la Inversión y el Desarrollo
La Ley de ZEE de 2014 otorga exenciones del impuesto sobre la renta y licencias simplificadas; Thilawa lidera con fábricas operativas, Dawei está finalizando los planos de carreteras y puertos vinculados a Tailandia, y Kyaukphyu avanza bajo un marco financiado por China[3]. Los parques industriales concentrados acortan los tramos de transporte local, reducen los puntos de contacto aduaneros y crean parques de almacenamiento dedicados, fortaleciendo el mercado de carga y logística de Myanmar al habilitar centros multimodales integrados. Sin embargo, la aplicación consistente sigue siendo fundamental para garantizar que los operadores extranjeros obtengan contratos de arrendamiento de terrenos y estatus de almacén aduanero en tiempo oportuno.
El Comercio Transfronterizo se Dispara a lo Largo del Corredor Económico China-Myanmar
Los USD 5,6 mil millones en nuevas inversiones chinas anunciadas en 2024 reforzaron la confianza en el CMEC como la alternativa preferida de Pekín a la ruta marítima de Malaca. Con el 79,25% de los ingresos de agencia de carga vinculados a movimientos marítimos, un mayor calado en Kyaukphyu más la digitalización aduanera a través de la Ventanilla Única Nacional están inclinando los volúmenes hacia soluciones marítimo-ferroviarias en contenedores. Sin embargo, los puestos de control de grupos armados étnicos en los estados del norte de Shan y Kachin obligan a desvíos improvisados y tiempos de espera prolongados, lo que obliga a los agentes de carga a incluir la gestión aduanera fronteriza y la evaluación de seguridad en los contratos de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La integración subdesarrollada de la entrega de última milla limita la eficiencia del servicio | -0.4% | Yangón, Mandalay; zonas rurales del interior | Corto plazo (≤ 2 años) |
| La inestabilidad política y la incertidumbre regulatoria crean desafíos en el mercado | -0.7% | Fronteras y puertos a nivel nacional | Corto plazo (≤ 2 años) |
| El acceso limitado al financiamiento comercial restringe el crecimiento de los exportadores pymes | -0.3% | Clústeres de ciudades fronterizas | Mediano plazo (2-4 años) |
| Las interrupciones de la temporada de monzones exponen debilidades en la infraestructura resiliente al clima | -0.2% | Redes costeras y del delta | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Integración Subdesarrollada de la Entrega de Última Milla Limita la Eficiencia del Servicio
El aumento de los pedidos de comercio electrónico supera la capacidad de clasificación de paquetes; solo el 45% de las empresas domésticas han adoptado flujos de trabajo digitales, y menos del 20% de los municipios rurales cuentan con enlaces viales pavimentados durante todo el año. Las preferencias de pago en efectivo inflan las tasas de entregas fallidas, y los principales mercados globales continúan posponiendo la entrada directa al mercado. Por lo tanto, los operadores de paquetería combinan la cobranza mediante billetera móvil y puntos de recogida comunitarios para gestionar las horas de contacto de los conductores y el gasto en combustible.
La Inestabilidad Política y la Incertidumbre Regulatoria Crean Desafíos en el Mercado
Una caída del 96% en la inversión extranjera aprobada entre 2020 y julio de 2024 subraya los riesgos de fuga de capitales. La conversión obligatoria de divisas en 24 horas erosiona los márgenes en dólares, mientras que la reducida validez de las licencias de importación entorpece las operaciones portuarias, como lo ejemplifican aproximadamente 400 contenedores de harina de soja varados en las terminales de Yangón en 2024[4]. Combinadas con una inflación del 25,4%, estas variables comprimen el gasto discrecional en logística y aplazan los planes de renovación de flotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
El Impulso Manufacturero se AceleraEl comercio mayorista y minorista lideró la demanda de 2025 con el 33,12% de la participación del mercado de carga y logística de Myanmar. Sin embargo, la manufactura registra la trayectoria proyectada más alta con una CAGR del 3,42% entre 2026-2031, a medida que la confección, la electrónica de consumo y el procesamiento agroindustrial se reubican desde la China costera.
La logística de construcción sigue siendo sólida gracias a los proyectos de carreteras de grava que elevan la conectividad rural y el consumo de cemento. Los flujos de oleoductos de petróleo y gas representan el 5,62% de la carga transportada (toneladas-km) en 2024, anclando servicios especializados de camiones cisterna y transporte de tuberías entre Kyaukphyu y Yunnan.


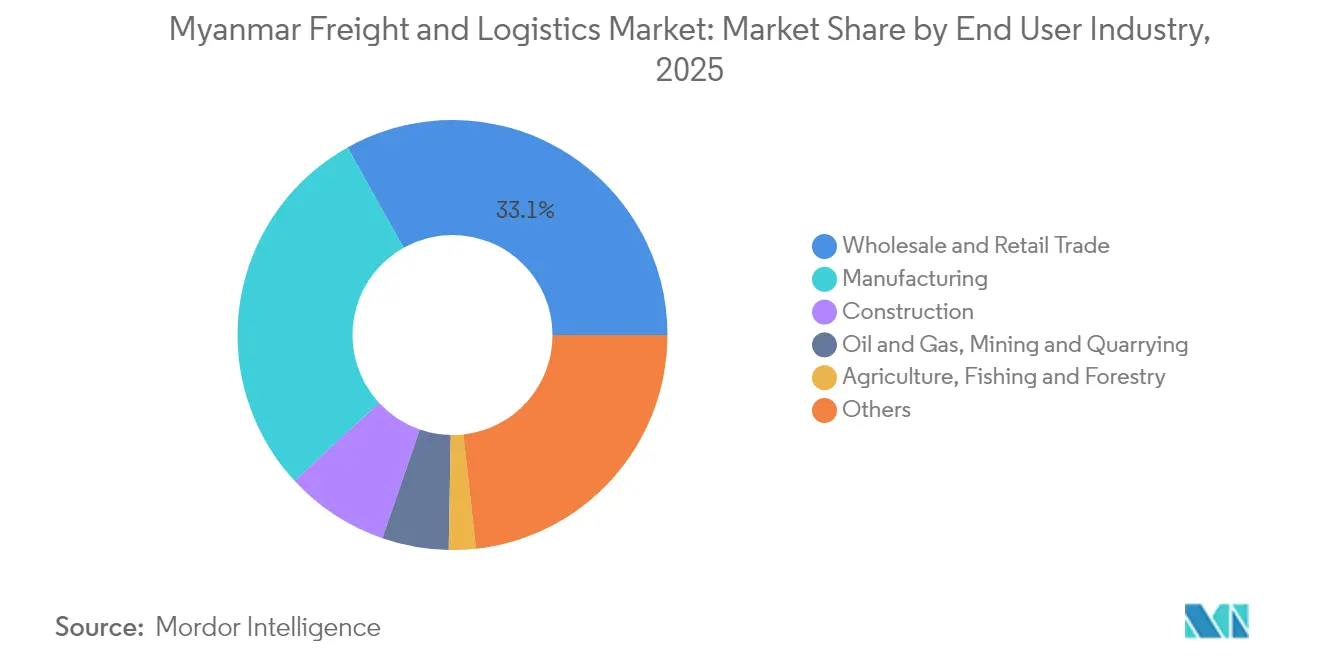
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función Logística:
El Dominio del Transporte de Carga Impulsa el CrecimientoEl transporte de carga representó el 60,15% del tamaño del mercado de carga y logística de Myanmar en 2025, anclado por la participación del 71,12% de la carretera en los ingresos del transporte de carga. El segmento se beneficia de los centros de demanda en proceso de urbanización en el corredor Yangón-Mandalay, aunque la industria de carga y logística de Myanmar también depende del mar y las vías navegables interiores, que cubren el 49,00% de la carga transportada (toneladas-km), lo que refleja flujos de carga a granel de bajo costo. El transporte de carga aérea tiene la menor participación, pero su naturaleza premium eleva la intensidad de los ingresos y una CAGR proyectada del 4,12% (2026-2031). Inversiones como los centros de clasificación automatizados de DHL en Asia-Pacífico están diseñadas para capturar consignaciones de electrónica y productos farmacéuticos de mayor margen.
Se espera que los servicios de Mensajería, Expreso y Paquetería crezcan a una CAGR del 4,69% (2026-2031), superando al mercado general de carga y logística de Myanmar. El CEP internacional impulsado por la demanda china y tailandesa de prendas de vestir fabricadas en Myanmar avanza ligeramente más rápido con una CAGR del 4,88% (2026-2031) a medida que se abren carriles exprés bajo el Sistema de Tránsito Aduanero de la ASEAN. La integración del ecosistema de billetera móvil de Wave Money en los módulos de pago de CEP reduce el riesgo de manejo de efectivo y acorta los plazos de entrega.
Por Mensajería, Expreso y Paquetería (CEP):
El Crecimiento Internacional se AceleraEl CEP doméstico aún controla el 66,58% de los ingresos por paquetería de 2025, aunque los paquetes transfronterizos añaden densidad de red que eleva las tasas de utilización de vehículos. Se prevé que el tamaño del mercado del CEP internacional se expanda a una CAGR proyectada del 4,88% entre 2026-2031, en consonancia con los proyectos de consolidación de puertas de enlace en Kunming y Bangkok, proporcionando a los expedidores entrega en dos días hacia China y cobertura en cuatro días hacia las capitales de la ASEAN.
Se están implementando cajas exprés con control de temperatura para proteger las exportaciones de mariscos de valor agregado en ciclos de entrega de 48 horas hacia Shanghái y Guangzhou. Los operadores locales combaten las redes de última milla subdesarrolladas a través de puntos de recogida en franquicia integrados en tiendas de microcomercio, especialmente en ciudades de segundo nivel.
Por Almacenamiento y Depósito:
Las Instalaciones con Control de Temperatura Ganan ImpulsoLas instalaciones sin control de temperatura ocupan el 91,28% del espacio de almacén, pero se espera que la superficie de cadena de frío crezca a una CAGR del 3,07% (2026-2031) a medida que los exportadores integran cadenas de suministro de la granja al puerto. Los parques de almacenes en las ZEE de Thilawa y Kyaukphyu ofrecen arrendamiento de carga base para proveedores de 3PL, mientras que los documentos de diseño de Dawei asignan un parque logístico de 2.000 ha adyacente a la terminal de aguas profundas.
Las implementaciones de automatización, incluida la automatización robótica de procesos para la conciliación de inventarios, ayudan a mitigar una escasez de mano de obra del 30% y respaldan los requisitos de rendimiento de 24 horas.
Por Transporte de Carga:
La Infraestructura Vial Impulsa la Participación ModalEn el segmento de transporte de carga, el transporte de carga por carretera se mantuvo elevado en el 71,12% en 2025 debido a la limitada penetración ferroviaria y la necesidad de servicios de puerta a puerta en asentamientos rurales dispersos. Se espera que la finalización de la autopista India-Myanmar-Tailandia para 2028 extienda los carriles de transporte por carretera en todo tiempo hacia el Sur de Asia, mejorando las tasas de carga de retorno para los transportistas.
Se proyecta que la participación actual en ingresos del transporte ferroviario de carga aumente una vez que el corredor Muse-Mandalay entre en operación, aliviando la presión de carga por eje en las autopistas y habilitando servicios de trenes bloque para textiles en contenedores. Mientras tanto, se espera que el transporte de carga aérea crezca a una CAGR del 4,12% entre 2026-2031, impulsado por la demanda de carga de alto valor y las mejoras en la conectividad regional a través del desarrollo de infraestructura aeroportuaria.

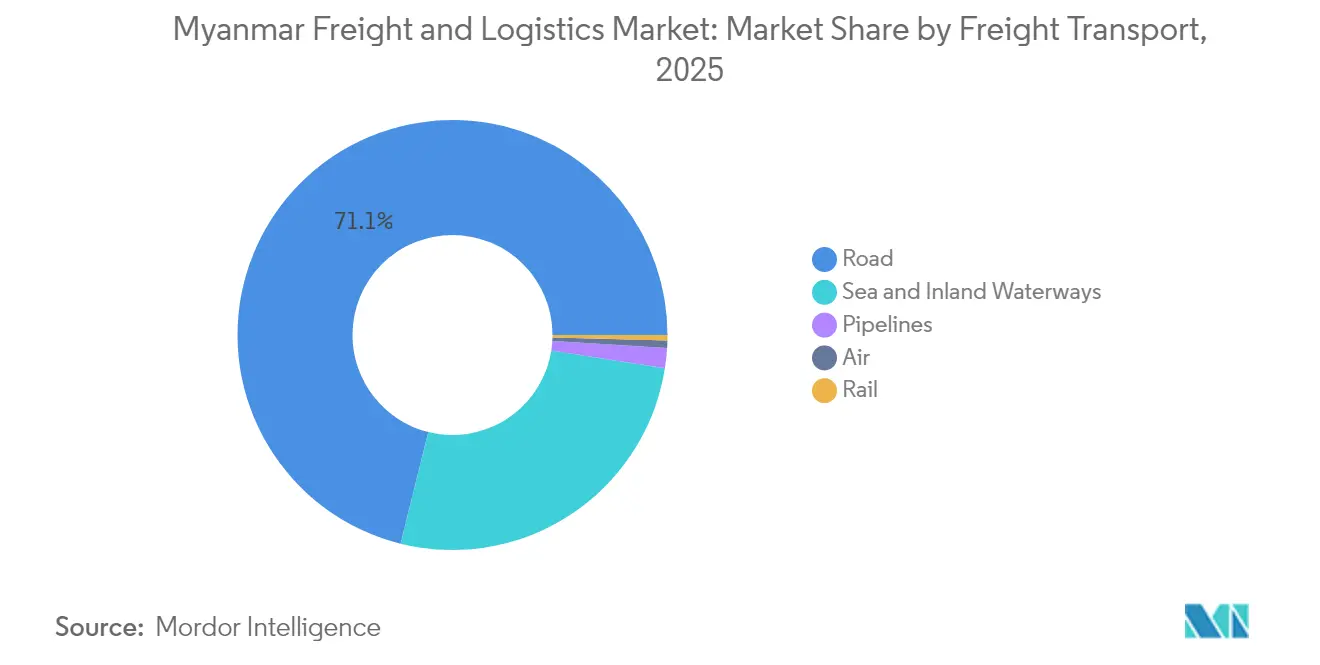
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Agencia de Carga:
El Enfoque Marítimo Domina las OperacionesEl mar y las vías navegables interiores generaron el 79,02% de los ingresos de agencia de carga de 2025, ilustrando el atractivo estratégico de la puerta de entrada al Océano Índico. El tamaño del mercado de carga y logística de Myanmar atribuido a la agencia de carga aérea, aunque menor, se prevé que crezca a una CAGR del 3,67% (2026-2031) a medida que proliferan los productos farmacéuticos y la electrónica de precisión.
Las reservas digitalizadas a través de la Ventanilla Única Nacional reducen las entradas aduaneras manuales y están recortando un día completo de los tiempos de espera para los envíos conformes. La intensificación de las inspecciones en los puestos fronterizos de Muse y Chinshwehaw complica la agencia de carga interior y genera demanda de soluciones multimodales marítimo-ferroviarias que evitan los puestos de control controlados por milicias.
Análisis Geográfico
Las zonas de comercio fronterizo del norte manejan la mayor parte de los volúmenes terrestres orientados a China. Los puestos de control de grupos armados étnicos en los estados de Kachin y Shan elevan los costos de seguridad e imponen retrasos de tránsito impredecibles, lo que lleva a los expedidores a mantener mayores existencias de seguridad. China reforzó las normas de inspección en Muse y Chinshwehaw durante 2024, lo que redujo los despachos diarios de camiones y desvió algunas cargas textiles y agrícolas hacia rutas marítimas. Los trabajos preparatorios en la línea ferroviaria de 1.700 km Kyaukphyu-Kunming señalan el plan a largo plazo de Pekín para evitar estos cuellos de botella trasladando la carga directamente desde Yunnan hacia la costa occidental de Myanmar. Una vez operativo, se espera que el corredor redistribuya los flujos de carga y eleve la demanda de almacenamiento interior en los parques logísticos del norte.
El centro de Myanmar sigue siendo la columna vertebral del transporte de carga doméstico. La autopista Yangón-Mandalay transporta el 44,97% de las toneladas-km por carretera, conectando los dos mayores centros de consumo del país. El transporte por carretera domina aquí porque la capacidad ferroviaria es limitada y la navegación fluvial es estacional. Las mejoras planificadas al ferrocarril Muse-Mandalay tienen como objetivo aliviar la congestión en las autopistas y reducir el tiempo de tránsito hacia China en más de seis horas. La autopista trilateral India-Myanmar-Tailandia alcanzó el 70% de finalización en 2025 y abrirá nuevos carriles de transporte este-oeste que conectarán los depósitos de Mandalay con los centros de distribución de Bangkok para 2028.
Las provincias costeras anclan la estrategia marítima de Myanmar. El Puerto de Yangón maneja la mayor parte de las importaciones en contenedores, pero las limitaciones de calado restringen el tamaño de los buques y crean dependencia de servicios de alimentación en los centros de Singapur. El complejo de aguas profundas de Kyaukphyu, valorado en USD 7,3 mil millones, aceptará buques de 8.000 TEU a 16 m de profundidad, brindando a los exportadores una salida directa al Océano Índico y reduciendo la distancia de navegación hacia el Medio Oriente en un 30%. Más al sur, los planes de la ZEE de Dawei incluyen una autopista de 138 km hacia la Provincia de Kanchanaburi en Tailandia, lo que posiciona al sitio como una puerta de entrada para carga petroquímica e industrial pesada hacia los mercados de la ASEAN. El riesgo climático sigue siendo agudo a lo largo de la costa; el Tifón Yagi en 2024 dañó carreteras de alimentación y grúas portuarias, subrayando la necesidad de estándares de diseño resilientes en proyectos futuros.
Panorama regulatorio
La regulación del transporte de carga y la logística de Myanmar se sustenta en el Ministerio de Transporte y Comunicaciones (MOTC), que actúa como ministerio focal en todos los modos de transporte. La Autoridad Portuaria de Myanmar (MPA) supervisa los puertos marítimos y las operaciones logísticas relacionadas con los puertos, incluidos requisitos como el Permiso de Navegación para operaciones marítimas. En el ámbito vial, el Departamento de Administración del Transporte por Carretera (RTAD) se encuentra bajo el MOTC para la supervisión de vehículos y transporte por carretera, mientras que los procedimientos comerciales y las normas operativas relacionadas con las fronteras se administran a través del Ministerio de Comercio y sus notificaciones comerciales.
El marco operativo también refleja esfuerzos de modernización multiagencia y de habilitación de corredores, incluido el Plan Maestro Nacional de Logística (2018-2030) y las normas formales bajo la Ley de Transporte Multimodal (2014) que rigen las operaciones multimodales y su supervisión. Las actualizaciones de los procedimientos comerciales se han evidenciado mediante boletines del Ministerio de Comercio que introdujeron y luego perfeccionaron los procedimientos de contenerización para la ruta comercial costera Yangon-Kawthoung-Ranong (Boletín 1/2024 y Boletín 5/2025). El cobro por uso de carreteras también cambió el 1 de abril de 2026, cuando los vehículos eléctricos quedaron sujetos a los requisitos de peaje de carreteras y puentes tras finalizar un período de exención.
Análisis de la cadena de valor
La cadena de valor del transporte de carga y la logística de Myanmar comienza con los expedidores del comercio mayorista y minorista, la manufactura y la agricultura, y se extiende a través de camioneros y transitarios hacia puertos, parques logísticos vinculados a ZEE y pasos fronterizos. La red física principal se concentra en las puertas de entrada marítimas de Yangon y Thilawa (donde se cita ampliamente que Yangon maneja la mayor parte del comercio marítimo internacional), los corredores terrestres transfronterizos hacia China, Tailandia e India, y la consolidación tierra adentro alrededor del eje Yangon-Mandalay. Los transitarios e integradores coordinan el transporte marítimo (el mar y las vías navegables interiores son el modo de transporte dominante por ingresos en el informe), el corretaje aduanero y la documentación (cada vez más mediante protocolos de digitalización), y el transporte terrestre hacia almacenes y puntos de distribución.
Los nodos habilitadores clave incluyen almacenamiento en depósito aduanero y general dentro y alrededor de las ZEE (especialmente Thilawa), operaciones portuarias gestionadas por la MPA con participación privada mediante acuerdos BOT, e instalaciones de inspección fronteriza en puntos críticos como Muse y Tachileik. La exposición al costo del combustible para las flotas de camiones dependientes del diésel, los riesgos de interrupción de infraestructura (carreteras y puentes) y la incertidumbre operativa que puede extender los tiempos de espera en los puestos de control y las puertas siguen siendo puntos de friccción recurrentes. Estas restricciones aumentan el valor de los amortiguadores de inventario, el almacenamiento en depósito aduanero y las opciones de reencaminamiento multimodal que se alinean con infraestructuras de ciclo largo, como el puerto de aguas profundas de Kyaukphyu y las mejoras ferroviarias y de corredores.
Panorama Competitivo
Concentración del Mercado
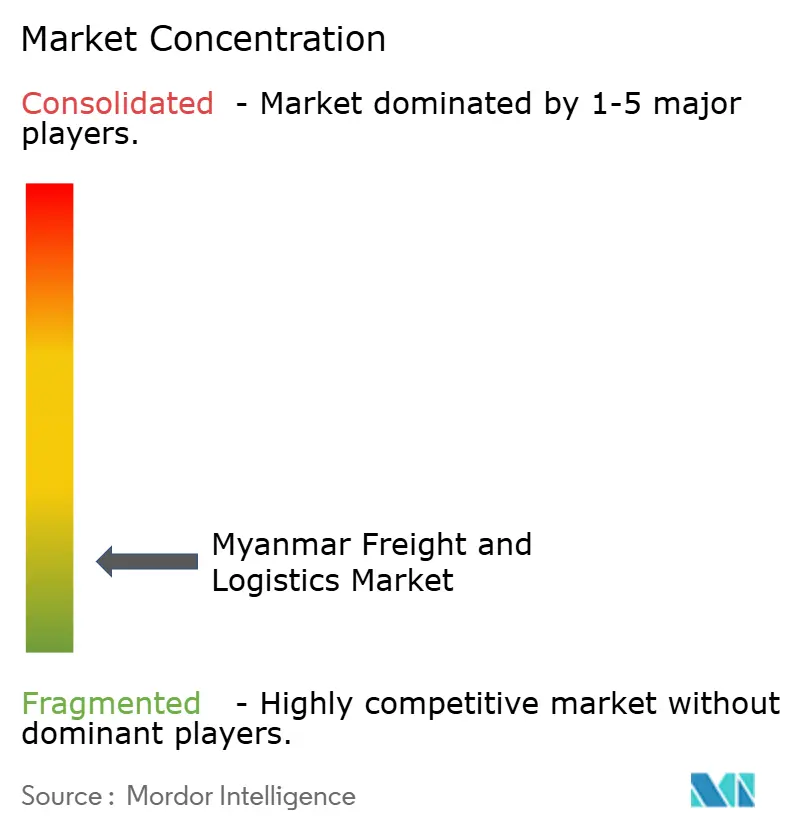
El sector logístico de Myanmar sigue siendo moderadamente fragmentado, con los cinco mayores proveedores representando ingresos significativos del sector. Los integradores globales como DHL, Maersk y DSV utilizan su fortaleza de capital para asegurar espacio en la Terminal de Yangón y contratos de transporte local a largo plazo en la ZEE de Thilawa. Los operadores locales mantienen una ventaja en las regiones fuera de la red donde los puestos de control informales y las barreras idiomáticas complican el despacho de larga distancia. La dinámica de escala cambió en abril de 2025 cuando DSV completó su adquisición de DB Schenker por EUR 14,3 mil millones (USD 15,78 mil millones), elevando la entidad combinada a EUR 41,6 mil millones (USD 45,91 mil millones) en facturación y casi 160.000 empleados en todo el mundo. Se espera que la fusión genere DKK 9,0 mil millones (USD 1,33 mil millones) en sinergias anuales para 2028, parte de las cuales podría financiar la renovación de flotas y los servicios de consolidación transfronteriza hacia Myanmar.
La tecnología se ha convertido en el principal diferenciador, ya que la tasa de digitalización empresarial del 45% en Myanmar deja margen para la clasificación automatizada y la implementación de seguimiento y rastreo en tiempo real. DHL destinó EUR 500 millones (USD 551,82 millones) para la logística sanitaria en Asia-Pacífico, fortaleciendo las puertas de entrada de cadena de frío que se alinean con el aumento de las importaciones farmacéuticas hacia Yangón. El lanzamiento en agosto de 2024 de las plataformas de automatización robótica de procesos de YCP aborda una escasez de mano de obra doméstica del 30% al descargar tareas repetitivas de almacén. La integración de la billetera móvil de Wave Money en las redes de entrega acorta los ciclos de efectivo a banco y respalda la carga de comprobantes de entrega desde municipios remotos. La política de Maersk "Sin Instrucciones de Envío, Sin Carga" obliga a los exportadores a digitalizar los documentos de envío antes del cierre del buque, reforzando el cumplimiento en el segmento marítimo.
La volatilidad política y las fluctuaciones en el precio spot del combustible motivan a los 3PL extranjeros a estructurar las operaciones en Myanmar a través de empresas conjuntas minoritarias que comparten el riesgo mientras preservan la calidad del servicio. Las oportunidades de espacio en blanco se concentran en los corredores rurales de cadena de frío y la gestión aduanera fronteriza, donde el crecimiento de la demanda supera la disponibilidad de activos. Se espera que la intensidad competitiva aumente a medida que proyectos de infraestructura como el puerto de aguas profundas de Kyaukphyu y la autopista India-Myanmar-Tailandia abran corredores de tráfico adicionales. En general, los actores que combinen visibilidad digital, rigor en el cumplimiento y asociaciones locales están en posición de ganar participación de mercado, lo que señala espacio para la expansión tanto multinacional como doméstica.
Líderes de la Industria de Flete y Logística de Myanmar
-
A.P. Moller – Maersk (Including Damco)
-
DHL Group
-
NYK Line / Yusen Logistics
-
Kerry Logistics Network Group
-
CJ Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete y Logística de Myanmar Empresas cubiertas en este informe
- A.P. Moller - Maersk (Including Damco Logistics Myanmar, Ltd.)
- CEA Projects Co, Ltd.
- CJ Logistics (Including CJ Logistics RT Myanmar Co., Ltd.)
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including DB Schenker)
- Elan Logistics Pte, Ltd.
- Ever Flow River Group Public Co., Ltd.
- Hayleys Advantis, Ltd. (Including Advantis Myanmar)
- Hellmann Worldwide Logistics
- JSL Global
- Kerry Logistics Network (KLN) Group, Ltd.
- KOSPA Logistics, Ltd.
- Kuehne+Nagel
- NYK Line (Yusen Logistics Global Management Co., Ltd.)
- Phee Group
- Premium Sojitz Logistics Co., Ltd. (PSL)
- Rhenus Group
- SGL Group ApS (Including Scan Global Logistics Co., Ltd.)
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra en el almacenamiento de grado industrial y la cadena de frío cerca de las puertas de entrada principales, donde la actividad comercial y de las ZEE consolida la demanda, particularmente en Thilawa y el complejo portuario de Yangon. Una señal a corto plazo es el anuncio de Myanma Agricultural & General Development Public Co Ltd (MAGDPL) de una inversión de más de 3,7 millones de USD para instalaciones de almacenamiento modernas en el puerto de Thilawa, con el objetivo de alcanzar una capacidad total de 25.000 toneladas. Esto refuerza la demanda de servicios escalables de almacenamiento, manejo de carga y gestión de inventario vinculados a los flujos marítimos y a los requisitos de los inquilinos de las ZEE.
Las oportunidades impulsadas por corredores son más sólidas en la orquestación multimodal y transfronteriza, donde Myanmar funciona como un puente terrestre entre Yunnan y el Océano Índico y se conecta con rutas orientadas a India, como el Proyecto de Transporte de Tránsito Multimodal Kaladan, que conecta Calcuta-Sittwe a través de vías navegables interiores y tramos por carretera. Los proveedores de servicios que combinan operaciones portuarias bajo participación de tipo BOT, procesos de reserva y despacho habilitados digitalmente, y capacidad terrestre resiliente (incluido el enrutamiento de contingencia alrededor de puntos críticos) están en posición de captar volúmenes incrementales derivados de la actividad de infraestructura vinculada al CMEC y la diversificación de la cadena de suministro regional, ya visible en las carteras de proyectos anunciadas, incluido el programa del puerto de aguas profundas de Kyaukphyu citado en el contexto del informe. Las señales de política y costos, incluida la aplicación desde el 1 de abril de 2026 de los peajes de carreteras y puentes a los vehículos eléctricos, también crean una base operativa más clara para las flotas que evalúan la electrificación y la economía de rutas en casos de uso de transporte urbano y de acarreo portuario.
Desarrollos recientes de la industria en Mercado de Flete y Logística de Myanmar
- Junio de 2026: DHL Group anunció una expansión de sus capacidades logísticas para centros de datos en toda Asia-Pacífico, incluidos 30.000 metros cuadrados de capacidad de almacén operativo y 130.000 metros cuadrados de expansión comprometida en Malasia y Tailandia. La huella especializada adicional respalda el manejo de alto valor y crítico en el tiempo, y establece un punto de referencia de servicio más alto para las soluciones logísticas por contrato regionales utilizadas por expedidores multinacionales que dirigen flujos a través de centros del sudeste asiático que dan servicio a las rutas de Myanmar.
- Abril de 2025: DSV completó su adquisición de DB Schenker por 14.300 millones de EUR, creando una red global de transporte de carga y logística por contrato más grande bajo un solo grupo. La integración fortalece la capacidad de agrupar servicios marítimos, aéreos y terrestres con procesos estandarizados de cumplimiento y visibilidad, lo que es relevante para los expedidores de Myanmar que necesitan control de extremo a extremo en condiciones operativas volátiles en fronteras y puertos.
- Mayo de 2024: Maersk introdujo su regla "Sin instrucciones de embarque, sin carga", que endurece la disciplina documental antes del cierre de la nave. El cambio de política impulsa a los exportadores y transitarios a digitalizar y estandarizar las instrucciones de embarque más temprano en el proceso, reduciendo los aplazamientos evitables y mejorando la previsibilidad para los movimientos marítimos vinculados a Myanmar, donde el tiempo de espera en puerto y los retrasos procedimentales pueden ser considerables.
Mercado de Flete y Logística de Myanmar Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor de los servicios de transporte de flete y logística prestados dentro de Myanmar, incluidos los servicios utilizados para movimientos domésticos y flujos de comercio transfronterizo que se originan o terminan en el país.
Exclusiones del alcance: Se excluyen los costos logísticos por cuenta propia que permanecen en los registros internos del expedidor, junto con la actividad de transporte informal o no registrada que no puede validarse de manera consistente.
Descripción General de la Segmentación
- Industria de Usuario Final
- Agricultura, Pesca y Silvicultura
- Construcción
- Manufactura
- Petróleo y Gas, Minería y Canteras
- Comercio Mayorista y Minorista
- Otros
- Función Logística
- Mensajería, Expreso y Paquetería (CEP)
- Por Tipo de Destino
- Doméstico
- Internacional
- Por Tipo de Destino
- Agencia de Carga
- Por Modo de Transporte
- Aéreo
- Mar y Vías Navegables Interiores
- Otros
- Por Modo de Transporte
- Transporte de Carga
- Por Modo de Transporte
- Aéreo
- Oleoductos
- Ferrocarril
- Carretera
- Mar y Vías Navegables Interiores
- Por Modo de Transporte
- Almacenamiento y Depósito
- Por Control de Temperatura
- Sin Control de Temperatura
- Con Control de Temperatura
- Por Control de Temperatura
- Otros Servicios
- Mensajería, Expreso y Paquetería (CEP)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para mapear los flujos comerciales de Myanmar, el contexto de la infraestructura de transporte y los factores de costo que determinan la demanda de flete en todos los modos. Se consultaron estadísticas públicas y publicaciones oficiales como las publicaciones de Aduanas de Myanmar y de comercio, la Organización Central de Estadística, los avisos del Ministerio de Transporte y Comunicaciones, las actualizaciones de las autoridades portuarias y fuentes multilaterales como el Banco Mundial y UN Comtrade, que ayudan a anclar la dirección de las importaciones y exportaciones y la composición de productos básicos.
A continuación, se revisaron los archivos de empresas y presentaciones para inversores (cuando estaban disponibles), sitios web de asociaciones y prensa de reputación para comprender la cobertura de servicios, la huella de red y el movimiento de precios a lo largo del tiempo. Se utilizaron selectivamente una suscripción de pago para datos a nivel de envío de importación y exportación y una base de datos de cadena de suministro logístico y tarifas de flete para verificar la actividad de los corredores y los rangos de tarifas típicos, especialmente donde las series temporales públicas son escasas. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y también se consultaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizan entrevistas y encuestas con expertos en transitarios, transportistas, operadores de almacenes, expedidores, especialistas en aduanas y funcionarios de transporte en Myanmar. Sus respuestas verifican los volúmenes secundarios, las tarifas locales, las restricciones de rutas, la actividad informal y la combinación de servicios, mientras que las verificaciones de recontacto ayudan a resolver brechas y triangular el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% |
| Actores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento partió de un conjunto de demanda de arriba hacia abajo reconstruido a partir de señales comerciales y de producción de Myanmar, que luego se tradujo en gasto en servicios aplicando supuestos de participación modal y combinación de servicios. Para mantener los totales fundamentados, se corroboraron los resultados con verificaciones selectivas de abajo hacia arriba, incluidas bandas de ingresos de proveedores muestreados, referencias de tarifas a nivel de corredor y volumen multiplicado por el precio de venta promedio para movimientos comunes.
Los insumos clave utilizados en el modelo incluyeron tendencias en el valor de importaciones y exportaciones, combinación de tonelaje estimada para los principales bienes, indicadores de rendimiento portuario, actividad de corredores viales y fronterizos, dirección de utilización de almacenes y movimiento observado de tarifas de flete en los principales corredores. Donde existen brechas de datos para rutas menores o movimientos informales, se utilizaron ratios de proxy conservadores vinculados a la actividad de corredores verificados, y luego se realizaron pruebas de estrés del impacto para que el total no se infle.
Los pronósticos se construyeron utilizando análisis de escenarios respaldados por verificaciones de regresión simples, donde la demanda responde al ritmo de recuperación del comercio, las mejoras en infraestructura y manejo portuario, y los cambios en la fricción transfronteriza que afectan el tiempo de permanencia y el costo. Los supuestos se ajustaron solo después de que los encuestados primarios confirmaron lo que es prácticamente alcanzable en capacidad y precios durante el período de pronóstico.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante verificaciones de múltiples pasos que comparan el total modelado con señales independientes como la dirección del valor comercial, la utilización de corredores y el movimiento de tarifas de flete. Cuando un segmento mostraba un salto inusual, se rastreó el factor determinante hasta una variable específica, luego se revisó el supuesto o se verificó nuevamente mediante consultas de seguimiento con expertos antes de la aprobación final.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan el comercio, las restricciones operativas o las estructuras de costos. Antes de la entrega, se completa una revisión final por parte del analista para que los datos del mercado y los comentarios reflejen las últimas publicaciones públicas disponibles y los comentarios del trabajo de campo.
Estimación del Mercado de Flete y Logística de Myanmar de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal observar diferentes valores de mercado para el flete y la logística de Myanmar porque los estudios no siempre contabilizan los mismos límites de servicio, períodos de tiempo o bases de precios. Las diferencias también provienen de cómo se trata la actividad informal, cómo se asignan los servicios transfronterizos y si las cifras se expresan como ingresos del proveedor frente al gasto logístico más amplio.
Al rastrear la actividad a nivel de corredor y verificar nuevamente los supuestos de combinación de servicios con datos de campo, Mordor Intelligence mantiene la estimación alineada con los ingresos de transporte de flete registrado, transitarios, almacenamiento y logística de valor agregado, en lugar de los costos más amplios de la cadena de suministro que son más difíciles de validar en Myanmar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,15 mil millones de USD (2025) | |
| Consultora Global A | 6,55 mil millones de USD (2024) | Utiliza un año base anterior y aplica una trayectoria de crecimiento más alta, y parece tratar el desarrollo de corredores y la progresión de tarifas de manera más agresiva sin el mismo nivel de validación corredor por corredor. |
| Consultora Regional B | 7,20 mil millones de USD (2024) | Probablemente incluye un conjunto más amplio de actividades relacionadas con la logística, y puede capturar movimientos informales o por cuenta propia en el total, lo que puede elevar el valor por encima de los ingresos del proveedor. |
En conjunto, la dispersión se explica principalmente por la selección del año, el límite entre los ingresos del proveedor y el gasto logístico más amplio, y cómo se gestiona la actividad informal. Con inclusiones claras y verificaciones repetibles vinculadas a señales de flete observables, el número final permanece rastreable y es más fácil de utilizar para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de carga y logística de Myanmar en 2026?
El mercado está valorado en USD 6,35 mil millones en 2026 y se proyecta que alcance USD 7,43 mil millones en 2031 a una CAGR del 3,21% (2026-2031).
¿Qué función logística tiene la mayor participación en ingresos?
El transporte de carga lidera con el 60,15% de los ingresos de 2025, dominado por la participación del 71,12% en ingresos del transporte de carga por carretera.
¿Qué impulsa el crecimiento más rápido dentro de los servicios de mensajería?
Se prevé que los paquetes de CEP internacional vinculados a la expansión del comercio electrónico crezcan a una CAGR del 4,88% entre 2026-2031.
¿Por qué se está expandiendo la infraestructura de cadena de frío?
El aumento de las exportaciones agrícolas perecederas y los envíos sanitarios requieren almacenamiento con control de temperatura, lo que impulsa un crecimiento del 3,07% de CAGR (2026-2031) en el almacenamiento de cadena de frío.
¿Cómo afecta la inestabilidad política a las operaciones logísticas?
Los controles de divisas, las licencias de importación acortadas y los problemas de seguridad fronteriza elevan los costos de cumplimiento y alargan los tiempos de tránsito, restando 0,7 puntos porcentuales al CAGR previsto.
¿Cuáles son las perspectivas para la demanda logística relacionada con la manufactura?
La manufactura es el segmento de usuario final de más rápido crecimiento con una CAGR del 3,42% (2026-2031), lo que refleja la diversificación regional de la cadena de suministro a través de estrategias "China + 1".