
Tamaño y Cuota del Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
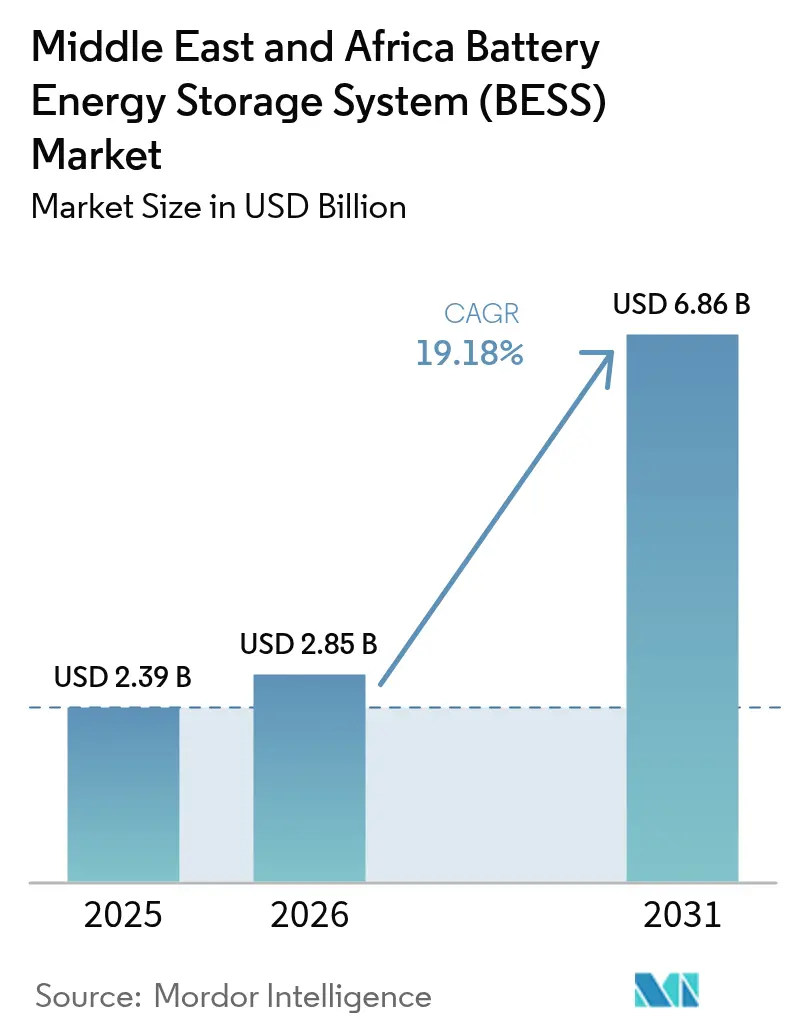
| Tamaño del mercado en el año base (2025) | 2.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) de Oriente Medio y África por Mordor Intelligence
El tamaño del Mercado de Sistemas de Almacenamiento de Energía en Baterías de Oriente Medio y África en 2026 se estima en USD 2.850 millones, creciendo desde el valor de 2025 de USD 2.390 millones, con proyecciones para 2031 que muestran USD 6.860 millones, creciendo a una CAGR del 19,18% entre 2026 y 2031.
El mayor gasto de los fondos soberanos, las licitaciones conjuntas de almacenamiento obligatorio y energías renovables, así como los híbridos mineros del África subsahariana, están redefiniendo las adiciones de capacidad. La caída de los precios de las baterías de iones de litio por debajo de USD 100/kWh ha eliminado la dependencia de los subsidios, mientras que los proyectos piloto de baterías de flujo demuestran una economía superior para el almacenamiento de larga duración. Los acuerdos marco plurianuales, como el contrato de 2,5 GW de Saudi Electricity Company, están reduciendo los diferenciales de financiación, permitiendo a los desarrolladores capturar el beneficio de los servicios auxiliares. La mayor competencia entre los proveedores de celdas chinos y los integradores europeos comprime los márgenes del hardware, redirigiendo el valor hacia el software, los servicios y el ensamblaje local.
Conclusiones Clave del Informe
- Por tipo de batería, las químicas de iones de litio representaron el 79,82% de la cuota del mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África en 2025, mientras que se espera que las baterías de flujo se expandan a una CAGR del 28,25% hasta 2031.
- Por tipo de conexión, los sistemas conectados a la red lideraron con una cuota de ingresos del 73,65% en 2025; los despliegues fuera de la red avanzan a una CAGR del 26,1% hasta 2031.
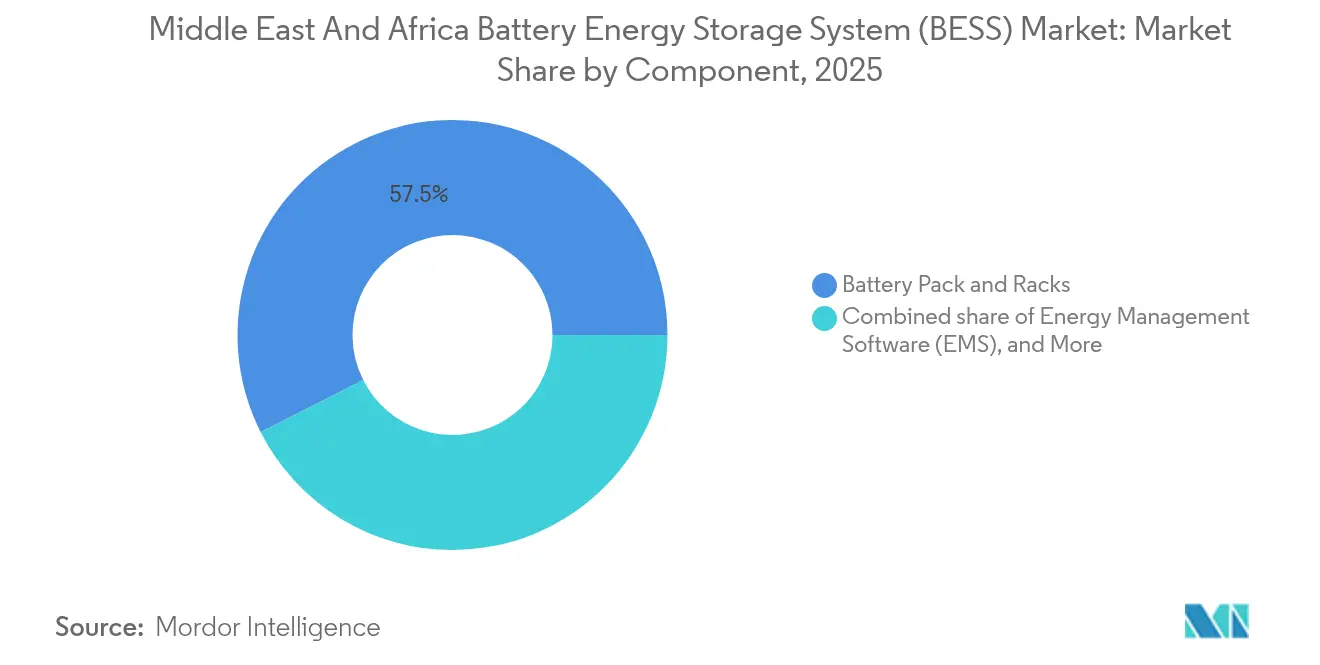
- Por componente, los paquetes de baterías y bastidores capturaron una cuota del 57,45% del tamaño del mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África en 2025; se proyecta que el software de gestión de energía crecerá a una CAGR del 26,8% hasta 2031.
- Por rango de capacidad energética, la banda de 10-100 MWh representó el 33,12% del tamaño del mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África en 2025, mientras que el segmento de 100-500 MWh registró el crecimiento más rápido con una CAGR del 29,1%.
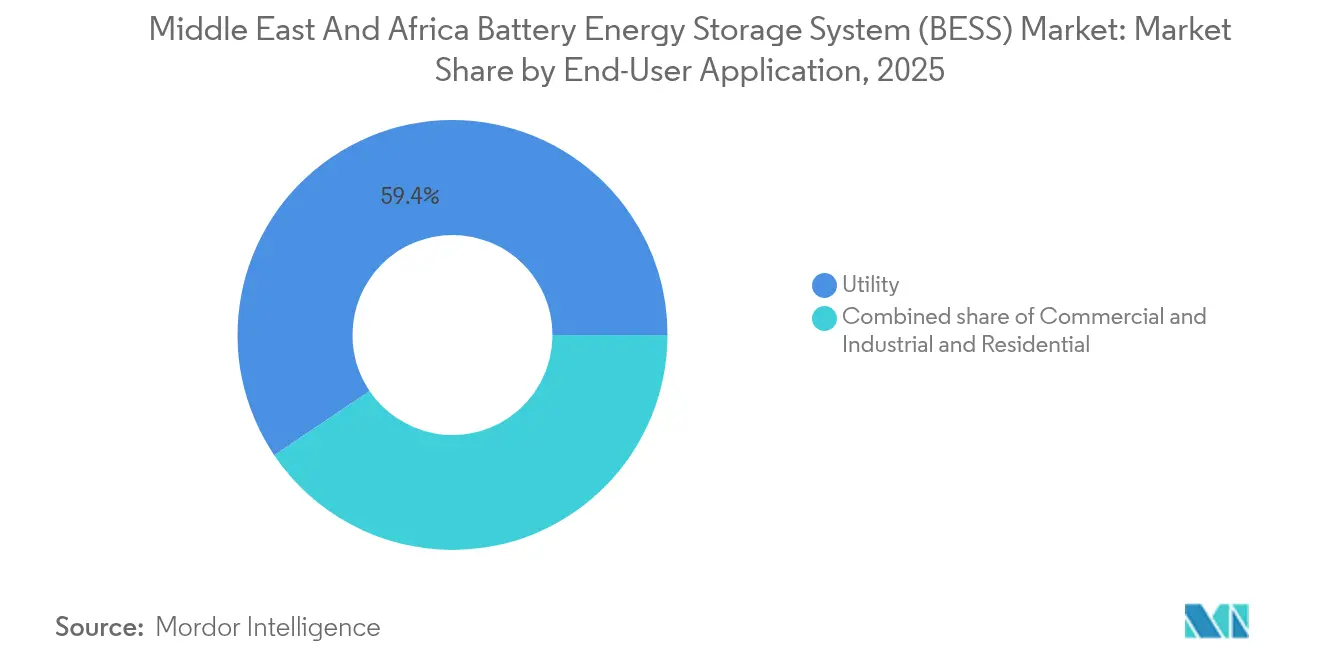
- Por usuario final, las aplicaciones de servicios públicos representaron una cuota del 59,44% en 2025 y se proyecta que avancen a una CAGR del 21,9% hasta 2031.
- Por geografía, Arabia Saudita lideró con una cuota del 23,08% en 2025 y se prevé que crezca a una CAGR del 22,95% hasta 2031.
- Los cinco mayores proveedores controlaron colectivamente aproximadamente el 55% de la capacidad contratada en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Sistemas de Almacenamiento de Energía en Baterías (BESS) de Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansiones aceleradas de energía solar y eólica a escala de servicios públicos | 4.20% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Mandatos nacionales de estabilidad de la red | 3.80% | Arabia Saudita, Emiratos Árabes Unidos, Catar | Corto plazo (≤ 2 años) |
| Caída de los precios de las baterías LFP por debajo de USD 100/kWh | 3.50% | CCG y Sudáfrica | Corto plazo (≤ 2 años) |
| Fondos de descarbonización de las naciones exportadoras de petróleo | 2.90% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait | Largo plazo (≥ 4 años) |
| Economía de la energía híbrida en sitios mineros | 2.40% | Sudáfrica, República Democrática del Congo, Zambia, Namibia | Mediano plazo (2-4 años) |
| Requisitos de calidad de energía para centros de datos | 1.70% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Egipto | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansiones Aceleradas de Energía Solar y Eólica a Escala de Servicios Públicos
Arabia Saudita, los Emiratos Árabes Unidos, Egipto y Sudáfrica están incorporando cuatro horas de almacenamiento en cada nueva licitación solar y dos horas de almacenamiento en todas las convocatorias eólicas, haciendo que las baterías sean un requisito obligatorio de entrada.[1]PV Magazine, "Las licitaciones sauditas exigen almacenamiento de cuatro horas," pv-magazine.com Desarrolladores como ACWA Power y Masdar han pre-ordenado más de 12 GWh de celdas de litio-hierro-fosfato para proyectos programados antes de 2027. El pipeline solar de 1 GW de Egipto combina 200 MWh de almacenamiento para evitar el vertimiento en la Zona Económica del Canal de Suez. La última ronda de PPIs de Sudáfrica asignó 1,2 GW de capacidad de baterías a tarifas que superan a la flota de carbón de Eskom, demostrando paridad competitiva. Dado que los estudios de red evalúan ahora la generación y el almacenamiento conjuntamente, los plazos promedio de los proyectos se han reducido en casi dos años, acelerando la realización de ingresos.
Mandatos Nacionales de Estabilidad de la Red
Los reguladores de Arabia Saudita y los Emiratos Árabes Unidos tratan ahora el almacenamiento como infraestructura esencial, emitiendo directivas que exigen al operador de la red adquirir volúmenes fijos o enfrentarse a sanciones financieras.[2]Energy Storage News, "ACWA Power integra 12 GWh de LFP," energystoragenews.com Arabia Saudita estableció un mandato de 26 GWh para 2027, mientras que los Emiratos Árabes Unidos acordaron un marco de 19 GWh que genera pagos por capacidad independientemente del despacho de energía. Los contratos plurianuales reducen los costos de transacción y proporcionan a los prestamistas flujos de caja predecibles, con diferenciales de 200-250 puntos básicos sobre la tasa SOFR. Catar ha lanzado la primera licitación independiente de 400 MWh del Golfo, lo que señala un giro hacia modelos de almacenamiento de tipo mercado que monetizan los servicios auxiliares. Las estrictas normas de cumplimiento IEC 62933 filtran a los proveedores más pequeños que carecen de hardware certificado, elevando las barreras de entrada y consolidando la cuota de mercado entre los integradores de primer nivel.
Caída de los Precios de las Baterías LFP por Debajo de USD 100/kWh
Los precios de las celdas de litio-hierro-fosfato cayeron a USD 89/kWh a principios de 2025, ya que los fabricantes chinos redujeron sus márgenes para mantener las operaciones de planta al 60% de utilización. Arabia Saudita aseguró un suministro de ocho años a USD 85/kWh, lo que permite costos nivelados de almacenamiento inferiores a USD 0,05/kWh, incluso sin subsidios. La Corporación de Desarrollo Industrial de Sudáfrica ha financiado tres líneas de ensamblaje local que apuntan a alcanzar un 40% de contenido local para 2027, reduciendo así los aranceles de importación y los costos de envío. A medida que el LFP reemplaza a las químicas ricas en níquel, el riesgo de incendio disminuye y la vida útil del ciclo supera los 6.000 ciclos, lo que hace viable el arbitraje diario para más empresas de servicios públicos. La caída de precios está desbloqueando proyectos comerciales e industriales más pequeños que anteriormente no alcanzaban las tasas de rentabilidad mínimas, ampliando el mercado direccionable.
Fondos de Descarbonización de las Naciones Exportadoras de Petróleo
Los vehículos de riqueza soberana de Arabia Saudita, los Emiratos Árabes Unidos y Catar han destinado USD 180.000 millones para energías renovables y almacenamiento hasta 2030, eclipsando los fondos de capital privado en el resto de la región. El Fondo de Inversión Pública por sí solo reservó USD 50.000 millones para 30 GWh de almacenamiento doméstico y 20 GWh en el extranjero, comprimiendo el costo del capital al 4-6%. Masdar comprometió USD 30.000 millones en Egipto, Marruecos y Kenia, estructurando PPAs a 25 años que reducen el riesgo de ingresos para los prestamistas. La Autoridad de Inversión de Catar se asoció con TotalEnergies en un proyecto de 5 GWh dirigido a clientes de minería y telecomunicaciones con objetivos de desplazamiento del diésel. El fácil acceso al capital propio acorta los ciclos de desarrollo y permite ofertas de tarifas más bajas que aún cumplen con los umbrales de rentabilidad, atrayendo a financiadores privados adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Digitalización rezagada de la red de distribución | -2.80% | Nigeria, Kenia, Tanzania | Largo plazo (≥ 4 años) |
| Incertidumbre política en varios estados africanos | -2.30% | Nigeria, Kenia, Egipto, Zimbabue | Mediano plazo (2-4 años) |
| Altos costos de financiamiento por riesgo soberano | -1.90% | Nigeria, Kenia, Egipto, Zambia | Mediano plazo (2-4 años) |
| Refinación local limitada de materias primas de grado para baterías | -1.60% | A nivel regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización Rezagada de la Red de Distribución
Solo el 38% de los alimentadores de distribución de Nigeria y el 12% de las subestaciones de Tanzania cuentan con enlaces de control supervisor y adquisición de datos, lo que impide que las baterías presten servicios de frecuencia y tensión. Kenya Power depende de instrucciones de despacho manuales, lo que genera latencia que obliga a los operadores de almacenamiento a sobredimensionar los sistemas hasta en un 30% para capturar ingresos. Eskom inició un proyecto de modernización de la red por USD 1.200 millones en 2024, pero las disputas legales han ralentizado el despliegue de cuatro millones de medidores inteligentes. Sin datos en tiempo real, las empresas de servicios públicos no pueden valorar plenamente la capacidad de respuesta rápida, lo que da lugar a mercados de servicios auxiliares poco profundos. La brecha digital disuade a los inversores que descuentan los flujos de caja proyectados cuando la certeza de despacho es baja.
Incertidumbre Política en Varios Estados Africanos
La suspensión de Nigeria de las tarifas de alimentación en 2024 congeló 2,5 GW de proyectos solares con almacenamiento, desencadenando USD 800 millones en reclamaciones de arbitraje.[3]Reuters, "La suspensión de la tarifa de alimentación nigeriana deja 2,5 GW en el limbo," reuters.com El regulador de Kenia revisó las plantillas de PPA tres veces en un año, extendiendo los ciclos de aprobación de seis a 18 meses e inflando los costos de tenencia. Egipto retrasó una licitación de 1,5 GWh mientras se paralizaban las conversaciones presupuestarias, lo que llevó a los desarrolladores a redirigir capital al Golfo, donde los marcos son predecibles. Las restricciones de divisas de Zimbabue impiden la repatriación de dividendos, disuadiendo a los patrocinadores internacionales. Cada retroceso eleva el riesgo percibido y amplía el diferencial que exigen los inversores sobre las tasas libres de riesgo, ralentizando el despliegue en relación con los objetivos anunciados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería: Las Baterías de Flujo Desafían el Dominio del Litio
Las químicas de iones de litio mantuvieron su dominio con una cuota del 79,82% en el mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África en 2025, gracias a la rápida caída de costos y las cadenas de suministro maduras. Sin embargo, las baterías de flujo avanzan a una CAGR del 28,25% hasta 2031, a medida que las empresas de servicios públicos buscan duraciones de descarga de 8 a 12 horas para el arbitraje diario y el desplazamiento estacional. El contrato de 200 MWh de Eskom para redox de vanadio destaca el atractivo de las 20.000 ciclos de vida útil, que reducen los costos nivelados de almacenamiento.
Los diferenciales de costos se están reduciendo: las licitaciones sauditas fijaron el precio del LFP en USD 89/kWh, solo un 30% por debajo de las ofertas de flujo, lo que lleva a los desarrolladores a reconsiderar la diversificación química. El plomo-ácido mantiene su posición en la copia de seguridad de telecomunicaciones, mientras que los proyectos piloto de iones de sodio en Marruecos y Egipto señalan una futura alternativa de bajo costo. Las preocupaciones por la fuga térmica continúan erosionando las químicas ricas en níquel, y los supercondensadores híbridos se están probando para respuesta en fracciones de segundo en microrredes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Tipo de Conexión: Los Sistemas Fuera de la Red Ganan Terreno con la Economía Minera
Las instalaciones conectadas a la red representaron el 73,65% de los despliegues de 2025, impulsadas principalmente por grandes contratos en Arabia Saudita y los Emiratos Árabes Unidos, que suministran regulación de frecuencia y consolidación de capacidad. Sin embargo, se prevé que los sistemas fuera de la red se expandan a una CAGR del 26,1%, impulsados por empresas mineras africanas que reemplazan el diésel con híbridos solares con almacenamiento que logran un costo nivelado inferior a USD 0,10/kWh.
El despliegue de 50 MWh de Sibanye-Stillwater ahorra 18 millones de litros de diésel anualmente, ilustrando el beneficio operativo. El proyecto de cobre Kansanshi de Zambia combinará 100 MW de energía solar con 40 MWh de almacenamiento para lograr plena autonomía energética en 2026. Las microrredes rurales en Kenia y los sistemas híbridos comerciales e industriales (C&I) en Sudáfrica mejoran la resiliencia en zonas donde los cortes de red son frecuentes.
Por Componente: El Software Captura los Márgenes de la Cadena de Valor
Los paquetes de baterías y bastidores representaron el 57,45% del gasto de 2025, aunque la presión de precios de los proveedores chinos está erosionando los márgenes. El software de gestión de energía, avanzando a una CAGR del 26,8%, es hacia donde migra el valor: el sistema Mosaic de Fluence aumentó las TIR de los proyectos hasta en un 18% en las flotas sauditas mediante la puja predictiva de congestión.
FusionSolar habilitado con IA de Huawei redujo la degradación en un 20% al optimizar los ciclos de profundidad de descarga. Las pruebas regulatorias de protección contra incendios, como el cumplimiento de la norma UL 9540A en Sudáfrica, refuerzan la demanda de gestión térmica probada y diseños de contenedores, protegiendo a los actores establecidos de los competidores de bajo costo. Los contratos de servicios equivalentes al 8-12% del gasto de capital durante 10 años enriquecen aún más los modelos de ingresos recurrentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Rango de Capacidad Energética: Los Proyectos de Gigavatio-hora Redefinen la Escala
La banda de 100-500 MWh es la de crecimiento más rápido, con una CAGR del 29,1%, ya que las empresas de servicios públicos eligen bloques independientes que rivalizan con las plantas pico de gas en costo nivelado. El proyecto Mar Rojo de 1,3 GWh de Arabia Saudita demuestra la rentabilidad del almacenamiento de tipo mercado bajo tarifas de tiempo de uso.
Los sistemas por debajo de 10 MWh siguen siendo fundamentales para la resiliencia residencial, de telecomunicaciones y de pequeñas empresas comerciales e industriales, pero las ambiciones de gigavatio-hora señalan la consolidación entre los desarrolladores con sólidos balances capaces de gestionar alcances de ingeniería, procura y construcción (EPC) de varios miles de millones de dólares. Los límites africanos en 100 MWh restringen las ganancias de economías de escala, manteniendo la fragmentación en esos mercados.
Por Aplicación de Usuario Final: El Segmento de Servicios Públicos Domina el Crecimiento
Las empresas de servicios públicos mantuvieron una cuota de mercado del 59,44% en 2025 y se espera que crezcan a una CAGR del 21,9% a medida que se multiplican los mandatos de estabilidad de la red. Saudi Electricity Company por sí sola adquirió 10 GWh de capacidad para funciones de arranque en negro y reserva giratoria.
Los usuarios comerciales e industriales están adoptando el almacenamiento detrás del medidor para la gestión de cargos por demanda y protección contra cortes, como lo ejemplifican los 200 MWh instalados en fábricas sudafricanas durante los apagones rotativos de 2024. Los estándares de respaldo para centros de datos de 15 minutos de duración son otro vector de crecimiento en los campus digitales del CCG. La adopción residencial se rezaga hasta que maduren los modelos de financiamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
La cuota del 23,08% de Arabia Saudita en 2025 en el mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África lidera la región, y una CAGR del 22,95% hasta 2031 está respaldada por su mandato de 48 GWh, contratos marco plurianuales y un costo de capital del 4-6%. La instalación independiente del Mar Rojo validó la economía de tipo mercado bajo tarifas dinámicas.
Los Emiratos Árabes Unidos y Catar les siguen, adoptando modelos de pagos por capacidad que desvinculan los ingresos del despacho. El acuerdo de 19 GWh de Masdar demuestra la contratación a escala nacional, mientras que la licitación independiente de 400 MWh de Catar abre el camino al almacenamiento de tipo mercado en el Golfo. África subsahariana tiene un gran potencial: Sudáfrica puso en marcha 1,2 GWh en 2024 para diferir las actualizaciones de la red, las 120 minirredes de Kenia ilustran la viabilidad rural, y los 200 MWh híbridos de Egipto para las industrias del Canal de Suez señalan el apetito industrial. Sin embargo, las reversiones tarifarias de Nigeria y los altos diferenciales soberanos paralizan los proyectos, subrayando la brecha entre la certeza regulatoria en los estados del CCG y la volatilidad política en otros lugares.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Panorama regulatorio
Los marcos regulatorios en Oriente Medio y África continúan formalizando los BESS como infraestructura de red mediante grandes contrataciones estatales, normas de conformidad de productos y criterios de calificación técnica más estrictos. En Arabia Saudita, Saudi Power Procurement Company (SPPC) abrió el proceso de calificación para una licitación de construcción-propiedad-operación de 3 GW/12 GWh en abril de 2026, distribuida en seis proyectos con cuatro horas de duración, lo que refuerza las estructuras de contratación a largo plazo utilizadas para respaldar la financiación. En los Emiratos Árabes Unidos, el Ministerio de Industria y Tecnología Avanzada (MoIAT) ha estado implementando requisitos de evaluación de conformidad para productos de energía renovable (incluidas celdas y baterías) bajo la Decisión del Gabinete N.º (10) de 2020, lo que eleva el nivel de exigencia para los equipos importados.
Las normativas a nivel nacional también se están endureciendo en materia de interconexión, controles y permisos de proyectos, lo que afecta el alcance de la EPC y la elegibilidad de los proveedores. Dubai Electricity and Water Authority (DEWA) publicó un Libro Blanco Técnico de Adquisición de Sistemas de Almacenamiento de Energía en 2026 con requisitos más estrictos para los sistemas operativos de subestaciones digitales, incluidas expectativas de doble certificación, lo que empuja a los licitantes hacia pilas de control, protección y software certificados. En Egipto, el Gabinete aprobó en junio de 2026 modificaciones a las normativas de uso de suelo para proyectos de almacenamiento en baterías, mejorando la vía para obtener licencias para activos de apoyo a la red y permitiendo una asignación de sitios más rápida para desarrollos de servicios públicos y de energía solar híbrida más almacenamiento.
Panorama Competitivo
El mercado está moderadamente concentrado, con los cinco principales proveedores controlando aproximadamente el 55% del volumen contratado en 2024. Los gigantes chinos CATL y BYD aprovechan los centros regionales y los términos en moneda local para competir con los OEM occidentales con un 15-20% de descuento en términos de valor presente neto. El acuerdo de 2,5 GW de Fluence con Saudi Electricity Company demuestra que los contratos marco de larga duración pueden reducir los costos de transacción, una plantilla que Tesla y Sungrow están replicando en los Emiratos Árabes Unidos y Egipto.
La diferenciación tecnológica se desplaza de las celdas al software; FusionSolar de Huawei y EcoStruxure de Schneider ofrecen pujas basadas en IA que elevan los rendimientos de los activos entre un 10 y un 20%. Los especialistas modulares como AlphaESS explotan los nichos de C&I donde la velocidad supera a la escala. La actividad de patentes en inversores de estado sólido y de formación de red, liderada por Siemens Energy y ABB, anticipa la próxima ola de competitividad.
Se espera una mayor consolidación a medida que los desarrolladores capaces de financiar proyectos superiores a 500 MWh desplacen a los EPCs más pequeños. No obstante, persisten oportunidades en microrredes de minería y telecomunicaciones fuera de la red, segmentos que demandan factores de forma flexibles y despliegue rápido.
Líderes de la Industria de Sistemas de Almacenamiento de Energía en Baterías (BESS) de Oriente Medio y África
NGK Insulators Ltd.
Tesla Inc.
Huawei Digital Power
BYD Co. Ltd.
Fluence Energy Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La contratación de proyectos híbridos de energía solar más almacenamiento a escala gigantesca está generando una cartera visible de entregas de BESS de múltiples gigavatios-hora y servicios operativos de larga duración en el Golfo. Un ejemplo clave es el proyecto de energía solar más almacenamiento de 5,2 GW/19 GWh de operación continua en Abu Dabi, que alcanzó el cierre financiero en julio de 2026 bajo las estructuras de EWEC/Masdar, con BYD y Sungrow seleccionados como proveedores de BESS. Esta escala está ampliando la demanda más allá de las celdas y contenedores hacia inversores formadores de red, controladores de planta, pronósticos y software de licitación de mercado, a medida que los operadores del sistema buscan una mayor penetración renovable sin comprometer la estabilidad.
El norte de África y partes del África subsahariana también muestran margen para un despliegue más rápido de BESS vinculado a mejoras en los permisos, la creación de capacidad EPC y las necesidades de energía resiliente en zonas con redes débiles. Egipto ha mostrado varias señales de ejecución en 2026, incluida una adjudicación EPC de BESS independiente de 500 MW/1.000 MWh en Benban (marzo de 2026) y actividad de puesta en marcha en sitios de energía solar más almacenamiento, incluido un BESS de 600 MWh puesto en marcha por AMEA Power en julio de 2026. En Sudáfrica, grandes proyectos híbridos de energías renovables que incorporan BESS, como el proyecto Hydra Storage de TotalEnergies en el Cabo Norte, con 500 MWh de baterías inaugurado en julio de 2026, respaldan oportunidades en servicios de red, ingeniería de integración y operación y mantenimiento a largo plazo para clientes de servicios públicos e industriales.
Desarrollos recientes del sector
- Julio de 2026: Masdar y EWEC alcanzaron el cierre financiero de un proyecto de energía solar más almacenamiento de 5,2 GW/19 GWh de operación continua en Abu Dabi, seleccionando a BYD y Sungrow como proveedores de BESS. El acuerdo pone de relieve las estructuras de contratación bancarizables para activos híbridos de gran escala y aumenta la presión competitiva sobre la integración de sistemas, los controles y las ofertas de servicios a largo plazo a escala de gigavatios-hora.
- Septiembre de 2025: Saudi Electricity Company obtuvo contratos para dos grandes proyectos de BESS por un total de 4,9 GWh. Las adjudicaciones aumentaron la visibilidad de volumen para integradores de primer nivel y reforzaron el uso de contratación multiproyecto para agilizar las adquisiciones y estandarizar la entrega entre sitios.
- Junio de 2024: Eskom inició un programa de modernización de la red de 1.200 millones de USD destinado a mejorar la observabilidad y controlabilidad de la red. La mejora respalda una monetización más profunda de las capacidades de BESS (servicios de frecuencia y voltaje) al mejorar los datos de despacho y reducir la latencia, que de otro modo puede diluir los ingresos por almacenamiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Definimos este mercado como los ingresos generados por los sistemas de almacenamiento de energía en baterías instalados en Oriente Medio y África, donde el sistema se utiliza para almacenar electricidad y descargarla posteriormente para uso en la red o del cliente.
Exclusiones del alcance: excluimos los equipos de generación de energía independientes y las tecnologías de almacenamiento que no utilizan una batería electroquímica.
Descripción general de la segmentación
- Por Tipo de Batería
- Iones de litio (Litio-hierro-fosfato (LFP), Níquel-Manganeso-Cobalto (NMC), Titanato de litio (LTO))
- Plomo-ácido
- Batería de flujo (Redox de vanadio, Zinc-bromo)
- Iones de sodio
- Otras tecnologías de baterías (NiCd, Supercondensadores híbridos)
- Por Tipo de Conexión
- Conectado a la red (interconectado con servicios públicos)
- Fuera de la red (microrred, híbrido)
- Por Componente
- Paquetes de Baterías y Bastidores
- Sistema de Conversión de Potencia (PCS)
- Software de Gestión de Energía (SGE)
- Balance de Planta y Servicios
- Por Rango de Capacidad Energética
- Por debajo de 10 MWh
- 10 a 100 MWh
- 100 a 500 MWh
- Por encima de 500 MWh
- Por Aplicación de Usuario Final
- Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Egipto
- Kenia
- Resto de Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y recopilar las señales de demanda y oferta básicas que son públicamente visibles en este espacio. Nos basamos en fuentes como los conjuntos de datos e informes de la IEA, las estadísticas de capacidad renovable de IRENA, los indicadores de acceso a la electricidad y de red del Banco Mundial, y las publicaciones de los ministerios de energía y reguladores nacionales en los principales países de Oriente Medio y África. Estas fuentes nos ayudan a vincular la demanda de almacenamiento con la expansión de las renovables, las necesidades de fiabilidad de la red y los objetivos de política declarados.
Para refinar el modelo, también revisamos informes anuales de empresas, presentaciones para inversores, coberturas de prensa fiables sobre licitaciones adjudicadas y anuncios de proyectos de empresas de servicios públicos y desarrolladores. Cuando mejoraba la coherencia, hicimos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y una base de datos a nivel de envíos de importación-exportación para verificar el movimiento de equipos y la actividad de los proveedores. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron conjuntos de datos y documentos públicos adicionales para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se implementa en la práctica y qué supuestos de precio y dimensionamiento son realistas para los proyectos de Oriente Medio y África. Hablamos con partes interesadas del lado de las empresas de servicios públicos y los desarrolladores, funciones de EPC e integradores, y compradores comerciales e industriales, lo que ayudó a confirmar las duraciones típicas de almacenamiento, los plazos de puesta en marcha y la división entre casos de uso conectados a la red y fuera de la red. Debido a que la actividad de proyectos es desigual en toda la región, nuestro alcance se equilibró entre los principales centros de Oriente Medio y África y los mercados emergentes, de modo que el modelo no dependiera de un solo ciclo nacional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 19% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con un enfoque de arriba hacia abajo en el que las adiciones de energía renovable y los requisitos de flexibilidad de la red se utilizaron para reconstruir el conjunto de demanda de almacenamiento direccionable en Oriente Medio y África, y luego se asignaron a la adopción probable por grupos de usuarios finales. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como carteras de proyectos muestreadas, verificaciones de canal sobre componentes de sistemas enviados y rangos de precios de venta promedio aplicados a los despliegues implícitos de MWh.
Los principales insumos utilizados en el modelo incluyeron la capacidad renovable planificada y puesta en marcha, la duración típica de almacenamiento utilizada para la integración solar y eólica (horas), la combinación de proyectos conectados a la red frente a los fuera de la red, las bandas de capacidad energética en MWh para los sistemas adjudicados, y la dirección de costos a nivel de componentes para elementos como los paquetes de baterías y los sistemas de conversión de energía. Cuando la información pública era incompleta, las brechas se manejaron mediante interpolación conservadora utilizando referencias de proyectos cercanos y luego se verificaron nuevamente mediante entrevistas para que los megaproyectos puntuales no distorsionaran la tasa de ejecución.
Para la previsión, se aplicó un análisis de escenarios con variables vinculadas a los calendarios de licitaciones, los cronogramas de políticas y el ritmo esperado de inversión en la red, seguido de un paso de suavizado para que las variaciones año tras año se mantuvieran explicables. Las trayectorias de crecimiento finales se alinearon con las opiniones de expertos sobre la rapidez con la que la contratación de servicios públicos, los permisos y la capacidad de integración local pueden escalar en Oriente Medio y África.
Validación de datos y ciclo de actualización
Validamos los resultados mediante múltiples verificaciones para que las cifras finales se mantengan coherentes con lo que el mercado puede absorber realmente. Los totales se comparan con señales independientes, como las adjudicaciones de almacenamiento anunciadas públicamente, los planes de expansión de renovables y la actividad de importación regional de componentes clave del sistema, y luego las anomalías se revisan y corrigen antes de la aprobación final.
Antes de la publicación, los supuestos que generan una gran variabilidad, como la duración del almacenamiento y la progresión de precios, se vuelven a probar mediante llamadas de seguimiento cuando es necesario. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando las principales rondas de licitación, los cambios de política o las grandes adjudicaciones de proyectos modifican de manera significativa las perspectivas de demanda. Justo antes de la entrega, un analista realiza una revisión final para garantizar que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados pueden parecer muy dispares porque cada editor establece una línea diferente entre los sistemas a escala de red, las instalaciones detrás del contador y las cadenas de suministro de baterías más amplias, y luego utiliza sus propios supuestos de precios y calendario. El momento de la moneda, lo que se cuenta como ingresos del sistema frente al valor del proyecto, y la rapidez con la que se aplican las caídas de precios pueden mover el total.
La principal diferencia proviene de mezclar el costo total del proyecto y categorías de baterías adyacentes en el mismo total, mientras que Mordor Intelligence solo contabiliza los ingresos de los sistemas de almacenamiento de energía en baterías para Oriente Medio y África, y luego verifica los MWh implícitos por bandas de capacidad energética frente a las duraciones de almacenamiento típicas y las señales de adjudicación de licitaciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,39 mil millones de USD (2025) | |
| Editor del sector A | 3,10 mil millones de USD (2025) | A menudo se presenta como una cifra más amplia de sistemas de almacenamiento de energía con reglas de inclusión más laxas, y puede asumir un precio promedio de sistema más alto sin separar claramente los ingresos del sistema de los elementos de costo de EPC y del propietario. |
| Blog del sector B | 16,35 mil millones de USD (2024) | Utiliza un alcance mucho más amplio y supuestos de escalado agresivos, y la gran cifra del año base sugiere que el valor del proyecto, múltiples tecnologías de almacenamiento o totales de cartera multianuales pueden combinarse en un tamaño de mercado de un solo año. |
La dispersión de la tabla se debe principalmente al alcance y al tratamiento de precios, no solo a las expectativas de crecimiento. Cuando limitamos el cómputo a los ingresos de los sistemas BESS y lo verificamos nuevamente frente a las señales de MWh desplegables y el calendario de licitaciones, el resultado se mantiene rastreable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de almacenamiento de energía en baterías de Oriente Medio y África?
El mercado fue valorado en USD 2.850 millones en 2026.
¿A qué velocidad se espera que crezca el sector?
Se proyecta una CAGR del 19,18% entre 2026 y 2031, elevando los ingresos a USD 6.860 millones.
¿Qué país es el contribuyente de más rápido crecimiento?
Arabia Saudita está preparada para expandirse a una CAGR del 22,95% hasta 2031, respaldada por su mandato de 48 GWh.
¿Qué química de batería está ganando terreno para el almacenamiento de larga duración?
Las baterías de flujo se aceleran a una CAGR del 28,25% debido a su economía superior de múltiples horas.
¿Por qué los sistemas fuera de la red son importantes en el África subsahariana?
Ayudan a las minas y comunidades rurales a evitar las redes poco confiables al tiempo que reducen los costos del diésel por debajo de USD 0,10/kWh.
¿Qué impulsa la caída de los costos de almacenamiento en la región?
Los precios del litio-hierro-fosfato que caen por debajo de USD 100/kWh y las mega-licitaciones financiadas por fondos soberanos.
Última actualización de la página el:



