
Tamaño y Participación del Mercado de Aplicaciones de Salud Menstrual
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
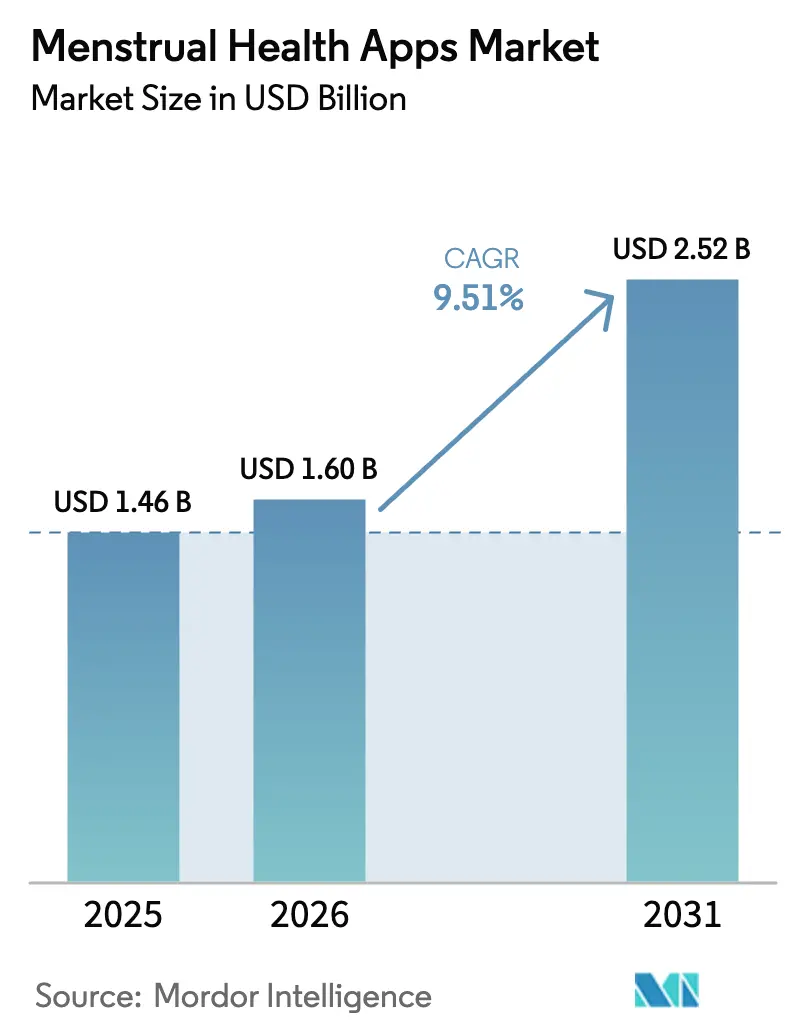
| Tamaño del Mercado (2026) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aplicaciones de Salud Menstrual por Mordor Intelligence
Se espera que el tamaño del mercado de aplicaciones de salud menstrual crezca de USD 1,46 mil millones en 2025 a USD 1,60 mil millones en 2026 y se prevé que alcance USD 2,52 mil millones en 2031 a una CAGR del 9,51% durante 2026-2031. La creciente adopción de teléfonos inteligentes, la aceptación regulatoria del seguimiento de fertilidad basado en algoritmos y los beneficios de salud reproductiva patrocinados por empleadores se están combinando para trasladar los datos personales del ciclo de los archivos clínicos a aplicaciones controladas por el consumidor, expandiendo el mercado de aplicaciones de salud menstrual mucho más allá de su base de usuarios pioneros. La financiación de capital de riesgo señala una confianza duradera: la Serie C de Flo Health en julio de 2024 valoró la empresa por encima de USD 1 mil millones, mientras que Maven Clinic cerró una Serie F de USD 125 millones con una valoración de USD 1,7 mil millones en octubre de 2024. La integración de hardware es otro factor estructural favorable, con los sensores de temperatura de muñeca del Apple Watch que alimentan estimaciones retrospectivas de ovulación directamente en Cycle Tracking, reduciendo la fricción de entrada y atrayendo a usuarios de altos ingresos más profundamente hacia el mercado de aplicaciones de salud menstrual. Mientras tanto, la ley de Karnataka de 2025 que otorga 12 días anuales de licencia menstrual remunerada sin certificación médica está incentivando a los empleadores indios a proporcionar suscripciones de aplicaciones para que los equipos de recursos humanos puedan auditar el uso de licencias, un modelo de política que probablemente se extienda por Asia-Pacífico y estimule una mayor penetración del mercado.
Conclusiones Clave del Informe
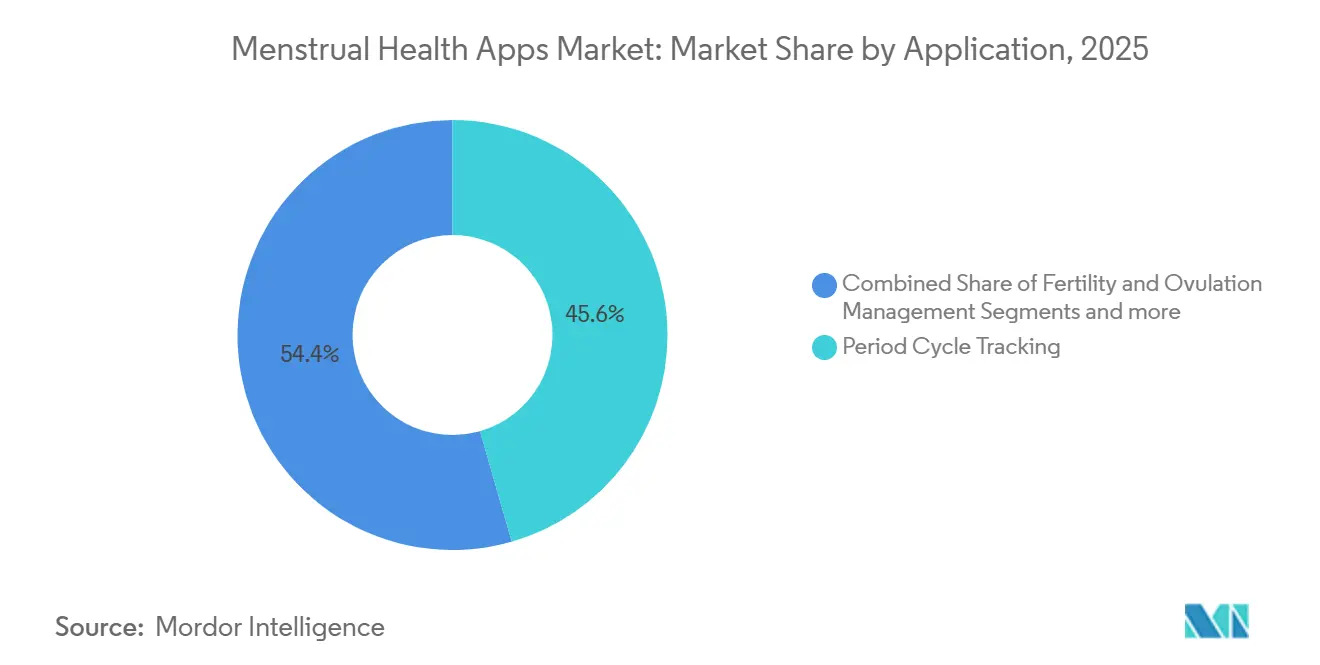
- Por aplicación, el Seguimiento del Ciclo Menstrual lideró con el 45,56% de la participación del mercado de aplicaciones de salud menstrual en 2025.
- Por plataforma, Android dominó el 57,61% del tamaño del mercado de aplicaciones de salud menstrual en 2025.
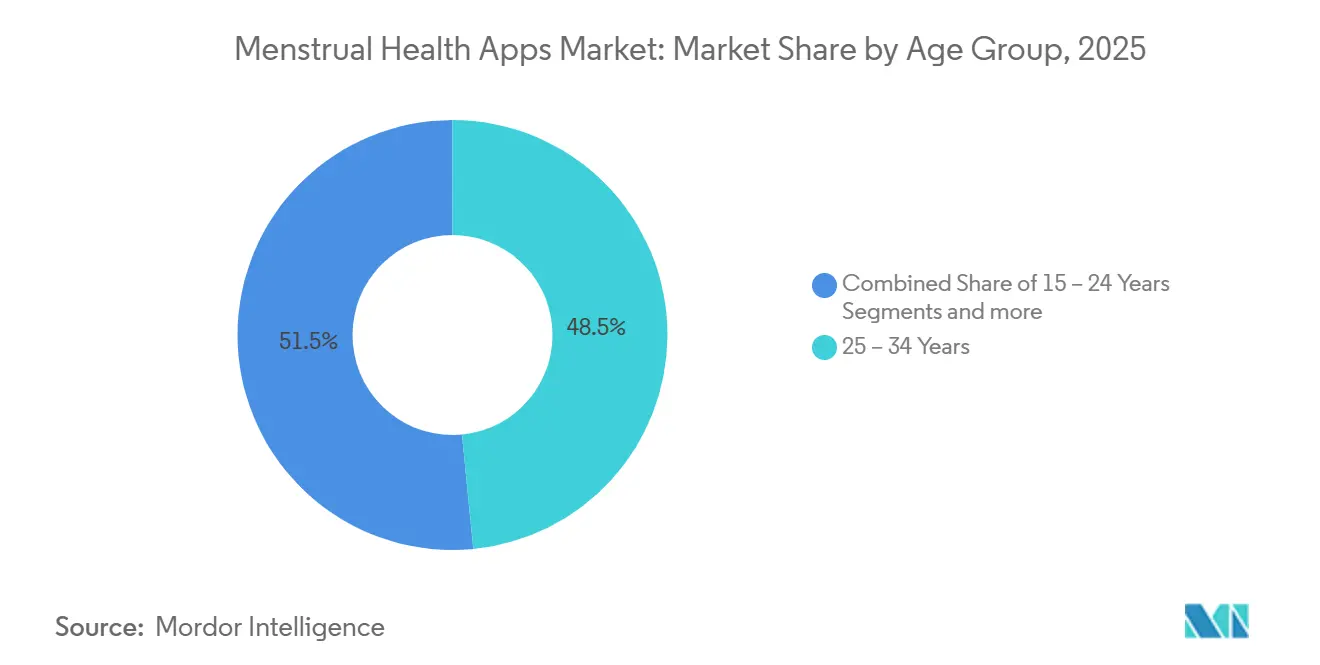
- Por grupo de edad, el segmento de 25–34 años representó el 48,47% de los usuarios en 2025, mientras que el grupo de 15–24 años avanza a una CAGR del 10,49% hasta 2031.
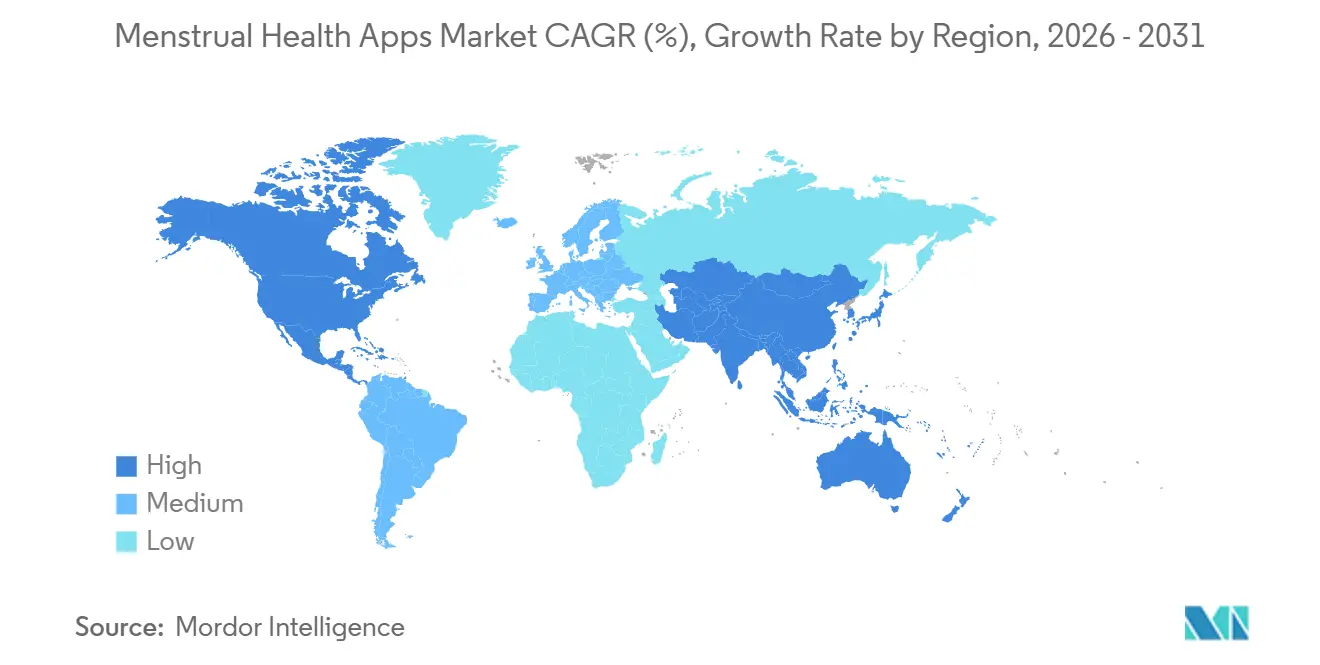
- Por geografía, América del Norte mantuvo el 42,12% del tamaño del mercado de aplicaciones de salud menstrual en 2025; Asia-Pacífico es la región de mayor crecimiento con una CAGR del 10,59% hacia 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor concienciación sobre la salud menstrual y reproductiva | +1.8% | Global, con campañas concentradas en India y África Subsahariana | Mediano plazo (2-4 años) |
| Creciente penetración de teléfonos inteligentes e internet móvil | +2.1% | Núcleo en APAC, con expansión hacia MEA y América Latina | Corto plazo (≤ 2 años) |
| Integración con dispositivos inteligentes portátiles y ecosistemas de sistemas operativos de salud | +1.5% | América del Norte, Europa Occidental, APAC urbano | Mediano plazo (2-4 años) |
| Modelos freemium y de suscripción que aceleran el ARPU | +1.3% | Global, niveles premium en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Legislación sobre licencia menstrual que cataliza la adopción por parte de los empleadores | +0.9% | España, Japón, India (Karnataka), Corea del Sur, Taiwán | Largo plazo (≥ 4 años) |
| Carteras de datos de salud descentralizadas que permiten la incorporación basada en la confianza | +0.6% | UE (jurisdicciones conformes con el RGPD), programas piloto en EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Concienciación sobre la Salud Menstrual y Reproductiva
Las campañas de salud pública que reencuadran la menstruación como una cuestión de derechos en lugar de una preocupación de higiene están ampliando el mercado de aplicaciones de salud menstrual en las regiones de bajos ingresos. La iniciativa de 2024 del UNFPA integró la alfabetización sobre el ciclo menstrual en los planes de estudios de secundaria de 12 naciones, mientras que el programa escolar de Unicharm India llegó a 760.000 adolescentes a mediados de 2025, normalizando el uso de aplicaciones entre los usuarios primerizos.[1]Fondo de Población de las Naciones Unidas, "Salud y Derechos Menstruales," unfpa.org Los acuerdos con empleadores de Maven Clinic con Amazon, AT&T y Microsoft convierten la concienciación en ingresos empresariales, evitando los costes de adquisición directa al consumidor. El ministerio de salud de Japón registró un aumento anual del 23% en las solicitudes de licencia menstrual en el ejercicio fiscal 2024, y las descargas de la aplicación Sofy de Unicharm superaron los 3,37 millones en junio de 2025, ilustrando cómo la normalización de políticas puede acelerar la adopción digital. La destigmatización cultural también es visible en las redes sociales, donde los usuarios de la Generación Z comparten capturas de pantalla del seguimiento de síntomas, reforzando la difusión entre pares y profundizando la presencia del mercado de aplicaciones de salud menstrual. El resultado neto es un embudo más amplio de usuarios novatos que a menudo pasan del seguimiento gratuito a los análisis premium en un plazo de seis meses.
Creciente Penetración de Teléfonos Inteligentes e Internet Móvil
La GSMA contabilizó 1.800 millones de suscriptores móviles y 1.400 millones de usuarios de internet móvil en Asia-Pacífico en 2024, con la penetración de teléfonos inteligentes en India alcanzando el 54% y en Indonesia el 68%, impulsando el mercado de aplicaciones de salud menstrual hacia millones de nuevas manos. El informe de tendencias 2025 de Adjust otorgó a Asia-Pacífico una puntuación de 45, el índice de crecimiento global más alto para aplicaciones de salud y fitness, mientras que el coste medio por instalación en India se situó en USD 0,03, permitiendo una adquisición a escala con presupuestos ajustados. La cuota de mercado del 57,61% de Android en 2025 refleja esta dinámica, aunque iOS está creciendo más rápido a una CAGR del 10,41% debido a que el bloqueo multidispositivo de Apple eleva los costes de cambio. La divergencia económica obliga a estrategias duales: las aplicaciones de Android persiguen el volumen a través de niveles freemium con publicidad, mientras que las aplicaciones de iOS monetizan mediante suscripciones anuales mejoradas por dispositivos portátiles. Se espera que la aceleración del despliegue de 4G en África y América Latina replique el patrón de Asia, preparando el mercado de aplicaciones de salud menstrual para un crecimiento regional sostenido de dos dígitos.[2]Apple, "Uso del Seguimiento del Ciclo," apple.com
Integración con Dispositivos Inteligentes Portátiles y Ecosistemas de Sistemas Operativos de Salud
El acuerdo de Maven Clinic de junio de 2025 con Oura Ring canaliza la temperatura continua de la piel y la variabilidad de la frecuencia cardíaca hacia las predicciones de fertilidad, reduciendo la introducción manual de datos y mejorando la precisión de la fase del ciclo. Los sensores de temperatura de muñeca del Apple Watch Serie 8, disponibles en el mercado desde 2022, eliminan la necesidad de termómetros de cabecera y rellenan automáticamente el Cycle Tracking en iPhone, Watch e iPad, reforzando el dominio de Apple en el segmento premium del mercado de aplicaciones de salud menstrual. El rastreador IVY+ de Bellabeat, lanzado en mayo de 2025, ofrece monitorización continua con una batería de siete días, atrayendo a usuarios que prefieren un dispositivo dedicado a la experiencia de un reloj inteligente. Las cadenas de hardware crean una barrera de datos; las plataformas que carecen de API para dispositivos portátiles corren el riesgo de quedar relegadas a calendarios básicos, una función que ahora se incluye gratuitamente en los sistemas operativos. En consecuencia, los inversores están dirigiendo capital hacia empresas que puedan asegurar integraciones de firmware, elevando la importancia de las alianzas de hardware en el mercado de aplicaciones de salud menstrual.
Modelos Freemium y de Suscripción que Aceleran el ARPU
El informe de referencia de RevenueCat de 2025 sitúa la mediana de ingresos por instalación en el Día 60 en USD 1,98 para aplicaciones de salud y el valor de vida en el Año 1 por pagador en USD 86,35, lo que subraya que la monetización disciplinada ya está integrada en los mejores actores. La conversión de prueba a pago promedia el 39,9%, pero salta al 68,3% entre el decil superior, demostrando que los flujos de incorporación cuidadosamente diseñados aumentan la velocidad del flujo de caja. Flo Health reveló 5 millones de suscriptores de pago y USD 200 millones en reservas brutas en 2024, lo que equivale a un ARPU de aproximadamente USD 40, alineado con el precio de suscripción anual mediano de USD 39,99. Los niveles premium ahora incluyen análisis de síntomas con inteligencia artificial, consultas de telesalud y contenido por etapas de vida, convirtiendo el mercado de aplicaciones de salud menstrual en un motor de ingresos recurrentes en lugar de una descarga única. A medida que más jurisdicciones aprueben leyes de transparencia fiscal en las tiendas de aplicaciones, los operadores de plataformas están renegociando las divisiones de pagos, lo que podría mejorar aún más los márgenes de los editores durante el horizonte de previsión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes preocupaciones sobre privacidad de datos y ciberseguridad | -1.2% | Global, agudo en EE. UU. tras Dobbs, UE bajo el RGPD | Corto plazo (≤ 2 años) |
| Precisión algorítmica y escrutinio regulatorio de las declaraciones de salud | -0.8% | América del Norte (FDA), UE (marcado CE), emergente en APAC | Mediano plazo (2-4 años) |
| Riesgos de descubrimiento legal posterior a Roe para los datos de usuarios en EE. UU. | -0.7% | Estados Unidos, con repercusión en plataformas multinacionales | Corto plazo (≤ 2 años) |
| Políticas más estrictas de las tiendas de aplicaciones sobre datos de salud sensibles | -0.5% | Global (Apple App Store, Google Play) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Preocupaciones sobre Privacidad de Datos y Ciberseguridad
El acuerdo de la Comisión Federal de Comercio de 2021 con Flo Health exige auditorías de privacidad independientes hasta 2041, convirtiendo el caso en un recordatorio perpetuo de responsabilidad en el mercado de aplicaciones de salud menstrual.[3]Comisión Federal de Comercio, "Acuerdo con Flo Health," ftc.gov La revisión de Mozilla de 2022 mostró que el 72% de las aplicaciones de seguimiento del período carecían de políticas de eliminación transparentes, mientras que el 40% omitía el cifrado en tránsito. La Ley de Eliminación de California, vigente desde 2026, exige la eliminación con un solo clic en todos los intermediarios, mientras que el SB 3 de Connecticut prohíbe la geolocalización en torno a clínicas de salud reproductiva, aumentando la complejidad del cumplimiento normativo. Las reglas de integración de HealthKit de Apple introducidas en 2025 ahora requieren evaluaciones de seguridad de terceros, un impacto de costes significativo para los desarrolladores en etapas tempranas. En conjunto, estos marcos amplifican el escepticismo de los usuarios e inflan los presupuestos legales, frenando ligeramente la tasa de crecimiento del mercado de aplicaciones de salud menstrual.
Precisión Algorítmica y Escrutinio Regulatorio de las Declaraciones de Salud
Natural Cycles obtuvo la autorización 510(k) de la FDA en 2018 con un Índice de Pearl de uso perfecto de 0,98, aunque la orientación actualizada sobre algoritmos de fertilidad mejorados con inteligencia artificial sigue ausente, dejando a otros proveedores en un limbo regulatorio. Un estudio de JMIR de 2024 que abarcó a 326 usuarios registró una tasa de embarazo no planificado del 14% entre quienes dependían de aplicaciones para la anticoncepción, poniendo de relieve las brechas de eficacia en el mundo real. La Ley de Inteligencia Artificial de la Unión Europea clasifica los algoritmos predictivos de salud como de alto riesgo a partir de 2025, exigiendo evaluaciones de conformidad y vigilancia poscomercialización que incrementan el gasto en cumplimiento normativo. Los equipos de revisión de las tiendas de aplicaciones ahora solicitan documentación clínica antes de aprobar declaraciones de marketing, creando un cuello de botella para la iteración rápida. En conjunto, estos factores inyectan cautela en los lanzamientos comerciales, ralentizando la velocidad de desarrollo de funciones en el mercado de aplicaciones de salud menstrual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Análisis de Síntomas Avanzan del Bienestar a lo ClínicoSe proyecta que la Gestión de la Salud Menstrual y los Análisis de Síntomas se expandan a una CAGR del 10,34% hasta 2031, superando al mercado de aplicaciones de salud menstrual en general gracias a la demanda de información predictiva que va más allá de la determinación del momento de la ovulación. El Seguimiento del Ciclo Menstrual mantuvo el 45,56% de los ingresos de 2025, pero la comoditización se avecina a medida que Apple y Google continúan incluyendo calendarios básicos de forma gratuita. Se prevé que el tamaño del mercado de aplicaciones de salud menstrual para los análisis de síntomas añada casi USD 420 millones en nuevo valor durante el período de perspectiva, mientras que las alertas de anomalías para la endometriosis y el síndrome de ovario poliquístico ayudan a los usuarios a buscar atención antes, estrechando los vínculos con los médicos.
El estudio de noviembre de 2025 de Flo sobre 19 millones de usuarios confirmó correlaciones estadísticamente sólidas entre la progesterona en la fase lútea y síntomas como las fluctuaciones del estado de ánimo, lo que llevó a la plataforma a mostrar indicaciones clínicas personalizadas. Natural Cycles lanzó NC° Perimenopause en octubre de 2025, señalando que los segmentos verticales por etapas de vida pueden extender el valor de vida del cliente. La Gestión de Fertilidad y Ovulación sigue siendo un monetizador de nivel intermedio, pero el brazalete con autorización de la FDA de Ava automatiza la captura de datos mediante sensores de muñeca nocturnos, elevando el listón competitivo para las aplicaciones de entrada manual. A medida que los análisis de síntomas obtienen validación científica, se espera que la aceptación por parte de los pagadores dentro de los beneficios de empleadores y aseguradoras aumente, añadiendo una capa empresarial al mercado de aplicaciones de salud menstrual.


Por Plataforma:
Posicionamiento Premium de iOS Frente a la Escala de AndroidAndroid mantuvo una participación del 57,61% en 2025 debido a su dominio en Asia-Pacífico y América Latina, donde los consumidores sensibles al precio inundan el mercado de aplicaciones de salud menstrual. Sin embargo, iOS está creciendo más rápido a una CAGR del 10,41% hasta 2031, impulsado por los sensores del Apple Watch y la sincronización entre dispositivos que aumenta la fidelización. El tamaño del mercado de aplicaciones de salud menstrual derivado de los usuarios de iOS ya representa un desproporcionado 60% de los suscriptores de pago en Flo, aunque iOS controla solo el 40% del total de instalaciones.
RevenueCat señala que la mediana del valor de vida en el Año 1 en iOS es de USD 92,50 frente a USD 78,20 en Android, validando un mayor gasto en adquisición de clientes en el ecosistema de Apple. La API Health Connect de Google pretende replicar la interoperabilidad de HealthKit, pero su adopción es modesta y muchas plataformas líderes enrutan los datos de dispositivos portátiles a través de los marcos de Apple. Los obstáculos de cumplimiento normativo sesgan aún más el panorama: la exigencia de Apple en 2025 de auditorías de seguridad de terceros eleva los costes que muchos desarrolladores centrados en Android no pueden absorber. En consecuencia, el mercado de aplicaciones de salud menstrual se está bifurcando: las aplicaciones de Android dependen de los ingresos publicitarios freemium, mientras que las aplicaciones de iOS agrupan niveles de suscripción con análisis de dispositivos portátiles, generando una mayor economía por usuario.
Por Grupo de Edad:
Crecimiento de la Generación Z y Oportunidades en la PerimenopausiaLos usuarios de entre 15 y 24 años se están expandiendo a una CAGR del 10,49%, estimulados por programas de educación menstrual en las escuelas, como la iniciativa de Unicharm India, que ha normalizado el seguimiento digital entre los usuarios primerizos. El grupo de 25 a 34 años sigue representando el 48,47% de la base instalada de 2025, alineándose con los años de mayor fertilidad y la adopción de funciones premium, incluida la medición de la temperatura basal y los kits de ovulación.
Los grupos demográficos de mayor edad también están creciendo. NC° Perimenopause y el módulo de menopausia de Flo sirven al grupo de 45 años en adelante, que según los datos de Oova comprende el 46% de los usuarios de tiras hormonales. La integración del Apple Watch de Amissa ofrece una puntuación de gravedad de síntomas legible por médicos, creando un puente hacia las consultas de terapia hormonal sustitutiva. Como resultado, el mercado de aplicaciones de salud menstrual se está convirtiendo en un compañero de por vida en lugar de una herramienta exclusiva de fertilidad, con plataformas que compiten por retener a los usuarios a lo largo de los hitos reproductivos.
Análisis Geográfico
Mercado de Aplicaciones de Salud Menstrual en América del Norte
América del Norte representó el 42,12% de los ingresos de 2025 en el mercado de aplicaciones de salud menstrual, impulsado por los beneficios para empleados, las aplicaciones anticonceptivas autorizadas por la FDA y la alta penetración de teléfonos inteligentes. El panel de control 2025 de RevenueCat sitúa el valor medio por pagador en el primer año en 95,40 USD en la región, lo que refleja la disposición a pagar por análisis premium. Las preocupaciones por la privacidad surgidas tras el caso Dobbs impulsaron a California, Connecticut y Washington a aprobar leyes de consentimiento para la vinculación de geolocalización e historial de navegación, lo que incrementó la carga de cumplimiento normativo para los proveedores más pequeños.
Mercado de Aplicaciones de Salud Menstrual en Europa y Asia-Pacífico
Europa refleja la intensidad regulatoria de América del Norte bajo el RGPD y la próxima Ley de Inteligencia Artificial; sin embargo, la ley de baja menstrual de España y la adopción por parte de empleadores alemanes están convirtiendo las políticas en canales de ingresos. Asia-Pacífico es el grupo de mayor crecimiento, con una CAGR del 10,59%, impulsado por teléfonos inteligentes asequibles y políticas favorables, como el mandato de baja menstrual de Karnataka en 2025. La GSMA reporta 1.800 millones de suscriptores en la región, lo que sustenta una enorme base de mercado potencial.
Mercado de Aplicaciones de Salud Menstrual en Oriente Medio, África y América del Sur
Oriente Medio y África, y América del Sur son mercados incipientes pero prometedores. La red de pagos instantáneos Pix de Brasil alcanzó 150 millones de usuarios en 2024, reduciendo la fricción en las conversiones de suscripciones. Las aseguradoras sudafricanas como Discovery Health están pilotando programas de recompensas por seguimiento del ciclo menstrual, y los países del Consejo de Cooperación del Golfo combinan una propiedad de teléfonos inteligentes casi universal con una cautela cultural, lo que requiere derivaciones médicas en lugar de marketing convencional.

Panorama regulatorio
Las aplicaciones de salud menstrual operan bajo regímenes superpuestos de privacidad, protección al consumidor y dispositivos médicos, con requisitos que se endurecen conforme las aplicaciones pasan del seguimiento del bienestar al soporte de decisiones sobre fertilidad o síntomas basado en algoritmos. En la Unión Europea, el RGPD trata los datos menstruales y de fertilidad como datos de categoría especial según el artículo 9, lo que impulsa flujos de trabajo de consentimiento explícito, minimización y derechos del usuario en el diseño del producto. Junto a esto, la Ley de IA de la UE clasifica los algoritmos predictivos de salud como de alto riesgo a partir de 2025, elevando las expectativas de evaluación de conformidad y supervisión posterior a la comercialización para funciones con posicionamiento clínico.
En los Estados Unidos, la Comisión Federal de Comercio (FTC) ha establecido un ancla de aplicación ampliamente citada a través de su orden de consentimiento de Flo Health de 2021, que incluye auditorías de privacidad independientes que se extienden hasta 2041, y sigue influyendo en la divulgación, el consentimiento y los controles de compartición de datos para las plataformas de seguimiento del ciclo. En India, la Ley de Protección de Datos Personales Digitales de 2023 se está poniendo en marcha mediante las Reglas DPDP de 2025 (notificadas el 14 de noviembre de 2025), con una transición desde las Reglas SPDI de 2011 prevista para el 13 de mayo de 2027, lo que aumenta la necesidad de herramientas de limitación de propósito, aviso y consentimiento para datos reproductivos sensibles. En todos los mercados, las expectativas de la FDA sobre Software como Dispositivo Médico (SaMD) y las normas de las tiendas de aplicaciones sobre datos de salud sensibles también configuran la fundamentación de las afirmaciones, las pruebas de seguridad y la gobernanza de actualizaciones para las aplicaciones que comercializan predicciones anticonceptivas o de grado médico.
Análisis de la cadena de valor
La cadena de valor comienza con la adquisición y la incorporación de usuarios a través de tiendas de aplicaciones, canales de beneficios laborales y referencias clínicas, y luego pasa a la ingeniería de producto para el registro del ciclo, la analítica de síntomas y la predicción algorítmica, que cada vez más recurren a wearables y a canalizaciones de datos de sistemas operativos de salud (por ejemplo, integraciones al estilo HealthKit). El manejo de datos y las operaciones de confianza son ahora etapas clave de la cadena de valor, incluidas la ingesta segura, el cifrado, la gestión del consentimiento, la retención y eliminación, y la auditabilidad, lo que refleja la sensibilidad de los datos menstruales y reproductivos y el escrutinio aplicado a las afirmaciones de salud en las tiendas de aplicaciones.
Aguas abajo, la monetización incluye suscripciones freemium, licencias pagadas por el empleador y paquetes de redes de atención, que dependen de la integración con administradores de beneficios y socios clínicos. Las actividades de cumplimiento y garantía están integradas en toda la cadena en lugar de limitarse a la revisión legal, y los proveedores invierten en controles de seguridad y privacidad y en certificaciones formales como diferenciadores, incluida Flo Health, que reportó certificaciones ISO 27001 e ISO 27701 en 2024. A medida que más aplicaciones buscan un posicionamiento de grado médico, los flujos de trabajo de gestión de calidad y documentación regulatoria (incluida la infraestructura de QMS automatizada referenciada en iniciativas de preparación para la FDA) afectan el ritmo de lanzamientos, la selección de proveedores en la nube, la analítica y las pruebas de seguridad, y la economía de la expansión internacional.
Panorama Competitivo
El mercado de aplicaciones de salud menstrual está moderadamente fragmentado. Una encuesta de marzo de 2024 de Reproductive BioMedicine Online situó a Clue en el 31,6% y a Flo en el 24,2% de la cuota de usuarios, sin que ningún actor pueda imponer precios premium más allá de las tarifas anuales medianas de USD 39,99. El capital de riesgo se está concentrando en plataformas capaces de ofrecer telesalud, datos de dispositivos portátiles y canales para empleadores, como ilustran la ronda unicornio de Flo y la valoración de USD 1,7 mil millones de Maven. El Cycle Tracking gratuito de Apple amenaza con comoditizar la predicción básica, obligando a los competidores a diferenciarse mediante análisis de síntomas con inteligencia artificial, aprobaciones regulatorias o vínculos con hardware, como la autorización de la FDA de Natural Cycles.
La innovación en espacios no explorados se está concentrando en la perimenopausia, como demuestran NC° Perimenopause y la biblioteca de menopausia de Flo, y en los beneficios para empleadores, donde los más de 2.000 clientes corporativos de Maven validan el apetito por el modelo B2B. La mayoría de las empresas emergentes carecen de los recursos para las carteras de datos de salud descentralizadas, dejando brechas de confianza en las jurisdicciones de EE. UU. sensibles al descubrimiento legal. Los cinco principales actores controlan algo menos del 60% de los usuarios activos, manteniendo alta la intensidad competitiva y moderados los márgenes.
Líderes de la Industria de Aplicaciones de Salud Menstrual
Flo Health
Glow Inc
Biowink GmbH
Ovia Health
Eve
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Aplicaciones de Salud Menstrual
- Apple Inc. (Cycle Tracking)
- Ava Science
- Bellabeat Inc.
- Biowink GmbH (Clue)
- Eve
- Fitbit
- Flo Health
- Glow Inc.
- GP Apps – Simple Design
- Kindara
- MagicGirl
- Maven Clinic
- Meiyou (Xiamen Meiyou)
- Natural Cycles Nordic AB
- Ovia Health
- Perigee (Cycles)
- Period Tracker by GP Apps
- Planned Parenthood (Spot On)
- Stardust
- Wildflower Health
- Withings SA
Lea el análisis de las empresas de aplicaciones de salud menstrual

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo donde el seguimiento menstrual se conecta con programas validados por etapa de vida y vías de atención reembolsables, en lugar de calendarios independientes. Este cambio se manifiesta en movimientos de las plataformas hacia paquetes de perimenopausia y salud materna, incluido el lanzamiento de NC° Perimenopause por parte de Natural Cycles (octubre de 2025) y las pruebas piloto de Maven Clinic con contratos de Medicaid basados en valor en tres estados de EE. UU. (enero de 2026) que integran el seguimiento del ciclo dentro de ofertas más amplias de salud materna. Estas vías respaldan oportunidades para proveedores que puedan ofrecer resultados clínicamente interpretables, documentación e integraciones que se ajusten a los requisitos de pagadores y proveedores.
Una segunda oportunidad es el diseño de productos y la gobernanza centrados en la privacidad como diferenciador comercial en jurisdicciones sensibles. La orden de la FTC de 2021 contra Flo Health (con auditorías hasta 2041), las restricciones del artículo 9 del RGPD sobre datos de categoría especial, y los plazos de implementación de las Reglas DPDP de India de 2025 empujan a los proveedores hacia posturas más sólidas de consentimiento, eliminación y seguridad que pueden reducir la fricción en las adquisiciones de empleadores y sistemas de salud. Finalmente, las asociaciones pueden acelerar la distribución y la retención, ya que la colaboración de Flo Health de mayo de 2026 con Hims and Hers Benefits para ofrecer Flo Premium con descuento ilustra cómo los canales de beneficios pueden subsidiar las suscripciones, mientras que las integraciones con wearables y sistemas operativos reducen el registro manual y respaldan una analítica de mayor valor que compite más allá de los calendarios de ciclo básicos incluidos en los sistemas operativos.
Recent Industry Developments in Mercado de Aplicaciones de Salud Menstrual
- Mayo de 2026: Flo Health colaboró con Hims & Hers Benefits para ofrecer a los suscriptores acceso con descuento a Flo Premium. El acuerdo amplía el acceso respaldado por pagadores a Flo Premium y apoya la adopción de usuarios a través de canales corporativos. También fortalece la adquisición y retención de usuarios al vincular la aplicación con beneficios patrocinados por el empleador.
- Mayo de 2026: Flo Health lanzó herramientas de perimenopausia respaldadas por médicos para los usuarios de Flo Premium. La expansión hacia el segmento del ciclo de vida de la perimenopausia ampl��a el alcance del producto y aumenta la relevancia para usuarios con necesidades cambiantes. Mejora la credibilidad clínica y diferencia a Flo Premium en un mercado saturado.
- Enero de 2026: Flo Health y Mayo Clinic colaboraron en un estudio sobre la concienciación acerca de la perimenopausia. La colaboración respalda la credibilidad clínica y la generación de evidencia para las ofertas de Flo Health. Ayuda a validar las afirmaciones del producto y mejora la legitimidad regulatoria y clínica.


Mercado de Aplicaciones de Salud Menstrual Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca las aplicaciones móviles y web utilizadas principalmente para el seguimiento del ciclo menstrual y señales relacionadas con la salud reproductiva, donde los ingresos se generan a través de suscripciones, compras dentro de la aplicación y servicios vinculados a la aplicación.
Exclusiones del alcance: El mercado excluye productos físicos y pruebas vendidas fuera de la aplicación (como kits y dispositivos independientes), a menos que el servicio de aplicación pagado sea el elemento con precio que se está midiendo.
Descripción general de la segmentación
- Por Aplicación
- Seguimiento del Ciclo Menstrual
- Gestión de Fertilidad y Ovulación
- Gestión de la Salud Menstrual y Análisis de Síntomas
- Por Plataforma
- Android
- iOS
- Otras
- Por Grupo de Edad
- 15 – 24 Años
- 25 – 34 Años
- 35 – 44 Años
- 45 + Años (Peri- y Posmenopausia)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura base del modelo y establecer límites prácticos para la adopción y los precios. Se utilizaron fuentes públicas, como la Organización Mundial de la Salud, el Banco Mundial, los indicadores de conectividad de la Unión Internacional de Telecomunicaciones y las estadísticas de salud de la OCDE, para mapear dónde el uso de aplicaciones puede escalar y dónde permanece limitado.
También revisamos las políticas y notas de categoría de las tiendas de aplicaciones, la literatura clínica indexada en PubMed sobre seguimiento del ciclo y automonitoreo de la salud femenina, y portales de salud gubernamentales seleccionados que abordan la concienciación sobre la salud reproductiva. Se revisaron informes de empresas, presentaciones para inversores y entrevistas de prensa creíbles para interpretar patrones de monetización (gratuito frente a suscripción) y paquetes de funciones típicos. Además, se utilizaron suscripciones de pago que mantenemos para datos financieros de empresas, cobertura de noticias y bases de datos de patentes para verificar la coherencia de los modelos de negocio y la actividad de innovación. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con propietarios de productos de aplicaciones, gestores de salud digital, médicos que asesoran a pacientes sobre el seguimiento y actores de canal que comprenden la conversión de suscripciones. Dado que se trata de un mercado global, las aportaciones se verificaron en las principales regiones para poder reflejar diferencias en el uso de teléfonos inteligentes, las expectativas de privacidad y la disposición a pagar, y luego se triangularon los supuestos clave donde la investigación documental era escasa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 19% | APAC: 44% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 53% | Américas: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el grupo de usuarios elegibles se reconstruye a partir de indicadores de población femenina conectada a teléfonos inteligentes, seguido de una escalera de adopción y monetización que convierte a los usuarios en ingresos pagados. Una vez formado el grupo de demanda, se aplica el ingreso promedio por usuario pagador utilizando bandas de precios de suscripción observadas, supuestos de conversión de gratuito a pagado y renovaciones, de modo que los totales se mantienen vinculados a lo que los usuarios pueden pagar de manera realista.
Para mantener el modelo fundamentado, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de aplicaciones muestreadas cuando existen divulgaciones públicas, y luego el uso de verificaciones de canal sobre precios típicos, descuentos y la proporción de suscripciones frente a compras únicas dentro de la aplicación. Los insumos que mueven significativamente el modelo incluyen la penetración de teléfonos inteligentes y el uso de banda ancha móvil, la proporción de usuarias en edad reproductiva, la frecuencia y retención típicas del seguimiento del ciclo, la penetración de suscripciones dentro de la base instalada, y los efectos del poder de compra regional que desplazan los puntos de precio.
Para las previsiones, se utilizó el análisis de escenarios, ya que el crecimiento puede variar según los cambios en las políticas de privacidad, las normas de las tiendas de aplicaciones y el ritmo de integración con el sector sanitario. Se utilizaron aportes de expertos para establecer trayectorias conservadoras, de caso base y agresivas para la conversión y la retención, y luego se seleccionó la previsión final cuando múltiples señales coincidieron. Cuando una visión de abajo hacia arriba estaba incompleta para editores más pequeños, las brechas se gestionaron aplicando rangos de adopción y precios específicos por región, en lugar de forzar una consolidación de empresas que no se puede validar.
Validación de datos y ciclo de actualización
Los resultados se verifican en varias pasadas para detectar y explicar grandes variaciones antes de la aprobación final. Comparamos los usuarios pagadores implícitos, los niveles de ARPPU y las divisiones regionales con señales de demanda independientes, como el crecimiento de la conectividad, el impulso de descargas de aplicaciones de salud y la dirección de los precios de suscripción observados en el mercado.
Se realizan verificaciones de varianza en todas las regiones y años, y los valores atípicos activan una nueva revisión de la cadena de insumos, seguida de un recontacto selectivo con los entrevistados si los supuestos parecen forzados. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios significativos en las políticas sobre datos de salud, cambios materiales en los modelos de suscripción, o cambios abruptos en la distribución de plataformas. Antes de la entrega, se revisan nuevamente las últimas señales públicas para que la visión final refleje las condiciones actuales.
Tamaño del mercado de aplicaciones de salud menstrual de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las aplicaciones de salud menstrual pueden parecer muy dispares porque cada editor delimita de manera diferente qué ingresos se cuentan, y luego aplica diferentes supuestos sobre la conversión pagada y la progresión de precios a lo largo del tiempo. El momento también importa, ya que la monetización de las aplicaciones puede cambiar rápidamente cuando cambian los planes de suscripción, la configuración de privacidad o las políticas de las tiendas.
La principal diferencia suele provenir de si las categorías femtech adyacentes y los elementos fuera de línea se incluyen en el total, y de qué tan agresivamente se proyecta la adopción pagada en comparación con mantenerla vinculada al comportamiento de suscripción observable. Algunas estimaciones también dependen en gran medida de tasas de crecimiento a largo plazo sin volver a verificar la disposición a pagar por región y el momento de conversión de divisas, lo que puede inflar o comprimir el total en USD según el año seleccionado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,60 mil millones de USD (2026) | |
| Revista Especializada A | 2,49 mil millones de USD (2026) | Utiliza un alcance de estilo femtech más amplio que puede combinar las aplicaciones menstruales con ingresos de aplicaciones de salud femenina cercanas y luego aplica supuestos de conversión pagada más rápidos sin verificaciones coherentes de disposición a pagar a nivel regional. |
| Mesa de Investigación del Sector B | 1,89 mil millones de USD (2026) | Se basa en cálculos de crecimiento de alto nivel con transparencia limitada sobre el comportamiento de renovación y abandono, lo que puede subestimar o sobrestimar los ingresos recurrentes por suscripción según cómo se trate la retención. |
La tabla muestra que el alcance y el tratamiento de la monetización explican la mayor parte de la dispersión. El factor más determinante es si se incluyen los ingresos fuera de la aplicación y las categorías más amplias de aplicaciones de salud femenina, donde Mordor Intelligence contabiliza el valor únicamente cuando se genera dentro del modelo de negocio de la aplicación de salud menstrual (suscripciones y monetización dentro de la aplicación) y mantiene el ARPPU y la conversión anclados a verificaciones primarias por región. Debido a que los pasos son trazables desde el grupo de usuarios hasta los usuarios pagadores y los ingresos, la cifra final se mantiene repetible incluso cuando las condiciones del mercado cambian de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de ingresos actual del mercado de aplicaciones de salud menstrual?
El tamaño del mercado de aplicaciones de salud menstrual se situó en USD 1,60 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que el sector registre una CAGR del 9,51% y alcance USD 2,52 mil millones en 2031.
¿Qué plataforma aporta más usuarios?
Los dispositivos Android mantuvieron el 57,61% de la participación de mercado en 2025, impulsados por la alta penetración en Asia-Pacífico y América Latina.
¿Qué segmento de aplicación se está expandiendo más rápido?
La Gestión de la Salud Menstrual y los Análisis de Síntomas avanzan a la cabeza con una CAGR del 10,34% hasta 2031.
¿Qué región experimentará el mayor crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,59% hasta 2031 gracias a los teléfonos inteligentes asequibles y la legislación favorable.
¿Qué impulsa la adopción de aplicaciones de seguimiento del ciclo por parte de los empleadores?
Políticas como el mandato de licencia menstrual de 12 días de Karnataka y los paquetes de beneficios corporativos están impulsando a las empresas a financiar suscripciones de aplicaciones que verifican las licencias y apoyan la retención.
Última actualización de la página el:



