
Tamaño y Participación del Mercado de Sensores de Presión MEMS
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
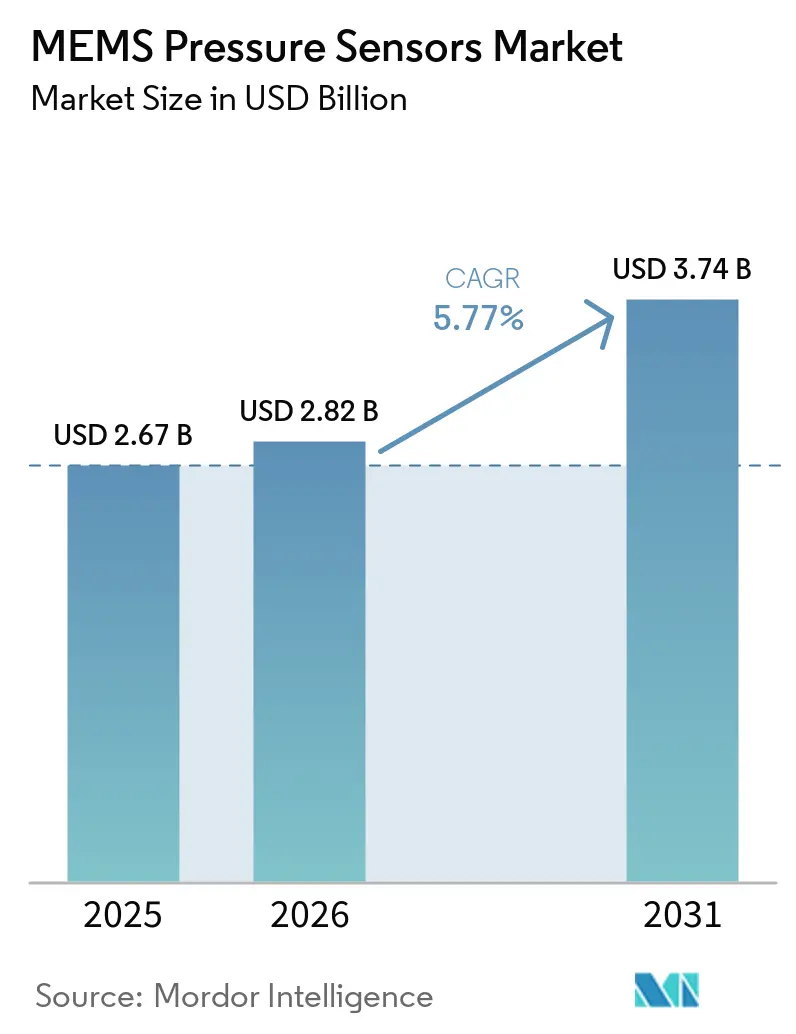
| Tamaño del Mercado (2026) | 2.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
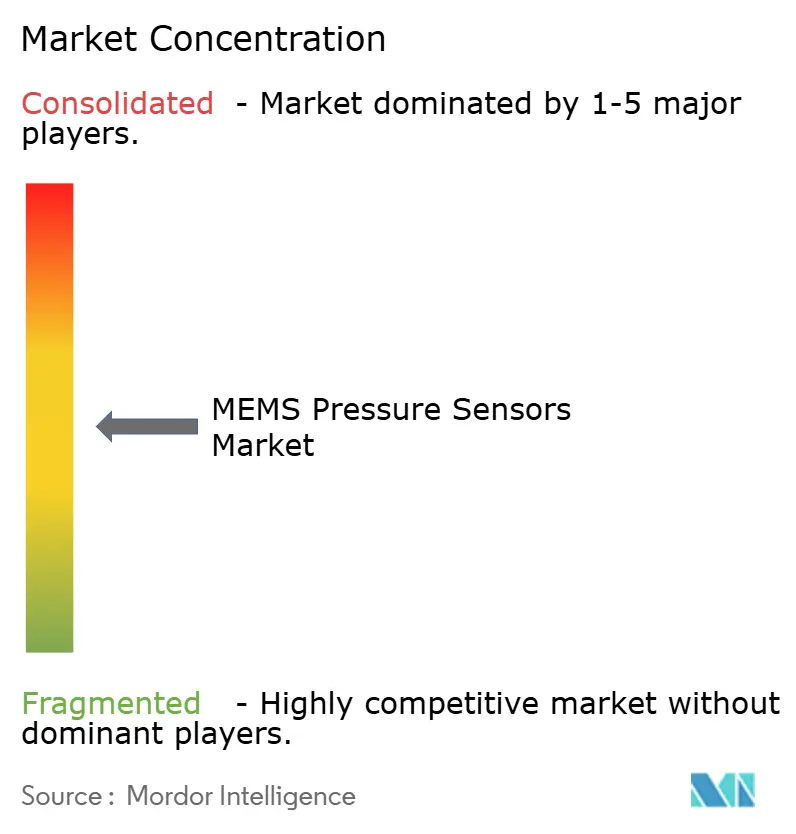
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Presión MEMS por Mordor Intelligence
Se espera que el tamaño del mercado de sensores de presión MEMS crezca de USD 2,67 mil millones en 2025 a USD 2,82 mil millones en 2026 y se prevé que alcance USD 3,74 mil millones en 2031 a una CAGR del 5,77% durante 2026-2031. La adopción constante en los segmentos automotriz, médico, industrial, aeroespacial y de electrónica de consumo sustenta la demanda, mientras que las inversiones en fabricación de obleas de 300 mm reducen progresivamente los costos de producción. Los avances técnicos en recubrimientos de parileno, diseños de celdas capacitivas de silicio y arquitecturas de vías a través del silicio mejoran la precisión y la estabilidad a largo plazo, manteniendo los ciclos de reemplazo. Los programas regulatorios, como la ISO 26262 para la seguridad funcional de vehículos y la guía de salud digital de la FDA, consolidan los canales de diseños ganadores para los proveedores que pueden certificar dispositivos con rapidez. Mientras tanto, los modelos de negocio de fundición como servicio ayudan a las empresas emergentes sin fábrica propia a crear prototipos rápidamente, ampliando el ecosistema de proveedores y amortiguando los impactos en la cadena de suministro.
Conclusiones Clave del Informe
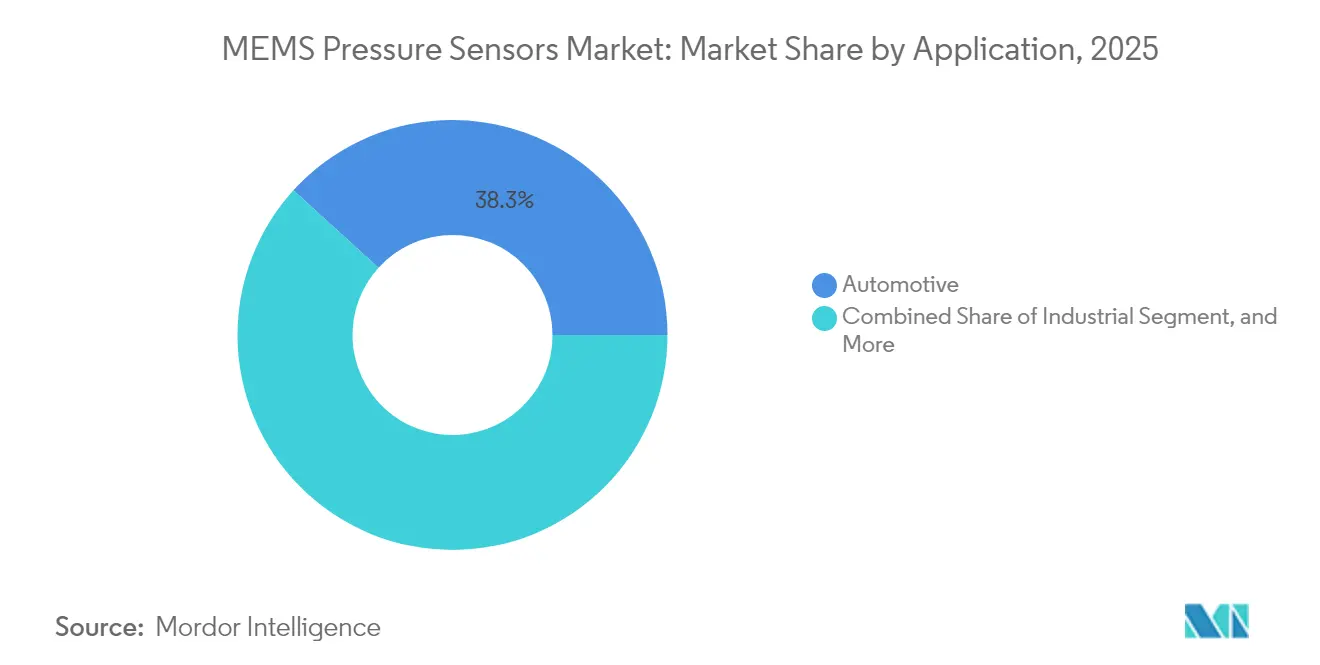
- Por aplicación, el sector automotriz lideró con una participación de ingresos del 38,25% en 2025, mientras que los dispositivos médicos registraron la CAGR proyectada más alta del 6,07% hasta 2031.
- Por tipo de sensor, la tecnología capacitiva de silicio mantuvo una participación de mercado del 52,96% en el mercado de sensores de presión MEMS en 2025 y se proyecta que registre una CAGR del 7,57% hasta 2031.
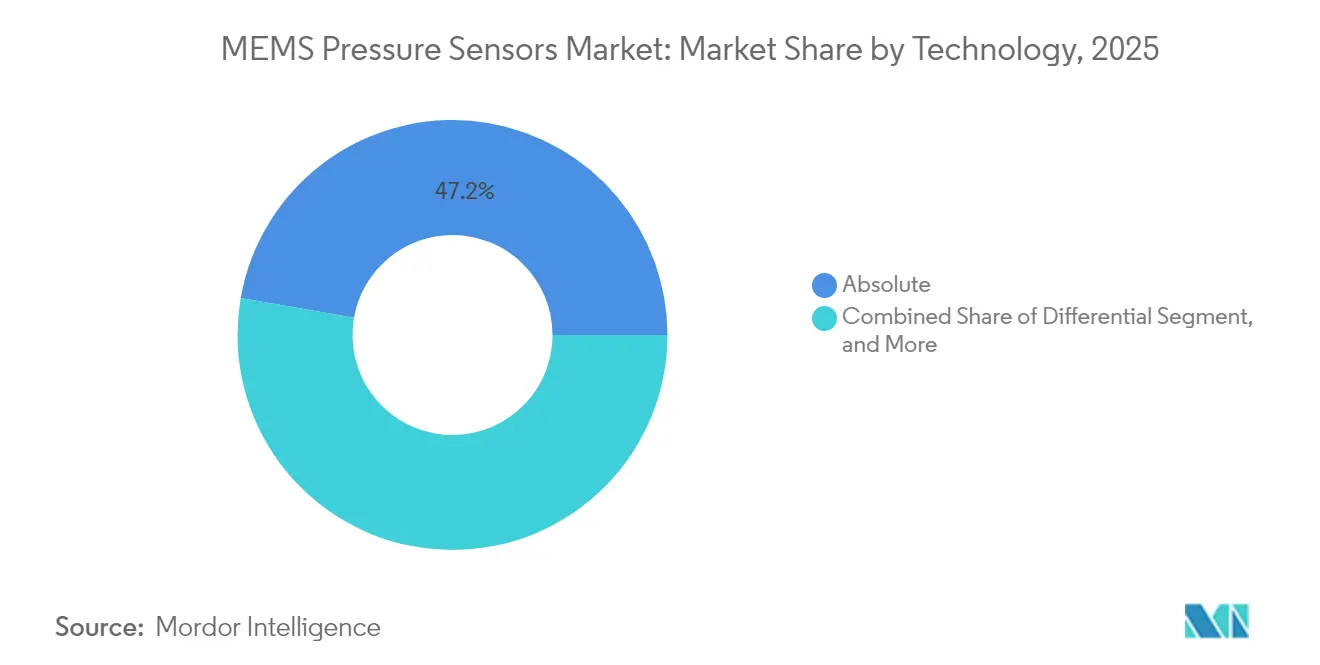
- Para 2025, los sensores de presión absoluta capturaron el 47,24% del tamaño del mercado de sensores de presión MEMS, mientras que se proyecta que los dispositivos diferenciales avancen a una CAGR del 7,18% hasta 2031.
- Por rango de presión, la banda de 10 kPa-100 kPa dominó el 55,15% del tamaño del mercado de sensores de presión MEMS en 2025; se prevé que los dispositivos por debajo de 10 kPa se aceleren a una CAGR del 7,34% en 2031.
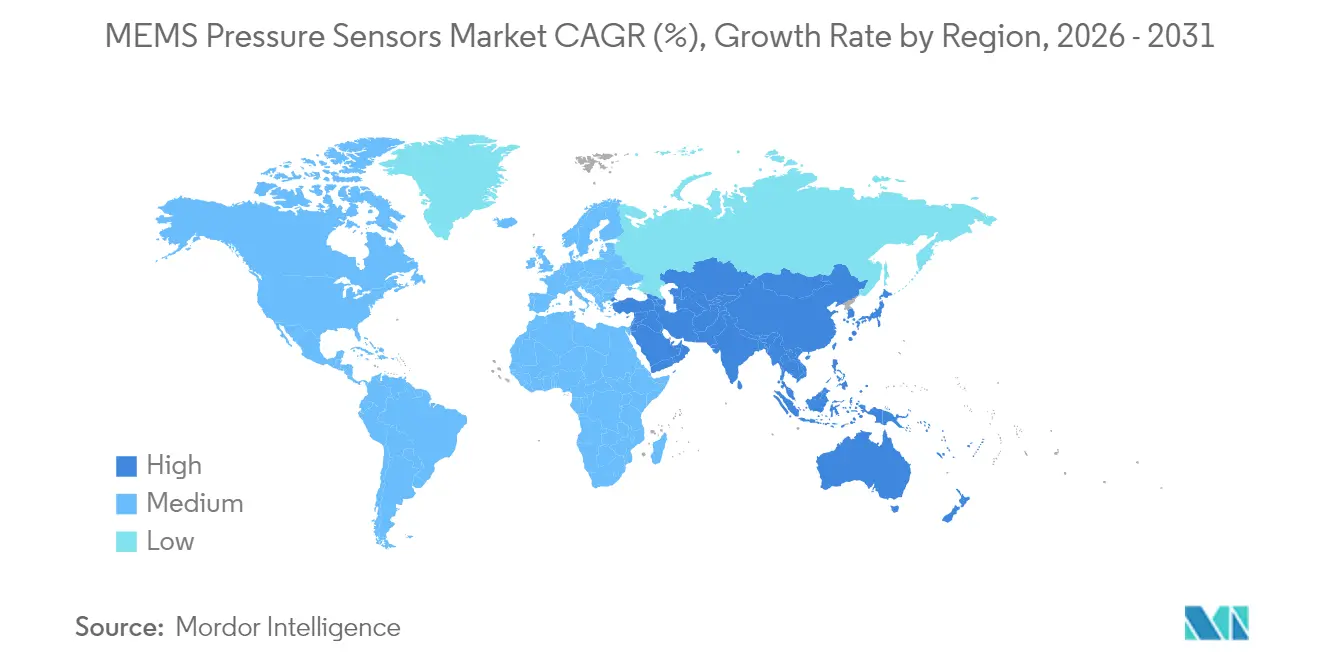
- Por geografía, la región de Asia-Pacífico controló el 49,10% del mercado de sensores de presión MEMS en 2025 y se proyecta que mantenga el crecimiento regional más rápido con una CAGR del 6,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Sistemas Avanzados de Asistencia al Conductor | +1.8% | Primeros adoptantes en América del Norte y Europa, implementación global | Mediano plazo (2-4 años) |
| Proliferación de Electrónica de Consumo Habilitada por IoT | +1.5% | Núcleo en Asia-Pacífico, expansión hacia América del Norte | Corto plazo (≤2 años) |
| Rápida Automatización Industrial e Implementación de la Industria 4.0 | +1.2% | Clusters en Alemania, China y Japón | Mediano plazo (2-4 años) |
| Creciente Miniaturización en Dispositivos Médicos | +0.9% | América del Norte y la Unión Europea, con creciente presencia en Asia-Pacífico | Largo plazo (≥4 años) |
| Demanda Emergente para la Detección Atmosférica Basada en Drones | +0.6% | América del Norte y Europa, Asia-Pacífico incipiente | Largo plazo (≥4 años) |
| Fundición MEMS como Servicio Acelerando la Innovación de Empresas Emergentes | +0.4% | Centros de fundición en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Sistemas Avanzados de Asistencia al Conductor (ADAS)
Los sensores de presión MEMS sustentan actualmente la monitorización de líneas de freno, los circuitos térmicos en paquetes de baterías de vehículos eléctricos y la navegación asistida por altitud. Los dispositivos deben soportar temperaturas que van desde −40 °C hasta 150 °C y ofrecer una respuesta en milisegundos, lo que lleva a los fabricantes de automóviles a especificar componentes con clasificación ASIL. Las arquitecturas de chip silicio-capacitivo ayudan a los proveedores a lograr una linealidad de escala completa inferior al 0,1% y una corriente en espera inferior a 2 µA, lo que permite matrices de múltiples sensores sin agotar las redes de 48 V de los vehículos.[1]
Proliferación de Electrónica de Consumo Habilitada por IoT
Los teléfonos inteligentes, los dispositivos portátiles y los gadgets para el hogar inteligente integran sensores barométricos de no más de 2 mm² para determinar el posicionamiento por planta, indicadores de clima interior y métricas de actividad física. El BMP581 de Bosch Sensortec consume solo 1,3 µA a 1 Hz manteniendo una precisión de ±30 Pa, lo que ejemplifica el estándar de bajo consumo que los consumidores esperan ahora.[2]
Rápida Automatización Industrial e Implementación de la Industria 4.0
La digitalización de las fábricas impulsa la integración de los sensores de presión MEMS en cilindros neumáticos, robots y paneles de mantenimiento predictivo. Los transductores inalámbricos LoRaWAN amplían la cobertura a los activos heredados existentes, lo que permite a los supervisores detectar fugas o desviaciones antes de que se produzcan tiempos de inactividad. La investigación de Fraunhofer confirma que los híbridos de silicio-cerámica permanecen estables por encima de 350 °C, lo que abre el potencial para aplicaciones petroquímicas y de generación de energía.[3]
Creciente Miniaturización en Dispositivos Médicos
Los implantables y dispositivos portátiles dependen de celdas MEMS recubiertas de parileno para cumplir con la norma de biocompatibilidad ISO 10993. El parileno VT4 reduce el bioensuciamiento urinario en un 60%, haciendo factibles los monitores vesicales a largo plazo. Los algoritmos compensan la deriva hasta ±1 mmHg a lo largo de vidas útiles de varios años, lo que respalda los biomarcadores digitales autorizados por la FDA para el manejo de enfermedades crónicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Integración de Múltiples Estándares de Interfaz | −0.8% | Cadenas de suministro automotrices europeas fragmentadas | Corto plazo (≤2 años) |
| Erosión de Precios Debido a la Intensificación de la Competencia | −0.6% | Liderazgo en costos de Asia-Pacífico, efecto global | Mediano plazo (2-4 años) |
| Riesgos en la Cadena de Suministro en Materiales Avanzados de Unión de Obleas | −0.4% | Centros de semiconductores a nivel mundial | Corto plazo (≤2 años) |
| Deriva de Calibración bajo Condiciones de Fatiga por Alto Ciclado | −0.3% | Sectores de alta fiabilidad a nivel mundial | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Integración de Múltiples Estándares de Interfaz
Los fabricantes de automóviles se enfrentan a buses mixtos I²C, SPI, SENT e I³C dentro de una sola ECU, lo que obliga a asignar recursos adicionales del microcontrolador y prolonga los ciclos de validación hasta 12 meses. Cada protocolo también exige documentación separada de ciberseguridad y seguridad funcional, lo que supone una carga para los presupuestos de ingeniería y retrasa el lanzamiento de plataformas.
Erosión de Precios Debido a la Intensificación de la Competencia
Las fábricas de obleas de 300 mm subsidiadas en el este de Asia impulsan la producción de obleas al alza y los precios de venta promedio unitarios a la baja. Las grandes empresas establecidas sobreviven gracias a la escala de volumen, pero las empresas más pequeñas sin fábrica propia ven cómo sus márgenes se comprimen a medida que los precios de lista caen más rápido que las reducciones de costos. La innovación continua en el control de procesos y la miniaturización de paquetes se vuelve esencial para mantener la rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Integración Automotriz Ancla los Ingresos a Corto PlazoEl tamaño del mercado de sensores de presión MEMS para el sector automotriz alcanzó USD 1,02 mil millones en 2025, representando una participación del 38,25%, impulsado por el TPMS, los diagnósticos de líneas de freno y los bucles térmicos de vehículos eléctricos. Los fabricantes de equipos originales ahora solicitan sensores con rutinas de autocomprobación y capacidad de actualización de firmware por aire, lo que mejora el análisis de mantenimiento de flotas. La participación de mercado de los sensores de presión MEMS para dispositivos médicos es menor en 2025, pero muestra una perspectiva de CAGR del 6,07%, impulsada por los monitores continuos de glucosa y las plataformas cardiovasculares implantables que requieren factores de forma submilimétricos.
La automatización industrial utiliza nodos de presión habilitados por LoRa para reducir los costos de mantenimiento en un 30%, mientras que los programas aeroespaciales requieren unidades endurecidas contra la radiación para vehículos de lanzamiento. La electrónica de consumo está extendiendo la detección barométrica a los auriculares de realidad aumentada, apuntando a una precisión de elevación de ±0,5 m en interiores.



Por Tipo:
Las Celdas Capacitivas de Silicio AsciendenLos elementos silicio-capacitivos representaron el 52,96% de los ingresos de 2025, con el tamaño del mercado de sensores de presión MEMS para este tipo proyectado para expandirse a una tasa anual del 7,57%. Su linealidad superior y su deriva de −40 °C a 125 °C, por debajo del 0,05%/°C, los hacen adecuados para sistemas ADAS de seguridad crítica y herramientas médicas. Los chips piezorresistivos siguen siendo preferidos para las ECU analógicas heredadas debido a sus cadenas de señal simples, pero las fugas inducidas por temperatura limitan su uso en entornos extremos. Los diseñadores utilizan sensores de presión piezorresistivos automotrices principalmente en tres áreas de aplicación: optimización del motor, control de emisiones y mejora de la seguridad.
La adopción de interposers de vía a través del silicio permite el apilamiento 3D de ASIC bajo el diafragma, reduciendo así la altura en el eje Z y mejorando la inmunidad a las interferencias electromagnéticas. Los prototipos piezorresistivos de carburo de silicio soportan ahora temperaturas superiores a 300 °C, allanando el camino para su futura implementación en turbinas de gas y perforación en pozos profundos.
Por Tecnología:
La Detección Absoluta Mantiene el LiderazgoLos dispositivos de presión absoluta representaron el 47,24% del valor total en 2025. Los teléfonos inteligentes, los altímetros y los sistemas de vacío se benefician de las cavidades de referencia selladas que desacoplan las lecturas del aire ambiente. Los sensores diferenciales crecen más rápido con una CAGR del 7,18% por la demanda de sistemas HVAC, respiradores y medidores de flujo. Los modelos manométricos cubren los monitores de fluido de frenos donde la compensación atmosférica es suficiente.
El sellado hermético a nivel de oblea reduce la deriva de referencia a menos de 20 ppm/°C, extendiendo los intervalos de calibración y reduciendo el costo total de propiedad para los operadores de flotas. Los sensores definidos por software capaces de alternar entre modos absoluto y manométrico atraen a los integradores que buscan reutilización de diseño en varias plataformas.
Por Rango de Presión:
La Banda Media Domina el Volumen, el Extremo Bajo Lidera el CrecimientoLa categoría de 10 kPa-100 kPa representó el 55,15% de los envíos totales de 2025, alineándose con los puntos óptimos barométrico y del TPMS. Los sensores por debajo de 10 kPa, aunque representan solo el 13,00% de las unidades de 2025, exhiben una CAGR del 7,34% a medida que las fábricas de semiconductores y los equipos de succión médica demandan alta precisión de vacío. Los modelos por encima de 100 kPa sirven a los sistemas hidráulicos y los circuitos de purga de aire aeroespaciales, con precios de venta promedio superiores pero menor volumen.
Los procesos DRIE y de silicio sobre aislante ahora permiten adaptar el espesor del diafragma hasta 200 nm, produciendo sensores sub-kPa de alta resolución para la meteorología de drones que resuelven pasos de altitud de 4 cm.
Análisis Geográfico
Mercado de Sensores de Presión MEMS en APAC
Asia-Pacífico concentró el 49,10% de los ingresos de 2025 y se encamina a registrar una CAGR del 6,56% hasta 2031. El sólido ensamblaje de teléfonos inteligentes, la expansión de la producción de vehículos eléctricos y los incentivos gubernamentales para semiconductores sostienen el impulso. La estrategia de localización de China canaliza capital hacia fábricas nacionales, mientras que Japón y Corea del Sur perfeccionan el conocimiento de procesos de front-end para el envasado avanzado.
Mercado de Sensores de Presión MEMS en las Américas y EMEA
América del Norte ocupa el segundo lugar; las regulaciones de defensa, aeroespacial y médica favorecen diseños de sensores de alto margen. Las subvenciones de la Ley CHIPS de EE. UU. financian nuevas líneas MEMS de 300 mm, reduciendo el riesgo de suministro para sectores críticos. Europa se mantiene estable, gracias al núcleo automotriz de Alemania y a las estrictas regulaciones medioambientales que impulsan la actualización de sensores en maquinaria industrial. Oriente Medio y África registran una tracción incipiente en plataformas petrolíferas y plantas de desalinización que requieren sensores para entornos adversos, mientras que el crecimiento de América del Sur está vinculado a la producción de vehículos en Brasil y Argentina. Los mandatos regionales específicos de seguridad y privacidad de datos ocasionalmente complican la reutilización de diseños transfronterizos, lo que lleva a los proveedores a localizar sus pilas de firmware.
Panorama regulatorio
Los sensores de presión MEMS utilizados en aplicaciones automotrices y otros sistemas críticos para la seguridad están condicionados por regímenes de seguridad funcional y calificación de confiabilidad. La norma ISO 26262 respalda el desarrollo y la documentación orientados a ASIL en plataformas vehiculares, mientras que el marco de calificación del Automotive Electronics Council (AEC-Q103-002, utilizado junto con AEC-Q100 para circuitería activa) se aplica ampliamente a los dispositivos de presión MEMS, lo que añade tiempo y costo a la incorporación de proveedores y refuerza las barreras para nuevos participantes.
La actividad normativa continúa ampliando la cobertura en aplicaciones y regiones. En China, la norma GB/T 44531-2024 establece la clasificación, los requisitos técnicos y los métodos de prueba para sensores de presión MEMS de grado automotriz, lo que exige a los proveedores globales gestionar estrategias de doble cumplimiento para los programas de OEM multinacionales. A nivel internacional, la IEC amplió sus directrices con la norma IEC 60730-2-6:2025 para controles automáticos de detección de presión eléctrica y la IEC 62047-4:2026 para especificaciones genéricas de dispositivos semiconductores MEMS, lo que respalda prácticas de calificación y prueba más estandarizadas en los usos de consumo, industriales y automotrices. En Estados Unidos, las normas de seguridad de la NHTSA bajo el FMVSS N.º 138 para TPMS continúan siendo la base de la demanda y los requisitos de cumplimiento para el contenido de detección relacionado con la presión de neumáticos en vehículos ligeros.
Análisis de la cadena de valor
La cadena de valor de los sensores de presión MEMS abarca los materiales de partida de silicio y los insumos especializados (incluidos los consumibles de unión de obleas y las químicas de recubrimiento como el parileno), la fabricación MEMS de front-end, la integración de ASIC, el empaquetado avanzado, la calibración y las pruebas, y luego el ensamblaje de módulos y la distribución a los canales de OEM automotrices, industriales, médicos, aeroespaciales y de electrónica de consumo. Un punto de estrangulamiento estructural sigue siendo el empaquetado y las pruebas: el empaquetado a nivel de oblea y de nivel cero, el sellado hermético y la calibración de alto rendimiento son intensivos en costos y sensibles al rendimiento, lo que convierte al conocimiento de OSAT y empaquetado en un determinante clave del margen bruto y de los plazos de entrega.
Las huellas de fabricación y ensamblaje están distribuidas globalmente, con Asia Oriental como eje central de la fundición, el OSAT y el ensamblaje de módulos posterior, mientras que los requisitos de mayor precisión y de uso final regulado respaldan bases de suministro especializadas en regiones reconocidas por la producción de sensores de grado médico y de ultra alta precisión. La dinámica competitiva favorece cada vez más a los actores integrados y a los ecosistemas de socios estrechamente gestionados que pueden entregar el chip MEMS, los ASIC y la calibración lista para software como un sistema único, mientras que los modelos de fundición como servicio amplían el acceso a los desafiantes sin planta propia (fabless). La consolidación de cartera y capacidad también reconfigura el control de la cadena, como lo ilustra la finalización por parte de STMicroelectronics de su adquisición por USD 950 millones del negocio de sensores MEMS de NXP Semiconductors en enero de 2025, lo que fortalece el acceso interno a diseños, conocimiento de procesos y programas de clientes que influyen en las decisiones de abastecimiento en los niveles posteriores de la cadena.
Panorama Competitivo
El mercado de sensores de presión MEMS presenta una concentración moderada. Bosch Sensortec, STMicroelectronics y TDK-InvenSense integran diseño, interfaz delantera, empaquetado y software, lo que permite sinergias de costos. STMicroelectronics reforzó su cartera a través de una adquisición de USD 950 millones del negocio MEMS de NXP, asegurando posiciones en los sectores automotriz e industrial. Líderes de fundición como servicio como Silex Microsystems abren líneas de 300 mm a los competidores sin fábrica propia, diversificando el suministro pero intensificando la competencia de precios.
Los temas estratégicos de I+D incluyen los ASIC de ultra bajo consumo, los diafragmas encapsulados en parileno para medios acuosos y las bibliotecas de aprendizaje automático integradas que convierten las formas de onda de presión en diagnósticos procesables. La profundidad de la propiedad intelectual en torno a la unión de obleas y el sellado hermético sigue siendo una barrera decisiva para los nuevos participantes.
Los disruptores de nicho exploran el chip de carburo de silicio para entornos de 500 °C, mientras que los consorcios académicos investigan los diafragmas de grafeno para una resolución inferior a 100 Pa. La erosión de precios persiste en los componentes barométricos de consumo masivo, pero los sectores aeroespacial y médico mantienen precios premium gracias a los obstáculos de rendimiento y certificación.
Líderes de la Industria de Sensores de Presión MEMS
-
Robert Bosch GmbH (Bosch Sensortec)
-
STMicroelectronics N.V.
-
Murata Manufacturing Co., Ltd.
-
Infineon Technologies AG
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Presión MEMS
- Robert Bosch GmbH (Bosch Sensortec)
- STMicroelectronics N.V.
- Murata Manufacturing Co., Ltd.
- Infineon Technologies AG
- Honeywell International Inc.
- Sensata Technologies, Inc.
- Amphenol Advanced Sensors (Amphenol Corporation)
- Omron Corporation
- Alps Alpine Co., Ltd.
- Goertek Inc.
- TE Connectivity Ltd.
- NXP Semiconductors N.V.
- InvenSense Inc. (TDK Corporation)
- ROHM Co., Ltd.
- Melexis NV
- Texas Instruments Incorporated
- First Sensor AG (TE Connectivity)
- SiTime Corporation
- MEMSensing Microsystems Co., Ltd.

Oportunidades de mercado y perspectivas futuras
La regionalización de la capacidad de fabricación MEMS y la conversión de plantas heredadas en líneas con capacidad MEMS está abriendo espacio de adquisición para clientes automotrices, industriales, aeroespaciales y médicos que buscan cadenas de suministro más cortas y resilientes. En julio de 2026, Silex Microsystems firmó un acuerdo definitivo para adquirir una planta de obleas de 8 pulgadas en Mountain Top, Pensilvania, de onsemi por USD 40 millones, con una estimación de gasto de capital total de conversión declarada de aproximadamente 1.600 millones de SEK, lo que señala nuevas opciones de fabricación MEMS con base en Estados Unidos para programas de sensores de presión. En paralelo, Rogue Valley Microdevices informó una capacidad ampliada en 2026 en Palm Bay, Florida, posicionándose como una fundición MEMS estadounidense de propósito exclusivo con fabricación de obleas de 200 mm y 300 mm, lo que respalda las rutas de prototipado a volumen para los diseñadores de sensores de presión que antes dependían más de la capacidad extranjera.
Otra área de oportunidad se centra en la detección de presión industrial y médica de mayor valor, donde los clientes pagan por estabilidad, robustez de empaquetado y procesamiento integrado en lugar de un chip básico. En junio de 2026, Teledyne MEMS anunció una expansión de USD 20 millones en su instalación de Edmonton para añadir equipos de procesamiento de obleas y automatización orientados a la producción MEMS industrial y médica, lo que refleja una inversión activa en estos segmentos de mayor especificación. En cuanto al producto, los proveedores están acercando la inteligencia al elemento de detección para la automatización de fábricas y edificios. En 2026, STMicroelectronics destacó sensores de presión industriales como el ILPS22QS y el ILPS28QSW, con procesamiento integrado (incluido el posicionamiento ISPU) para el monitoreo de condiciones y el mantenimiento predictivo, creando espacio para diseños diferenciados que reducen la carga en el MCU externo y simplifican la certificación e integración del subsistema.
Recent Industry Developments in Mercado de Sensores de Presión MEMS
- Julio de 2026: Silex Microsystems firmó un acuerdo definitivo para adquirir una planta de semiconductores de 8 pulgadas en Mountain Top, Pensilvania, de onsemi por USD 40 millones para establecer capacidad de fabricación MEMS en Estados Unidos. El movimiento amplía las opciones de abastecimiento regional para las cadenas de suministro de sensores de presión MEMS y subraya la escala de inversión requerida para la conversión de la planta, con un gasto de capital total para la transición referido en aproximadamente 1.600 millones de SEK.
- Septiembre de 2025: Silex Microsystems completó la construcción de la fase uno de su expansión de fabricación MEMS de 300 mm en Jarfaella, Suecia, como parte de un programa de inversión de USD 200 millones. La capacidad adicional de 300 mm respalda una mayor producción y costos unitarios más bajos para los clientes de sensores de presión, al tiempo que refuerza a Europa como un nodo relevante para los servicios avanzados de fundición MEMS.
- Enero de 2025: STMicroelectronics completó su adquisición por USD 950 millones del negocio de sensores MEMS de NXP Semiconductors. La incorporación de activos adicionales de sensores MEMS y relaciones con clientes fortaleció la posición de STMicroelectronics en los programas de detección automotriz e industrial, incluidas las plataformas adyacentes a los sensores de presión que comparten hojas de ruta de proceso y empaquetado.


Mercado de Sensores de Presión MEMS Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los sensores de presión basados en tecnología MEMS que miden la presión en dispositivos y equipos, y se registra en USD a través de la adopción por parte de los usuarios finales y la demanda de envíos en las principales regiones.
Exclusiones del alcance: El dimensionamiento excluye los sensores de presión que no son MEMS, y también evita contabilizar el valor de integración posterior, como unidades de control, carcasas y módulos completos más allá del propio sensor.
Descripción General de la Segmentación
- Por Aplicación
- Médica
- Automotriz
- Industrial
- Aeroespacial y de Defensa
- Electrónica de Consumo
- Por Tipo
- Piezorresistivo de Silicio
- Capacitivo de Silicio
- Por Tecnología
- Manométrico
- Absoluto
- Diferencial
- Por Rango de Presión
- Por Debajo de 10 kPa
- 10 kPa – 100 kPa
- Por Encima de 100 kPa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la estructura inicial del modelo y para anclar supuestos que pueden verificarse de manera consistente año tras año. Generalmente consultamos fuentes públicas como los datos comerciales de la Oficina del Censo de los Estados Unidos y la USITC, UN Comtrade, las estadísticas industriales de la OCDE y las series macroeconómicas del Banco Mundial, que ayudan a explicar cómo se están moviendo la producción electrónica y los flujos transfronterizos.
Para mantener una perspectiva realista sobre los MEMS, también analizamos divulgaciones del sector electrónico y de semiconductores, como informes anuales, presentaciones para inversores y notas técnicas, y examinamos fuentes de normas y políticas, como la documentación ISO y las orientaciones públicas de la FDA, cuando estas afectan los plazos de diseño y calificación. Cuando es necesario, se utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envíos para verificar los rangos de ingresos, las áreas de enfoque tecnológico y las señales de la cadena de suministro. Las fuentes aquí enumeradas no son exhaustivas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para validar lo que la investigación documental no puede mostrar con claridad, especialmente los movimientos de precios, los cambios en la combinación por aplicación y el momento en que las victorias de diseño se convierten en volumen. Hablamos con una variedad de participantes del ecosistema de sensores, como fabricantes de componentes, socios de empaquetado, distribuidores y equipos de ingeniería o adquisiciones de los usuarios finales, y los aportes se equilibraron entre APAC, EMEA y las Américas para evitar una visión centrada en una sola región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% | APAC: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 48% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, la construcción principal utiliza un enfoque de arriba hacia abajo, donde la producción electrónica, los volúmenes de unidades del mercado final y las tasas de adopción se traducen en un conjunto de demanda para la detección de presión MEMS, y luego se convierten en valor utilizando precios combinados. Una vez establecida esa estructura, los totales se verifican mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes de envío estimados para los casos de uso clave, más una consolidación ligera de proveedores y canales para ver si alguna región parece fuera de línea.
Algunos insumos prácticos que importan en este mercado incluyen la producción de vehículos y los puntos clave de instalación de sensores de presión, las tendencias de envío de dispositivos médicos para casos de uso de monitorización y desechables, la actividad de automatización industrial que impulsa la demanda de detección estable, los ciclos de unidades de dispositivos de consumo y la combinación entre sensores manométricos, absolutos y diferenciales, ya que esto afecta los precios. Los plazos de empaquetado y calificación también se monitorean porque determinan cuándo se registran los ingresos, no solo si existe un diseño.
El pronóstico se realiza mediante regresión multivariante, donde la curva futura está vinculada a factores impulsores como las perspectivas de unidades del mercado final, las tendencias de fabricación regional y la progresión esperada del precio de venta promedio según el consenso de las entrevistas. Cuando falta un punto de verificación de abajo hacia arriba para una geografía más pequeña o una aplicación de nicho, la brecha se maneja utilizando tasas de penetración proxy y bandas de precios tomadas de regiones adyacentes, y luego se revisa nuevamente durante la validación.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante un conjunto de verificaciones que comparan el valor modelado con señales independientes, como las tendencias de unidades del mercado final, la dirección de los flujos comerciales y las señales de capacidad o inversión reportadas por la cadena de suministro. Si una región o aplicación se mueve demasiado rápido en relación con sus factores impulsores, se revisan los supuestos y se activan llamadas de seguimiento para volver a verificar la lógica de adopción y precios.
Antes de la aprobación final, el modelo pasa por una revisión interna de múltiples pasos en la que se vuelven a verificar la lógica de cálculo, las conversiones de divisas y la alineación de años, seguida de un análisis final de varianza frente a los valores de actualización anteriores. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cambios en la demanda del mercado final o cambios significativos en la huella de fabricación. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Sensores de Presión MEMS de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sensores de presión MEMS pueden parecer diferentes incluso cuando aparentemente se refieren al mismo producto, porque las líneas de alcance y los marcadores temporales no siempre coinciden. Las diferencias también aparecen cuando las empresas se basan en diferentes señales de demanda, aplican diferentes curvas de precios o convierten divisas utilizando diferentes momentos.
Los principales factores que generan brechas en este mercado suelen ser si la estimación cuenta únicamente los sensores de presión MEMS discretos o también incluye módulos y tecnologías de presión adyacentes, cómo se trata la combinación de sensores manométricos, absolutos y diferenciales, y si los volúmenes automotrices y de consumo se modelan con supuestos de unidades conservadores o agresivos. Además, algunas cifras están ancladas a 2025, mientras que otras se expresan para 2026, lo que puede crear una diferencia visible incluso antes de considerar las diferencias metodológicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,82 mil millones de USD (2026) | |
| Editor de Investigación del Sector A | 2,70 mil millones de USD (2025) | Utiliza un año base de 2025 y un enfoque de división regional más amplio, lo que puede diferir de una perspectiva basada en 2026 cuando la demanda de unidades y los precios cambian de un año a otro. |
| Editor de Investigación del Sector B | 2,66 mil millones de USD (2025) | Ancla el dimensionamiento a un año base de 2024 con una estimación para 2025 y puede aplicar diferentes supuestos de combinación de sensores manométricos, absolutos y diferenciales, lo que modifica el precio de venta promedio combinado y el valor total. |
La tabla muestra un rango estrecho centrado alrededor del nivel de 2 mil millones de USD, y la brecha visible se debe principalmente a la alineación del año más que a un supuesto dramático único. En el modelo de Mordor Intelligence, los ingresos de los sensores de presión MEMS discretos se mantienen separados del valor del módulo posterior, y el tamaño de 2026 se vincula a las verificaciones de adopción y precios en las principales áreas de aplicación, lo que ayuda a mantener la estimación reproducible cuando se actualizan los insumos.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de sensores de presión MEMS en 2026?
El tamaño del mercado de sensores de presión MEMS alcanzó USD 2,82 mil millones en 2026, reflejando una amplia adopción en vehículos, dispositivos médicos y gadgets IoT.
¿Cuáles son las perspectivas de crecimiento de los sensores de presión MEMS hasta 2031?
Se proyecta que los ingresos aumenten a USD 3,74 mil millones en 2031, lo que se traduce en una CAGR del 5,77% a medida que se expanden la electrificación automotriz y los dispositivos médicos portátiles.
¿Qué área de aplicación muestra el mayor dinamismo?
Los dispositivos médicos registran la CAGR proyectada más alta del 6,07% gracias a los monitores continuos de glucosa, los implantables y los tratamientos digitales.
¿Por qué los sensores capacitivos de silicio están ganando participación?
Los diseños capacitivos ofrecen una linealidad de escala completa superior al 0,1% y menor deriva por temperatura, lo que respalda los casos de uso estrictos de ADAS e implantables.
¿Qué región lidera los envíos globales?
Asia-Pacífico representa el 49,10% de los ingresos de 2025, respaldada por los centros de ensamblaje de electrónica de consumo y la expansión de la producción de vehículos.
¿Qué tan intensa es la presión de precios en los segmentos de consumo masivo?
La erosión de precios persiste a medida que las fábricas de obleas de 300 mm del este de Asia escalan la producción, lo que obliga a los actores establecidos a diferenciarse mediante el rendimiento y las funcionalidades de software.


 Sus datos están seguros y nunca se venden ni se comparten.
