
Tamaño y Participación del Mercado de Equipos de Maniobra de Media Tensión
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 43.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
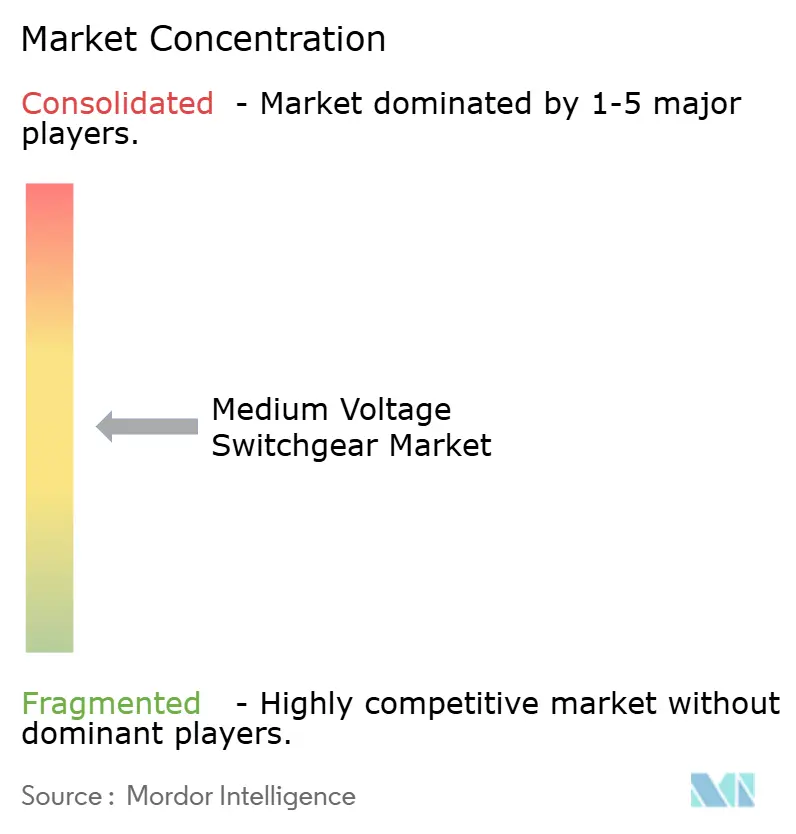
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Maniobra de Media Tensión por Mordor Intelligence
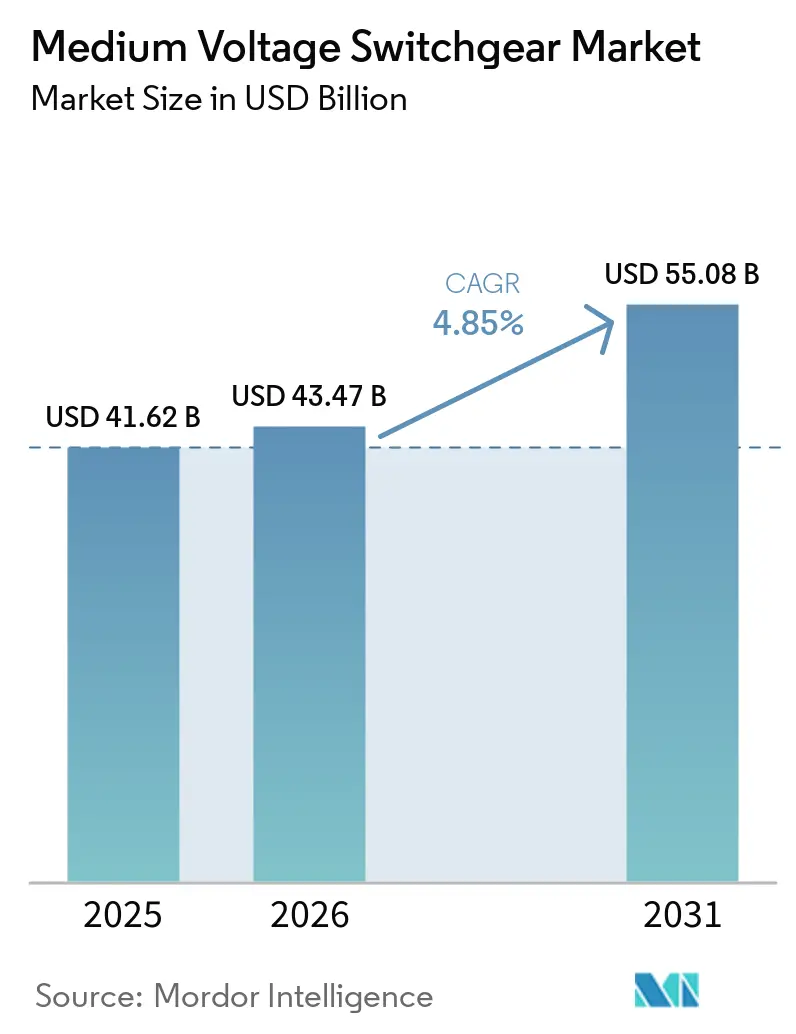
Se espera que el tamaño del Mercado de Equipos de Maniobra de Media Tensión crezca de USD 41.620 millones en 2025 a USD 43.470 millones en 2026 y se prevé que alcance USD 55.080 millones en 2031 a una CAGR del 4,85% durante 2026-2031.
Los programas de modernización de transmisión y distribución, los mandatos para integrar generación renovable y la rápida adopción de equipos compactos aislados en gas en activos con espacio limitado, como centros de datos y microsubestaciones urbanas, están configurando la demanda. Aunque los diseños aislados en aire mantuvieron una participación del 43,1% en el mercado de equipos de maniobra de media tensión en 2025, el crecimiento más sólido se está desplazando hacia sistemas de dieléctrico sólido, vacío y de "aire limpio" basados en fluoronitrilo, a medida que la Unión Europea elimina gradualmente el SF₆ por etapas. Las arquitecturas de corriente continua también están ganando terreno, especialmente en instalaciones de computación a hiperescala que migran a distribución de 48 VCC y 380 VCC. Asia-Pacífico sigue siendo fundamental, representando el 40,3% de los ingresos de 2025 y beneficiándose de inversiones multimillonarias en redes eléctricas en China, India y el bloque de la ASEAN. Las instalaciones interiores lideraron con el 61,5% de los despliegues gracias a las presiones sobre el suelo urbano, mientras que el segmento residencial es el usuario final de más rápido crecimiento a medida que proliferan la energía solar en tejados, el almacenamiento doméstico y las microrredes de barrio.
Conclusiones Clave del Informe
- Por aislamiento, los equipos de maniobra aislados en aire representaron el 43,1% de los ingresos de 2025; se prevé que las alternativas libres de SF₆ avancen a una CAGR del 10,5% hasta 2031.
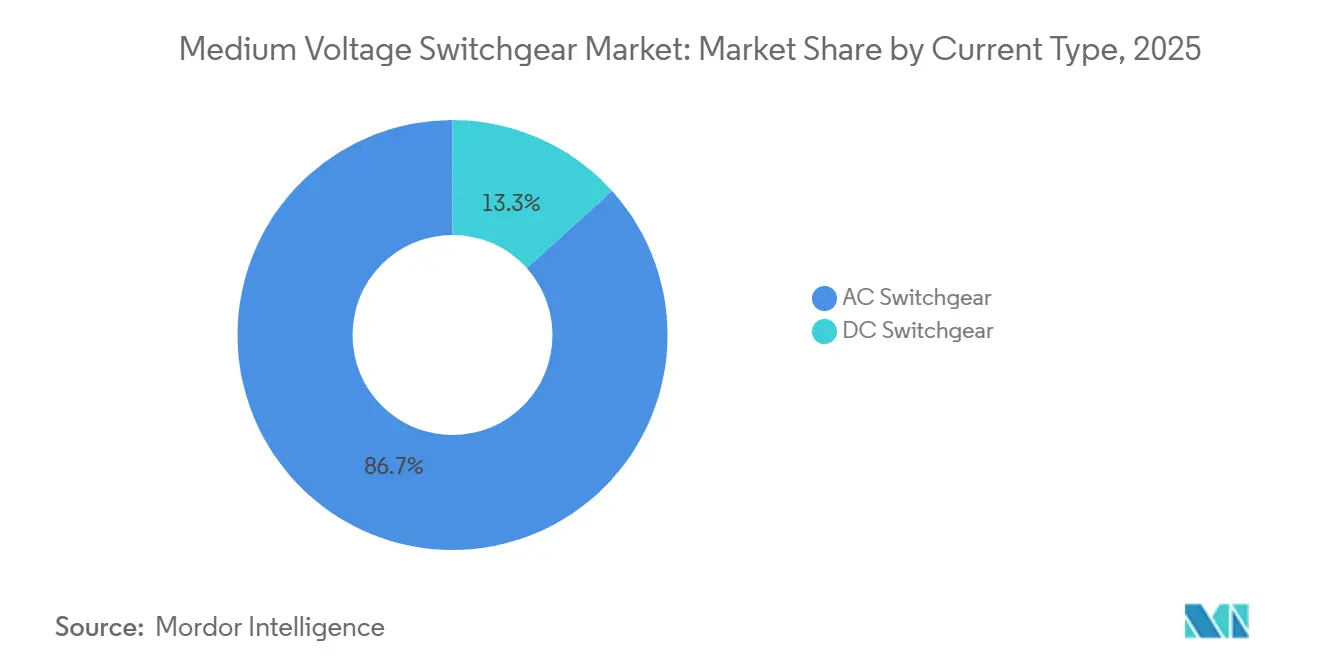
- Por tipo de corriente, los equipos de CA captaron el 86,7% del tamaño del mercado de equipos de maniobra de media tensión en 2025, mientras que las variantes de CC están aumentando a una CAGR del 6,3% hasta 2031.
- Por instalación, las configuraciones interiores representaron el 61,5% de los ingresos de 2025 y se espera que se expandan a una CAGR del 5,7% durante el período de pronóstico.
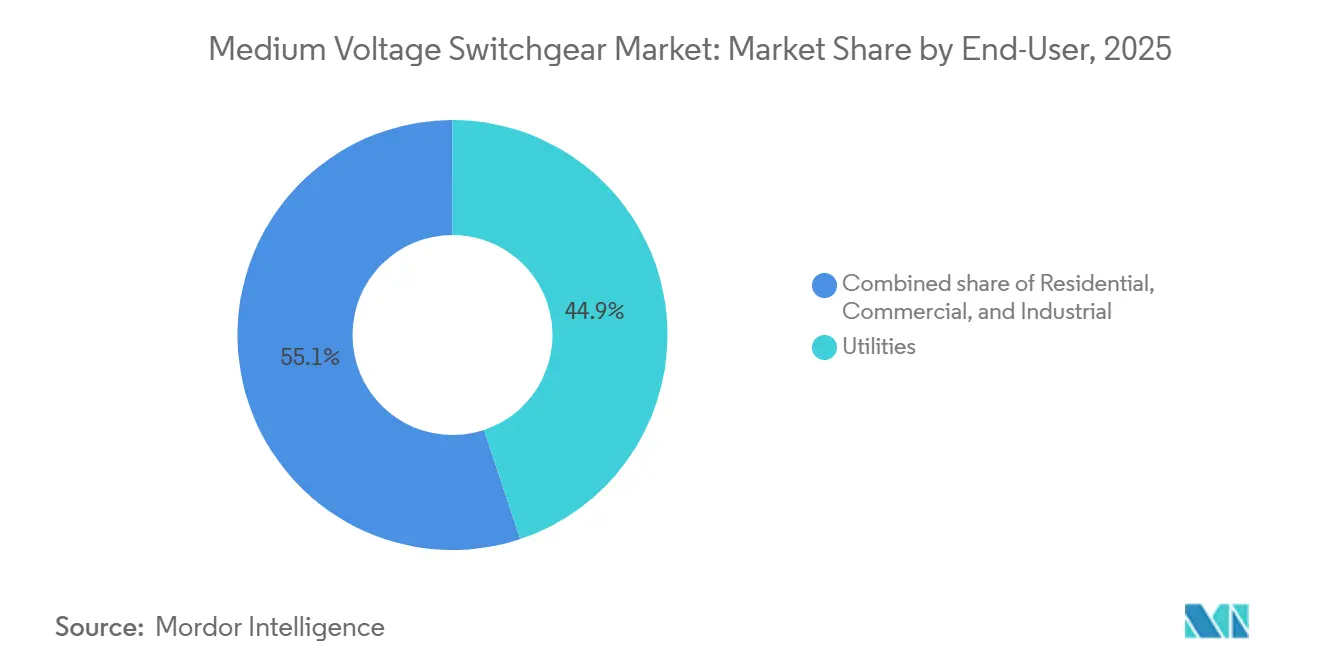
- Por usuario final, las empresas de servicios públicos controlaron el 44,9% del gasto de 2025; el segmento residencial se está acelerando a una CAGR del 7,2% impulsado por los recursos energéticos distribuidos.
- Por geografía, Asia-Pacífico generó el 40,3% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversiones en infraestructura de T&D | +1.2% | América del Norte, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Ciclo de actualización para la integración de energías renovables | +1.0% | Asia-Pacífico, Europa, América del Sur | Largo plazo (≥ 4 años) |
| Fiabilidad urbana y construcción de microsubestaciones | +0.6% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Despliegues de redes inteligentes y subestaciones digitales | +0.5% | América del Norte, Europa, adopción temprana en Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Demanda de equipos de maniobra aislados en gas compactos impulsada por centros de datos | +0.4% | América del Norte, Europa, Singapur, Hong Kong | Corto plazo (≤ 2 años) |
| Proyectos de soterramiento en ciudades densas | +0.3% | Europa, América del Norte, metrópolis seleccionadas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones en Infraestructura de T&D
Las empresas de servicios públicos están incrementando sus desembolsos de capital para reemplazar activos envejecidos y aliviar los cuellos de botella de capacidad. Estados Unidos gastó USD 50.900 millones en activos de distribución en 2023, de los cuales los equipos de subestaciones absorbieron USD 6.100 millones.[1]Administración de Información Energética de EE. UU., "Anuario de Energía Eléctrica 2023," eia.gov Washington destinó además USD 10.000 millones para el refuerzo de la red y otros USD 12.700 millones a través de los programas GRIP y de facilitación de la transmisión en 2024. Los miembros de la ASEAN han reservado USD 290.000 millones para interconexiones transfronterizas hasta 2035.[2]Centro de Energía de la ASEAN, "Perspectivas de Infraestructura Energética de la ASEAN," aseanenergy.org Dado que cada nueva subestación instala típicamente entre 4 y 12 bahías de media tensión, estas asignaciones se canalizan directamente hacia el mercado de equipos de maniobra de media tensión. Los patios modulares prefabricados en fábrica están reduciendo los plazos de construcción entre un 20 y un 30%, lo que permite a los propietarios energizar la capacidad antes y reducir el riesgo de sobrecostes.
Ciclo de Actualización para la Integración de Energías Renovables
Las energías renovables variables obligan ahora a los operadores de red a gestionar flujos de potencia bidireccionales y una eliminación de fallos más rápida. La base acumulada de energías renovables de India alcanzó los 203 GW en 2024, y cumplir su objetivo de 500 GW para 2030 requiere INR 5,75 billones (USD 69.000 millones) en actualizaciones de red. China instaló 300 GW de nuevas energías renovables en 2024 y presupuestó USD 546.000 millones para la expansión de la red.[3]State Grid Corporation of China, "Informe Anual 2024," sgcc.com.cn La norma IEEE-2800 impulsa esquemas de protección compatibles con IEC 61850, mientras que el parque eólico marino europeo de 111 GW requiere equipos con clasificación marina. La Agencia Internacional de Energía prevé 1.200 GW de energías renovables variables en las redes para 2030, lo que se traduce en un aumento del 40% en los equipos de maniobra de media tensión en los puntos de recolección.[4]Agencia Internacional de Energía, "Actualización del Mercado de Energías Renovables 2024," iea.org
Fiabilidad Urbana y Construcción de Microsubestaciones
Las ciudades densas están instalando microsubestaciones para reducir los cortes y ocultar los equipos. El plan de USD 5.000 millones de Con Edison en Nueva York despliega patios compactos de 27 kV y 13,8 kV dentro de edificios. Londres ha invertido GBP 3.000 millones (USD 3.800 millones) en cables subterráneos y subestaciones secundarias. Singapur exige equipos de maniobra aislados en gas de 24 kV y 36 kV en zonas con escasez de suelo. Las estaciones subterráneas resistentes a terremotos en Tokio subrayan aún más la demanda urbana. Cada microinstalación generalmente necesita solo un puñado de bahías, pero el elevado número de emplazamientos se agrega hasta alcanzar volúmenes significativos en el mercado de equipos de maniobra de media tensión.
Despliegues de Redes Inteligentes y Subestaciones Digitales
Las arquitecturas de bus de proceso IEC 61850 reducen el tiempo de puesta en servicio hasta un 40% y permiten un mantenimiento predictivo que reduce las interrupciones no planificadas entre un 20 y un 30%. Estados Unidos ha destinado USD 96.000 millones durante cinco años para despliegues de redes inteligentes. El Blue GIS de Siemens Energy incorpora sensores que monitorizan en tiempo real la densidad del gas, la temperatura y las descargas parciales. Schneider Electric conecta los equipos de maniobra a análisis en la nube para detectar patrones de fallo con meses de antelación. Corea del Sur ya ha digitalizado el 40% de su red de distribución, reduciendo la duración de las interrupciones en un 25%. La comunicación cibersegura conforme a IEC 62351 añade ahora aproximadamente un 8% al coste del sistema, pero se está convirtiendo rápidamente en obligatoria para las infraestructuras críticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones medioambientales sobre el SF₆ | -0.8% | Europa (inmediato), América del Norte y Asia-Pacífico (gradual) | Corto plazo (≤ 2 años) |
| Elevado gasto de capital de los equipos de maniobra aislados en gas frente a los aislados en aire | -0.5% | Global, agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Picos en los plazos de entrega de la cadena de suministro tras 2023 | -0.3% | Global, persistente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Protección de estado sólido que canibaliza las bahías de media tensión | -0.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Medioambientales sobre el SF₆
La UE prohíbe el SF₆ en equipos de ≤24 kV a partir de enero de 2026 y en equipos de 24-52 kV para 2030. El AirPlus de ABB y el Blue GIS de Siemens Energy reducen el potencial de calentamiento global en un 99%, pero añaden entre un 8 y un 12% al coste. Los interruptores de vacío, dominantes en Japón, eliminan el gas por completo, aunque tienen un límite máximo de 40,5 kV. Estados Unidos sigue dependiendo de restricciones voluntarias sobre el SF₆, lo que permite a los fabricantes de equipos originales enviar diseños heredados a regiones no reguladas.
Elevado Gasto de Capital de los Equipos de Maniobra Aislados en Gas frente a los Aislados en Aire
Una bahía de equipos de maniobra aislados en gas de 24 kV cuesta entre USD 80.000 y USD 120.000, frente a los USD 50.000-70.000 de los equipos aislados en aire, lo que frena la adopción en redes sensibles al precio. Sin embargo, los estudios de ciclo de vida muestran que los equipos de maniobra aislados en gas pueden ser entre un 15 y un 20% más baratos en ciudades densas una vez que se tienen en cuenta el suelo y el tiempo de inactividad. La electrificación rural en India y el África subsahariana sigue favoreciendo los equipos aislados en aire a pesar de su mayor huella.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aislamiento:
Las Alternativas Libres de SF₆ Reconfiguran la Dinámica CompetitivaLas plataformas de aislamiento alternativas se están expandiendo a una CAGR del 10,5%, muy por encima de las líneas maduras de aislamiento en gas y las orientadas al coste con aislamiento en aire. La prohibición europea del SF₆ para equipos de ≤24 kV a partir de 2026 y de hasta 52 kV para 2030 es el principal catalizador. Las tecnologías de dieléctrico sólido y vacío eliminan las fugas de gas y duplican los intervalos de mantenimiento a cada 10 años. Los interruptores automáticos de vacío ya representan el 70% del mercado de media tensión de Japón.
Los equipos aislados en aire mantienen su ventaja en coste, especialmente en parcelas rurales o industriales donde la huella es secundaria. Las líneas de aislamiento en gas siguen siendo la opción preferida para centros de datos, instalaciones en alta mar y ciudades densas porque ocupan hasta un 40% menos de espacio en planta. El equipo de maniobra aislado en gas de aire limpio, lanzado por Hitachi Energy en 2024, obtuvo su primer pedido de 145 kV en Alemania. La prima por los diseños libres de SF₆ está disminuyendo a medida que se construyen economías de escala, pero las empresas de servicios públicos con capital limitado en las regiones en desarrollo siguen dependiendo de los equipos aislados en aire. Aun así, la sustitución en curso significa que el mercado de equipos de maniobra de media tensión experimentará rápidos cambios de participación hacia alternativas limpias durante el horizonte de pronóstico.
Por Tipo de Corriente:
Las Arquitecturas de CC Ganan Terreno en Centros de Datos y Energías RenovablesLos equipos de CA retuvieron el 86,7% de la cuota del tamaño del mercado de interruptores de media tensión en 2025, lo que refleja su papel consolidado en la transmisión de larga distancia. Sin embargo, los interruptores de CC están creciendo un 6,3% anual a medida que las empresas de nube a hiperescala adoptan buses de 380 VCC para eliminar las pérdidas de conversión. El programa NEVI de EE. UU., con 500.000 cargadores rápidos, también requiere equipos de interfaz de CC de media tensión.
Los desarrolladores de solar más almacenamiento están acoplando matrices fotovoltaicas con baterías en un bus de CC compartido, mejorando la eficiencia de ida y vuelta entre 3 y 5 puntos porcentuales. Los 15 GW de almacenamiento solar-CC acoplado de India ilustran la oportunidad. Aunque los módulos de CC cuestan entre un 15% y un 20% más que los de CA, los ahorros en eficiencia y la menor huella compensan la prima en centros de datos, centros de carga de vehículos eléctricos y energías renovables. La cartera de 1.500 VCC de Eaton con interrupción de estado sólido de 2 milisegundos reduce una barrera técnica del pasado.


Por Instalación:
Las Configuraciones Interiores Dominan la Urbanización y la DigitalizaciónLos equipos de maniobra interiores representaron el 61,5% de los ingresos de 2025 y están en camino de alcanzar una CAGR del 5,7% hasta 2031. Los equipos de maniobra aislados en gas compactos ahorran hasta un 40% de espacio en planta, algo crítico donde los costes del suelo superan los USD 500 por m². El regulador de Singapur exige subestaciones interiores para los nuevos desarrollos urbanos, impulsando los equipos de maniobra aislados en gas de 24 kV y 36 kV como estándares de facto.
Los equipos aislados en aire para exteriores, aún más baratos inicialmente, mantienen su predominio en los programas de electrificación rural. El programa de aldeas de India sigue especificando alineaciones exteriores a un coste de USD 50.000-70.000 por bahía. No obstante, los planificadores urbanos prefieren los patios interiores porque los servidores IEC 61850, las pasarelas de fibra óptica y el hardware de ciberseguridad necesitan entornos con clima controlado. Los dispositivos de borde de Schneider Electric ahora se suministran con carcasas con clasificación IP54 integradas con los equipos de maniobra, reforzando el giro hacia las instalaciones interiores.
Por Usuario Final:
El Segmento Residencial Lidera el Crecimiento en Medio de la Ola de ElectrificaciónLas empresas de servicios públicos controlaron el 44,9% del gasto de 2025, pero la demanda residencial está avanzando un 7,2% anual, la más rápida entre los segmentos. Los hogares estadounidenses añadieron 6,8 GW de energía solar en tejados y 10,6 GWh de almacenamiento en baterías en 2024, un aumento del 55% interanual. Las microrredes comunitarias que agrupan decenas de hogares detrás de una alineación de media tensión compartida se están multiplicando.
Los campus comerciales adoptan energía solar y almacenamiento in situ para reducir los cargos por demanda, mientras que las minas en Australia, Chile y Sudáfrica electrifican equipos pesados, impulsando los pedidos de equipos de maniobra robustos de 11 kV y 33 kV. El plan de electrificación de Codelco por USD 1.500 millones ilustra el impulso de la minería. La tendencia distribuida desplaza el gasto de capital desde las subestaciones centrales hacia los equipos de maniobra a nivel de barrio e instalación, sustentando el crecimiento del mercado de equipos de maniobra de media tensión a pesar de las tecnologías emergentes de reducción de volumen.
Análisis Geográfico
Mercado de Equipos de Maniobra de Media Tensión en Asia-Pacífico
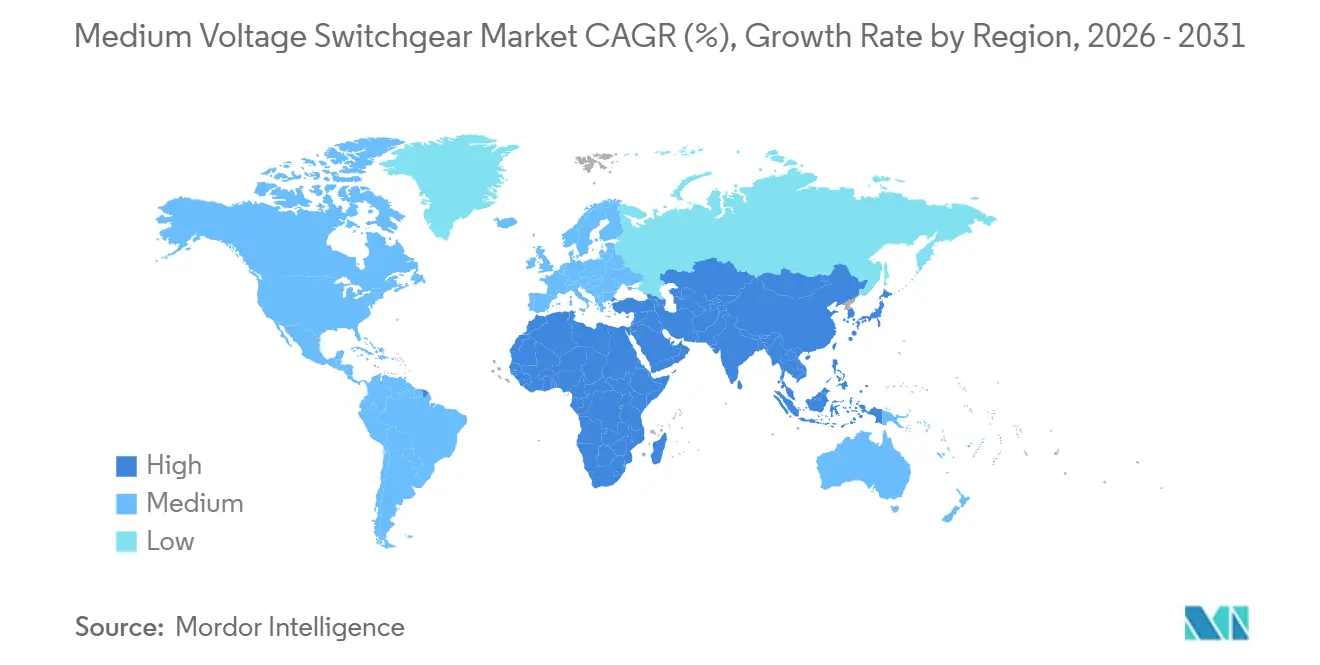
Asia-Pacífico generó el 40,3% de los ingresos de 2025 y se prevé que crezca a una CAGR del 6,8% hasta 2031. El plan de red eléctrica de China de 546 mil millones de USD abarca desde líneas de ultra alta tensión hasta la automatización a nivel de distrito. India está canalizando 5,75 billones de INR (69 mil millones de USD) hacia corredores de evacuación para su ambición de 500 GW en energías renovables. La ASEAN está invirtiendo 290 mil millones de USD para interconectar una suprarred regional.
Mercado de Equipos de Maniobra de Media Tensión en América del Norte y Europa
El paquete de modernización de 13 mil millones de USD de Washington, junto con el objetivo de electricidad neta cero de Canadá para 2035, otorga a la región una sólida visibilidad a futuro. La concentración de centros de datos en el norte de Virginia y el noroeste del Pacífico añade un foco de demanda concentrada de GIS libre de SF₆. La hoja de ruta de Europa gira en torno a la integración de 300 GW de energía eólica marina para 2050 y la descarbonización de las redes de distribución conforme al Pacto Verde. Alemania por sí sola destinó 20 mil millones de EUR para corredores norte-sur, mientras que el Reino Unido planea 58 mil millones de GBP en mejoras de red.
Mercado de Equipos de Maniobra de Media Tensión en Oriente Medio y África, América del Sur y Oceanía
Oriente Medio y África son mercados más pequeños, pero están acelerando su crecimiento. El proyecto NEOM de Arabia Saudita de 500 mil millones de USD y el programa de red eléctrica de los Emiratos Árabes Unidos de 163 mil millones de USD priorizan equipos compactos y digitales para campus de ciudades inteligentes. América del Sur se beneficia de la expansión de 7.000 km de líneas de transmisión de Brasil y de las iniciativas de electrificación minera de Chile, mientras que Australia integra 5 GW de nuevas energías renovables anualmente y escala el almacenamiento en baterías para equilibrar su sistema de alta penetración de energías renovables variables.

Panorama regulatorio
Los marcos regulatorios influyen cada vez más en el diseño y la adquisición de equipos de conmutación de media tensión. El Reglamento de la Unión Europea sobre gases fluorados (UE 2024/573) establece plazos para la eliminación gradual del SF6, prohibiendo el SF6 en nuevos equipos de conmutación de MT por debajo de 24 kV a partir del 1 de enero de 2026, y restringiendo los equipos de 24-52 kV a partir del 1 de enero de 2030. Este calendario está impulsando a los compradores hacia alternativas sin SF6 y de bajo PCA en toda la clase de 1-52 kV.
La calificación de productos y la aceptación en la red siguen vinculadas a normas internacionales. La norma IEC 62271-200 regula los equipos de conmutación blindados en metal de CA por encima de 1 kV hasta 52 kV, mientras que la IEEE C37.20.2-2025 cubre los equipos de conmutación revestidos en metal de 4,76 kV a 48,3 kV. El cumplimiento jurisdiccional de RoHS y REACH configura además las especificaciones de materiales, documentación y calificación de proveedores.
Panorama Competitivo
Los cinco mayores proveedores, Siemens Energy, Schneider Electric, Hitachi Energy, ABB y Eaton, controlan aproximadamente la mitad de los ingresos globales, con competidores regionales como CHINT, Hyosung y CG Power que añaden otro 15-20%. El campo de batalla estratégico abarca la tecnología libre de SF₆, las subestaciones digitales y las plataformas emergentes de CC. El Blue GIS de Siemens Energy, certificado según IEC 62271-1, registró más de 50 instalaciones europeas a finales de 2024. ABB incrementó los ingresos de Electrificación un 16% interanual en el tercer trimestre de 2024 gracias a pedidos de centros de datos y energías renovables. La monitorización vinculada a la nube de Schneider Electric reduce el tiempo de inactividad no planificado hasta un 30% y se ha convertido en un diferenciador clave.
El equipo xEnergy de 1.500 VCC de Eaton se encuentra entre las primeras ofertas de CC de grado utilitario, obteniendo contratos con operadores a hiperescala. NOJA Power está encontrando éxito con reconectadores para el aislamiento de fallos en zonas rurales, mientras que Ormazabal adapta estaciones compactas para América Latina a un coste un 15-20% inferior a las importaciones europeas. El cumplimiento de la ciberseguridad IEC 62351 eleva los obstáculos de I+D, favoreciendo a los titulares con equipos de ingeniería más sólidos y canales de certificación.
Líderes de la Industria de Equipos de Maniobra de Media Tensión
Schneider Electric SE
Siemens AG
Hitachi ABB Power Grids Ltd
General Electric Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Maniobra de Media Tensión
- Hitachi Energy
- Siemens Energy
- Schneider Electric
- Eaton Corp plc
- General Electric
- Mitsubishi Electric
- Toshiba Corp.
- CHINT Group
- Hyosung Heavy Industries
- BHEL
- Powell Industries
- Lucy Group
- Fuji Electric
- Efacec Power Solutions
- CG Power & Industrial Solutions
- NOJA Power
- Ormazabal
- Hyundai Electric
- Meidensha Corp.
- Legrand SA
- Schweitzer Engineering Labs (SEL)
Lea el análisis de las empresas de equipos de maniobra de media tensión

Oportunidades de mercado y perspectivas futuras
Las plataformas sin SF6, de aire limpio y con aislamiento de vacío están ganando terreno a medida que se endurecen las restricciones regulatorias y las empresas de servicios públicos buscan reducir su huella ambiental. En Francia, los marcos de adquisición de Enedis apuntan al despliegue de tecnología sin flúor en las clases de 12-36 kV, lo que muestra cómo el aislamiento sin SF6 se está traduciendo en decisiones de compra de las empresas de servicios públicos.
Los fabricantes también están añadiendo capacidad de fabricación y localizando la producción para seguir el ritmo de la modernización de la red, el crecimiento de los centros de datos y la expansión de microsubestaciones urbanas. La evidencia registrada incluye la inversión europea de ABB en 2026 para ampliar la capacidad de equipos de conmutación de MT aislados en aire y sin SF6 en Europa, la instalación de Eaton en Nebraska para atender la demanda de centros de datos de IA, y los acuerdos marco de Efacec con ENEDIS para equipos de conmutación de MT sin flúor en Francia.
Recent Industry Developments in Mercado de Equipos de Maniobra de Media Tensión
- Mayo de 2026: ABB invirtió 200 millones de USD en toda Europa para acelerar la transformación de la red, incluidos 100 millones de USD en Dalmine, Italia, para ampliar la capacidad de producción de equipos de conmutación de media tensión aislados en aire y sin SF6. La ampliación respalda el despliegue sin SF6 y refuerza la presencia de fabricación europea para la demanda de modernización de la red.
- Mayo de 2026: Efacec obtuvo acuerdos marco plurianuales con Enedis para suministrar equipos de conmutación de media tensión para la modernización de la red en Francia, con tecnología sin flúor. El acuerdo respalda una transición sin SF6 y amplía el uso de tecnología sin flúor en proyectos clave de empresas de servicios públicos de la UE.
- Abril de 2026: Eaton anunció una inversión de 30 millones de USD en una nueva instalación de fabricación de 370.000 pies cuadrados en Bellevue, Nebraska, para aumentar la producción de equipos de conmutación de media tensión destinados a la demanda de centros de datos de IA. La ampliación añade capacidad regional para apoyar el crecimiento de los centros de datos de IA y las necesidades relacionadas de modernización de la red.


Mercado de Equipos de Maniobra de Media Tensión Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los interruptores de media tensión utilizados para controlar, proteger y aislar circuitos eléctricos en redes de distribución de energía en los principales usuarios finales y geografías.
Exclusiones del alcance: Los interruptores de baja tensión, los interruptores de alta tensión y los servicios relacionados, como los contratos de mantenimiento a largo plazo, quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por Aislamiento
- Equipos de Maniobra Aislados en Gas
- Equipos de Maniobra Aislados en Aire
- Otros
- Por Tipo de Corriente
- Equipos de Maniobra de CA
- Equipos de Maniobra de CC
- Por Instalación
- Interior
- Exterior
- Por Usuario Final
- Empresas de Servicios Públicos
- Residencial
- Comercial
- Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base de hechos sobre los factores impulsores de la demanda y para mantener la terminología coherente entre países, donde las clases de tensión y la nomenclatura pueden diferir. Nos apoyamos en datos públicos de energía y redes eléctricas, además del lenguaje normativo, para alinear el modelo con las necesidades reales de los equipos y los ciclos de reemplazo.
Las fuentes incluyeron referencias de acceso libre, como la Agencia Internacional de Energía (generación de electricidad) y el contexto de inversión en redes eléctricas, el Banco Mundial para indicadores macroeconómicos y de electrificación, UN Comtrade para señales comerciales sobre aparatos eléctricos, y agencias gubernamentales de energía y operadores de redes para planes de transmisión y distribución. También revisamos normas y publicaciones técnicas de la IEC y el IEEE, además de informes anuales, presentaciones para inversores y cobertura de prensa de fuentes reconocidas. Se utilizaron bases de datos de pago de forma selectiva únicamente para datos financieros de empresas, seguimiento de patentes y verificaciones comerciales a nivel de envíos cuando los datos públicos carecían de consistencia. Esta lista es ilustrativa y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales y traducir las señales de proyectos y políticas en patrones de pedidos realistas. Las entrevistas incluyeron a fabricantes, distribuidores, socios de ingeniería, adquisición y construcción (EPC) y de paneles, empresas de servicios públicos y grandes compradores industriales en las principales regiones, de modo que los precios, los plazos de entrega y la combinación tecnológica (aislamiento en aire frente a aislamiento en gas, y transiciones libres de SF6) pudieran reflejarse de manera coherente. Estas conversaciones también ayudaron a resolver brechas como los plazos típicos de reemplazo, las preferencias de instalación interior frente a exterior, y la proporción de casos de uso de CA frente a CC.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% | APAC: 49% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 50% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que las señales de gasto de capital del sector energético y los programas de expansión de redes eléctricas se tradujeron en un conjunto de demanda de interruptores, y luego se dividieron por tecnología y entorno de uso empleando patrones de adopción observados. Una vez formado ese total, se contrastó con aproximaciones ascendentes selectivas, como la consolidación de ingresos de proveedores muestreados, la validación de bandas de precios de canal y la verificación de coherencia de los volúmenes implícitos utilizando precios unitarios típicos por tipo de aislamiento e instalación.
El modelo se guió por indicadores de mercado que tienden a mover la demanda de interruptores de manera visible, incluido el crecimiento de la demanda de electricidad, los planes de gasto en transmisión y distribución, las adiciones de capacidad renovable que impulsan nuevas subestaciones, las tendencias de construcción urbana y producción industrial, y el ritmo de renovación de subestaciones. Los insumos también reflejaron el cambio tecnológico que se aleja del SF6 en ciertas aplicaciones, lo que tiende a afectar los precios de venta promedio y la combinación de productos más que los recuentos unitarios globales. Para el pronóstico, utilizamos análisis de escenarios con un caso base vinculado a las tuberías públicas de redes eléctricas y generación, y luego ajustamos la pendiente utilizando el consenso de expertos sobre plazos de entrega, progresión de precios y riesgos de ejecución de proyectos. Donde faltaban insumos ascendentes para países más pequeños, se utilizaron indicadores de referencia a partir de ratios de comercio e inversión en redes eléctricas, que luego se normalizaron durante la revisión regional.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante triangulación a partir de señales independientes, como la intensidad implícita de los interruptores frente al gasto de capital en redes eléctricas, los flujos comerciales regionales y la dirección de la combinación tecnológica reportada por los profesionales del sector. Los valores atípicos se investigaron a nivel de país y segmento, y luego se revisaron los supuestos con seguimiento adicional cuando la varianza no era explicable por eventos conocidos.
Se utiliza una revisión analítica de múltiples etapas antes de la aprobación final, de modo que se verifiquen las comprobaciones matemáticas, la coherencia de unidades y las conversiones de divisas, seguida de una revisión lógica final que compara los resultados con el impulso observado de los proyectos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos regulatorios sobre gases aislantes o cambios bruscos en el gasto en redes eléctricas. Antes de la entrega, se completa un nuevo repaso para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Interruptores de Media Tensión de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para los interruptores de media tensión pueden parecer muy dispares porque el alcance no es el mismo entre las fuentes, y porque los supuestos de precios y combinación de productos se manejan de manera diferente. Las diferencias también provienen de la ventana temporal utilizada para la conversión de divisas, y de la rapidez con que las tendencias más recientes, como la adopción libre de SF6, se reflejan en los precios de venta promedio.
Los interruptores de baja tensión y de alta tensión quedan fuera del alcance de Mordor Intelligence, lo que es una razón común por la que algunos totales parecen mayores cuando las clases de tensión adyacentes se agrupan. Otro factor que genera brechas es si las estimaciones incluyen servicios, modernizaciones y mantenimiento a largo plazo, lo que puede inflar la base de ingresos si se contabiliza junto con las ventas de equipos. Por último, algunos editores asumen una expansión de precios más rápida para los interruptores de aislamiento en gas (GIS) o aplican tasas de ejecución de proyectos agresivas, mientras que otros utilizan plazos de implementación conservadores para empresas de servicios públicos y actualizaciones industriales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 43,47 mil millones de USD (2026) | |
| Global Consultancy A | 42,87 mil millones de USD (2023) | Utiliza un año base anterior y puede aplicar una división de combinación de precios diferente entre interruptores de aislamiento en aire (AIS) y de aislamiento en gas (GIS), lo que puede desplazar el nivel de ingresos incluso si la demanda unitaria es similar. |
| Trade Journal B | 37,00 mil millones de USD (2022) | Se reporta como una cifra de ingresos redondeada y parece utilizar un rango de definición de tensión más amplio (que se extiende por encima de los límites típicos de media tensión), además de una temporización de divisas más antigua y una división menos explícita por usuario final e instalación. |
La dispersión en la tabla se explica en gran medida por lo que se incluye como ingresos de interruptores, qué año se trata como punto de referencia y cómo se valoran los cambios en la combinación tecnológica a lo largo del tiempo. Al mantener el alcance vinculado a las ventas de equipos de media tensión y validar los totales con señales de demanda independientes y verificaciones de profesionales, el número final permanece rastreable a pasos repetibles e insumos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos de maniobra de media tensión en 2031?
Se espera que alcance USD 55.080 millones, lo que refleja una CAGR del 4,85% de 2026 a 2031.
¿Qué tecnología de aislamiento está creciendo más rápido?
Las opciones libres de SF₆ que utilizan dieléctricos sólidos, vacío y aire limpio basado en fluoronitrilo se están expandiendo a una CAGR del 10,5% a medida que los reguladores restringen el uso del SF₆.
¿Por qué Asia-Pacífico es el mayor contribuyente regional?
Las masivas inversiones en redes eléctricas en China e India, junto con la rápida urbanización y las adiciones de energías renovables, otorgan a Asia-Pacífico una participación de ingresos del 40,3% y la tasa de crecimiento más alta.
¿Cómo está influyendo el segmento residencial en la demanda?
La adopción de energía solar en tejados y baterías está impulsando una CAGR del 7,2% para las instalaciones residenciales, desplazando el gasto en equipos de maniobra hacia las microrredes de barrio.
¿Qué papel desempeña la digitalización en el crecimiento del mercado?
Las subestaciones digitales conformes con IEC 61850 reducen el tiempo de puesta en servicio hasta un 40% y permiten el mantenimiento predictivo, reforzando la demanda de equipos de maniobra inteligentes.
¿Cómo están configurando las prohibiciones del SF₆ el desarrollo de productos?
La prohibición gradual de la UE obliga a los fabricantes de equipos originales a comercializar equipos de maniobra aislados en gas de aire limpio y basados en fluoronitrilo, acelerando el cambio hacia equipos de bajo potencial de calentamiento global en todo el mundo.
Última actualización de la página el:



