
Taille et part du marché des appareillages de commutation à moyenne tension
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 43.47 Milliards de dollars |
| Taille du Marché (2031) | 55.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareillages de commutation à moyenne tension par Mordor Intelligence
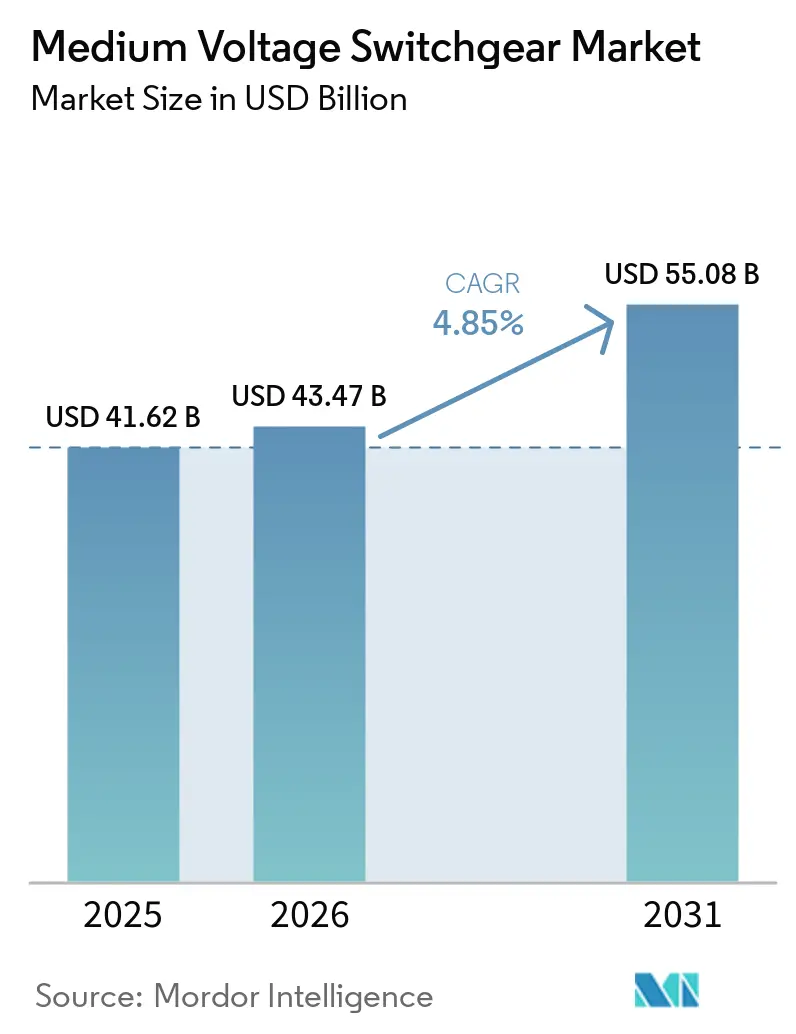
La taille du marché des appareillages de commutation à moyenne tension devrait passer de 41,62 milliards USD en 2025 à 43,47 milliards USD en 2026 et atteindre 55,08 milliards USD d'ici 2031, à un CAGR de 4,85 % sur la période 2026-2031.
Les programmes de modernisation du transport et de la distribution, les mandats d'intégration de la production renouvelable et l'adoption rapide d'équipements compacts isolés au gaz dans des actifs à espace contraint tels que les centres de données et les micro-postes urbains façonnent la demande. Bien que les conceptions isolées à l'air aient conservé une part de marché de 43,1 % des appareillages de commutation à moyenne tension en 2025, la croissance la plus forte se déplace vers les systèmes à diélectrique solide, sous vide et à base de fluoronitrile dits « air propre », alors que l'Union européenne supprime progressivement le SF₆ par étapes. Les architectures en courant continu gagnent également du terrain, notamment dans les installations informatiques hyperscale qui migrent vers une distribution en 48 VCC et 380 VCC. L'Asie-Pacifique reste un marché pivot, représentant 40,3 % du chiffre d'affaires 2025 et bénéficiant d'investissements de réseau de plusieurs milliards de dollars en Chine, en Inde et dans le bloc ASEAN. Les installations intérieures ont dominé avec 61,5 % des déploiements en raison des contraintes foncières urbaines, tandis que le segment résidentiel est l'utilisateur final à la croissance la plus rapide, porté par la prolifération du solaire en toiture, du stockage domestique et des micro-réseaux de quartier.
Principaux enseignements du rapport
- Par isolation, l'appareillage isolé à l'air a représenté 43,1 % du chiffre d'affaires 2025 ; les alternatives sans SF₆ devraient progresser à un CAGR de 10,5 % jusqu'en 2031.
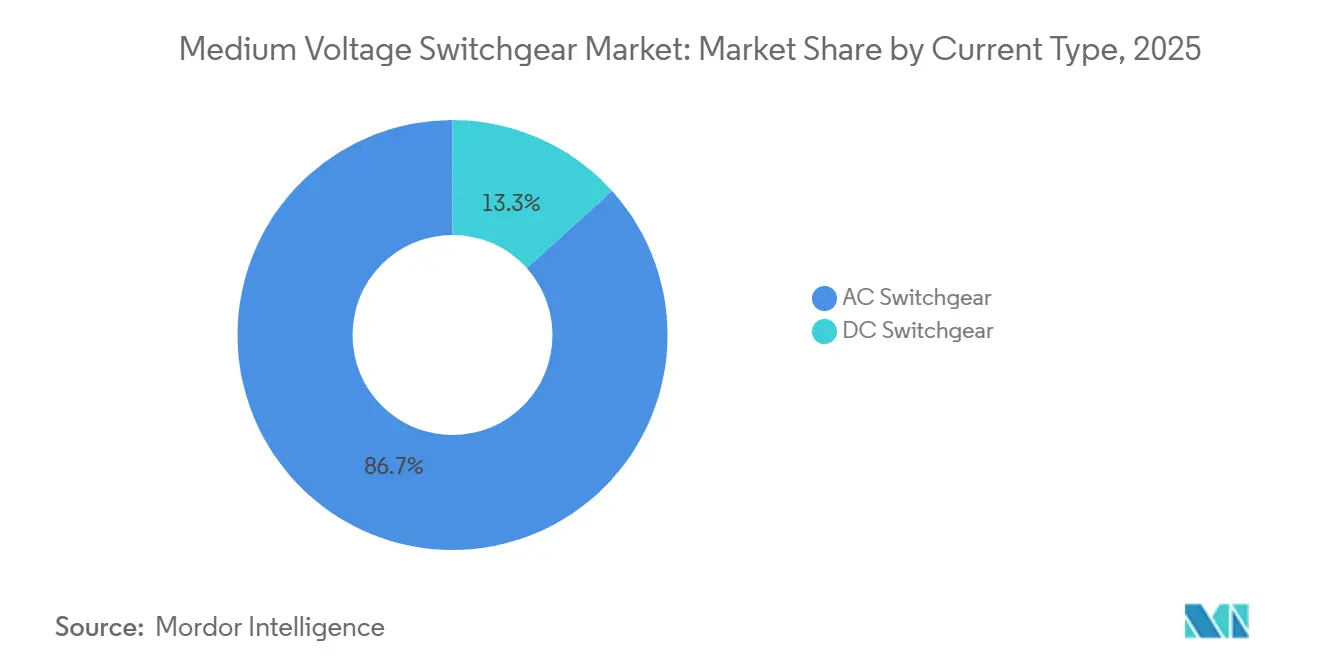
- Par type de courant, les équipements en courant alternatif ont capté 86,7 % de la taille du marché des appareillages de commutation à moyenne tension en 2025, tandis que les variantes en courant continu progressent à un CAGR de 6,3 % jusqu'en 2031.
- Par installation, les configurations intérieures ont représenté 61,5 % du chiffre d'affaires 2025 et devraient se développer à un CAGR de 5,7 % sur la période de prévision.
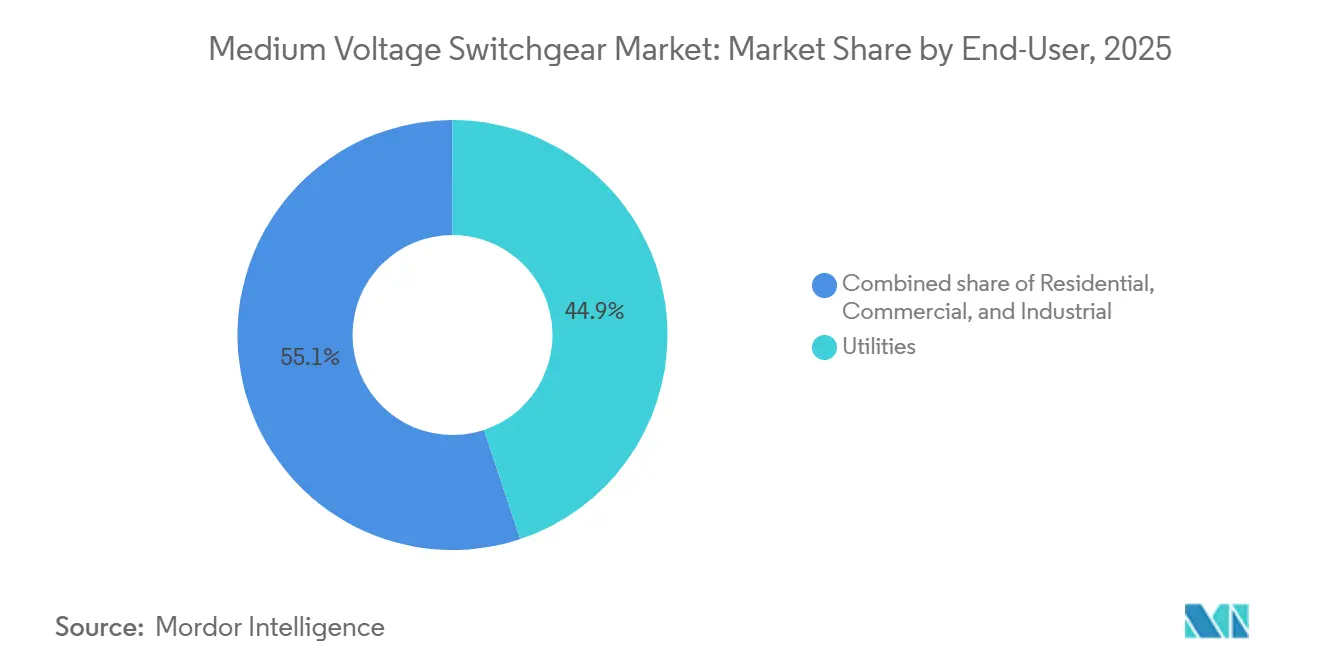
- Par utilisateur final, les services publics ont contrôlé 44,9 % des dépenses 2025 ; le segment résidentiel s'accélère à un CAGR de 7,2 % grâce aux ressources énergétiques distribuées.
- Par géographie, l'Asie-Pacifique a généré 40,3 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Investissements dans les infrastructures de transport et de distribution | +1.2% | Amérique du Nord, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Cycle de mise à niveau pour l'intégration des énergies renouvelables | +1.0% | Asie-Pacifique, Europe, Amérique du Sud | Long terme (≥ 4 ans) |
| Fiabilité urbaine et déploiement de micro-postes | +0.6% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiements de réseaux intelligents et de postes numériques | +0.5% | Amérique du Nord, Europe, adoption précoce en Corée du Sud, au Japon | Moyen terme (2-4 ans) |
| Demande des centres de données pour les appareillages isolés au gaz compacts | +0.4% | Amérique du Nord, Europe, Singapour, Hong Kong | Court terme (≤ 2 ans) |
| Projets d'enfouissement dans les villes denses | +0.3% | Europe, Amérique du Nord, certaines métropoles d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements dans les infrastructures de transport et de distribution
Les services publics augmentent leurs dépenses en capital pour remplacer les actifs vieillissants et réduire les goulets d'étranglement de capacité. Les États-Unis ont dépensé 50,9 milliards USD pour les actifs de distribution en 2023, dont 6,1 milliards USD absorbés par les équipements de postes.[1]Administration américaine d'information sur l'énergie, « Electric Power Annual 2023 », eia.gov Washington a suivi avec 10 milliards USD pour le renforcement du réseau et 12,7 milliards USD supplémentaires dans le cadre des programmes GRIP et de facilitation de la transmission en 2024. Les membres de l'ASEAN ont réservé 290 milliards USD pour les interconnexions transfrontalières jusqu'en 2035.[2]Centre ASEAN pour l'énergie, « ASEAN Energy Infrastructure Outlook », aseanenergy.org Étant donné que chaque nouveau poste installe généralement 4 à 12 cellules à moyenne tension, ces allocations se canalisent directement vers le marché des appareillages de commutation à moyenne tension. Les parcs modulaires préfabriqués en usine raccourcissent les délais de construction de 20 à 30 %, permettant aux propriétaires de mettre en service les capacités plus tôt et de réduire le risque de dépassement.
Cycle de mise à niveau pour l'intégration des énergies renouvelables
Les énergies renouvelables variables contraignent désormais les gestionnaires de réseau à gérer des flux d'énergie bidirectionnels et une élimination plus rapide des défauts. La base renouvelable cumulée de l'Inde a atteint 203 GW en 2024, et la réalisation de son objectif de 500 GW d'ici 2030 nécessite 5 750 milliards INR (69 milliards USD) de mises à niveau du réseau. La Chine a installé 300 GW de nouvelles énergies renouvelables en 2024 et a budgétisé 546 milliards USD pour l'expansion du réseau.[3]State Grid Corporation of China, « Annual Report 2024 », sgcc.com.cn La norme IEEE-2800 pousse à l'adoption de schémas de protection conformes à la CEI 61850, tandis que le parc éolien offshore européen de 111 GW nécessite des équipements homologués pour environnement marin. L'Agence internationale de l'énergie prévoit 1 200 GW d'énergies renouvelables variables sur les réseaux d'ici 2030, ce qui se traduit par une hausse de 40 % des appareillages de commutation à moyenne tension aux points de collecte.[4]Agence internationale de l'énergie, « Renewable Energy Market Update 2024 », iea.org
Fiabilité urbaine et déploiement de micro-postes
Les villes denses installent des micro-postes pour réduire les pannes et dissimuler les équipements. Le plan de 5 milliards USD de Con Edison à New York déploie des parcs compacts en 27 kV et 13,8 kV à l'intérieur des bâtiments. Londres a investi 3 milliards GBP (3,8 milliards USD) dans des câbles souterrains et des postes secondaires. Singapour impose des appareillages isolés au gaz en 24 kV et 36 kV dans les zones à faible disponibilité foncière. Les postes souterrains parasismiques de Tokyo illustrent davantage la demande urbaine. Chaque micro-installation ne nécessite généralement qu'une poignée de cellules, mais le grand nombre de sites s'agrège en volumes significatifs sur le marché des appareillages de commutation à moyenne tension.
Déploiements de réseaux intelligents et de postes numériques
Les architectures de bus de processus conformes à la CEI 61850 réduisent le temps de mise en service jusqu'à 40 % et permettent une maintenance prédictive qui réduit les pannes imprévues de 20 à 30 %. Les États-Unis ont réservé 96 milliards USD sur cinq ans pour les déploiements de réseaux intelligents. Le Blue GIS de Siemens Energy intègre des capteurs qui surveillent en temps réel la densité du gaz, la température et les décharges partielles. Schneider Electric relie les appareillages de commutation à des analyses en nuage pour détecter les schémas de défaillance des mois à l'avance. La Corée du Sud a déjà numérisé 40 % de son réseau de distribution, réduisant la durée des pannes de 25 %. La communication cybersécurisée conforme à la CEI 62351 ajoute désormais environ 8 % au coût du système, mais devient rapidement obligatoire pour les infrastructures critiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Restrictions environnementales liées au SF₆ | -0.8% | Europe (immédiat), Amérique du Nord et Asie-Pacifique (progressif) | Court terme (≤ 2 ans) |
| Coût d'investissement élevé des appareillages isolés au gaz par rapport aux appareillages isolés à l'air | -0.5% | Mondial, aigu sur les marchés émergents sensibles aux prix | Moyen terme (2-4 ans) |
| Pics des délais d'approvisionnement après 2023 | -0.3% | Mondial, persistant en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Protection à semi-conducteurs cannibalisant les cellules à moyenne tension | -0.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions environnementales liées au SF₆
L'UE interdit le SF₆ dans les équipements ≤ 24 kV à partir de janvier 2026 et dans les équipements de 24 à 52 kV d'ici 2030. L'AirPlus d'ABB et le Blue GIS de Siemens Energy réduisent le potentiel de réchauffement climatique de 99 %, mais ajoutent 8 à 12 % au coût. Les disjoncteurs à vide, dominants au Japon, éliminent entièrement le gaz mais sont limités à 40,5 kV. Les États-Unis s'appuient encore sur des restrictions volontaires du SF₆, permettant aux fabricants d'équipements d'origine d'expédier des conceptions héritées vers des régions non réglementées.
Coût d'investissement élevé des appareillages isolés au gaz par rapport aux appareillages isolés à l'air
Une cellule d'appareillage isolé au gaz en 24 kV coûte entre 80 000 et 120 000 USD, contre 50 000 à 70 000 USD pour un appareillage isolé à l'air, ce qui freine l'adoption dans les réseaux sensibles aux prix. Cependant, des études sur le cycle de vie montrent que les appareillages isolés au gaz peuvent être 15 à 20 % moins chers dans les villes denses une fois que le foncier et les temps d'arrêt sont pris en compte. L'électrification rurale en Inde et en Afrique subsaharienne favorise encore les appareillages isolés à l'air malgré leur encombrement plus important.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isolation :
les alternatives sans SF₆ reconfigurent la dynamique concurrentielleLes plateformes d'isolation alternatives se développent à un CAGR de 10,5 %, bien plus rapidement que les lignes d'appareillages isolés au gaz matures et les lignes d'appareillages isolés à l'air orientées vers les coûts. L'interdiction européenne du SF₆ pour les équipements ≤ 24 kV à partir de 2026 et jusqu'à 52 kV d'ici 2030 est le principal catalyseur. Les technologies à diélectrique solide et sous vide éliminent les fuites de gaz et doublent les intervalles de maintenance à 10 ans. Les disjoncteurs à vide représentent déjà 70 % du marché japonais des appareillages à moyenne tension.
Les équipements isolés à l'air conservent leur avantage en termes de coût, notamment dans les zones rurales ou industrielles où l'encombrement est secondaire. Les lignes d'appareillages isolés au gaz restent le choix pour les centres de données, les installations offshore et les villes denses car elles occupent jusqu'à 40 % moins d'espace au sol. L'appareillage isolé au gaz à air propre, lancé par Hitachi Energy en 2024, a décroché sa première commande en 145 kV en Allemagne. La prime pour les conceptions sans SF₆ se réduit à mesure que les économies d'échelle se construisent, mais les services publics à faibles capitaux dans les régions en développement s'appuient encore sur les appareillages isolés à l'air. Néanmoins, la substitution en cours signifie que le marché des appareillages de commutation à moyenne tension connaîtra des transferts de parts rapides vers des alternatives propres sur l'horizon de prévision.
Par type de courant :
les architectures en courant continu gagnent du terrain dans les centres de données et les énergies renouvelablesLes équipements CA ont conservé 86,7 % de la taille du marché des appareillages de coupure à moyenne tension en 2025, reflétant leur rôle ancré dans le transport longue distance. Pourtant, les appareillages de coupure CC progressent de 6,3 % par an, à mesure que les entreprises de cloud hyperscale adoptent des bus 380 VCC pour éliminer les pertes de conversion. Le programme NEVI américain, avec ses 500 000 chargeurs rapides, nécessite également des équipements d'interface CC à moyenne tension.
Les développeurs de projets solaires couplés au stockage associent des parcs photovoltaïques à des batteries sur un bus CC partagé, améliorant le rendement aller-retour de 3 à 5 points de pourcentage. Les 15 GW de stockage solaire-batterie couplé en CC de l'Inde illustrent cette opportunité. Bien que les cellules CC coûtent 15 à 20 % de plus que les cellules CA, les économies d'efficacité et la réduction de l'encombrement compensent la prime dans les centres de données, les hubs de recharge pour véhicules électriques et les énergies renouvelables. Le portefeuille 1 500 VCC d'Eaton, avec une interruption à semi-conducteurs de 2 millisecondes, abaisse une barrière technique passée.


Par installation :
les configurations intérieures dominent l'urbanisation et la numérisationLes appareillages intérieurs ont représenté 61,5 % du chiffre d'affaires 2025 et sont en bonne voie pour un CAGR de 5,7 % jusqu'en 2031. Les appareillages isolés au gaz compacts économisent jusqu'à 40 % de l'espace au sol, ce qui est crucial là où les coûts fonciers dépassent 500 USD par m². Le régulateur de Singapour exige des postes intérieurs pour les nouveaux développements urbains, imposant les appareillages isolés au gaz en 24 kV et 36 kV comme normes de facto.
Les appareillages isolés à l'air extérieurs, encore moins chers à l'achat, restent dominants dans les programmes d'électrification rurale. Le programme indien pour les villages continue de spécifier des alignements extérieurs à 50 000-70 000 USD par cellule. Néanmoins, les urbanistes préfèrent les parcs intérieurs car les serveurs CEI 61850, les passerelles à fibre optique et le matériel de cybersécurité nécessitent des environnements à température contrôlée. Les dispositifs de périphérie de Schneider Electric sont désormais livrés avec des boîtiers indice IP54 groupés avec les appareillages de commutation, renforçant le pivot vers l'intérieur.
Par utilisateur final :
le segment résidentiel mène la croissance dans le contexte de la vague d'électrificationLes services publics ont commandé 44,9 % des dépenses 2025, mais la demande résidentielle progresse de 7,2 % par an, la plus rapide parmi les segments. Les ménages américains ont ajouté 6,8 GW de solaire en toiture et 10,6 GWh de stockage par batterie en 2024, soit une augmentation de 55 % d'une année sur l'autre. Les micro-réseaux communautaires qui regroupent des dizaines de foyers derrière un alignement à moyenne tension partagé se multiplient.
Les campus commerciaux adoptent le solaire et le stockage sur site pour réduire les charges de pointe, tandis que les mines en Australie, au Chili et en Afrique du Sud électrifient les équipements lourds, stimulant les commandes d'appareillages robustes en 11 kV et 33 kV. Le programme d'électrification de 1,5 milliard USD de Codelco illustre l'attrait du secteur minier. La tendance à la distribution déplace les dépenses en capital des postes centraux vers les appareillages de commutation au niveau des quartiers et des installations, soutenant la croissance du marché des appareillages de commutation à moyenne tension malgré les technologies émergentes de réduction des volumes.
Analyse géographique
Marché des Appareillages de Coupure à Moyenne Tension en Asie-Pacifique
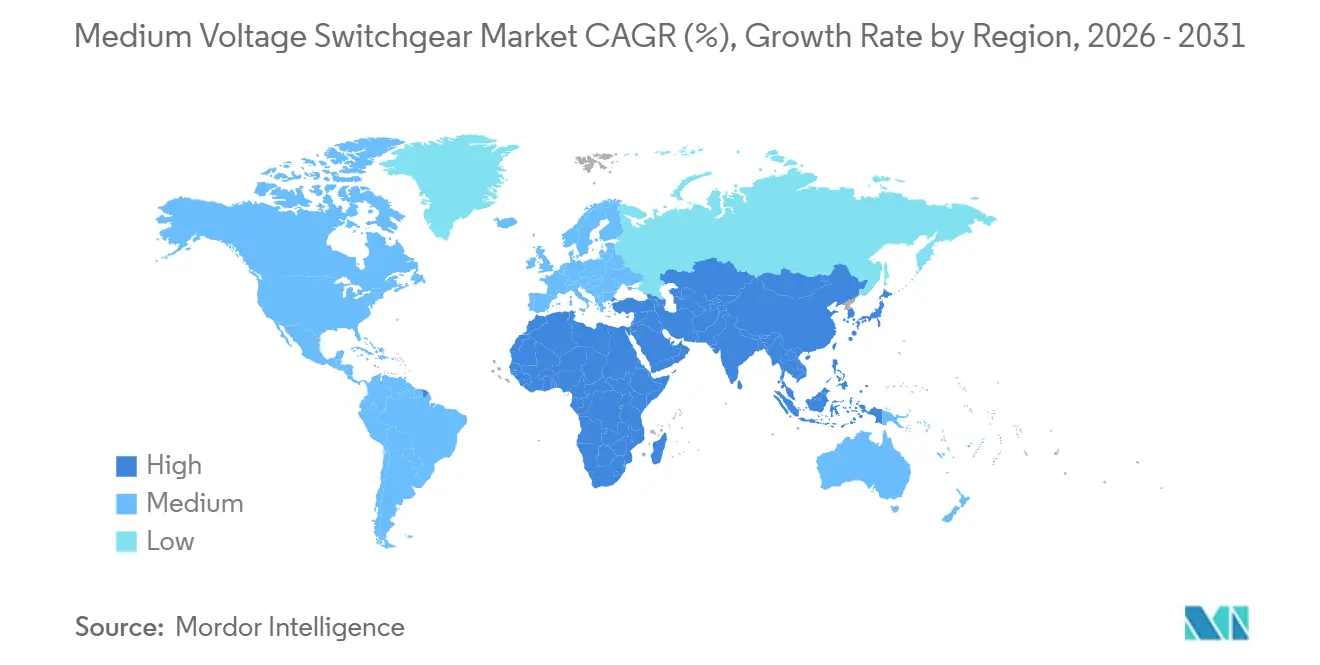
L'Asie-Pacifique a généré 40,3 % des revenus de 2025 et devrait croître à un TCAC de 6,8 % jusqu'en 2031. Le plan de réseau de 546 milliards USD de la Chine couvre tout, des lignes à très haute tension à l'automatisation au niveau des quartiers. L'Inde canalise 5,75 billions INR (69 milliards USD) dans des corridors d'évacuation pour son ambition de 500 GW d'énergies renouvelables. L'ASEAN investit 290 milliards USD pour assembler un supergrid régional.
Marché des Appareillages de Coupure à Moyenne Tension en Amérique du Nord et en Europe
Le programme de modernisation de 13 milliards USD de Washington, ainsi que l'objectif canadien d'électricité nette zéro d'ici 2035, offrent à la région une forte visibilité prospective. La concentration de centres de données dans le nord de la Virginie et dans le nord-ouest du Pacifique crée une poche de demande concentrée pour les postes blindés isolés au gaz sans SF₆. La feuille de route de l'Europe s'articule autour de l'intégration de 300 GW d'énergie éolienne offshore d'ici 2050 et de la décarbonation des réseaux de distribution conformément au Pacte vert. L'Allemagne seule a réservé 20 milliards EUR pour les corridors nord-sud, tandis que le Royaume-Uni prévoit 58 milliards GBP de modernisation du réseau.
Marché des Appareillages de Coupure à Moyenne Tension au Moyen-Orient et en Afrique, en Amérique du Sud et en Océanie
Le Moyen-Orient et l'Afrique sont des marchés plus modestes mais en pleine accélération. Le projet NEOM de 500 milliards USD de l'Arabie saoudite et le programme de réseau de 163 milliards USD des Émirats arabes unis donnent la priorité aux équipements compacts et numériques pour les campus de villes intelligentes. L'Amérique du Sud bénéficie de l'expansion de 7 000 km du réseau de transport brésilien et des initiatives d'électrification minière du Chili, tandis que l'Australie intègre 5 GW de nouvelles énergies renouvelables chaque année et développe le stockage par batteries pour équilibrer son système à forte proportion d'énergies renouvelables variables.

Paysage réglementaire
Les cadres réglementaires façonnent de plus en plus la conception et l'approvisionnement des appareillages de commutation moyenne tension. Le règlement F-gaz de l'Union européenne (UE 2024/573) fixe des échéances pour l'élimination progressive du SF6, interdisant le SF6 dans les nouveaux appareillages MT inférieurs à 24 kV à partir du 1er janvier 2026, et restreignant les équipements de 24 à 52 kV à partir du 1er janvier 2030. Ce calendrier incite les acheteurs à opter pour des alternatives sans SF6 et à faible PRG dans toute la classe 1-52 kV.
La qualification des produits et l'acceptation par le réseau restent liées aux normes internationales. La norme IEC 62271-200 régit les appareillages sous enveloppe métallique en courant alternatif au-dessus de 1 kV jusqu'à 52 kV, tandis que la norme IEEE C37.20.2-2025 couvre les appareillages blindés métalliques de 4,76 kV à 48,3 kV. La conformité aux réglementations RoHS et REACH selon les juridictions façonne également les spécifications relatives aux matériaux, à la documentation et à la qualification des fournisseurs.
Paysage concurrentiel
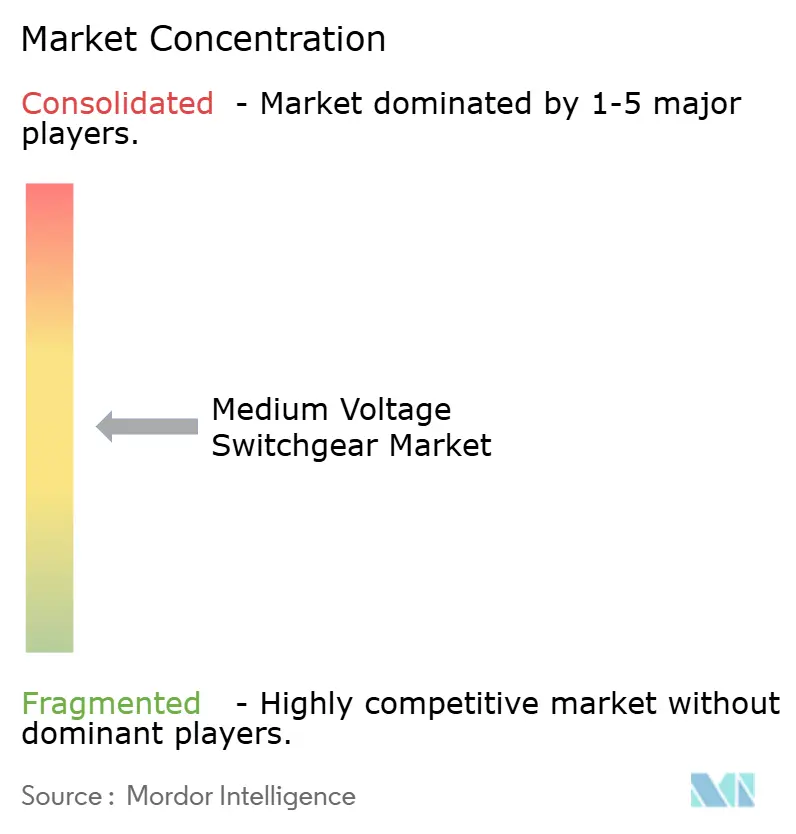
Les cinq plus grands fournisseurs, Siemens Energy, Schneider Electric, Hitachi Energy, ABB et Eaton, contrôlent environ la moitié du chiffre d'affaires mondial, avec des challengers régionaux tels que CHINT, Hyosung et CG Power ajoutant 15 à 20 % supplémentaires. Le champ de bataille stratégique couvre la technologie sans SF₆, les postes numériques et les plateformes émergentes en courant continu. Le Blue GIS de Siemens Energy, certifié CEI 62271-1, a enregistré plus de 50 installations européennes fin 2024. ABB a augmenté son chiffre d'affaires Électrification de 16 % d'une année sur l'autre au troisième trimestre 2024 grâce aux commandes des centres de données et des énergies renouvelables. La surveillance connectée au nuage de Schneider Electric réduit les temps d'arrêt imprévus jusqu'à 30 % et est devenue un différenciateur clé.
L'équipement xEnergy 1 500 VCC d'Eaton est parmi les premières offres en courant continu de qualité utilitaire, décrochant des contrats avec des opérateurs hyperscale. NOJA Power rencontre du succès avec des réenclencheurs pour l'isolation des défauts en milieu rural, tandis qu'Ormazabal adapte des postes compacts pour l'Amérique latine à un coût inférieur de 15 à 20 % aux importations européennes. La conformité à la cybersécurité CEI 62351 élève les obstacles en matière de R&D, favorisant les acteurs établis disposant de bancs d'ingénierie plus profonds et de pipelines de certification.
Leaders du secteur des appareillages de commutation à moyenne tension
Schneider Electric SE
Siemens AG
Hitachi ABB Power Grids Ltd
General Electric Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareillages de Commutation à Moyenne Tension
- Hitachi Energy
- Siemens Energy
- Schneider Electric
- Eaton Corp plc
- General Electric
- Mitsubishi Electric
- Toshiba Corp.
- CHINT Group
- Hyosung Heavy Industries
- BHEL
- Powell Industries
- Lucy Group
- Fuji Electric
- Efacec Power Solutions
- CG Power & Industrial Solutions
- NOJA Power
- Ormazabal
- Hyundai Electric
- Meidensha Corp.
- Legrand SA
- Schweitzer Engineering Labs (SEL)
Lire l’analyse des entreprises de appareillages de commutation à moyenne tension

Opportunités de marché et perspectives d'avenir
Les plateformes sans SF6, à air propre et à isolation dans le vide gagnent du terrain à mesure que les restrictions réglementaires se durcissent et que les services publics cherchent à réduire leur empreinte environnementale. En France, les cadres d'approvisionnement d'Enedis pointent vers un déploiement de technologies sans fluor dans les classes 12-36 kV, ce qui montre comment l'isolation sans SF6 se traduit dans les décisions d'achat des services publics.
Les fabricants ajoutent également de la capacité de production et localisent la fabrication pour suivre le rythme de la modernisation du réseau, de la croissance des centres de données et du déploiement de micro-postes urbains. Les éléments recensés incluent l'investissement européen d'ABB en 2026 pour accroître la capacité d'appareillages MT à isolation à air et sans SF6 en Europe, l'installation d'Eaton au Nebraska pour répondre à la demande des centres de données IA, ainsi que les accords-cadres d'Efacec avec ENEDIS pour des appareillages MT sans fluor en France.
Recent Industry Developments in Marché des Appareillages de Commutation à Moyenne Tension
- Mai 2026 : ABB a investi 200 millions de dollars à travers l'Europe pour accélérer la transformation du réseau, dont 100 millions de dollars à Dalmine, en Italie, pour accroître la capacité de production d'appareillages moyenne tension à isolation à air et sans SF6. Cette expansion soutient le déploiement sans SF6 et renforce l'empreinte manufacturière européenne face à la demande de modernisation du réseau.
- Mai 2026 : Efacec a obtenu des accords-cadres pluriannuels avec Enedis pour fournir des appareillages moyenne tension destinés à la modernisation du réseau en France, intégrant une technologie sans fluor. Cet accord soutient une transition sans SF6 et étend l'utilisation de la technologie sans fluor dans des projets clés de services publics de l'UE.
- Avril 2026 : Eaton a annoncé un investissement de 30 millions de dollars dans une nouvelle installation de fabrication de 370 000 pieds carrés à Bellevue, Nebraska, pour accroître la production d'appareillages moyenne tension destinés à la demande des centres de données IA. Cette expansion ajoute une capacité régionale pour soutenir la croissance des centres de données IA et les besoins connexes de modernisation du réseau.


Marché des Appareillages de Commutation à Moyenne Tension Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les appareillages de coupure à moyenne tension utilisés pour contrôler, protéger et isoler les circuits électriques dans les réseaux de distribution d'électricité, auprès des principaux utilisateurs finaux et dans les principales zones géographiques.
Exclusions du périmètre : les appareillages de coupure basse tension, les appareillages de coupure haute tension, ainsi que les services associés tels que les contrats de maintenance à long terme sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par isolation
- Appareillage isolé au gaz
- Appareillage isolé à l'air
- Autres
- Par type de courant
- Appareillage en courant alternatif
- Appareillage en courant continu
- Par installation
- Intérieur
- Extérieur
- Par utilisateur final
- Services publics
- Résidentiel
- Commercial
- Industriel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour constituer la base factuelle des déclencheurs de la demande et pour maintenir une terminologie cohérente d'un pays à l'autre, où les classes de tension et les dénominations peuvent différer. Nous nous sommes appuyés sur des données publiques relatives à l'électricité et aux réseaux, ainsi que sur la terminologie normative, afin d'aligner le modèle sur les besoins réels en équipements et les cycles de remplacement.
Les sources comprenaient des références en accès libre, telles que l'Agence Internationale de l'Énergie (production d'électricité) et le contexte des investissements dans les réseaux, la Banque Mondiale pour les indicateurs macroéconomiques et d'électrification, UN Comtrade pour les signaux commerciaux sur les appareils électriques, ainsi que les agences gouvernementales de l'énergie et les gestionnaires de réseaux pour les plans de transport et de distribution. Nous avons également examiné les normes et publications techniques de l'IEC et de l'IEEE, ainsi que les rapports annuels, les présentations aux investisseurs et la couverture de presse de référence. Des bases de données payantes sélectionnées ont été utilisées uniquement pour les données financières des entreprises, le suivi des brevets et les vérifications commerciales au niveau des expéditions, lorsque les données publiques manquaient de cohérence. Cette liste est indicative, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires et traduire les signaux de projets et de politiques en schémas de commandes réalistes. Les entretiens ont inclus des fabricants, des distributeurs, des partenaires EPC et de tableaux, des services publics et de grands acheteurs industriels dans les principales régions, afin de refléter de manière cohérente les prix, les délais de livraison et la composition technologique (AIS par rapport à GIS, et transitions sans SF6). Ces discussions ont également permis de combler des lacunes telles que les délais de remplacement typiques, les préférences intérieur/extérieur et la part des cas d'usage CA par rapport à CC.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % | APAC : 49 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 30 % |
| Acteurs plus petits : 21 % | Managers : 50 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle les signaux de dépenses d'investissement dans le secteur de l'électricité et les programmes d'expansion des réseaux ont été traduits en un volume de demande d'appareillages de coupure, puis répartis par technologie et contexte d'utilisation à l'aide des schémas d'adoption observés. Une fois ce total établi, il a été recoupé avec des approximations ascendantes sélectives, telles que l'agrégation des revenus d'un échantillon de fournisseurs, la validation des fourchettes de prix des canaux de distribution et la vérification de la cohérence des volumes implicites à l'aide des prix unitaires typiques par type d'isolation et d'installation.
Le modèle a été guidé par des indicateurs de marché qui tendent à influencer la demande d'appareillages de coupure de manière visible, notamment la croissance de la demande d'électricité, les plans de dépenses en transport et distribution, les ajouts de capacités renouvelables qui entraînent la construction de nouveaux postes de transformation, les tendances de la construction urbaine et de la production industrielle, ainsi que le rythme de rénovation des postes de transformation. Les données d'entrée ont également reflété l'évolution technologique s'éloignant du SF6 dans certaines applications, ce qui tend à affecter les prix de vente moyens et la composition des produits davantage que le nombre d'unités global. Pour les prévisions, nous avons utilisé une analyse de scénarios avec un cas de base lié aux pipelines publics de réseaux et de production, puis ajusté la pente à l'aide du consensus d'experts sur les délais de livraison, la progression des prix et les risques d'exécution des projets. Lorsque les données ascendantes manquaient pour les pays plus petits, des proxies ont été utilisés à partir des ratios commerciaux et d'investissement dans les réseaux, puis normalisés lors de la revue régionale.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés par triangulation à partir de signaux indépendants, tels que l'intensité implicite des appareillages de coupure par rapport aux dépenses d'investissement dans les réseaux, les flux commerciaux régionaux et l'évolution de la composition technologique rapportée par les praticiens. Les valeurs aberrantes ont été examinées au niveau des pays et des segments, puis les hypothèses ont été revérifiées par des contacts de suivi lorsque l'écart n'était pas explicable par des événements connus.
Une revue analytique en plusieurs étapes est effectuée avant la validation finale, afin de vérifier les calculs, la cohérence des unités et les conversions de devises, suivie d'une revue logique finale comparant les résultats avec la dynamique observée des projets. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des évolutions réglementaires sur les gaz isolants ou des variations importantes des dépenses dans les réseaux. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Appareillages de Coupure à Moyenne Tension selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour les appareillages de coupure à moyenne tension peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas identique d'une source à l'autre, et parce que les hypothèses de prix et de composition sont traitées différemment. Les différences proviennent également de la fenêtre temporelle utilisée pour la conversion des devises, et de la rapidité avec laquelle les tendances plus récentes, comme l'adoption des solutions sans SF6, se reflètent dans les prix de vente moyens.
Les appareillages de coupure basse tension et haute tension se situent en dehors du périmètre de Mordor Intelligence, ce qui explique souvent pourquoi certains totaux semblent plus élevés lorsque les classes de tension adjacentes sont regroupées. Un autre facteur d'écart est la question de savoir si les estimations incluent les services, les modernisations et la maintenance à long terme, ce qui peut gonfler la base de revenus si ces éléments sont comptabilisés aux côtés des ventes d'équipements. Enfin, certains éditeurs supposent une expansion plus rapide des prix pour les GIS ou appliquent des taux d'exécution de projets agressifs, tandis que d'autres utilisent un calendrier de déploiement conservateur pour les services publics et les modernisations industrielles.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 43,47 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 42,87 milliards USD (2023) | Utilise une année de base antérieure et peut appliquer une répartition prix-composition différente entre AIS et GIS, ce qui peut faire varier le niveau de revenus même si la demande en unités est similaire. |
| Revue Spécialisée B | 37,00 milliards USD (2022) | Présenté comme un chiffre de revenus arrondi et semble utiliser une définition de plage de tension plus large (s'étendant au-delà des seuils MV typiques), ainsi qu'une temporalité de conversion de devises plus ancienne et une répartition moins explicite par utilisateur final et installation. |
L'écart dans le tableau s'explique en grande partie par ce qui est inclus dans les revenus des appareillages de coupure, l'année traitée comme point de référence, et la manière dont les évolutions de la composition technologique sont valorisées dans le temps. En maintenant le périmètre lié aux ventes d'équipements à moyenne tension et en validant les totaux avec des signaux de demande indépendants et des vérifications par des praticiens, le chiffre final reste traçable selon des étapes reproductibles et des données d'entrée claires.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des appareillages de commutation à moyenne tension en 2031 ?
Il devrait atteindre 55,08 milliards USD, reflétant un CAGR de 4,85 % de 2026 à 2031.
Quelle technologie d'isolation connaît la croissance la plus rapide ?
Les options sans SF₆ utilisant des diélectriques solides, le vide et l'air propre à base de fluoronitrile se développent à un CAGR de 10,5 % alors que les régulateurs restreignent l'utilisation du SF₆.
Pourquoi l'Asie-Pacifique est-elle le plus grand contributeur régional ?
Les investissements massifs dans les réseaux en Chine et en Inde, associés à une urbanisation rapide et à des ajouts d'énergies renouvelables, confèrent à l'Asie-Pacifique une part de chiffre d'affaires de 40,3 % et le taux de croissance le plus élevé.
Comment le segment résidentiel influence-t-il la demande ?
L'adoption du solaire en toiture et des batteries stimule un CAGR de 7,2 % pour les installations résidentielles, déplaçant les dépenses en appareillages de commutation vers les micro-réseaux de quartier.
Quel rôle joue la numérisation dans la croissance du marché ?
Les postes numériques conformes à la CEI 61850 réduisent le temps de mise en service jusqu'à 40 % et permettent la maintenance prédictive, renforçant la demande d'appareillages de commutation intelligents.
Comment les interdictions du SF₆ façonnent-elles le développement des produits ?
L'interdiction progressive de l'UE contraint les fabricants d'équipements d'origine à commercialiser des appareillages isolés au gaz à air propre et à base de fluoronitrile, accélérant la transition vers des équipements à faible potentiel de réchauffement climatique dans le monde entier.
Dernière mise à jour de la page le:



