
Tamaño y Participación del Mercado de Conectividad de Dispositivos Médicos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.95 % |
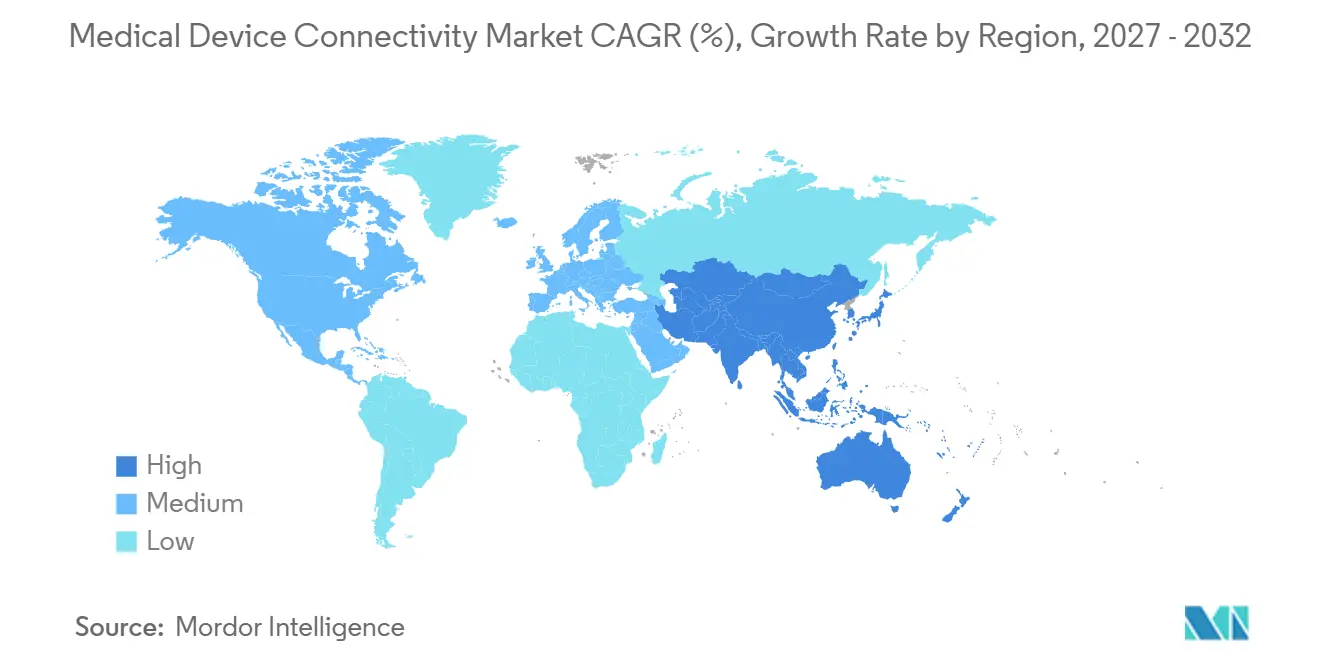
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
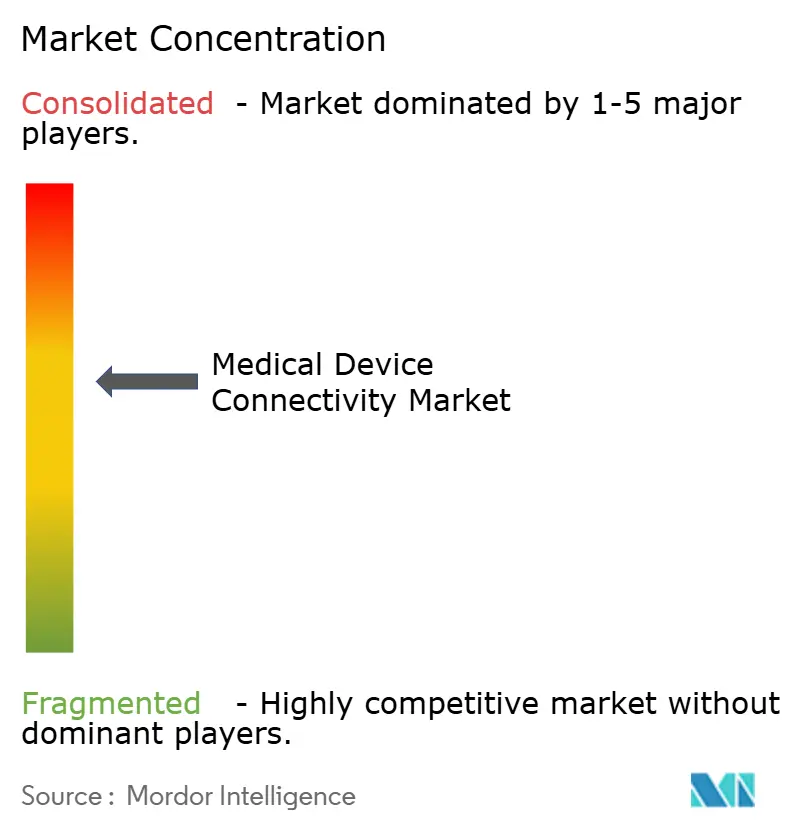
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad de Dispositivos Médicos por Mordor Intelligence
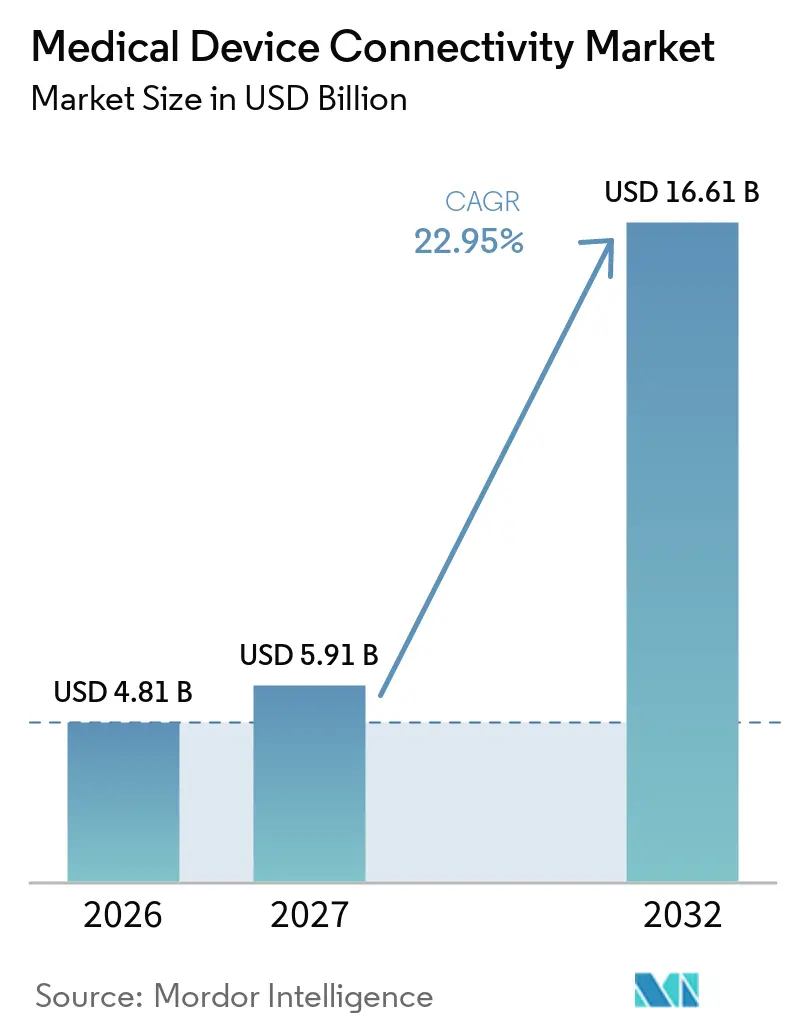
El tamaño del mercado global de conectividad de dispositivos médicos fue valorado en 4,81 mil millones de USD en 2026 y se estima que crecerá desde 5,91 mil millones de USD en 2027 hasta alcanzar los 16,61 mil millones de USD en 2032, a una CAGR del 22,95% durante el período de pronóstico (2027-2032). La rápida digitalización de la atención médica, la creciente carga de trabajo de los médicos y el cambio hacia el reembolso basado en valor están impulsando la demanda de intercambio de datos fluido entre dispositivos y sistemas. Los proveedores de atención médica están reemplazando los protocolos propietarios por estándares abiertos para facilitar las penalizaciones por bloqueo de información y reducir el tiempo de documentación. La escasez creciente de especialistas está expandiendo los programas de Tele-UCI, mientras que el monitoreo continuo en entornos agudos, ambulatorios y domiciliarios está reduciendo las readmisiones y mejorando la coordinación de la atención. Las inversiones en arquitecturas de conectividad segura se están acelerando a medida que los reguladores refuerzan la supervisión de la ciberseguridad y la investigación en 6G promete enlaces inalámbricos ultraconfiables y de baja latencia para aplicaciones de cuidados críticos.
Conclusiones Clave del Informe
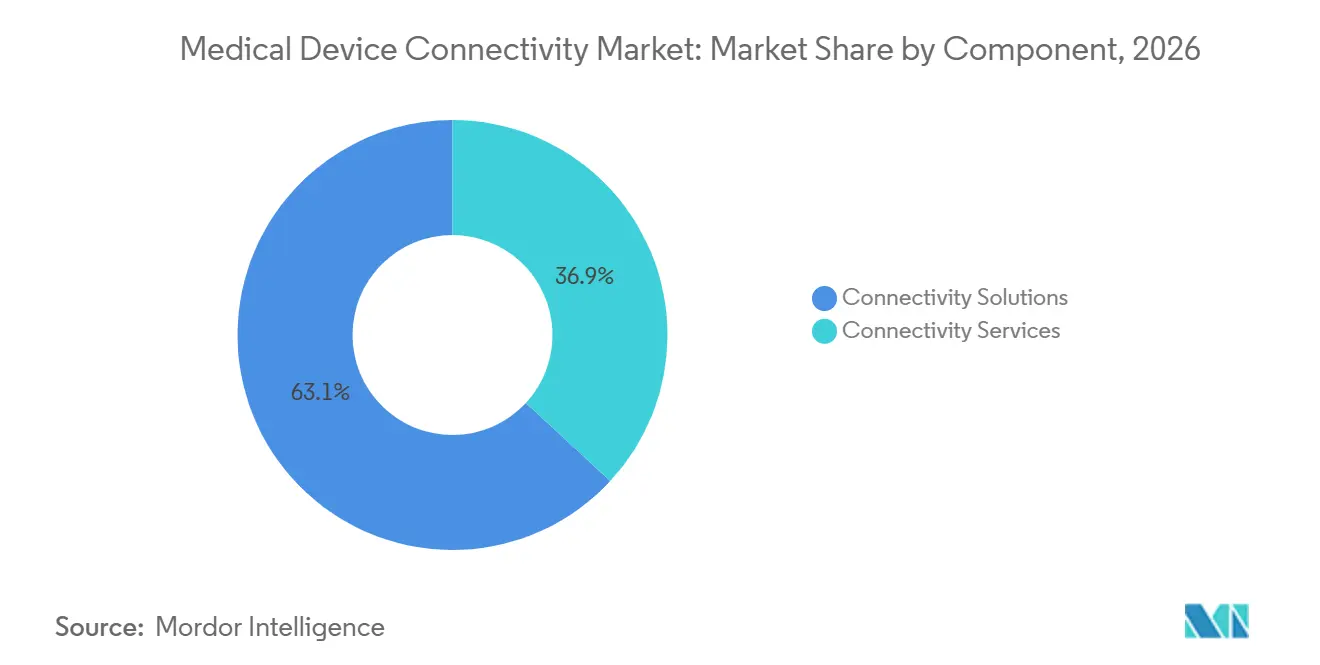
- Por componente, las soluciones de conectividad lideraron con el 63,12% de la participación del mercado de conectividad de dispositivos médicos en 2026; se proyecta que los servicios de conectividad avancen a una CAGR del 25,30% hasta 2032.
- Por tecnología, las interfaces cableadas representaron el 57,35% del tamaño del mercado de conectividad de dispositivos médicos en 2026, mientras que se espera que las tecnologías inalámbricas crezcan un 24,95% anualmente hasta 2032.
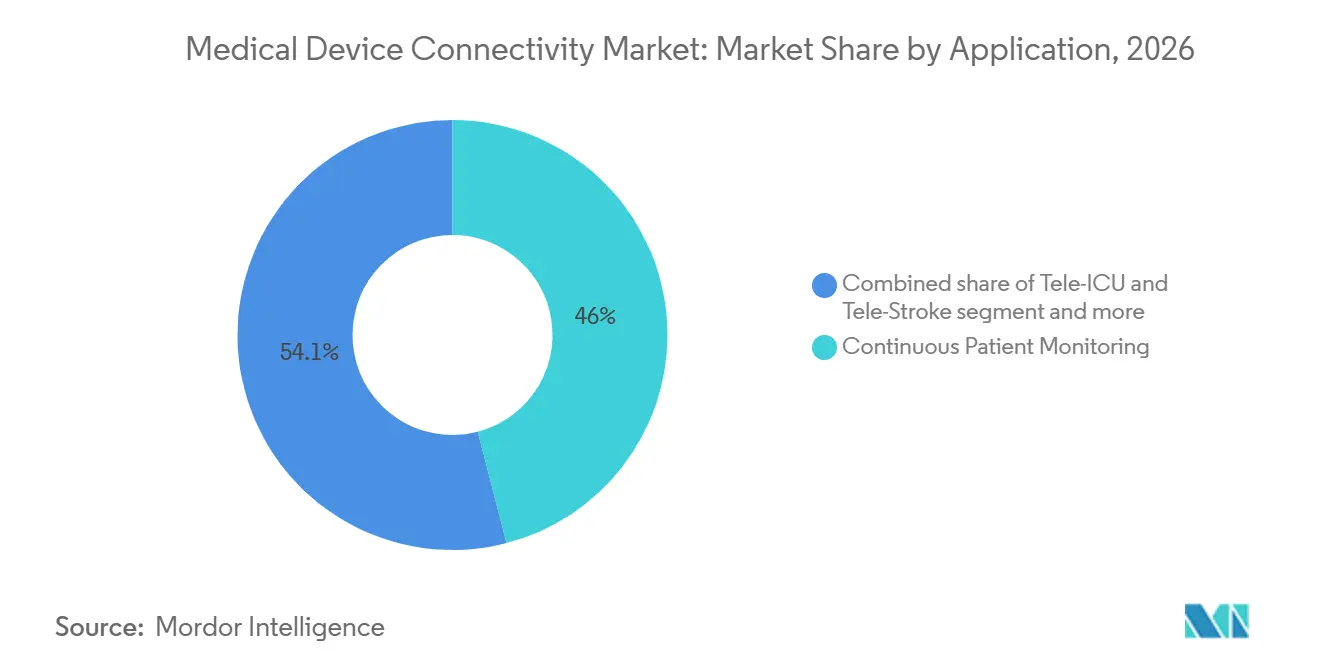
- Por aplicación, el monitoreo continuo de pacientes representó el 45,95% del tamaño del mercado de conectividad de dispositivos médicos en 2026; las aplicaciones de Tele-UCI y Tele-Ictus se pronostican con una CAGR del 26,40%.
- Por usuario final, los hospitales y clínicas dominaron con el 66,70% de la participación del mercado de conectividad de dispositivos médicos en 2026, mientras que la atención médica domiciliaria está preparada para un crecimiento con una CAGR del 27,10%.
- Por geografía, América del Norte lideró con el 38,10% de los ingresos en 2026; Asia Pacífico está preparada para expandirse a una CAGR del 25,90% entre 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de interoperabilidad de registros médicos electrónicos y políticas de salud digital | +5.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Reembolso basado en resultados que exige datos en tiempo real | +5.2% | América del Norte, Europa, APAC emergente | Mediano plazo (2-4 años) |
| Expansión del monitoreo de enfermedades crónicas remoto y domiciliario | +4.3% | Global | Corto plazo (≤ 2 años) |
| Convergencia de marcos de ciberseguridad para IoT | +3.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Proliferación de dispositivos portátiles e implantables de múltiples parámetros | +2.8% | América del Norte, APAC | Corto plazo (≤ 2 años) |
| Análisis de datos nativo en la nube que permite información clínica predictiva | +2.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de interoperabilidad de registros médicos electrónicos y políticas de salud digital
Las API estandarizadas exigidas por la Ley de Curas del Siglo XXI están forzando un cambio de protocolos propietarios a intercambios basados en FHIR. Los sistemas de salud que completan los programas de cumplimiento han reducido el tiempo de documentación en un 13% y han mejorado la coordinación de la atención, fomentando una implementación más amplia de los motores de conectividad. Los fabricantes de dispositivos ahora diseñan la interoperabilidad[1] en los nuevos productos para evitar costosos ciclos de actualización y para acelerar los procesos de autorización de la FDA que cada vez más ponderan las salvaguardas de conectividad.
Reembolso basado en resultados que exige datos en tiempo real
Los modelos de pago alternativo del CMS vinculan los ingresos a los resultados clínicos, lo que impulsa a los hospitales a equipar las camas con monitoreo continuo y análisis en el borde que detectan tempranamente el deterioro del paciente. Los sistemas de salud que utilizan plataformas de monitoreo remoto de pacientes conectadas han reportado un 24% menos de readmisiones por insuficiencia cardíaca, alineando los incentivos financieros y de calidad. Este caso de negocio es más sólido en las unidades de cuidados intensivos, las salas de accidentes cerebrovasculares y los centros de infusión oncológica[2], donde los eventos adversos prevenibles conllevan fuertes penalizaciones.
Convergencia de marcos de ciberseguridad para IoT
La guía de ciberseguridad de la FDA de 2024[3] alinea los dispositivos médicos con el marco del NIST, reduciendo la complejidad de integración al armonizar las prácticas de cifrado, autenticación y gestión de parches. Los hospitales que implementan estas normas reportan un 37% menos de incidentes relacionados con la seguridad y un 42% más de rapidez en la incorporación de nuevos monitores inalámbricos, acelerando los ciclos de renovación de los equipos heredados.
Análisis de datos nativo en la nube que permite información clínica predictiva
La incorporación de análisis dentro de las pasarelas de conectividad convierte los datos de forma de onda sin procesar en puntuaciones predictivas junto a la cama del paciente. Las unidades de cuidados intensivos que utilizan motores de inferencia en la nube capturan señales tempranas de sepsis o deterioro respiratorio, dando a los médicos una ventana adicional de 4 horas para intervenir. Los hospitales señalan que antes de estas actualizaciones, el 97% de los datos de los dispositivos se archivaba sin uso; reutilizarlos ahora respalda los sistemas de alerta temprana y la evaluación comparativa a nivel poblacional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flotas de dispositivos heredados heterogéneos sin estándares de datos | -5.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Altos costos iniciales de integración y de motores de interfaz | -4.7% | Global, mercados emergentes | Corto plazo (≤ 2 años) |
| Vulnerabilidades persistentes de ciberseguridad y privacidad del paciente | -4.3% | Global | Mediano plazo (2-4 años) |
| Alineación limitada de flujos de trabajo que genera resistencia de los médicos | -3.6% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Flotas de dispositivos heredados heterogéneos sin estándares de datos
Los hospitales suelen operar bombas de infusión, ventiladores y monitores con ciclos de vida superiores a ocho años, muchos de los cuales carecen de sistemas operativos con capacidad de actualización mediante parches. Los motores de interfaz deben traducir protocolos específicos de cada proveedor, lo que aumenta los plazos de los proyectos y exige un mantenimiento continuo. Las redes de aislamiento protegen los puntos finales vulnerables, aunque el cableado duplicado añade costos y complejidad a los proyectos de expansión.
Altos costos iniciales de integración y de motores de interfaz
Las implementaciones de conectividad integrales requieren enrutadores de hardware, cableado, licencias de middleware y meses de mapeo de flujos de trabajo. Los hospitales rurales enfrentan presupuestos de capital más ajustados y personal limitado de tecnología de la información biomédica, lo que genera una dependencia excesiva de los proveedores de servicios gestionados. Esta carga de costos retrasa la adopción a pesar de los comprobados beneficios clínicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las plataformas de interfaz sustentan la integración de extremo a extremoLas soluciones de conectividad representaron el 63,12% de los ingresos de 2026, consolidándose como la columna vertebral para normalizar datos heterogéneos de dispositivos y aplicar reglas de interoperabilidad en rápida evolución. Estas plataformas traducen flujos HL7v2, FHIR y propietarios en cargas útiles listas para el historial clínico electrónico que alimentan los motores de soporte a la decisión clínica. Las pasarelas neutras de proveedor, como Mirth Connect, ofrecen flexibilidad de código abierto, mientras que las suites empresariales agrupan bibliotecas de dispositivos, gestión de alarmas y módulos de análisis. Los sistemas de salud implementan clústeres de servidores redundantes para mantener un tiempo de inactividad casi nulo en las salas de alta complejidad. A medida que los ciclos de actualización se aceleran, el mercado de conectividad de dispositivos médicos favorece cada vez más las soluciones que ofrecen adaptadores listos para usar para bombas de infusión, máquinas de anestesia y paquetes de telemetría inalámbrica.
Se prevé que los servicios de conectividad crezcan un 25,30% anualmente a medida que los hospitales externalizan la implementación, el mantenimiento y la aplicación de parches de ciberseguridad. Los contratos de servicios gestionados garantizan el tiempo de actividad, protegen a los proveedores de la escasez de personal y aseguran que la documentación de cumplimiento se mantenga actualizada. Las instalaciones pequeñas y medianas eligen modelos de suscripción que convierten el gasto de capital en costos operativos predecibles. Las empresas de servicios agrupan el ajuste de interfaces, el monitoreo 24 × 7 y la gobernanza del control de cambios en entornos de múltiples proveedores. Esta tendencia posiciona el subsegmento de servicios como un acelerador clave de ingresos dentro del mercado de conectividad de dispositivos médicos más amplio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
El impulso inalámbrico cierra la brecha con las líneas cableadas consolidadasLos enlaces cableados representaron el 57,35% de las ventas de 2026, respaldados por redes troncales Ethernet blindadas en cuidados críticos y quirófanos. La fidelidad de la forma de onda en tiempo real y los perfiles de latencia conocidos mantienen las redes cableadas como indispensables para los dispositivos de soporte vital de alto ancho de banda. Los ciclos de reemplazo son lentos porque el recableado de los quirófanos interrumpe el rendimiento clínico y requiere una validación rigurosa. Aun así, los hospitales que actualizan los conmutadores principales para admitir alimentación a través de Ethernet habilitan futuras clases de dispositivos sin tomas adicionales, extendiendo la relevancia de la infraestructura cableada dentro del mercado de conectividad de dispositivos médicos.
Se espera que las tecnologías inalámbricas crezcan a una CAGR del 24,95% impulsadas por las actualizaciones de 5G y la próxima investigación en 6G que promete una latencia inferior al milisegundo. La densidad de puntos de acceso está aumentando en las salas generales para admitir cinturones de telemetría, parches de ECG portátiles y camas inteligentes que transmiten datos de postura y caídas. Las implementaciones de Wi-Fi 6E abren nuevo espectro libre de interferencias heredadas, mientras que las divisiones de 5G privado ofrecen calidad de servicio determinista para escáneres de TC móviles y carros de respuesta rápida. Los hospitales reportan transferencias de pacientes más fluidas cuando las bombas intravenosas cambian automáticamente de SSID, eliminando la reconexión manual en los límites de las salas. Estas innovaciones confirman lo inalámbrico como el motor de movilidad del mercado de conectividad de dispositivos médicos.
Por Aplicación:
El monitoreo continuo sigue siendo la piedra angular mientras la UCI Remota se disparaEl monitoreo continuo de pacientes capturó el 45,95% de los ingresos en 2026, subrayando su centralidad en la detección del deterioro, la prevención de la sepsis y las vías de destete del ventilador. Los centros de mando centrales agregan datos de las cabeceras, lo que permite a menos personal supervisar mayores volúmenes de pacientes y escalar solo las alarmas accionables. Los módulos de cómputo en el borde preprocesen los datos de forma de onda dentro del hospital para minimizar la salida a la nube y cumplir con los estatutos de residencia de datos. Esta demanda persistente consolida el monitoreo continuo como el ancla de volumen del tamaño del mercado de conectividad de dispositivos médicos.
Se proyecta que los servicios de Tele-UCI y Tele-Ictus alcancen una CAGR del 26,40%, reflejando la adopción generalizada de modelos de cuidados críticos en red de concentrador y radio. Las instalaciones rurales aprovechan cámaras de alta definición y estaciones de trabajo de análisis compartidas para acceder a intensivistas las 24 horas. Los neurólogos de ictus confirman de forma remota la elegibilidad para la extracción de coágulos dentro de las ventanas de tratamiento, reduciendo las tasas de discapacidad. A medida que las reglas de paridad de reembolso se estabilizan, más sistemas de salud financian redes dedicadas de tele-cuidados críticos, impulsando este nicho hacia ganancias desproporcionadas dentro del mercado de conectividad de dispositivos médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los hospitales dominan, pero el crecimiento de la atención domiciliaria remodela la demanda posteriorLos hospitales y clínicas contribuyeron con el 66,70% de la facturación de 2026, respaldados por mandatos regulatorios, flotas de dispositivos multimodalidad y equipos internos de informática biomédica capaces de mantener interfaces complejas. Estas instituciones integran bombas, ventiladores y monitores hemodinámicos en los flujos del historial clínico electrónico que alimentan los paneles de calidad y los protocolos de sepsis. La precisión de la documentación está directamente vinculada al reembolso por Grupo Relacionado con el Diagnóstico, lo que garantiza una inversión constante en el mercado de conectividad de dispositivos médicos.
Los entornos de atención médica domiciliaria están en camino de alcanzar una CAGR del 27,10%, respaldados por códigos de facturación ampliados para el monitoreo remoto de pacientes y la preferencia del consumidor por envejecer en casa. Las pasarelas celulares integradas en esfigmomanómetros y espirómetros superan la banda ancha inconsistente, sincronizando automáticamente los datos para la revisión del médico. Los motores de análisis filtran el ruido, presentando solo las infracciones de umbral a los coordinadores de atención. Este cambio descentraliza la demanda, requiriendo que los proveedores admitan kits de autoinstalación y aplicaciones móviles intuitivas, y marca una evolución fundamental en la industria de conectividad de dispositivos médicos.
Análisis Geográfico
Mercado de Conectividad de Dispositivos Médicos en América del Norte
América del Norte representó el 38,10% de los ingresos de 2026 debido a la madurez de la penetración del historial clínico electrónico, la estricta aplicación de la interoperabilidad y la adopción temprana del análisis en el borde. Las penalizaciones del CMS por bloqueo de información y los nuevos mandatos de API obligan a los proveedores a implementar pasarelas basadas en estándares que conecten sin problemas los dispositivos de cabecera con los portales de los pagadores. Los centros médicos académicos pilotan la vigilancia aumentada por inteligencia artificial que combina el monitoreo continuo con la puntuación predictiva, acelerando la adquisición de concentradores de conectividad de alto rendimiento. La inversión de capital de riesgo en empresas emergentes de salud digital amplía aún más la huella regional del mercado de conectividad de dispositivos médicos.
Mercado de Conectividad de Dispositivos Médicos en Asia-Pacífico
Se prevé que Asia Pacífico se expanda un 25,90% anualmente entre 2027-2032, el ritmo más rápido a nivel mundial. China escala planos de hospitales inteligentes con 5G privado, robótica e integración de PACS en la nube, mientras que los esquemas de incentivos vinculados a la producción de India fomentan a los fabricantes de dispositivos nacionales que incorporan interfaces de estándar abierto desde el inicio. Japón actualiza las clínicas rurales con redes de tele-ictus, aprovechando el estímulo gubernamental que reembolsa las consultas entre prefecturas a través de VPN cifradas. Corea del Sur y Australia incentivan los proyectos piloto de atención médica centrada en datos, creando un terreno fértil para la telemetría inalámbrica y los algoritmos de triaje con inteligencia artificial. Estas dinámicas están posicionando a la región como un motor de crecimiento crítico del mercado de conectividad de dispositivos médicos.
Mercado de Conectividad de Dispositivos Médicos en Europa
Europa crece a una CAGR proyectada del 21,05%, respaldada por el Reglamento de Dispositivos Médicos y el Reglamento General de Protección de Datos, que elevan conjuntamente los estándares de interoperabilidad y ciberseguridad. Alemania subvenciona las mejoras en la madurez digital hospitalaria en el marco de su Ley de Futuro Hospitalario, acelerando la adquisición de pasarelas HL7-FHIR. El Reino Unido exige evaluaciones de madurez digital a los centros del NHS, lo que desbloquea financiación para la incorporación segura de dispositivos. Los países nórdicos son pioneros en bancos de pruebas de investigación en 6G para uso clínico, e iniciativas paneuropeas fomentan el intercambio transfronterizo de datos a través del Espacio Europeo de Datos de Salud. La fuerte atención a la privacidad y la seguridad determina la selección de proveedores, con hospitales que prefieren plataformas que ofrecen diseños de confianza cero y gestión granular del consentimiento, reforzando la posición de Europa dentro del mercado de conectividad de dispositivos médicos.
Panorama regulatorio
La regulación se está endureciendo en torno a la interoperabilidad y la ciberseguridad de los dispositivos médicos conectados, lo que está impulsando a fabricantes y proveedores hacia arquitecturas de conectividad estandarizadas y auditables. En Estados Unidos, la FDA emitió una guía actualizada en febrero de 2026, "Cybersecurity in Medical Devices: Quality Management System Considerations and Content of Premarket Submissions", que vincula de manera más explícita la evidencia de ciberseguridad con el Quality Management System Regulation (QMSR) y refuerza las expectativas de conectividad segura por diseño, gestión de vulnerabilidades y controles documentados como parte de las presentaciones previas a la comercialización y las actividades del ciclo de vida.
En Europa, el Reglamento (UE) 2017/745 (MDR), consolidado con vigencia a partir del 1 de enero de 2026, incluye requisitos esenciales del Anexo I que señalan explícitamente los riesgos relacionados con la interoperabilidad para dispositivos con interfaces electrónicas (incluida la entrada y salida de datos). El marco del Espacio Europeo de Datos Sanitarios (EHDS) también añade una directriz de interoperabilidad y registro para productos que manejan datos sanitarios electrónicos prioritarios, ampliando las consideraciones de cumplimiento más allá de la seguridad y el rendimiento tradicionales de los dispositivos. Esto está aumentando el valor de las soluciones de conectividad construidas en torno a estándares comunes (por ejemplo, HL7 FHIR e IEEE 11073) con prácticas de registro trazable y ciclo de vida de seguridad (como EN IEC 81001-5-1:2022).
Panorama Competitivo
El mercado de conectividad de dispositivos médicos muestra una concentración moderada a medida que los fabricantes de dispositivos multinacionales, los gigantes de las tecnologías de la información y los integradores especializados alinean sus ofertas en torno a plataformas de datos unificadas. Philips, a través de su adquisición de Capsule, agrupa centros junto a la cama con análisis en la nube que detectan el deterioro temprano del paciente. GE HealthCare integra los algoritmos VitalsIQ directamente en los monitores, acortando los ciclos de detección a intervención. Siemens Healthineers se asocia con Vivolight para lanzar plataformas de angiografía multimodal que transmiten de forma nativa datos DICOM y OCT a suites de guía vascular, ejemplificando el cambio de conectores independientes a ecosistemas centrados en el flujo de trabajo.
Los competidores nativos en la nube capitalizan las arquitecturas de microservicios que escalan elásticamente y simplifican el despliegue de actualizaciones. Sus precios de suscripción socavan las licencias perpetuas, lo que resulta atractivo para los hospitales comunitarios y las redes ambulatorias. Las empresas emergentes incorporan modelos de aprendizaje automático que clasifican las formas de onda o predicen el riesgo de lesiones por presión, posicionando la conectividad como una capa de habilitación de inteligencia artificial. La diferenciación en seguridad se está intensificando; los proveedores anuncian módulos de cifrado validados por FIPS, análisis continuo de vulnerabilidades y divulgaciones de la Lista de Materiales de Software para satisfacer las expectativas previas a la comercialización de la FDA.
Los acuerdos de codesarrollo y revendedor difuminan los límites competitivos. Los fabricantes de dispositivos otorgan licencias de marca blanca de motores de integración para acelerar el tiempo de comercialización, mientras que los especialistas en conectividad precertifican bibliotecas para cientos de perfiles de dispositivos, reduciendo el costo de integración para los proveedores. Se espera que la actividad estratégica continúe a medida que las plataformas convergen en soluciones de extremo a extremo que fusionan datos de dispositivos, contexto clínico y análisis predictivo, redefiniendo la captura de valor en todo el mercado de conectividad de dispositivos médicos.
Líderes de la Industria de Conectividad de Dispositivos Médicos
-
Cisco Systems Inc.
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Oracle Corporation
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad de Dispositivos Médicos Empresas cubiertas en este informe
- Ascom
- Baxter
- Cisco Systems
- Digi International Inc.
- Dragerwerk
- GE HealthCare Technologies Inc.
- Honeywell International
- ICU Medical
- Koninklijke Philips
- Lantronix Inc.
- Masimo
- Medtronic
- Mindray
- NantHealth
- Nihon Kohden
- Oracle
- S3 Connected Health
- Siemens Healthineers
- Spectrum Medical Ltd
- Stryker
Lea el análisis de las empresas de conectividad de dispositivos médicos
Oportunidades de mercado y perspectivas futuras
La conectividad segura por diseño y las herramientas de interoperabilidad listas para el cumplimiento normativo se están convirtiendo en palancas comerciales directas a medida que los reguladores y los organismos de normalización formalizan requisitos que afectan tanto a los fabricantes de dispositivos como a las organizaciones prestadoras de servicios de salud. La guía de ciberseguridad de la FDA de febrero de 2026 vincula las actividades de seguridad de dispositivos conectados con los procesos del QMS, y los requisitos relacionados con la evidencia previa a la comercialización, como el empaquetado de SBOM y la planificación de divulgación de vulnerabilidades, respaldan la demanda de puertas de enlace de conectividad, motores de interfaz y servicios gestionados que puedan mantener inventarios, estado de parches y flujos de datos entre dispositivos y sistemas en flotas heterogéneas.
Los esfuerzos de estandarización también crean espacio para proveedores que puedan operacionalizar el intercambio de datos de dispositivos en tiempo real sin forzar la dependencia de un único proveedor. HL7 International lanzó el Caliper FHIR Accelerator en marzo de 2026 para impulsar la interoperabilidad estandarizada y en tiempo real de datos de dispositivos médicos, respaldando vías de integración entre dispositivos de cabecera, plataformas de monitoreo remoto y capas empresariales de EHR y análisis. En el ámbito de pagadores y administrativo, CMS-0057-F impulsa una implementación más amplia de API FHIR con hitos de cumplimiento importantes vigentes a partir de enero de 2027, lo que aumenta la importancia de flujos de datos de dispositivos limpios y contextualizados que puedan mapearse a registros longitudinales y compartirse entre proveedores y pagadores. Este entorno favorece a las plataformas con bibliotecas de dispositivos validadas, incorporación repetible y registro de grado de auditoría.
Desarrollos recientes de la industria en Mercado de Conectividad de Dispositivos Médicos
- Junio de 2026: Philips anunció una colaboración estratégica con Bajaj Integrated Health System (BIHS) en India para implementar IntelliBridge Enterprise 3.0, descrita como la primera implementación global del sistema en una red de atención digitalmente conectada. La colaboración refuerza la integración de múltiples dispositivos de nivel empresarial como una propuesta de plataforma, extendiendo la demanda de conectividad más allá de hospitales individuales hacia modelos de prestación en red en múltiples sitios y entornos de atención.
- Febrero de 2026: Oracle lanzó el Oracle Health Device Validation Program en Estados Unidos para estandarizar la conectividad de dispositivos médicos y la validación de flujos de trabajo de manera independiente del EHR. Al formalizar las prácticas de validación e incorporación, el programa respalda ciclos de integración de dispositivos más rápidos y eleva el estándar de la documentación de interoperabilidad y la calidad de integración repetible en flotas de dispositivos multiproveedor.
- Noviembre de 2024: Siemens Healthineers y Vivolight lanzaron el ARTIS icono floor, una plataforma híbrida DSA-OCT posicionada en torno a imágenes vasculares integradas con protocolos de conectividad estándar. El lanzamiento destaca cómo los sistemas de imágenes están integrando la transmisión de datos multimodales en los flujos de trabajo clínicos, aumentando los requisitos posteriores para una integración confiable de dispositivo a PACS y de dispositivo a empresa.
Mercado de Conectividad de Dispositivos Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de conectividad de dispositivos médicos abarca el hardware, el software y los servicios utilizados para mover de forma segura los datos clínicos entre los dispositivos médicos regulados y los sistemas de información hospitalarios o en la nube, de modo que los datos puedan capturarse, visualizarse y utilizarse en los flujos de trabajo de atención.
Exclusiones del alcance: Este dimensionamiento no incluye dispositivos portátiles de consumo no regulados, plataformas independientes de historial clínico electrónico ni herramientas de integración exclusivas del hospital que se encuentren completamente fuera de la ruta de datos de dispositivos médicos.
Descripción General de la Segmentación
- Por Componente
- Soluciones de Conectividad
- Motores de Interfaz y Plataformas de Integración
- Centros y Pasarelas de Conectividad
- Módulos de Interfaz de Dispositivos
- Servicios de Conectividad
- Implementación e Integración
- Soporte y Mantenimiento
- Consultoría y Capacitación
- Soluciones de Conectividad
- Por Tecnología
- Cableada
- Inalámbrica
- Híbrida
- Por Aplicación
- Monitoreo Continuo de Pacientes
- UCI Remota y Teleatención de Accidentes Cerebrovasculares
- Conectividad de Imágenes y PACS
- Administración de Medicamentos y Bombas Intravenosas Inteligentes
- Anestesia y Ventilador
- Otras Aplicaciones
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria y Especialidades
- Entornos de Atención Médica Domiciliaria
- Otros Usuarios Finales
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el contexto de la demanda y el límite del producto, ya que términos similares se utilizan de manera imprecisa en los debates públicos. Consultamos fuentes abiertas como las bases de datos de dispositivos y las páginas de orientación de la FDA, los indicadores de gasto en salud del CMS y la OCDE, el material de interoperabilidad de HIMSS y los recursos de estándares como HL7 e IEEE, junto con artículos revisados por pares sobre integración de dispositivos y ciberseguridad.
Luego incorporamos presentaciones de empresas, presentaciones para inversores, comunicados de prensa y anuncios de adquisiciones hospitalarias para comprender los patrones de adopción y el alcance típico de implementación. Cuando fue necesario, también utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, búsquedas de patentes y señales de importación y exportación a nivel de envíos para componentes de hardware de conectividad seleccionados. Estas fuentes de investigación documental no son exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y verificación de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar lo que los compradores realmente pagan y lo que los proveedores contabilizan como ingresos de conectividad, ya que el empaquetado a menudo mezcla software, interfaces y horas de servicio. Hablamos con partes interesadas de TI hospitalaria e ingeniería clínica, equipos de fabricantes de dispositivos originales e integración, y especialistas en implementación y soporte en las principales regiones, para que los supuestos sobre el momento de adopción, los rangos de precios y los ciclos de renovación pudieran someterse a prueba de presión frente a las prácticas reales de compra y soporte.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 16% | Asia Pacífico: 49% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 29% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza un enfoque de arriba hacia abajo en el que las señales de la base instalada de dispositivos hospitalarios y los indicadores de actividad de prestación de atención se traducen en una tasa de incorporación de conectividad realista, y luego se convierten en valor utilizando estructuras de precios típicas para pasarelas, software de interfaces y soporte de implementación. Para mantener los totales fundamentados, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, incluidos rangos de precios de venta promedio muestreados multiplicados por volúmenes de unidades implícitos, más verificaciones de canal sobre la intensidad de implementación en diferentes tipos de instalaciones.
Los insumos clave que dieron forma al modelo incluyen la huella de dispositivos conectados en cabecera y ambulatorios en hospitales, la proporción de dispositivos que necesitan middleware para llegar a los sistemas clínicos, la duración del proyecto de integración y la combinación de mano de obra, los patrones de suscripción de software y renovación de mantenimiento, y los requisitos de interoperabilidad y ciberseguridad que impulsan las actualizaciones. Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por el consenso de expertos sobre las hojas de ruta de hospitales digitales, los ciclos presupuestarios y el ritmo de reemplazo de dispositivos, y luego los escenarios se tradujeron en trayectorias anuales de penetración y precios. Cuando los ingresos del producto no podían separarse claramente de los paquetes de TI más amplios, aplicamos una regla de asignación consistente y la verificamos mediante llamadas de seguimiento.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, como las tendencias reportadas en el gasto en transformación digital, la dirección del despliegue de dispositivos y el ritmo práctico de los proyectos de integración en los hospitales. Cuando aparecen variaciones, los supuestos se revisan por pasos, comenzando con la alineación del alcance, seguida de la lógica de precios y luego las tasas de adopción por tipo de instalación, antes de que se aprueben los números finales.
Cada conjunto de datos y pasada de cálculo pasa por revisión de pares para que la aritmética, el manejo de unidades y el momento de la conversión de divisas sean consistentes. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, por ejemplo, cambios de política que afectan los requisitos de interoperabilidad o un cambio importante en el gasto en TI hospitalaria. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Conectividad de Dispositivos Médicos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la conectividad de dispositivos médicos a menudo difieren porque el límite entre la conectividad a nivel de dispositivo y la integración más amplia de TI hospitalaria no se trata de la misma manera, y el mismo problema aparece en lo que se contabiliza como ingresos recurrentes. Las elecciones de tiempo también importan, ya que algunas estimaciones utilizan un año base anterior, diferentes puntos de conversión de divisas o curvas de adopción que asumen una implementación hospitalaria más rápida de lo que los ciclos de adquisición suelen permitir.
Las señales de adopción de conectividad de dispositivos hospitalarios, las verificaciones de la combinación de interfaces y pasarelas, y la validación de los patrones de renovación son la evidencia utilizada para mantener la cifra de 4,81 mil millones de USD (2026) de Mordor Intelligence vinculada al movimiento de datos de dispositivos regulados, en lugar de categorías de software más amplias que se encuentran fuera de la ruta del dispositivo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,81 mil millones de USD (2026) | |
| Consultoría Regional A | 3,10 mil millones de USD (2024) | Utiliza un año base anterior y no separa claramente las herramientas de conectividad de dispositivos del gasto adyacente en integración hospitalaria, lo que puede desplazar el conjunto de ingresos contabilizados y la curva de adopción implícita. |
| Editorial de la Industria B | 3,79 mil millones de USD (2025) | Proporciona visibilidad limitada sobre las inclusiones y el tratamiento de los ingresos, por lo que el trabajo de implementación intensivo en servicios y las tarifas recurrentes de software pueden manejarse de manera inconsistente entre regiones y usuarios finales. |
La diferencia entre los tres números se explica principalmente por la alineación del año y lo que se contabiliza como verdadera conectividad de dispositivos frente al trabajo más amplio de TI clínica. Al mantener las reglas de alcance explícitas, probar los supuestos de precios y renovación en entrevistas y luego conciliar los totales con señales prácticas de adopción, nuestra estimación sigue siendo rastreable hasta impulsores claros que pueden repetirse y actualizarse a medida que el mercado evoluciona.
Preguntas Clave Respondidas en el Informe
¿Cuál es el factor clave que motiva a los hospitales a actualizar las plataformas de conectividad heredadas?
El cumplimiento de los mandatos de interoperabilidad está impulsando a los hospitales a reemplazar las interfaces de dispositivos propietarias por pasarelas de estándar abierto que agilizan el intercambio de datos y reducen el tiempo de documentación de los médicos.
¿Cómo está dando forma la ciberseguridad a la selección de proveedores de soluciones de conectividad?
Los proveedores priorizan las plataformas que incorporan autenticación de confianza cero y monitoreo de vulnerabilidades en tiempo real, alineándose con la guía de la FDA que trata la seguridad como un requisito previo para la aprobación de dispositivos.
¿Por qué las opciones de conectividad inalámbrica están ganando impulso frente a los enlaces cableados tradicionales?
Las redes Wi-Fi 6E y 5G privado admiten la movilidad clínica y una reconfiguración más sencilla de las habitaciones, lo que permite un monitoreo fluido a medida que los pacientes se desplazan entre unidades sin reconexión manual.
¿Cómo está cambiando el análisis de datos la propuesta de valor de la conectividad de dispositivos?
El análisis en el borde y en la nube convierte los datos sin procesar de los dispositivos en alertas predictivas, lo que permite a los equipos de atención intervenir antes y reducir los eventos adversos prevenibles.
¿Qué papel desempeñan los servicios gestionados en la aceleración de la adopción de la conectividad?
La externalización de la implementación y el mantenimiento ayuda a las instalaciones que carecen de personal interno de tecnología de la información biomédica a mantener el tiempo de actividad, gestionar los parches y cumplir con los requisitos regulatorios en evolución de manera más eficiente.
¿Cómo están gestionando los proveedores de atención médica el creciente volumen de datos generados por dispositivos portátiles en la conectividad de dispositivos médicos?
Los flujos de datos continuos de los dispositivos portátiles requieren una gestión escalable del ancho de banda y el etiquetado contextual de los datos para que los médicos reciban información accionable sin fatiga por alertas.