
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2022 - 2024 |
| Tamaño del Mercado (2026) | 90.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 110.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
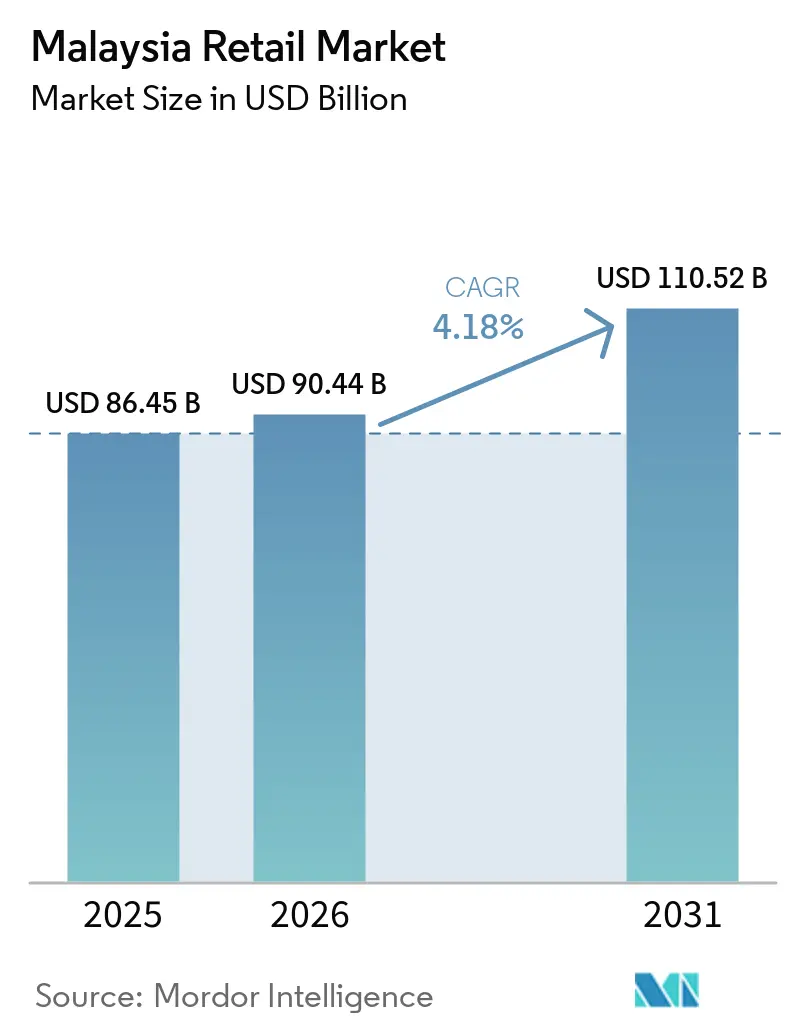
Análisis del Mercado Minorista de Malasia por Mordor Intelligence
El tamaño del mercado minorista de Malasia fue valorado en 86,5 mil millones de USD en 2025 y se estima que crecerá desde 90,4 mil millones de USD en 2026 hasta alcanzar los 110,5 mil millones de USD en 2031, a una CAGR del 4,1% durante el período de previsión 2026-2031. La demanda interna siguió siendo una base importante para el mercado minorista de Malasia tras la expansión del 5,2% de la economía del país en 2025, respaldada por el consumo privado. El comercio minorista creció un 6,1% en 2025, mientras que las tiendas no especializadas crecieron un 7,0%, lo que indica una demanda sostenida de compras en supermercados, minimercados y tiendas de conveniencia[1]. Los minoristas están equilibrando esta demanda frente a los mayores costes de los establecimientos derivados de la ampliación del impuesto sobre servicios, los salarios, la electricidad y el alquiler. Los pagos digitales y el comercio minorista en línea están ampliando las opciones de pago, mientras que las cadenas nacionales utilizan la escala de distribución para apoyar la expansión de puntos de venta. El mercado minorista de Malasia sigue siendo amplio y fragmentado en general, aunque la competencia está más concentrada en determinados formatos.
Conclusiones Clave del Informe
- Por tipo de producto, los alimentos, bebidas y tabaco representaron el 62,6% de la cuota del mercado minorista de Malasia en 2025, mientras que se prevé que el cuidado personal y del hogar se expanda a una CAGR del 7,5% hasta 2031.
- Por formato, las tiendas especializadas representaron el 23,6% de la cuota del mercado minorista de Malasia en 2025, mientras que el comercio electrónico registró la CAGR proyectada más alta, del 9,3%, hasta 2031.
- Por geografía, Malasia Peninsular representó el 84,1% de la cuota del mercado minorista de Malasia en 2025 y se prevé que crezca a una CAGR del 4,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Minorista de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escala de Distribución de 99 Speedmart y Precios de Bienes de Consumo de Alta Rotación | +0.6% | Nacional, con mayor presencia en el Valle de Klang, Penang, Johor y etapa inicial en Malasia Oriental | Mediano plazo (2-4 años) |
| Interoperabilidad de DuitNow QR y Promociones de Monederos Digitales | +0.5% | Nacional, incluidos los corredores turísticos y las ciudades secundarias de Malasia Oriental | Corto plazo (≤ 2 años) |
| Comercio Minorista Transfronterizo y Gasto mediante QR | +0.3% | Johor, Penang, Langkawi, costa de Sabah y Sarawak | Mediano plazo (2-4 años) |
| Nodos Urbanos que Apoyan la Densidad del Comercio Rápido | +0.8% | Valle de Klang, Penang y Johor Bahru | Corto plazo (≤ 2 años) |
| Ajustes del Salario Mínimo y de la Remuneración del Sector Público | +0.5% | Nacional, especialmente en los corredores de supermercados semiurbanos y suburbanos | Corto plazo (≤ 2 años) |
| Expansión de la Red en Malasia Oriental | +0.3% | Sabah y Sarawak, incluidas Kota Kinabalu, Kuching y Bintulu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Arquitectura de Precios Basada en Escala de 99 Speedmart Remodela la Dinámica del Comercio Minorista de Bienes de Consumo de Alta Rotación
99 Speedmart registró ingresos en el ejercicio fiscal 2025 de MYR 11,4 mil millones (USD 2,6 mil millones), tras un crecimiento del 14,5%[1]. Su red alcanzó los 3.037 puntos de venta en diciembre de 2025. La empresa ha fijado un objetivo anual de 250 nuevas tiendas. Un centro de distribución de 63.000 pies cuadrados en Semenyih da servicio ahora a 180 puntos de venta adicionales. Esta infraestructura de distribución permite al minorista gestionar la logística a medida que la red se expande. También refuerza su capacidad para negociar condiciones de compra al por mayor con los proveedores. Los pedidos grandes y unificados pueden reducir la brecha entre los precios mayoristas y los precios en estantería en los bienes de consumo de alta rotación. Esta dinámica ejerce presión sobre los supermercados independientes que no cuentan con volúmenes de compra comparables. Favorece las reposiciones frecuentes en los puntos de venta de proximidad. El mercado minorista de Malasia gana, por tanto, volumen a través de formatos de proximidad que atienden las necesidades domésticas diarias. La adición planificada de 1.000 puntos de venta en 4 años extendería esta presión sobre la competencia de precios local. Los minoristas más pequeños podrían responder centrándose en surtidos locales, servicio o conveniencia en lugar de igualar directamente los precios.
Interoperabilidad de DuitNow QR Ampliando el Alcance Minorista y la Adopción Digital
El volumen de transacciones de DuitNow QR se duplicó, pasando de 1,5 mil millones en 2024 a 3 mil millones en 2025[2]. Cerca de 3 millones de puntos de contacto con comerciantes fueron registrados a nivel nacional en 2025. El valor de los pagos electrónicos minoristas alcanzó MYR 831 mil millones (USD 185,9 mil millones) en 2025. PayNet procesó 8,44 mil millones de transacciones de pago digital durante el año. Los pagos QR transfronterizos alcanzaron 29,7 millones de transacciones tras crecer 2,5 veces. Estas cifras muestran una mayor aceptación de los instrumentos de pago digital entre comerciantes y consumidores. La tasa de descuento cero para comerciantes ha reducido el coste directo de aceptación para los comerciantes participantes. Esto es importante para los minoristas más pequeños con escaso margen para absorber los gastos de pago. Una mayor aceptación del QR puede reducir las necesidades de manejo de efectivo en caja. El mercado minorista de Malasia puede, por tanto, incorporar a más pequeños comerciantes a las transacciones digitales rastreables.
El Valle de Klang, Johor y los Nodos Urbanos de Penang como Anclas de Densidad del Comercio Rápido
El Valle de Klang, Johor Bahru y el Gran Penang cuentan con la densidad y la capacidad logística necesarias para las operaciones de comercio rápido. Estas ubicaciones combinan grandes áreas de captación residencial con redes viales desarrolladas. También cuentan con capacidad de entrega concentrada y un alto uso de pagos digitales. GrabMart ofrece servicios de entrega de comestibles en Malasia a través de su plataforma digital[4]. Este modelo operativo depende de una densidad de pedidos suficiente dentro de cada área de servicio. Por tanto, es probable que la CAGR del 9,3% del comercio electrónico en el mercado minorista de Malasia esté respaldada con mayor fuerza por estos nodos urbanos. Grab Malaysia amplió su asociación con FAMA en septiembre de 2025. La iniciativa incorporó a 18 vendedores del Pasar Tani Kekal Putrajaya a GrabMart. La medida incorporó a vendedores de productos frescos a un canal de pedidos digitales. También conectó la actividad minorista semiformal con una base de clientes en línea más amplia. Johor Bahru añade una dimensión de demanda transfronteriza diferenciada debido a su proximidad a Singapur.
El Aumento del Salario Mínimo Amplía el Tamaño y la Frecuencia de la Cesta de Compra Esencial
El salario mínimo de Malasia aumentó de USD 370 a USD 419 por mes en 2025. El salario revisado se aplica desde febrero de 2025 para los empleadores con 5 o más empleados. La implementación completa para todos los empleadores comenzó en agosto de 2025. Este cambio incrementó los costes laborales para los operadores minoristas. También aumentó los ingresos disponibles para los trabajadores que dependen de las tiendas de proximidad para sus compras cotidianas. El efecto es más relevante para los bienes esenciales, que representan una gran parte del gasto minorista de los hogares. La distribución de asistencia pública a través de minoristas de proximidad participantes puede reforzar este papel. El mercado minorista de Malasia se beneficia cuando estos puntos de venta permanecen accesibles en las comunidades suburbanas y semiurbanas. Sin embargo, las ganancias salariales y los costes salariales operan al mismo tiempo, por lo que los resultados de los minoristas dependen de la productividad y la eficiencia en la adquisición.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impuesto sobre Ventas y Servicios, Salarios, Electricidad y Costes de Alquiler | -0.9% | Nacional, con alta exposición en los centros urbanos de alquiler elevado | Corto plazo (≤ 2 años) |
| Comisiones de Plataformas, Subvenciones y Costes de Captación de Clientes | -0.6% | Nacional, concentrado entre los vendedores en línea del Valle de Klang y Penang | Mediano plazo (2–4 años) |
| Prima de Última Milla en Malasia Oriental y Disparidad en el Precio de la Cesta | -0.3% | Sabah y Sarawak, especialmente el interior y las zonas rurales | Largo plazo (≥ 4 años) |
| Cargas de Facturación Electrónica, Cumplimiento de Datos y Capacidad Digital | -0.4% | Nacional, especialmente los pequeños minoristas fuera de los principales centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Impuesto sobre Ventas y Servicios, los Salarios, la Electricidad y el Alquiler Comprimen los Márgenes de los Minoristas Físicos
Malasia amplió el alcance del impuesto sobre servicios a partir de julio de 2025. El cambio aplicó un impuesto sobre servicios del 8% a los servicios de alquiler y arrendamiento para los operadores que superen el umbral de facturación anual de USD 0,24 millones. El umbral tenía como objetivo proteger a las empresas más pequeñas. Los minoristas de gran formato y los operadores de centros comerciales siguen estando más expuestos al cambio. Los minoristas con locales arrendados deben absorber este coste junto con las presiones salariales, de suministros y de alquiler. Estos gastos combinados pueden reducir el margen para reducciones de precios o inversiones en tiendas. Los minoristas ubicados en centros comerciales también se enfrentan a la transmisión de costes a través de las estructuras de arrendamiento. El mercado minorista de Malasia podría ver una mayor presión sobre los operadores de escala media con escaso poder de negociación en compras. El desarrollo de marcas propias y las compras a escala siguen siendo respuestas importantes en este entorno de márgenes.
El Aumento de las Comisiones de Plataformas y los Costes de Captación de Clientes Reducen la Rentabilidad del Comercio Electrónico
El crecimiento del comercio minorista en línea puede elevar los costes de los vendedores a medida que las plataformas compiten por el tráfico de clientes. Es posible que los vendedores deban financiar descuentos, publicidad y participación en promociones en múltiples plataformas. La revisión de la estructura de comisiones de Shopee a partir de mayo de 2026 incluyó un impuesto sobre servicios del 8% sobre las comisiones por servicios de transacción. Esto eleva el coste directo de ventas para los vendedores afectados. Los comerciantes más pequeños con surtidos no diferenciados tienen menor capacidad para compensar estos cargos. A medida que los grupos de ventas en línea se expanden, las plataformas pueden capturar más ingresos por comisiones de los vendedores. Los minoristas más grandes con logística propia y productos de marca propia pueden distribuir estos costes entre un mayor volumen de pedidos. Los vendedores independientes pueden enfrentarse a rendimientos decrecientes incluso cuando sus ventas brutas aumentan. La necesidad de mantener presencia en varios canales en línea puede elevar aún más los gastos de captación de clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Bienes Esenciales Anclan la Base, los Productos de Cuidado Personal Marcan el Ritmo
Los alimentos, bebidas y tabaco representaron el 62,6% de la cuota del mercado minorista de Malasia en 2025. Esta categoría está respaldada por compras diarias frecuentes y una sustitución relativamente baja de los artículos alimentarios básicos. Los minimercados y supermercados atienden una gran parte de estas necesidades de reposición. La continua incorporación de puntos de venta de proximidad lleva más bienes de consumo de alta rotación al comercio moderno medido. El apoyo a los ingresos y los cambios salariales también dirigen el gasto de los hogares hacia cestas de productos esenciales. Esta categoría proporciona, por tanto, una base estable para el mercado minorista de Malasia.
Se prevé que el cuidado personal y del hogar crezca a una CAGR del 7,5% hasta 2031. El tamaño del mercado minorista de Malasia para esta categoría está respaldado por el cuidado de la piel premium, el cuidado masculino y un mayor gasto en higiene del hogar. Watsons y Guardian están posicionadas a través de sus redes de tiendas y los datos de sus programas de fidelización. La ropa, el calzado y los accesorios siguen siendo sensibles a los patrones de gasto discrecional. Los muebles, juguetes y el comercio minorista de aficiones se benefician de los hogares urbanos jóvenes, pero se enfrentan a la sustitución en línea en los productos de menor precio. El comercio minorista industrial y automotriz sigue más de cerca los ciclos de vehículos comerciales y servicios de fabricación que las categorías orientadas al consumidor.


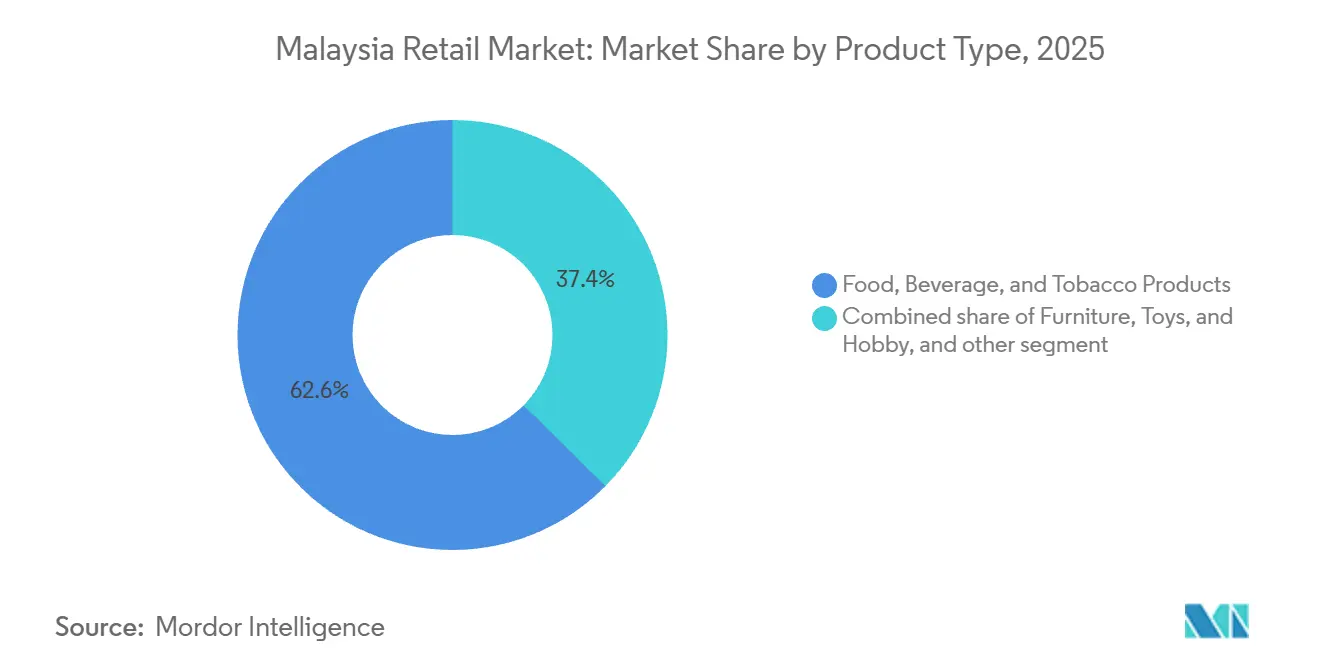
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Formato: Las Tiendas Especializadas Ostentan la Mayor Cuota, el Comercio Electrónico Impulsa la Expansión más Rápida
Las tiendas especializadas representaron el 23,6% de la cuota del mercado minorista de Malasia en 2025. El formato incluye mejoras del hogar, salud y belleza, moda y otros conceptos minoristas especializados. MR DIY registró ingresos en el ejercicio fiscal 2025 de MYR 5,0 mil millones (USD 1,1 mil millones), tras un crecimiento interanual del 6,5%. Su red de tiendas alcanzó las 1.556 ubicaciones a finales de diciembre de 2025. Estos resultados muestran cómo las compras a escala y un amplio surtido de productos cotidianos pueden sustentar la economía del comercio minorista especializado.
Se prevé que el comercio electrónico se expanda a una CAGR del 9,3% de 2026 a 2031. Los pedidos digitales se están extendiendo más allá de los bienes discrecionales hacia compras de comestibles, artículos del hogar y cuidado personal. Las Tiendas de Conveniencia siguen siendo un canal de alta frecuencia a través de 99 Speedmart y 7-Eleven Malaysia. Los supermercados e hipermercados se enfrentan a presiones a medida que los servicios de comercio rápido compiten por las compras de reposición. Los grandes almacenes están respondiendo a la competencia en línea mediante la renovación de centros comerciales y la mejora de la combinación de inquilinos. Las farmacias, las tiendas de venta al por mayor y los mayoristas mantienen roles diferenciados en la conveniencia farmacéutica y las compras a granel.

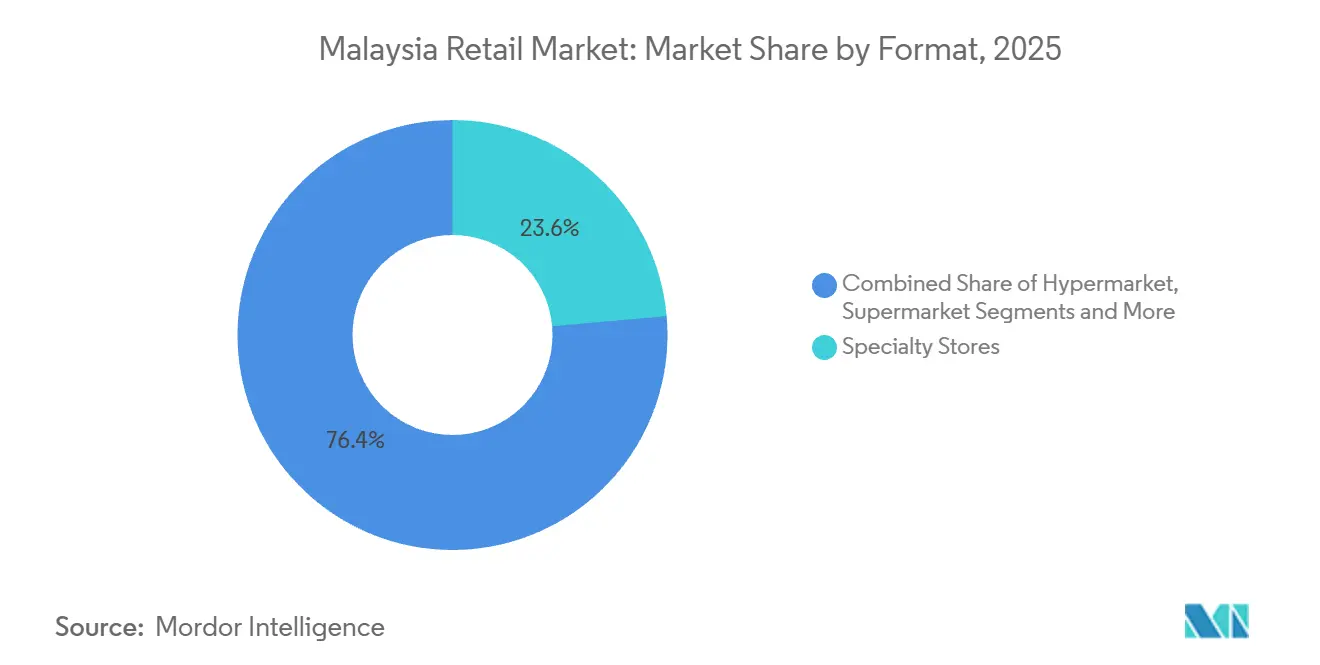
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Malasia Peninsular representó el 84,1% de la cuota del mercado minorista de Malasia en 2025. El Valle de Klang, Johor Bahru y el Gran Penang concentran el comercio moderno y el cumplimiento de pedidos en línea. Estos corredores cuentan con densas áreas de captación de consumidores y redes de última milla desarrolladas. También presentan una alta adopción de la banca móvil y los pagos QR. Esto respalda las operaciones minoristas omnicanal en las categorías de comestibles, especializadas y discrecionales. La profundidad logística de la región permite a los minoristas probar formatos de comercio rápido con mayor facilidad.
Johor Bahru es una importante ubicación minorista transfronteriza debido a su proximidad a Singapur. Los minoristas participantes pueden utilizar la interoperabilidad QR para aceptar pagos de visitantes entrantes. Los pagos QR transfronterizos alcanzaron 29,7 millones de transacciones en 2025. Esta conexión de pago puede respaldar el gasto minorista en zonas turísticas y fronterizas. Penang también se beneficia de una gran base de clientes urbanos y una infraestructura comercial consolidada. El mercado minorista de Malasia se beneficia de estos corredores porque combinan las compras físicas con la capacidad de pedidos digitales.
Malasia Oriental abarca Sabah y Sarawak y se enfrenta a una estructura operativa diferente. Las largas rutas de entrega elevan los costes de los bienes suministrados desde la península. Los minoristas nacionales deben considerar las diferencias en el precio de la cesta al expandirse hacia ubicaciones del interior. La red en general es menos densa que en Malasia Peninsular. La inversión en distribución y una mejor infraestructura de flete pueden mejorar la economía de los puntos de venta con el tiempo. El mercado minorista de Malasia puede expandirse hacia estas áreas de captación cuando el coste de atenderlas sea más manejable.
Panorama Competitivo
Concentración del Mercado
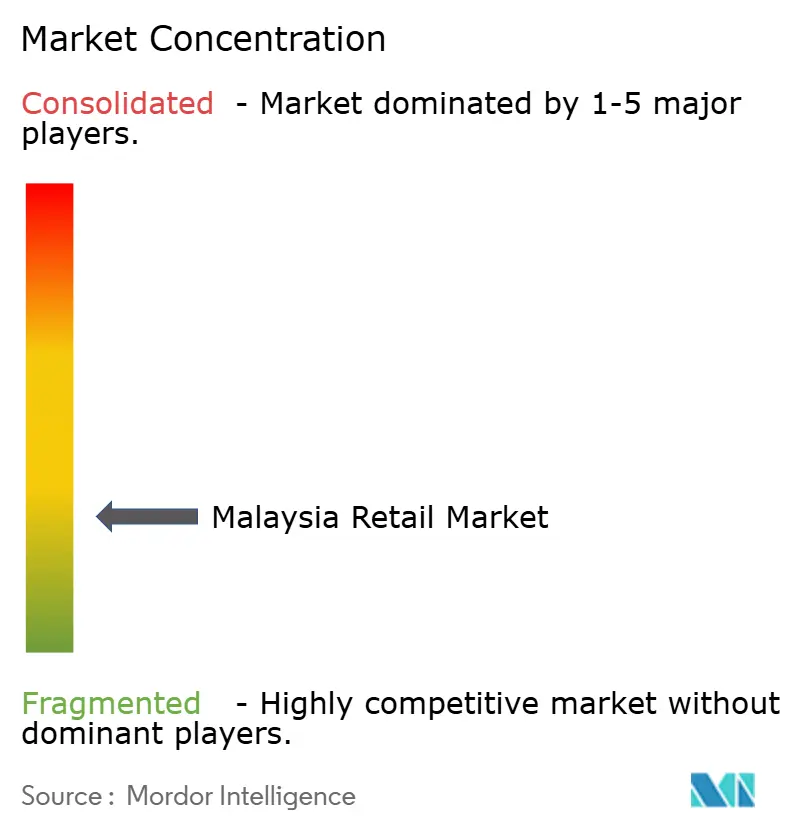
El mercado minorista de Malasia tiene una estructura fragmentada. Esta estructura refleja la presencia de tiendas independientes, minoristas tradicionales, comercio moderno, cadenas especializadas y plataformas en línea. La competencia está, por tanto, dispersa cuando se mide en todo su alcance. Se vuelve mucho más intensa dentro de formatos específicos. El minimercado y el comercio minorista de proximidad muestran el ejemplo más claro de competencia concentrada por formato.
99 Speedmart utiliza la densidad de puntos de venta y la inversión en distribución para mejorar la eficiencia en las compras. Sus resultados del ejercicio fiscal 2025 mostraron ingresos de MYR 11,4 mil millones (USD 2,6 mil millones) y 3.037 puntos de venta. El centro de distribución de Semenyih proporciona capacidad para 180 puntos de venta adicionales. MR DIY utiliza un surtido orientado al valor con más de 18.000 referencias. Registró un margen bruto del 47,5% y 197,8 millones de transacciones en el ejercicio fiscal 2025. AEON se ha centrado en la expansión de marcas propias y la optimización de activos en centros comerciales para gestionar la presión sobre los márgenes.
Las plataformas en línea compiten por el tráfico de consumidores y la actividad de los vendedores. Las cadenas físicas están respondiendo reforzando sus redes de tiendas, sus capacidades de fidelización y sus ofertas de marcas propias. Los mercados rurales y de ciudades secundarias siguen siendo más difíciles de atender con disponibilidad y precios consistentes. Esto es especialmente relevante en Malasia Oriental y en los estados de la Costa Este de la Península. La distribución en forma de concentrador y radios, las operaciones de franquicia y la infraestructura compartida de tiendas oscuras son posibles vías para atender estas áreas de captación. El mercado minorista de Malasia seguirá siendo diverso porque ningún modelo de negocio único puede atender todas las ubicaciones y misiones de compra.
Líderes de la Industria Minorista de Malasia
-
Shopee Malaysia
-
99 Speedmart
-
MR D.I.Y. Group
-
Lotus's Malaysia
-
AEON Co. (M) Bhd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: 99 Speedmart puso en funcionamiento un nuevo centro de distribución de 63.000 pies cuadrados en Semenyih, con capacidad para atender a 180 puntos de venta adicionales, reforzando la escala de adquisición y logística que sustenta su competitividad en precios de estantería en una red planificada de 4.000 puntos de venta para 2028.
- Abril de 2026: AEON Co. (M) Bhd y KIP REIT firmaron un memorando de entendimiento para ampliar AEON Mall Kinta City en Ipoh, añadiendo nuevos locales comerciales, áreas comunes mejoradas e instalaciones renovadas. El proyecto de expansión tiene como objetivo su finalización en 2027 y se espera que aumente materialmente el área neta arrendable.
- Febrero de 2026: MR DIY Group registró ingresos anuales en el ejercicio fiscal 2025 de MYR 4,95 mil millones (USD 1,11 mil millones), y un dividendo récord de MYR 758 millones (USD 185,5 millones), con aproximadamente 155 nuevas aperturas de tiendas previstas en el ejercicio fiscal 2026, manteniendo la expansión de la huella nacional de la cadena minorista especializada.
- Noviembre de 2025: 99 Speedmart alcanzó el hito de los 3.000 puntos de venta, abriendo su primer establecimiento en Kelantan en Gua Musang, estableciendo presencia en todos los estados de Malasia por primera vez. La red cerró diciembre de 2025 con 3.037 tiendas.
Alcance del Informe del Mercado Minorista de Malasia
El mercado minorista abarca la venta de bienes y servicios directamente a los consumidores finales a través de tiendas físicas, plataformas en línea y otros canales de venta. El informe sobre el sector minorista malayo proporciona una evaluación integral del mercado, con un análisis de los segmentos del mercado. Además, el informe también ofrece el perfil competitivo de los principales fabricantes, junto con el análisis regional.
Productos de Tabaco; Cuidado Personal y Cuidado del Hogar; Ropa, Calzado y Accesorios; Muebles, Juguetes y Aficiones; Industrial y Automotriz; Electrodomésticos y Aparatos del Hogar; Otros Productos), Canal Minorista (Comercio Minorista Tradicional de Tenderos Independientes; Comercio Minorista Moderno; Comercio Electrónico y Otros), y Formato (Hipermercados; Supermercados; Tiendas de Conveniencia; Grandes Almacenes; Tiendas Especializadas; Otros, incluidas Farmacias, Venta al por Mayor en Efectivo y Mayoristas).
Por Tipo de Producto (Valor)
| Alimentos, Bebidas y Productos de Tabaco |
| Cuidado Personal y Cuidado del Hogar |
| Ropa, Calzado y Accesorios |
| Muebles, Juguetes y Aficiones |
| Industrial y Automotriz |
| Electrodomésticos y Aparatos del Hogar |
| Otros Productos |
Por Canal Minorista (Valor)
| Comercio Minorista Tradicional de Tenderos Independientes |
| Comercio Minorista Moderno |
| Comercio Electrónico y Otros |
Por Formato (Valor)
| Hipermercados |
| Supermercados |
| Tiendas de Conveniencia |
| Grandes Almacenes |
| Tiendas Especializadas |
| Otros (Farmacias, Venta al por Mayor en Efectivo, Mayoristas) |
Por Región
| Malasia Peninsular | Región Norte |
| Región Central | |
| Región Sur | |
| Región de la Costa Este | |
| Malasia Oriental | Sabah |
| Sarawak | |
| Labuan |
| Por Tipo de Producto (Valor) | Alimentos, Bebidas y Productos de Tabaco | |
| Cuidado Personal y Cuidado del Hogar | ||
| Ropa, Calzado y Accesorios | ||
| Muebles, Juguetes y Aficiones | ||
| Industrial y Automotriz | ||
| Electrodomésticos y Aparatos del Hogar | ||
| Otros Productos | ||
| Por Canal Minorista (Valor) | Comercio Minorista Tradicional de Tenderos Independientes | |
| Comercio Minorista Moderno | ||
| Comercio Electrónico y Otros | ||
| Por Formato (Valor) | Hipermercados | |
| Supermercados | ||
| Tiendas de Conveniencia | ||
| Grandes Almacenes | ||
| Tiendas Especializadas | ||
| Otros (Farmacias, Venta al por Mayor en Efectivo, Mayoristas) | ||
| Por Región | Malasia Peninsular | Región Norte |
| Región Central | ||
| Región Sur | ||
| Región de la Costa Este | ||
| Malasia Oriental | Sabah | |
| Sarawak | ||
| Labuan | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el comercio minorista de Malasia hasta 2031?
Se prevé que el mercado minorista de Malasia crezca a una CAGR del 4,1% de 2026 a 2031, alcanzando los 110,5 mil millones de USD.
¿Qué categoría de producto tiene la mayor cuota minorista en Malasia?
Los Alimentos, Bebidas y Tabaco representaron el 62,6% del valor en 2025, respaldados por compras esenciales frecuentes.
¿Qué formato minorista está creciendo más rápido en Malasia?
Se proyecta que el comercio electrónico crezca a una CAGR del 9,3% hasta 2031, la tasa más alta entre los formatos reportados.
¿Qué está impulsando la adopción del pago digital entre los minoristas de Malasia?
DuitNow QR alcanzó 3 mil millones de transacciones y cerca de 3 millones de puntos de contacto con comerciantes en 2025.
¿Por qué es importante Malasia Peninsular para los minoristas?
Malasia Peninsular representó el 84,1% del valor en 2025 y combina los principales centros de consumo con una sólida infraestructura logística y de pagos.
¿Qué presiones de costes afectan a los minoristas físicos?
La ampliación del impuesto sobre servicios a los servicios de alquiler y arrendamiento que califican, los costes salariales, los suministros y el alquiler están reduciendo la flexibilidad de los márgenes.