
Análisis del Mercado de Máquinas Herramienta por Mordor Intelligence
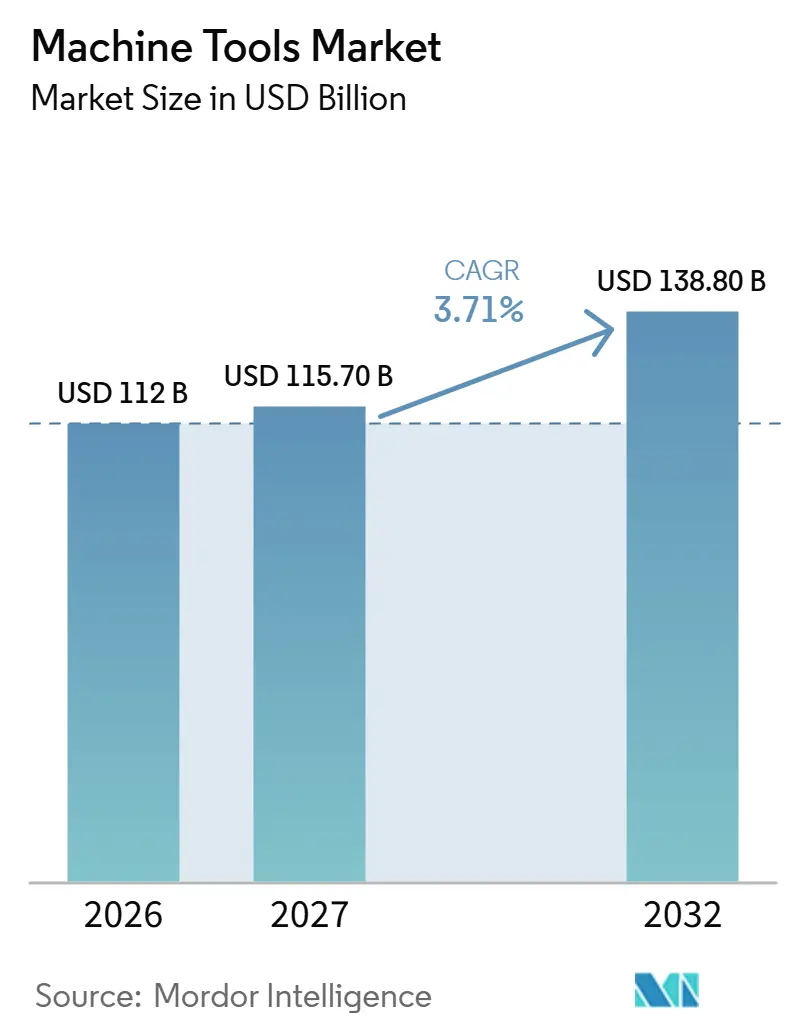
Se proyecta que el tamaño del mercado de máquinas herramienta se expanda desde 112 mil millones de USD en 2026 y 115,7 mil millones de USD en 2027 hasta 138,8 mil millones de USD en 2032, registrando un CAGR del 3,71% entre 2027 y 2032.
La fabricación de trenes de potencia eléctricos y las cargas de trabajo de componentes de semiconductores respaldan la demanda de equipos, mientras que la presión sobre los precios de los insumos y la incertidumbre en los retornos de inversión limitan la conversión de pedidos. En Japón, el mecanizado de precisión para componentes de vacío de equipos de semiconductores vincula la inversión en semiconductores con la demanda dentro de la cadena de suministro de componentes. Los proveedores pueden satisfacer estas necesidades mediante capacidad de mecanizado orientada a aplicaciones y redes de servicio directo que atienden a los fabricantes de componentes. Estas cargas de trabajo favorecen a los proveedores de máquinas de precisión que conectan el equipo propuesto con la producción identificable de motores o componentes de semiconductores, ofreciendo a los compradores una producción específica contra la cual evaluar los costos de inversión. Los fabricantes que atienden programas definidos de motores o componentes pueden fijar precios en función de requisitos de producción conocidos, mientras que los proveedores de capacidad no diferenciada enfrentan mayores costos de insumos sin esa base específica de aplicación para defender los precios de los equipos.
Conclusiones Clave del Informe
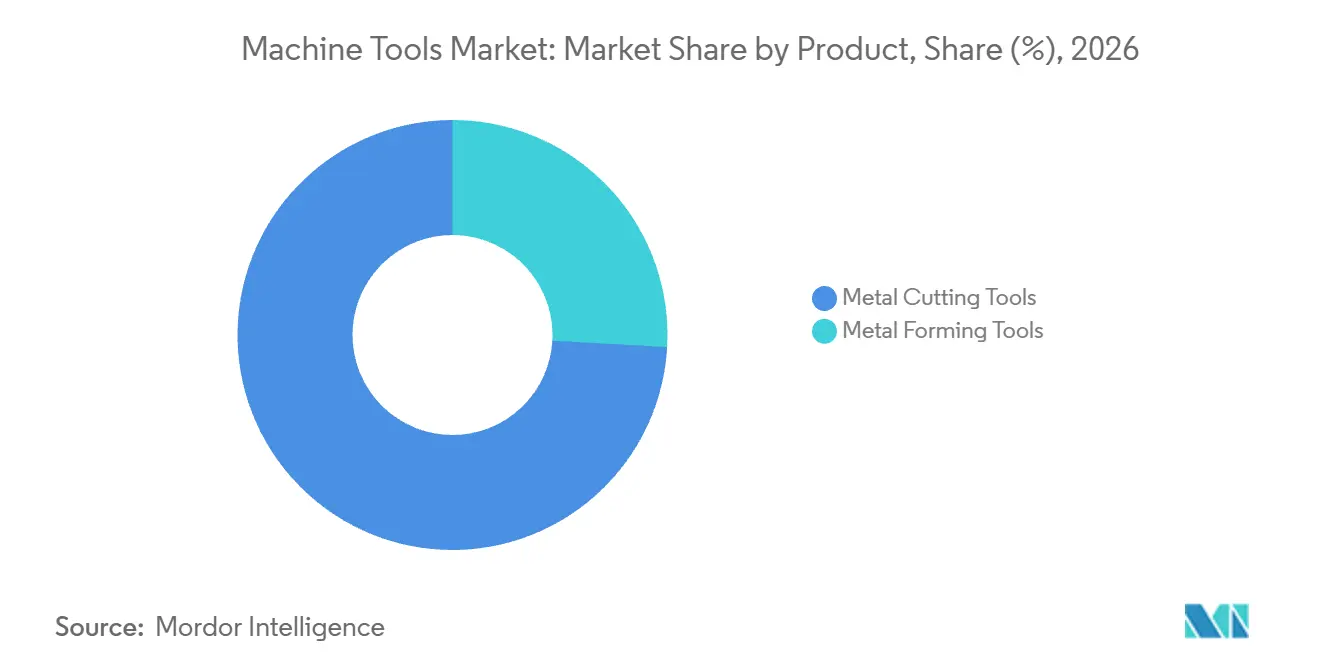
- Por producto, las herramientas de corte de metal representaron una participación del 74,1% en el mercado de máquinas herramienta en 2026 y se prevé que sean las de mayor crecimiento, con un CAGR del 3,85% entre 2027 y 2032.
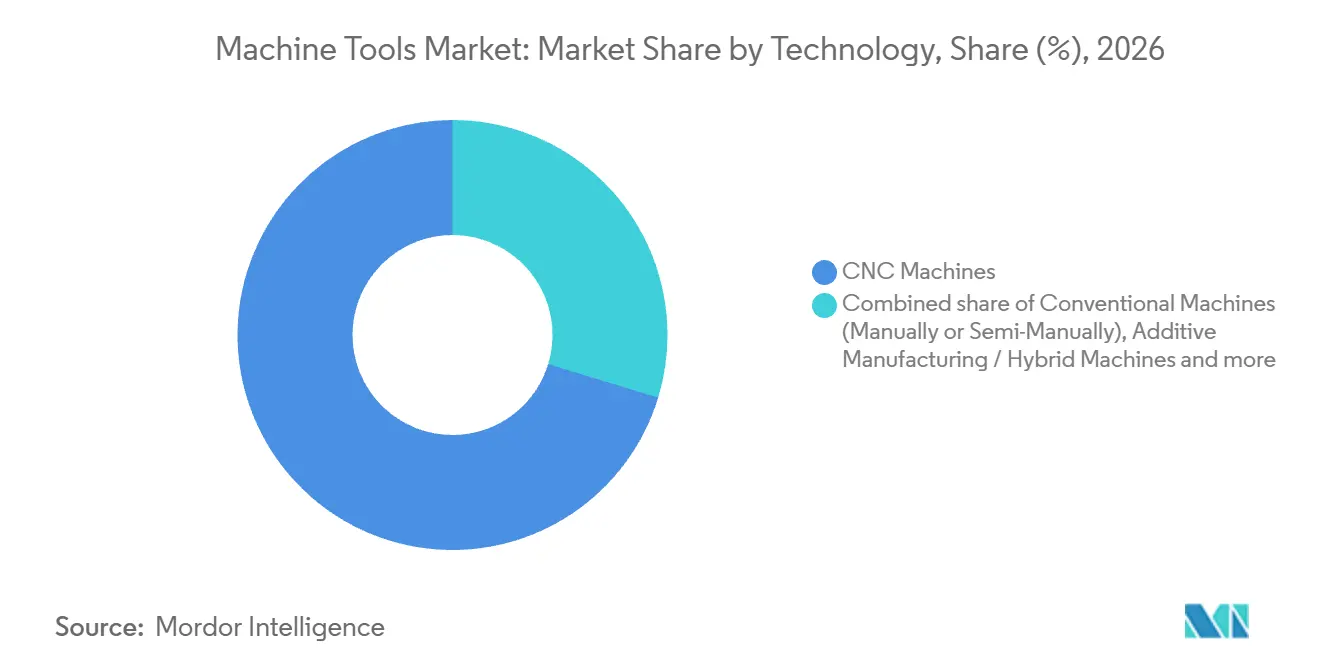
- En cuanto a tecnología, las máquinas CNC lideraron con una participación del 70,3% del tamaño del mercado de máquinas herramienta en 2026, mientras que se prevé que las máquinas de fabricación aditiva / híbridas sean las de mayor crecimiento, con un CAGR del 12% entre 2027 y 2032.
- El sector automotriz lideró las industrias de usuarios finales con una participación del 34,62% en 2026, mientras que se prevé que aeroespacial y defensa sea el de mayor crecimiento, con un CAGR del 6,9% entre 2027 y 2032.
- En cuanto a canales de ventas, las ventas directas de fabricantes de equipos originales a usuarios finales representaron una participación del 55,11% en 2026, mientras que se prevé que el comercio en línea / comercio electrónico sea el de mayor crecimiento, con un CAGR del 8,1% entre 2027 y 2032.
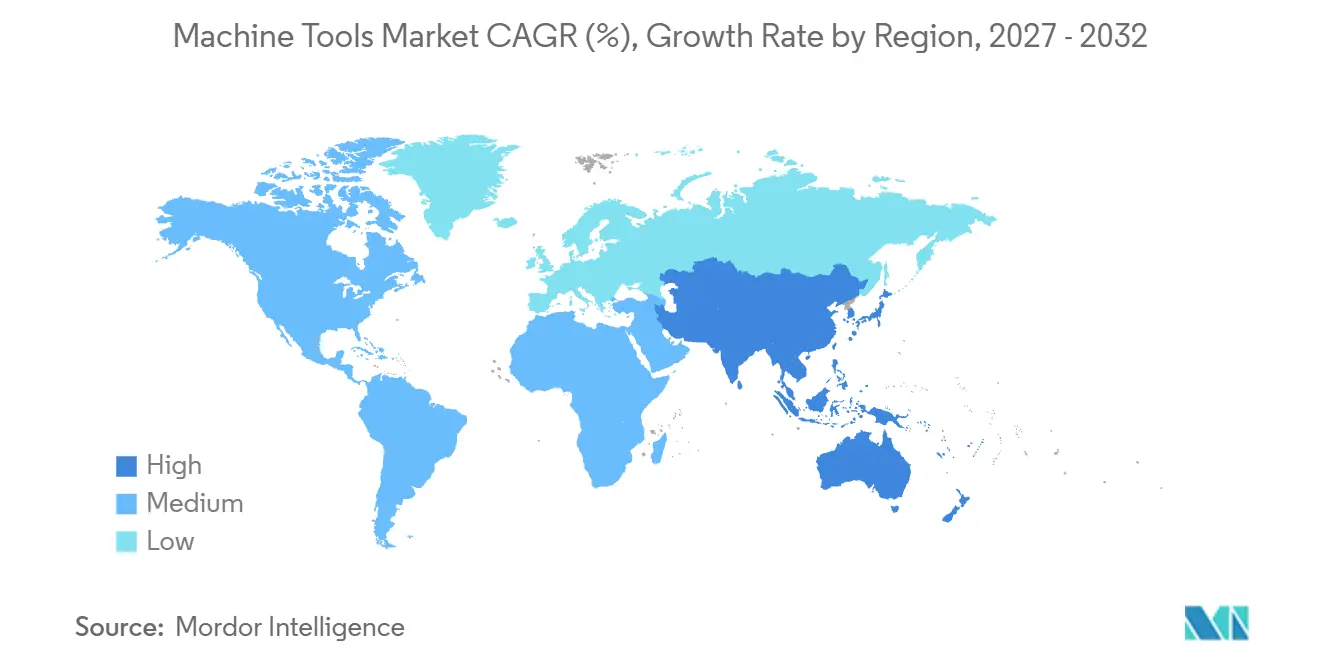
- Asia-Pacífico lideró la demanda geográfica con una participación del 46,12% en 2026 y se prevé que sea la de mayor crecimiento, con un CAGR del 6,3% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Máquinas Herramienta*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Electrificación que Impulsa el Mecanizado de Precisión de Trenes de Potencia Eléctricos | +1.5% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de la Industria 4.0 que Impulsa la Demanda de Plataformas CNC Inteligentes | +1.3% | Europa, en particular Alemania | Mediano plazo (2-4 años) |
| Adopción de Aleaciones Ligeras y Materiales Compuestos que Requieren Herramientas Multieje de Alta Velocidad | +1.1% | América del Norte, especialmente Estados Unidos | Mediano plazo (2-4 años) |
| Expansión de Fábricas de Semiconductores que Exige Equipos de Ultra Precisión | +1% | Asia-Pacífico, especialmente Japón | Corto plazo (≤ 2 años) |
| Ciclo Global de Reemplazo del Parque Envejecido de Máquinas Herramienta | +0.6% | Asia-Pacífico, especialmente China | Largo plazo (≥ 4 años) |
| Automatización de la Producción de Alta Variedad/Bajo Volumen mediante Mecanizado Flexible | +0.5% | Europa, especialmente el Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Electrificación que Impulsa el Mecanizado de Precisión para Trenes de Potencia Eléctricos
La producción en serie de motores eléctricos otorga a la electrificación un mecanismo de demanda de equipos más allá de las ventas de vehículos por sí solas. El monitor de vehículos ligeros del ICCT reportó más de 20 millones de ventas globales de vehículos eléctricos en 2025, equivalente a uno de cada cuatro automóviles vendidos.[1] La planta de BMW Group en Steyr inició la producción en serie del motor eléctrico Neue Klasse en Austria el 1 de agosto de 2025. Una amplia base de ventas posterior y el inicio de la producción dedicada respaldan conjuntamente el argumento de inversión para los equipos destinados a la fabricación repetible de trenes de potencia eléctricos. Los proveedores de mecanizado de precisión deben orientarse hacia las decisiones del sistema de producción detrás de programas de motores específicos, donde el paso a la producción en serie crea un requisito de equipo identificable.
Adopción de la Industria 4.0 que Impulsa la Demanda de Plataformas CNC Inteligentes
Para un taller que gestiona muchos trabajos de componentes diferentes, la programación y la configuración repetidas hacen que la secuencia de producción sea el foco relevante de una inversión en CNC inteligente. El corte más rápido por sí solo deja sin resolver el tiempo de preparación, especialmente cuando las series cortas distribuyen ese trabajo entre pocos componentes terminados. La comparación útil es el costo por lote pequeño completado, incluyendo tanto la preparación como el mecanizado. Una oferta CNC integrada puede justificar un gasto adicional en equipos cuando los ahorros a lo largo de esa secuencia superan su prima de precio. Esto crea una oportunidad para que los proveedores vendan capacidad integrada para una combinación definida de trabajos de series cortas, en lugar de un aumento aislado en la velocidad de corte.
Adopción de Aleaciones Ligeras y Materiales Compuestos que Requieren Herramientas Multieje de Alta Velocidad
Las estructuras complejas de aluminio otorgan al mecanizado multieje de alta velocidad una aplicación comercial definida en la producción aeroespacial y de satélites. En enero de 2026, NWI Aerostructures inició los trabajos de cimentación en Wichita para 2 centros de mecanizado de 5 ejes de alta velocidad Makino MAG3EX adicionales.[2] La expansión tenía como objetivo aumentar la capacidad para la creciente demanda de clientes aeroespaciales y espaciales, con la plataforma adecuada para componentes estructurales de aluminio. Esa combinación vincula el argumento de inversión tanto con la carga de trabajo del cliente como con la idoneidad del sistema de mecanizado. La preparación física de la fábrica vincula la inversión en mecanizado especializado con la ejecución de la entrega e instalación, por lo que el calendario de expansión incide directamente en cuándo la capacidad adicional puede atender las cargas de trabajo de los clientes.
Expansión de Fábricas de Semiconductores que Exige Equipos de Ultra Precisión
La expansión de fábricas respalda la demanda de máquinas herramienta a través de los proveedores de componentes que atienden a los equipos de producción de semiconductores. El 11 de agosto de 2026, el consejo de administración de TSMC aprobó aproximadamente 29,44 mil millones de USD en asignaciones de capital para planes de capacidad a largo plazo, incluida la instalación de capacidad de tecnología avanzada y la construcción de fábricas. Por separado, las ventas de componentes de precisión del sector de semiconductores de Marumae aumentaron un 23,1% interanual en el ejercicio fiscal 2026 finalizado el 31 de agosto de 2026, mientras que sus pedidos trimestrales de semiconductores continuaron estableciendo récords. Marumae utiliza centros de mecanizado, tornos y máquinas de 5 ejes simultáneos para producir componentes de vacío para equipos de producción de semiconductores. Ese vínculo operativo sitúa la demanda de equipos relevante dentro de la cadena de suministro de componentes, así como en el programa de inversión más amplio en fábricas. El rendimiento de los componentes de vacío ofrece a los fabricantes de máquinas de precisión una base para dimensionar las propuestas de equipos en torno a la carga de trabajo del proveedor de componentes.
Análisis del Impacto de las Restricciones del Mercado de Máquinas Herramienta*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos del Acero Especial y los Componentes de Movimiento Lineal | -0.8% | América del Norte, especialmente Estados Unidos | Corto plazo (≤ 2 años) |
| Elevado Gasto de Capital y Largo Período de Recuperación para Sistemas CNC Avanzados | -0.7% | Europa, en particular Alemania | Mediano plazo (2-4 años) |
| Escasez Mundial de Programadores/Operadores CNC Cualificados | -0.5% | América del Norte, especialmente Canadá | Mediano plazo (2-4 años) |
| Desvío de Capital hacia Tecnologías de Fabricación Aditiva | -0.3% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos del Acero Especial y los Componentes de Movimiento Lineal
Los aumentos en el precio del acero para herramientas pueden elevar el costo de los equipos o herramientas que incorporan el material afectado. Daido Steel anunció un aumento de precio del 5% al 10% por tonelada para los productos de acero para herramientas en contratos a partir de abril de 2025, citando el continuo aumento de los costos laborales y de transporte. El anuncio abarcó a todos sus clientes de acero para herramientas, incluidos los productos de exportación. Para los clientes que utilizan esta categoría en equipos o herramientas, una factura de materiales más elevada requeriría mayores ahorros operativos o valor de producción para recuperar la inversión inicial. Sin esas compensaciones, los compradores enfrentan un período de recuperación más largo en los equipos o herramientas que incorporan el acero para herramientas afectado.
Elevado Gasto de Capital y Largo Período de Recuperación para Sistemas CNC Avanzados
El gasto en CNC avanzado es más difícil de justificar cuando un comprador no puede comprometer con confianza el trabajo futuro al activo. En 2025, muchos clientes pequeños y medianos del sector de máquinas herramienta de Alemania pospusieron la inversión debido a las difíciles condiciones económicas y la incertidumbre imperante. Esas postergaciones muestran cómo un requisito de equipo puede permanecer sin convertirse en un pedido cuando el entorno de inversión se debilita. Para un sistema de mecanizado de alto capital, la incertidumbre sobre el trabajo disponible para recuperar su costo de adquisición eleva la confianza requerida en la utilización futura. Para estos compradores, retrasar la inversión también pospone las mejoras de producción que el sistema de mecanizado está destinado a ofrecer.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Máquinas Herramienta
Por Producto:
Los Pedidos Confirmados Respaldan la Capacidad de Corte de MetalLas herramientas de corte de metal representaron una participación del 74,1% del tamaño del mercado de máquinas herramienta en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 3,85% entre 2027 y 2032. En España, el Clúster AFM reportó un aumento del 21,54% en los pedidos entrantes de corte de metal en 2025 en comparación con 2024, alcanzando un máximo histórico. Una señal basada en pedidos captura los compromisos de equipos antes de que aparezcan como máquinas entregadas, lo que hace que los pedidos entrantes sean comercialmente relevantes para la planificación de la producción. Los fabricantes españoles de corte de metal deben convertir los pedidos entrantes récord en ingresos, situando la ejecución de la entrega en el centro de la decisión de capacidad.
En julio de 2025, el primer fresador puente Pama Vertiram 3000 TT de Nidec Minster estaba produciendo piezas en su sede en Minster, Ohio. La empresa inversora era un fabricante de prensas, lo que convierte al fresador en un ejemplo de un productor de maquinaria que añade su propia capacidad de fabricación de componentes. Esto vincula la demanda de equipos de corte de metal con las decisiones de inversión dentro de la cadena de fabricación de maquinaria. Las herramientas de conformado de metal implican otra inversión en producción, ilustrada por la compra de 5 prensas por parte del fabricante indio de componentes automotrices Autoline Industries para su taller de prensas ligeras en el ejercicio fiscal 2025-26. Las dos compras conectan diferentes categorías de equipos con los propios requisitos de fabricación de componentes de los fabricantes, por lo que cada caso de venta debe abordar la operación de fabricación de componentes prevista por el comprador.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Escala CNC se Combina con la Expansión de Capacidades de Fabricación AditivaLas máquinas CNC representaron una participación del 70,3% en el mercado de máquinas herramienta en 2026, convirtiéndolas en el segmento más grande por tecnología. Jyoti CNC Automation, un productor indio de máquinas de corte de metal CNC, fabricó 5.369 máquinas en el ejercicio fiscal 2025-26 frente a una capacidad instalada de 6.000 máquinas por año. Esta escala operativa conecta la tecnología con un flujo de fabricación recurrente, con la producción real y la capacidad de fábrica disponible describiendo diferentes aspectos de la base de suministro. La producción de Jyoti por debajo de su capacidad instalada apunta a margen dentro de la huella de fábrica existente, lo que importa al juzgar si más pedidos requieren otra expansión de producción.
Se prevé que las máquinas de fabricación aditiva / híbridas sean el segmento de mayor crecimiento, con un CAGR del 12% entre 2027 y 2032. Mears Machine Corporation adquirió su cuarta impresora 3D de metal Velo3D Sapphire XC en abril de 2025 para ampliar sus capacidades en respuesta a la demanda de los clientes. Keselowski Advanced Manufacturing añadió una EOS M 400-4 en enero de 2025, elevando su total de máquinas EOS a 18. Se prevé que las máquinas convencionales operadas de forma manual o semimanual se contraigan, siguiendo una trayectoria de inversión diferente. El mecanismo de crecimiento de la fabricación aditiva es la extensión de las capacidades de fabricación de un usuario industrial mediante sistemas adicionales, con el trabajo de los clientes proporcionando una base para la inversión repetida.


Por Industria de Usuario Final:
Escala Automotriz y Necesidades de Capacidad AeroespacialEl sector automotriz fue el segmento de usuario final más grande, representando el 34,62% del mercado en 2026. La OICA reportó una producción global de vehículos de 96,4 millones de unidades en 2025, frente a los 92,7 millones de 2024. Esa producción anual establece la escala de la actividad manufacturera a la que están vinculados los programas de equipos automotrices. Para los proveedores, un flujo de producción recurrente y de gran escala crea una tarea comercial diferente a la de entrar en una pequeña aplicación en rápida expansión. La prioridad es convertir las necesidades de los programas de vehículos establecidos en pedidos de equipos, por lo que el liderazgo del segmento puede coexistir con un crecimiento más moderado.
Se prevé que aeroespacial y defensa sea el segmento de usuario final de mayor crecimiento, con un CAGR del 6,9% entre 2027 y 2032. Los pedidos de tecnología de fabricación del sector aeroespacial de EE. UU. establecieron un récord en el primer semestre tanto en valor como en unidades en 2026. La Asociación de Tecnologías de Fabricación (MTA), que reporta datos de pedidos de EE. UU. de AMT, vinculó la fortaleza a la creciente demanda de la economía espacial, el aumento de las carteras de pedidos de aeronaves comerciales y el incremento de los requisitos de producción de defensa que respaldan una mayor expansión de la capacidad. Los pedidos crecieron casi un tercio en valor y casi una cuarta parte en unidades respecto al segundo semestre de 2025, por lo que el valor promedio por unidad pedida aumentó. Para los proveedores de equipos, la oportunidad aeroespacial combina una demanda adicional de unidades con una base de ingresos más elevada por unidad pedida.
Por Canal de Ventas:
Redes Directas y Transacciones Definidas de Forma RemotaLas ventas directas de fabricantes de equipos originales a usuarios finales formaron el segmento de canal de ventas más grande, con el 55,11% del mercado en 2026. La red mundial de DMG MORI en 2025 comprendía 128 ubicaciones de ventas y servicio, incluidas 18 plantas de producción. Sus empresas de ventas y servicio gestionaron las ventas directas y el servicio de los productos tanto de DMG MORI AG como de DMG MORI Co. Ltd. Este acuerdo conecta una huella operativa considerable con la responsabilidad directa de la oferta de productos del fabricante.
Se prevé que el comercio en línea / comercio electrónico sea el segmento de canal de ventas de mayor crecimiento, con un CAGR del 8,1% entre 2027 y 2032. Para una compra de CNC con una especificación definida, el valor potencial del canal reside en completar la transacción sin una visita de ventas separada. Ese ahorro depende de que la configuración y las condiciones de venta respondan a las preguntas técnicas del comprador antes del compromiso.
Análisis Geográfico
Mercado de Máquinas Herramienta en Asia-Pacífico
Asia-Pacífico representó una participación del 46,12% en el mercado de máquinas herramienta en 2026 y se prevé que sea la geografía de mayor crecimiento, con un CAGR del 6,3% entre 2027 y 2032. Los pedidos con destino a China recibidos por los fabricantes japoneses de máquinas herramienta representaron el 156,5% del nivel del año anterior en enero-agosto de 2026. Las estimaciones revisadas de la IMTMA sitúan el consumo indio de máquinas herramienta aproximadamente un 15% más alto interanual en el ejercicio fiscal 2025-26. Estas señales conectan la demanda regional tanto con los pedidos de equipos transfronterizos como con el consumo dentro de una importante industria nacional. Los fabricantes japoneses pueden aprovechar el flujo de pedidos con destino a China, mientras que los proveedores que atienden a India pueden abordar una base de consumo nacional en expansión por separado.
En América del Norte, los pedidos de tecnología de fabricación de los talleres de mecanizado por contrato de EE. UU. alcanzaron un récord en el primer semestre por valor en 2026. En Europa, Alemania registró aumentos interanuales en los pedidos de máquinas herramienta del 15% en el primer trimestre de 2026 y del 12% en el segundo trimestre de 2026, lo que llevó el crecimiento del primer semestre de 2026 al 14%. Las exportaciones de los fabricantes suizos de máquinas herramienta a Estados Unidos cayeron un 43% en el tercer trimestre de 2025 en comparación con el tercer trimestre de 2024, ya que los aranceles estadounidenses pesaron sobre los envíos. Los pedidos más sólidos de los talleres de contrato de EE. UU. ofrecen una oportunidad para los compradores, pero la exposición arancelaria de los exportadores suizos puede limitar su capacidad para atender ese destino.
La base productiva de América del Sur incluye al fabricante brasileño de máquinas herramienta ROMI, cuya unidad ROMI Machines registró un margen EBIT del 12,3% en el segundo trimestre de 2026. La entrada de pedidos en Brasil de la unidad, medida en términos brutos incluyendo impuestos y excluyendo piezas y servicios, cayó un 6,7% interanual en el segundo trimestre de 2026. En Oriente Medio y África, las importaciones de los miembros de la Asociación de Comerciantes de Máquinas Herramienta de Sudáfrica aumentaron ligeramente interanual en el primer semestre de 2025. Para ROMI Machines, la rentabilidad positiva de la unidad en el segundo trimestre de 2026 coexistió con una caída interanual en su entrada de pedidos en Brasil. Las relaciones con los comerciantes sudafricanos ofrecen una ruta separada hacia los compradores a través de la importación de equipos.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un proveedor de máquinas herramienta que atiende a usuarios industriales con equipos y capacidades de apoyo. En Estados Unidos, la OSHA exige protección en el punto de operación donde una máquina expone a los empleados a lesiones, siendo las fresadoras una de las que generalmente la requieren.[3] Estas obligaciones de los usuarios dan forma a las características de seguridad que los clientes industriales necesitan de una oferta de equipos. La comparación distingue las obligaciones de protección del empleador de la OSHA de las obligaciones del fabricante en virtud del Reglamento (UE) 2023/1230, aplicable en Alemania a partir del 20 de enero de 2027, mientras que la NR-12 de Brasil cubre el diseño y uso de maquinaria.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Ministerio de Trabajo y Empleo | Autoridades de vigilancia del mercado de los estados federales; la Oficina Central de los Estados Federales para la Ingeniería de Seguridad coordina y hace cumplir en casos específicos | Ministerio de Industria y Tecnología de la Información | Departamento de Empleo y Trabajo |
| Instrumentos o directrices clave | 29 CFR 1910.212 | Marco de seguridad en el lugar de trabajo para maquinaria NR-12 | Ley de Seguridad de Productos (ProdSG); el Reglamento (UE) 2023/1230 se aplica a partir del 20 de enero de 2027 | GB 15760-2025, vigente desde el 1 de agosto de 2026 | Reglamento de Maquinaria Accionada; borrador de Reglamento General de Maquinaria de 2025 |
| Efecto comercial | Los empleadores protegen los puntos de operación que exponen a lesiones | Marco de seguridad en el lugar de trabajo para maquinaria destinado a los usuarios | Las obligaciones de diseño de seguridad del fabricante se aplican a partir del 20 de enero de 2027 | Norma de protección específica para máquinas de corte de metal | Aplicación de la protección de maquinaria industrial |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de protección en EE. UU. mantienen los requisitos de seguridad de los compradores, mientras que la NR-12 de Brasil alcanza el diseño e importación de maquinaria, además de su uso, respaldando un entorno comercial equilibrado con necesidades continuas de cumplimiento por parte de los proveedores. Los requisitos de diseño del fabricante de Alemania para enero de 2027 exigen una planificación de transición en torno a un marco de seguridad de productos establecido, manteniendo la capacidad de seguridad como elemento central de la oferta del proveedor. La norma de China entró en vigor en agosto de 2026, proporcionando a los proveedores de máquinas de corte de metal una base de protección específica para el cumplimiento continuo. El Departamento de Empleo y Trabajo de Sudáfrica emitió avisos de prohibición tras encontrar maquinaria sin protección en Lesidi Aluminium CC en junio de 2026, mientras que su borrador de agosto de 2025 para maquinaria no clasificada de otro modo propuso designar a una persona competente a tiempo completo en cada instalación de maquinaria.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de controles, la producción de máquinas, el acceso al cliente y el soporte de la base instalada como fuentes distintas de ingresos para los proveedores. FANUC suministra productos CNC y de control de movimiento, mientras que Siemens suministra sistemas SINUMERIK para aplicaciones que incluyen fresado, torneado y rectificado. FANUC America proporciona ventas de piezas, asistencia técnica, servicio de campo y reparación autorizada para los productos FANUC en las Américas. Esta combinación sitúa el valor comercial tanto en la máquina física como en las capacidades necesarias para especificarla, venderla y darle soporte.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de CNC y control de movimiento | Proveedores de controles CNC como FANUC y Siemens | Ventas de hardware de control, productos de movimiento y software | Adecuar los controles a las operaciones de mecanizado previstas | Calificar la combinación de control y aplicación antes del ensamblaje |
| Producción de máquinas | Fabricantes de máquinas como DMG MORI AG | Ventas de máquinas | Resolver la configuración de la máquina para el trabajo previsto | Establecer los requisitos de aplicación antes de comprometer la fabricación |
| Ventas y distribución | Empresas de ventas de fabricantes de equipos originales como las empresas de ventas del grupo DMG MORI; distribuidores de equipos de fabricación como Action Machinery, LLC para Mazak Optonics | Ventas de equipos a través de canales directos y de distribuidores | Asignar la responsabilidad del cliente en territorios específicos por producto | Especificar el vendedor y la ruta de soporte para cada producto y distrito |
| Soporte de la base instalada | Proveedores de soporte de máquinas en América del Norte como Mazak; proveedores de soporte CNC en las Américas como FANUC America | Ventas de piezas, formación, servicio de campo y servicios de reparación | Dirigir una reparación al especialista en máquinas o controles correspondiente | Identificar la titularidad del servicio específico por producto y el acceso a piezas |
| Fuente: Mordor Intelligence | ||||
Las piezas, la formación y la reparación pueden generar ingresos para el proveedor después de la venta inicial del equipo. El cambio de DMG MORI en febrero de 2026 a ventas y servicio directos en su Distrito de las Montañas Rocosas ilustra cómo la responsabilidad puede cambiar geográficamente, mientras que Action Machinery continuó su representación separada de Mazak Optonics en la región occidental. Los usuarios de la base instalada deben identificar la responsabilidad del servicio tras un cambio de canal, ya que el soporte de máquinas y controles puede recaer en diferentes proveedores.
Panorama Competitivo
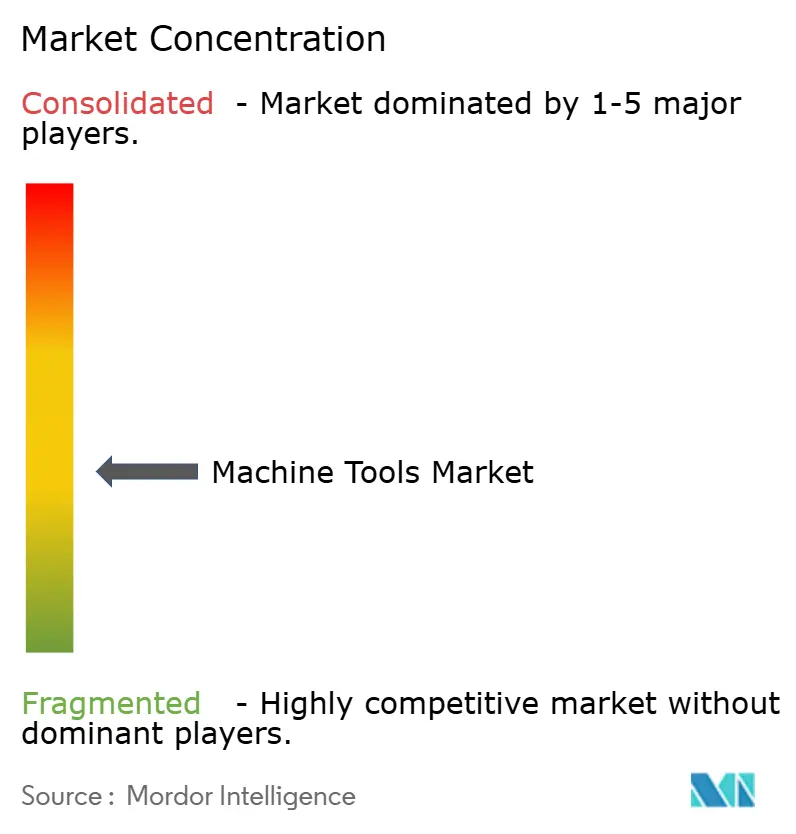
Concentración del Mercado
Panorama Competitivo
El campo competitivo combina fabricantes de máquinas herramienta establecidos y unidades de negocio de grupos, con TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation y DN Solutions entre los principales participantes. JTEKT Corporation agrupa las máquinas herramienta y los sistemas de fabricación dentro de una única unidad de negocio, situando las actividades de equipos y sistemas de producción dentro del mismo límite organizativo. DMG MORI AG, cuya empresa matriz es DMG MORI Co. Ltd, reportó un aumento del 5% en la entrada de pedidos del segmento de Máquinas Herramienta en 2025 en comparación con 2024. Estas estructuras sitúan a una filial de máquinas herramienta dentro del grupo DMG MORI junto a un fabricante que combina máquinas herramienta y sistemas de fabricación en una sola unidad de negocio.
La capacidad de fabricación ofrece a los competidores una base de diferenciación que va más allá de las especificaciones de una máquina individual. Mazak completó su máquina número 40.000 en su fábrica de Florence, Kentucky, en agosto de 2025, un hito acumulativo para esa ubicación de fabricación. La instalación produce centros de torneado y fresado y también alberga la investigación y el desarrollo de tecnología de fabricación de la empresa en EE. UU. Reunir esas actividades conecta una base de producción operativa con el desarrollo de procesos de mecanizado y equipos. Para los compradores industriales, esta combinación hace que la organización de fabricación del proveedor sea relevante tanto para el desarrollo de aplicaciones como para la selección inicial de la máquina.
La expansión de la cartera mediante adquisiciones incorpora la aprobación regulatoria en la misma decisión competitiva. DN Solutions completó su adquisición del fabricante alemán de máquinas herramienta HELLER en enero de 2026 tras obtener las aprobaciones en jurisdicciones que incluyen Alemania, Estados Unidos y el Reino Unido. DN Solutions señaló que la combinación amplió la gama de soluciones disponibles para los clientes. Su plan de integración fue diseñado para preservar la identidad de marca de HELLER al tiempo que reunía estrategias de investigación, fabricación y mercado. Preservar la identidad de HELLER mantendría su oferta alemana de alta gama reconocible dentro de la gama ampliada de DN Solutions.
Líderes de la Industria de Máquinas Herramienta
-
TRUMPF Group
-
DMG MORI Co. Ltd
-
Yamazaki Mazak Corporation
-
JTEKT Corporation
-
DN Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Máquinas Herramienta Empresas cubiertas en este informe
- Yamazaki Mazak Corporation
- DMG MORI Co. Ltd
- TRUMPF Group
- JTEKT Corporation
- DN Solutions
- Okuma Corporation
- Makino Milling Machine Co. Ltd
- Haas Automation Inc.
- FANUC Corporation
- WIA Machine Tools Corp.
- ANDRITZ Schuler GmbH
- Sandvik AB (Seco & Walter)
- UNITED MACHINING
- Fives Group
- GROB-Werke GmbH & Co. KG
- Hermle AG
- EMAG GmbH & Co. KG
- Hardinge Inc.
- HURCO Companies Inc.
- Amada Co. Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro de talleres CNC, el reemplazo de tornos de investigación y el suministro institucional con referencia calificada en torno a necesidades de adquisición específicas. El Centro de Asistencia Técnica Industrial de Bangladesh (BITAC), entidad contratante para su centro de Gopalganj, invitó a presentar ofertas para equipos CNC con un plazo modificado del 25 de octubre de 2026. Dicho aviso requería 5 años de experiencia general en suministro y suministro similar calificado de CNC a organizaciones gubernamentales, semigubernamentales o autónomas. La División de Ciencia, Ingeniería y Análisis del Ejecutivo de Salud y Seguridad buscó un torno CNC de reemplazo o actualizado para su centro de investigación de Buxton, con ofertas con vencimiento el 23 de octubre de 2026 a través del portal In-Tend del HSE.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Equipos para talleres CNC institucionales | Adquisición de equipos para talleres de mecanizado CNC | BITAC Gopalganj, Bangladesh | Desarrollar una oferta de equipos coordinada conforme a la especificación del taller | Calificar suministro similar de CNC a organizaciones gubernamentales, semigubernamentales o autónomas | Proveedores de equipos CNC institucionales con experiencia |
| Reemplazo de torno de investigación público | Licitación para reemplazo o actualización del torno existente | Centro de Ciencia e Investigación del HSE, Buxton | Adecuar la máquina propuesta al trabajo requerido por la instalación de investigación | Demostrar un reemplazo adecuado para la máquina existente | Proveedores de tornos CNC capaces de atender a usuarios de investigación |
| Suministro institucional con referencia calificada | Los requisitos de experiencia condicionan el acceso de los proveedores | Instituciones que adquieren equipos CNC | Preparar ofertas respaldadas por referencias que coincidan con la experiencia de suministro documentada | 5 años de experiencia general en suministro más suministro similar calificado | Proveedores CNC con registros de entrega institucional relevantes |
| Fuente: Mordor Intelligence | |||||
Los licitadores de Gopalganj necesitaban al menos un contrato de suministro similar a un organismo gubernamental, semigubernamental o autónomo por un valor de al menos 120 millones de BDT (0,98 millones de USD) o su equivalente en moneda extranjera, completado dentro de los 5 años anteriores a la invitación del 8 de septiembre de 2026. BITAC también invitó a presentar ofertas para equipos de talleres de mecanizado CNC para su centro de Rangpur, con presentaciones con vencimiento el 3 de noviembre de 2026. Los proveedores con registros documentados de entrega institucional están posicionados para competir por paquetes como estos, y las condiciones propias de cada aviso determinan la elegibilidad.
Desarrollos Recientes de la Industria en el Mercado de Máquinas Herramienta
- Ago 2026: DN Solutions completó su primera planta de fabricación de máquinas herramienta en India en Bengaluru, Karnataka, con funciones de producción, investigación y desarrollo, servicio y formación.
- Jun 2026: DMG MORI Ultrasonic Lasertec GmbH inauguró la expansión de sus instalaciones en Stipshausen, Alemania, el 10 de junio, añadiendo 1.400 metros cuadrados para producción, logística e investigación y desarrollo.
- May 2026: DMG MORI marcó el encofrado de su sede europea y centro tecnológico en Múnich el 20 de mayo, con una apertura prevista para el primer trimestre de 2027.
Mercado de Máquinas Herramienta Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de máquinas herramienta mide el gasto anual en máquinas herramienta vendidas a nivel mundial para la producción y fabricación industrial. Abarca equipos que realizan corte de metal y conformado de metal, incluidas máquinas convencionales, CNC, híbridas de fabricación aditiva y máquinas reconstruidas o reacondicionadas que cumplan los requisitos.
Exclusiones del alcance: Se excluyen las materias primas y los componentes de máquinas vendidos por separado, las actualizaciones y suscripciones exclusivamente de software, los servicios de reparación y mantenimiento y las piezas de repuesto para máquinas instaladas, y los bienes metálicos terminados.
Descripción General de la Segmentación
- Por Producto
- Herramientas de Corte de Metal
- Fresadoras
- Taladradoras
- Tornos
- Rectificadoras
- Máquinas de Corte Láser
- Máquinas de Descarga Eléctrica
- Máquinas de Corte por Chorro de Agua
- Máquinas de Corte por Plasma
- Centros de Mecanizado Multieje
- Otros (Mandrinadoras, etc.)
- Herramientas de Conformado de Metal
- Prensas (Mecánicas, Hidráulicas, Servo)
- Máquinas de Forja
- Máquinas Dobladoras
- Otros (Cizallas, Extrusión, Laminación, etc.)
- Herramientas de Corte de Metal
- Por Tecnología
- Máquinas Convencionales (Manuales o Semimanuales)
- Máquinas CNC
- Fabricación Aditiva y Máquinas Híbridas
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial y Defensa
- Eléctrico y Electrónico
- Maquinaria y Equipos Industriales
- Dispositivos Médicos
- Construcción Naval y Marina
- Ingeniería de Precisión
- Energía y Potencia
- Fabricación de Metal (Talleres de Trabajo, etc.)
- Otras Industrias (Ferroviaria, Otra Fabricación General, etc.)
- Por Canal de Ventas
- Ventas Directas (Fabricantes de Equipos Originales a Usuarios Finales)
- Distribuidores y Representantes
- En Línea y Comercio Electrónico
- Otros (Integradores de Sistemas, Eventos y Exposiciones, Reconstrucción y Reacondicionamiento, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Perú
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Turquía
- Egipto
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las publicaciones económicas y la caja de herramientas estadísticas de CECIMO, el informe anual de la Asociación India de Fabricantes de Máquinas Herramienta, la encuesta de Envíos, Inventarios y Pedidos de Fabricantes de la Oficina del Censo de EE. UU. y las cuentas industriales de la OCDE son fuentes ilustrativas para la producción, el consumo, los pedidos, la inversión y las condiciones de fabricación. Dichas fuentes ayudan a establecer señales de demanda por país y región, a distinguir los envíos de máquinas de la actividad industrial más amplia y a comparar los ciclos de equipos con las industrias que compran máquinas herramienta.
Los informes de empresas, los informes anuales, las presentaciones a inversores y la prensa empresarial y comercial de reputación pueden aclarar las ventas de máquinas herramienta, la combinación de productos, las industrias de clientes, la capacidad, la entrada de pedidos y la actividad de los canales. Estos materiales se contrastan con las estadísticas de asociaciones y oficiales. Estas fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de máquinas herramienta, distribuidores y reconstruidores, compradores industriales y líderes de aplicaciones o servicios relevantes en APAC, EMEA y las Américas. Se pediría a los encuestados que contrastaran la evidencia secundaria sobre rutas de ventas, categorías de equipos, demanda de usuarios finales, cambios de precios y combinación, y condiciones regionales, al tiempo que explicaran las brechas donde los datos publicados combinan máquinas herramienta con accesorios u otros equipos. Las estimaciones de los analistas se triangularían con las ventas, pedidos, producción, comercio y el precio de venta promedio muestral multiplicado por el volumen de unidades reportados, con las diferencias no resueltas mantenidas como rangos o insumos de escenarios hasta que sean respaldadas por otra fuente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global de los usuarios finales en ventas completas de máquinas herramienta a partir de una línea de base de mercado descendente, y luego verifica los totales seleccionados con resúmenes de ingresos de proveedores, evidencia de canales y el precio de venta promedio muestral multiplicado por el volumen de unidades. Realiza un seguimiento de la producción y el consumo de máquinas herramienta, los nuevos pedidos y las carteras de pedidos, la inversión y la producción industrial, la actividad de fabricación de vehículos y aeroespacial, y los flujos comerciales regionales. Estos indicadores ayudan a distinguir la demanda, el momento de la entrega y las condiciones de inversión de los clientes. Las participaciones por producto, tecnología, usuario final, canal y región se construyen a partir de las combinaciones de ventas divulgadas, la evidencia de producción o pedidos, los patrones comerciales y el uso de los compradores, con cada clasificación conciliada con el total aplicable. Una regresión multivariante puede relacionar el movimiento histórico del mercado con la inversión industrial, la producción y los indicadores de pedidos, con análisis de escenarios para cambios cíclicos o de política donde las relaciones históricas son inestables. La experiencia de fabricantes, distribuidores y compradores verifica las perspectivas resultantes a nivel de variables. Los datos faltantes o combinados se gestionan mediante variables sustitutivas documentadas y rangos de sensibilidad, y las verificaciones ascendentes selectivas se amplían solo cuando la evidencia de ventas, unidades, precios o canales puede conciliarse sin doble conteo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las participaciones de segmento con señales independientes de empresas, asociaciones, comercio, pedidos, producción e inversión, verificando unidades, monedas, fechas, cobertura y etapa de transacción. Los valores atípicos, los movimientos inexplicables de un año a otro y las variaciones materiales entre fuentes se investigan con respecto a las definiciones de las fuentes y la evidencia disponible de empresas o canales, seguido de una revisión por un segundo analista antes de la aprobación. Se vuelve a contactar a los encuestados cuando una respuesta importante entra en conflicto con la evidencia documental, cuando una definición no está clara o cuando un nuevo evento cambia materialmente los pedidos o la capacidad esperados. Los datos se actualizan anualmente, se revisan entre ciclos tras eventos materiales del mercado y se someten a una nueva verificación de fuentes, cálculos y consistencia antes de la entrega.
Tamaño del Mercado de Máquinas Herramienta de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de máquinas herramienta mide el gasto anual en máquinas herramienta vendidas a nivel mundial para la producción y fabricación industrial.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar el movimiento histórico del mercado con la inversión industrial, la producción y los indicadores de pedidos, con análisis de escenarios para cambios cíclicos o de política donde las relaciones históricas son inestables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 115,7 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 109,3 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 5,5% inferior al valor de este informe para 2027 de 115,7 mil millones de USD, 2 años después. Su año base publicado es dos años anterior, por lo que la comparación sitúa una estimación de 2025 frente a un valor de mercado posterior de 2027. |
| Empresa Global de Investigación de Mercados B | 96,1 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 16,9% inferior al valor de este informe para 2027 de 115,7 mil millones de USD, 2 años después. Su estimación se basa en 2025, antes del año de medición de 2027 del informe, y su página describe una trayectoria de previsión de contracción y recuperación diferenciada. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las participaciones de segmento con señales independientes de empresas, asociaciones, comercio, pedidos, producción e inversión, verificando unidades, monedas, fechas, cobertura y etapa de transacción.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de máquinas herramienta y sus perspectivas de crecimiento?
Se proyecta que el tamaño alcance los 115,7 mil millones de USD en 2027 y los 138,8 mil millones de USD en 2032, registrando un CAGR del 3,71% entre 2027 y 2032.
¿Qué respalda la demanda de equipos de mecanizado de precisión?
La fabricación de trenes de potencia eléctricos y las cargas de trabajo de componentes de semiconductores respaldan la demanda. En Japón, Marumae utiliza centros de mecanizado, tornos y máquinas de 5 ejes simultáneos para fabricar componentes de vacío para equipos de producción de semiconductores.
¿Qué segmento de producto de máquinas herramienta lidera la demanda?
Las herramientas de corte de metal lideraron con una participación del 74,1% en 2026 y se prevé que sean las de mayor crecimiento, con un CAGR del 3,85% entre 2027 y 2032.
¿Qué empresas son los principales proveedores de máquinas herramienta?
Los principales participantes incluyen TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation y DN Solutions.
¿Qué desafío afecta a la inversión en mecanizado industrial?
La incertidumbre en la inversión puede retrasar los compromisos de equipos. Muchos clientes pequeños y medianos del sector de máquinas herramienta de Alemania pospusieron la inversión en 2025 debido a las difíciles condiciones económicas y la incertidumbre imperante.
¿Qué región lidera el sector de máquinas herramienta?
Asia-Pacífico representó una participación del 46,12% en 2026 y se prevé que sea la de mayor crecimiento, con un CAGR del 6,3% entre 2027 y 2032.