
Tamaño y Participación del Mercado de Centros de Control de Motores de Baja Tensión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Control de Motores de Baja Tensión por Mordor Intelligence
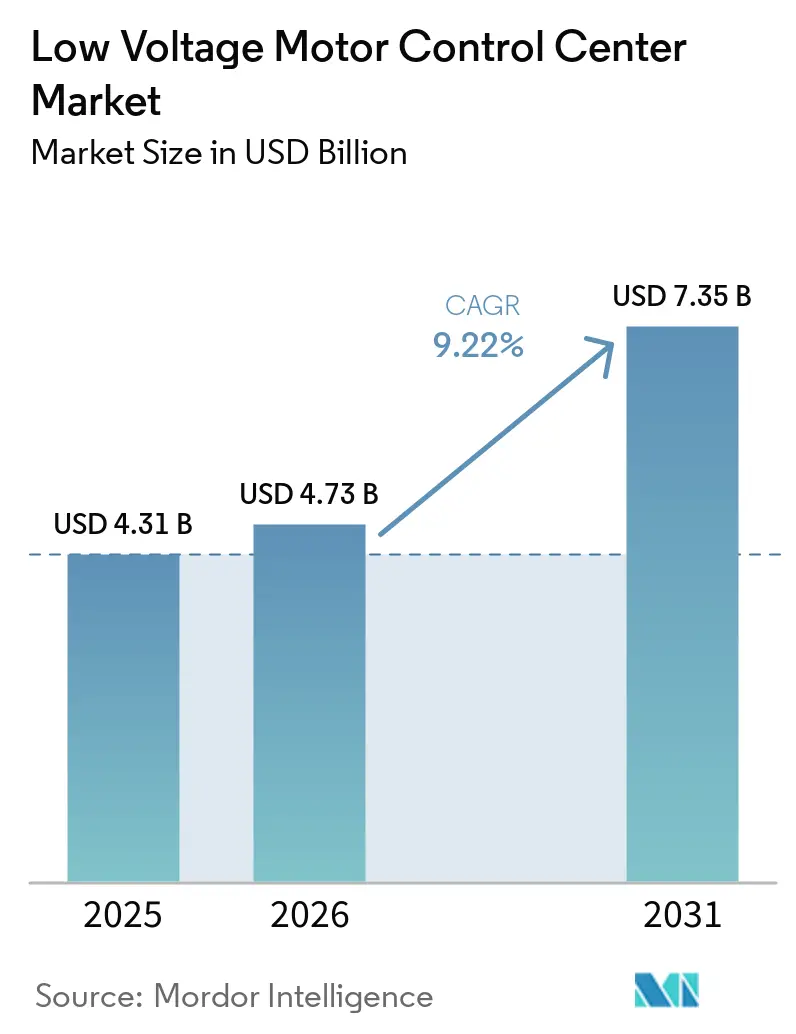
El mercado de centros de control de motores de baja tensión está valorado en USD 4,73 mil millones en 2026 y se proyecta que alcance USD 7,35 mil millones en 2031, avanzando a una CAGR del 9,22%. La convergencia de la digitalización de fábricas, la demanda de operaciones de motores energéticamente eficientes y los grandes programas de infraestructura está acelerando la adquisición de equipos de maniobra inteligentes que incorporan sensores IoT, análisis en el borde y salvaguardas de ciberseguridad. Los variadores de velocidad variable (VSV) construidos sobre semiconductores de banda ancha están reduciendo el consumo de energía hasta en un 50% en los ciclos de trabajo de bombeo y climatización, lo que genera ahorros de costes mensurables para los usuarios. La región de Asia-Pacífico sigue siendo el mayor contribuyente de ingresos, impulsada por la integración de fuentes de energía renovable en China e India. En contraste, América del Norte y Europa están priorizando las modernizaciones que prolongan la vida útil de los activos sin interrupciones prolongadas. Los movimientos estratégicos de los proveedores globales, como la incorporación de algoritmos de mantenimiento predictivo entrenados con 10 millones de horas de operación, están inclinando la combinación de ingresos hacia el software y los servicios. Mientras tanto, los marcos de ciberseguridad bajo la norma IEC 62443 y las directivas vinculantes de los Estados Unidos están endureciendo las especificaciones de adquisición, elevando efectivamente las variantes inteligentes de algo deseable a algo innegociable.
Conclusiones Clave del Informe
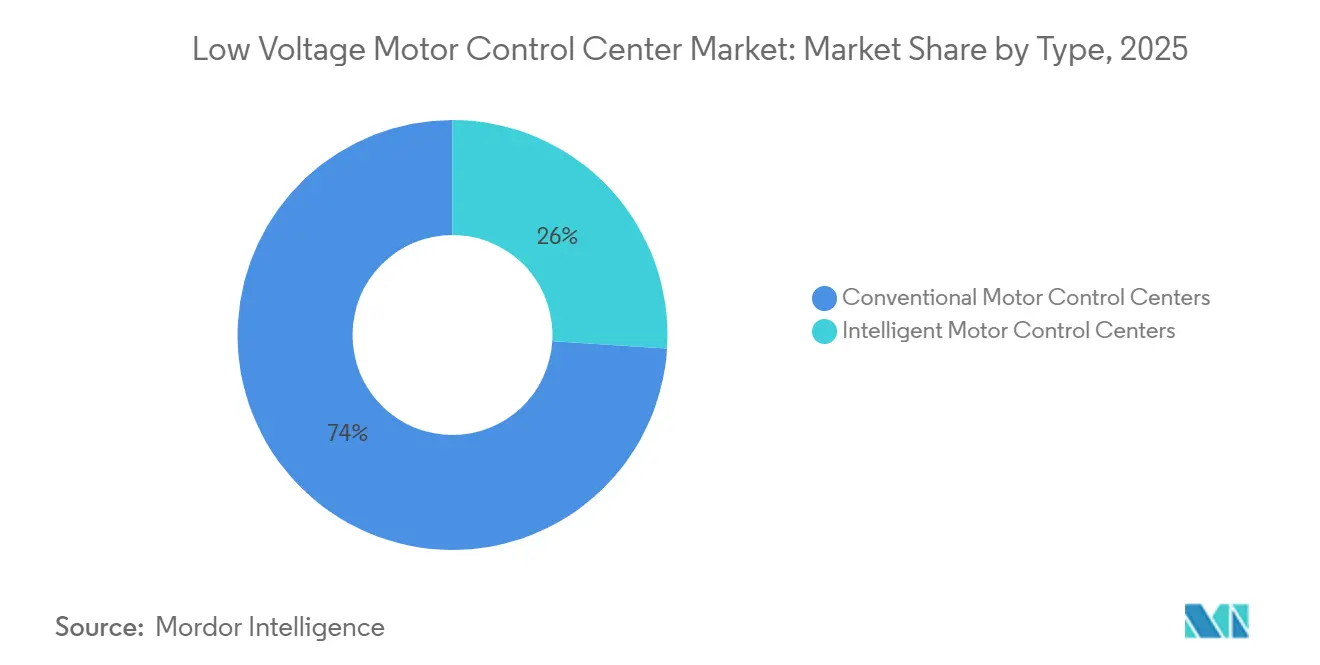
- Por tipo, los centros de control de motores convencionales representaron el 74% de los ingresos en 2025; se prevé que las variantes inteligentes se expandan a una CAGR del 9,87% hasta 2031.
- Por componente, las barras colectoras lideraron con el 58% de los ingresos en 2025, mientras que se espera que los variadores de velocidad variable crezcan a una CAGR del 10,12% hasta 2031.
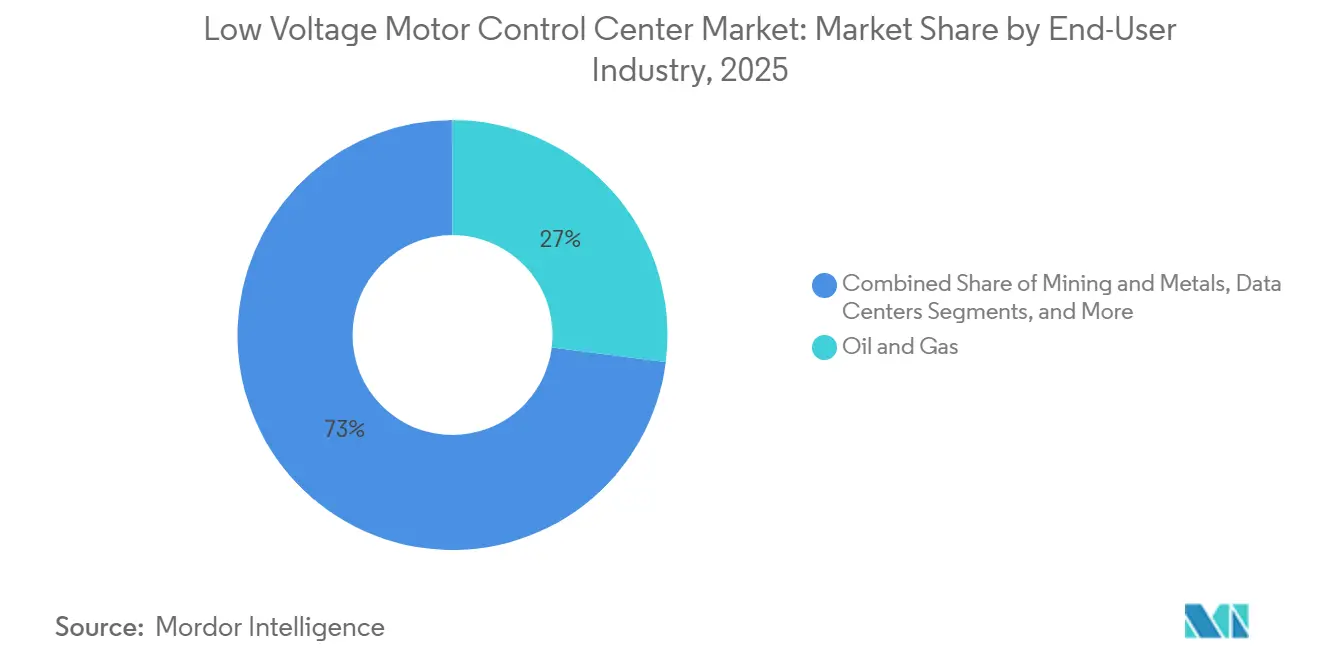
- Por sector de usuario final, el sector de petróleo y gas registró una participación del 27% en 2025, mientras que los centros de datos registraron las perspectivas de crecimiento más rápidas con una CAGR del 10,95% hasta 2031.
- Por instalación, las nuevas instalaciones captaron el 60% de los envíos de 2025, aunque la actividad de modernización avanza a una CAGR del 9,62% hasta 2031.
- Por geografía, la región de Asia-Pacífico representó el 40% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 10,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Automatización Industrial y Adopción de la Industria 4.0 | +2.3% | Alemania, Japón, Corea del Sur, Estados Unidos | Mediano plazo (2-4 años) |
| Demanda de Operaciones de Motores Energéticamente Eficientes y Normas Regulatorias | +2.1% | Unión Europea, América del Norte | Largo plazo (≥ 4 años) |
| Expansión de Proyectos de Infraestructura en Economías Emergentes | +1.9% | Núcleo de Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Rápido Cambio Hacia Centros de Control de Motores Inteligentes con Integración de IoT | +1.6% | América del Norte, Europa, Asia-Pacífico avanzada | Corto plazo (≤ 2 años) |
| Integración de Semiconductores de Potencia de Banda Ancha | +0.8% | Global, para los primeros adoptantes | Mediano plazo (2-4 años) |
| Creciente Adopción de Centros de Control de Motores Modulares Montados en Bastidor | +0.5% | Sitios mineros remotos y proyectos de energía renovable | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial y Adopción de la Industria 4.0
Las fábricas están eliminando los silos de control al conectar directamente los centros de control de motores de baja tensión a redes de planta basadas en Ethernet, que unifican los controladores lógicos programables, los sistemas de ejecución de manufactura y los paneles de control en la nube. Este enfoque permite el equilibrio de carga en tiempo real, el diagnóstico predictivo y el pedido automatizado de repuestos, lo que resulta en una reducción del 22% en el tiempo de inactividad no planificado en 140 plantas en 2025.[1] Los subsidios públicos, como el fondo de Industria 4.0 de Alemania por 500 millones de EUR (565 millones de USD), están compensando los costos de capital para los pequeños fabricantes. El mandato de Corea del Sur para centros de control de motores habilitados con IoT en cualquier nueva instalación superior a 10 MW para 2027 está creando un ciclo de reemplazo consolidado. Estos beneficios conllevan un mayor riesgo cibernético, por lo que los compradores están incorporando cortafuegos conformes con IEC 62443 que añaden entre un 8% y un 12% a los presupuestos de los proyectos, pero que ahora son requisitos previos para la cobertura de seguros en sectores de infraestructura crítica.
Demanda de Operaciones de Motores Energéticamente Eficientes y Normas Regulatorias
Los motores eléctricos consumen el 45% de la electricidad mundial, lo que los convierte en elementos centrales de la política de descarbonización. La actualización de Ecodiseño de la Unión Europea de 2024 eleva el umbral mínimo de eficiencia a IE4 para 2027 e IE5 para 2030, lo que obliga efectivamente a combinar motores de alta eficiencia con variadores de velocidad variable dentro de los centros de control de motores de baja tensión. En los sistemas municipales de agua, el reemplazo de bombas de velocidad fija por unidades habilitadas con variadores de velocidad variable redujo el consumo de energía en un 42% y ofreció un retorno de la inversión en menos de tres años. Las rebajas fiscales del programa Top Runner de China, que cubren el 20% de las inversiones en variadores de velocidad variable, impulsaron las instalaciones de centros de control de motores inteligentes un 14% interanual durante 2025. Las empresas de servicios públicos de América del Norte ahora pagan a los clientes industriales hasta USD 120 por MWh por la reducción de carga en respuesta a la demanda, lo cual es imposible sin centros inteligentes que puedan modular el par motor a demanda.
Expansión de Proyectos de Infraestructura en Economías Emergentes
El Plan Nacional de Infraestructura de India destina USD 1,4 billones hasta 2030, con un tercio del compromiso asignado a la distribución eléctrica, que incluye centros de control de motores para metro, bombeo y plantas de aguas residuales. Los megaproyectos NEOM y Mar Rojo de Arabia Saudita, valorados en USD 320 mil millones, dependen de bastidores de centros de control de motores modulares y precomisionados para mantener calendarios agresivos en áreas remotas. El programa de conversión de carbón a gas de 18 GW de Indonesia requiere centros inteligentes con monitoreo en la nube para satisfacer a los prestamistas multilaterales. Estos grandes pedidos favorecen los ensamblajes probados en fábrica, que comprimen el comisionamiento en sitio de 12 semanas a 3 semanas, abordando la escasez de mano de obra y reduciendo los errores en campo en un 40%. Sin embargo, las fluctuaciones cambiarias, como la caída del 28% de la lira turca en 2024, han llevado a los proveedores hacia contratos de coste más margen que intercambian certeza de margen por mitigación de riesgos.
Rápido Cambio Hacia Centros de Control de Motores Inteligentes con Integración de IoT
Los conmutadores Ethernet, las pasarelas de borde y los enlaces seguros a la nube integrados en los centros de control de motores de baja tensión están extendiendo la vida útil de los motores entre un 15% y un 25% mediante el mantenimiento basado en condiciones. La plataforma Ability de ABB detecta la degradación de los rodamientos hasta ocho semanas antes del fallo analizando los envolventes de vibración, lo que permite intervenir durante las paradas de mantenimiento rutinarias. FactoryTalk de Rockwell canaliza la telemetría directamente hacia los módulos de planificación de recursos empresariales, automatizando la adquisición de piezas una vez que se superan los umbrales. La presión regulatoria está acelerando la adopción: la directiva BOD 23-01 del Departamento de Seguridad Nacional de los Estados Unidos obliga a los sitios de infraestructura crítica a segmentar las redes de tecnología operativa y a implementar inspección profunda de paquetes en todos los centros de control de motores conectados, con el incumplimiento exponiendo a los propietarios a responsabilidades en caso de una brecha. Aun así, la pila de seguridad adicional infla los costes iniciales entre USD 80.000 y USD 250.000 por instalación, un obstáculo compensado por el tiempo de inactividad evitado y las primas de seguro más bajas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Coste Total de Propiedad | -1.4% | Global, mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Escasez de Personal Cualificado para la Instalación y el Mantenimiento | -0.9% | América del Norte, Europa, Asia-Pacífico avanzada | Mediano plazo (2-4 años) |
| Responsabilidades de Ciberseguridad por Mayor Conectividad | -0.6% | América del Norte, Unión Europea | Mediano plazo (2-4 años) |
| Restricciones de Cumplimiento de Armónicos de Red | -0.5% | Regiones con redes débiles, empresas de servicios públicos insulares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Coste Total de Propiedad
Los centros de control de motores de baja tensión inteligentes, equipados con sensores IoT, análisis en el borde y refuerzo de seguridad, cuestan entre un 35% y un 55% más que los conjuntos basados en relés, lo que resulta en un período de recuperación de la inversión de 4 a 7 años que presiona los presupuestos en industrias cíclicas. El sesenta y dos por ciento de los gerentes de planta encuestados por el IEEE en 2025 citaron los costos iniciales como su principal barrera para la actualización, incluso cuando los ahorros a lo largo de la vida útil superan los 500.000 USD. Los costos continuos, como las licencias de software y el almacenamiento en la nube, añaden entre 15.000 USD y 40.000 USD por año, mientras que la cobertura cambiaria puede aumentar el costo del hardware importado en un 12%. El financiamiento sigue siendo escaso para las pequeñas empresas en las economías en desarrollo, lo que retrasa las modernizaciones hasta que una falla catastrófica obliga a realizar gastos de emergencia.
Escasez de Personal Cualificado para la Instalación y el Mantenimiento
La jubilación de electricistas experimentados supera la incorporación de nuevos profesionales; el 38% de los profesionales con licencia en América del Norte y Europa se jubilarán para 2030. Los centros inteligentes requieren especialistas en comisionamiento que puedan ajustar la electrónica de potencia, reforzar las redes y perfeccionar las reglas de ciberseguridad, habilidades que siguen siendo escasas incluso en los mercados desarrollados. Schneider Electric informó que la escasez de mano de obra prolongó los plazos de los proyectos 14 semanas adicionales en 2025, lo que activó cláusulas de penalización en los contratos llave en mano. Las escuelas técnicas y las empresas de servicios públicos están lanzando programas de aprendizaje específicos para centros de control de motores, pero las tasas de graduación no satisfacen la demanda. El soporte de campo mediante realidad aumentada ofrece una solución provisional, aunque añade entre USD 20.000 y USD 50.000 en hardware y licencias por sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio Convencional Enfrenta el Impulso DigitalLos ensamblajes convencionales representaron el 74% de las ventas de 2025, respaldados por décadas de familiaridad con el diseño, abundancia de repuestos y técnicos especializados en lógica de relés. Sin embargo, se proyecta que las variantes inteligentes crezcan a una tasa del 9,87%, impulsadas por la integración en sistemas de control supervisorio que facilitan el mantenimiento predictivo y los pagos de respuesta a la demanda de las empresas de servicios públicos. Rockwell Automation demuestra que el diagnóstico digital puede reducir el tiempo medio de reparación en un 35%, algo crítico en plataformas marinas donde cada movilización de un técnico cuesta más de USD 10.000. Se espera que el tamaño del mercado de centros de control de motores de baja tensión para unidades inteligentes amplíe su presencia a medida que las empresas de servicios públicos implementen tarifas de uso por tiempo que penalizan las cargas inflexibles. Los kits de modernización, como los módulos Ability de ABB, permiten a los operadores digitalizar los tableros existentes por solo el 20-30% del coste de reemplazo total, lo que acelera la adopción cuando los presupuestos de capital son ajustados.
Si bien los equipos convencionales siguen siendo atractivos en licitaciones sensibles al coste, su incapacidad para interactuar con redes Ethernet ciberseguras o participar en la reducción de carga automatizada está erosionando constantemente su ventaja competitiva. Un incidente de ransomware de alto perfil en una planta química europea en 2025 obligó a las aseguradoras a exigir la certificación IEC 62443 para las renovaciones de cobertura, convirtiendo efectivamente la conectividad con seguridad en un requisito previo de adquisición. El mercado de centros de control de motores de baja tensión se está inclinando, por tanto, hacia las ofertas inteligentes, especialmente en regiones donde las empresas de servicios públicos remuneran la flexibilidad o donde los reguladores endurecen los parámetros de eficiencia energética.


Por Componente:
Los Variadores de Velocidad Variable Toman Protagonismo a Medida que se Endurecen los Mandatos de EficienciaLas barras colectoras representaron el 58% de los ingresos por componentes en 2025 debido a su papel fundamental en la distribución de alta corriente entre arrancadores, interruptores y relés de sobrecarga. Los sectores de petróleo y gas, minería e industria pesada siguen prefiriendo barras colectoras de cobre intensivo diseñadas para altas corrientes de arranque. Sin embargo, se proyecta que los variadores de velocidad variable registren una tasa de crecimiento del 10,12% hasta 2031, en respuesta a los requisitos de la norma IEC 60034-30-1 para clases de eficiencia de motores más altas. Se espera que el tamaño del mercado de centros de control de motores de baja tensión para tableros con variadores de velocidad variable integrados se expanda a medida que los semiconductores de banda ancha ofrezcan una eficiencia del inversor del 98% y una huella un 30% más pequeña, permitiendo una mayor densidad en los centros de datos.
Los inversores basados en carburo de silicio representaron el 18% de los envíos de accionamientos industriales de Mitsubishi Electric en 2025, frente al 9% en 2023. Estas ganancias subrayan cómo la combinación de componentes se está alejando del cobre pasivo hacia la electrónica de potencia activa. Mientras tanto, los arrancadores suaves están perdiendo participación relativa a medida que las primas de precio de los variadores de velocidad variable se reducen al 10-15%. Las presiones de margen sobre elementos comoditizados como los descargadores de sobretensión y los fusibles están orientando a los proveedores hacia análisis de valor añadido que generan ingresos por suscripción en el mercado de centros de control de motores de baja tensión.
Por Sector de Usuario Final:
Los Centros de Datos Lideran la Curva de CrecimientoEl petróleo y el gas registraron el 27% de la demanda de 2025, pero enfrenta una erosión de participación a medida que los presupuestos de perforación en nuevos yacimientos migran hacia modernizaciones de captura de carbono que requieren tableros digitales a prueba de explosiones. Se proyecta que los centros de datos se expandan a un 10,95% hasta 2031, reflejando la preferencia de los operadores de hiperescala por bastidores modulares y precomisionados que pueden reducir entre seis y nueve meses los calendarios de construcción. Amazon informó un ahorro del 60% en mano de obra en sitio tras adoptar este enfoque en 22 salas de datos, lo que influye directamente en la participación del mercado de centros de control de motores de baja tensión correspondiente a los centros de datos.
La minería, los metales y los productos químicos representan sectores maduros donde los ciclos de reemplazo impulsan un crecimiento constante pero más lento. Las empresas de servicios públicos de agua en California, que están pilotando programas de respuesta a la demanda, obtuvieron entre USD 50 y USD 120 por MWh en pagos de incentivos al modular las cargas de bombeo a través de centros de control de motores inteligentes. Las fábricas farmacéuticas y automotrices están implementando acondicionamiento de energía limpia dentro de los centros de control de motores para cumplir con estrictas regulaciones de calidad, lo que indica que el cumplimiento normativo continúa orientando la adquisición en múltiples sectores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación:
La Ola de Modernización Gana ImpulsoLas nuevas instalaciones representaron el 60% de los envíos de 2025, impulsadas por megaproyectos en Asia-Pacífico y Oriente Medio. Sin embargo, las modernizaciones avanzan a una CAGR del 9,62%, energizadas por flotas envejecidas en América del Norte y Europa, donde entre el 40% y el 50% de los tableros instalados han superado los 25 años de vida útil. El tamaño del mercado de centros de control de motores de baja tensión para proyectos de modernización se ve además impulsado por los mandatos de seguros tras un incidente de arco eléctrico de USD 180 millones en Texas que subrayó el riesgo de los equipos heredados.
Los diseños de modernización modular conservan los gabinetes y las barras colectoras existentes mientras reemplazan los contactores y relés con componentes nativos digitales, ahorrando entre un 30% y un 40% en comparación con un reemplazo completo. Los sitios de nueva construcción, especialmente en centros de datos y generación de energía renovable, especifican cada vez más tableros inteligentes desde el primer día, incorporando telemetría en los sistemas de gestión de edificios que optimizan el uso de energía en tiempo real. Las normas de eficiencia energética de la Unión Europea que exigen auditorías anuales y actualizaciones del 3% de los edificios públicos están creando un flujo predecible de modernizaciones, aunque los obstáculos de permisos pueden extender los plazos de los proyectos en más de un año.
Análisis Geográfico
Mercado de Centros de Control de Motores de Baja Tensión en Asia-Pacífico
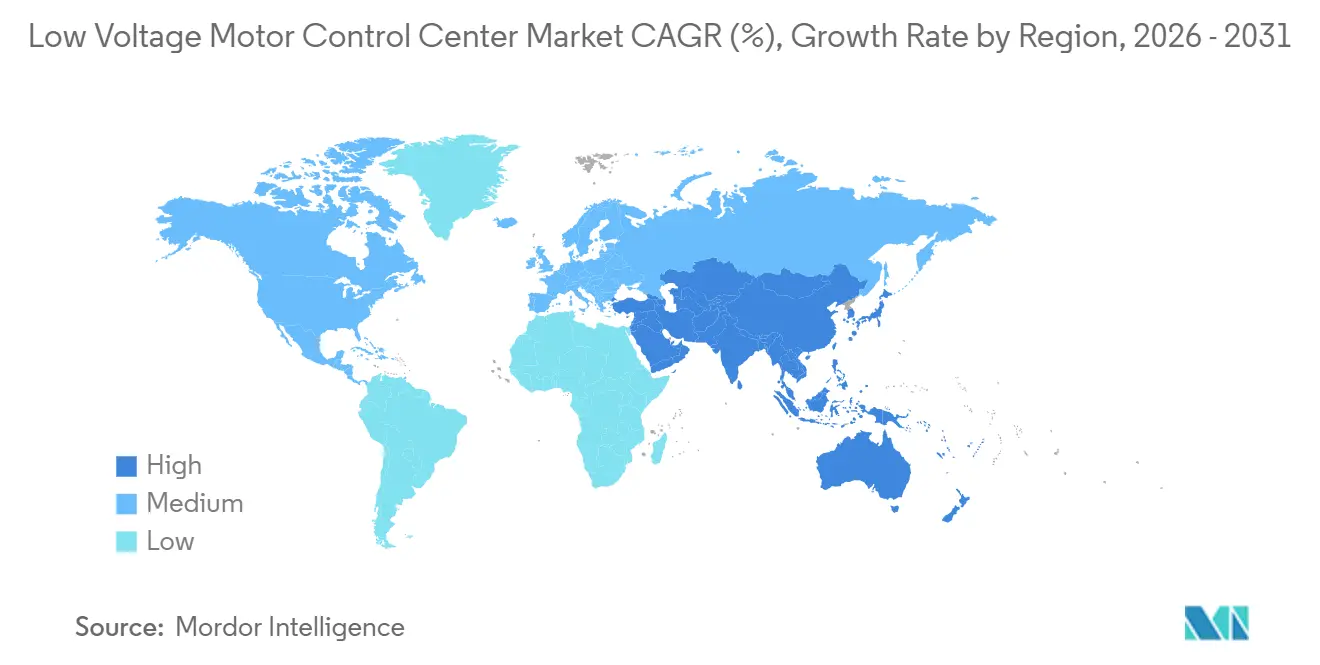
Asia-Pacífico generó el 40% de los ingresos de 2025 y se prevé que avance a una tasa del 10,86% hasta 2031. El presupuesto de modernización de la red eléctrica de China de 2,3 billones de CNY (320 mil millones de USD) está canalizando la demanda hacia centros inteligentes con diagnóstico remoto, mientras que los incentivos de India para la producción nacional reducen la dependencia de las importaciones y comprimen los plazos de entrega. Las economías de la ASEAN atraen la reubicación de cadenas de suministro desde China, abriendo mercados para centros de control de motores de despliegue rápido en clústeres de electrónica. Las plantas maduras de Japón y Corea del Sur están realizando modernizaciones para cumplir con normas de eficiencia más estrictas, mientras que Australia prueba microrredes que combinan centros de control de motores con almacenamiento solar y de baterías en minas remotas.
Mercado de Centros de Control de Motores de Baja Tensión en América del Norte y Europa
América del Norte y Europa contribuyeron con el 45% de las ventas de 2025, pero enfrentan un crecimiento unitario más lento debido a las bases instaladas saturadas. La Ley de Inversión en Infraestructura y Empleo de los Estados Unidos destina 65 mil millones de USD a mejoras de la red eléctrica; sin embargo, la escasez de mano de obra y los retrasos en los permisos prolongan los tiempos de construcción. La normativa de Alemania que obliga a las instalaciones de más de 10 MW a instalar centros de control de motores con capacidad de respuesta a la demanda antes de 2028 establece un ciclo de modernización cautivo, mientras que el Reino Unido está pilotando esquemas de respuesta de frecuencia en menos de un segundo que dependen de centros de control de motores basados en Ethernet.
Mercado de Centros de Control de Motores de Baja Tensión en Oriente Medio, África y América del Sur
Oriente Medio, África y América del Sur registran una expansión más rápida impulsada por megaproyectos y extracción de recursos. Los proyectos NEOM y Mar Rojo de Arabia Saudita, valorados en 320 mil millones de USD, requieren soluciones montadas en patines y a prueba de explosiones en desiertos remotos. Los Emiratos Árabes Unidos licitaron 12 GW de capacidad solar y nuclear que exige monitoreo remoto para cumplir con los estándares del Organismo Internacional de Energía Atómica. El programa de electrificación costa afuera de Brasil de 2,8 mil millones de USD y las iniciativas de reconversión del carbón de Sudáfrica financiadas por el Banco Mundial están incrementando las carteras de pedidos en el mercado de centros de control de motores de baja tensión.
Panorama regulatorio
Los centros de control de motores (CCM) de baja tensión están definidos principalmente por normas de ensamblaje y seguridad de producto que afectan al diseño, las pruebas y el acceso al mercado. En los mercados alineados con IEC, la norma IEC 61439-1:2020 establece las reglas generales para los conjuntos de aparamenta de baja tensión, y se referencia ampliamente a través de adopciones nacionales como BS EN IEC 61439-1:2021. Esto tiene implicaciones para las pruebas de tipo de los CCM, la verificación del aumento de temperatura y la documentación necesaria al integrar equipos de electrónica de potencia, como los variadores de velocidad ajustable, dentro de los conjuntos.
Las normativas regionales también añaden requisitos de entrada. En la Unión Europea, la Directiva 2014/35/UE (Directiva de Baja Tensión) se aplica a equipos comprendidos entre 50 y 1000 V CA (y 75 a 1500 V CC), y es aplicable desde el 20 de abril de 2016. Las autoridades nacionales la hacen cumplir mediante la evaluación de conformidad y las obligaciones de marcado CE. En Estados Unidos, las especificaciones de los CCM frecuentemente hacen referencia a la norma NEMA ICS 18-2001 (R2007) junto con la certificación de seguridad UL 845, que en conjunto influyen en la construcción de alimentadores/módulos extraíbles, las capacidades de cortocircuito y los requisitos de pruebas de aceptación en las adquisiciones industriales.
Análisis de la cadena de valor
La cadena de valor de los CCM de baja tensión comienza con las materias primas y los ecosistemas de componentes, incluidos los conductores de cobre y aluminio (sistemas de barras), los gabinetes de acero, los dispositivos de protección (interruptores, fusibles, relés de sobrecarga) y, cada vez más, la electrónica de potencia y los módulos de comunicación para el control en red. Los fabricantes de equipos originales globales, como ABB, Schneider Electric, Siemens, Rockwell Automation y Eaton, se centran en el diseño, la ingeniería de plataformas, la certificación y el abastecimiento global, mientras que las pruebas de tipo conforme a la norma IEC 61439 (o los requisitos de UL/NEMA en los mercados orientados a ANSI) proporcionan la base de cumplimiento para los conjuntos.
En el lado descendente, la fabricación y la entrega suelen combinar la producción centralizada de plataformas con la fabricación localizada de tableros, la personalización y la integración en campo. Los constructores y ensambladores de tableros autorizados o locales crean diseños de ingeniería a pedido, realizan pruebas de aceptación en fábrica y gestionan la logística, la instalación y la puesta en marcha para ajustarse a los códigos eléctricos específicos del sitio y a los requisitos de servicio de los motores. Además, configuran cada vez más la integración de Ethernet industrial (por ejemplo, EtherNet/IP) y el diagnóstico. Los contratistas EPC y los integradores de sistemas conectan luego los CCM a las arquitecturas de control de planta (PLC/HMI/SCADA y software de gestión de activos), mientras que la capa de posventa incluye repuestos, kits de modernización, licencias de software, fortalecimiento de la ciberseguridad y contratos de servicio que respaldan el rendimiento a lo largo del ciclo de vida y los objetivos de disponibilidad.
Panorama Competitivo
Concentración del Mercado
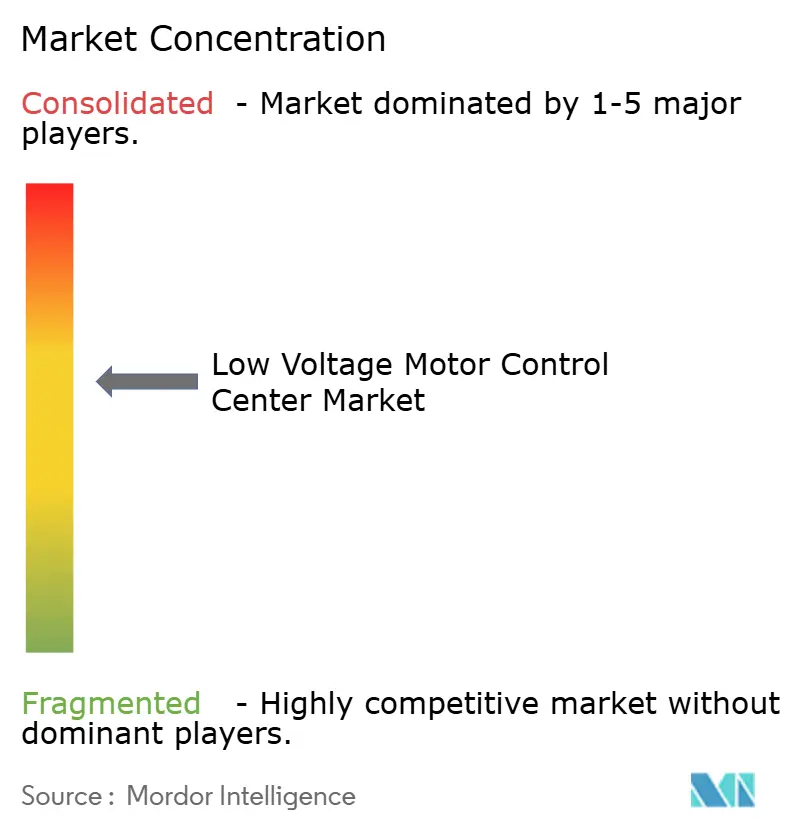
Cinco proveedores globales, ABB, Schneider Electric, Siemens, Eaton y Rockwell Automation, controlan entre el 55% y el 60% estimado de los envíos globales, pero los especialistas regionales y los contratistas de ingeniería, adquisición y construcción reclaman el resto. Los principales proveedores pivotan hacia el software y los servicios; Schneider Electric atribuyó el 28% de sus ingresos de baja tensión de 2025 a suscripciones de análisis, frente al 19% en 2022. La actividad de patentes para inversores basados en carburo de silicio y diagnósticos de aprendizaje automático aumentó un 18% en 2025, lo que indica que la innovación está pasando de la protección mecánica a la electrónica de potencia y el software.
Las empresas medianas, como Powell Industries y Technical Control Systems, se especializan en certificaciones para áreas peligrosas y ensamblajes de bastidores modulares que pueden reducir el trabajo en sitio hasta en 70 días. Las oportunidades de espacio en blanco incluyen la mitigación de arcos eléctricos, los filtros activos de armónicos y las plataformas de borde que integran los datos de los centros de control de motores con el software de planificación empresarial. Las responsabilidades de ciberseguridad surgieron después de que un ataque de ransomware a una planta química europea llevara a las aseguradoras a exigir el cumplimiento de IEC 62443 y pruebas de penetración por terceros, destacando el delicado equilibrio entre los ingresos por servicios digitales y la exposición al riesgo.
Los movimientos estratégicos ilustran el dinamismo del mercado. La adquisición de Jiangsu Linyang Energy por parte de Eaton en 2025 le otorga una participación del 18% en el fragmentado mercado de China y una cadena de suministro local. La asociación de Siemens con Microsoft integra el análisis en el borde de Azure en los tableros Sirius, permitiendo a los procesadores farmacéuticos y de alimentos cumplir con los requisitos de registros electrónicos de la Administración de Alimentos y Medicamentos de los Estados Unidos. Mitsubishi Electric abrió una línea de accionamientos de carburo de silicio que logra una eficiencia del inversor del 98,5% y una reducción del 30% en la huella, apoyando una mayor densidad de bastidores en los centros de datos.[2]
Líderes del Sector de Centros de Control de Motores de Baja Tensión
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation PLC
-
Rockwell Automation, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Control de Motores de Baja Tensión Empresas cubiertas en este informe
- ABB Ltd.
- Schneider Electric SE
- Eaton Corporation plc
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- General Electric Company
- WEG S.A.
- Fuji Electric Co., Ltd.
- Larsen and Toubro Limited
- Powell Industries, Inc.
- Allis Electric Co., Ltd.
- Ingeteam, S.A.
- Boerstn Electric Co., Ltd.
- Technical Control Systems Ltd.
- Marine Electricals (India) Limited
- Gemco Controls Limited
- Sun-Tech Engineers Pvt. Ltd.
- Tesco Controls, Inc.
- Zhejiang Zhegui Electric Co., Ltd.
Lea el análisis de las empresas de centro de control de motores de baja tensión
Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad clave es el cambio de las licitaciones de CCM basadas únicamente en hardware hacia paquetes de control de energía diseñados y modulares que combinan variadores, protección digital y diagnósticos habilitados por software. Este paquete favorece una puesta en marcha más rápida y reduce el volumen de mano de obra en campo necesaria para la instalación y el ajuste. Esta dirección se ve reforzada por movimientos recientes de capacidad y cartera, incluida la iniciativa de Siemens y Jabil de expandir la fabricación de equipos eléctricos en el condado de Prince George, Virginia, con una inversión de 30 millones de USD. Se prevé que la producción de soluciones avanzadas de control y distribución de energía comience en el otoño de 2026, lo que puede ayudar a los clientes a reducir el riesgo en la cadena de suministro y mejorar el cumplimiento regional.
Las fusiones y adquisiciones, así como las inversiones en tecnologías adyacentes, también están ampliando el alcance del trabajo relacionado con los CCM en proyectos críticos de energía y electrificación. En marzo de 2026, Flex firmó un acuerdo definitivo para adquirir Electrical Power Products, Inc. (EP2) por aproximadamente 1100 millones de USD, fortaleciendo las capacidades de control y protección de ingeniería a pedido que se superponen con la entrega de proyectos centrados en CCM. En julio de 2026, Eaton se asoció e invirtió en VoltServer para codesarrollar hardware y software de distribución de energía basados en CC y con gestión de fallos. Esto se alinea con el interés de los compradores en arquitecturas de próxima generación para centros de datos y otras instalaciones de alta disponibilidad, y complementa la demanda de soluciones de CCM que incorporan mitigación de arco eléctrico, unidades extraíbles y componentes preparados para redes para el mantenimiento predictivo.
Desarrollos recientes de la industria en Mercado de Centros de Control de Motores de Baja Tensión
- Julio de 2026: Eaton formó una asociación estratégica con VoltServer y realizó una inversión estratégica para cocrear hardware y software de distribución de energía basados en CC y con gestión de fallos. Esto acelera el desarrollo de arquitecturas de energía integradas con software relevantes para la distribución adyacente a los CCM en centros de datos y otras instalaciones de alta disponibilidad. También amplía la vía de Eaton más allá de las líneas de control tradicionales centradas en CA.
- Diciembre de 2025: Schneider Electric comprometió 180 millones de EUR (203 millones de USD) para ampliar su fábrica de CCM en Bangalore, India, añadiendo 120 000 metros cuadrados de capacidad automatizada. La expansión respalda la fabricación regional y el control de los plazos de entrega para grandes programas de infraestructura e industriales que requieren conjuntos de baja tensión probados en fábrica y soporte de cumplimiento localizado.
- Septiembre de 2024: Rockwell Automation presentó soluciones de control de motores centralizadas vinculadas a su ecosistema de centros de control de motores, haciendo énfasis en la configuración y el diagnóstico simplificados para las implementaciones de CCM. El lanzamiento reforzó el cambio del mercado hacia la puesta en marcha habilitada por software y los servicios de ciclo de vida que reducen el tiempo de inactividad y aumentan el valor de las plataformas de CCM conectadas.
Mercado de Centros de Control de Motores de Baja Tensión Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los centros de control de motores de baja tensión que se utilizan para arrancar, detener, proteger y monitorear motores eléctricos en instalaciones de distribución eléctrica industriales y comerciales, incluidas las configuraciones convencionales e inteligentes, y sus conjuntos integrados típicos.
Exclusiones del alcance: Los centros de control de motores de media tensión, los arrancadores de motor independientes vendidos fuera de las líneas de centros de control de motores, y los equipos de potencia aguas arriba, como transformadores y generadores, no están incluidos.
Descripción General de la Segmentación
- Por Tipo
- Centros de Control de Motores Convencionales
- Centros de Control de Motores Inteligentes
- Por Componente
- Barras Colectoras
- Interruptores Automáticos y Fusibles
- Relés de Sobrecarga
- Variadores de Velocidad Variable
- Arrancadores Suaves
- Otros Componentes
- Por Sector de Usuario Final
- Petróleo y Gas
- Minería y Metales
- Productos Químicos y Petroquímicos
- Generación de Energía y Servicios Públicos
- Alimentos y Bebidas
- Tratamiento de Agua y Aguas Residuales
- Edificios Comerciales
- Centros de Datos
- Otros Sectores de Usuario Final
- Por Tipo de Instalación
- Nuevas Instalaciones
- Modernización y Actualizaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base de hechos sobre los impulsores de la demanda y el marco técnico de lo que se considera un centro de control de motores de baja tensión, y luego para verificar los resultados de nuestro modelo. Nos apoyamos en referencias públicas y oficiales, como la Comisión Electrotécnica Internacional para las normas relacionadas con la baja tensión y los centros de control de motores, la Agencia Internacional de Energía para las señales de uso de electricidad y energía industrial, y la Administración de Información Energética de los Estados Unidos para los patrones de generación de energía y consumo industrial.
Para mantener la demanda regional fundamentada, revisamos las series de producción industrial gubernamentales, las estadísticas de aduanas y comercio para equipos de control y distribución eléctrica en las principales economías, y las publicaciones de asociaciones comerciales vinculadas a fabricantes eléctricos e industrias de procesos. Los informes de las empresas, las presentaciones para inversores y la prensa de reputación se utilizan luego para confirmar el posicionamiento de los productos, los ciclos de modernización y la exposición de los usuarios finales por industria. En algunos casos, las suscripciones de pago para los estados financieros de las empresas y las bases de datos de patentes ayudan a confirmar los cambios en la combinación de productos y la dirección de adopción tecnológica. Las fuentes enumeradas aquí son ilustrativas, y también se utilizaron muchos otros conjuntos de datos y documentos públicos para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se especifican y se fijan los precios de los proyectos en industrias como el petróleo y el gas, la minería, los productos químicos, el agua y los edificios comerciales, y luego en someter a prueba de presión los supuestos de demanda por región. Hablamos con una combinación de ensambladores de centros de control de motores, proveedores de componentes, socios de ingeniería, adquisición y construcción y de paneles, y compradores a nivel de planta, de modo que se pudieran confirmar los precios, los ciclos de reemplazo y las tasas de incorporación de funciones inteligentes para Asia-Pacífico, Europa, Oriente Medio y África, y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 12% | Asia-Pacífico: 51% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 29% | Europa, Oriente Medio y África: 29% |
| Actores menores: 14% | Gerentes: 59% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable de centros de control de motores de baja tensión utilizando señales de inversión de capital industrial e intensidad del gasto en equipos eléctricos en las principales industrias de usuarios finales, que luego se asigna por región en función de la actividad industrial y el desarrollo. Para mantener los totales realistas, se realizan aproximaciones selectivas de abajo hacia arriba, como verificaciones de listas de materiales de proyectos muestreados, retroalimentación del canal sobre los valores típicos de las líneas de centros de control de motores, y estimaciones de precio por volumen para combinaciones comunes de módulos de alimentación e inteligentes, y luego el modelo se ajusta cuando esas verificaciones no se alinean.
Los insumos clave utilizados en el modelo incluyen la actividad de nuevas plantas y actualizaciones de instalaciones existentes, las adiciones de carga accionada por motor en sectores como energía, agua e industrias de procesos, la división entre modernización e instalación nueva, la tasa de adopción de funciones inteligentes de centros de control de motores (monitoreo, comunicaciones, preparación para la ciberseguridad) y la progresión del valor promedio del sistema basada en cambios en la combinación de componentes (por ejemplo, mayor uso de variadores de velocidad y protección más inteligente). Para el pronóstico, se aplica un análisis de escenarios en torno a los ciclos de inversión industrial y la intensidad de la automatización, y esos escenarios se filtran a través del consenso de expertos recopilado en entrevistas para que la trayectoria futura se mantenga cercana a cómo se financian y ejecutan realmente los proyectos. Donde los desgloces detallados por país son escasos, cerramos las brechas utilizando la estructura industrial comparable y los flujos comerciales antes de ser validados nuevamente con aportes de expertos locales.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante un conjunto de verificaciones cruzadas que comparan los totales del mercado con señales independientes, incluidas las tendencias de producción industrial, los principales proyectos en cartera y los comentarios sobre pedidos reportados por los participantes clave. Cuando una región o usuario final muestra un salto inusual, se reabren los supuestos, se verifica la matemática y se realizan seguimientos específicos con expertos para comprender si fue el momento, el precio o el alcance lo que causó la variación.
Antes de la aprobación final, otro analista revisa el modelo paso a paso para confirmar que las definiciones, la lógica de las unidades y las conversiones de divisas se aplican de manera consistente a lo largo de los años y las regiones. El informe se actualiza cada año, y se realizan actualizaciones intermedias cuando un evento material cambia los patrones de demanda, como un cambio regulatorio importante o un cambio brusco en la inversión de capital industrial. Justo antes de la entrega, se realiza un pase final de datos para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Centros de Control de Motores de Baja Tensión de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los centros de control de motores de baja tensión a menudo difieren porque cada estudio elige su propio criterio sobre qué cuenta como un centro de control de motores, qué usuarios finales enfatizar y qué tan rápido se asume que evolucionan los precios y la combinación de características. Las diferencias también provienen del año base utilizado, el momento de la conversión de divisas y si el trabajo de modernización y actualización se contabiliza de manera consistente.
Algunas estimaciones incluyen equipos de control y distribución de baja tensión más amplios que se encuentran alrededor de la línea de centros de control de motores, lo que eleva los totales incluso si la lógica de crecimiento se mantiene similar. En el dimensionamiento de Mordor Intelligence, el valor se contabiliza solo cuando forma parte de un conjunto de centros de control de motores de baja tensión o de una línea integrada relacionada con centros de control de motores, y los dispositivos independientes adyacentes se excluyen a menos que se vendan como parte de esa definición del sistema.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,73 mil millones de USD (2026) | |
| Consultora Global A | 5,93 mil millones de USD (2024) | Utiliza un año base diferente y parece aplicar en la práctica una cesta de equipos más amplia, lo que puede elevar el valor inicial incluso si la etiqueta de centro de control de motores se mantiene igual. La ventana de proyección también es más larga, por lo que los supuestos de precios y combinación se acumulan durante más años. |
| Casa de Investigación Industrial B | 4,28 mil millones de USD (2023) | Ancla la estimación en un año base anterior y una definición más estrecha que enfatiza los gabinetes ensamblados en fábrica para el arranque y la protección de motores, lo que puede subestimar el valor de las características inteligentes y el trabajo de actualización cuando se incluye en las líneas de centros de control de motores. |
En conjunto, la dispersión se explica principalmente por la selección del alcance, la elección del año base y cómo se tratan el valor de modernización y las tasas de incorporación de características inteligentes dentro de la lógica de precios. Al vincular el modelo a señales claras de demanda de los usuarios finales y luego verificarlo con valores prácticos de proyectos y cambios en la combinación, el número final se mantiene rastreable y reproducible incluso cuando los datos públicos son irregulares.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de centros de control de motores de baja tensión en 2026?
El mercado se sitúa en USD 4,73 mil millones en 2026 y se proyecta que crezca hasta USD 7,35 mil millones en 2031, reflejando una CAGR del 9,22%.
¿Qué componente dentro de los centros de control de motores está creciendo más rápido?
Los variadores de velocidad variable se están expandiendo a un 10,12% anual a medida que los mandatos de eficiencia impulsan a los usuarios a reemplazar los arrancadores de velocidad fija por sistemas basados en inversores.
¿Por qué los centros de datos son compradores importantes de centros de control de motores?
Los operadores de hiperescala prefieren bastidores de centros de control de motores modulares y precomisionados que reducen la construcción en sitio hasta en nueve meses y soportan cargas eléctricas de alta densidad.
¿Qué regiones ofrecen las mayores oportunidades de crecimiento?
Asia-Pacífico lidera con una CAGR del 10,86% hasta 2031, impulsada por las actualizaciones de la red eléctrica de China y el desarrollo de capacidad de energía renovable de India.
¿Cómo afecta la ciberseguridad a la adquisición de centros de control de motores?
Las aseguradoras ahora exigen el cumplimiento de IEC 62443 tras incidentes de ransomware, convirtiendo los centros de control de motores inteligentes con seguridad de red en una especificación predeterminada para las instalaciones críticas.
¿Son las modernizaciones una oportunidad mayor que las nuevas instalaciones?
Las nuevas construcciones siguen representando el 60% de los envíos, pero las modernizaciones crecen más rápido al 9,62% porque la mitad de los tableros heredados en América del Norte y Europa superan los 25 años de vida útil de diseño.