
Taille et part du marché des centres de contrôle de moteurs à basse tension
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.73 Milliards de dollars |
| Taille du Marché (2031) | 7.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de contrôle de moteurs à basse tension par Mordor Intelligence
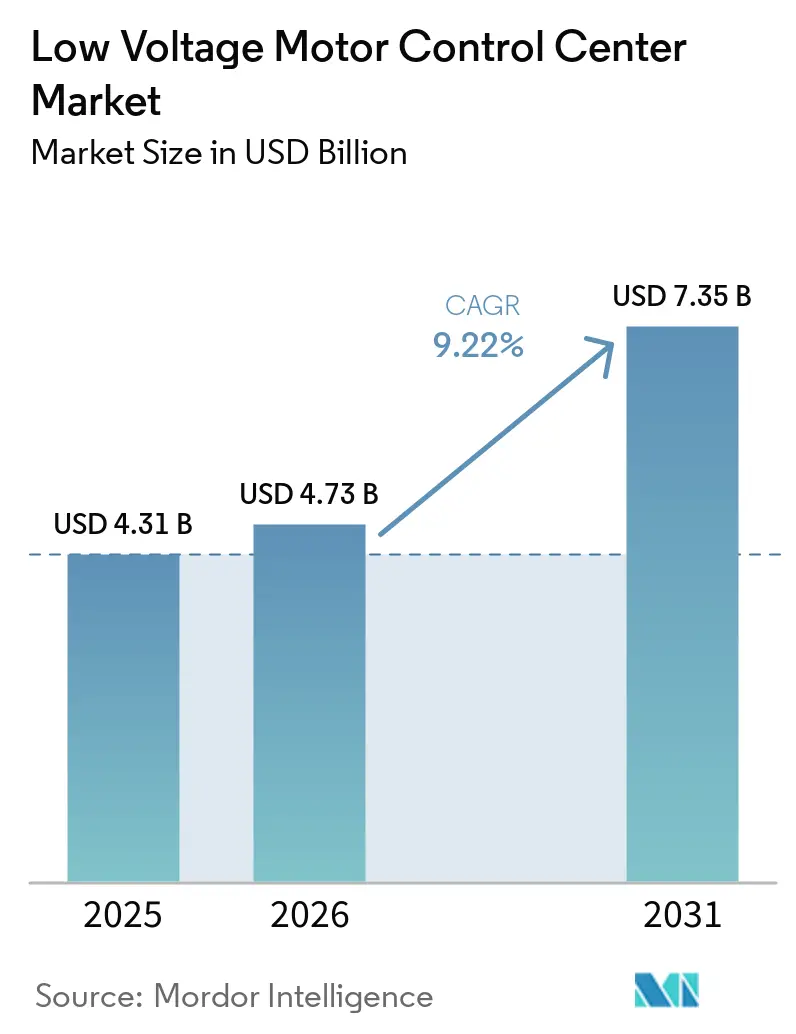
Le marché des centres de contrôle de moteurs à basse tension est évalué à 4,73 milliards USD en 2026 et devrait atteindre 7,35 milliards USD d'ici 2031, progressant à un TCAC de 9,22 %. La convergence de la numérisation des usines, de la demande d'opérations de moteurs économes en énergie et des grands programmes d'infrastructure accélère l'acquisition d'appareillages de commutation intelligents intégrant des capteurs IoT, des analyses en périphérie et des dispositifs de cybersécurité. Les variateurs de vitesse (VSD) construits sur des semi-conducteurs à large bande interdite réduisent la consommation d'énergie jusqu'à 50 % dans les cycles de pompage et de climatisation, générant des économies de coûts mesurables pour les utilisateurs. La région Asie-Pacifique demeure le principal contributeur aux revenus, portée par l'intégration des sources d'énergie renouvelables en Chine et en Inde. En revanche, l'Amérique du Nord et l'Europe privilégient les rénovations qui prolongent la durée de vie des actifs sans interruptions prolongées. Les initiatives stratégiques des fournisseurs mondiaux, telles que l'intégration d'algorithmes de maintenance prédictive entraînés sur 10 millions d'heures de fonctionnement, font évoluer la composition des revenus vers les logiciels et les services. Parallèlement, les cadres de cybersécurité relevant de la norme IEC 62443 et les directives contraignantes des États-Unis resserrent les spécifications d'approvisionnement, faisant effectivement passer les variantes intelligentes du statut d'option souhaitable à celui d'exigence non négociable.
Principaux enseignements du rapport
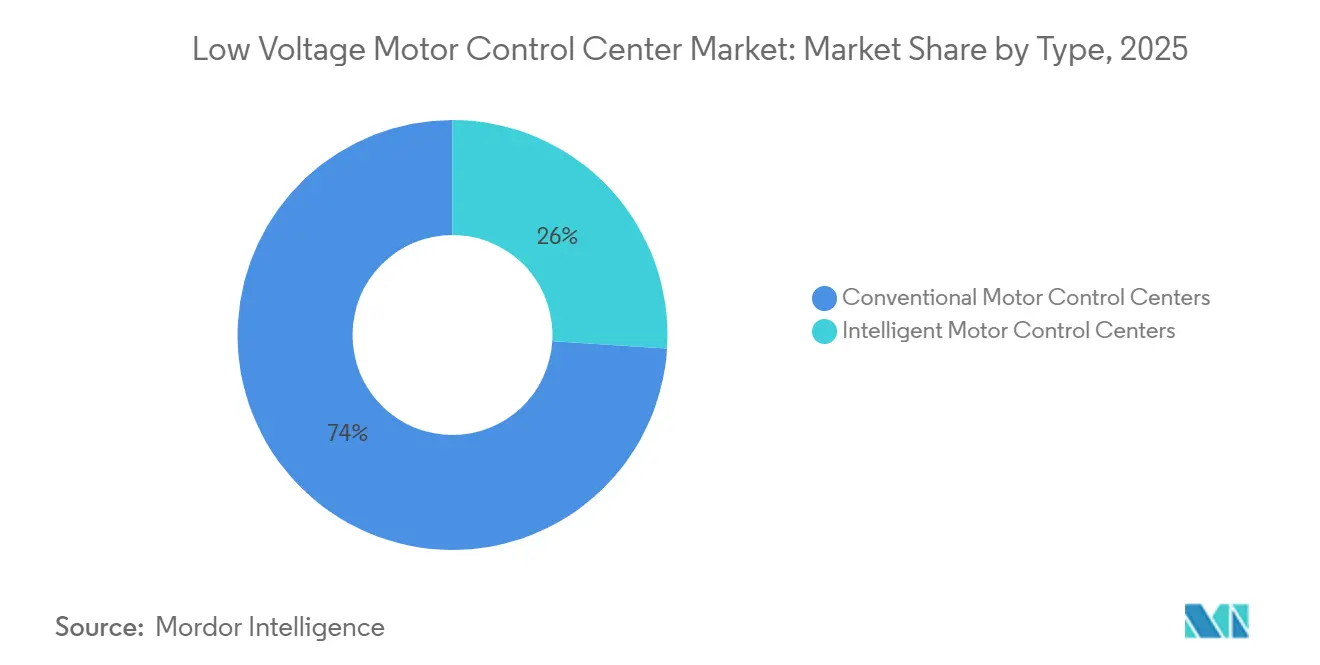
- Par type, les centres de contrôle de moteurs conventionnels représentaient 74 % des revenus en 2025 ; les variantes intelligentes devraient progresser à un TCAC de 9,87 % jusqu'en 2031.
- Par composant, les jeux de barres étaient en tête avec 58 % des revenus en 2025, tandis que les variateurs de vitesse devraient croître à un TCAC de 10,12 % jusqu'en 2031.
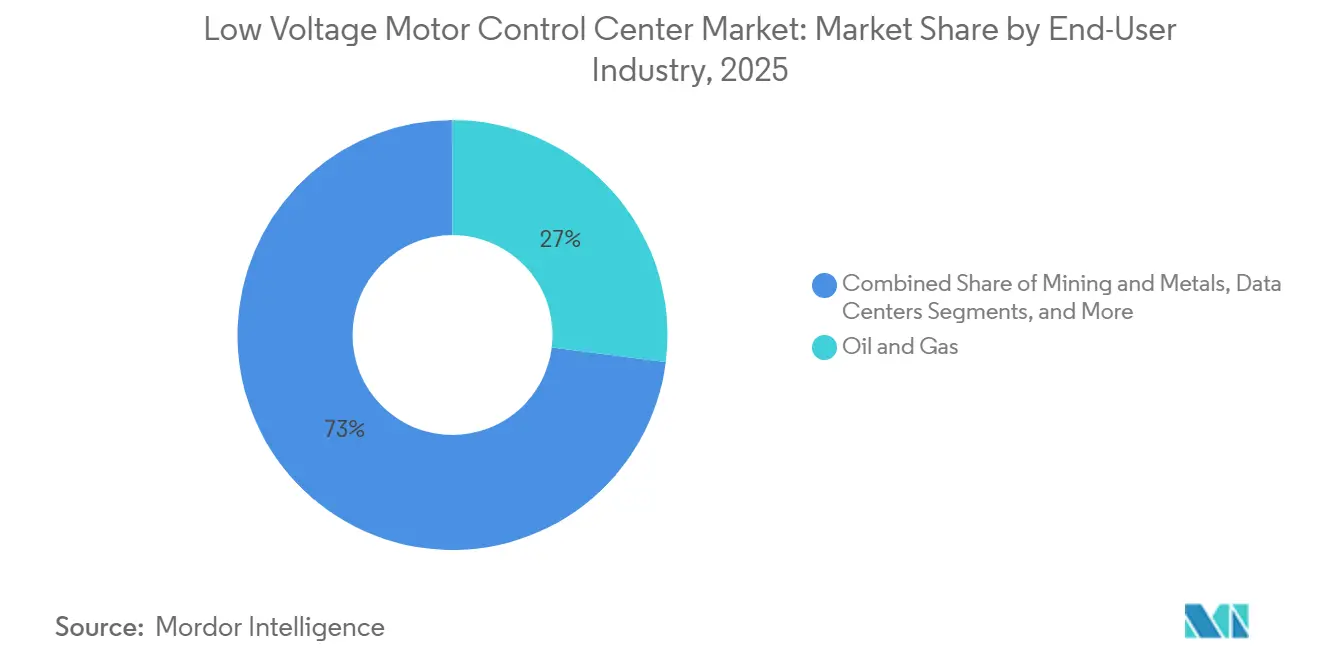
- Par secteur d'utilisation finale, le secteur pétrolier et gazier détenait une part de 27 % en 2025, tandis que les centres de données affichaient les perspectives de croissance les plus rapides avec un TCAC de 10,95 % jusqu'en 2031.
- Par installation, les nouvelles installations représentaient 60 % des expéditions de 2025, mais l'activité de rénovation progresse à un TCAC de 9,62 % jusqu'en 2031.
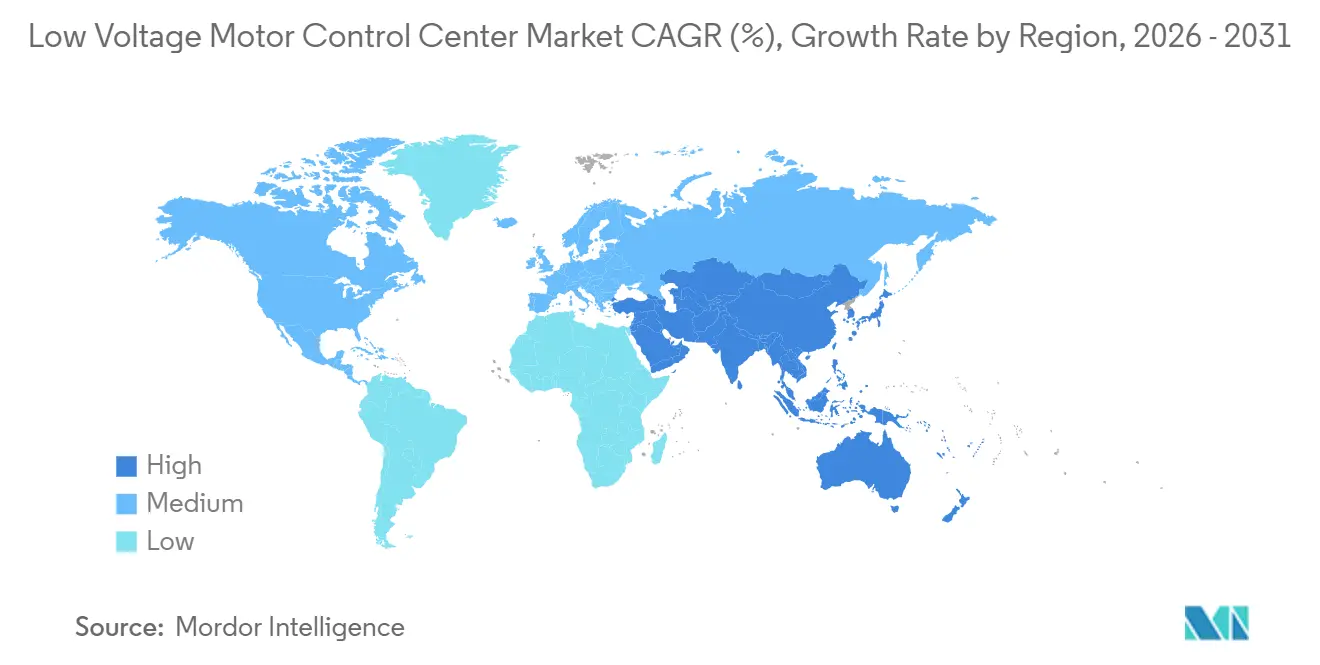
- Par géographie, la région Asie-Pacifique représentait 40 % des revenus mondiaux en 2025 et devrait croître à un TCAC de 10,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Automatisation industrielle et adoption de l'Industrie 4.0 | +2.3% | Allemagne, Japon, Corée du Sud, États-Unis | Moyen terme (2 à 4 ans) |
| Demande d'opérations de moteurs économes en énergie et normes réglementaires | +2.1% | Union européenne, Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des projets d'infrastructure dans les économies émergentes | +1.9% | Cœur de l'Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Transition rapide vers des centres de contrôle de moteurs intelligents avec intégration IoT | +1.6% | Amérique du Nord, Europe, Asie-Pacifique avancée | Court terme (≤ 2 ans) |
| Intégration de semi-conducteurs de puissance à large bande interdite | +0.8% | Mondial, pour les premiers adoptants | Moyen terme (2 à 4 ans) |
| Adoption croissante de centres de contrôle de moteurs modulaires montés sur châssis | +0.5% | Sites miniers éloignés et projets d'énergie renouvelable | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle et adoption de l'Industrie 4.0
Les usines éliminent les silos de contrôle en connectant directement les centres de contrôle de moteurs à basse tension aux réseaux d'usine basés sur Ethernet, qui unifient les automates programmables industriels, les systèmes d'exécution de la fabrication et les tableaux de bord cloud. Cette approche permet l'équilibrage de charge en temps réel, les diagnostics prédictifs et la commande automatisée de pièces de rechange, entraînant une réduction de 22 % des temps d'arrêt non planifiés dans 140 usines en 2025.[1] Les subventions publiques telles que le fonds Industrie 4.0 allemand de 500 millions EUR (565 millions USD) compensent les coûts d'investissement pour les petits fabricants. Le mandat de la Corée du Sud imposant des centres de contrôle de moteurs compatibles IoT dans toute nouvelle installation de plus de 10 MW d'ici 2027 crée un cycle de remplacement verrouillé. Ces avantages s'accompagnent d'un risque cybernétique accru, de sorte que les acheteurs intègrent des pare-feux conformes à la norme IEC 62443 qui ajoutent 8 à 12 % aux budgets de projet, mais constituent désormais des prérequis pour la couverture d'assurance dans les secteurs des infrastructures critiques.
Demande d'opérations de moteurs économes en énergie et normes réglementaires
Les moteurs électriques consomment 45 % de l'électricité mondiale, ce qui les place au cœur des politiques de décarbonation. La mise à jour 2024 de l'écoconception de l'Union européenne relève le seuil d'efficacité minimale à IE4 d'ici 2027 et IE5 d'ici 2030, ce qui oblige effectivement à associer des moteurs à haut rendement avec des variateurs de vitesse au sein des centres de contrôle de moteurs à basse tension. Dans les réseaux d'eau municipaux, le remplacement des pompes à vitesse fixe par des unités équipées de variateurs de vitesse a réduit la consommation d'énergie de 42 % et offert un retour sur investissement en moins de trois ans. Les remises fiscales du programme Top Runner de la Chine couvrant 20 % des investissements en variateurs de vitesse ont augmenté les installations de centres de contrôle de moteurs intelligents de 14 % d'une année sur l'autre en 2025. Les services publics nord-américains versent désormais aux clients industriels jusqu'à 120 USD par MWh pour l'effacement de charge en réponse à la demande, ce qui est impossible sans centres intelligents capables de moduler le couple sur commande.
Expansion des projets d'infrastructure dans les économies émergentes
Le Programme national d'infrastructure de l'Inde prévoit 1 400 milliards USD jusqu'en 2030, dont un tiers de l'engagement alloué à la distribution électrique, qui comprend des centres de contrôle de moteurs pour le métro, le pompage et les stations d'épuration des eaux usées. Les mégaprojets NEOM et mer Rouge de l'Arabie saoudite, d'une valeur de 320 milliards USD, s'appuient sur des châssis de centres de contrôle de moteurs modulaires et précommissionnés pour maintenir des calendriers ambitieux dans des zones éloignées. Le programme indonésien de conversion charbon-gaz de 18 GW nécessite des centres intelligents avec surveillance en nuage pour satisfaire les prêteurs multilatéraux. Ces grandes commandes favorisent les assemblages testés en usine, qui réduisent la mise en service sur site de 12 semaines à 3 semaines, répondant aux pénuries de main-d'œuvre tout en réduisant les erreurs de terrain de 40 %. Cependant, les fluctuations monétaires telles que la glissade de 28 % de la livre turque en 2024 ont poussé les fournisseurs vers des contrats en coût majoré qui échangent la certitude de marge contre l'atténuation des risques.
Transition rapide vers des centres de contrôle de moteurs intelligents avec intégration IoT
Les commutateurs Ethernet, les passerelles en périphérie et les liaisons en nuage sécurisées intégrés dans les centres de contrôle de moteurs à basse tension prolongent la durée de vie des moteurs de 15 à 25 % grâce à la maintenance basée sur l'état. La plateforme Ability d'ABB détecte la dégradation des roulements jusqu'à huit semaines avant la défaillance en analysant les enveloppes de vibration, permettant une intervention lors des arrêts de routine. FactoryTalk de Rockwell achemine la télémétrie directement dans les modules de planification des ressources d'entreprise, automatisant l'approvisionnement en pièces une fois les seuils dépassés. La pression de conformité accélère l'adoption : la directive BOD 23-01 du DHS des États-Unis oblige les sites d'infrastructure critique à segmenter les réseaux OT et à déployer l'inspection approfondie des paquets sur tous les centres de contrôle de moteurs connectés, la non-conformité exposant les propriétaires à des responsabilités en cas de violation. Néanmoins, la pile de sécurité supplémentaire gonfle les coûts initiaux de 80 000 à 250 000 USD par installation, un obstacle compensé par les temps d'arrêt évités et les primes d'assurance réduites.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement initial élevé et coût total de possession | -1.4% | Mondial, marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié pour l'installation et la maintenance | -0.9% | Amérique du Nord, Europe, Asie-Pacifique avancée | Moyen terme (2 à 4 ans) |
| Responsabilités en matière de cybersécurité liées à la connectivité accrue | -0.6% | Amérique du Nord, Union européenne | Moyen terme (2 à 4 ans) |
| Contraintes de conformité aux harmoniques du réseau | -0.5% | Régions à réseau faible, services publics insulaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et coût total de possession
Les centres de contrôle de moteurs à basse tension intelligents, équipés de capteurs IoT, d'analyses en périphérie et de renforcement de la sécurité, coûtent 35 à 55 % de plus que les assemblages à base de relais, ce qui entraîne une période de retour sur investissement de 4 à 7 ans qui met à rude épreuve les budgets dans les secteurs cycliques. Soixante-deux pour cent des responsables d'usine interrogés par l'IEEE en 2025 ont cité les coûts initiaux comme leur principal obstacle à la mise à niveau, même lorsque les économies sur la durée de vie dépassent 500 000 USD. Les coûts récurrents, tels que les licences logicielles et le stockage cloud, ajoutent 15 000 à 40 000 USD par an, tandis que la couverture de change peut augmenter le coût du matériel importé de 12 %. Le financement reste rare pour les petites entreprises dans les économies en développement, retardant les modernisations jusqu'à ce qu'une défaillance catastrophique force des dépenses d'urgence.
Pénurie de personnel qualifié pour l'installation et la maintenance
Le départ à la retraite des électriciens expérimentés dépasse l'arrivée de nouveaux entrants ; 38 % des professionnels agréés en Amérique du Nord et en Europe sont appelés à prendre leur retraite d'ici 2030. Les centres intelligents nécessitent des spécialistes en mise en service capables de régler l'électronique de puissance, de renforcer les réseaux et d'affiner les règles de cybersécurité, des compétences qui restent rares même sur les marchés développés. Schneider Electric a signalé que les pénuries de main-d'œuvre ont allongé les délais de projet de 14 semaines supplémentaires en 2025, déclenchant des clauses pénales dans les contrats clés en main. Les écoles techniques et les services publics lancent des apprentissages spécifiques aux centres de contrôle de moteurs, mais les taux de diplomation sont inférieurs à la demande. Le support terrain en réalité augmentée offre une solution provisoire mais ajoute 20 000 à 50 000 USD en matériel et licences par site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination conventionnelle face à la dynamique numériqueLes assemblages conventionnels représentaient 74 % des ventes de 2025, ancrés par une familiarité de conception vieille de plusieurs décennies, l'abondance de pièces de rechange et des techniciens maîtrisant la logique à relais. Pourtant, les variantes intelligentes devraient progresser à un taux de 9,87 %, portées par l'intégration dans des systèmes de contrôle de supervision qui facilitent la maintenance prédictive et les paiements de réponse à la demande des services publics. Rockwell Automation démontre que les diagnostics numériques peuvent réduire le temps moyen de réparation de 35 %, ce qui est crucial sur les plateformes offshore où chaque mobilisation de technicien coûte plus de 10 000 USD. La taille du marché des centres de contrôle de moteurs à basse tension pour les unités intelligentes devrait élargir son empreinte à mesure que les services publics déploient des tarifs à l'usage qui pénalisent les charges inflexibles. Les kits de rénovation, tels que les modules Ability d'ABB, permettent aux opérateurs de numériser les tableaux existants pour seulement 20 à 30 % du coût de remplacement complet, ce qui accélère l'adoption lorsque les budgets d'investissement sont serrés.
Bien que les équipements conventionnels restent attractifs dans les appels d'offres sensibles aux coûts, leur incapacité à s'interfacer avec des réseaux Ethernet cybersécurisés ou à participer à l'effacement de charge automatisé érode progressivement leur avantage concurrentiel. Un incident de rançongiciel très médiatisé dans une usine chimique européenne en 2025 a contraint les assureurs à exiger la certification IEC 62443 pour les renouvellements de couverture, faisant effectivement de la connectivité sécurisée un prérequis d'approvisionnement. Le marché des centres de contrôle de moteurs à basse tension bascule donc vers les offres intelligentes, notamment dans les régions où les services publics rémunèrent la flexibilité ou où les régulateurs resserrent les critères d'efficacité énergétique.


Par composant :
les variateurs de vitesse au premier plan face au resserrement des mandats d'efficacitéLes jeux de barres représentaient 58 % des revenus des composants en 2025 en raison de leur rôle essentiel dans la distribution du courant élevé entre les démarreurs, les disjoncteurs et les relais de surcharge. Les secteurs pétrolier et gazier, minier et industriel lourd privilégient toujours les jeux de barres à forte teneur en cuivre conçus pour les courants d'appel élevés. Cependant, les variateurs de vitesse devraient afficher un taux de croissance de 10,12 % jusqu'en 2031, en réponse aux exigences de la norme IEC 60034-30-1 pour des classes d'efficacité de moteur plus élevées. La taille du marché des centres de contrôle de moteurs à basse tension pour les tableaux intégrant des variateurs de vitesse devrait s'élargir à mesure que les semi-conducteurs à large bande interdite offrent une efficacité d'onduleur de 98 % et des empreintes 30 % plus petites, permettant une densité plus élevée dans les centres de données.
Les onduleurs à base de SiC représentaient 18 % des expéditions d'entraînements industriels de Mitsubishi Electric en 2025, contre 9 % en 2023. Ces gains soulignent comment la composition des composants s'éloigne du cuivre passif vers l'électronique de puissance active. Parallèlement, les démarreurs progressifs perdent des parts relatives à mesure que les primes de prix des variateurs de vitesse se contractent à 10-15 %. Les pressions sur les marges des éléments banalisés tels que les parafoudres et les fusibles orientent les fournisseurs vers des analyses à valeur ajoutée qui créent des revenus d'abonnement sur le marché des centres de contrôle de moteurs à basse tension.
Par secteur d'utilisation finale :
les centres de données en tête de la courbe de croissanceLe pétrole et le gaz représentaient 27 % de la demande de 2025, mais font face à une érosion de parts à mesure que les budgets de forage en champ vierge migrent vers des rénovations de capture de carbone nécessitant des tableaux numériques antidéflagrants. Les centres de données devraient progresser à 10,95 % jusqu'en 2031, reflétant la préférence des opérateurs hyperscale pour des châssis modulaires et précommissionnés qui peuvent réduire les délais de construction de six à neuf mois. Amazon a signalé 60 % d'économies de main-d'œuvre sur site après avoir adopté cette approche dans 22 salles de données, ce qui influence directement la part de marché des centres de contrôle de moteurs à basse tension détenue par les centres de données.
Les mines, les métaux et les produits chimiques représentent des secteurs matures où les cycles de remplacement génèrent une croissance régulière mais plus lente. Les services publics de l'eau en Californie, pilotant des programmes de réponse à la demande, ont gagné 50 à 120 USD par MWh en paiements d'incitation en modulant les charges de pompage via des centres de contrôle de moteurs intelligents. Les usines pharmaceutiques et automobiles mettent en œuvre un conditionnement d'énergie propre au sein des centres de contrôle de moteurs pour répondre à des réglementations de qualité strictes, indiquant que la conformité réglementaire continue d'orienter les achats dans de multiples secteurs.


Par type d'installation :
la vague de rénovation s'accélèreLes nouvelles installations représentaient 60 % des expéditions de 2025, portées par les mégaprojets en Asie-Pacifique et au Moyen-Orient. Pourtant, les rénovations progressent à un TCAC de 9,62 %, dynamisées par le vieillissement des parcs en Amérique du Nord et en Europe, où 40 à 50 % des tableaux installés ont dépassé 25 ans de durée de vie. La taille du marché des centres de contrôle de moteurs à basse tension pour les projets de rénovation est en outre soutenue par les mandats d'assurance à la suite d'un incident d'arc électrique de 180 millions USD au Texas qui a souligné le risque des équipements hérités.
Les conceptions de rénovation modulaires conservent les enveloppes et les jeux de barres existants tout en remplaçant les contacteurs et les relais par des composants natifs numériques, économisant 30 à 40 % par rapport à un remplacement complet. Les sites en champ vierge, notamment dans les centres de données et la production d'énergie renouvelable, spécifient de plus en plus des tableaux intelligents dès le premier jour, intégrant la télémétrie dans les systèmes de gestion des bâtiments qui optimisent la consommation d'énergie en temps réel. Les règles d'efficacité énergétique de l'Union européenne exigeant des audits annuels et la mise à niveau de 3 % des bâtiments publics créent un pipeline prévisible de rénovations, même si les obstacles administratifs peuvent prolonger les délais de projet de plus d'un an.
Analyse géographique
Marché des Centres de Contrôle de Moteurs à Basse Tension en Asie-Pacifique
L'Asie-Pacifique a généré 40 % des revenus de 2025 et devrait progresser à un taux de 10,86 % jusqu'en 2031. Le budget de modernisation du réseau électrique de la Chine, s'élevant à 2 300 milliards CNY (320 milliards USD), oriente la demande vers des centres intelligents dotés de diagnostics à distance, tandis que les incitations de l'Inde en faveur de la production nationale réduisent la dépendance aux importations et raccourcissent les délais de livraison. Les économies de l'ASEAN attirent les relocalisations de chaînes d'approvisionnement depuis la Chine, ouvrant des marchés pour des centres de contrôle de moteurs à déploiement rapide dans les clusters électroniques. Les usines japonaises et sud-coréennes matures procèdent à des modernisations pour se conformer à des règles d'efficacité plus strictes, tandis que l'Australie expérimente des microréseaux associant des centres de contrôle de moteurs à des systèmes de stockage solaire et par batteries dans des mines isolées.
Marché des Centres de Contrôle de Moteurs à Basse Tension en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont contribué à hauteur de 45 % des ventes de 2025, mais font face à une croissance unitaire plus lente en raison de bases installées saturées. La loi américaine sur l'investissement dans les infrastructures et l'emploi consacre 65 milliards USD à la modernisation du réseau électrique, mais les pénuries de main-d'œuvre et les retards d'autorisation allongent les délais de construction. La réglementation allemande imposant aux installations de plus de 10 MW l'installation de centres de contrôle de moteurs compatibles avec la gestion de la demande d'ici 2028 crée un cycle de modernisation captif, tandis que le Royaume-Uni expérimente des dispositifs de réponse en fréquence en moins d'une seconde reposant sur des centres de contrôle de moteurs à base Ethernet.
Marché des Centres de Contrôle de Moteurs à Basse Tension au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud enregistrent une expansion plus rapide portée par des mégaprojets et l'extraction de ressources. Les projets NEOM et Red Sea en Arabie Saoudite, d'une valeur de 320 milliards USD, nécessitent des solutions montées sur skid et antidéflagrantes dans des déserts isolés. Les Émirats arabes unis ont lancé des appels d'offres pour 12 GW de capacités solaires et nucléaires imposant une surveillance à distance pour satisfaire aux normes de l'Agence internationale de l'énergie atomique. Le programme brésilien d'électrification offshore d'une valeur de 2,8 milliards USD et les initiatives de reconversion du charbon en Afrique du Sud, financées par la Banque mondiale, viennent alimenter les carnets de commandes sur le marché des centres de contrôle de moteurs à basse tension.
Paysage réglementaire
Les centres de commande de moteurs basse tension (CCM) sont façonnés principalement par des normes d'assemblage et de sécurité des produits qui influent sur la conception, les essais et l'accès au marché. Pour les marchés alignés sur la CEI, la norme IEC 61439-1:2020 établit les règles générales pour les ensembles d'appareillage à basse tension, et elle est largement référencée à travers des adoptions nationales telles que BS EN IEC 61439-1:2021. Cela a des implications pour les essais de type des CCM, la vérification de l'élévation de température, et la documentation nécessaire lors de l'intégration d'équipements électroniques de puissance tels que des variateurs de vitesse au sein des ensembles.
Les réglementations régionales ajoutent également des exigences d'entrée sur le marché. Dans l'Union européenne, la directive 2014/35/UE (directive basse tension) s'applique aux équipements de 50 à 1000 V CA (et de 75 à 1500 V CC), et elle est applicable depuis le 20 avril 2016. Les autorités nationales l'appliquent par le biais d'obligations d'évaluation de la conformité et de marquage CE. Aux États-Unis, les spécifications des CCM font fréquemment référence à la norme NEMA ICS 18-2001 (R2007), ainsi qu'à la certification de sécurité UL 845, qui influencent ensemble la construction des départs/compartiments, les tenues au court-circuit, et les exigences d'essais de réception dans les achats industriels.
Analyse de la chaîne de valeur
La chaîne de valeur des CCM basse tension commence par les matières premières et les écosystèmes de composants, notamment les conducteurs en cuivre et en aluminium (systèmes de jeux de barres), les enveloppes en acier, les dispositifs de protection (disjoncteurs, fusibles, relais de surcharge) et, de plus en plus, les modules d'électronique de puissance et de communication pour la commande en réseau. Les équipementiers mondiaux tels qu'ABB, Schneider Electric, Siemens, Rockwell Automation et Eaton se concentrent sur la conception, l'ingénierie de plateformes, la certification et l'approvisionnement mondial, tandis que les essais de type selon IEC 61439 (ou les exigences UL/NEMA sur les marchés orientés ANSI) constituent la base de conformité des ensembles.
En aval, la fabrication et la livraison combinent généralement une production centralisée des plateformes avec la construction locale de tableaux, la personnalisation et l'intégration sur site. Les fabricants et assembleurs de tableaux agréés ou locaux créent des schémas sur mesure, réalisent des essais de réception en usine, et gèrent la logistique, l'installation et la mise en service pour répondre aux codes électriques propres au site et aux exigences de service moteur. Ils configurent également de plus en plus l'intégration Ethernet industriel (par exemple, EtherNet/IP) et les diagnostics. Les entreprises d'EPC et les intégrateurs de systèmes connectent ensuite les CCM aux architectures de contrôle des installations (PLC/IHM/SCADA et logiciels de gestion des actifs), tandis que la couche de l'après-vente comprend les pièces détachées, les kits de rénovation, les licences logicielles, le renforcement de la cybersécurité et les contrats de service qui soutiennent la performance sur le cycle de vie et les objectifs de disponibilité.
Paysage concurrentiel
Concentration du Marché
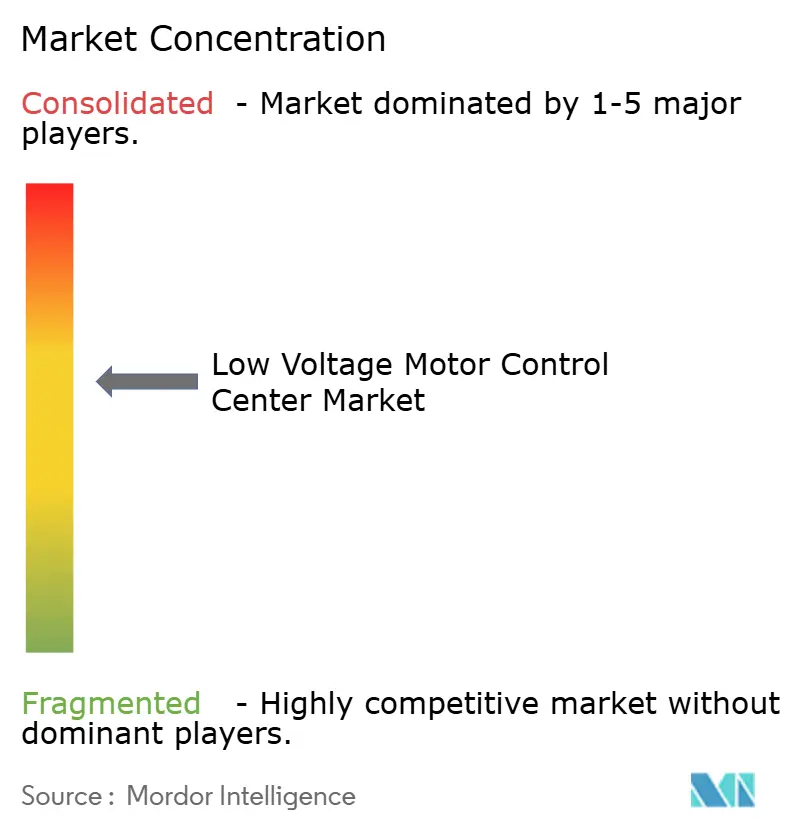
Cinq fournisseurs mondiaux, ABB, Schneider Electric, Siemens, Eaton et Rockwell Automation, contrôlent environ 55 à 60 % des expéditions mondiales, mais les spécialistes régionaux et les contractants EPC revendiquent le solde. Les principaux fournisseurs pivotent vers les logiciels et les services ; Schneider Electric a attribué 28 % de ses revenus basse tension de 2025 aux abonnements d'analyse, contre 19 % en 2022. L'activité de brevets pour les onduleurs à base de SiC et les diagnostics par apprentissage automatique a augmenté de 18 % en 2025, indiquant que l'innovation se déplace de la protection mécanique vers l'électronique de puissance et les logiciels.
Les entreprises de taille intermédiaire, telles que Powell Industries et Technical Control Systems, se spécialisent dans les certifications pour zones dangereuses et les assemblages modulaires sur châssis qui peuvent réduire les travaux sur site jusqu'à 70 jours. Les opportunités inexploitées comprennent l'atténuation des arcs électriques, les filtres harmoniques actifs et les plateformes en périphérie qui intègrent les données des centres de contrôle de moteurs avec les logiciels de planification d'entreprise. Les responsabilités en matière de cybersécurité ont émergé après qu'une attaque par rançongiciel sur une usine chimique européenne a incité les assureurs à imposer la conformité IEC 62443 et des tests de pénétration par des tiers, soulignant l'équilibre délicat entre les revenus des services numériques et l'exposition aux risques.
Les initiatives stratégiques illustrent le dynamisme du marché. L'acquisition par Eaton en 2025 de Jiangsu Linyang Energy lui donne une part de 18 % du marché fragmenté de la Chine et une chaîne d'approvisionnement locale. Le partenariat de Siemens avec Microsoft intègre les analyses en périphérie Azure dans les tableaux Sirius, permettant aux fabricants pharmaceutiques et alimentaires de répondre aux exigences de dossiers électroniques de la FDA. Mitsubishi Electric a ouvert une ligne d'entraînements à base de SiC atteignant une efficacité d'onduleur de 98,5 % et une réduction d'empreinte de 30 %, soutenant une densité de baies plus élevée dans les centres de données.[2]
Leaders du secteur des centres de contrôle de moteurs à basse tension
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation PLC
-
Rockwell Automation, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Contrôle de Moteurs à Basse Tension Entreprises couvertes dans ce rapport
- ABB Ltd.
- Schneider Electric SE
- Eaton Corporation plc
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- General Electric Company
- WEG S.A.
- Fuji Electric Co., Ltd.
- Larsen and Toubro Limited
- Powell Industries, Inc.
- Allis Electric Co., Ltd.
- Ingeteam, S.A.
- Boerstn Electric Co., Ltd.
- Technical Control Systems Ltd.
- Marine Electricals (India) Limited
- Gemco Controls Limited
- Sun-Tech Engineers Pvt. Ltd.
- Tesco Controls, Inc.
- Zhejiang Zhegui Electric Co., Ltd.
Lire l’analyse des entreprises de centre de contrôle de moteurs à basse tension
Opportunités de marché et perspectives d'avenir
Un espace blanc clé est le passage des appels d'offres de CCM axés uniquement sur le matériel vers des ensembles d'ingénierie de contrôle de puissance modulaires qui regroupent des variateurs, une protection numérique et des diagnostics activés par logiciel. Cet ensemble favorise une mise en service plus rapide et réduit le volume de main-d'œuvre sur site nécessaire pour l'installation et le réglage. Cette orientation est renforcée par des mouvements récents de capacité et de portefeuille, notamment le lancement par Siemens et Jabil d'une extension de 30 millions USD de la fabrication d'équipements électriques dans le comté de Prince George, en Virginie. La production de solutions avancées de contrôle et de distribution de puissance devrait débuter à l'automne 2026, ce qui peut aider les clients à réduire les risques de la chaîne d'approvisionnement et à améliorer l'exécution régionale.
Les fusions-acquisitions et les investissements dans des technologies adjacentes élargissent également le périmètre des travaux autour des CCM dans les projets critiques d'alimentation électrique et d'électrification. En mars 2026, Flex a conclu un accord définitif pour acquérir Electrical Power Products, Inc. (EP2) pour environ 1,1 milliard USD, renforçant ses capacités de contrôle et de protection sur mesure qui recoupent la fourniture de projets centrés sur les CCM. En juillet 2026, Eaton s'est associé à VoltServer et y a investi pour co-développer du matériel et des logiciels de distribution d'énergie en courant continu à gestion des défauts. Cela s'aligne sur l'intérêt des acheteurs pour les architectures de nouvelle génération destinées aux centres de données et autres installations à haute disponibilité, et complète la demande pour des solutions de CCM intégrant l'atténuation des arcs électriques, des unités débrochables et des composants prêts pour le réseau à des fins de maintenance prédictive.
Développements industriels récents dans Marché des Centres de Contrôle de Moteurs à Basse Tension
- Juillet 2026 : Eaton a formé un partenariat stratégique avec VoltServer et a réalisé un investissement stratégique pour co-créer du matériel et des logiciels de distribution d'énergie en courant continu à gestion des défauts. Cela accélère le développement d'architectures de puissance intégrées par logiciel pertinentes pour la distribution adjacente aux CCM dans les centres de données et autres installations à haute disponibilité. Cela élargit également la trajectoire d'Eaton au-delà des gammes de contrôle traditionnelles centrées sur le CA.
- Décembre 2025 : Schneider Electric a engagé 180 millions EUR (203 millions USD) pour agrandir son usine de CCM de Bangalore, en Inde, ajoutant 120 000 mètres carrés de capacité automatisée. Cette expansion soutient la fabrication régionale et le contrôle des délais pour les grands programmes d'infrastructure et industriels qui nécessitent des ensembles basse tension testés en usine et un soutien à la conformité localisé.
- Septembre 2024 : Rockwell Automation a introduit des solutions de contrôle moteur centralisées liées à son écosystème de centres de commande de moteurs, mettant l'accent sur une configuration et des diagnostics simplifiés pour les déploiements de CCM. Cette sortie a renforcé l'évolution du marché vers la mise en service activée par logiciel et les services de cycle de vie qui réduisent les temps d'arrêt et augmentent la valeur des plateformes de CCM connectées.
Marché des Centres de Contrôle de Moteurs à Basse Tension Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les centres de contrôle de moteurs à basse tension utilisés pour démarrer, arrêter, protéger et surveiller les moteurs électriques dans les installations de distribution électrique industrielles et commerciales, y compris les configurations conventionnelles et intelligentes, ainsi que leurs assemblages intégrés typiques.
Exclusions du périmètre : les centres de contrôle de moteurs à moyenne tension, les démarreurs de moteurs autonomes vendus en dehors des gammes de centres de contrôle de moteurs, et les équipements d'alimentation en amont tels que les transformateurs et les générateurs ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par type
- Centres de contrôle de moteurs conventionnels
- Centres de contrôle de moteurs intelligents
- Par composant
- Jeux de barres
- Disjoncteurs et fusibles
- Relais de surcharge
- Variateurs de vitesse
- Démarreurs progressifs
- Autres composants
- Par secteur d'utilisation finale
- Pétrole et gaz
- Mines et métaux
- Produits chimiques et pétrochimiques
- Production d'énergie et services publics
- Alimentation et boissons
- Traitement de l'eau et des eaux usées
- Bâtiments commerciaux
- Centres de données
- Autres secteurs d'utilisation finale
- Par type d'installation
- Nouvelles installations
- Rénovations et mises à niveau
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir la base factuelle des moteurs de la demande et le cadre technique de ce qui constitue un centre de contrôle de moteurs à basse tension, puis pour vérifier la cohérence des résultats de notre modèle. Nous nous appuyons sur des références publiques et officielles telles que la Commission Électrotechnique Internationale pour les normes relatives à la basse tension et aux centres de contrôle de moteurs, l'Agence Internationale de l'Énergie pour les signaux de consommation d'électricité et d'énergie industrielles, et l'Administration américaine de l'information sur l'énergie pour les tendances de production d'électricité et de consommation industrielle.
Pour ancrer la demande régionale, nous examinons les séries gouvernementales de production industrielle, les statistiques douanières et commerciales pour les équipements de contrôle et de distribution électrique dans les grandes économies, ainsi que les publications des associations professionnelles liées aux fabricants d'équipements électriques et aux industries de process. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée sont ensuite utilisés pour confirmer le positionnement des produits, les cycles de rétrofit et l'exposition des utilisateurs finaux par secteur. Dans quelques cas, des abonnements payants pour les données financières des entreprises et les bases de données de brevets aident à confirmer les évolutions du mix produit et la direction de l'adoption technologique. Les sources listées ici sont illustratives, et de nombreux autres ensembles de données et documents publics ont également été utilisés pour des vérifications croisées et des clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la façon dont les projets sont spécifiés et tarifés dans des secteurs tels que le pétrole et le gaz, les mines, la chimie, l'eau et les bâtiments commerciaux, puis sur le test de résistance des hypothèses de demande par région. Nous avons échangé avec un ensemble d'assembleurs de centres de contrôle de moteurs, de fournisseurs de composants, de partenaires EPC et de tableaux, ainsi que d'acheteurs au niveau des usines, afin que les prix, les cycles de remplacement et les taux d'adoption des fonctionnalités intelligentes puissent être confirmés pour l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 12 % | APAC : 51 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Responsables : 59 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement commence par une construction descendante qui reconstruit le bassin de demande adressable en centres de contrôle de moteurs à basse tension en utilisant les signaux de dépenses d'investissement industrielles et l'intensité des dépenses en équipements électriques dans les principaux secteurs d'utilisateurs finaux, qui est ensuite allouée par région en fonction de l'activité industrielle et du développement. Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont effectuées, telles que des vérifications d'échantillons de nomenclatures de projets, des retours de canaux sur les valeurs typiques des gammes de centres de contrôle de moteurs, et des estimations prix fois volume pour les mélanges courants de modules d'alimentation et intelligents, puis le modèle est ajusté lorsque ces vérifications ne s'alignent pas.
Les principales entrées utilisées dans le modèle comprennent l'activité de nouvelles usines et de mise à niveau de sites existants, les ajouts de charges entraînées par moteur dans des secteurs tels que l'énergie, l'eau et les industries de process, la répartition entre rétrofit et nouvelle installation, le taux d'adoption des fonctionnalités intelligentes des centres de contrôle de moteurs (surveillance, communications, préparation à la cybersécurité), et la progression de la valeur moyenne des systèmes basée sur les changements de mix de composants (par exemple, l'utilisation accrue de variateurs de vitesse et de protections plus intelligentes). Pour les prévisions, une analyse de scénarios est appliquée autour des cycles d'investissement industriel et de l'intensité de l'automatisation, et ces scénarios sont filtrés à travers le consensus d'experts recueilli lors d'entretiens afin que la trajectoire future reste proche de la façon dont les projets sont réellement financés et exécutés. Lorsque les ventilations détaillées par pays sont insuffisantes, nous comblons les lacunes en utilisant la structure industrielle comparable et les flux commerciaux avant d'être validés à nouveau avec des contributions d'experts locaux.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par un ensemble de vérifications croisées qui comparent les totaux du marché avec des signaux indépendants, notamment les tendances de la production industrielle, les principaux pipelines de projets et les commentaires sur les commandes rapportés par les acteurs clés. Lorsqu'une région ou un utilisateur final affiche un saut inhabituel, les hypothèses sont réexaminées, les calculs sont revérifiés et des suivis ciblés sont effectués avec des experts pour comprendre si c'est le calendrier, la tarification ou le périmètre qui a causé l'écart.
Avant la validation finale, le modèle est examiné étape par étape par un autre analyste pour confirmer que les définitions, la logique des unités et les conversions de devises sont appliquées de manière cohérente d'une année à l'autre et d'une région à l'autre. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsqu'un événement important modifie les tendances de la demande, comme un changement réglementaire majeur ou une variation brusque des dépenses d'investissement industrielles. Juste avant la livraison, une dernière vérification des données est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché des Centres de Contrôle de Moteurs à Basse Tension de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les centres de contrôle de moteurs à basse tension diffèrent souvent parce que chaque étude choisit sa propre définition de ce qui constitue un centre de contrôle de moteurs, les utilisateurs finaux à mettre en avant, et la vitesse à laquelle l'évolution des prix et du mix de fonctionnalités est supposée évoluer. Les différences proviennent également de l'année de base utilisée, du calendrier des devises, et de la question de savoir si les travaux de rétrofit et de mise à niveau sont comptabilisés de manière cohérente.
Certaines estimations intègrent des équipements de contrôle et de distribution à basse tension plus larges qui se trouvent autour de la gamme des centres de contrôle de moteurs, ce qui pousse les totaux à la hausse même si la logique de croissance reste similaire. Dans le dimensionnement de Mordor Intelligence, la valeur n'est comptabilisée que lorsqu'elle fait partie d'un assemblage de centres de contrôle de moteurs à basse tension ou d'une gamme intégrée liée aux centres de contrôle de moteurs, et les appareils autonomes adjacents sont exclus sauf s'ils sont vendus dans le cadre de cette définition du système.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,73 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 5,93 milliards USD (2024) | Utilise une année de base différente et semble appliquer en pratique un panier d'équipements plus large, ce qui peut augmenter la valeur de départ même si l'étiquette de centre de contrôle de moteurs reste la même. La fenêtre de projection est également plus longue, de sorte que les hypothèses de prix et de mix sont composées sur davantage d'années. |
| Cabinet de Recherche Sectorielle B | 4,28 milliards USD (2023) | Ancre l'estimation sur une année de base antérieure et une définition plus étroite qui met l'accent sur les armoires assemblées en usine pour le démarrage et la protection des moteurs, ce qui peut sous-estimer la valeur des fonctionnalités intelligentes et les travaux de mise à niveau lorsqu'ils sont intégrés dans les gammes de centres de contrôle de moteurs. |
Pris ensemble, l'écart s'explique principalement par la sélection du périmètre, le choix de l'année de base, et la façon dont la valeur du rétrofit et les taux d'adoption des fonctionnalités intelligentes sont traités dans la logique de tarification. En ancrant le modèle sur des signaux clairs de demande des utilisateurs finaux, puis en le vérifiant par rapport aux valeurs pratiques des projets et aux évolutions du mix, le chiffre final reste traçable et reproductible même lorsque les données publiques sont inégales.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de contrôle de moteurs à basse tension en 2026 ?
Le marché s'établit à 4,73 milliards USD en 2026 et devrait croître jusqu'à 7,35 milliards USD d'ici 2031, reflétant un TCAC de 9,22 %.
Quel composant au sein des centres de contrôle de moteurs connaît la croissance la plus rapide ?
Les variateurs de vitesse progressent à 10,12 % par an, les mandats d'efficacité poussant les utilisateurs à remplacer les démarreurs à vitesse fixe par des systèmes à base d'onduleurs.
Pourquoi les centres de données sont-ils des acheteurs importants de centres de contrôle de moteurs ?
Les opérateurs hyperscale privilégient les châssis de centres de contrôle de moteurs modulaires et précommissionnés qui réduisent la construction sur site jusqu'à neuf mois et prennent en charge des charges électriques à haute densité.
Quelles régions offrent les meilleures opportunités de croissance ?
L'Asie-Pacifique est en tête avec un TCAC de 10,86 % jusqu'en 2031, portée par les mises à niveau du réseau en Chine et le développement des capacités renouvelables en Inde.
Comment la cybersécurité affecte-t-elle les achats de centres de contrôle de moteurs ?
Les assureurs exigent désormais la conformité IEC 62443 à la suite d'incidents de rançongiciels, faisant des centres de contrôle de moteurs intelligents sécurisés en réseau une spécification par défaut pour les installations critiques.
Les rénovations représentent-elles une opportunité plus importante que les nouvelles installations ?
Les nouvelles constructions représentent encore 60 % des expéditions, mais les rénovations progressent plus rapidement à 9,62 % car la moitié des tableaux hérités en Amérique du Nord et en Europe dépassent 25 ans de durée de vie de conception.