
Marktgröße und Marktanteil für Niederspannungs-Motorsteuerungszentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.73 Milliarden US-Dollar |
| Marktgröße (2031) | 7.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Niederspannungs-Motorsteuerungszentren von Mordor Intelligence
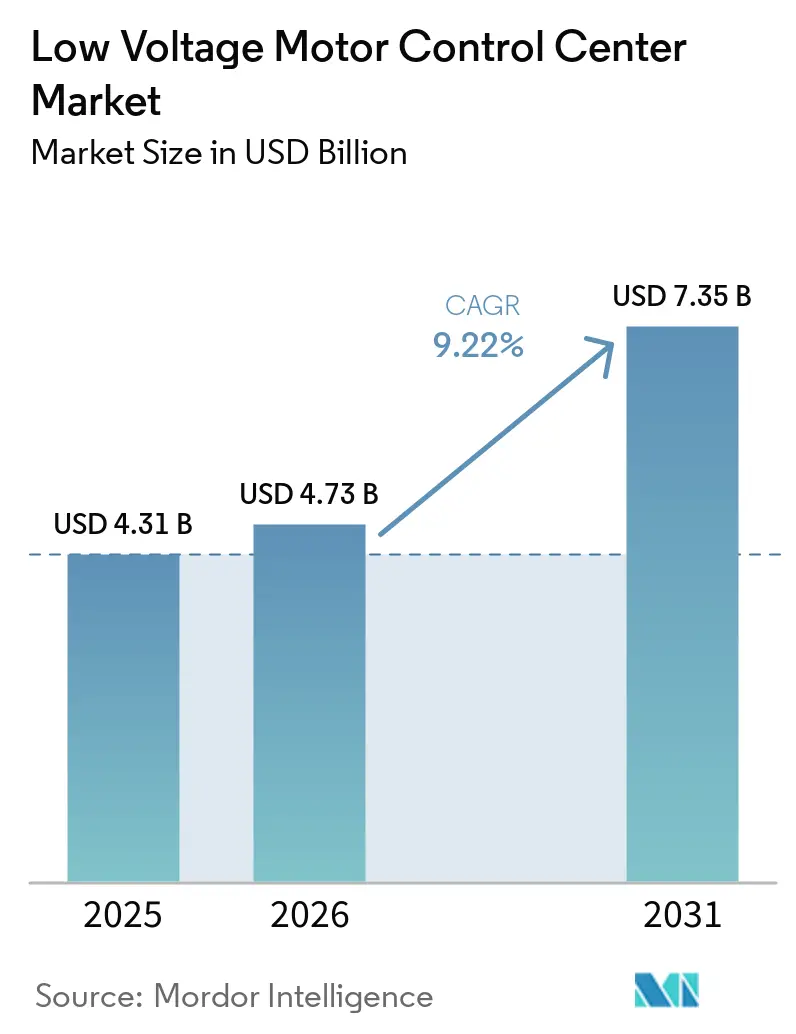
Der Markt für Niederspannungs-Motorsteuerungszentren wird im Jahr 2026 auf USD 4,73 Milliarden bewertet und soll bis 2031 USD 7,35 Milliarden erreichen, was einer CAGR von 9,22 % entspricht. Die Konvergenz von Fabrikdigitalisierung, der Nachfrage nach energieeffizienten Motorbetrieben und groß angelegten Infrastrukturprogrammen beschleunigt die Beschaffung intelligenter Schaltanlagen, die IoT-Sensoren, Edge-Analysen und Cybersicherheitsmaßnahmen integrieren. Drehzahlvariable Antriebe (VSDs), die auf Breitbandlücken-Halbleitern basieren, reduzieren den Energieverbrauch in Pump- und HLK-Betriebszyklen um bis zu 50 %, was zu messbaren Kosteneinsparungen für die Nutzer führt. Die Region Asien-Pazifik bleibt der größte Umsatzbeitrag, angetrieben durch die Integration erneuerbarer Energiequellen in China und Indien. Im Gegensatz dazu priorisieren Nordamerika und Europa Nachrüstungen, die die Lebensdauer von Anlagen ohne längere Ausfallzeiten verlängern. Strategische Schritte globaler Lieferanten, wie die Einbettung von Algorithmen zur vorausschauenden Wartung, die auf 10 Millionen Betriebsstunden trainiert wurden, verschieben den Umsatzmix in Richtung Software und Dienstleistungen. Gleichzeitig verschärfen Cybersicherheitsrahmen gemäß IEC 62443 und verbindliche US-amerikanische Richtlinien die Beschaffungsspezifikationen und erheben intelligente Varianten von einer wünschenswerten zu einer unverzichtbaren Option.
Wichtigste Erkenntnisse des Berichts
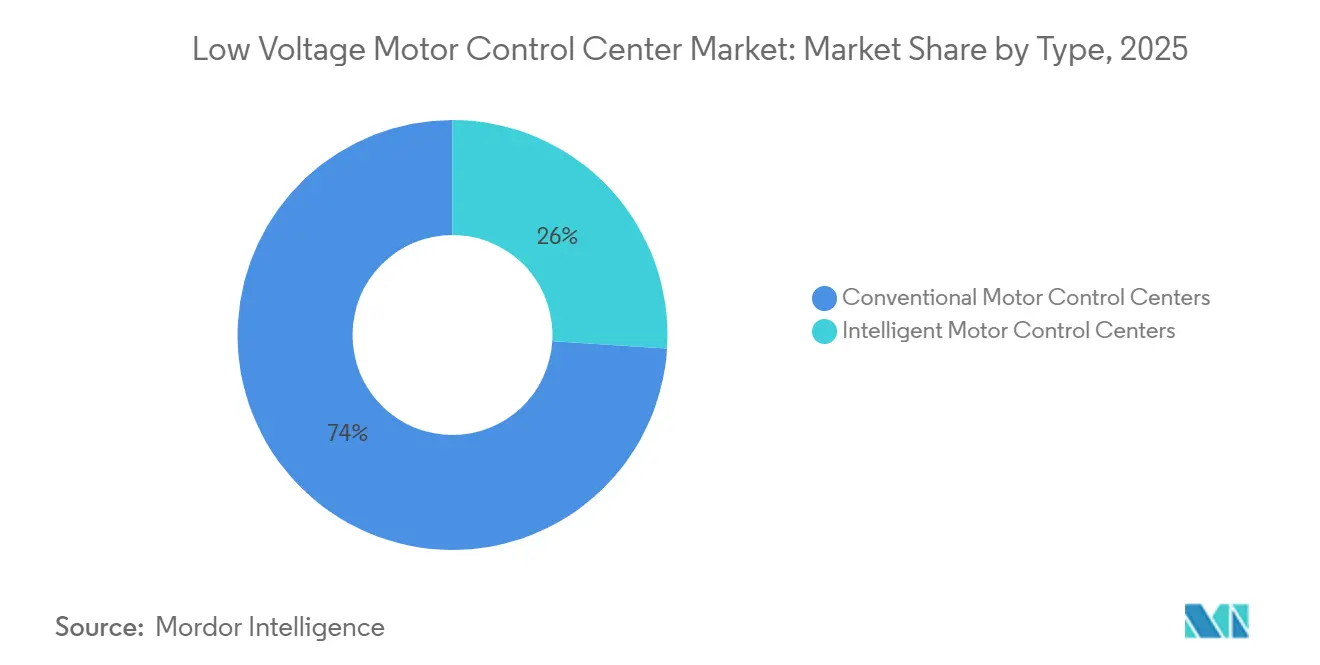
- Nach Typ hielten konventionelle Motorsteuerungszentren im Jahr 2025 einen Umsatzanteil von 74 %; intelligente Varianten werden voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen.
- Nach Komponente führten Sammelschienen im Jahr 2025 mit einem Umsatzanteil von 58 %, während drehzahlvariable Antriebe bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen werden.
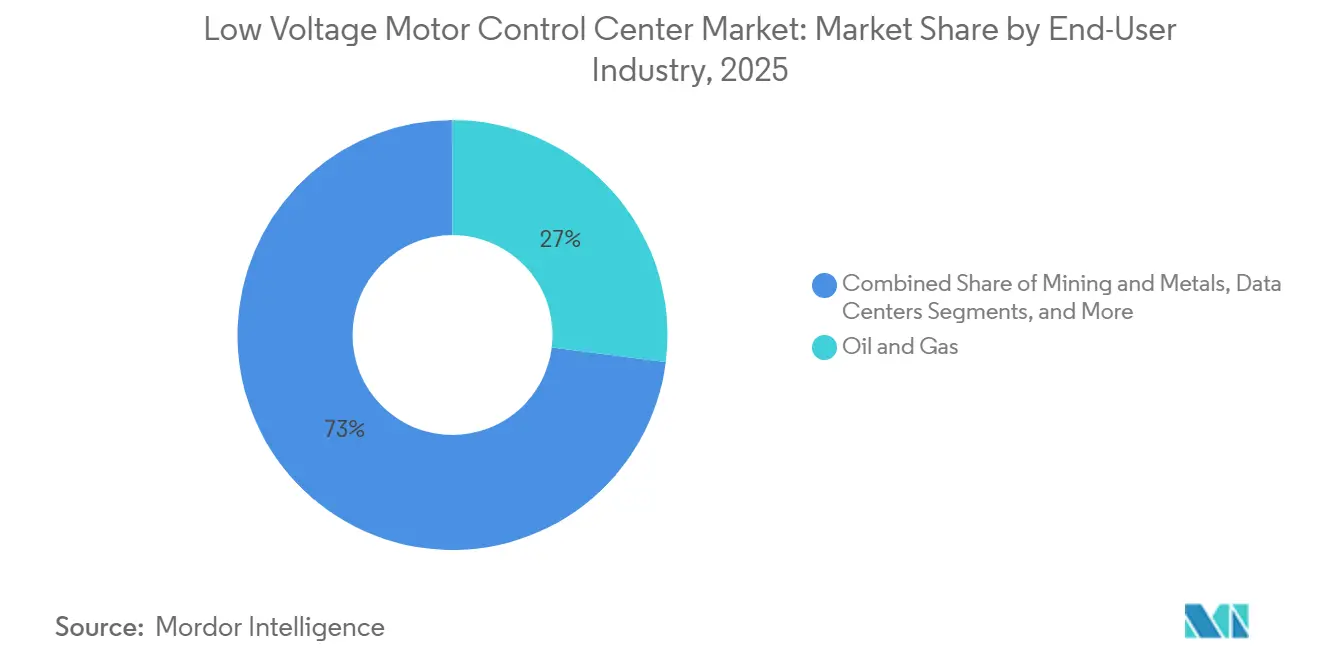
- Nach Endverbraucherbranche entfiel auf den Öl- und Gassektor im Jahr 2025 ein Anteil von 27 %, während Rechenzentren mit einer CAGR von 10,95 % bis 2031 die schnellste Wachstumsprognose aufwiesen.
- Nach Installation entfielen auf Neuinstallationen 60 % der Lieferungen im Jahr 2025, während die Nachrüstungsaktivitäten mit einer CAGR von 9,62 % bis 2031 zunehmen.
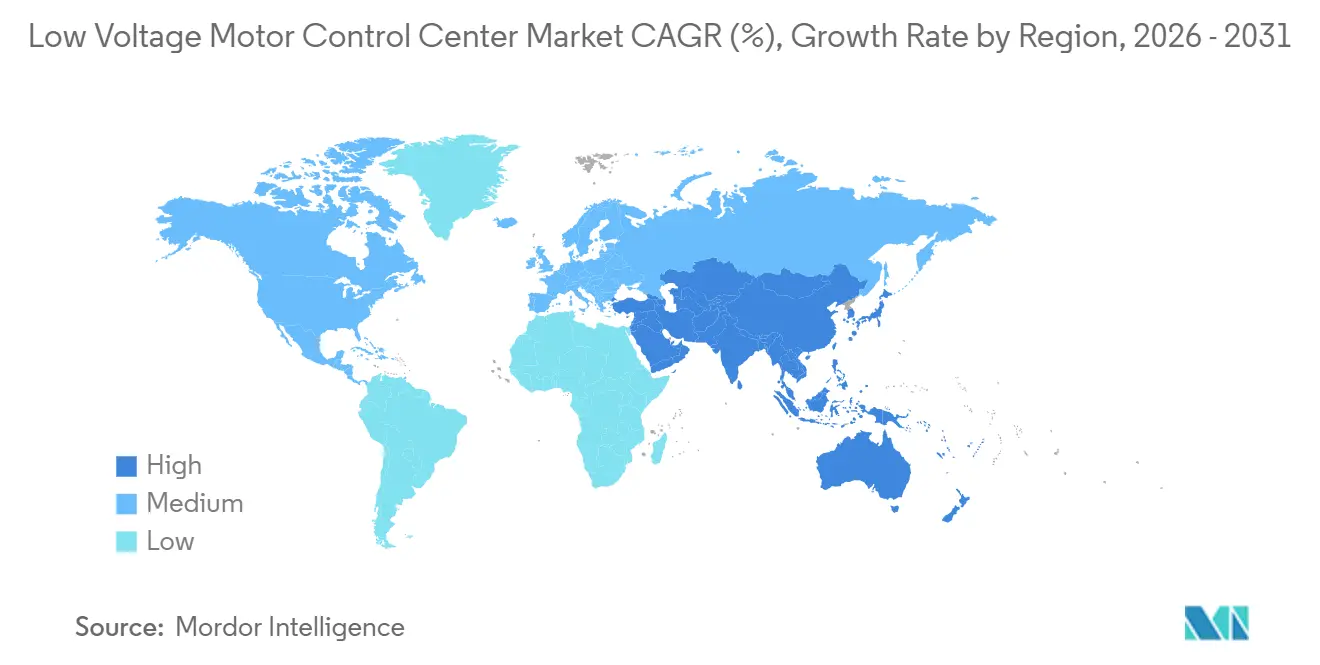
- Nach Geografie entfiel auf die Region Asien-Pazifik im Jahr 2025 ein Anteil von 40 % am globalen Umsatz, und es wird ein Wachstum mit einer CAGR von 10,86 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Einführung von Industrie 4.0 | +2.3% | Deutschland, Japan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienten Motorbetrieben und regulatorischen Standards | +2.1% | Europäische Union, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau von Infrastrukturprojekten in aufstrebenden Volkswirtschaften | +1.9% | Kernregion Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rascher Wandel hin zu intelligenten Motorsteuerungszentren mit IoT-Integration | +1.6% | Nordamerika, Europa, fortgeschrittenes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration von Breitbandlücken-Leistungshalbleitern | +0.8% | Global, für frühe Anwender | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz modularer, auf Kufen montierter Motorsteuerungszentren | +0.5% | Abgelegene Bergbaustandorte und Projekte für erneuerbare Energien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Einführung von Industrie 4.0
Fabriken beseitigen Steuerungssilos, indem sie Niederspannungs-Motorsteuerungszentren direkt in Ethernet-basierte Werknetzwerke einbinden, die speicherprogrammierbare Steuerungen, Manufacturing-Execution-Systeme und Cloud-Dashboards vereinen. Dieser Ansatz ermöglicht Echtzeit-Lastausgleich, prädiktive Diagnose und automatisierte Ersatzteilbestellung, was 2025 in 140 Werken zu einer Reduzierung ungeplanter Ausfallzeiten um 22 % geführt hat.[1] Öffentliche Fördermittel wie Deutschlands Industrie 4.0-Fonds in Höhe von 500 Millionen EUR (565 Millionen USD) gleichen die Investitionskosten für kleine Hersteller aus. Südkoreas Vorschrift für IoT-fähige Motorsteuerungszentren in allen neuen Anlagen über 10 MW bis 2027 schafft einen festgelegten Ersatzzyklus. Diese Vorteile gehen mit erhöhten Cyberrisiken einher, weshalb Käufer IEC 62443-konforme Firewalls bündeln, die das Projektbudget um 8–12 % erhöhen, aber in kritischen Infrastruktursektoren mittlerweile Voraussetzung für den Versicherungsschutz sind.
Nachfrage nach energieeffizienten Motorbetrieben und regulatorischen Standards
Elektromotoren verbrauchen 45 % des weltweiten Stromverbrauchs und stehen damit im Mittelpunkt der Dekarbonisierungspolitik. Die Ökodesign-Aktualisierung der Europäischen Union von 2024 hebt die Mindesteffizienzschwelle bis 2027 auf IE4 und bis 2030 auf IE5 an, was effektiv die Kombination von Hocheffizienz-Motoren mit drehzahlvariablen Antrieben in Niederspannungs-Motorsteuerungszentren erzwingt. In kommunalen Wasserversorgungssystemen reduzierte der Austausch von Pumpen mit fester Drehzahl durch VSD-fähige Einheiten den Energieverbrauch um 42 % und ermöglichte eine Amortisation in weniger als drei Jahren. Chinas Top-Runner-Steuerrabatte, die 20 % der VSD-Investitionen abdecken, steigerten die Installationen intelligenter Motorsteuerungszentren im Jahr 2025 um 14 % im Jahresvergleich. Nordamerikanische Versorgungsunternehmen zahlen Industriekunden jetzt bis zu USD 120 pro MWh für die Lastreduktion im Rahmen von Laststeuerungsprogrammen, was ohne intelligente Zentren, die das Drehmoment auf Befehl modulieren können, nicht möglich wäre.
Ausbau von Infrastrukturprojekten in aufstrebenden Volkswirtschaften
Indiens Nationales Infrastrukturprogramm sieht bis 2030 USD 1,4 Billionen vor, wobei ein Drittel der Mittel für die elektrische Verteilung vorgesehen ist, einschließlich Motorsteuerungszentren für Stadtbahnen, Pumpanlagen und Abwasseranlagen. Saudi-Arabiens USD 320 Milliarden umfassende NEOM- und Rotes-Meer-Megaprojekte sind auf modulare, vorkommissionierte Motorsteuerungszentren auf Kufen angewiesen, um aggressive Zeitpläne in abgelegenen Gebieten einzuhalten. Indonesiens 18-GW-Programm zur Umstellung von Kohle auf Gas erfordert intelligente Zentren mit Cloud-Überwachung, um die Anforderungen multilateraler Kreditgeber zu erfüllen. Diese Großaufträge bevorzugen werksgeprüfte Baugruppen, die die Inbetriebnahme vor Ort von 12 Wochen auf 3 Wochen verkürzen, den Arbeitskräftemangel beheben und Fehler im Feld um 40 % reduzieren. Allerdings haben Währungsschwankungen wie der 28-prozentige Rückgang der türkischen Lira im Jahr 2024 Lieferanten dazu veranlasst, auf Selbstkostenpreisverträge umzusteigen, die Margensicherheit gegen Risikominderung eintauschen.
Rascher Wandel hin zu intelligenten Motorsteuerungszentren mit IoT-Integration
In Niederspannungs-Motorsteuerungszentren eingebettete Ethernet-Switches, Edge-Gateways und sichere Cloud-Verbindungen verlängern die Motorlebensdauer durch zustandsbasierte Wartung um 15–25 %. ABBs Ability-Plattform erkennt Lagerverschleiß bis zu acht Wochen vor dem Ausfall durch Analyse von Schwingungshüllkurven, was Eingriffe während regulärer Abschaltungen ermöglicht. Rockwells FactoryTalk leitet Telemetriedaten direkt in Enterprise-Resource-Planning-Module weiter und automatisiert die Teilebeschaffung, sobald Schwellenwerte überschritten werden. Compliance-Druck beschleunigt die Einführung: Die US-amerikanische DHS-Richtlinie BOD 23-01 verpflichtet kritische Infrastrukturstandorte zur Segmentierung von OT-Netzwerken und zum Einsatz von Deep-Packet-Inspection an allen angeschlossenen Motorsteuerungszentren, wobei Nichteinhaltung die Eigentümer im Falle eines Sicherheitsvorfalls haftbar macht. Dennoch erhöht der zusätzliche Sicherheits-Stack die Vorabkosten um USD 80.000 bis USD 250.000 pro Anlage – eine Hürde, die durch vermiedene Ausfallzeiten und niedrigere Versicherungsprämien ausgeglichen wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und Gesamtbetriebskosten | -1.4% | Global, preissensible Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Personal für Installation und Wartung | -0.9% | Nordamerika, Europa, fortgeschrittenes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken durch erhöhte Konnektivität | -0.6% | Nordamerika, Europäische Union | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Netzoberschwingungskonformität | -0.5% | Regionen mit schwachem Netz, Inselversorgungsunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und Gesamtbetriebskosten
Intelligente Niederspannungs-Motorsteuerungszentren, ausgestattet mit IoT-Sensoren, Edge-Analytik und Sicherheitshärtung, kosten 35–55 % mehr als relaisbasierte Baugruppen, was zu einer Amortisationszeit von 4–7 Jahren führt, die in zyklischen Branchen die Budgets belastet. 62 % der von IEEE im Jahr 2025 befragten Werksleiter nannten die Vorabkosten als ihr primäres Hindernis für ein Upgrade, selbst wenn die Einsparungen über die Lebensdauer 500.000 USD übersteigen. Laufende Kosten wie Softwarelizenzen und Cloud-Speicher kommen mit 15.000–40.000 USD pro Jahr hinzu, während Währungsabsicherungen die Kosten importierter Hardware um 12 % erhöhen können. Die Finanzierung bleibt für kleine Unternehmen in Entwicklungsländern knapp, was Modernisierungen verzögert, bis ein katastrophaler Ausfall Notfallausgaben erzwingt.
Mangel an qualifiziertem Personal für Installation und Wartung
Die Pensionierung erfahrener Elektriker übertrifft den Zustrom neuer Fachkräfte; 38 % der zugelassenen Fachleute in Nordamerika und Europa werden bis 2030 in den Ruhestand treten. Intelligente Zentren erfordern Inbetriebnahme-Spezialisten, die Leistungselektronik abstimmen, Netzwerke absichern und Cybersicherheitsregeln feinabstimmen können – Fähigkeiten, die selbst in entwickelten Märkten knapp sind. Schneider Electric berichtete, dass Arbeitskräftemangel die Projektzeitpläne im Jahr 2025 um zusätzliche 14 Wochen verlängerte und Vertragsstrafen in Schlüsselfertigverträgen auslöste. Technische Hochschulen und Versorgungsunternehmen starten MCC-spezifische Ausbildungsprogramme, aber die Abschlussquoten bleiben hinter der Nachfrage zurück. Augmented-Reality-Feldsupport bietet eine Übergangslösung, fügt jedoch USD 20.000 bis USD 50.000 an Hardware- und Lizenzkosten pro Standort hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Konventionelle Dominanz trifft auf digitalen SchwungKonventionelle Baugruppen machten 74 % der Verkäufe im Jahr 2025 aus, gestützt durch jahrzehntelange Designvertrautheit, reichlich vorhandene Ersatzteile und in Relaistechnik geschulte Techniker. Dennoch werden intelligente Varianten voraussichtlich mit einer Rate von 9,87 % wachsen, gefördert durch die Integration in übergeordnete Steuerungssysteme, die vorausschauende Wartung und Laststeuerungszahlungen von Versorgungsunternehmen ermöglichen. Rockwell Automation zeigt, dass digitale Diagnose die mittlere Reparaturzeit um 35 % verkürzen kann – entscheidend auf Offshore-Plattformen, wo jede Technikerentsendung mehr als USD 10.000 kostet. Die Marktgröße für Niederspannungs-Motorsteuerungszentren bei intelligenten Einheiten wird voraussichtlich zunehmen, da Versorgungsunternehmen zeitvariable Tarife einführen, die unflexible Lasten bestrafen. Nachrüstsätze wie ABBs Ability-Module ermöglichen es Betreibern, bestehende Schaltfelder für nur 20–30 % der vollständigen Ersatzkosten zu digitalisieren, was die Einführung bei knappen Kapitalbudgets beschleunigt.
Während konventionelle Geräte bei kostensensiblen Ausschreibungen attraktiv bleiben, erodiert ihre Unfähigkeit, sich mit cybersicheren Ethernet-Netzwerken zu verbinden oder an automatischer Lastabwurf teilzunehmen, ihren Wettbewerbsvorteil stetig. Ein hochkarätiger Ransomware-Vorfall in einem europäischen Chemiewerk im Jahr 2025 zwang Versicherer dazu, eine IEC 62443-Zertifizierung für Deckungsverlängerungen zu verlangen, was Konnektivität mit Sicherheit effektiv zu einer Beschaffungsvoraussetzung macht. Der Markt für Niederspannungs-Motorsteuerungszentren neigt sich daher zu intelligenten Angeboten, insbesondere in Regionen, in denen Versorgungsunternehmen Flexibilität vergüten oder Regulierungsbehörden Energieeffizienzbenchmarks verschärfen.


Nach Komponente:
Drehzahlvariable Antriebe rücken in den Mittelpunkt, da Effizienzvorschriften verschärft werdenSammelschienen hielten im Jahr 2025 einen Komponentenumsatzanteil von 58 %, aufgrund ihrer entscheidenden Rolle bei der Verteilung hoher Ströme auf Anlasser, Leistungsschalter und Überlastrelais. Öl- und Gas-, Bergbau- und Schwerlastsektoren bevorzugen weiterhin kupferintensive Sammelschienen, die für hohe Einschaltströme ausgelegt sind. Drehzahlvariable Antriebe werden jedoch bis 2031 voraussichtlich eine Wachstumsrate von 10,12 % verzeichnen, als Reaktion auf die Anforderungen der IEC 60034-30-1 für höhere Motoreffizienzklassen. Die Marktgröße für Niederspannungs-Motorsteuerungszentren mit VSD-integrierten Schaltfeldern wird voraussichtlich zunehmen, da Breitbandlücken-Halbleiter eine Wechselrichtereffizienz von 98 % und 30 % kleinere Bauformen liefern, was eine höhere Dichte in Rechenzentren ermöglicht.
SiC-basierte Wechselrichter machten 2025 18 % der Industrieantriebslieferungen von Mitsubishi Electric aus, gegenüber 9 % im Jahr 2023. Diese Gewinne unterstreichen, wie sich der Komponentenmix von passivem Kupfer hin zu aktiver Leistungselektronik verschiebt. Gleichzeitig verlieren Sanftanlasser relativen Marktanteil, da die Preisaufschläge für drehzahlvariable Antriebe auf 10–15 % schrumpfen. Margendruck bei kommoditisierten Elementen wie Überspannungsableitern und Sicherungen treibt Anbieter zu wertschöpfenden Analysen, die im Markt für Niederspannungs-Motorsteuerungszentren Abonnementerlöse generieren.
Nach Endverbraucherbranche:
Rechenzentren führen die Wachstumskurve anÖl und Gas verzeichnete 27 % der Nachfrage im Jahr 2025, sieht sich jedoch einem Marktanteilsverlust gegenüber, da Greenfield-Bohrbudgets in Richtung Kohlenstoffabscheidungs-Nachrüstungen verlagert werden, die explosionsgeschützte digitale Schaltfelder erfordern. Rechenzentren werden bis 2031 voraussichtlich mit 10,95 % wachsen, was die Präferenz von Hyperscale-Betreibern für modulare, vorkommissionierte Motorsteuerungszentren auf Kufen widerspiegelt, die Bauzeitpläne um sechs bis neun Monate verkürzen können. Amazon berichtete von 60 % Einsparungen bei der Arbeit vor Ort nach der Einführung dieses Ansatzes in 22 Rechenzentren, was den Marktanteil von Niederspannungs-Motorsteuerungszentren bei Rechenzentren direkt beeinflusst.
Bergbau, Metalle und Chemie sind reife Branchen, in denen Ersatzzyklen ein stetiges, aber langsameres Wachstum antreiben. Wasserversorgungsunternehmen in Kalifornien, die Laststeuerungsprogramme erproben, verdienten USD 50 bis USD 120 pro MWh an Anreizzahlungen durch die Modulation von Pumpenlasten über intelligente Motorsteuerungszentren. Pharmazeutische und Automobilfabriken implementieren saubere Leistungskonditionierung innerhalb von Motorsteuerungszentren, um strenge Qualitätsvorschriften zu erfüllen, was darauf hindeutet, dass die Einhaltung von Vorschriften die Beschaffung in mehreren Branchen weiterhin steuert.


Nach Installationstyp:
Nachrüstungswelle gewinnt an FahrtNeuinstallationen machten 60 % der Lieferungen im Jahr 2025 aus, angetrieben durch Megaprojekte in Asien-Pazifik und dem Nahen Osten. Dennoch nehmen Nachrüstungen mit einer CAGR von 9,62 % zu, beflügelt durch alternde Bestände in Nordamerika und Europa, wo 40–50 % der installierten Schaltfelder eine Lebensdauer von 25 Jahren überschritten haben. Die Marktgröße für Niederspannungs-Motorsteuerungszentren bei Nachrüstprojekten wird zusätzlich durch Versicherungsvorschriften gestützt, nachdem ein Lichtbogenblitz-Vorfall in Texas mit einem Schaden von USD 180 Millionen das Risiko von Altgeräten verdeutlichte.
Modulare Nachrüstdesigns behalten bestehende Gehäuse und Sammelschienen bei und ersetzen gleichzeitig Schütze und Relais durch digital-native Komponenten, was im Vergleich zu einem vollständigen Austausch 30–40 % einspart. Greenfield-Standorte, insbesondere in Rechenzentren und erneuerbarer Energieerzeugung, spezifizieren zunehmend intelligente Schaltfelder von Anfang an und integrieren Telemetrie in Gebäudemanagementsysteme, die den Energieverbrauch in Echtzeit optimieren. Die Energieeffizienzregeln der Europäischen Union, die jährliche Prüfungen und Upgrades von 3 % der öffentlichen Gebäude vorschreiben, schaffen eine vorhersehbare Pipeline von Nachrüstungen, obwohl Genehmigungshürden die Projektzeitpläne um mehr als ein Jahr verlängern können.
Geografische Analyse
APAC-Markt für Niederspannungs-Motorsteuerungszentren
Der asiatisch-pazifische Raum erwirtschaftete 2025 40 % des Umsatzes und soll bis 2031 mit 10,86 % wachsen. Chinas Budget für die Netzmodernisierung in Höhe von 2,3 Billionen CNY (320 Milliarden USD) lenkt die Nachfrage nach intelligenten Zentren mit Ferndiagnose, während Indiens Anreize für die heimische Produktion die Importabhängigkeit verringern und die Lieferzeiten verkürzen. Die ASEAN-Volkswirtschaften werben um die Verlagerung von Lieferketten aus China und erschließen Märkte für schnell einsetzbare Motorsteuerungszentren in Elektronik-Clustern. Ausgereifte japanische und südkoreanische Werke werden nachgerüstet, um strengeren Effizienzvorschriften zu entsprechen, während Australien Mikronetze erprobt, die Motorsteuerungszentren mit Solar- und Batteriespeichern in abgelegenen Bergwerken kombinieren.
Markt für Niederspannungs-Motorsteuerungszentren in Nordamerika und Europa
Nordamerika und Europa trugen 2025 45 % des Umsatzes bei, verzeichnen jedoch ein langsameres Mengenwachstum aufgrund gesättigter installierter Basen. Das US-amerikanische Infrastructure Investment and Jobs Act stellt 65 Milliarden USD für Netzaufrüstungen bereit, doch Arbeitskräftemangel und Genehmigungsverzögerungen verlängern die Bauzeiten. Deutschlands Vorschrift, die Anlagen über 10 MW bis 2028 zur Installation von Motorsteuerungszentren mit Laststeuerungsfähigkeit verpflichtet, begründet einen gebundenen Nachrüstzyklus, während das Vereinigte Königreich Frequenzregelungssysteme im Sekundenbruchteil-Bereich erprobt, die auf Ethernet-basierten Motorsteuerungszentren beruhen.
Markt für Niederspannungs-Motorsteuerungszentren im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika verzeichnen eine schnellere Expansion auf der Grundlage von Megaprojekten und Rohstoffgewinnung. Saudi-Arabiens NEOM- und Rotes-Meer-Bauprojekte im Wert von 320 Milliarden USD erfordern explosionsgeschützte, auf Kufen montierte Lösungen in abgelegenen Wüstengebieten. Die Vereinigten Arabischen Emirate haben 12 GW Solar- und Kernkraftkapazität ausgeschrieben, die eine Fernüberwachung zur Erfüllung der Standards der Internationalen Atomenergiebehörde vorschreibt. Brasiliens Offshore-Elektrifizierungsprogramm im Wert von 2,8 Milliarden USD und Südafrikas von der Weltbank finanzierte Kohle-Nachrüstinitiativen erweitern die Auftragsbücher im Markt für Niederspannungs-Motorsteuerungszentren.
Regulatorisches Umfeld
Niederspannungs-Motorsteuerungszentralen (MCCs) werden vor allem durch Baugruppen- und Produktsicherheitsnormen geprägt, die sich auf Design, Prüfung und Marktzugang auswirken. Für IEC-orientierte Märkte legt IEC 61439-1:2020 die allgemeinen Regeln für Niederspannungs-Schaltgerätekombinationen fest und wird durch nationale Umsetzungen wie BS EN IEC 61439-1:2021 weithin referenziert. Dies hat Auswirkungen auf die MCC-Typprüfung, die Verifizierung der Temperaturerhöhung und die Dokumentation, die bei der Integration leistungselektronischer Geräte wie drehzahlveränderlicher Antriebe in Baugruppen erforderlich ist.
Regionale Vorschriften fügen zusätzliche Zugangsanforderungen hinzu. In der Europäischen Union gilt die Richtlinie 2014/35/EU (Niederspannungsrichtlinie) für Geräte im Bereich von 50 bis 1000 V AC (und 75 bis 1500 V DC) und ist seit dem 20. April 2016 anwendbar. Nationale Behörden setzen sie durch Konformitätsbewertung und CE-Kennzeichnungspflichten durch. In den Vereinigten Staaten verweisen MCC-Spezifikationen häufig auf NEMA ICS 18-2001 (R2007) zusammen mit der UL 845-Sicherheitszertifizierung, die zusammen die Konstruktion von Abzweigen/Buckets, Kurzschlussfestigkeiten und die Anforderungen an Abnahmeprüfungen bei der industriellen Beschaffung beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Niederspannungs-MCCs beginnt mit Rohstoffen und Komponenten-Ökosystemen, einschließlich Kupfer- und Aluminiumleitern (Sammelschienensysteme), Stahlgehäusen, Schutzeinrichtungen (Leistungsschalter, Sicherungen, Überlastrelais) und zunehmend Leistungselektronik- und Kommunikationsmodulen für vernetzte Steuerung. Globale OEMs wie ABB, Schneider Electric, Siemens, Rockwell Automation und Eaton konzentrieren sich auf Design, Plattformentwicklung, Zertifizierung und globale Beschaffung, während die Typprüfung nach IEC 61439 (oder UL/NEMA-Anforderungen in ANSI-orientierten Märkten) die Compliance-Grundlage für Baugruppen bildet.
Auf der nachgelagerten Seite kombinieren Fertigung und Auslieferung typischerweise zentralisierte Plattformproduktion mit lokalisiertem Schaltschrankbau, Anpassung und Feldintegration. Autorisierte oder lokale Schaltschrankbauer und Monteure erstellen auftragsbezogene Layouts (Engineering-to-Order), führen Werksabnahmeprüfungen durch und übernehmen Logistik, Installation und Inbetriebnahme, um standortspezifische elektrische Vorschriften und Motorbetriebsanforderungen zu erfüllen. Zunehmend konfigurieren sie auch die Integration von industriellem Ethernet (zum Beispiel EtherNet/IP) und Diagnosefunktionen. EPC-Auftragnehmer und Systemintegratoren binden MCCs dann in Anlagensteuerungsarchitekturen (SPS/HMI/SCADA und Asset-Management-Software) ein, während die Aftermarket-Ebene Ersatzteile, Nachrüstsätze, Softwarelizenzen, Cybersicherheitshärtung und Serviceverträge umfasst, die den Lebenszyklusleistung und Verfügbarkeitsziele unterstützen.
Wettbewerbslandschaft
Marktkonzentration
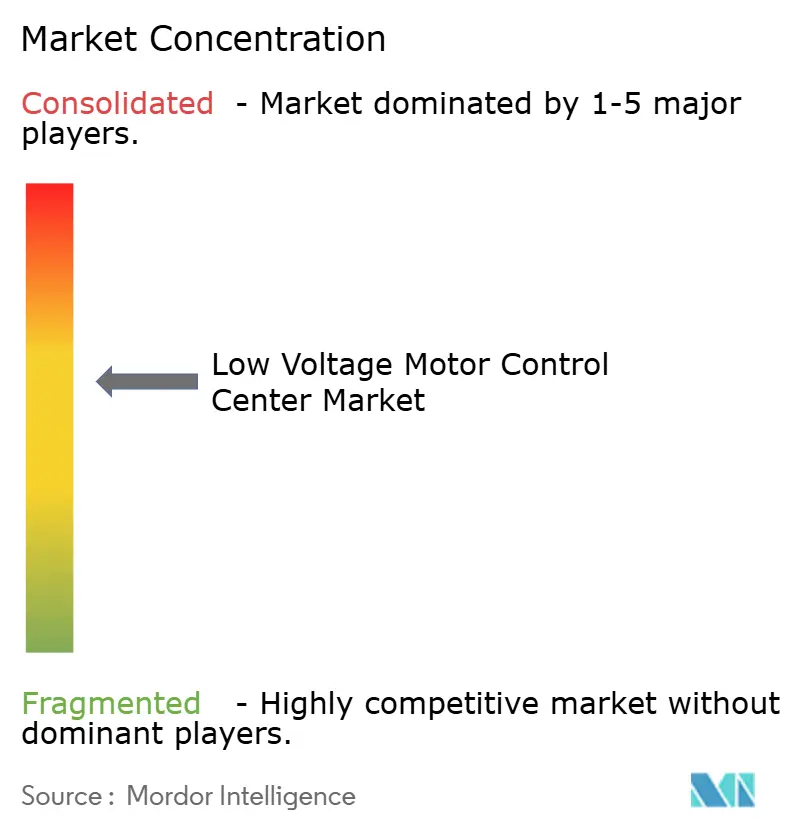
Fünf globale Anbieter – ABB, Schneider Electric, Siemens, Eaton und Rockwell Automation – kontrollieren schätzungsweise 55–60 % der weltweiten Lieferungen, während regionale Spezialisten und EPC-Auftragnehmer den Rest beanspruchen. Führende Lieferanten schwenken auf Software und Dienstleistungen um; Schneider Electric führte 28 % seines Niederspannungsumsatzes im Jahr 2025 auf Analyseabonnements zurück, gegenüber 19 % im Jahr 2022. Die Patentaktivität für SiC-basierte Wechselrichter und Diagnose mittels maschinellem Lernen stieg 2025 um 18 %, was darauf hindeutet, dass sich die Innovation von mechanischem Schutz hin zu Leistungselektronik und Software verlagert.
Mittelgroße Unternehmen wie Powell Industries und Technical Control Systems sind auf Zertifizierungen für explosionsgefährdete Bereiche und modulare Kufenbaugruppen spezialisiert, die die Arbeit vor Ort um bis zu 70 Tage verkürzen können. Weiße Flecken umfassen Lichtbogenblitz-Minderung, aktive Oberschwingungsfilter und Edge-Plattformen, die Motorsteuerungszentrumsdaten mit Unternehmensplanungssoftware integrieren. Cybersicherheitsrisiken traten nach einem Ransomware-Angriff auf ein europäisches Chemiewerk in den Vordergrund, der Versicherer dazu veranlasste, IEC 62443-Konformität und Penetrationstests durch Dritte vorzuschreiben, was das heikle Gleichgewicht zwischen digitalem Serviceumsatz und Risikoexposition verdeutlicht.
Strategische Schritte veranschaulichen die Marktdynamik. Eatons Übernahme von Jiangsu Linyang Energy im Jahr 2025 verschafft ihm einen 18-prozentigen Anteil am fragmentierten chinesischen Markt und eine lokale Lieferkette. Siemens' Partnerschaft mit Microsoft integriert Azure-Edge-Analysen in Sirius-Schaltfelder und ermöglicht es Pharma- und Lebensmittelverarbeitern, die FDA-Anforderungen für elektronische Aufzeichnungen zu erfüllen. Mitsubishi Electric eröffnete eine SiC-Antriebslinie, die eine Wechselrichtereffizienz von 98,5 % und eine 30-prozentige Flächenreduzierung erreicht und eine höhere Rack-Dichte in Rechenzentren unterstützt.[2]
Marktführer im Bereich Niederspannungs-Motorsteuerungszentren
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation PLC
-
Rockwell Automation, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Niederspannungs-Motorsteuerungszentren Unternehmen in diesem Bericht
- ABB Ltd.
- Schneider Electric SE
- Eaton Corporation plc
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- General Electric Company
- WEG S.A.
- Fuji Electric Co., Ltd.
- Larsen and Toubro Limited
- Powell Industries, Inc.
- Allis Electric Co., Ltd.
- Ingeteam, S.A.
- Boerstn Electric Co., Ltd.
- Technical Control Systems Ltd.
- Marine Electricals (India) Limited
- Gemco Controls Limited
- Sun-Tech Engineers Pvt. Ltd.
- Tesco Controls, Inc.
- Zhejiang Zhegui Electric Co., Ltd.
Lesen Sie die Analyse der Niederspannungs-Motorsteuerungszentrum-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum ist der Wandel von reinen Hardware-Ausschreibungen für MCCs hin zu technisch ausgereiften, modularen Leistungssteuerungspaketen, die Antriebe, digitalen Schutz und softwaregestützte Diagnostik bündeln. Dieses Bündel unterstützt eine schnellere Inbetriebnahme und reduziert den Umfang der Feldarbeit, die für Installation und Abstimmung erforderlich ist. Diese Richtung wird durch aktuelle Kapazitäts- und Portfoliomaßnahmen bekräftigt, darunter der Beginn einer Erweiterung der Elektrogerätefertigung durch Siemens und Jabil im Umfang von 30 Millionen USD in Prince George County, Virginia. Die Produktion moderner Lösungen für Leistungssteuerung und -verteilung soll im Herbst 2026 beginnen, was Kunden helfen kann, Risiken in der Lieferkette zu reduzieren und die regionale Auftragsabwicklung zu verbessern.
M&A- und Investitionen in angrenzende Technologien erweitern ebenfalls den Arbeitsumfang rund um MCCs in kritischen Energie- und Elektrifizierungsprojekten. Im März 2026 schloss Flex eine endgültige Vereinbarung zum Erwerb von Electrical Power Products, Inc. (EP2) für rund 1,1 Milliarden USD, wodurch auftragsbezogene Steuerungs- und Schutzkapazitäten gestärkt werden, die sich mit der MCC-zentrierten Projektabwicklung überschneiden. Im Juli 2026 ging Eaton eine Partnerschaft mit VoltServer ein und investierte in das Unternehmen, um gemeinsam DC-basierte, fehlermanagement-fähige Hardware und Software für die Leistungsverteilung zu entwickeln. Dies entspricht dem Interesse der Käufer an Architekturen der nächsten Generation für Rechenzentren und andere hochverfügbare Einrichtungen und ergänzt die Nachfrage nach MCC-Lösungen, die Lichtbogenschutz, herausziehbare Einheiten und netzwerkfähige Komponenten für vorausschauende Instandhaltung integrieren.
Neueste Industrielle Entwicklungen in Markt für Niederspannungs-Motorsteuerungszentren
- Juli 2026: Eaton bildete eine strategische Partnerschaft mit VoltServer und tätigte eine strategische Investition, um gemeinsam DC-basierte, fehlermanagement-fähige Hardware und Software für die Leistungsverteilung zu entwickeln. Dies beschleunigt die Entwicklung softwareintegrierter Leistungsarchitekturen, die für MCC-angrenzende Verteilung in Rechenzentren und anderen hochverfügbaren Einrichtungen relevant sind. Es erweitert außerdem Eatons Weg über traditionelle AC-zentrierte Steuerungssortimente hinaus.
- Dezember 2025: Schneider Electric verpflichtete sich zu 180 Millionen EUR (203 Millionen USD) zur Erweiterung seines MCC-Werks in Bangalore, Indien, mit zusätzlichen 120.000 Quadratmetern automatisierter Kapazität. Die Erweiterung unterstützt regionale Fertigung und die Kontrolle der Lieferzeiten für große Infrastruktur- und Industrieprogramme, die werksgeprüfte Niederspannungsbaugruppen und lokalisierte Compliance-Unterstützung benötigen.
- September 2024: Rockwell Automation stellte zentralisierte Motorsteuerungslösungen im Zusammenhang mit seinem Motorsteuerungszentralen-Ökosystem vor, wobei der Schwerpunkt auf vereinfachter Konfiguration und Diagnostik für MCC-Einsätze lag. Die Veröffentlichung bekräftigte den Marktwandel hin zu softwaregestützter Inbetriebnahme und Lebenszyklusdienstleistungen, die Ausfallzeiten reduzieren und den Wert vernetzter MCC-Plattformen erhöhen.
Markt für Niederspannungs-Motorsteuerungszentren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Niederspannungs-Motorsteuerungszentren, die zum Starten, Stoppen, Schützen und Überwachen von Elektromotoren in industriellen und gewerblichen elektrischen Verteilungsanlagen eingesetzt werden, einschließlich konventioneller und intelligenter Konfigurationen sowie deren typischer integrierter Baugruppen.
Ausschlüsse aus dem Umfang: Mittelspannungs-Motorsteuerungszentren, eigenständige Motorstarter, die außerhalb von Motorsteuerungszentrum-Reihen verkauft werden, sowie vorgelagerte Energieanlagen wie Transformatoren und Generatoren werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Konventionelle Motorsteuerungszentren
- Intelligente Motorsteuerungszentren
- Nach Komponente
- Sammelschienen
- Leistungsschalter und Sicherungen
- Überlastrelais
- Drehzahlvariable Antriebe
- Sanftanlasser
- Weitere Komponenten
- Nach Endverbraucherbranche
- Öl und Gas
- Bergbau und Metalle
- Chemie und Petrochemie
- Stromerzeugung und Versorgungsunternehmen
- Lebensmittel und Getränke
- Wasser- und Abwasserbehandlung
- Gewerbliche Gebäude
- Rechenzentren
- Weitere Endverbraucherbranchen
- Nach Installationstyp
- Neuinstallationen
- Nachrüstung und Upgrades
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Faktenbasis für Nachfragetreiber und den technischen Rahmen dessen, was als Niederspannungs-Motorsteuerungszentrum gilt, zu etablieren und anschließend die Ergebnisse unseres Modells einer Plausibilitätsprüfung zu unterziehen. Wir stützen uns auf öffentliche und offizielle Quellen wie die Internationale Elektrotechnische Kommission für Niederspannungs- und Motorsteuerungszentrum-bezogene Normen, die Internationale Energieagentur für Signale zum industriellen Strom- und Energieverbrauch sowie die US-amerikanische Energieinformationsbehörde für Muster bei der Stromerzeugung und dem industriellen Verbrauch.
Um die regionale Nachfrage fundiert zu halten, prüfen wir staatliche Industrieproduktionsreihen, Zoll- und Handelsstatistiken für elektrische Steuerungs- und Verteilungsanlagen in wichtigen Volkswirtschaften sowie Veröffentlichungen von Branchenverbänden, die mit Elektroherstellern und Prozessindustrien verbunden sind. Unternehmensmeldungen, Investorenpräsentationen und seriöse Pressemitteilungen werden dann verwendet, um Produktpositionierung, Nachrüstzyklen und die Endverbraucherexposition nach Branche zu bestätigen. In einigen Fällen helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken dabei, Produktmixverschiebungen und die Richtung der Technologieakzeptanz zu bestätigen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls für Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Projekte in Branchen wie Öl und Gas, Bergbau, Chemie, Wasser und Gewerbegebäuden spezifiziert und bepreist werden, und dann auf die Belastungsprüfung der Nachfrageannahmen nach Region. Wir sprachen mit einer Mischung aus Motorsteuerungszentrum-Monteuren, Komponentenlieferanten, EPC- und Panelpartnern sowie Käufern auf Werksebene, damit Preisgestaltung, Ersatzzyklen und Anschlussraten intelligenter Funktionen für APAC, EMEA und Amerika bestätigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 12 % | APAC: 51 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 29 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool für Niederspannungs-Motorsteuerungszentren anhand von Industriekapitalausgaben-Signalen und der Intensität der Ausgaben für elektrische Ausrüstung in den wichtigsten Endverbraucherbranchen rekonstruiert, der dann nach Region basierend auf industrieller Aktivität und Ausbau zugewiesen wird. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen durchgeführt, wie z. B. Stichproben von Projektstücklisten, Kanal-Feedback zu typischen Motorsteuerungszentrum-Reihenwerten und Preis-mal-Volumen-Schätzungen für gängige Einspeisung- und intelligente Modulkombinationen, und das Modell wird angepasst, wenn diese Prüfungen nicht übereinstimmen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören neue Werks- und Brownfield-Upgrade-Aktivitäten, motorgetriebene Lastzugaben in Sektoren wie Energie, Wasser und Prozessindustrien, die Aufteilung zwischen Nachrüstung und Neuinstallation, die Akzeptanzrate intelligenter Motorsteuerungszentrum-Funktionen (Überwachung, Kommunikation, Cybersicherheitsbereitschaft) und die durchschnittliche Systementwertentwicklung basierend auf Komponentenmixänderungen (zum Beispiel erhöhter Einsatz von Frequenzumrichtern und intelligenteren Schutzeinrichtungen). Für die Prognose wird eine Szenarioanalyse rund um industrielle Investitionszyklen und Automatisierungsintensität angewendet, und diese Szenarien werden durch den in Interviews gesammelten Expertenkonsens gefiltert, damit der Ausblick nah daran bleibt, wie Projekte tatsächlich finanziert und umgesetzt werden. Wo detaillierte Länderaufteilungen dünn sind, überbrücken wir Lücken mithilfe vergleichbarer Industriestrukturen und Handelsströme, bevor sie erneut mit lokalen Experteneingaben validiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Querprüfungen validiert, die Marktgesamtwerte mit unabhängigen Signalen vergleichen, darunter Trends in der Industrieproduktion, wichtige Projektpipelines und gemeldete Auftragskommentare von wichtigen Marktteilnehmern. Wenn eine Region oder ein Endverbraucher einen ungewöhnlichen Sprung zeigt, werden die Annahmen erneut geöffnet, die Berechnungen überprüft und gezielte Nachfragen bei Experten durchgeführt, um zu verstehen, ob es Timing, Preisgestaltung oder Umfang war, der die Abweichung verursacht hat.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, um sicherzustellen, dass Definitionen, Einheitenlogik und Währungsumrechnungen über Jahre und Regionen hinweg konsistent angewendet werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfragemuster verändert, wie z. B. eine wesentliche regulatorische Änderung oder eine starke Veränderung der industriellen Kapitalausgaben. Kurz vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für Niederspannungs-Motorsteuerungszentren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Niederspannungs-Motorsteuerungszentren unterscheiden sich häufig, weil jede Studie ihren eigenen Ausschnitt dessen wählt, was als Motorsteuerungszentrum gilt, welche Endverbraucher betont werden und wie schnell sich Preisgestaltung und Funktionsmix entwickeln sollen. Unterschiede entstehen auch durch das verwendete Basisjahr, den Währungszeitpunkt und ob Nachrüstungs- und Upgrade-Arbeiten konsistent berücksichtigt werden.
Einige Schätzungen beziehen breitere Niederspannungssteuerungs- und Verteilungsgeräte ein, die sich rund um die Motorsteuerungszentrum-Reihe befinden, was die Gesamtwerte nach oben treibt, selbst wenn die Wachstumslogik ähnlich bleibt. Bei der Größenbestimmung von Mordor Intelligence wird der Wert nur dann gezählt, wenn er Teil einer Niederspannungs-Motorsteuerungszentrum-Baugruppe oder einer motorsteuerungszentrum-bezogenen integrierten Reihe ist, und benachbarte eigenständige Geräte werden ausgeschlossen, sofern sie nicht als Teil dieser Systemdefinition verkauft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,73 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,93 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und scheint in der Praxis einen breiteren Gerätekorb anzuwenden, was den Ausgangswert anheben kann, selbst wenn die Bezeichnung Motorsteuerungszentrum gleich bleibt. Das Prognosefenster ist ebenfalls länger, sodass Preis- und Mixannahmen über mehr Jahre hinweg aufgezinst werden. |
| Branchenforschungshaus B | 4,28 Milliarden USD (2023) | Verankert die Schätzung auf einem früheren Basisjahr und einer engeren Definition, die fabrikgefertigte Gehäuse für Motorstart und -schutz betont, was den Wert intelligenter Funktionen und Upgrade-Arbeiten unterschätzen kann, wenn diese in Motorsteuerungszentrum-Reihen gebündelt sind. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Auswahl des Umfangs, die Wahl des Basisjahres und die Behandlung von Nachrüstungswert und Anschlussraten intelligenter Funktionen innerhalb der Preislogik. Indem das Modell an klare Endverbraucher-Nachfragesignale geknüpft und dann anhand praktischer Projektwerte und Mixverschiebungen überprüft wird, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, selbst wenn öffentliche Daten uneinheitlich sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Niederspannungs-Motorsteuerungszentren im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 4,73 Milliarden und wird voraussichtlich bis 2031 auf USD 7,35 Milliarden wachsen, was einer CAGR von 9,22 % entspricht.
Welche Komponente in Motorsteuerungszentren wächst am schnellsten?
Drehzahlvariable Antriebe wachsen mit 10,12 % pro Jahr, da Effizienzvorschriften Nutzer dazu veranlassen, Anlasser mit fester Drehzahl durch wechselrichterbasierte Systeme zu ersetzen.
Warum sind Rechenzentren wichtige Käufer von Motorsteuerungszentren?
Hyperscale-Betreiber bevorzugen modulare, vorkommissionierte Motorsteuerungszentrum-Kufen, die die Bauzeit vor Ort um bis zu neun Monate verkürzen und hochdichte elektrische Lasten unterstützen.
Welche Regionen bieten die stärksten Wachstumschancen?
Asien-Pazifik führt mit einer CAGR von 10,86 % bis 2031, angetrieben durch Chinas Netzaufrüstungen und Indiens Ausbau erneuerbarer Kapazitäten.
Wie wirkt sich Cybersicherheit auf die Beschaffung von Motorsteuerungszentren aus?
Versicherer verlangen jetzt IEC 62443-Konformität nach Ransomware-Vorfällen, was netzwerksichere intelligente Motorsteuerungszentren zur Standardspezifikation für kritische Anlagen macht.
Sind Nachrüstungen eine größere Chance als Neuinstallationen?
Neubauten machen noch immer 60 % der Lieferungen aus, aber Nachrüstungen wachsen schneller mit 9,62 %, da die Hälfte der Altgeräte in Nordamerika und Europa die 25-jährige Auslegungslebensdauer überschreitet.