
Tamaño y Participación del Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
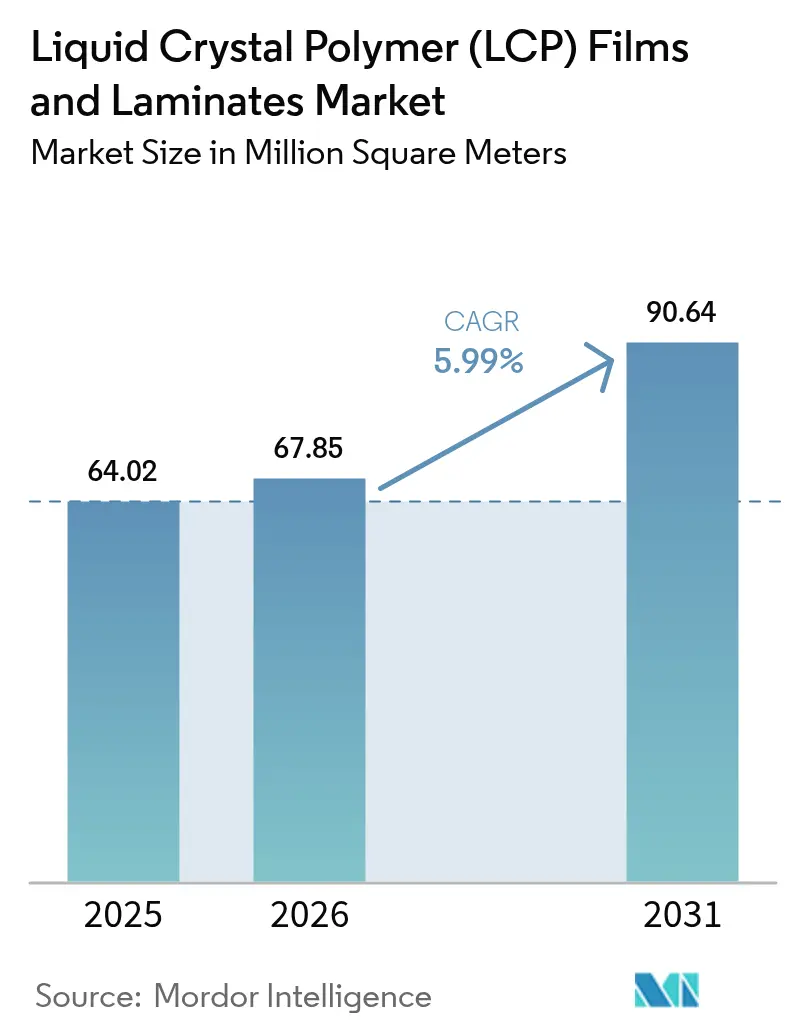
| Volumen del Mercado (2026) | 67.85 Millones de metros cuadrados |
| Volumen del Mercado (2031) | 90.64 Millones de metros cuadrados |
| Growth Rate (2026 - 2031) | 5.99 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) por Mordor Intelligence
El tamaño del Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en 2026 se estima en 67,85 millones de metros cuadrados, creciendo desde el valor de 2025 de 64,02 millones de metros cuadrados, con proyecciones para 2031 que muestran 90,64 millones de metros cuadrados, creciendo a una CAGR del 5,99% durante el período 2026-2031. El impulso proviene de la infraestructura 5G, los factores de forma de dispositivos plegables y el radar de imagen automotriz, que en conjunto refuerzan la resiliencia de la demanda a pesar de la volatilidad de las materias primas. Los fabricantes continúan migrando desde sustratos de poliimida y PTFE porque los materiales del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) mantienen una constante dieléctrica de 2,9 – 3,5 y un factor de disipación <0,004 en las bandas de onda milimétrica, preservando la integridad de la señal incluso en climas de alta humedad. La localización de capacidad en Asia Oriental acorta ahora los plazos de entrega para los clientes de terminales móviles y estaciones base, mientras que los grados de balance de masa impulsados por la sostenibilidad crean un nuevo nicho premium. Los vientos en contra de costes persisten en Europa y América del Norte, donde las elevadas tarifas energéticas incrementan los gastos de procesamiento; sin embargo, las ganancias incrementales de productividad procedentes de los grados de ultra-alto flujo y los laminados sin adhesivo moderan la presión sobre los márgenes. La estrategia competitiva se centra en la integración vertical, las rutas de monómeros protegidas por patentes y los centros regionales de soporte técnico que aceleran los ciclos de diseño para módulos de antena avanzados.
Conclusiones Clave del Informe
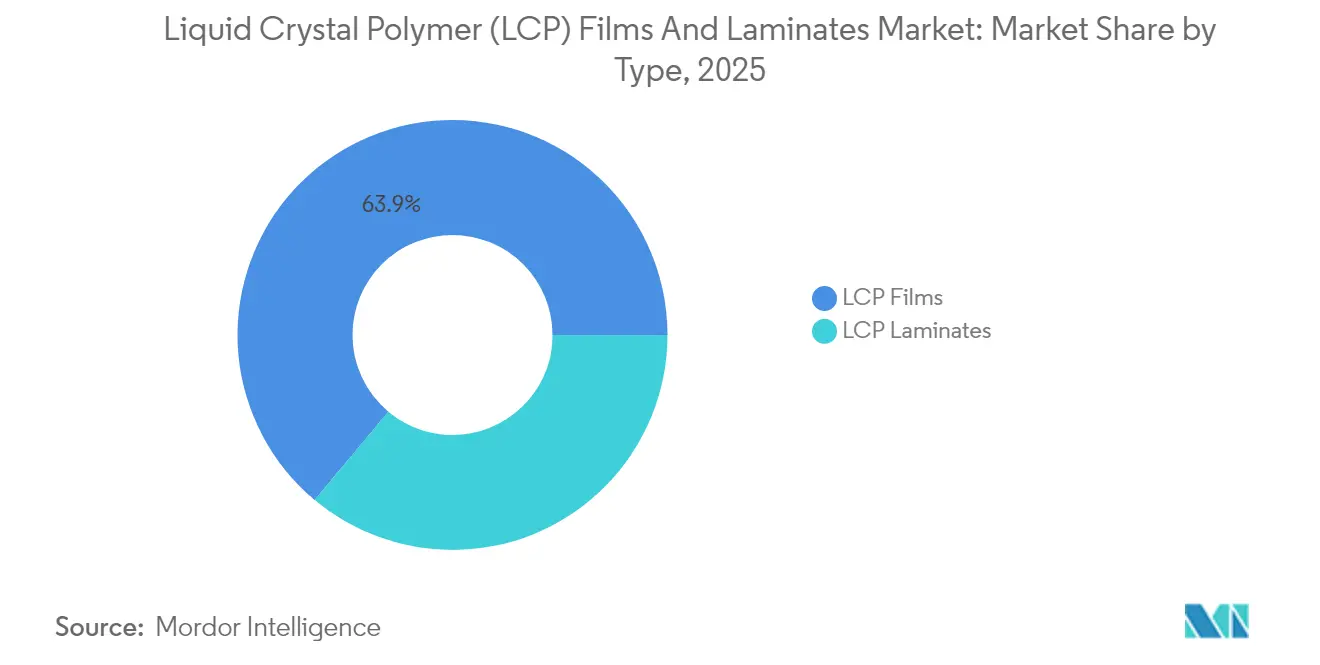
- Por tipo, las películas LCP capturaron el 63,92% de la participación del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en 2025, mientras que los laminados están preparados para expandirse a una CAGR del 6,05% hasta 2031.
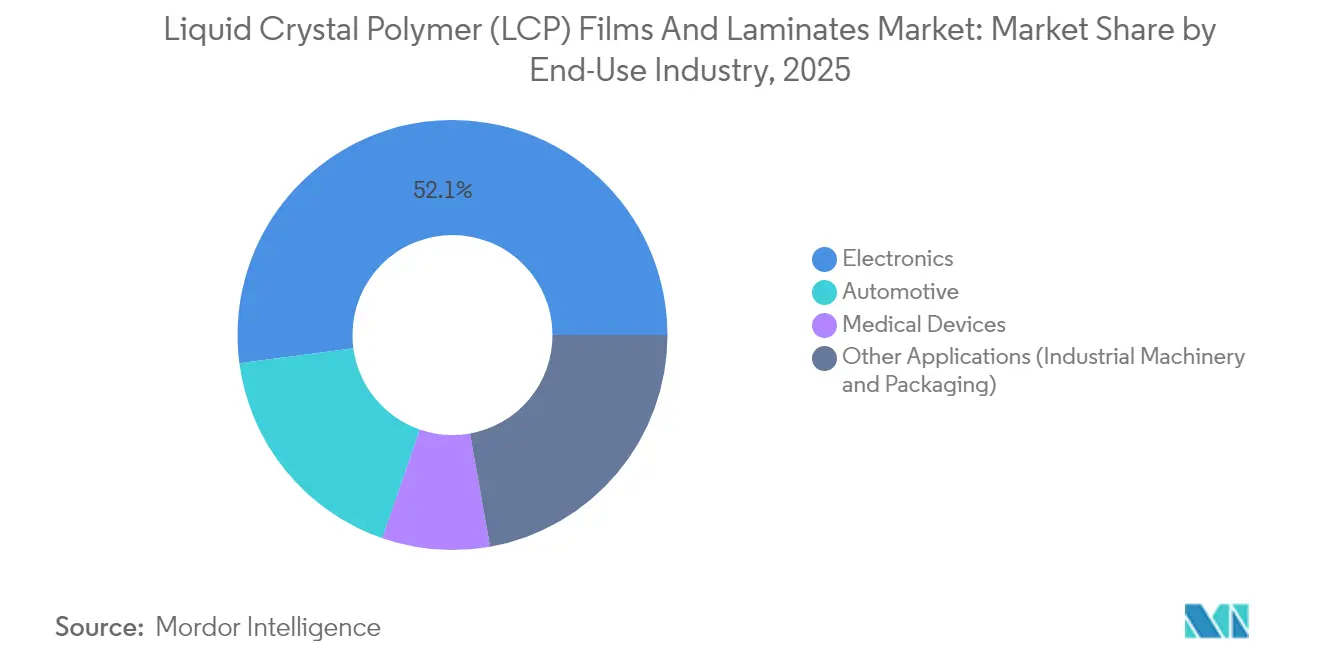
- Por industria de uso final, la electrónica representó el 52,10% del tamaño del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en 2025 y se prevé que crezca a una CAGR del 6,62% hasta 2031.
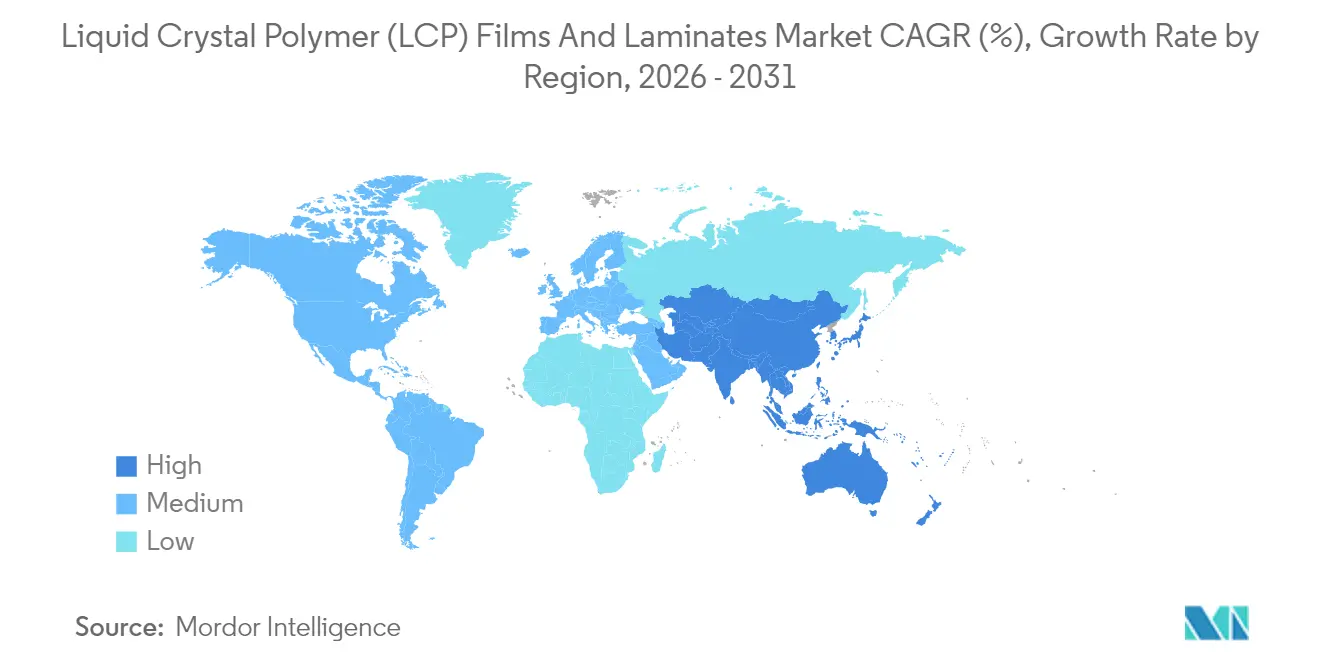
- Por geografía, Asia-Pacífico contribuyó con el 63,10% del volumen de 2025; la región superará el crecimiento mundial con una CAGR del 6,41% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Miniaturización de componentes electrónicos y eléctricos | +1.8% | Global, concentrado en los centros de electrónica de consumo de APAC (Shenzhen, Seúl, Tokio) | Mediano plazo (2–4 años) |
| Aumento en la infraestructura de comunicaciones 5G / de alta frecuencia | +2.1% | Global, liderado por China, Corea del Sur, mercados metropolitanos de EE. UU.; desbordamiento hacia India y Brasil antes de 2027 | Corto plazo (≤ 2 años) |
| Necesidades de reducción de peso y gestión térmica en VE/ADAS | +1.2% | América del Norte, Europa, corredores de VE de China; adopción limitada en mercados sensibles al coste | Largo plazo (≥ 4 años) |
| Creciente demanda de dispositivos médicos mínimamente invasivos | +0.5% | América del Norte, Europa Occidental; adopción impulsada por regulación en Japón | Largo plazo (≥ 4 años) |
| Adopción de Flex-CCL para módulos de antena de onda milimétrica | +1.4% | APAC (China, Corea del Sur, Taiwán); adopción temprana en pequeñas celdas 5G de América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de Componentes Electrónicos y Eléctricos
Los dispositivos portátiles y los teléfonos plegables ahora requieren pasos de interconexión inferiores a 50 µm, un umbral en el que los circuitos flexibles de poliimida presentan fallos de adhesión del cobre bajo flexión cíclica. Los sustratos del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) prescinden de capas adhesivas, reduciendo el grosor total del apilado en hasta 20 µm y soportando más de 100.000 ciclos de flexión[1]Royal Society of Chemistry, "Mejoras de Fiabilidad en Circuitos Flexibles LCP sin Adhesivo," rsc.org. El ritmo de incorporación de diseños se aceleró en 2024 cuando los modelos insignia de Android adoptaron antenas LCP sin adhesivo para adaptarse a restricciones de altura en el eje Z inferiores a 0,1 mm. Los sensores de IoT industrial desplegados en entornos ferroviarios y de turbinas eólicas replican esta migración, citando una durabilidad de 10 años sin eventos de delaminación. Los proveedores responden ampliando los tratamientos superficiales de plasma y grabado químico que elevan la resistencia al pelado del cobre por encima de 1,2 N/mm, cerrando las brechas históricas de fiabilidad frente a la poliimida.
Aumento en la Infraestructura de Comunicaciones 5G / de Alta Frecuencia
Los despliegues de onda milimétrica en el rango de 24–29 GHz revelan las elevadas pérdidas de inserción del FR-4 y la poliimida estándar. Los laminados del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP), con un factor de disipación <0,003 en la banda n258, permiten arquitecturas de conformación de haces que amplían el radio de celda sin necesidad de sustratos cerámicos más pesados. La adquisición en 2024 por parte de China Mobile de módulos de transmisión flexibles basados en LCP para microceldas montadas en postes pone de relieve la tracción en volumen, mientras que la desagregación de la red de acceso de radio abierta (Open RAN) requiere interconexiones robustas y de bajo CTE que toleren oscilaciones de temperatura exterior de –40°C a +70°C. Las aceleradas subastas de espectro en India y Brasil sugieren una demanda adicional en un plazo de dos años.
Necesidades de Reducción de Peso y Gestión Térmica en VE/ADAS
El radar automotriz que avanza hacia imágenes 4D en el rango de 76–81 GHz requiere estabilidad dieléctrica en anchos de banda amplios. Los grados del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) satisfacen este requerimiento, mientras que los sustitutos de éter de polifenileno optimizados alcanzan un factor de disipación de 0,002 únicamente a la frecuencia central. La incorporación de diseño del sustrato de potencia AMB de Rogers Corporation con un OEM asiático de vehículos eléctricos señala una adopción más amplia en el aislamiento de barras colectoras, aprovechando la conductividad térmica de 0,3 W/m·K del LCP para disipar el calor en paquetes de baterías compactos[2]Rogers Corporation, "Comunicado de Resultados del Tercer Trimestre de 2024," rogerscorp.com.
Creciente Demanda de Dispositivos Médicos Mínimamente Invasivos
Las intervenciones de cardiología y neurovasculares guiadas por resonancia magnética (RM) dependen de guías sin metal para evitar artefactos de imagen. El monofilamento LCP ofrece una resistencia a la tracción superior a 150 MPa y radiolucencia, anclando un segmento nicho pero rentable donde el precio por kilogramo triplica al de las películas de grado electrónico. VECTRA MT de Celanese apunta a carcasas de inyectores portátiles que deben soportar la esterilización gamma sin deformación dimensional. Los prolongados ciclos de la vía 510(k) frenan el entusiasmo de las empresas emergentes; sin embargo, los grandes OEM de dispositivos continúan especificando LCP para los requisitos de compatibilidad con resonancia magnética.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes de fabricación y procesamiento | -1.5% | Global, más agudo en Europa y América del Norte donde los costes laborales y energéticos son elevados | Corto plazo (≤ 2 años) |
| Competencia de polímeros de alta frecuencia de menor coste (PI, PPE) | -1.0% | Global, más intensa en automoción y electrónica de consumo de gama media | Mediano plazo (2–4 años) |
| Concentración de la cadena de suministro en diacidos especializados y bifenoles | -0.6% | Global, con exposición aguda en Japón y Europa dependientes de monómeros de fuente única | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Fabricación y Procesamiento
La extrusión de películas LCP requiere temperaturas de fusión superiores a 300 °C y líneas de tornillo doble resistentes a la corrosión, que pueden costar más de 5 millones de USD, lo que disuade a los nuevos entrantes. El desperdicio de recorte puede alcanzar el 12% debido a que la baja viscosidad de fusión provoca abultamiento en los bordes, resultando en el doble de desecho en comparación con las líneas de poliimida. El consumo de energía es un 40% superior al de la poliimida debido a los prolongados ciclos de enfriamiento, y las tarifas europeas agravan la brecha. El Zenite 16236(N) de Celanese reduce las temperaturas de procesamiento a 280°C, disminuyendo el consumo de servicios; sin embargo, el cambio aún sitúa al LCP por encima de los límites estándar de moldeo, obligando a los transformadores a mantener celdas dedicadas.
Competencia de Polímeros de Alta Frecuencia de Menor Coste (PI, PPE)
Las poliimidas de éster-éter exhiben ahora una disipación de 0,0015–0,0024 a 10 GHz, lo que resulta adecuado para radios de sub-6 GHz, y cuestan aproximadamente la mitad que el material LCP comparable. Las mezclas de PPE capturan sustratos de radar de 77 GHz cuando los requisitos de alcance permanecen por debajo de 200 m, respaldadas por una infraestructura de moldeo por inyección establecida de la que carece el mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP). Los diferenciales de sostenibilidad se reducen a medida que los proveedores de PPE adoptan materias primas recicladas químicamente, desafiando los grados bio-equilibrados incipientes del LCP y comprimiendo su posicionamiento premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Películas Mantienen el Liderazgo en Volumen mientras los Laminados se Aceleran por la Demanda de IntegraciónLas películas LCP reclamaron el 63,92% del volumen de 2025 en el Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP), subrayando su papel fundamental en los circuitos de antena integrada en paquete que dominan las arquitecturas de teléfonos inteligentes insignia. Los precios al contado estables cercanos a 180 USD/kg durante 2024 señalan que las expansiones de capacidad en Japón y Corea del Sur se correspondieron en gran medida con los ciclos de demanda de terminales móviles. Los laminados, aunque de menor tamaño, tienen previsto superar a las películas con una CAGR del 6,05% hasta 2031, ya que los módulos de antena integrados favorecen los sustratos chapados en cobre que simplifican los flujos de ensamblaje. La calificación del laminado sin adhesivo de Murata redujo la altura en el eje Z del módulo en 30 µm y mejoró la fiabilidad del ciclo térmico, lo que ilustra por qué los clientes del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) están pivotando hacia soluciones de laminado. Las superficies de laminado grabadas con plasma ahora alcanzan una resistencia al pelado superior a 1,2 N/mm, resolviendo el obstáculo de energía superficial que antes limitaba la adopción generalizada. Geográficamente, los pedidos de América del Norte se inclinan hacia los laminados para aplicaciones aeroespaciales y de defensa, donde las pilas precalificadas simplifican la certificación, mientras que los centros de terminales móviles de APAC aún impulsan más del 70% de la demanda de películas.
Las dinámicas de segundo orden sugieren que los formatos de laminado más gruesos (75–125 µm) son adecuados para alimentaciones de antena de estación base, mientras que las películas más delgadas (<50 µm) son más adecuadas para dispositivos plegables, lo que permite a los proveedores regionales especializarse. Los participantes chinos como Shenzhen WOTE presentan grados de próxima generación con temperaturas de transición vítrea elevadas para capturar el negocio de infraestructura 5G local. Simultáneamente, los actores establecidos japoneses protegen sus nichos premium mediante síntesis de monómeros reforzadas por patentes que producen los ultra-bajos iónica requeridos para placas aeroespaciales de alta fiabilidad.


Por Industria de Uso Final:
La Electrónica Domina mientras la Automoción Continúa RezagadaLa electrónica representó el 52,10% del volumen de 2025 y se espera que siga siendo el usuario de mayor crecimiento, con una CAGR del 6,62% hasta 2031, a medida que las películas y laminados de Polímero de Cristal Líquido (LCP) se convierten en sustratos indispensables del mercado para antenas de teléfonos inteligentes de onda milimétrica. Los enrutadores Wi-Fi 7, los transceptores ópticos de centros de datos y los relojes inteligentes amplían la base de demanda, aprovechando cada uno la resistencia a la humedad del LCP para mitigar la deriva del rendimiento en entornos domésticos de red de alta humedad. Los módulos de transmisión flexibles para estaciones base amplían aún más el alcance, un cambio subrayado por las canalizaciones de calificación de OEM de primer nivel registradas en 2025.
El sector automotriz mantuvo una participación en volumen del 17,60% en 2025, ya que los sustratos de PPE satisfacen los objetivos actuales de coste del radar de 77 GHz. El impulso de adopción aumenta después de 2027 con la introducción del radar de imagen 4D, donde la estabilidad de frecuencia de 76 a 81 GHz sitúa al LCP en la vanguardia. Las barras colectoras de los sistemas de gestión de baterías representan una oportunidad paralela, aprovechando la delgadez de los laminados LCP para reducir el peso del paquete mientras se protegen las arquitecturas de 800 V. Los dispositivos médicos, aproximadamente el 8,10% de la demanda, se benefician de la inelasticidad de precios ya que los fabricantes de catéteres guiados por RM priorizan la biocompatibilidad sobre el coste de la resina. Otros usos industriales, incluidos los conectores de alta temperatura en inversores de energía renovable, completan el panorama del mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP).
Análisis Geográfico
Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en Asia-Pacífico
Asia-Pacífico concentró el 63,10% del volumen de 2025 en el Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP), una dominancia alineada con los densos clústeres de ensamblaje de teléfonos inteligentes de la región y su cadena de suministro de LCP verticalmente integrada. Kuraray, Toray y Sumitomo Chemical mantienen el liderazgo tecnológico en la extrusión de películas, mientras que la planta de Nanjing de Celanese, inaugurada en 2024, incrementó un 15% la capacidad global de resina, acercando la síntesis de resina a los clientes chinos de vehículos eléctricos y 5G. Corea del Sur se centra en la conversión de laminados para antenas de pantallas plegables, donde las películas ultrafinas permiten bisagras con un radio de curvatura de 1,5 mm. La primera oleada de estaciones base 5.5G de India, prevista para 2027, debería impulsar la demanda regional a medida que concluyan las subastas de espectro, manteniendo una CAGR del 6,41% hasta 2031.
Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en América del Norte
La demanda de América del Norte se concentra en matrices de radar aeroespacial, implantes médicos e interconexiones para centros de datos. Rogers Corporation decidió en octubre de 2024 ubicar su próxima planta de sustratos de potencia en China, con el objetivo de atender a los clientes asiáticos de vehículos eléctricos, ya que enfrenta obstáculos de costos en suelo estadounidense. No obstante, los presupuestos de defensa sostienen la demanda local de laminados, aislando a la región de la ciclicidad de la electrónica de consumo. Los corredores emergentes de ensamblaje electrónico de México podrían reemplazar gradualmente algunas importaciones con destino a Asia si los incentivos de relocalización cercana se profundizan.
Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en EMEA y América del Sur
Europa enfrenta una competitividad de precios erosionada debido a las elevadas tarifas eléctricas. Los institutos alemanes investigan el reciclaje de LCP al final de su vida útil bajo los mandatos de economía circular de la UE, lo que podría compensar los costos de carbono y reforzar el atractivo regional. Las plantas de servicios de manufactura electrónica (EMS) de Europa del Este muestran un interés incipiente en tarjetas flexibles de LCP para pasarelas de IoT industrial, aunque la escala sigue siendo reducida. América del Sur y Oriente Medio y África comparten el restante menos del 10%, con un ritmo de despliegue vinculado directamente a los calendarios de gasto de capital soberano en 5G.

Análisis de la cadena de valor
La cadena de valor comienza con monómeros aromáticos especiales e intermedios que alimentan la polimerización de resinas LCP, luego avanza hacia las etapas de extrusión y orientación de películas, que requieren procesamiento a alta temperatura y equipos rigurosamente controlados. Los productores de películas suministran películas terminadas o resina previa a los transformadores que fabrican laminados revestidos de cobre, incluidos los formatos sin adhesivo. Esos laminados llegan luego a los fabricantes de PCB y circuitos flexibles y a los ensambladores de módulos que atienden a teléfonos inteligentes, infraestructura 5G, radares automotrices y determinadas aplicaciones de dispositivos médicos.
La cadena está concentrada en Asia Oriental, con la producción de resina y película agrupada en Japón (incluidas Kuraray, Sumitomo Chemical, Toray y Polyplastics) y la conversión de laminados en Corea del Sur y Taiwán. Aguas abajo, la distribución suele pasar por compuestistas regionales y distribuidores de materiales electrónicos para acortar los plazos de entrega a los clientes de terminales móviles y estaciones base, mientras que los centros de servicio técnico apoyan la calificación de módulos de antenas de ondas milimétricas y usos finales orientados a la confiabilidad (aeroespacial/defensa y médico). Los cuellos de botella se centran en monómeros especiales de fuente única y en activos de orientación de película de alto gasto de capital, lo que eleva el valor de la integración vertical y de la capacidad de conversión localizada cerca de los centros electrónicos y las puertas de entrada logísticas.
Panorama Competitivo
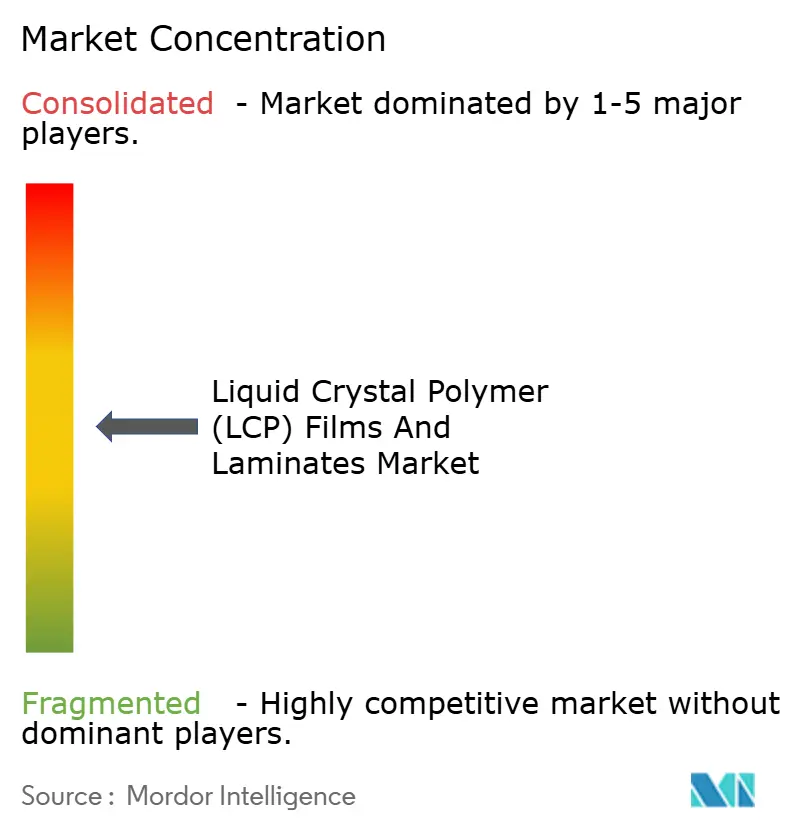
El Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) está moderadamente consolidado. Los actores establecidos japoneses defienden sus posiciones con químicas de monómeros protegidas por patentes, disuadiendo a los participantes occidentales, mientras que los competidores chinos desarrollan rutas sintéticas alternativas que eluden las reclamaciones de propiedad intelectual existentes. Celanese introdujo el Zenite ECO-B con un 60% de contenido renovable en abril de 2024, dirigido a OEM que enfrentan objetivos de emisiones de Alcance 3, a pesar de una prima de precio del 20%. El LAPEROS bG-LCP de balance de biomasa de Polyplastics, previsto para su lanzamiento comercial en 2025, aspira a una adopción similar en mercados orientados a la sostenibilidad.
Líderes de la Industria de Películas y Laminados de Polímero de Cristal Líquido (LCP)
-
Celanese Corporation
-
KURARAY CO. LTD.
-
Polyplastics Co. Ltd.
-
Sumitomo Chemical Advanced Technologies
-
TORAY INDUSTRIES INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP)
- Celanese Corporation
- Chang Chun Group
- DZT Design & Mfg.
- KGK Chemical Corporation
- Kingfa Sci. & Tech.
- KURARAY CO. LTD.
- Murata Manufacturing Co. Ltd
- Panasonic Industry Co., Ltd.
- Polyplastics Co., Ltd.
- Rogers Corporation
- RTP Company
- Shanghai PRET Composites
- SHENGYI TECHNOLOGY CO., LTD.
- Shenzhen WOTE Advanced Materials Co.,Ltd
- Sumitomo Chemical Advanced Technologies
- Syensqo
- TORAY INDUSTRIES INC.
- UENO FINE CHEMICALS INDUSTRY LTD
- Zeus Company Inc.

Oportunidades de mercado y perspectivas futuras
Los formatos ultrafinos de película y laminado LCP siguen siendo un espacio en blanco visible, ya que los fabricantes de dispositivos empujan los límites de altura z y radio de curvatura en plegables y dispositivos electrónicos portátiles, y a medida que los despliegues de 24-29 GHz impulsan la demanda de sustratos de baja pérdida. Kuraray anunció en marzo de 2024 una expansión de la capacidad de producción de película LCP Vecstar en su planta de Saijo, en la prefectura de Ehime, dirigida específicamente a grados ultrafinos (<25 micrómetros) para sustratos de antenas de ondas milimétricas 5G. Esto indica que los pipelines de calificación se están orientando hacia construcciones más finas y de tolerancia más ajustada en lugar de espesores estándar.
La regionalización y el abastecimiento vinculado a la sostenibilidad también están abriendo oportunidades impulsadas por las adquisiciones en las cadenas de suministro electrónicas. Polyplastics inició operaciones en una nueva planta de LCP LAPEROS en Taiwán en febrero de 2025 (con una capacidad reportada de 5.000 toneladas anuales) y pasó a operación a plena escala en mayo de 2025, apoyando plazos de entrega más cortos y una huella de suministro asiática más integrada para los clientes electrónicos. En paralelo, los programas de base biológica y de balance de masa están pasando del concepto a las carteras de productos, con Polyplastics lanzando LAPEROS bG-LCP de balance de biomasa (septiembre de 2024) y Sumitomo Chemical informando avances hacia una tecnología de producción en masa que utiliza monómeros a base de biomasa (junio de 2025). Esto crea un carril premium para los OEM que gestionan objetivos de Alcance 3 mientras cumplen con las necesidades de rendimiento para interconexiones de alta frecuencia.
Recent Industry Developments in Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP)
- Junio de 2026: Celanese anunció la disponibilidad de Zenite LCP 5245L, presentado como un material de alto flujo y baja deformación para componentes eléctricos de pared fina. El lanzamiento amplía la ventana de procesamiento para geometrías complejas y miniaturizadas, apoyando a los transformadores y moldeadores que necesitan una estabilidad dimensional más ajustada manteniendo los atributos de rendimiento del LCP.
- Diciembre de 2025: Polyplastics amplió su gama LAPEROS LCP con nuevos grados de las series LH y TF orientados a aplicaciones electrónicas que están endureciendo los requisitos de miniaturización y rendimiento. La gama más amplia de grados brinda a los OEM y fabricantes más opciones para equilibrar flujo, estabilidad mecánica y rendimiento dieléctrico en diferentes diseños de componentes e interconexiones.
- Marzo de 2025: Kuraray anunció planes para discontinuar la producción de Vecstar FCCL (laminado flexible revestido de cobre) a fines de junio de 2026, mientras continúa la producción y venta de la película Vecstar LCP. Esto reenfoca a Kuraray hacia el suministro de película aguas arriba y puede desplazar el abastecimiento de laminados hacia otros transformadores, lo que afecta las hojas de ruta de calificación de los clientes que anteriormente especificaban pilas Vecstar FCCL.


Mercado de Películas y Laminados de Polímero de Cristal Líquido (LCP) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las películas y laminados de polímero de cristal líquido (LCP) que se transforman y suministran para uso industrial, medidos como el volumen total de material enviado y consumido, en metros cuadrados, en las geografías cubiertas.
Exclusiones del alcance: excluimos las ventas de resina LCP que no se transforman en películas o laminados. También excluimos los sustratos flexibles multimaterial en los que no se puede aislar razonablemente la capa de LCP.
Descripción general de la segmentación
-
Por Tipo
- Películas LCP
- Laminados LCP
-
Por Industria de Uso Final
- Automotriz
- Electrónica
- Dispositivos Médicos
- Otras Aplicaciones (Maquinaria Industrial, Embalaje)
-
Por Geografía
-
Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Turquía
- Países Nórdicos
- Resto de Europa
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
-
Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la visión inicial de las señales de oferta y demanda de las películas y laminados de LCP, y luego para verificar lo que escuchamos en las entrevistas. Nos basamos en fuentes públicas que explican la demanda de electrónica y materiales, incluidos los datos de la U.S. International Trade Commission, las series comerciales de UN Comtrade, las solicitudes de patentes de la World Intellectual Property Organization y publicaciones de normas o técnicas de grupos como IPC.
Para que el modelo de mercado fuera utilizable, también revisamos presentaciones de empresas y presentaciones a inversores, sitios web de asociaciones y coberturas de prensa fiables que señalan adiciones de capacidad, presiones de precios y rampas de uso final. En algunos casos, hicimos referencia a suscripciones pagas para datos financieros e inteligencia de empresas, bases de datos de patentes y verificaciones de importación y exportación a nivel de envío para validar las tendencias direccionales. Las fuentes documentales aquí listadas no son exhaustivas, y utilizamos fuentes adicionales a lo largo del estudio para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas se utilizaron para confirmar el comportamiento de compra real y los impulsores de volumen más prácticos detrás del uso de películas y laminados de LCP. Hablamos con una combinación de proveedores de materiales, transformadores de película, participantes de la cadena de suministro de laminados y circuitos, y usuarios aguas abajo en las principales regiones. Esto ayudó a ajustar supuestos como el momento de adopción y el área útil por dispositivo.
Las entrevistas también ayudaron a resolver brechas que la investigación documental no puede explicar completamente, incluidos los rendimientos de conversión, las elecciones típicas de espesor para usos de alta frecuencia y hacia dónde se está desplazando la demanda entre las construcciones flexibles estándar y las construcciones de LCP de baja pérdida.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% | Asia-Pacífico: 52% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 51% | América: 18% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, partimos de un conjunto de demanda que puede reconstruirse a partir de la actividad de uso final y luego expresarse en metros cuadrados. Aplicamos un enfoque descendente al traducir la demanda de electrónica y automoción en área de LCP direccionable a través de tasas de penetración, capas o paneles promedio por aplicación y área útil típica por unidad, y luego relacionamos eso con los países y regiones cubiertos.
A continuación, corroboramos los totales con aproximaciones ascendentes selectivas, utilizando envíos muestreados de proveedores y transformadores, verificaciones de canal sobre la disponibilidad de laminados y conversiones prácticas de volumen a área basadas en el espesor y el rendimiento. Cuando los números a nivel de empresa no son visibles, manejamos las brechas utilizando rangos de utilización de capacidad, dirección de importación y exportación, y factores de división validados por expertos, de modo que la parte faltante siga siendo trazable.
Las previsiones se construyen utilizando análisis de escenarios, ya que la adopción de materiales de baja pérdida puede avanzar más rápido o más lento según los ciclos de dispositivos y el momento de calificación. Los insumos clave utilizados en el modelo incluyen el despliegue de circuitos 5G y de alta frecuencia, la intensidad de demanda de circuitos flexibles, la adopción de radares automotrices de 77 GHz, los rendimientos de conversión típicos y el movimiento del precio de venta promedio. Convertimos el movimiento del ASP en la lógica de volumen para que los totales en metros cuadrados permanezcan consistentes.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes como el movimiento comercial, los anuncios de capacidad y las restricciones prácticas de consumo, y luego se revisan las variaciones grandes antes de la aprobación final. Si el total de un segmento crece más rápido que la actividad de dispositivos o construcciones relacionada, volvemos a verificar los supuestos de penetración y recontactamos a las fuentes para confirmar si un cambio brusco es real.
También realizamos una segunda revisión de analista para confirmar la consistencia aritmética entre regiones y para verificar que la definición de mercado se aplique de la misma manera en todo el modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como grandes adiciones de capacidad o desaceleraciones abruptas de la demanda. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban una visión actualizada alineada con los insumos más recientes disponibles.
Tamaño del mercado de películas y laminados de polímero de cristal líquido (LCP) de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para las películas y laminados de LCP pueden parecer muy distantes entre sí porque no todos miden el mismo alcance, y porque los mercados basados en volumen a veces se convierten en dólares utilizando diferentes supuestos de precio y espesor. Las diferencias también aparecen cuando las previsiones asumen una sustitución de materiales 5G más rápida de lo que permiten los ciclos de calificación, o cuando el momento de conversión de divisas se aplica de manera inconsistente.
Algunas fuentes publican una cifra de valor agrupando materiales de sustrato flexible adyacentes y aplicando luego un precio combinado. En el enfoque de Mordor Intelligence, el mercado se mantiene limitado únicamente a las películas y laminados de LCP, y se dimensiona en metros cuadrados. Esto evita mezclar resina, circuitos terminados u otras películas dieléctricas en el mismo total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 67,85 millones de USD (2026) | |
| Asociación del Sector A | 120,00 millones de USD (2026) | A menudo se reporta como un conjunto de valor que incluye otras películas de sustrato flexible de baja pérdida y en ocasiones cuenta la resina y el valor agregado de conversión, lo que infla los totales frente al área pura de película y laminado LCP. |
| Consultoría Global B | 0,18 mil millones de USD (2026) | Comúnmente convierte metros cuadrados en dólares utilizando una progresión de ASP combinado agresiva y supuestos de construcción más gruesos, y la cadencia de actualización puede no reflejar las mejoras recientes de rendimiento que reducen el área consumida. |
La dispersión en la tabla proviene principalmente de la mezcla de alcances y de cómo se traducen los metros cuadrados a dólares. Al mantener el conjunto de demanda vinculado a la actividad de construcción de dispositivos y al validar los rendimientos de conversión con entrevistas, la estimación se mantiene repetible y más fácil de auditar cuando cambian los insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado de Películas y Laminados de Polímero de Cristal Líquido (LCP) en 2031?
Se prevé que el mercado alcance los 90,64 millones de m² en 2031, frente a los 67,85 millones de m² en 2026.
¿A qué velocidad se espera que crezca la demanda de laminados LCP?
Se proyecta que los laminados registren una CAGR del 6,05% hasta 2031 a medida que los módulos de antena integrada en paquete se conviertan en estándar.
¿Qué región lidera el consumo de películas y laminados LCP?
Asia-Pacífico mantuvo el 63,10% del volumen de 2025 y está preparada para expandirse más rápido que cualquier otra región hasta 2031.
¿Por qué se prefieren los sustratos LCP para dispositivos 5G de onda milimétrica?
El LCP mantiene un factor de disipación <0,004 y una baja absorción de humedad que preservan la calidad de la señal por encima de 24 GHz.
¿Cuál es la principal restricción que limita una adopción más amplia del LCP en el radar automotriz?
El coste premium de la resina y el rendimiento adecuado de los sustratos de PPE de menor coste retrasan la penetración del LCP hasta que el radar de imagen 4D se expanda después de 2027.
Última actualización de la página el:



