
Tamaño y Participación del Mercado de Caolín
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
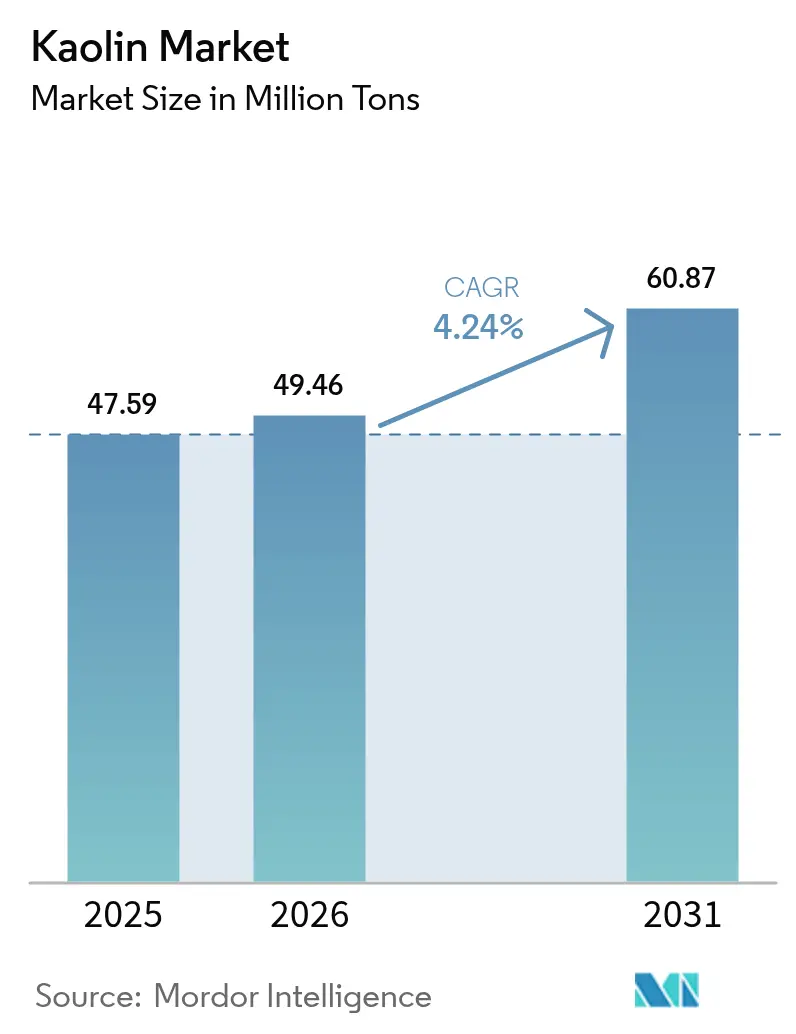
| Volumen del Mercado (2026) | 49.46 Millones de toneladas |
| Volumen del Mercado (2031) | 60.87 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
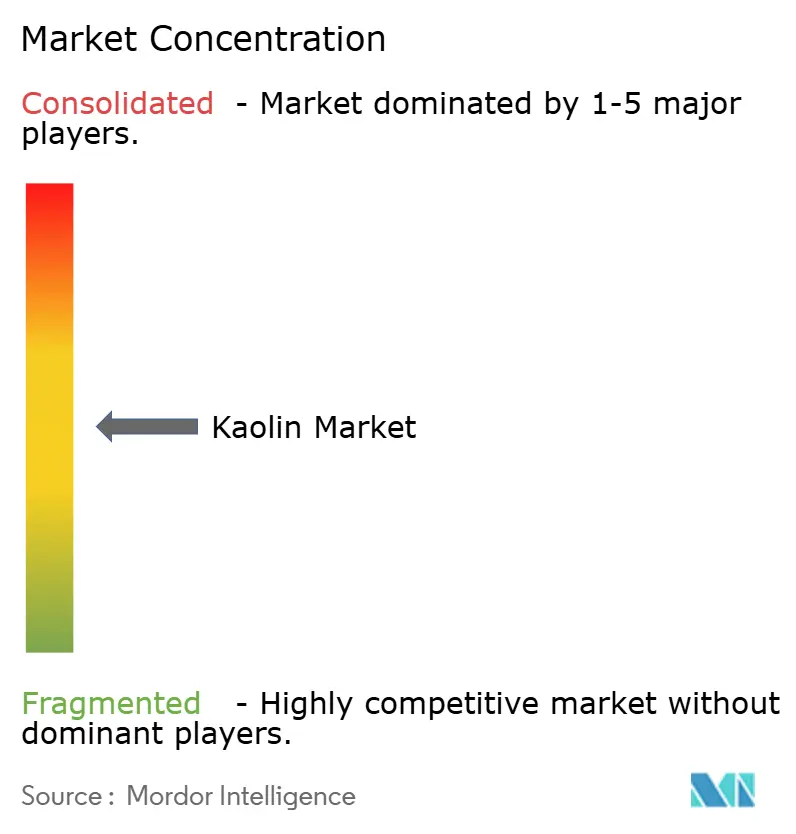
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Caolín por Mordor Intelligence
Se espera que el tamaño del Mercado de Caolín crezca de 47,59 millones de toneladas en 2025 a 49,46 millones de toneladas en 2026 y se prevé que alcance 60,87 millones de toneladas en 2031 a una CAGR del 4,24% durante 2026-2031. El giro estructural de Asia-Pacífico hacia la fabricación de sanitarios y azulejos, la adopción de separadores de baterías en las cadenas de suministro de vehículos eléctricos y la sustitución continua del dióxido de titanio en recubrimientos arquitectónicos anclan la trayectoria ascendente del mercado de caolín. Los grados procesados obtienen primas de precio porque la separación magnética, la calcinación y los tratamientos superficiales producen productos de alto brillo requeridos en cerámica avanzada, papeles de embalaje y componentes de baterías de iones de litio. La inflación de costes en los mercados energéticos eleva las barreras para los calcinadores europeos, otorgando una ventaja comparativa a los productores norteamericanos y asiáticos con materias primas más baratas. El interés del capital privado, ejemplificado por la adquisición de Imerys Performance Minerals Americas por parte de Platinum Equity en febrero de 2024, está reconfigurando la dinámica competitiva al priorizar las eficiencias operativas y la generación de caja. El cumplimiento medioambiental —que abarca desde los límites de efluentes NPDES de la EPA hasta los esquemas de fijación de precios del carbono de la UE— sigue siendo un factor decisivo que puede acelerar las inversiones en beneficiación o retrasar las minas en nuevos emplazamientos, según la geografía.
Conclusiones Clave del Informe
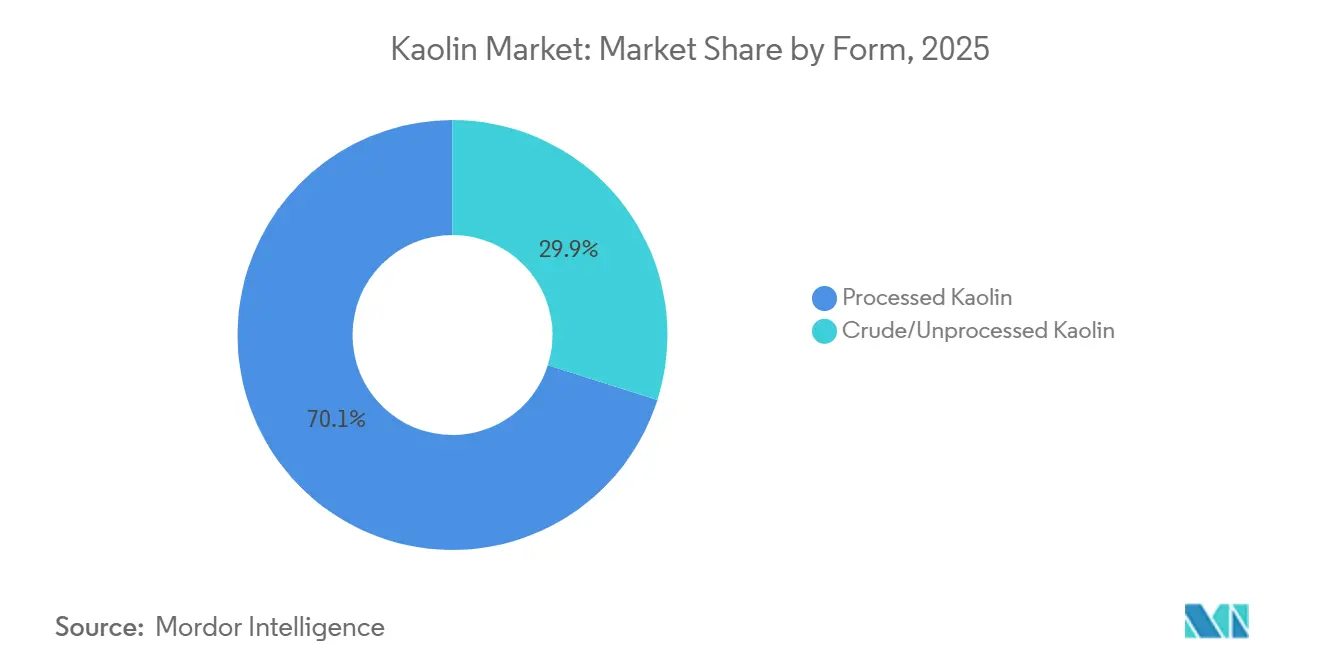
- Por forma, el caolín procesado lideró con el 70,12% de la participación del mercado de caolín en 2025, mientras que el caolín crudo/sin procesar registró la CAGR proyectada más rápida del 4,89% hasta 2031.
- Por grado, el caolín hidratado representó el 55,45% de la participación del mercado de caolín en 2025 y el caolín calcinado avanza a una CAGR del 4,75% durante 2026-2031.
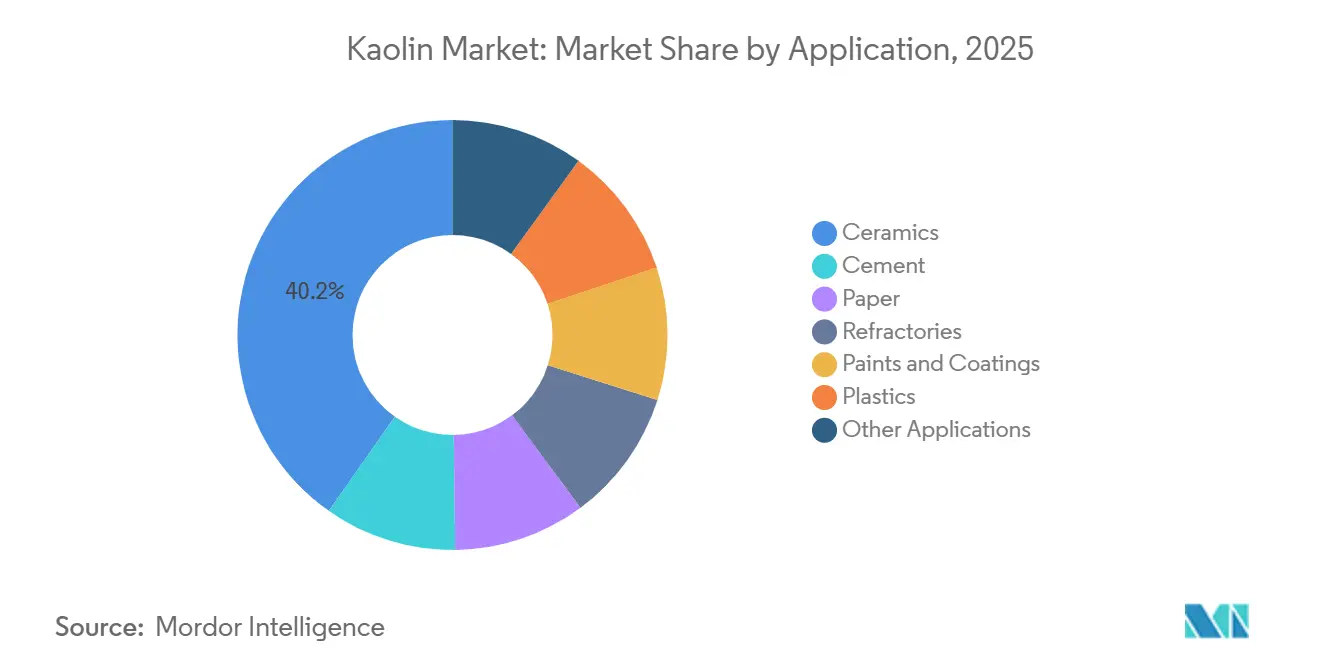
- Por aplicación, la cerámica mantuvo el 40,23% de la participación del mercado de caolín en 2025 y se prevé que se expanda a una CAGR del 4,97% hasta 2031.
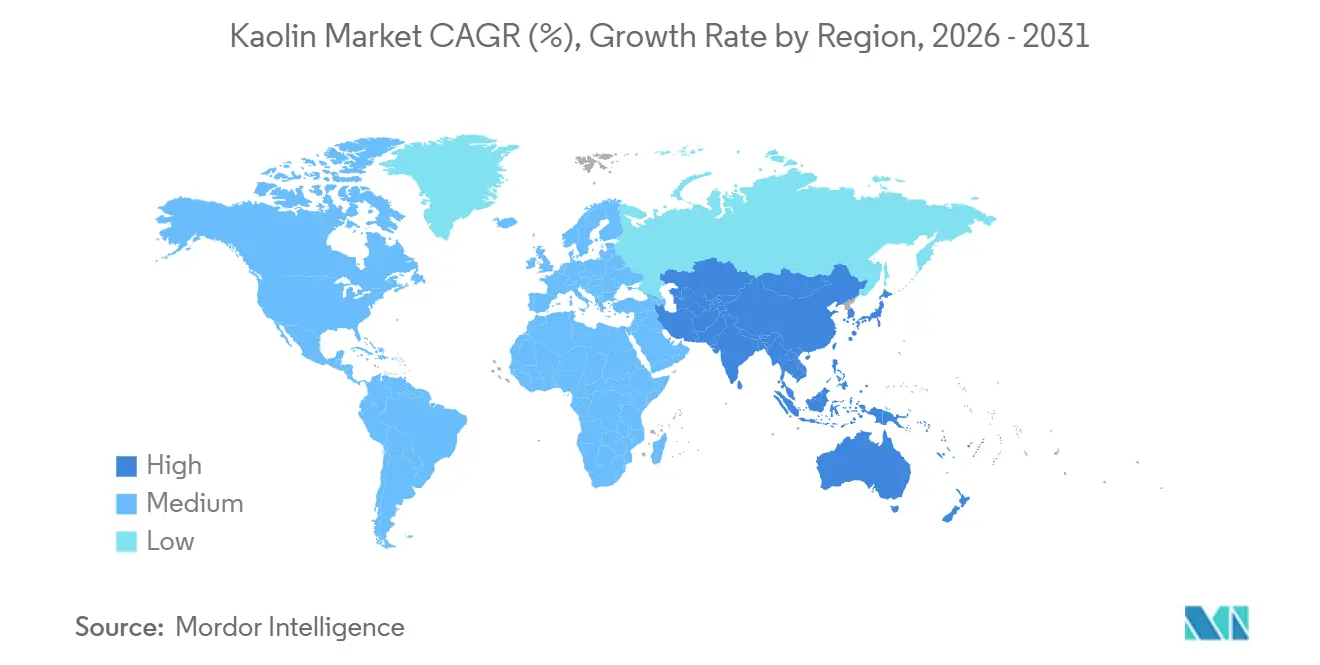
- Por geografía, Asia-Pacífico capturó el 43,26% de la participación del mercado de caolín en 2025 y se prevé que crezca a una CAGR del 4,94% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de la fabricación de sanitarios y azulejos | +1.8% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Cambio hacia papel de embalaje de alto brillo | +0.9% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente demanda de las industrias del papel y el caucho | +0.7% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de la industria cosmética y de cuidado personal | +0.4% | Global, concentrado en Asia-Pacífico, América del Norte y la UE | Mediano plazo (2-4 años) |
| Rápida adopción de caolín calcinado en recubrimientos de separadores de baterías de iones de litio | +0.6% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Fabricación de Sanitarios y Azulejos
La producción de azulejos de China supera los 5.000 millones de m² anuales, consumiendo entre 12 y 15 millones de toneladas de caolín, mientras que el avance de India hacia los 3.000 millones de m² en 2026 podría incrementar la demanda interna en otros 1,5-2 millones de toneladas. La discrepancia entre los 8,3 millones de toneladas de extracción cruda de India y apenas 73.000 toneladas de capacidad de procesamiento obliga a los fabricantes de azulejos a importar grados de alto brillo de Malasia e Indonesia, inflando los costes de entrega entre un 12 y un 18%. Indonesia y Vietnam están ampliando su producción de sanitarios para atender megaproyectos en Oriente Medio, incluidos los requisitos de la Visión 2030 de Arabia Saudita para 8-10 millones de accesorios. Las líneas premium de porcelana vítrea requieren caolín con menos del 1,5% de Fe₂O₃, lo que estrecha la oferta regional y eleva los precios al contado de los grados con más del 90% de brillo entre un 22 y un 25% desde principios de 2024. El propio giro de Rusia hacia la sustitución de importaciones añadió otro millón de toneladas de demanda de caolín entre 2019 y 2022.
Cambio hacia Papel de Embalaje de Alto Brillo
La eliminación gradual de las sustancias PFAS en el papel de contacto con alimentos impulsa a las papeleras a aumentar los recubrimientos minerales para mejorar el rendimiento de barrera[1]Agencia de Protección Ambiental de EE. UU., "Hoja de Ruta PFAS para Envases de Alimentos," epa.gov . La estructura laminar del caolín mejora la imprimibilidad, pero la impresión digital por inyección de tinta representa ahora entre el 35 y el 40% del volumen de impresión de embalajes y prefiere la mayor opacidad del carbonato de calcio, reduciendo la participación del caolín al 50-55% en 2025. El caolín delaminado, que representa apenas el 8-10% del volumen total, obtiene primas del 15-20% para papeles de lujo, específicamente en embalajes de cosméticos y bebidas espirituosas. Las mezclas híbridas de caolín y carbonato redujeron los pesos de recubrimiento de caolín puro en aproximadamente un tercio en las papeleras de EE. UU. y la UE; sin embargo, las nuevas máquinas asiáticas siguen especificando formulaciones con alto contenido de caolín debido a las escasas cadenas de suministro de carbonato.
Creciente Demanda de las Industrias del Papel y el Caucho
La producción mundial de neumáticos de 1.800 millones de unidades incorpora entre 3 y 4 millones de toneladas de caolín, principalmente como carga semirreforzante que mejora la resistencia al desgarro y la abrasión sin el alto coste de la sílice precipitada. Los neumáticos para vehículos eléctricos incorporan más caolín para compensar las tendencias de reducción de peso de los vehículos. El sector de neumáticos de India, que crece entre un 7 y un 9% anual, se abastece de los proveedores nacionales Ashapura y 20 Microns, que exportan hasta la mitad de su producción de caolín al Sudeste Asiático. Los grados de papel especial —filtración, embalaje médico— necesitan caolín calcinado por su baja abrasividad, amortiguando el mercado de caolín frente a la caída del papel gráfico en Europa y América del Norte.
Rápida Adopción de Caolín Calcinado en Recubrimientos de Separadores de Baterías de Iones de Litio
Los separadores con recubrimiento cerámico aumentan la estabilidad térmica y bloquean las dendritas en celdas de alta energía. El caolín calcinado cuesta entre 800 y 1.200 USD por tonelada frente a la alúmina, que cuesta entre 1.500 y 2.200 USD, ofreciendo a las gigafábricas una vía más económica para cumplir las normas de seguridad IEC 62660. Las instalaciones en Polonia, Míchigan y Jiangsu están calificando recubrimientos de 3-5 g/m² que podrían necesitar entre 50.000 y más toneladas. La haloisita procedente de Idaho también está en ensayos piloto, pero los volúmenes siguen siendo inferiores a 5.000 toneladas por año.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta intensidad energética e inflación de costes en la calcinación | -0.8% | Global, aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Permisos medioambientales estrictos en emplazamientos mineros | -0.4% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Riesgo de sustitución por carbonatos de calcio de alta opacidad en papeles de impresión digital | -0.4% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad Energética e Inflación de Costes en la Calcinación
La calcinación flash necesita entre 1,2 y 1,5 MMBtu por tonelada, dejando a los productores expuestos a la volatilidad del gas natural. Los precios TTF de Europa se mantuvieron entre 35 y 45 EUR/MWh en 2025, frente a los 15-20 EUR anteriores a 2022, lo que obligó a Sibelco e Imerys a paralizar entre el 15 y el 20% de la capacidad o a subir los precios entre un 15 y un 20%. Los costes del carbono en el marco del EU-ETS añaden entre 10 y 15 EUR por tonelada de caolín calcinado. Los datos del IPP de EE. UU. muestran que los precios del caolín subieron un 18,6% entre diciembre de 2022 y septiembre de 2025, ya que las empresas de servicios públicos trasladaron los recargos. Los clientes resisten nuevas subidas, acelerando la sustitución parcial por carbonato de calcio.
Permisos Medioambientales Estrictos en Emplazamientos Mineros
Los permisos NPDES de la EPA limitan los SST a 30 mg/L y el selenio a 5 µg/L, añadiendo entre 5 y 10 millones de USD en clarificadores y sistemas de ósmosis inversa por mina en EE. UU. El reglamento REACH de la UE prohíbe los dispersantes de etoxilato de nonilfenol, lo que eleva los costes químicos entre un 20 y un 30% y reduce el rendimiento entre un 5 y un 8%. Los depósitos amazónicos de Brasil permanecen bloqueados debido a las protecciones de los derechos sobre tierras indígenas, a pesar de reservas de 200-300 millones de toneladas[2]Instituto Brasileño de Medio Ambiente, "Regulaciones de Minería en Tierras Indígenas," ibama.gov.br . Los trámites de permisos se extienden entre 3 y 5 años para nuevos emplazamientos en EE. UU., retrasando la oferta y favoreciendo a los operadores establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Caolín Procesado Obtiene Primas a Medida que Escala la BeneficiaciónEl caolín procesado lideró el tamaño del mercado de caolín con una participación del 70,12% en 2025, mientras que el caolín crudo/sin procesar se expande a una CAGR más rápida del 4,89% hasta 2031. Los enormes 8,3 millones de toneladas de producción cruda de India contrastan con la escasa capacidad de procesamiento nacional, lo que obliga a los fabricantes de azulejos a pagar primas de importación y pone de relieve un arbitraje estructural dentro del mercado de caolín. Las inversiones en beneficiación de EICL y 20 Microns añadirán entre 200.000 y 300.000 toneladas de capacidad procesada para 2027.
El caolín procesado capta usos finales de alto valor —separadores de baterías, embalajes de alto brillo, cosméticos— porque la separación magnética multietapa, el blanqueo y el secado por atomización ofrecen más del 85% de brillo y menos del 1% de Fe₂O₃. El caolín crudo sirve para ladrillos de baja gama, cemento y agricultura, pero se está volviendo atractivo para la integración hacia atrás en mercados emergentes que buscan seguridad en las materias primas. Las importaciones chinas de crudo ucraniano y ruso se desplomaron entre un 40 y un 50% tras las sanciones de 2022, redirigiendo los flujos desde Australia e Indonesia y tensando el mercado regional de caolín.


Por Grado:
El Caolín Calcinado Gana Terreno a Medida que se Expanden las Aplicaciones en Baterías y EspecialidadesEl caolín hidratado aún controlaba el 55,45% de la participación del mercado de caolín en 2025, pero el caolín calcinado lo supera con una CAGR del 4,75% gracias a las baterías y los recubrimientos de alta opacidad. La conversión de hidratado a calcinado a 1.000-1.100 °C elimina el agua ligada y eleva el brillo al 90-95%, lo que lo hace adecuado para pinturas exigentes y separadores de iones de litio.
Los grados delaminados y tratados superficialmente mantienen primas de precio de dos dígitos para embalajes de lujo y plásticos de ingeniería. El impacto energético en Europa paralizó hasta el 20% de la calcinación en 2024-2025, desplazando el crecimiento de la capacidad hacia el Golfo de EE. UU. y Asia, donde el gas es más barato. Las normas de baterías IEC 62660 deberían elevar la penetración del caolín calcinado en las celdas de vehículos eléctricos del 30-35% en 2024 a aproximadamente el 60-65% en 2027. Los grados hidratados enfrentan presión sobre los márgenes por la sustitución del carbonato de calcio en los papeles de impresión digital, lo que obliga a los productores a adoptar el control del tamaño de partícula y recubrimientos especiales para defender su participación dentro del mercado de caolín.
Por Aplicación:
La Cerámica Lidera Mientras Emergen los Recubrimientos para BateríasLa cerámica representó el 40,23% del tamaño del mercado de caolín en 2025 y crecerá a una CAGR del 4,97% hasta 2031. El desarrollo urbano de Asia sustenta este liderazgo, con India y China añadiendo juntas más de 3.000 millones de m² de capacidad de azulejos para 2026. La demanda de papel está disminuyendo a medida que se reducen los grados gráficos, pero la filtración especializada y el embalaje médico mitigan el impacto negativo.
Los refractarios están vinculados a la demanda de acero, especialmente en China, donde la formación de mullita es crítica para los altos hornos. Las pinturas sustituyen el caolín calcinado por el costoso dióxido de titanio, ahorrando entre un 8 y un 12% en el coste de formulación. Los plásticos y los aditivos para cemento crecen impulsados por la reducción de peso y los códigos de construcción sostenible, mientras que los cosméticos aumentan a medida que el talco abandona algunas referencias. Se espera que los separadores de baterías añadan demanda incremental de caolín calcinado para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Caolín en Asia-Pacífico
Asia-Pacífico concentró el 43,26% del mercado de caolín en 2025 y se proyecta que se expanda a una CAGR del 4,94% hasta 2031. China transita hacia loza sanitaria de mayor pureza y cerámica avanzada, lo que ha impulsado las primas por blancura un 22-25% desde principios de 2024. India está cerrando su brecha de beneficiación mediante 300.000 toneladas de nueva capacidad para 2027, con el objetivo de reducir las primas de importación del 12-18%. Japón y Corea del Sur importan grados de alta pureza para sustratos electrónicos, captando suministro de Estados Unidos y Australia.
Mercado de Caolín en América del Norte
En América del Norte, el cinturón de caolín de Georgia ancla el suministro doméstico, exportando entre 1,6 y 1,8 millones de toneladas a China, México y Japón. La formación de KaMin LLC tras una escisión de 1.430 millones de EUR subraya las apuestas del capital privado en activos maduros pero con alta generación de caja. Las inversiones en baterías para vehículos eléctricos en Míchigan y Tennessee están destinadas a impulsar regionalmente la demanda de caolín calcinado. Las normas de efluentes y polvo de la EPA añaden entre 5 y 10 millones de USD en inversión de capital por mina, pero crean una barrera de entrada contra nuevos competidores.
Mercado de Caolín en EMEA y América del Sur
Europa enfrenta desafíos de competitividad a medida que los costos del gas natural y los precios del carbono encarecen la economía de la calcinación. La adquisición en 2023 por parte de Sibelco del negocio de caolín de Quarzwerke y las adaptaciones de recuperación de calor residual ilustran un giro hacia la escala y la eficiencia energética. Las vastas reservas amazónicas de América del Sur permanecen en gran medida sin explotar debido a los estrictos procesos de permisos, mientras que Oriente Medio y África dependen de las importaciones a medida que la Visión 2030 de Arabia Saudita impulsa los requerimientos de loza sanitaria.

Análisis de la cadena de valor
La cadena de valor del caolín comienza con la delimitación del yacimiento y la obtención de permisos, seguida de la minería a cielo abierto, la preparación de la lechada y el beneficio primario (cribado, clasificación, separación magnética y, cuando es necesario, blanqueo químico). La mayor parte de la generación de valor ocurre en la etapa intermedia mediante el secado por atomización para controlar la humedad y el tamaño de partícula, la calcinación instantánea a aproximadamente 1,000-1,100 °C para producir grados calcinados de alto brillo, y tratamientos superficiales adaptados a cuerpos cerámicos, reología de recubrimientos y compuestos poliméricos. El caolín procesado domina la combinación del mercado (70.12% de participación en 2025), impulsado por la demanda de los usuarios finales de un control estricto de Fe2O3 (por ejemplo, <1.5% en sanitarios premium y cerámica avanzada) y requisitos consistentes de brillo en papeles de empaque, pinturas y recubrimientos cerámicos relacionados con baterías.
La distribución se realiza a través de canales a granel (ferrocarril/camión hacia clústeres cerámicos y puertos, además de transporte marítimo para envíos interregionales) y canales especializados, donde comerciantes y distribuidores técnicos mueven lotes más pequeños y brindan soporte de aplicación. Los principales cuellos de botella se encuentran en la obtención de permisos y el cumplimiento normativo (por ejemplo, adiciones de tratamiento de agua impulsadas por el NPDES de la US EPA), la exposición energética para la calcinación (costos de gas natural y de carbono en la UE), y la limitada capacidad de procesamiento local en algunos mercados de consumo de alto crecimiento. Esa combinación suele obligar a importar grados de alto brillo y aumenta los costos de desembarque. El posicionamiento competitivo refleja cada vez más las reservas asegradas junto con la integración del procesamiento y la logística, incluidos centros de suministro establecidos como el cinturón de caolín de Georgia en Estados Unidos y el corredor cerámico de Asia-Pacífico, que se abastece de importaciones de Estados Unidos, Australia, Malasia e Indonesia.
Panorama Competitivo
El mercado de caolín está moderadamente concentrado; los cinco principales actores poseían aproximadamente entre el 45 y el 50% de la capacidad combinada de caolín procesado en 2025. Imerys se reenfocó en minerales especiales tras desinvertir en Performance Minerals Americas, que, combinada con Thiele, ahora cotiza como KaMin LLC. Sibelco se expandió mediante el acuerdo con Quarzwerke en 2023, consolidando su presencia en Europa. 20 Microns, Ashapura y EICL están escalando en India con integración hacia atrás desde clientes de azulejos.
Los fabricantes de azulejos indios y de cerámica brasileños están mejorando sus capacidades de beneficiación para mejorar los márgenes de beneficio, mientras que los exportadores de EE. UU. aprovechan las ventajas de flete para expandirse hacia México y Asia. Las aplicaciones especiales, como la haloisita de Idaho para separadores y productos farmacéuticos, y los grados delaminados para embalajes de lujo, destacan el enfoque del mercado en segmentos de nicho. Las inversiones tecnológicas, incluidos los sistemas de recuperación de calor residual que reducen el consumo de gas entre un 15 y un 20% y los análisis de tamaño de partícula en tiempo real que mejoran los rendimientos entre un 3 y un 5%, impulsan aún más la competitividad. El cumplimiento normativo con estándares como ISO 14001, las aprobaciones de contacto indirecto con alimentos de la FDA y las normas de baterías IEC crea altas barreras de entrada, favoreciendo a los actores establecidos y reforzando sus posiciones en el mercado.
Líderes de la Industria del Caolín
-
Imerys
-
Sibelco
-
Thiele Kaolin Company
-
KaMin LLC / CADAM
-
EICL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Caolín
- 20 Microns
- Active Minerals International LLC
- Ashapura Group
- Burgess Pigment Company
- EICL
- Gebrüder Dorfner GmbH & Co.
- Green 360 Technologies
- Imerys
- I-Minerals Inc.
- KaMin LLC / CADAM
- Kaolin AD
- Keramost a.s.
- LASSELSBERGER Group GmbH
- LB MINERALS, Ltd.
- Quarzwerke GmbH
- Sibelco
- Thiele Kaolin Company
- Tokai Clay Industry Co., Ltd.
- Zeotech

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco primario implica agregar capacidad de procesamiento regional cerca de la demanda cerámica de rápido crecimiento, especialmente donde la extracción de mineral crudo supera la capacidad de beneficio local. India ilustra esta brecha, con 8.3 millones de toneladas de extracción de mineral crudo frente a una capacidad de procesamiento limitada, lo que deja a los productores de baldosas y sanitarios dependientes de grados de alto brillo importados y expuestos a sobreprecios de desembarque del 12-18%. Las inversiones en beneficio por parte de productores indios (incluidos EICL y 20 Microns) para agregar 200,000-300,000 toneladas de capacidad procesada para 2027 apuntan a oportunidades a corto plazo para proveedores de equipos (separación magnética, calcinación y análisis en tiempo real del tamaño de partícula) y para productores capaces de entregar un suministro consistente de bajo hierro y alto brillo a líneas de sanitarios y cerámica especializada.
Más allá de los centros tradicionales, nuevos proyectos de refinación e infraestructura habilitante para la exportación amplían el mapa de suministro para aplicaciones de caolín refinado y metacaolín. En Kazajistán, Qazaq Kaolin puso en marcha una nueva planta de procesamiento en la región de Akmola utilizando tecnología AKW, con una capacidad de 90,000 toneladas por año de caolín refinado que amplía las opciones tanto para el suministro doméstico como para el de grado exportación. En Australia, Zeotech continúa avanzando en el Proyecto Toondoon Kaolin, con una planificación vinculada al acceso logístico a través de la infraestructura del puerto de Gladstone, alineando la ejecución del proyecto con la preparación para la exportación en lugar de hitos limitados a la mina. En el lado de la demanda, la creación de valor todavía depende de la ingeniería de aplicaciones: los separadores de baterías con recubrimiento cerámico y la sustitución de dióxido de titanio en recubrimientos arquitectónicos recompensan a los grados calcinados y tratados superficialmente. La I+D de materiales también está ampliando las rutas para las arcillas caoliníticas en la cerámica de construcción de economía circular, respaldada por trabajo académico que utiliza mezclas de residuos industriales con arcilla caolinítica para alcanzar resistencias de grado construcción (44 MPa) y reducir la dependencia de insumos virgenes convencionales.
Recent Industry Developments in Mercado de Caolín
- Marzo de 2026: Burgess Pigment Company anunció un acuerdo definitivo para adquirir Thiele Kaolin Company, integrando ambos negocios bajo una nueva estructura de holding tras la finalización de la transacción. El acuerdo consolida una base de activos clave de caolín en Norteamérica y fortalece la integración entre la minería, el procesamiento del caolín y las aplicaciones de pigmentos orientadas al cliente. La combinación de las presencias comerciales y los sistemas operativos respalda un alcance más amplio en grados de caolín de alto brillo y especializados utilizados en cerámica, recubrimientos y materiales de ingeniería.
- Septiembre de 2025: Zeotech asegró un acuerdo marco vinculante de cinco años con Jiangsu Mineral Sources International Trading Co., Limited para el suministro de 950,000 toneladas de productos de caolín de mineral de envío directo (DSO). El acuerdo formalizó una vía de venta anticipada dimensionada vinculada a la demanda de exportación, ayudando a reducir el riesgo en la colocación de volumen mientras continúa el trabajo de desarrollo. También destacó las rutas mediadas por comerciantes como un canal de comercialización material para proyectos dirigidos a consumidores industriales asiáticos.
- Julio de 2024: Platinum Equity completó la adquisición de Imerys Performance Minerals Americas, integrando los activos con Thiele para formar KaMin LLC. La transacción reconfiguró la dinámica competitiva en el caolín procesado al concentrar reservas, beneficio y relaciones con clientes dentro de una plataforma respaldada por capital privado. Una entidad operativa unificada también agudizó el enfoque en programas de eficiencia y en la combinación de grados especializados, que son diferenciadores centrales a medida que los costos de energía y cumplimiento presionan la economía de la calcinación.


Mercado de Caolín Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de caolín abarca la arcilla de caolín suministrada para uso industrial, contabilizada a través de la minería, el procesamiento (cuando corresponde) y el consumo aguas abajo en las principales industrias de uso final.
Exclusiones del alcance: La estimación excluye los productos terminados en los que el caolín es solo un ingrediente menor (como papel recubierto, cerámica o pinturas) y solo contabiliza el volumen del material de caolín que se destina a esos usos.
Descripción general de la segmentación
-
Por Forma
- Caolín Procesado
- Caolín Crudo/Sin Procesar
-
Por Grado
- Caolín Hidratado
- Caolín Calcinado
- Caolín Delaminado
- Otros Grados
-
Por Aplicación
- Cerámica
- Cemento
- Papel
- Refractarios
- Pinturas y Recubrimientos
- Plásticos
- Otras Aplicaciones
-
Por Geografía
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
-
Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para establecer el contexto del mercado, mapeamos dónde se produce, procesa, comercializa y consume el caolín, y luego construimos grupos de demanda realistas por región. Se utilizan fuentes públicas y oficiales para anclar el modelo, incluidas las estadísticas de materias primas minerales de USGS, los flujos comerciales de UN Comtrade, series de producción minera al estilo del Servicio Geológico de los Estados Unidos en los principales países productores, y publicaciones de reguladores ambientales y mineros cuando están disponibles.
También revisamos indicadores técnicos y del lado de la demanda de revistas revisadas por pares sobre el procesamiento y el beneficio del caolín, junto con páginas de asociaciones comerciales y notas de perspectivas industriales gubernamentales que abarcan las actividades de papel, cerámica, cemento y construcción. Se revisan los informes de empresas, las presentaciones a inversionistas y la prensa acreditada para comprender los cambios de capacidad, el posicionamiento de productos (hidratado frente a calcinado) y los patrones de envío. Además, se utilizan suscripciones de pago de forma selectiva para datos financieros e inteligencia de empresas, verificaciones de importación y exportación a nivel de envío, y análisis de bases de datos de patentes para confirmar la dirección de las tendencias de procesamiento. Estas fuentes documentales no son exhaustivas, y se utilizan otras referencias para recopilar datos, verificar supuestos y aclarar brechas durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales sobre la división de volúmenes, la combinación de grados y el comportamiento de precios regionales, y luego para ajustar los factores de pronóstico. Hablamos con productores, procesadores, distribuidores y usuarios finales en los sectores de papel, cerámica y materiales de construcción, con una cobertura equilibrada entre las principales regiones productoras y consumidoras para que ninguna geografía distorsionara los totales generales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos: 16% | APAC: 44% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 52% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal parte de una construcción de arriba hacia abajo en la que la producción, el comercio y el consumo aparente se reconstruyen para el caolín por región, y luego se ajustan utilizando verificaciones de intensidad de uso final. Para mantener los totales realistas, los corroboramos con aproximaciones selectivas de abajo hacia arriba, como envíos muestreados de proveedores, verificaciones de canal sobre las divisiones entre procesado y crudo, y verificaciones de coherencia de volumen por precio de venta promedio donde había referencias de precios disponibles.
Los insumos clave del modelo incluyen la producción minera de caolín y la utilización de la capacidad de procesamiento, los balances de importación y exportación por las principales rutas comerciales, las tendencias de producción de papel y embalaje que influyen en la demanda de rellenos y recubrimientos, las señales de actividad de construcción y cemento que afectan el uso de minerales funcionales, y las tendencias de producción cerámica que impulsan grados de mayor especificación. Para la previsión, se aplica un análisis de escenarios en torno a la sustitución de la demanda de papel, los ciclos de construcción regionales y la sensibilidad al costo de la energía para la calcinación, y luego se reducen los rangos de consenso utilizando la retroalimentación de expertos sobre lo que realmente está ocurriendo en los contratos y los ciclos de adquisición. Cuando la visibilidad de abajo hacia arriba es limitada en países productores más pequeños, llenamos las brechas utilizando indicadores de consumo basados en el comercio, y luego volvemos a verificar la intensidad implícita per cápita y por industria frente a mercados comparables.
Validación de datos y ciclo de actualización
Después de las ejecuciones iniciales del modelo, triangulamos los resultados utilizando señales independientes, incluida la direccionalidad del comercio, los cambios de capacidad anunciados y las series de producción aguas abajo, para que el mercado no se aleje de la actividad observada. Los valores atípicos se marcan y revisan, y si una variación no puede explicarse mediante factores conocidos, como cambios en la combinación de productos o interrupciones puntuales, se revisan los supuestos y se vuelve a contactar a las fuentes primarias.
Antes de la aprobación final, el trabajo pasa por múltiples etapas de revisión por parte de analistas en las que se vuelven a verificar los cálculos, las unidades y las conversiones, seguido de una verificación final de coherencia entre regiones y aplicaciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cierres importantes de plantas, nueva capacidad de procesamiento o cambios inusuales en el comercio. Justo antes de la entrega, completamos una nueva revisión para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de caolín de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal ver diferentes cifras de tamaño de mercado para el caolín porque los editores no siempre miden lo mismo, incluso cuando el título parece idéntico. Las diferencias suelen surgir de la unidad de medida utilizada, el corte entre grados crudos y procesados, cómo se tratan el comercio y el consumo, y si el precio se modela a partir de puntos de referencia consistentes.
Los productos terminados aguas abajo que contienen caolín están fuera del alcance de Mordor Intelligence, por lo que el tamaño se expresa en volumen de caolín en lugar del mayor valor de las cadenas de suministro de papel, recubrimientos o cerámica, que es una razón común por la que otros valores publicados parecen mayores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 49.46 millones de USD (2026) | |
| Consultoría global A | 4.46 mil millones de USD (2026) | Esta estimación se basa en valor y puede diferir si incluye supuestos de aumento impulsado por precios para los grados procesados y aplica una captura de ingresos más amplia a lo largo de la cadena de suministro en lugar de rastrear el tonelaje físico de caolín. |
| Editorial de la industria B | 4.61 mil millones de USD (2026) | Esta cifra se reporta en USD y puede variar debido a diferentes progresiones de precio promedio por región, el momento en el que se aplica la conversión de divisas, y si los grados calcinados y especializados tienen una mayor ponderación en la combinación. |
La dispersión en la tabla refleja principalmente la elección de unidades y el alcance de lo que se está contabilizando, y luego cómo se aplican el precio y la combinación de grados año a año. Al mantener el mercado vinculado a señales observables de producción, comercio y consumo, la visión resultante permanece trazable a insumos claros que se pueden verificar y actualizar con nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de caolín?
El mercado de caolín se sitúa en 49,46 millones de toneladas en 2026 y se prevé que alcance 60,87 millones de toneladas en 2031, lo que refleja una CAGR del 4,24% de 2026 a 2031.
¿Qué región lidera el crecimiento de la demanda de caolín?
Asia-Pacífico lidera, impulsada por la expansión de la cerámica en China, India, Indonesia y Vietnam, con un crecimiento a una CAGR del 4,94% hasta 2031.
¿Por qué el caolín calcinado está ganando terreno en las baterías?
Los grados calcinados mejoran la estabilidad térmica del separador a un coste inferior al de la alúmina, y las gigafábricas de vehículos eléctricos podrían necesitar entre 50.000 y 80.000 toneladas anuales para 2031.
¿Qué está impulsando la inversión en beneficiación en India?
Una brecha entre 8,3 millones de toneladas de producción cruda y una capacidad de procesamiento limitada obliga a los fabricantes de azulejos a pagar primas de importación; las nuevas plantas tienen como objetivo cerrar esta brecha.
Última actualización de la página el:


