
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Meglitinidas por Mordor Intelligence
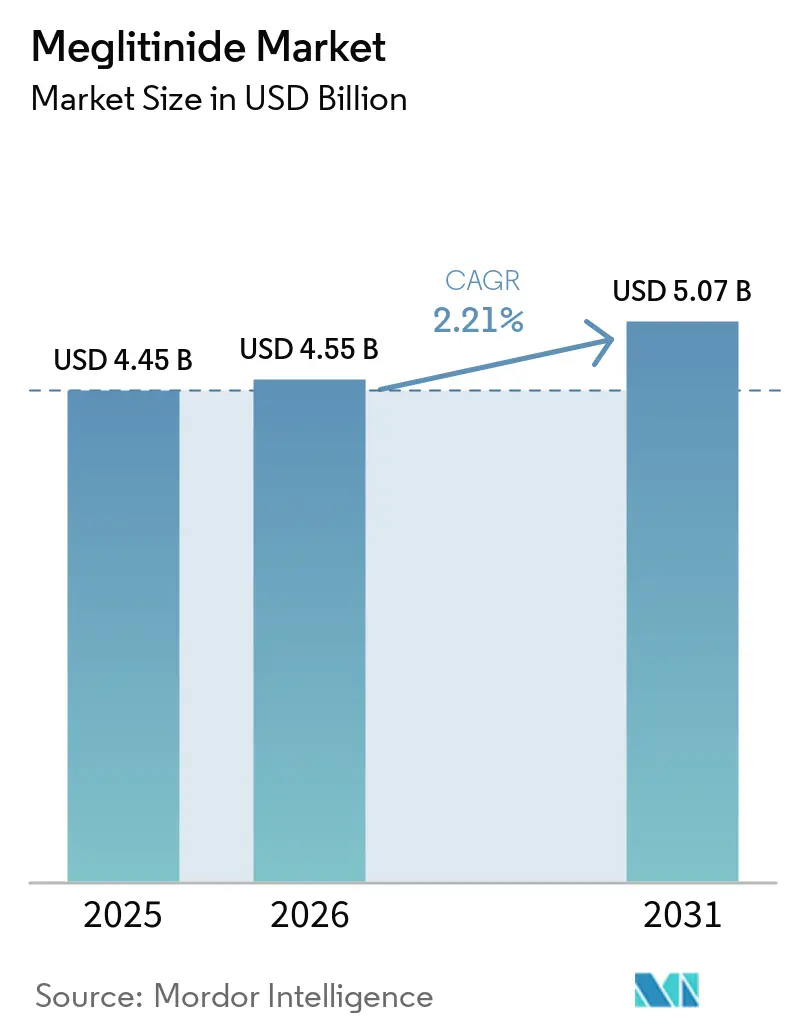
El tamaño del Mercado de Meglitinidas fue valorado en 4,45 mil millones de USD en 2025 y se estima que crecerá desde 4,55 mil millones de USD en 2026 hasta alcanzar los 5,07 mil millones de USD en 2031, a una CAGR del 2,21% durante el período de previsión (2026-2031).
El mercado de meglitinidas sigue siendo una categoría de tratamiento madura, impulsada por su posición como terapia oral rentable para el control de la glucosa relacionada con las comidas. La creciente prevalencia de la diabetes tipo 2 sostiene la demanda, particularmente en los países de ingresos medios donde la asequibilidad influye en las decisiones de prescripción. La demanda también persiste entre los pacientes que requieren medicación de acción corta en torno a las comidas o aquellos que no pueden utilizar terapias más recientes. Durante el período de previsión, la competencia genérica, la cobertura de reembolso y la contratación pública probablemente tendrán un mayor impacto que la innovación de productos, mientras que los sistemas de salud más ricos favorecen cada vez más los tratamientos con beneficios cardiovasculares y renales establecidos.
Conclusiones Clave del Informe
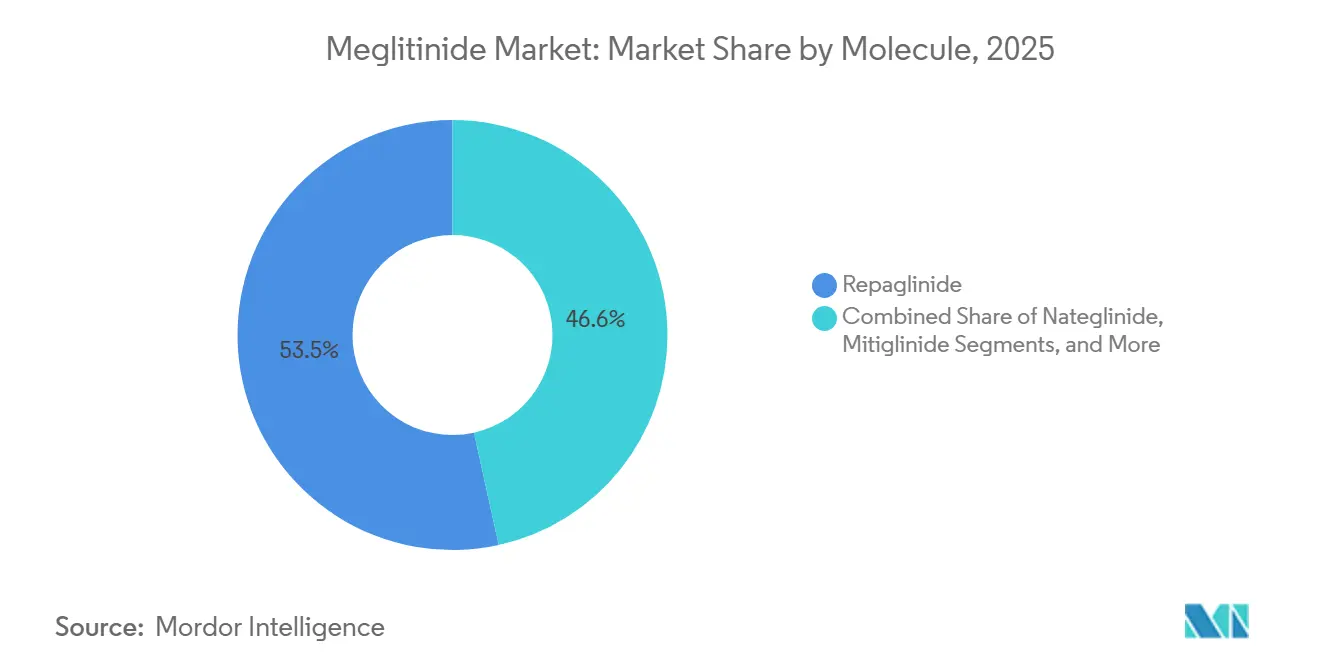
- Por molécula, la repaglinida representó el 53,45% de la participación del mercado de meglitinidas en 2025, mientras que se proyecta que la mitiglinida crezca a una CAGR del 3,45% hasta 2031.
- Por estado del producto, las formulaciones genéricas representaron el 65,78% de la participación del mercado de meglitinidas en 2025, mientras que se proyecta que los productos originadores crezcan a una CAGR del 4,67% hasta 2031.
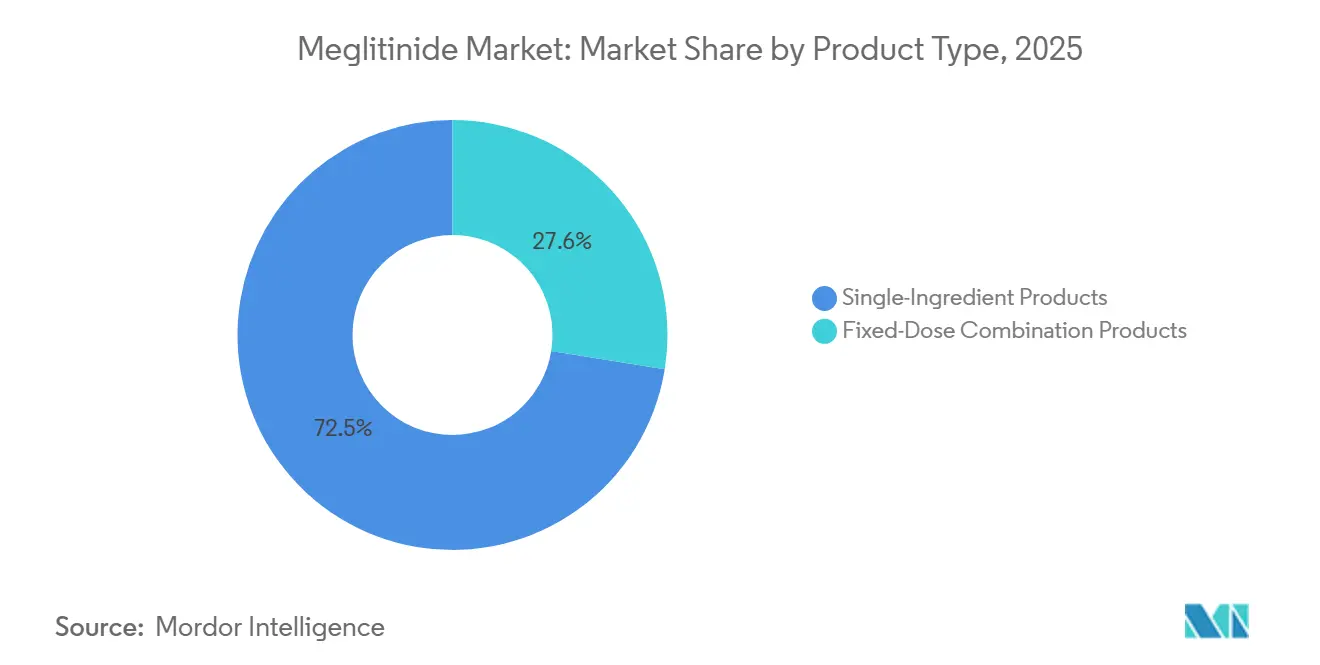
- Por tipo de producto, los productos de ingrediente único representaron el 72,45% del tamaño del mercado de meglitinidas en 2025, mientras que se proyecta que los productos de combinación de dosis fija crezcan a una CAGR del 4,85% hasta 2031.
- Por canal de distribución, las farmacias minoristas y comunitarias representaron el 48,95% del tamaño del mercado de meglitinidas en 2025, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 5,23% hasta 2031.
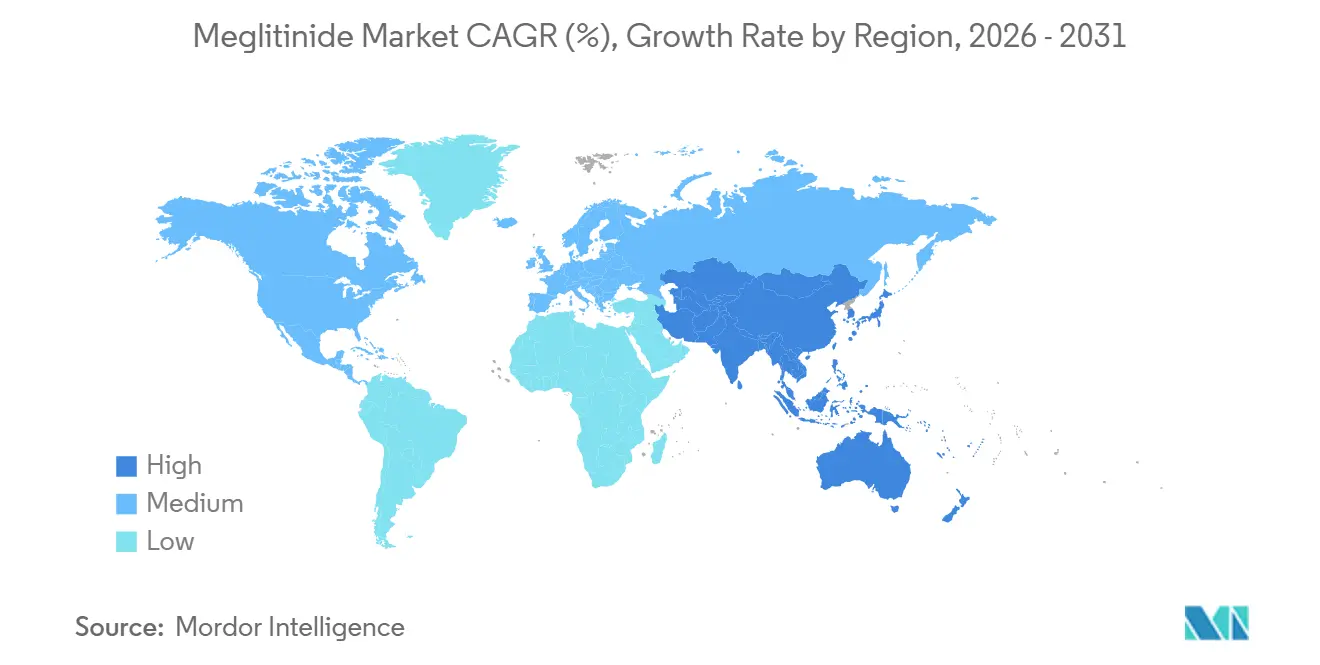
- Por geografía, América del Norte representó el 39,88% del mercado global en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente carga de la diabetes tipo 2 | +0.8% | Global, con impacto máximo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Necesidad de control de la glucosa posprandial | +0.6% | Global, particularmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Uso continuado de terapias antidiabéticas orales | +0.5% | Global, más fuerte en Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Papel en la terapia combinada | +0.5% | Asia-Pacífico y Asia del Sur, en crecimiento en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Manejo glucémico sensible a las comidas | +0.5% | Global, más fuerte en Japón, Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Disponibilidad de productos genéricos de bajo costo | +0.6% | Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de la Diabetes Tipo 2
La creciente prevalencia de la diabetes tipo 2 continúa impulsando la demanda en el mercado de meglitinidas, particularmente en países donde la asequibilidad y el acceso al tratamiento son prioridades clave. La Federación Internacional de Diabetes estimó que 589 millones de adultos de entre 20 y 79 años vivían con diabetes en 2025, lo que representa el 11,11% de la población adulta mundial. Se proyecta que esta cifra alcance los 853 millones para 2050. Los países de ingresos medios registraron la mayor prevalencia de diabetes estandarizada por edad, con un 11,46%, posicionando a China, India y Brasil como centros clave de demanda. La Federación Internacional de Diabetes también informó una prevalencia de diabetes del 12,26% en áreas urbanas y del 9,23% en áreas rurales. Esta brecha destaca la importancia de los centros de atención primaria periurbanos en el manejo de la diabetes y la prestación de tratamientos.[1]
La repaglinida sigue siendo competitiva debido a su asequibilidad, administración oral y uso establecido entre los médicos de atención general. Los productos genéricos de bajo costo siguen siendo relevantes donde el gasto de bolsillo de los pacientes o las limitaciones presupuestarias de los pagadores restringen el acceso a medicamentos más nuevos. La Lista Nacional de Medicamentos Reembolsables de China de 2025 incluye la repaglinida, la nateglinida y el calcio de mitiglinida como medicamentos de Categoría B. Esta cobertura de reembolso apoya el acceso en hospitales públicos y centros de salud comunitarios. El mercado de meglitinidas se beneficia cuando los sistemas nacionales de reembolso continúan apoyando las opciones de tratamiento oral establecidas, particularmente en sistemas de salud sensibles a los costos.
Necesidad de Control de la Glucosa Posprandial
Las meglitinidas apoyan a los pacientes que requieren un control de la glucosa alineado con el horario de las comidas. Su mecanismo de acción corta y dependiente de la glucosa ayuda a controlar las excursiones de glucosa posprandial que pueden persistir con terapias de acción más prolongada. La Asociación Americana de Diabetes recomienda reevaluar las dosis de meglitinidas al iniciar un nuevo medicamento reductor de glucosa para gestionar la carga del tratamiento y el riesgo de hipoglucemia.
La clase de medicamentos sigue siendo relevante para los pacientes cuyos patrones de alimentación o requisitos clínicos favorecen la terapia de acción corta. El tratamiento sensible a las comidas es particularmente aplicable en Japón, China, Corea del Sur y Alemania, donde la familiaridad de los médicos y las necesidades de los pacientes apoyan el uso continuado. En Japón, el 41,6% de los médicos encuestados en septiembre de 2025 identificaron la mitiglinida como su secretagogo de insulina de acción rápida más frecuentemente prescrito. La mitiglinida se situó por delante de la repaglinida con un 35,5% y de la nateglinida con un 22,9%. Su actividad selectiva en el canal Kir6.2/SUR1 y la menor incidencia de hipoglucemia dentro de la clase apoyan su uso en pacientes mayores y en aquellos con problemas cardiovasculares.[2] Estos atributos clínicos permiten que el mercado de meglitinidas mantenga un papel específico a medida que evolucionan los algoritmos de tratamiento.
Uso Continuado de Terapias Antidiabéticas Orales
Las terapias orales siguen siendo importantes para muchos pacientes que inician el tratamiento de la diabetes tipo 2. Un estudio de 2025 realizado en 964.914 adultos estadounidenses que iniciaban terapia reductora de glucosa encontró que la prescripción de agonistas del receptor GLP-1 aumentó 13,66 veces en tasa de incidencia entre 2019 y mayo de 2024. Sin embargo, los agonistas del receptor GLP-1 representaron solo el 18% de los nuevos iniciadores de tratamiento a mediados de 2024.[3]
La metformina, las sulfonilureas genéricas y las meglitinidas continúan, por tanto, atendiendo a una base sustancial de pacientes en atención primaria. La repaglinida genérica tiene un precio inferior al de los medicamentos de marca más nuevos, lo que apoya su posición en los planes de tratamiento sensibles a los costos. La evidencia aportada situó los costos mensuales de la semaglutida en 950 USD, en comparación con 15 a 40 USD para la repaglinida genérica. La administración oral también favorece la adopción donde las terapias inyectables no son preferidas o accesibles. Esta diferencia de costos es significativa en países con alto gasto de bolsillo en medicamentos. La contratación pública, las políticas de medicamentos esenciales y la prescripción en atención primaria apoyan, en consecuencia, el mercado de meglitinidas en África, el Sudeste Asiático y América del Sur.
Papel en la Terapia Combinada
Las meglitinidas pueden utilizarse con metformina, tiazolidinedionas, inhibidores de DPP-4 e insulina basal, lo que apoya su papel en los regímenes de combinación. Las combinaciones de dosis fija de repaglinida y metformina combinan la secreción de insulina relacionada con las comidas con la reducción de la producción hepática de glucosa en un solo comprimido. Este formato puede reducir la carga de pastillas para los pacientes que gestionan múltiples medicamentos. Estas combinaciones son particularmente relevantes en Asia del Sur, el Sudeste Asiático, América del Sur, Oriente Medio y África, donde los regímenes orales más simples pueden mejorar la adherencia. Se prevé que los productos de combinación de dosis fija se expandan a una CAGR del 4,85% hasta 2031, convirtiéndolos en el tipo de producto de más rápido crecimiento en el mercado de meglitinidas.
Su crecimiento refleja los requisitos de los entornos de atención primaria que gestionan grandes poblaciones de pacientes. La supervisión de la seguridad sigue siendo importante para los medicamentos combinados. India tiene previsto prohibir 35 combinaciones de dosis fija irracionales en 2025, creando un entorno de cumplimiento más estricto para los fabricantes. La evidencia aportada no identificó combinaciones de repaglinida entre los productos prohibidos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Riesgo de hipoglucemia | -0.5% | América del Norte y Europa, amplificado en poblaciones geriátricas | Mediano plazo (2-4 años) |
| Preocupaciones por el aumento de peso | -0.3% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Dosificación frecuente dependiente de las comidas | -0.4% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Competencia de terapias antidiabéticas más nuevas | -0.3% | América del Norte y Europa, en crecimiento en segmentos premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Hipoglucemia
La hipoglucemia sigue siendo una restricción clínica clave para la adopción más amplia de las meglitinidas. La Asociación Americana de Diabetes aconseja a los médicos que reevalúen las dosis de meglitinidas al añadir otro medicamento reductor de glucosa. Esta orientación es particularmente relevante en mercados donde los médicos siguen de cerca los estándares de tratamiento actualizados. Los pacientes mayores requieren un seguimiento cuidadoso, ya que los episodios hipoglucémicos pueden provocar caídas, hospitalizaciones y otras complicaciones.
La necesidad de dosificación vinculada a las comidas también aumenta la carga del tratamiento para los pacientes con patrones de alimentación irregulares. Sin embargo, esta limitación no resulta en la retirada completa de la clase de medicamentos. Los médicos pueden preferir la mitiglinida debido a su incidencia relativamente menor de hipoglucemia dentro de la clase. Las preocupaciones sobre el aumento de peso y la dosificación frecuente dependiente de las comidas reducen la conveniencia de las meglitinidas en América del Norte, Europa y Australia. Por lo tanto, el mercado de meglitinidas depende de una selección adecuada de pacientes y de una gestión cuidadosa de la dosis, en lugar de una adopción amplia de primera línea. La clase continúa atendiendo a segmentos específicos de pacientes que requieren un control de glucosa de acción corta.
Competencia de Terapias Antidiabéticas Más Nuevas
Los agonistas del receptor GLP-1 y los inhibidores de SGLT2 están reformando las decisiones de tratamiento en los mercados de altos ingresos. Un análisis estadounidense de 2025 mostró que el uso de agonistas del receptor GLP-1 entre los nuevos iniciadores de tratamiento para la diabetes tipo 2 alcanzó el 18% en mayo de 2024. Durante el mismo período, el uso de inhibidores de SGLT2 aumentó al 7%. Estas terapias pueden desplazar a los agentes orales más antiguos cuando la cobertura del seguro y la asequibilidad del paciente apoyan la adopción.
El cambio es más prominente entre los segmentos de pacientes con seguro comercial y premium. Se espera que Novo Nordisk lance una píldora de Wegovy en los Estados Unidos en enero de 2026, ampliando las opciones de tratamiento oral con GLP-1. También se espera que la empresa entre en una asociación con Vivtex Corp. en febrero de 2026, valorada en hasta 2,1 mil millones de USD, para desarrollar tecnologías de administración oral para medicamentos contra la obesidad y la diabetes. Es probable que estas iniciativas aumenten la presión competitiva sobre las clases de medicamentos antidiabéticos orales establecidas. Sin embargo, el alto costo de las terapias más nuevas continúa limitando la sustitución en entornos sensibles a los precios. El mercado de meglitinidas mantiene un papel para los pacientes con requisitos de tolerancia a la enfermedad renal, patrones de alimentación irregulares o regímenes de tratamiento complejos que requieren una opción asequible de acción corta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Molécula:
La Repaglinida Lidera Gracias a la Disponibilidad Genérica, Mientras la Mitiglinida Gana TerrenoLa repaglinida representó el 53,45% del mercado de meglitinidas por molécula en 2025. La amplia disponibilidad genérica, la inclusión en formularios nacionales y un historial clínico establecido apoyaron su posición de liderazgo. Su disponibilidad como monoterapia y en combinaciones de dosis fija fortaleció aún más la adopción. El producto apoya la secreción de insulina relacionada con las comidas con una eliminación relativamente rápida.
La nateglinida mantuvo una participación de mercado menor, pero atendió la demanda de pacientes que se benefician de una vida media corta y un menor potencial de interacción. Como derivado de la fenilalanina, proporciona una respuesta rápida de insulina. Se proyecta que la mitiglinida registre el mayor crecimiento entre las moléculas, con una CAGR del 3,45% hasta 2031. Una encuesta a médicos realizada en Japón en septiembre de 2025 clasificó a la mitiglinida en primer lugar entre los secretagogos de insulina de acción rápida, mientras que China mantuvo el calcio de mitiglinida en su lista de reembolso de 2025.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estado del Producto:
Los Genéricos Lideran, Mientras los Productos Originadores Mantienen una Demanda SelectivaLas formulaciones genéricas representaron el 65,78% del mercado de meglitinidas por estado del producto en 2025. Las expiraciones de patentes y las vías establecidas de bioequivalencia apoyaron la adopción genérica en las moléculas clave. El suministro de ingredientes farmacéuticos activos proveniente de India y China reforzó la competencia de precios. En los Estados Unidos, Macleods Pharmaceuticals, Aurobindo Pharma, Chartwell RX LLC y Rising Pharma Holdings suministran productos de repaglinida, mientras que los datos de precios del CMS mostraron un precio de 0,09 USD por comprimido en julio de 2026.
Se prevé que los productos originadores crezcan a una CAGR del 4,67% hasta 2031, impulsados por una demanda sostenida en países seleccionados. Glufast mantiene el reconocimiento de marca en Japón, mientras que las licitaciones hospitalarias y la familiaridad de los médicos apoyan la demanda en Alemania y Brasil. NovoNorm sigue siendo el producto de referencia originador para la repaglinida en la Unión Europea. Los requisitos europeos de farmacovigilancia y fabricación también mantienen los estándares de calidad para los medicamentos originadores y genéricos.
Por Tipo de Producto:
Los Productos de Ingrediente Único Lideran y las Combinaciones de Dosis Fija se ExpandenLos productos de ingrediente único representaron el 72,45% del tamaño del mercado de meglitinidas en 2025. Su posición de liderazgo refleja el uso histórico de las meglitinidas como terapias independientes. Los médicos pueden ajustar la dosificación en función de los patrones de alimentación y los objetivos de glucosa de los pacientes. Estos productos siguen siendo ampliamente utilizados en Japón, América del Norte y Europa, respaldados por las directrices de la Asociación Americana de Diabetes sobre la reevaluación de dosis con otros medicamentos reductores de glucosa.
Se prevé que las combinaciones de dosis fija crezcan a una CAGR del 4,85% hasta 2031. Los comprimidos de repaglinida y metformina están disponibles en concentraciones de 0,5 mg/250 mg, 1 mg/500 mg y 2 mg/500 mg. Estas combinaciones integran la secreción de insulina prandial con la reducción de la producción hepática de glucosa en una sola dosis. La demanda se concentra en los mercados emergentes, donde los proveedores de atención primaria favorecen los regímenes orales simplificados que pueden mejorar la adherencia.

Por Canal de Distribución:
Las Farmacias Minoristas Lideran, Mientras las Farmacias en Línea Crecen Más RápidoLas farmacias minoristas y comunitarias representaron el 48,95% del mercado en 2025. Su papel de liderazgo refleja la naturaleza crónica y predominantemente ambulatoria de la atención de la diabetes. Las farmacias comunitarias proporcionan servicios esenciales de dispensación en China, India, Japón y Brasil. Su proximidad a las clínicas de atención primaria y la cobertura de reembolso apoyan la dispensación repetida para la terapia a largo plazo.
Se prevé que las farmacias en línea se expandan a una CAGR del 5,23% hasta 2031. La telemedicina y las recetas repetidas en línea están aumentando la dispensación directa al paciente entre los pacientes estables con diabetes. Los canales digitales proporcionan comodidad para los pacientes que requieren recargas recurrentes. Las farmacias hospitalarias mantendrán un papel en la atención especializada, pero pueden perder participación a medida que se expanda la gestión ambulatoria, mientras que las farmacias de pedido por correo atendieron 360.000 reclamaciones de repaglinida para 92.000 beneficiarios de Medicare Parte D en los Estados Unidos en 2024.
Análisis Geográfico
Mercado de Meglitinidas en América del Norte
Se espera que América del Norte represente el 39,88% del mercado global de meglitinidas en 2025. Estados Unidos sigue siendo el principal contribuyente de ingresos de la región, respaldado por la disponibilidad de productos genéricos y una amplia base de pacientes en farmacias comunitarias. Se espera que seis fabricantes de repaglinida aprobados abastezcan el mercado estadounidense. A mediados de 2026, se proyecta que los precios de la repaglinida se sitúen entre 0,09 y 0,10 USD por comprimido, lo que refuerza su posición como opción de tratamiento oral de bajo costo.
Mercado de Meglitinidas en Europa
La región enfrenta una presión creciente derivada de la actualización de las guías de tratamiento y la mayor adopción de agonistas del receptor GLP-1 e inhibidores de SGLT2. La ADA ha reducido el papel de las meglitinidas y ha enfatizado la reevaluación del riesgo de hipoglucemia. Canadá y México aportan volúmenes menores pero estables a través de programas públicos de beneficios farmacéuticos. Europa se mantiene estable, respaldada por la utilización en formularios de Alemania, Francia y el Reino Unido, que emitió una notificación de suministro de repaglinida de nivel 2 en agosto de 2025 para comprimidos de 500 mcg, 1 mg y 2 mg.
Mercado de Meglitinidas en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico sea la región de mayor crecimiento, registrando una CAGR del 5,51% hasta 2031. Japón sostiene la demanda gracias al uso consolidado de mitiglinida, mientras que China ofrece reembolso público para las tres moléculas principales. India y el Sudeste Asiático impulsan la adopción de combinaciones de repaglinida y metformina. La región del Pacífico Occidental de la FID registró 215 millones de adultos con diabetes en 2024, mientras que se proyecta que Oriente Medio y África del Norte registren un crecimiento del 95% en los casos de diabetes para 2050. Brasil y Argentina sostienen la demanda a través de la adquisición pública de tratamientos orales de bajo costo.
Ediciones regionales
Todas las regiones
Panorama Competitivo
Concentración del Mercado
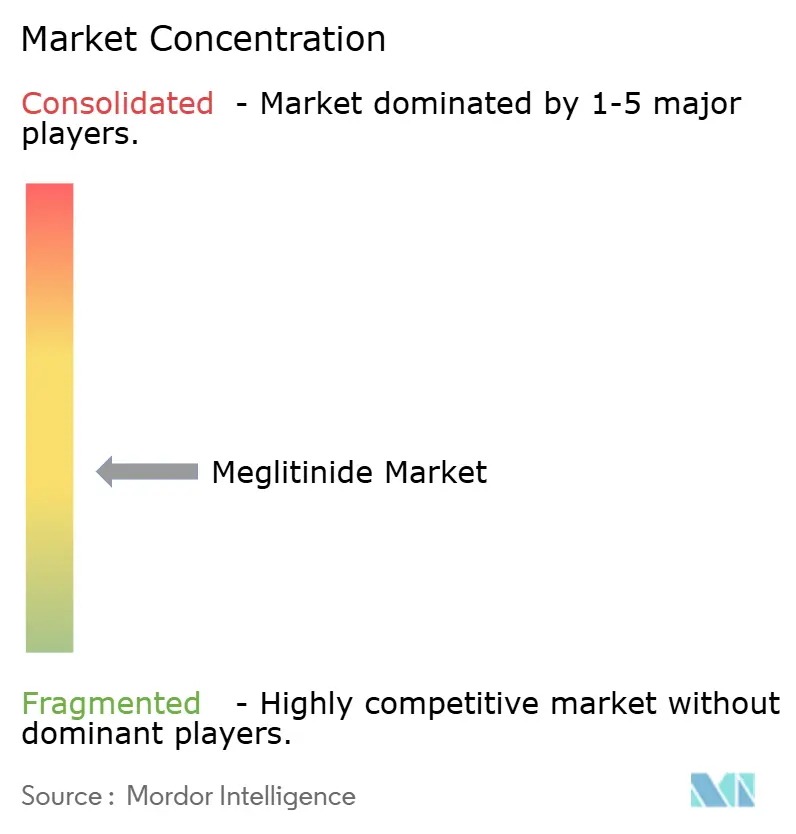
El mercado de meglitinidas está moderadamente fragmentado por número de fabricantes, especialmente dentro de los productos genéricos. Sin embargo, la competencia se concentra en torno a un pequeño número de moléculas y mercados nacionales. En los Estados Unidos, 6 fabricantes aprobados suministran repaglinida genérica, incluyendo Beijing Foyou Pharma, Elixir Pharmaceuticals, Hansoh Pharma, Kissei Pharmaceuticals, Novo Nordisk, Teva Pharmaceuticals, Takeda y Viatris. Estos proveedores compiten principalmente en precio y continuidad del suministro. Los datos de precios en los Estados Unidos mostraron un rango estrecho de repaglinida de 0,08 a 0,10 USD por comprimido.
En Japón, Kissei Pharmaceutical sigue asociada a la marca originadora Glufast, mientras que los fabricantes genéricos nacionales ofrecen comprimidos de desintegración oral. Las revisiones de precios de medicamentos en Japón fomentan el control de costos al tiempo que preservan el acceso a la molécula. Teva mantiene presencia europea a través de Repaglinide Teva. Viatris suministra comprimidos de repaglinida de 2 mg en el Reino Unido. La escasez de suministro en el Reino Unido en 2025 aumentó la importancia de la resiliencia de fabricación y la distribución confiable.
Hansoh Pharmaceutical actualizó la información de prescripción de sus comprimidos de repaglinida en agosto de 2025 para alinearse con la edición 2025 de la Farmacopea China. Novo Nordisk lanzó una píldora oral de Wegovy en los Estados Unidos en enero de 2026, ampliando la presión competitiva de las terapias orales más nuevas. Novo Nordisk también formalizó su asociación de febrero de 2026 con Vivtex para desarrollar tecnologías de administración oral para medicamentos contra la obesidad y la diabetes. Las empresas de la industria de meglitinidas se centran, por tanto, en el cumplimiento normativo, la fiabilidad del suministro y la distribución dirigida, en lugar del desarrollo de nuevas moléculas.
Líderes de la Industria de Meglitinidas
-
Elixir Pharmaceuticals
-
Novo Nordisk
-
Teva Pharmaceuticals
-
Takeda
-
Viatris
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Meglitinidas Empresas cubiertas en este informe
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- KISSEI PHARMACEUTICAL
- Novo Nordisk
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- Viatris
Desarrollos recientes de la industria en Mercado de Meglitinidas
- Febrero de 2026: Novo Nordisk se asoció con Vivtex Corp. en un acuerdo valorado en hasta 2,1 mil millones de USD para desarrollar tecnologías de administración oral de próxima generación para medicamentos contra la obesidad y la diabetes. La colaboración tenía como objetivo mejorar la biodisponibilidad oral de los biológicos e intensificar la competencia entre las clases de medicamentos antidiabéticos orales establecidas.
- Diciembre de 2025: La Administración Nacional de Seguridad Sanitaria de China publicó la Lista Nacional de Medicamentos Reembolsables de 2025, manteniendo la repaglinida, la nateglinida y el calcio de mitiglinida como medicamentos reembolsables de Categoría B.
- Agosto de 2025: El Departamento de Salud y Atención Social del Reino Unido emitió una notificación de suministro de Nivel 2 para comprimidos de repaglinida de 500 mcg, 1 mg y 2 mg. Las concentraciones de 500 mcg y 1 mg enfrentaron desabastecimientos desde finales de agosto hasta principios de diciembre de 2025, mientras que la concentración de 2 mg permaneció con suministro limitado.
Alcance del Informe Global del Mercado de Meglitinidas
Según el alcance del informe, las meglitinidas (también conocidas como glinidas) son una clase de medicamentos orales utilizados para el manejo de la diabetes mellitus tipo 2. Actúan como secretagogos de insulina de acción corta, lo que significa que estimulan directamente las células beta del páncreas para liberar más insulina.
El Mercado de Meglitinidas está segmentado por molécula, estado del producto, tipo de producto, canal de distribución y geografía. Por molécula, el mercado incluye repaglinida, nateglinida, mitiglinida y otros análogos de meglitinidas. Por estado del producto, el mercado está segmentado en productos originadores y productos genéricos. Por tipo de producto, el mercado está categorizado en productos de ingrediente único y productos de combinación de dosis fija. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas/comunitarias, farmacias especializadas/de pedido por correo y farmacias en línea. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y previsiones en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
Por Molécula
| Repaglinida |
| Nateglinida |
| Mitiglinida |
| Otros Análogos de Meglitinidas |
Por Estado del Producto
| Originador |
| Genérico |
Por Tipo de Producto
| Productos de Ingrediente Único |
| Productos de Combinación de Dosis Fija |
Por Canal de Distribución
| Farmacias Hospitalarias |
| Farmacias Minoristas / Comunitarias |
| Farmacias Especializadas / de Pedido por Correo |
| Farmacias en Línea |
Por Geografía
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Molécula | Repaglinida | |
| Nateglinida | ||
| Mitiglinida | ||
| Otros Análogos de Meglitinidas | ||
| Por Estado del Producto | Originador | |
| Genérico | ||
| Por Tipo de Producto | Productos de Ingrediente Único | |
| Productos de Combinación de Dosis Fija | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas / Comunitarias | ||
| Farmacias Especializadas / de Pedido por Correo | ||
| Farmacias en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de meglitinidas para 2031?
Se proyecta que el mercado de meglitinidas alcance los 5,07 mil millones de USD en 2031, desde los 4,55 mil millones de USD en 2026, a una CAGR del 2,21%. Esto refleja la demanda continua de tratamiento oral accesible, incluso a medida que las terapias más nuevas amplían el abanico de opciones.
¿Qué molécula de meglitinida mantuvo la participación líder en 2025?
La repaglinida lideró el segmento de moléculas con una participación del 53,45% en 2025. Su posición está respaldada por la amplia disponibilidad genérica, el acceso establecido en formularios y el uso tanto en formatos de ingrediente único como en combinación.
¿Qué tipo de producto está creciendo más rápido en las meglitinidas?
En el mercado de meglitinidas, se proyecta que los productos de combinación de dosis fija crezcan a una CAGR del 4,85% hasta 2031. Su crecimiento refleja la demanda de regímenes orales más simples que pueden reducir la carga de pastillas en el tratamiento de atención primaria.
¿Por qué están creciendo las farmacias en línea en la distribución de meglitinidas?
Se proyecta que las farmacias en línea crezcan a una CAGR del 5,23% hasta 2031. La telemedicina, las recetas repetidas y la dispensación directa al paciente hacen que esta vía sea más útil para el manejo estable de la diabetes a largo plazo.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,51% hasta 2031. La región combina una alta carga de diabetes, acceso reembolsado en China, uso establecido de mitiglinida en Japón y demanda de terapia combinada.
¿Qué limita el uso más amplio de las meglitinidas?
El riesgo de hipoglucemia, la dosificación dependiente de las comidas, las preocupaciones por el peso y la competencia de los agonistas del receptor GLP-1 e inhibidores de SGLT2 limitan una adopción más amplia. La selección adecuada de pacientes sigue siendo importante cuando los prescriptores consideran la clase.