
Tamaño y participación del mercado de maquinaria agrícola de Japón
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.9 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.14 % |
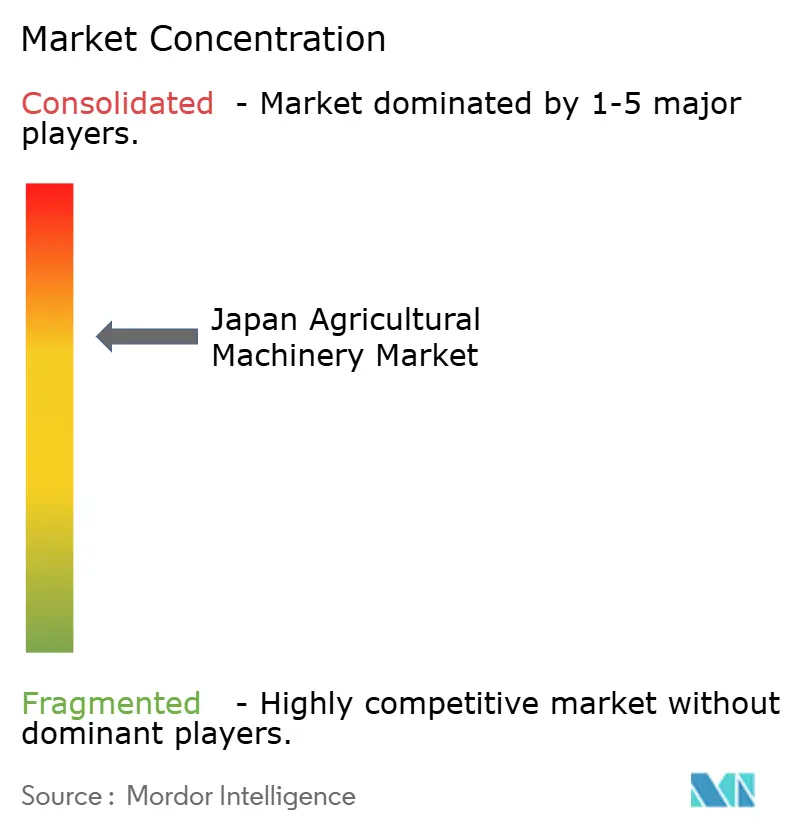
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de maquinaria agrícola de Japón por Mordor Intelligence
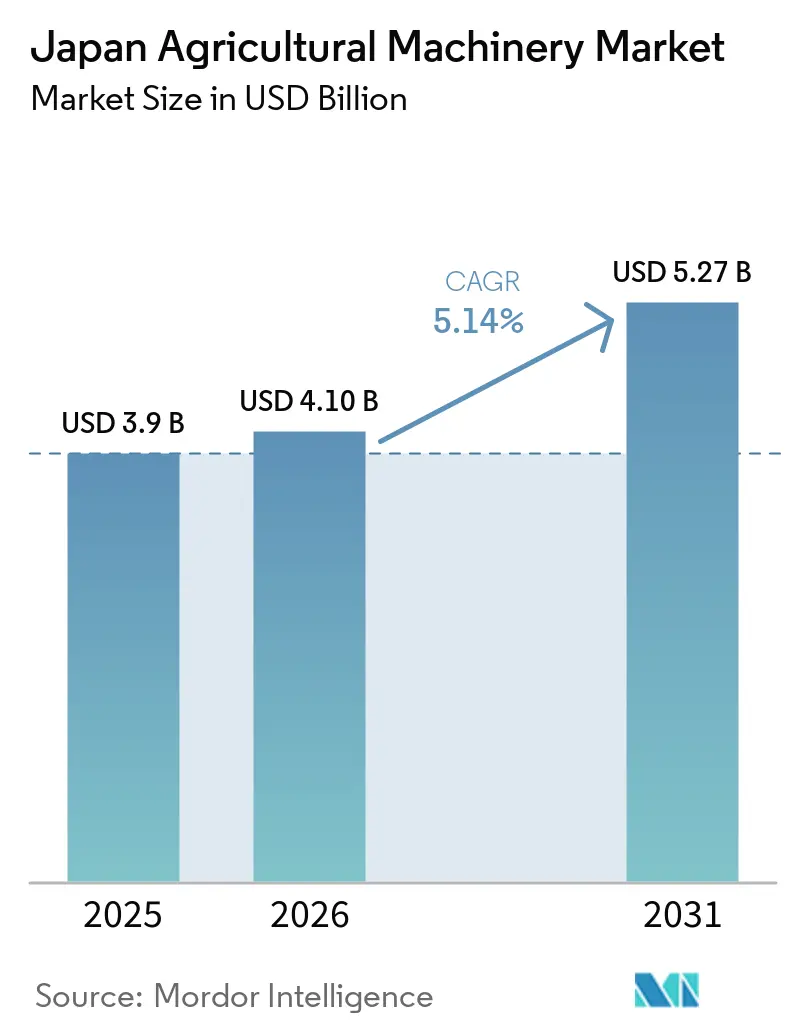
El tamaño del mercado de maquinaria agrícola de Japón fue valorado en USD 3.900 millones en 2025 y se estima que crecerá desde USD 4.100 millones en 2026 hasta alcanzar USD 5.270 millones en 2031, a una CAGR del 5,14% durante el período de pronóstico (2026-2031). El apoyo gubernamental, los avances tecnológicos y el envejecimiento de la fuerza laboral agrícola impulsan el crecimiento del mercado.[1] La creciente adopción de soluciones digitales y equipos de agricultura de precisión influye en las decisiones de compra, mientras que las colaboraciones entre fabricantes internacionales y locales favorecen la adopción tecnológica. El mercado muestra una fuerte demanda de tractores, sistemas de riego inteligente y robots agrícolas autónomos, a medida que los agricultores hacen frente a la escasez de mano de obra y los desafíos medioambientales. Si bien la maquinaria diésel sigue siendo dominante, los subsidios gubernamentales apoyan la adopción inicial de equipos agrícolas eléctricos, lo que indica un cambio emergente en el mercado.
Conclusiones clave del informe
- Por tipo de producto, los tractores representaron el 41,30% de la participación del mercado de maquinaria agrícola de Japón en 2025, mientras que la maquinaria de irrigación avanza a una CAGR del 8,17% hasta 2031.
- Por nivel de automatización, los equipos manuales y convencionales representaron el 71,25% de la cuota de ingresos en 2025, mientras que los sistemas totalmente autónomos avanzan a una CAGR del 11,68% hasta 2031.
- Por tipo de tracción, las plataformas diésel representaron el 88,20% del tamaño del mercado de maquinaria agrícola de Japón en 2025, y las soluciones totalmente eléctricas crecen a una CAGR del 9,05% hasta 2031.
- Por tipo de cultivo, los cultivos de campo representaron el 67,40% del tamaño del mercado de maquinaria agrícola de Japón en 2025, aunque el cultivo protegido se expande a una CAGR del 7,92%.
- Por canal de ventas, los concesionarios autorizados dominaron con una cuota de ingresos del 91,10% en 2025, mientras que las plataformas en línea y de aplicaciones móviles crecen a una CAGR del 10,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de maquinaria agrícola de Japón
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Disminución de la fuerza laboral agrícola | +1.8% | Nacional, con impacto agudo en las prefecturas rurales | Largo plazo (≥ 4 años) |
| Subsidios gubernamentales para compras e incentivos fiscales | +1.2% | Nacional, concentrado en zonas agrícolas designadas | Mediano plazo (2-4 años) |
| Rápidos avances tecnológicos en precisión y automatización | +1.5% | Nacional, adopción temprana en las regiones de Hokkaido y Tohoku | Mediano plazo (2-4 años) |
| Variedades de arroz resistentes al clima que requieren nuevas sembradoras | +0.7% | Nacional, prioridad en las prefecturas meridionales afectadas por el calor | Largo plazo (≥ 4 años) |
| Adopción de trenes de potencia eléctricos | +0.5% | Nacional, programas piloto en zonas adyacentes a áreas urbanas | Largo plazo (≥ 4 años) |
| Paquetes de servicios de mantenimiento predictivo basados en IA | +0.3% | Nacional, concentrado en operaciones de gran escala | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de la fuerza laboral agrícola
La población agrícola de Japón está disminuyendo rápidamente, y la mayoría de los trabajadores restantes son de edad avanzada. Este cambio demográfico hace necesaria la mecanización y las herramientas digitales para mantener la productividad. Las explotaciones agrícolas están adoptando la automatización para hacer frente a la escasez de mano de obra, y los fabricantes de equipos se centran ahora en el desarrollo de funciones fáciles de usar y autónomas. La demanda de maquinaria eficiente aumenta en explotaciones de todos los tamaños a medida que la mano de obra manual escasea. Esta transición demográfica está transformando el mercado de maquinaria y cambiando las prácticas agrícolas en todo el país.
Subsidios gubernamentales para compras e incentivos fiscales
El gobierno japonés apoya la agricultura inteligente mediante incentivos financieros integrales. Las subvenciones a nivel nacional y las desgravaciones fiscales apoyan las inversiones de los agricultores en maquinaria avanzada, complementadas por subsidios regionales. Estos programas permiten a las explotaciones medianas y pequeñas adquirir equipos avanzados. Los programas de financiación incorporan requisitos de eficiencia energética para apoyar los objetivos medioambientales. La reducción de los costos de inversión inicial y la promoción de prácticas sostenibles facilitan la transición hacia la agricultura de precisión, permitiendo a explotaciones de todos los tamaños modernizar sus operaciones.
Rápidos avances tecnológicos en precisión y automatización
La industria de maquinaria agrícola de Japón está integrando tecnologías de robótica, IA e IoT. El Sistema de Agricultura Inteligente de Kubota integra datos de satélites, sensores y maquinaria en una plataforma unificada para reducir costos y mejorar la calidad del grano.[2] Las cosechadoras equipadas con GPS y los tractores autónomos operan con alta precisión, mejorando las capacidades de mapeo de rendimientos y reduciendo los requerimientos de mano de obra. Estas tecnologías ya están operativas en condiciones agrícolas reales para optimizar la gestión de las explotaciones. La integración de tecnologías inteligentes crea sistemas integrales donde el análisis de datos mejora la productividad.
Variedades de arroz resistentes al clima que requieren nuevas sembradoras
Los agricultores están adoptando variedades de arroz tolerantes al calor que requieren métodos de siembra modificados debido a las cambiantes condiciones climáticas. La siembra directa está reemplazando a los métodos tradicionales de trasplante, requiriendo equipos especializados para la colocación precisa de semillas. Los fabricantes de equipos están modificando las sembradoras para adaptarse a diferentes tamaños de grano y proporcionar tasas de siembra variables. Estas adaptaciones de los equipos ayudan a los agricultores a gestionar los cambiantes patrones meteorológicos mientras mantienen los rendimientos de los cultivos. Las sembradoras modernas se están convirtiendo en piezas fundamentales para la producción de arroz, ya que se adaptan a las variaciones en las condiciones del suelo, la temperatura y los patrones de lluvia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado costo de capital inicial | -1.3% | Nacional, particularmente agudo en operaciones de pequeña escala | Corto plazo (≤ 2 años) |
| La fragmentación de la tierra reduce el retorno de inversión | -1.1% | Nacional, concentrado en regiones de agricultura tradicional | Largo plazo (≥ 4 años) |
| Brecha de habilidades en operación y mantenimiento complejo | -0.8% | Nacional, grave en comunidades agrícolas envejecidas | Mediano plazo (2-4 años) |
| Preocupaciones de los agricultores sobre privacidad de datos y ciberseguridad | -0.4% | Nacional, más acentuado en operaciones tecnológicamente avanzadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado costo de capital inicial
La maquinaria agrícola inteligente requiere una inversión de capital inicial sustancial, que representa una parte significativa del gasto total de la explotación. Esto supone un desafío importante para los pequeños agricultores que gestionan parcelas modestas. Los elevados costos de adquisición suelen superar la capacidad financiera de los agricultores individuales, haciendo que la propiedad resulte poco práctica. Las estaciones de intercambio de equipos han surgido como solución, permitiendo a los agricultores alquilar maquinaria por horas y reducir la inversión inicial. Los servicios de contratación personalizada son eficaces, especialmente para cosechadoras que operan en múltiples explotaciones, mejorando la eficiencia de costos y la utilización. Si bien estos modelos colaborativos ofrecen alternativas a la propiedad directa, su adopción generalizada depende de la infraestructura, la concienciación y la confianza dentro de las comunidades agrícolas.
La fragmentación de la tierra reduce el retorno de inversión
Los tamaños promedio de las parcelas agrícolas siguen siendo insuficientes para justificar la inversión en maquinaria de gran escala, limitando los rendimientos de la mecanización. Aproximadamente el 60% de las tierras de cultivo consiste en campos pequeños e irregulares que dificultan las operaciones de maquinaria, reduciendo la eficiencia y aumentando el desgaste de los equipos.[3] Esta fragmentación obliga a los operadores a consolidar tierras mediante acuerdos cooperativos o a adoptar plataformas compactas y modulares adecuadas para espacios reducidos. Sin cambios en los patrones de tenencia de la tierra o un mayor acceso a tecnologías adaptables, la mecanización tiene dificultades para alcanzar una rentabilidad consistente. Abordar la fragmentación de la tierra es fundamental para maximizar el valor de la maquinaria agrícola y mejorar la productividad en diversos paisajes agrícolas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los tractores siguen siendo el núcleo mientras el riego inteligente se acelera
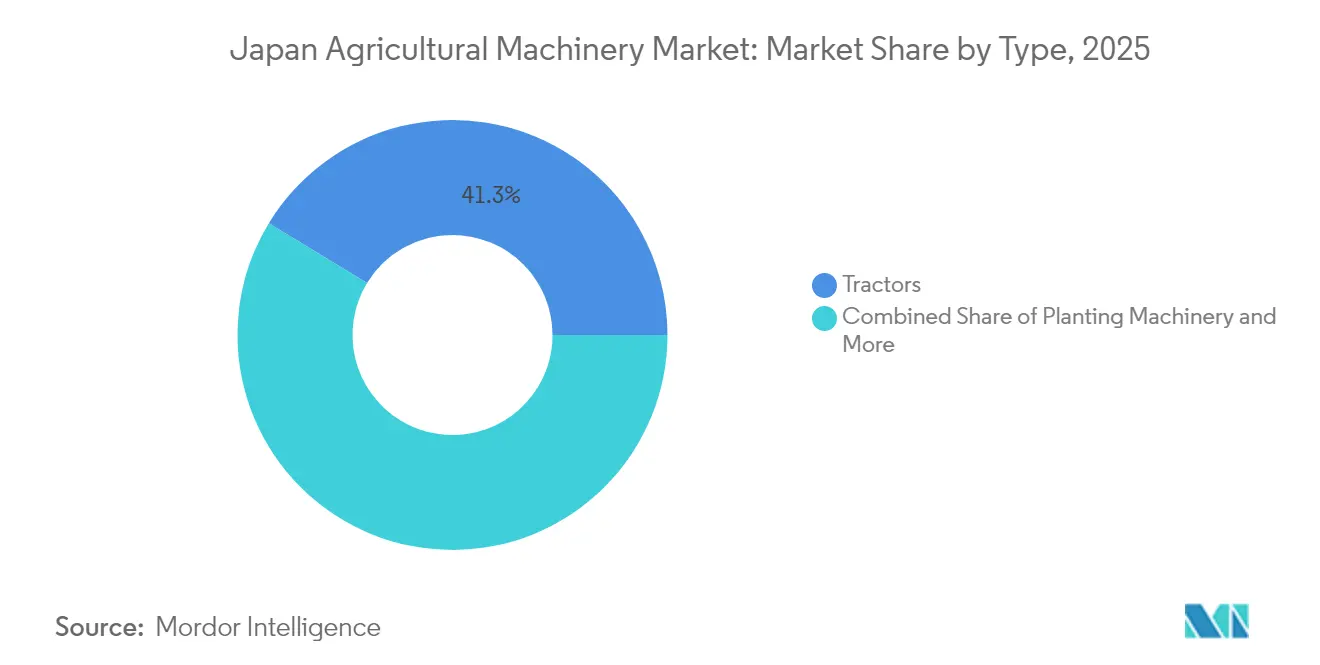
Los tractores mantuvieron el 41,30% de la participación del mercado de maquinaria agrícola de Japón en 2025, sirviendo como la principal herramienta de mecanización para las operaciones de campo. Los agricultores invierten en modelos compactos adecuados para los estrechos campos de arroz, manteniendo al mismo tiempo los requisitos de potencia. Las políticas gubernamentales de depreciación respaldan las actualizaciones periódicas de la flota, manteniendo el papel central de los tractores en la agricultura mecanizada. Los equipos de arado y cultivo se benefician de los programas de conservación del suelo que promueven la labranza reducida, mientras que la adopción de maquinaria de siembra aumenta mediante la siembra directa de arroz resistente al clima. Los equipos de henificación y forraje sirven a las operaciones ganaderas en Hokkaido, donde el mayor tamaño de los rebaños hace necesarios los sistemas de alimentación mecánica.
La maquinaria de irrigación lidera el crecimiento del mercado con una CAGR del 8,17% hasta 2031. Los fabricantes ofrecen sistemas de goteo de caudal variable y microaspersores diseñados para campos pequeños, con sensores remotos que optimizan los calendarios de riego. Este cambio enfatiza la eficiencia en el uso de los recursos por encima de la potencia bruta. Las cosechadoras incorporan dirección automática y monitoreo de pérdidas de grano, mientras que las tecnologías emergentes como los drones y los robots autónomos ofrecen soluciones basadas en servicios que reducen los costos de inversión inicial. Estos avances indican una tendencia hacia sistemas de automatización integrados capaces de realizar múltiples operaciones de campo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por nivel de automatización: los sistemas semiautónomos salvan las brechas de habilidades
Los equipos manuales y convencionales representaron el 71,25% de los ingresos en 2025, lo que indica una dependencia continua de la experiencia del operador y la fiabilidad mecánica básica. Los kits de actualización GPS permiten a los agricultores modernizar los tractores existentes, facilitando la adopción digital. Los sistemas semiautónomos que combinan guía GPS con controles manuales ganan aceptación al mantener métodos de operación familiares. Las operaciones combinadas que utilizan dirección automática para las tareas de campo con monitoreo remoto para el mantenimiento proporcionan una transición práctica entre la agricultura tradicional y la automatizada.
Los robots totalmente autónomos representan el segmento de automatización de mayor crecimiento con una CAGR del 11,68%. La adopción inicial se produce en grandes explotaciones arroceras e invernaderos donde la escasez de mano de obra es más aguda. Las cosechadoras y robots especializados se adaptan a cultivos delicados y huertos cerrados. Las instalaciones de prueba gubernamentales en Hokkaido demuestran sistemas de tractores autónomos, mientras que las cooperativas agrícolas desarrollan programas de flota compartida para mejorar la utilización y distribuir los costos. Estos avances atraen a empresas tecnológicas e inversores al mercado de maquinaria agrícola de Japón.
Por tipo de tracción: el dominio del diésel enfrenta una electrificación gradual
Los equipos diésel mantuvieron el 88,20% del tamaño del mercado de maquinaria agrícola de Japón en 2025, respaldados por cadenas de suministro establecidas y redes de mantenimiento. Los técnicos de servicio se especializan en motores de combustión, con amplia disponibilidad de repuestos en las zonas rurales. Los sistemas híbridos combinan generadores diésel con baterías de iones de litio para optimizar el consumo de combustible y la entrega de potencia. Los modelos de celda de combustible muestran potencial para operaciones de labranza pesada, pero requieren el desarrollo de infraestructura de hidrógeno.
Los equipos eléctricos crecen a una CAGR del 9,05%, especialmente en pulverizadores para huertos, cargadoras compactas y vehículos de invernadero, donde la capacidad de la batería satisface los requerimientos operativos. La adopción eléctrica se concentra cerca de las zonas urbanas con infraestructura de carga existente. Los fabricantes abordan los desafíos de peso y costo mediante baterías intercambiables y actualizaciones de software para mejorar el rendimiento. Las iniciativas gubernamentales exploran tarifas eléctricas especiales para las instalaciones de carga agrícola para fomentar la adopción de equipos sostenibles.
Por tipo de cultivo del usuario final: los cultivos de campo dominan mientras los rendimientos en invernadero se disparan
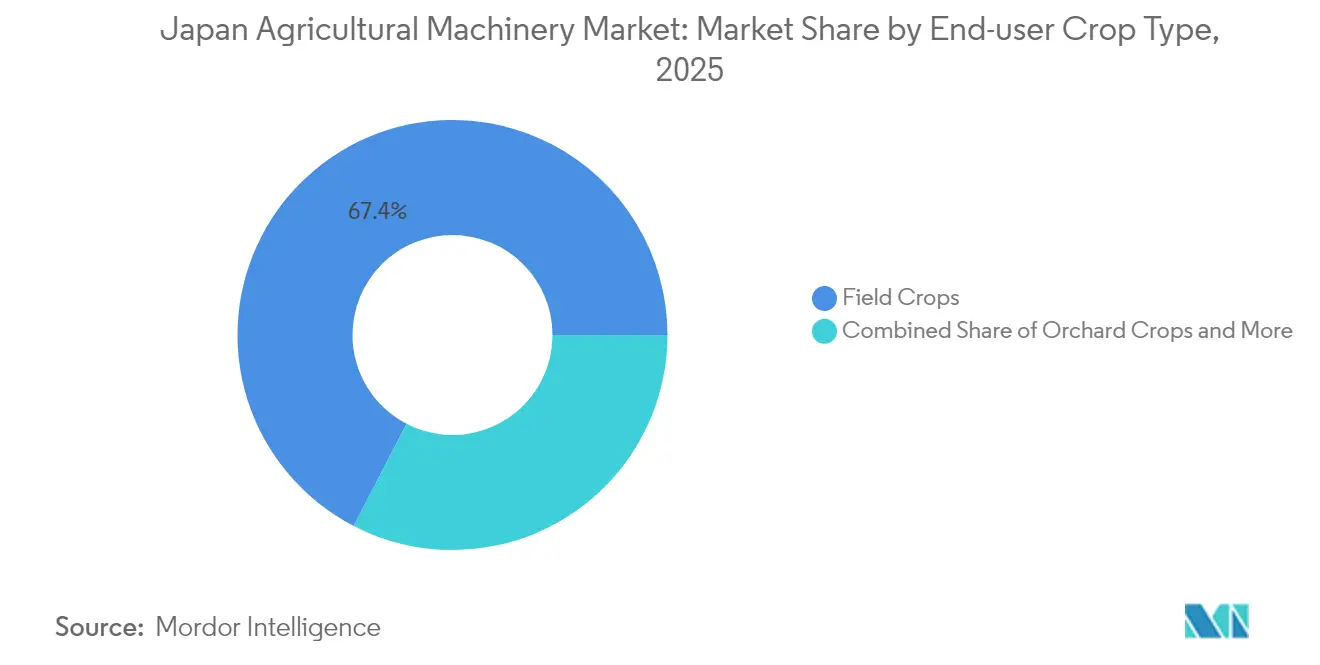
Los cultivos de campo generaron el 67,40% de los ingresos en 2025, principalmente de la producción de arroz, trigo, soja y maíz forrajero. Las grandes explotaciones invierten en equipos de siembra y cosecha de alta capacidad, mientras que la demanda de maquinaria para soja aumenta debido a los incentivos para cultivos proteicos. Las operaciones de cultivos de campo implementan equipos de labranza en franjas y gestión de residuos para reducir costos manteniendo la productividad. Los agricultores de arroz adoptan tecnología de siembra directa para atender los requerimientos de mano de obra, aumentando la demanda de sistemas de siembra especializados.
El cultivo protegido crece a una CAGR del 7,92%, ya que los agricultores próximos a zonas urbanas se centran en hortalizas de invernadero y frutas de primera calidad. Las operaciones en invernadero utilizan trasplante automatizado, pulverización aérea y cosecha mecanizada para reducir la mano de obra manual. La demanda de equipos para huertos aumenta para la pulverización de precisión y el manejo automatizado de frutas. Las inversiones en invernaderos priorizan la gestión eficiente del clima, mientras que los huertos implementan sistemas robóticos para el mantenimiento y la cosecha para mejorar la calidad del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por canal de ventas: los modelos omnicanal combinan la experiencia digital y el soporte del concesionario
Los concesionarios autorizados proporcionaron el 91,10% de la cuota de ingresos en 2025 a través de redes de servicio establecidas y opciones de financiamiento. Las compras de equipos importantes requieren demostraciones, negociaciones y acuerdos de mantenimiento. Los fabricantes integran plataformas en línea con las operaciones de los concesionarios para la distribución directa de piezas. Las suscripciones de software basado en la nube indican un enfoque combinado que utiliza ubicaciones de servicio virtuales y físicas.
Las plataformas en línea muestran una CAGR del 10,74%, impulsadas por agricultores con conocimientos tecnológicos que utilizan transacciones móviles. Los mercados digitales facilitan la investigación y configuración de equipos, aunque muchos completan las compras en los concesionarios. Las consultas por video continúan apoyando el mantenimiento rutinario tras su adopción durante la pandemia. Esta integración de canales digitales y tradicionales fortalece las relaciones con los clientes al tiempo que amplía el alcance del mercado en el sector de maquinaria agrícola de Japón.
Análisis geográfico
El paisaje agrícola del norte de Hokkaido presenta campos extensos y rotaciones de cultivos de cereales, lo que favorece las operaciones de equipos a gran escala. Los agricultores de la región adoptan tractores con dirección automática y tecnologías de siembra de precisión para mejorar la eficiencia del combustible y la uniformidad de los cultivos. La región de Tohoku implementa sistemas de riego inteligente para optimizar el uso del agua y reducir los costos operativos. Las limitaciones del terreno de las regiones montañosas centrales hacen necesarios tractores compactos e implementos modulares. En Nagano, las cooperativas agrícolas utilizan drones para la aplicación de pesticidas con el fin de gestionar eficientemente la mano de obra y reducir la exposición química.
Las explotaciones arroceras del sur de Kyushu se adaptan a las temperaturas en aumento implementando variedades resistentes al clima y sembradoras avanzadas con ajuste dinámico de la profundidad de siembra. Las explotaciones costeras utilizan pulverizadores eléctricos para cumplir con las normativas medioambientales en zonas residenciales. En la región de Kanto, los agricultores urbanos implementan cargadoras eléctricas compactas para operaciones en invernadero, aprovechando la infraestructura de carga existente. Los gobiernos locales japoneses proporcionan subsidios para tecnologías de automatización y reducción de emisiones, acelerando la adopción de equipos en áreas afectadas por desafíos medioambientales y climáticos.
Las cooperativas agrícolas de Saitama y Chiba implementan modelos de intercambio de equipos para hacer frente al pequeño tamaño de las explotaciones, lo que permite un acceso rentable a maquinaria avanzada. Las plataformas digitales facilitan la reserva de equipos y la programación del mantenimiento. Los centros de desarrollo tecnológico en Osaka y Kagoshima sirven como campos de prueba para empresas emergentes de robótica agrícola. Estos centros de innovación regionales permiten el rápido desarrollo e implementación de tecnologías agrícolas. El mercado de maquinaria agrícola de Japón refleja la necesidad de soluciones específicas para cada región debido a las diversas condiciones geográficas y estructuras de explotación.
Panorama regulatorio
El mercado de maquinaria agrícola de Japón está determinado por la política de agricultura inteligente y sostenibilidad liderada por el MAFF, con la Ley de Promoción de la Utilización de Tecnología de Agricultura Inteligente en vigor desde octubre de 2024 (promulgada en junio de 2024). La ley establece marcos de certificación para los métodos de producción agrícola, así como para los planes de desarrollo y suministro de tecnología, vinculando el cumplimiento a los programas de apoyo político administrados dentro del conjunto de políticas de agricultura inteligente del MAFF.
El cumplimiento en materia de seguridad y medio ambiente también está endureciendo los requisitos de adquisición. NARO ha estado implementando normas actualizadas de inspección de seguridad, incluidos los parámetros de 2025 para equipos seleccionados, como trasplantadoras de arroz y cosechadoras combinadas, junto con marcos de inspección más amplios que hacen referencia a futuras normas para categorías como los tractores con conductor sentado. Esto eleva la especificación básica en materia de protección de máquinas y características de seguridad del operador. En paralelo, el marco de políticas Midori (incluido el Sistema de Incentivos Fiscales para la Promoción de la Inversión Midori) ofrece incentivos cuando los productores introducen maquinaria vinculada a Planes de Implementación de Actividades Empresariales de Reducción de la Carga Ambiental certificados, fomentando la adopción de equipos de menor impacto y mayor eficiencia.
Panorama competitivo
Kubota Corporation, Deere & Company, Yanmar Holdings Co., Ltd., CNH Industrial N.V. e Iseki & Co., Ltd. concentran la mayor participación del mercado de maquinaria agrícola de Japón en 2024. La industria sigue siendo moderadamente concentrada, basada en experiencia consolidada y especialización regional. Kubota mantiene el liderazgo del mercado a través de extensas redes de concesionarios y una amplia oferta de productos. Deere & Company se especializa en tractores de alta potencia y cosechadoras para las explotaciones cerealistas del norte. CNH Industrial opera a través de las marcas Case IH y New Holland, mientras que Yanmar e Iseki mantienen sólidas posiciones nacionales gracias a su experiencia en la mecanización del arroz.
El panorama competitivo de la industria está evolucionando a través de colaboraciones y programas piloto. Kubota Corporation se asocia con empresas tecnológicas para desarrollar sistemas de IA que mejoren la fiabilidad de las máquinas y la eficiencia de las rutas. Yanmar Holdings Co., Ltd. implementa funciones de automatización en las cosechadoras para hacer frente a la escasez de mano de obra. CNH Industrial N.V. desarrolla prototipos propulsados por hidrógeno para soluciones de combustible alternativo. Empresas especializadas como FieldWorks y AGRIST se centran en tareas específicas como el deshierbe y la cosecha, lo que presenta oportunidades potenciales de adquisición o licenciamiento. La participación de empresas de logística en inversiones de tecnología agrícola indica un creciente énfasis en la resiliencia del sistema alimentario y la modernización de la cadena de suministro.
Los fabricantes mejoran su posición competitiva mediante sistemas digitales integrados. Los paquetes de equipos incluyen ahora herramientas de conectividad, plataformas de software y servicios de seguro para fortalecer las relaciones con los clientes. El análisis predictivo apoya la optimización del mantenimiento y crea flujos de ingresos continuos. Los concesionarios ofrecen ahora servicios integrales, incluyendo operaciones de flota, cumplimiento de datos y soporte técnico. Las métricas de rendimiento medioambiental influyen en las decisiones de adquisición, y los objetivos de reducción de emisiones afectan a la elegibilidad para subsidios y la adjudicación de contratos. La convergencia de la tecnología, las ofertas de servicios y las normativas medioambientales está transformando el mercado de maquinaria agrícola de Japón a través de modelos de negocio integrales.
Líderes de la industria de maquinaria agrícola de Japón
-
Kubota Corporation
-
Deere & Company
-
Yanmar Holdings Co., Ltd.
-
CNH Industrial N.V.
-
Iseki & Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La financiación pública y el apoyo basado en certificaciones están generando oportunidades a corto plazo para paquetes de maquinaria inteligente, conectada y con capacidad autónoma en Japón. El presupuesto nacional del año fiscal 2026 asigna 54.000 millones de JPY a la agricultura inteligente (un aumento de 27.000 millones de JPY respecto al ejercicio fiscal anterior), lo que refuerza las señales de demanda de maquinaria avanzada, adaptaciones y servicios habilitados por software que elevan la productividad en explotaciones con limitaciones de mano de obra. La Ley de Promoción de la Utilización de Tecnología de Agricultura Inteligente ofrece apoyo financiero y regulatorio a los planes de innovación de sistemas de producción certificados y a los planes de desarrollo y suministro, lo que favorece a los fabricantes de equipos originales e integradores que puedan documentar hardware certificado, conectividad y flujos de trabajo del operador.
La autonomía a escala comercial depende de reglas prácticas de conectividad y operación, lo que crea oportunidades para soluciones que combinan control de máquinas, comunicaciones y cumplimiento normativo. En mayo de 2026, NTT, Kubota y NTT DOCOMO demostraron una transmisión de video estable utilizando redes satelitales y móviles para la operación remota de maquinaria agrícola robótica en zonas montañosas, lo que apunta a una demanda de capas de conectividad que funcionen fuera de regiones planas y con buena cobertura. El trabajo del MAFF para revisar las directrices de seguridad para maquinaria agrícola autónoma antes de finales del año fiscal 2026, incluida la autorización de la circulación por carretera entre parcelas, también aumenta el valor de las arquitecturas de seguridad aptas para carretera, la telemática y los modelos de servicio de concesionarios que pueden dar soporte a flotas mixtas (manuales, semiautónomas y robóticas) en terrenos fragmentados.
Desarrollos recientes del sector
- Junio de 2026: Kubota presentó nuevos modelos de maquinaria agrícola, incluidos los tractores de las series JB y NB, y lanzó el clasificador óptico de la serie Seibetsu-O. Los lanzamientos refuerzan el ritmo de renovación de productos de Kubota en la mecanización principal, al mismo tiempo que extienden la automatización a los flujos de trabajo de clasificación posterior a la cosecha que respaldan los objetivos de calidad y reducción de mano de obra en las explotaciones agrícolas japonesas.
- Enero de 2025: Yanmar completó la adquisición de CLAAS India y renombró el negocio como Yanmar Agricultural Machinery India Private Limited (YAMIN), con efectividad vinculada al 20 de noviembre de 2024. La transacción amplía la huella de fabricación y abastecimiento de Yanmar para equipos agrícolas, fortaleciendo su capacidad de desarrollar y suministrar plataformas y componentes en distintos rangos de precios clave.
- Junio de 2024: Mitsubishi Mahindra Agricultural Machinery firmó un acuerdo de distribución con CNH Industrial para la maquinaria agrícola de la marca CASE IH en Japón, con el objetivo de abarcar tractores de entre 100 y 200 caballos de fuerza. La asociación amplió la cobertura de canal para equipos de mayor potencia y aumentó la intensidad competitiva en segmentos alineados con operaciones de mayor escala.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de maquinaria agrícola de Japón es el valor de la maquinaria agrícola y la maquinaria de irrigación vendida para trabajos de campo en la explotación, siembra, cosecha y operaciones de cultivo relacionadas, contabilizado en el punto de venta en Japón.
Exclusiones del alcance: Se excluyen los equipos de construcción general, las máquinas exclusivamente forestales y la reventa de equipos usados, a menos que estén incluidos en los ingresos de mercado reportados.
Descripción General de la Segmentación
- Por tipo de producto
- Tractores
- Potencia en caballos de fuerza
- Menos de 20 HP
- 21 - 30 HP
- 31 - 50 HP
- Más de 50 HP
- Tipo
- Utilitario
- Para hileras
- Utilitario compacto
- Especial / Viñedo
- Potencia en caballos de fuerza
- Maquinaria de labranza y cultivo
- Arados
- Rastras
- Cultivadoras y tillers
- Otra maquinaria de labranza y cultivo
- Maquinaria de siembra
- Sembradores de semillas
- Sembradoras
- Distribuidoras
- Otra maquinaria de siembra
- Maquinaria de cosecha
- Cosechadoras combinadas
- Otra maquinaria de cosecha
- Maquinaria de henificación y forraje
- Segadoras
- Empacadoras
- Otra maquinaria de henificación y forraje
- Maquinaria de riego
- Riego por aspersión
- Riego por goteo
- Otra maquinaria de riego
- Tractores
- Por nivel de automatización
- Manual / Convencional
- Semiautónomo (guía, telemática)
- Totalmente autónomo / Robótica
- Por tipo de tracción
- Diésel
- Híbrido
- Totalmente eléctrico
- Por tipo de cultivo del usuario final
- Cultivos de campo
- Cultivos en huertos
- Cultivos de producción protegida
- Por canal de ventas
- Concesionarios autorizados
- Plataformas en línea y basadas en aplicaciones móviles
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear las señales de demanda específicas de Japón, la estructura agrícola y el flujo de equipos, antes de finalizar cualquier cálculo de mercado. Se consultaron conjuntos de datos públicos y publicaciones como las estadísticas agrícolas del gobierno de Japón, los datos de comercio aduanero de Japón para categorías de maquinaria, FAOSTAT para el contexto de cultivos, los indicadores agrícolas de la OCDE y revistas revisadas por pares que abordan la mecanización y las limitaciones laborales.
Además, se revisaron los informes anuales de las empresas y las presentaciones para inversores, los sitios web de concesionarios y asociaciones, y la prensa de renombre para comprender los cambios en la combinación de productos y la dirección de los precios en Japón. Cuando fue útil, se utilizó una suscripción de pago que cubre las finanzas de las empresas y otra que cubre los registros de importación o exportación a nivel de envío para verificar los volúmenes y los rangos de ingresos de los principales grupos de maquinaria. La lista de fuentes anterior es ilustrativa, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que realmente se compra y reemplaza en Japón, y cómo se mueven los precios por clase de potencia, uso de accesorios y combinación de canales. Se habló con una combinación de fabricantes, distribuidores y concesionarios, socios de servicio y grandes operadores agrícolas, y luego se utilizaron los conocimientos para probar los supuestos secundarios sobre la utilización, los ciclos de reemplazo y las ejecuciones anuales de unidades realistas. Dado que se trata de un mercado de un solo país, las verificaciones fueron diseñadas para cubrir diferentes configuraciones de cultivos y escalas operativas en todo Japón, en lugar de dividirse por regiones globales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos: 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 18% | Gerentes: 51% |
Dimensionamiento del Mercado y Previsión
El modelo central utiliza lógica descendente y ascendente. La demanda se reconstruyó primero a partir de los patrones de cultivo de Japón, el área mecanizada y el calendario de reemplazo, y luego se tradujo en demanda anual de equipos por grupos principales de máquinas. Esos totales se corroboraron con aproximaciones ascendentes selectivas, principalmente utilizando el precio de venta promedio muestreado por categoría multiplicado por la demanda de unidades implícita de las verificaciones de canales, seguido de una revisión de los rangos de ingresos divulgados en los archivos públicos.
Algunos de los insumos prácticos que dieron forma a los números incluyen los ciclos de reemplazo de tractores y cosechadoras, los cambios en la combinación de potencia promedio, la proporción del cultivo irrigado que utiliza maquinaria de irrigación dedicada, el calendario de demanda vinculado a la temporada y la combinación de suministro importado frente al doméstico visible en los códigos comerciales. Para la previsión, se utilizó el análisis de escenarios junto con el suavizado exponencial simple porque las perspectivas dependen de la disponibilidad de mano de obra agrícola, la continuidad de los subsidios y el ritmo de adopción de la automatización descrito por los entrevistados. Cuando una verificación ascendente tenía lagunas, las piezas faltantes se completaron utilizando ratios conservadores de grupos de equipos similares, y luego se volvieron a probar en conversaciones de seguimiento antes de finalizar.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron con señales independientes como los valores del comercio de maquinaria, los debates públicos sobre envíos y la dirección de los precios indicada por las conversaciones con los canales. Si un segmento se movía fuera de un rango razonable en comparación con estas verificaciones, se revisaban los supuestos, se volvía a ejecutar el modelo y se volvía a contactar a los encuestados para la variación específica.
Antes de la aprobación final, el modelo pasa por una revisión interna de varios pasos en la que se verifican las definiciones, las conversiones y la alineación de los años, y luego se somete a pruebas de estrés para casos extremos de precios o volúmenes. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como cambios importantes en los subsidios o movimientos repentinos del tipo de cambio que afectan los precios de importación. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Maquinaria Agrícola de Japón de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados para la maquinaria agrícola de Japón pueden parecer muy dispares porque cada editor define el alcance de manera diferente en cuanto a qué cuenta como equipo, y también toman decisiones diferentes sobre la base de precios, la alineación del año y el alcance de la validación primaria. Además, algunas estimaciones reportan una cesta de equipos agrícolas más amplia, que puede incluir elementos adyacentes que no siempre se utilizan para las operaciones de campo principales.
Otra razón de la dispersión es cómo se actualizan los supuestos, ya que la inflación, el momento de la conversión de divisas y los descuentos de los concesionarios pueden desplazar los ingresos anuales incluso cuando la demanda de unidades es estable. Algunas cifras públicas se basan en una única instantánea de ingresos y luego se extrapolan hacia adelante, lo que puede pasar por alto los ciclos de reemplazo realistas de tractores, cosechadoras y equipos de siembra. Algunos totales externos parecen más grandes porque incluyen cestas de equipos más amplias y categorías de procesamiento relacionadas, mientras que Mordor Intelligence cuenta únicamente tractores, maquinaria de arado y cultivo, maquinaria de siembra, maquinaria de cosecha, maquinaria de henificación y maquinaria de irrigación vendida en Japón según la definición del informe.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,90 mil millones de USD (2025) | |
| Global Consultancy A | 9,86 mil millones de USD (2024) | Utiliza un alcance de ingresos de equipos agrícolas de Japón más amplio y un año base diferente, que puede incluir categorías de equipos adicionales más allá del conjunto de maquinaria agrícola contabilizado aquí. |
| Industry Publisher B | 9,20 mil millones de USD (2025) | Probablemente incluye una cesta de equipos más amplia y aplica una asignación de categorías diferente, lo que puede incorporar tipos de equipos adyacentes que no se contabilizan de manera consistente en las definiciones exclusivas de maquinaria. |
En conjunto, la tabla indica que el alcance y la alineación del año son los principales factores que explican la brecha, seguidos de cómo se gestionan los precios y el calendario de reemplazo. Al vincular el modelo a grupos de maquinaria definidos y verificaciones repetibles con señales comerciales y de canales, el número final permanece rastreable y es más fácil de conciliar con la actividad de mercado observable.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de maquinaria agrícola de Japón?
El mercado alcanza los USD 4.100 millones en 2026 y llegará a USD 5.270 millones en 2031.
¿Qué categoría de producto lidera las ventas en maquinaria agrícola de Japón?
Los tractores representan el 41,30% de los ingresos en 2025, seguidos por los equipos de cultivo y cosecha.
¿A qué ritmo crece el equipo para cultivo protegido?
Los sistemas de cultivo protegido se expanden a una CAGR del 7,92% hasta 2031 en el mercado de maquinaria agrícola de Japón.
¿Por qué las máquinas autónomas están ganando atención entre los agricultores japoneses?
La escasez de mano de obra y los incentivos gubernamentales hacen que las unidades autónomas sean atractivas, ya que reducen el aporte de mano de obra mientras se mantienen los rendimientos.