
Tamaño y cuota del mercado de construcción de centros de datos de Irlanda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
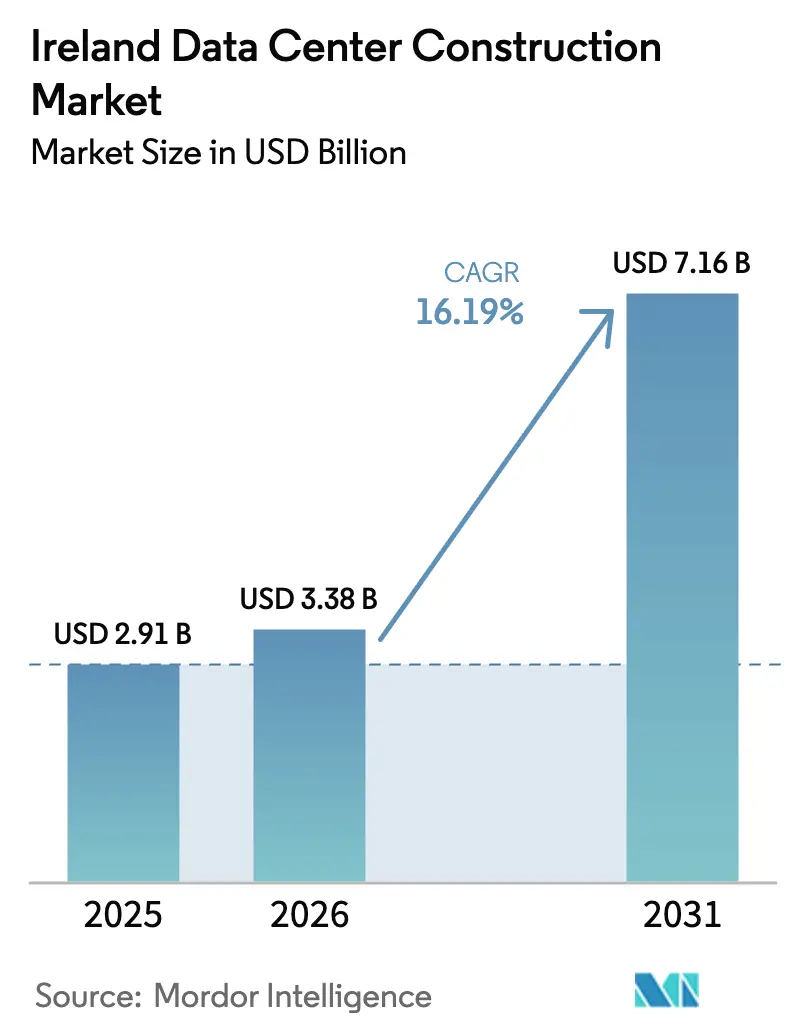
| Tamaño del mercado en el año base (2025) | 2.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.19 % |
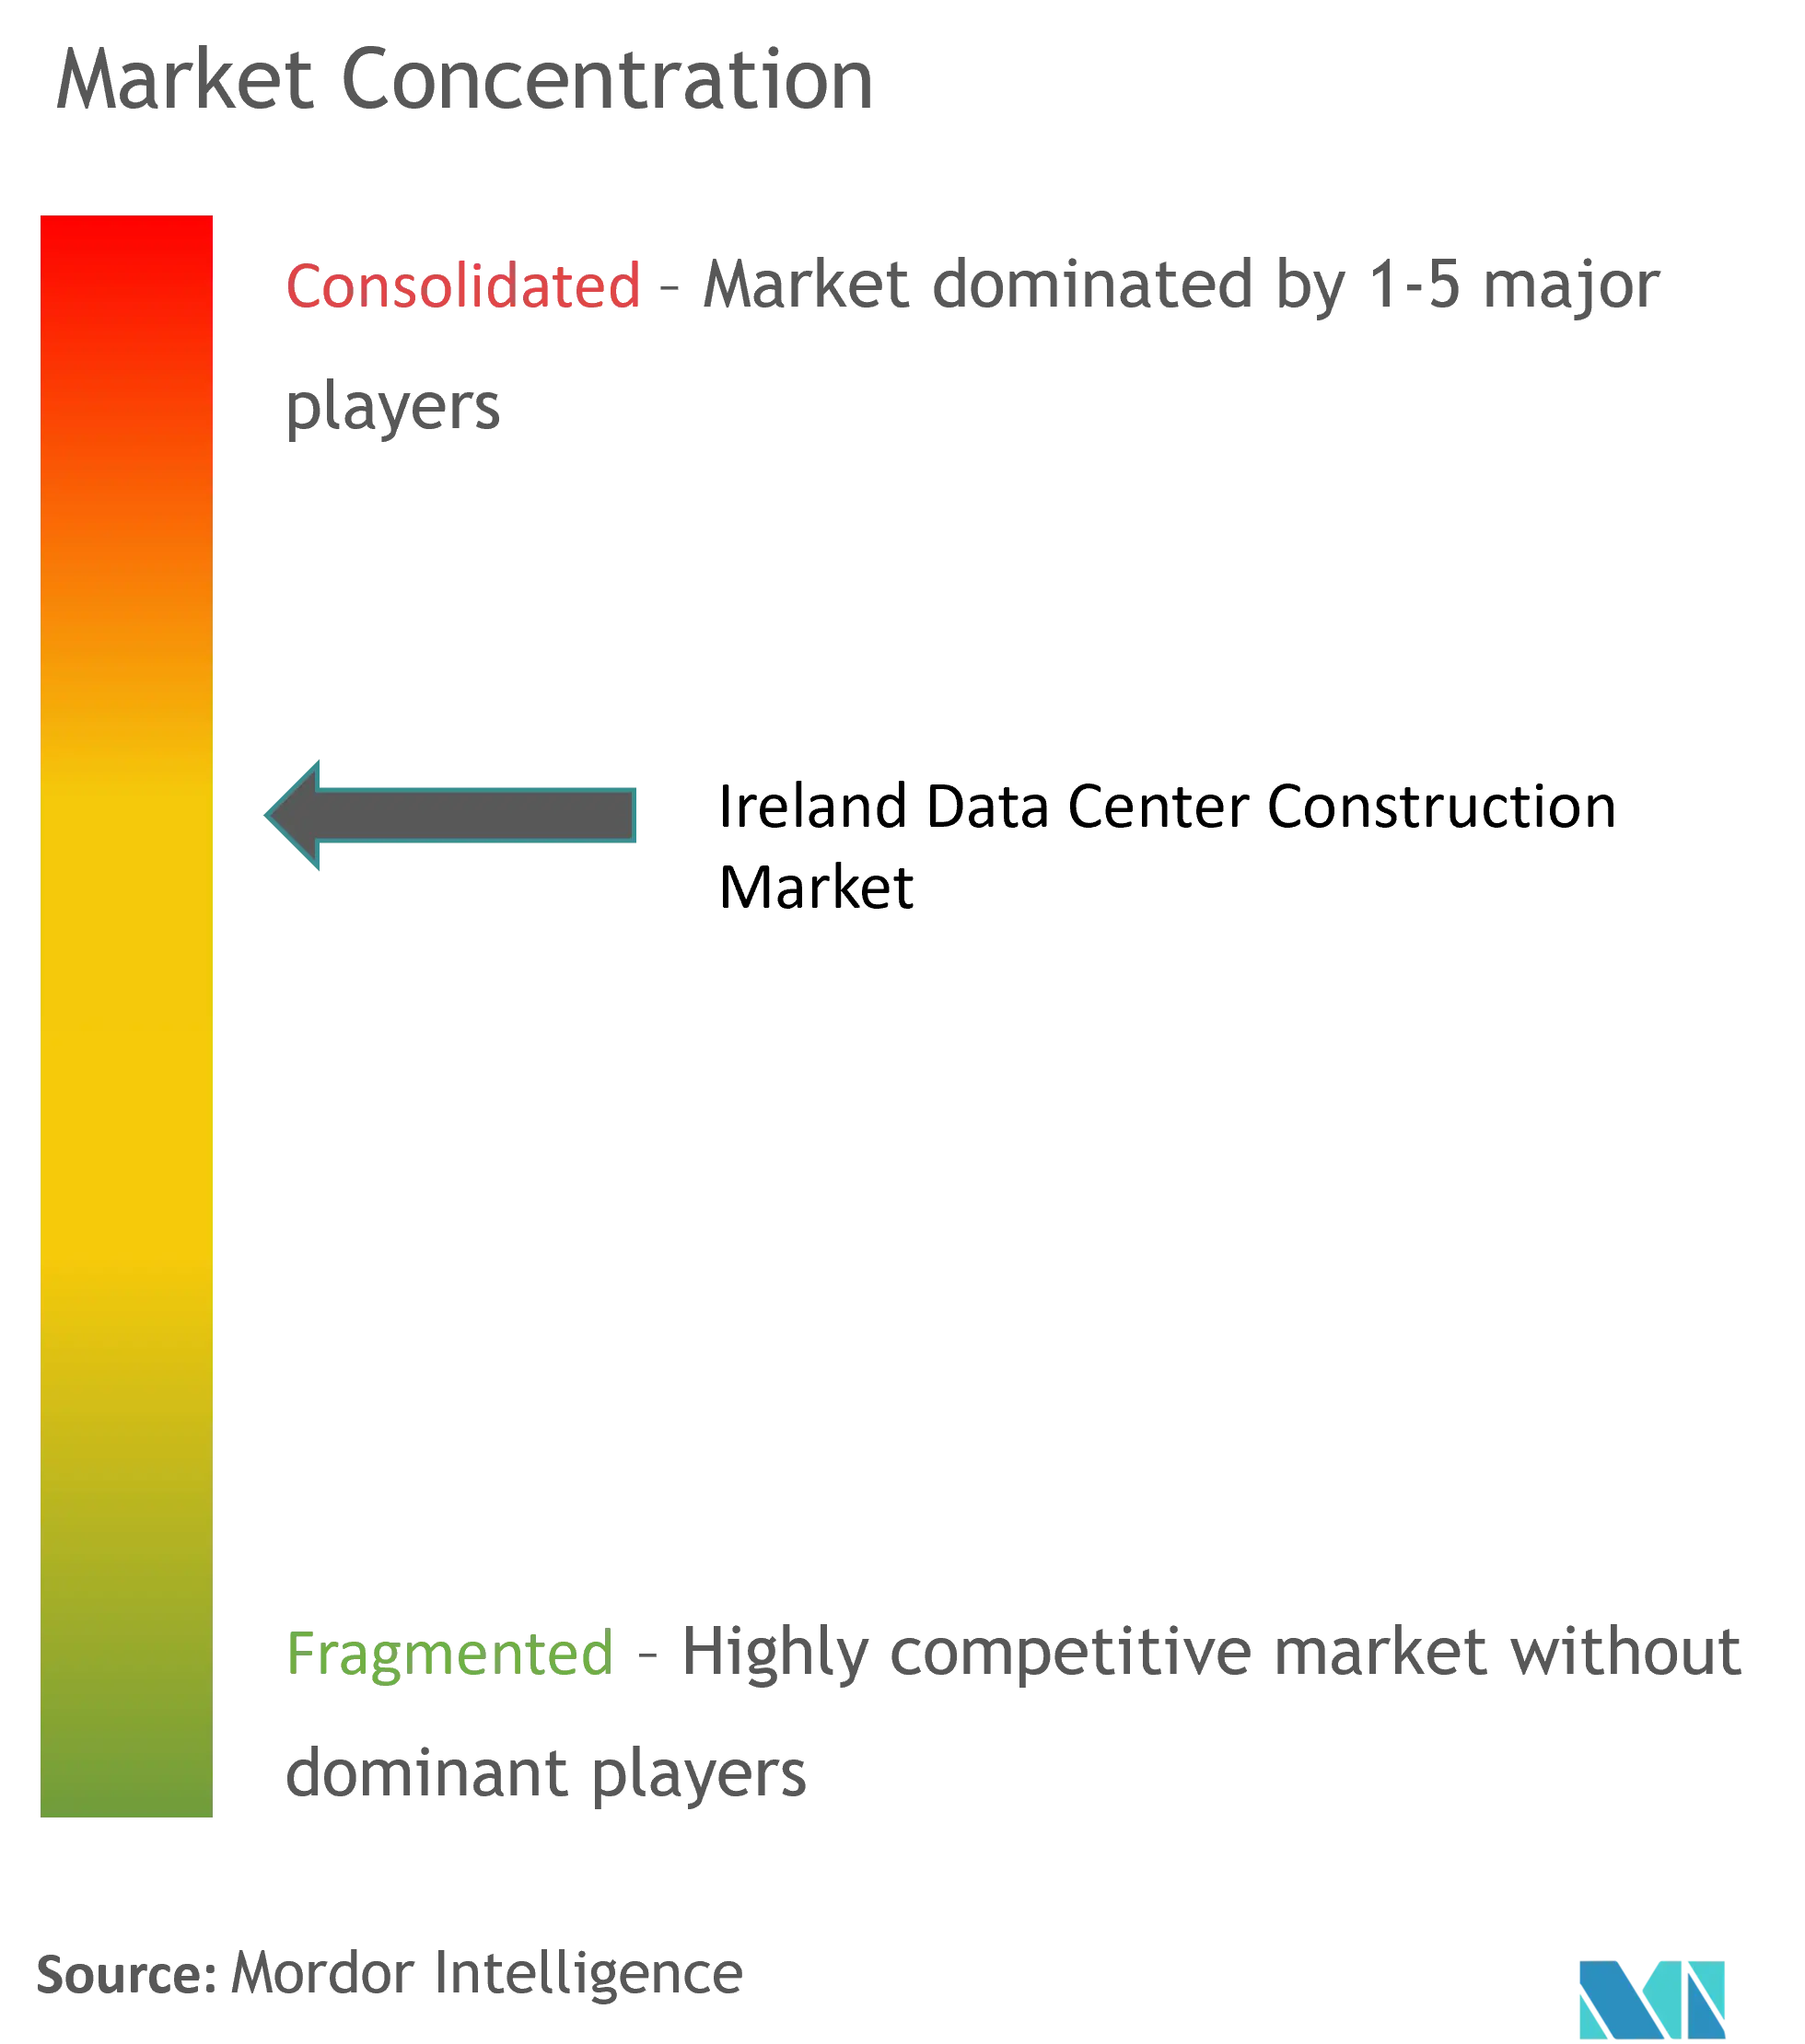
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de construcción de centros de datos de Irlanda por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos de Irlanda en 2026 se estima en USD 3.380 millones, con un crecimiento desde el valor de 2025 de USD 2.910 millones y proyecciones para 2031 que muestran USD 7.160 millones, con un crecimiento del 16,19% de CAGR durante el período 2026-2031. Este crecimiento refleja el papel de Irlanda como centro de infraestructura digital, donde los operadores de nube hiperescala y las cargas de trabajo de inteligencia artificial impulsan la demanda de instalaciones de alta densidad de potencia, sistemas de enfriamiento líquido y generación integrada en el sitio. La tensión regulatoria sigue siendo pronunciada, dado que los centros de datos consumieron el 22% de la electricidad de Irlanda en 2024, lo que intensifica el debate sobre la capacidad de la red eléctrica, la integración de energías renovables y los objetivos de reducción de carbono. Los promotores responden con construcciones modulares, bastidores eléctricos prefabricados e interfaces de calefacción urbana para asegurar las aprobaciones de planificación, al tiempo que cumplen con los plazos de entrega exigentes. La consolidación entre los contratistas especializados acelera el conocimiento técnico, como se observa en la adquisición de Dornan Engineering Group por parte de Turner Construction por EUR 700 millones, que creó el mayor constructor de infraestructuras de misión crítica del país. En conjunto, estas fuerzas sostienen un mercado en el que las capacidades de ingeniería avanzada, el diseño de energía resiliente y las credenciales de sostenibilidad sustentan la ventaja competitiva.
Conclusiones clave del informe
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 54,70% de la cuota del mercado de construcción de centros de datos de Irlanda en 2025, mientras que el Nivel 4 está proyectado para expandirse a una CAGR del 16,38% hasta 2031.
- Por tipo de centro de datos, la colocación lideró con una cuota de ingresos del 58,40% en 2025; se prevé que los despliegues de hiperescaladores de construcción propia crezcan a una CAGR del 17,85% hasta 2031.
- Por infraestructura eléctrica, los sistemas de distribución de energía representaron el 51,80% de la cuota del tamaño del mercado de construcción de centros de datos de Irlanda en 2025 y avanzan a una CAGR del 16,18% hasta 2031.
- Por infraestructura mecánica, los sistemas de enfriamiento representaron el 46,60% de la cuota del tamaño del mercado de construcción de centros de datos de Irlanda en 2025, mientras que los componentes de servidores y almacenamiento registran la CAGR más alta del 16,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de construcción de centros de datos de Irlanda
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~)% en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge de inversión en cargas de trabajo de nube hiperescala e inteligencia artificial | +4.2% | Nacional, concentrado en Dublín y Cork | Mediano plazo (2-4 años) |
| Iniciativas de economía digital gubernamental e incentivos fiscales | +2.8% | Nacional, con enfoque en el desarrollo regional | Largo plazo (≥ 4 años) |
| Demanda perimetral habilitada por 5G y nuevos cables submarinos transatlánticos | +3.1% | Nacional, con centro de conectividad en Galway | Mediano plazo (2-4 años) |
| Mandatos de reutilización de calor excedente que abren ingresos por calefacción urbana | +1.9% | Área metropolitana de Dublín | Largo plazo (≥ 4 años) |
| Impulso de financiación mediante bonos verdes para instalaciones sostenibles | +2.3% | Nacional, con énfasis en regiones de energía renovable | Mediano plazo (2-4 años) |
| Construcciones modulares prefabricadas para mitigar la escasez de mano de obra especializada | +1.5% | Nacional, prioridad de desarrollo rural | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de inversión en cargas de trabajo de nube hiperescala e inteligencia artificial
Los proyectos hiperescala y de inteligencia artificial redefinen las especificaciones a medida que la potencia por bastidor aumenta a 90-130 kW para el entrenamiento de modelos, lo que impulsa la adopción de enfriamiento líquido y diseños de campus de 300 MW. La construcción de Grange Castle de Microsoft por USD 500 millones demuestra cómo la generación en el sitio sortea la moratoria de conexión a la red de Dublín y garantiza energía predecible. El apetito inversor sigue siendo sólido; Vantage Data Centers recaudó EUR 720 millones mediante la primera titulización de centros de datos de Europa para financiar capacidad en Dublín que depende de generadores de aceite vegetal hidrotratado. Estas inversiones se extienden por todo el mercado de construcción de centros de datos de Irlanda a medida que los contratistas compiten por paquetes de enfriamiento listos para GPU, equipos de conmutación de alta frecuencia y rutas de distribución resilientes. La tensión en la cadena de suministro intensifica la demanda de módulos prefabricados que acortan los plazos de obra y garantizan la disponibilidad de componentes.
Iniciativas de economía digital gubernamental e incentivos fiscales
La política empresarial de Irlanda destaca una contribución económica de EUR 7.000 millones (USD 8.060 millones) de los centros de datos desde 2010 y los prioriza como activos estratégicos.[1]Departamento de Empresa, "Estrategia de Economía Digital de Irlanda 2025," enterprise.gov.ieLa Ley de Planificación y Desarrollo de 2023 acelera las aprobaciones para grandes emplazamientos al tiempo que impone controles de sostenibilidad, lo que obliga a los constructores a integrar fuentes renovables y circuitos de recuperación de calor desde el primer día. Las subvenciones de IDA Ireland dirigen la construcción hacia municipios regionales como Galway, donde los permisos exprés y el apoyo en materia de suelo reducen los costes indirectos. Las desgravaciones fiscales por inversión en capital verde más la depreciación acelerada reducen los presupuestos de proyecto entre un 8-12%, mejorando los perfiles de rentabilidad para las construcciones de Nivel 4. En conjunto, los incentivos fiscales preservan el dinamismo del mercado de construcción de centros de datos de Irlanda a pesar de las limitaciones de capacidad de la red eléctrica.
Demanda perimetral habilitada por 5G y nuevos cables submarinos transatlánticos
El cable Far North Fiber de EUR 1.100 millones (USD 1.270 millones), con 15.000 km de longitud y punto de aterrizaje en Galway, posiciona a Irlanda como puerta de enlace transpacífica.[2]Instituto Marino, "Far North Fiber aterrizará en Galway," marine.ie Las aplicaciones de baja latencia vinculadas al 5G requieren nodos perimetrales a menos de 20 km de los usuarios, lo que impulsa emplazamientos modulares de 1-5 MW en Cork, Limerick y Waterford. Los marcos de acero prefabricados, los enfriadores en contenedor y los conductos de bus estandarizados permiten ciclos de entrega de 12-18 meses, la mitad que los campus hiperescala convencionales. Las estaciones de aterrizaje submarinas introducen estrictos criterios medioambientales, por lo que los contratistas con experiencia en ingeniería costera obtienen márgenes superiores. La proliferación perimetral diversifica el mercado de construcción de centros de datos de Irlanda al tiempo que alivia la presión sobre la red eléctrica de Dublín.
Mandatos de reutilización del calor excedente e ingresos por calefacción urbana
Las normas de reutilización del calor de Dublín generan ingresos secundarios gracias a que la instalación de Amazon en Tallaght suministra 3 MW de producción térmica, reduciendo las emisiones en 1.500 t anuales.[3]Werner Vogels, "Reutilización del calor de AWS en Tallaght," allthingsdistributed.comLa construcción incorpora ahora intercambiadores de placas, tuberías aisladas y sistemas de medición para la cesión de calor a terceros, lo que añade entre un 3-5% al capex pero incrementa los rendimientos del ciclo de vida entre un 12-15%. El emplazamiento de Equinix en Blanchardstown demuestra la escalabilidad, al integrar sistemas de recuperación durante el equipamiento para evitar costosas renovaciones posteriores. Los contratistas especializados en hidráulica térmica obtienen ventajas en las licitaciones a medida que la reutilización del calor pasa de opcional a obligatoria para la obtención de permisos, reforzando las credenciales de sostenibilidad en todo el mercado de construcción de centros de datos de Irlanda.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~)% en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Moratoria de conexión a la red y déficit de capacidad energética en Dublín | -3.8% | Área metropolitana de Dublín | Corto plazo (≤ 2 años) |
| Escalada de costes de electricidad y exposición a la tarificación del carbono | -2.1% | Nacional, mayor impacto en áreas urbanas | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de equipos de conmutación de alta tensión y transformadores de largo plazo de entrega | -2.9% | Nacional, afecta a todos los proyectos principales | Corto plazo (≤ 2 años) |
| Oposición local a la extracción de aguas subterráneas y aguas de refrigeración | -1.4% | Regional, especialmente en desarrollos rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Moratoria de conexión a la red y déficit de capacidad en Dublín
La suspensión por parte de EirGrid de las nuevas conexiones de centros de datos en Dublín hasta 2028 obliga a los promotores a recurrir a la generación en el sitio, lo que incrementa el capex entre un 15-20% y prolonga los ciclos de diseño. El regulador evalúa ahora las solicitudes caso por caso, priorizando las instalaciones capaces de reducir la carga o de operar de forma autónoma respecto a la red. Los promotores invierten entre 6 y 12 meses adicionales en asegurar turbinas de gas, baterías y sistemas de enfriamiento con fuente en aguas residuales para mantener los plazos. La limitación divide el mercado de construcción de centros de datos de Irlanda entre construcciones conectadas a la red y proyectos híbridos con generación dedicada.
Cuellos de botella en el suministro de transformadores y equipos de conmutación de alta tensión de largo plazo de entrega
La escasez mundial de transformadores alarga los plazos de entrega más allá de las 100 semanas y eleva los precios, convirtiendo los equipos de alta tensión en la ruta crítica de muchas obras en Irlanda. Los emplazamientos listos para inteligencia artificial que requieren bastidores de 300 kW o más dependen de unidades reductoras especializadas que pocos proveedores suministran a escala. Contratistas como Kirby Group Engineering invierten en una planta de prefabricación de EUR 8 millones para fabricar bastidores eléctricos y mitigar el riesgo de la cadena de suministro. Quienes no disponen de equipos asegurados se enfrentan a retrasos de 6-18 meses, erosionando la TIR del proyecto y presionando los compromisos con los clientes. El almacenamiento de componentes y la adquisición anticipada dominan ahora las estrategias de licitación en todo el mercado de construcción de centros de datos de Irlanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por segmentos
Por tipo de nivel: desplazamiento hacia una infraestructura tolerante a fallos
Los diseños de Nivel 3 representaron el 54,70% del mercado de construcción de centros de datos de Irlanda en 2025 como línea de base rentable para el alojamiento en la nube, aunque las instalaciones de Nivel 4 están en camino de alcanzar una CAGR del 16,38% hasta 2031. Esta prima refleja las cargas de trabajo de entrenamiento de inteligencia artificial que exigen una disponibilidad del 99,995% y redundancia 2N+1 en los circuitos de alimentación, enfriamiento y red, lo que obliga a los contratistas a dominar los esquemas de mantenimiento concurrente y los equipos de conmutación tolerantes a fallos.
Las construcciones de alta complejidad elevan los márgenes pero también conllevan riesgos de plazo; constructores como Mercury Engineering ejecutan proyectos de Nivel 4 mediante módulos MEP (mecánico, eléctrico y de fontanería) fabricados fuera del sitio para reducir el tiempo de equipamiento en un 20%. Las instituciones financieras y las fábricas de semiconductores alojan conjuntamente clústeres de inteligencia artificial dentro de las estructuras de Nivel 4, asegurando arrendamientos a largo plazo que estabilizan los flujos de caja. Los inversores en bonos verdes favorecen el Nivel 4 porque las aportaciones renovables integradas y los circuitos de recuperación de calor se alinean con los criterios ESG, reforzando su predominio en el mercado de construcción de centros de datos de Irlanda. Los prestamistas ya descuentan los proyectos de Nivel 1 y Nivel 2, considerándolos obsoletos para los casos de uso perimetral o 5G que también requieren alta disponibilidad.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por tipo de centro de datos: los hiperescaladores de construcción propia ganan terreno
Los operadores de colocación mantuvieron el 58,40% de los ingresos en 2025, pero los campus de construcción propia de hiperescaladores se expanden a una CAGR del 17,85%, lo que redefine el tamaño del mercado de construcción de centros de datos de Irlanda para activos de desarrollo propio. Los hiperescaladores conservan plena autoridad de diseño, lo que permite distribución a 480 V, enfriamiento por inmersión líquida y aceleradores de inteligencia artificial personalizados sin gobernanza compartida.
La integración de Turner-Dornan apunta a este segmento, ofreciendo capacidades combinadas de obra civil, eléctrica y tuberías de proceso para satisfacer los modelos de contratación de un único contratista. Mientras tanto, las empresas de colocación responden pivotando hacia estructuras «construidas a medida» que admiten bastidores de 140 kW en redes dorsales compartidas. Los microfacilidades perimetrales y empresariales también crecen a medida que las leyes de soberanía de datos y el despliegue 5G de los operadores de telecomunicaciones requieren nodos distribuidos de 1-5 MW. Cada arquetipo alimenta flujos únicos en la cadena de suministro, ampliando la participación en el mercado de construcción de centros de datos de Irlanda.
Por infraestructura eléctrica: los sistemas de distribución dominan el capex
Los conjuntos de distribución de energía capturaron el 51,80% de la cuota del mercado de construcción de centros de datos de Irlanda en 2025 y crecerán un 16,18% anual, lo que refleja la transición a buses de 600 V, interruptores de retorno y topología de conducto de bus. Los bastidores de alta densidad impulsan la demanda de unidades de transferencia estática de conmutación rápida que aíslan fallos en microsegundos, protegiendo los clústeres de GPU valorados en millones por fila.
La escasez de transformadores lleva a los constructores a adquirir equipos con dos años de antelación, fijando precios y almacenando unidades cerca del emplazamiento. Para acortar la instalación, Kirby Group ahora envía conductos de bus preterminados desde su fábrica de Portlaoise, reduciendo la mano de obra en campo en un 30%. Los sistemas de respaldo también evolucionan; los bloques de UPS de iones de litio y las pilas de combustible de hidrógeno aparecen en los diseños de Nivel 4, aunque su adopción permanece limitada a los campus emblemáticos. El alcance eléctrico sigue siendo, por tanto, el mayor factor de riesgo y palanca de rentabilidad en el mercado de construcción de centros de datos de Irlanda.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por infraestructura mecánica: la tecnología de enfriamiento transforma el diseño
Los sistemas de enfriamiento representaron el 46,60% del tamaño del mercado de construcción de centros de datos de Irlanda en 2025, aunque los servidores y el almacenamiento registraron una CAGR más rápida del 16,88% a medida que el hardware evoluciona hacia hojas de alta densidad de GPU. Las tecnologías líquidas dominan las listas de especificaciones, con circuitos directos al chip, intercambiadores de calor de puerta trasera y tanques de inmersión que reemplazan las filas de unidades de aire acondicionado para sala de computadoras (CRAC) convencionales.
La I+D de empresas emergentes irlandesas como Nexalus recupera hasta el 80% del calor residual, alineándose con los mandatos de calefacción urbana al tiempo que sitúa el PUE (coeficiente de eficiencia de uso de la energía) por debajo de 1,1. El despliegue del sistema StatePoint de Facebook en Clonee ejemplifica los sistemas evaporativos que reducen el consumo de agua entre un 30-40%. El paquete mecánico se intersecta ahora fuertemente con el diseño arquitectónico porque las plantas de agua helada, las bombas y los intercambiadores de placas definen la volumetría del edificio. El dominio de estas interfaces diferencia a los contratistas en el mercado de construcción de centros de datos de Irlanda, que cada vez se asemeja más a la fabricación avanzada que al trabajo de bienes raíces comerciales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
El desarrollo sigue centrado en Dublín, con aproximadamente el 60% de las instalaciones operativas, gracias a la densa red de fibra, la proximidad a los cables submarinos y una sólida base de subcontratistas. Sin embargo, la prohibición de conexión a la red redirige el nuevo capital hacia condados con mayor capacidad renovable y ayuntamientos receptivos, diversificando el mercado de construcción de centros de datos de Irlanda.
Cork emerge como la principal alternativa, respaldada por los empleadores tecnológicos históricos y una mejor conexión a los parques eólicos, lo que permite tarifas energéticas más bajas y permisos simplificados. La expansión planificada de EMC valida el potencial de la ciudad para anclar clústeres hiperescala que absorban el desbordamiento de Dublín.
La relevancia de Galway se acelera con el aterrizaje del cable Far North Fiber, que posiciona a la región para rutas Asia-Europa sensibles a la latencia, atrayendo clústeres perimetrales orientados a la distribución de contenidos transpacífica. El condado de Offaly y el condado de Mayo también cortejan inversiones combinando emplazamientos industriales en reconversión con capacidad de red proveniente de activos eólicos locales, acortando los plazos de entrega.
Como resultado, los contratistas regionales se asocian con especialistas nacionales para entregar módulos estandarizados de 5 MW, garantizando que el mercado de construcción de centros de datos de Irlanda mantenga su dinamismo con independencia de las restricciones de Dublín.
Panorama regulatorio
La postura regulatoria de Irlanda sobre las nuevas conexiones de centros de datos cambió a finales de 2025 y en 2026, con decisiones centradas en los impactos en el sistema eléctrico después de que los centros de datos alcanzaran el 22% del consumo eléctrico medido nacional en 2024. El 12 de diciembre de 2025, la Commission for Regulation of Utilities (CRU) emitió la Large Energy Users Connection Policy (CRU/2025236), que sustituyó la moratoria de facto anterior por una vía condicional para nuevas conexiones. La política exige que los centros de datos (>=1 MVA) cubran al menos el 80% de la demanda eléctrica anual con generación renovable adicional producida en Irlanda, mediante una trayectoria de transición de 6 años hasta el pleno cumplimiento.
La implementación se está llevando a cabo a través del proceso del operador del sistema de transmisión. EirGrid publicó el Data Centre Connection Offer Process and Policy (DCCOPP3) en mayo de 2026, describiendo cómo se evalúan las solicitudes de conexión y aumentando la transparencia sobre la capacidad locacional y las restricciones del sistema, junto con propuestas obligatorias de compromiso y proceso antes del 31 de marzo de 2026. En conjunto, estos pasos elevan el nivel de exigencia en la obtención de permisos y el acceso a la red, impulsando a desarrolladores y contratistas a planificar el abastecimiento renovable y las capacidades de carga flexible o aislamiento (islanding) desde el principio para avanzar en el proceso de conexión y planificación.
Panorama competitivo
La consolidación del mercado avanza a medida que los actores especializados dominan los alcances mecánicos y eléctricos de alto valor que los constructores tradicionales no pueden igualar. La adquisición de Dornan por parte de Turner Construction por EUR 700 millones generó una entidad de 1.000 personas con una cartera de pedidos de EUR 1.600 millones concentrada en un 85% en proyectos de tecnología avanzada.
Mercury Engineering, Collen Construction y BAM Ireland mantienen posiciones sólidas al ofrecer enfoques de diseño-construcción con responsabilidad única, una ventaja muy valorada por los hiperescaladores que buscan un despliegue rápido y replicable. Kirby Group Engineering, por su parte, aprovecha su planta de prefabricación de Portlaoise y su biblioteca BIM (modelado de información de construcción) para entregar el 25% de los proyectos con bastidores ensamblados en fábrica, mitigando la escasez de mano de obra.
La dinámica competitiva evoluciona a medida que los inversores en bonos verdes y los mandatos de calefacción urbana favorecen a los contratistas con registros de sostenibilidad demostrables. Las empresas que integran hormigón de bajo carbono, generadores de aceite vegetal hidrotratado y subsistemas de recuperación de calor ganan cada vez más licitaciones. En consecuencia, la profundidad técnica y el cumplimiento de los criterios ESG —no el precio bajo— rigen la adjudicación de contratos en el mercado de construcción de centros de datos de Irlanda.
Líderes de la industria de construcción de centros de datos de Irlanda
Mercury Engineering
Jacobs Engineering Group
Arup
AECOM Ireland Ltd
Turner & Townsend
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La reapertura de la vía de conexión a la red bajo la CRU Large Energy Users Connection Policy (12 de diciembre de 2025) crea un espacio más claro para que desarrolladores y EPC combinen las solicitudes de conexión a la red con un suministro renovable verificable y flexibilidad operativa. El requisito de la política de un 80% de electricidad renovable adicional generada en Irlanda (con una trayectoria de transición de 6 años) aumenta la demanda de modelos de entrega integrados que conecten el diseño eléctrico del campus con la generación in situ o la capacidad de respuesta a la demanda, respaldados por estructuras comerciales para la adquisición de energía renovable. Esto amplía el alcance para especialistas en diseño, gestión de proyectos, puesta en marcha e integración energética.
La oportunidad también se manifiesta en cómo Irlanda está coordinando el crecimiento intensivo en energía a través del Large Energy User Action Plan (LEAP) del Department of Enterprise, Trade and Employment, publicado en enero de 2026, que enmarca cómo sectores como los centros de datos se integran en la planificación de infraestructura nacional. Con 1.150 MW de capacidad de centros de datos en operación a mediados de 2025 y EirGrid destacando la magnitud de la presión de la demanda eléctrica, la nueva actividad de construcción depende cada vez más de ubicaciones y diseños que puedan demostrar un uso eficiente de la infraestructura de red y de los recursos renovables. Esa dinámica respalda la expansión más allá de Dublín donde sea factible, y aumenta la demanda de módulos eléctricos prefabricados, programas de adquisición de equipos de alta tensión y paquetes mecánicos preparados para la reutilización de calor, con el fin de ayudar a los proyectos a superar los filtros de planificación y conexión.
Desarrollos recientes del sector
- Mayo de 2026: Mercury Holdings reportó ingresos de 2 mil millones de USD en 2025, de los cuales la construcción de centros de datos en toda Europa representó 1,7 mil millones de USD. El comunicado señala una demanda europea sostenida de construcción de centros de datos, lo que refuerza el entorno de cartera de pedidos relevante para el mercado de Irlanda.
- Marzo de 2026: Equinix comenzó la construcción de la instalación de centro de datos DB7x en Blanchardstown, Dublín. El proyecto amplía la capacidad de centros de datos de Dublín y refleja un despliegue rápido al aprovechar la capacidad eléctrica existente del sitio para acelerar las construcciones irlandesas.
- Marzo de 2026: Art Data Centres obtuvo la aprobación regulatoria para un proyecto de campus de centros de datos de 1,6 mil millones de USD en Ennis. La autorización respalda una huella de varios cientos de megavatios, lo que moldea la competencia y la dinámica de la cadena de suministro en todo el mercado irlandés.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de construcción de centros de datos de Irlanda es el gasto total vinculado a la construcción y actualización de instalaciones de centros de datos en Irlanda, que abarca las obras físicas en el sitio y el alcance principal de construcción que permite que la carga de TI se entregue de forma segura y confiable.
Exclusiones del alcance: Este dimensionamiento excluye el valor del hardware y software de TI, y también excluye las operaciones continuas de las instalaciones después de la puesta en marcha.
Descripción general de la segmentación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tipo de centro de datos
- Colocación
- Hiperescaladores de construcción propia (CSP)
- Empresarial y perimetral
- Por infraestructura
- Por infraestructura eléctrica
- Solución de distribución de energía
- Soluciones de respaldo de energía
- Por infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores y armarios
- Servidores y almacenamiento
- Otra infraestructura mecánica
- Construcción general
- Servicio: diseño y consultoría, integración, soporte y mantenimiento
- Por infraestructura eléctrica
- Nivel 1 y 2
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza mapeando la actividad de construcción y las restricciones de Irlanda, y luego convierte ese contexto en insumos utilizables para el modelo. Fuentes públicas y oficiales, como la serie de producción de construcción de la Central Statistics Office (Ireland), las publicaciones de conexión a la red de EirGrid y ESB Networks, las notas de política de la Commission for Regulation of Utilities (CRU) y los registros de los portales de planificación de las autoridades locales, ayudan a fundamentar qué se puede construir y cuándo.
Para mantener claro el enfoque en la construcción, también revisamos el contexto más amplio de construcción y energía utilizando fuentes como las estadísticas energéticas de SEAI, los indicadores de precios de construcción de Eurostat y los informes relevantes de la Comisión Europea sobre objetivos de energía y clima. Los informes de las empresas, las presentaciones a inversores y la cobertura de prensa de buena reputación se utilizan para verificar los cronogramas de los proyectos y el lenguaje típico de alcance, y una suscripción pagada de datos financieros y noticias corporativas respalda las verificaciones de coherencia en los comentarios sobre CAPEX. Esta lista de fuentes documentales es ilustrativa, y se utilizaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Conversamos con desarrolladores de centros de datos, contratistas de construcción, especialistas eléctricos y mecánicos, consultores, empresas de servicios públicos y profesionales de planificación o adquisiciones activos en Irlanda. Sus opiniones ponen a prueba el calendario de los proyectos, el costo de construcción por MW, la intensidad del acondicionamiento, las opciones de energía y refrigeración, y la proporción de trabajo planificado que llega a la etapa de construcción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento de mercado y previsión
El modelo de dimensionamiento parte de una construcción descendente (top-down) basada en la cartera de desarrollo activa y planificada de centros de datos de Irlanda, y luego reconstruye el valor de construcción anual utilizando el costo típico por MW y curvas de gasto por etapas que reflejan cómo se ejecutan estos proyectos. Una vez formados los totales anuales, se corroboran con verificaciones ascendentes (bottom-up) selectivas, como rangos de presupuesto de proyectos muestreados, el rendimiento de contratistas y aproximaciones simples de costo por MW para los sistemas principales, que luego se utilizan para ajustar cualquier sobreestimación.
Los insumos más relevantes para Irlanda incluyen las adiciones de capacidad anunciadas y permitidas (MW), el momento de conexión y energización a la red, la inflación de costos de construcción para obras intensivas en MEP, las opciones típicas de redundancia vinculadas a las expectativas de nivel (tier) y los cambios en el diseño de refrigeración y distribución de energía que modifican la densidad de costos. Para evitar forzar datos perfectos, las brechas en las divulgaciones a nivel de proyecto se manejan mediante rangos y supuestos de punto medio que se revisan con entrevistas, seguidos de verificaciones de sensibilidad sobre las variables más incierta.
Para la previsión, nos basamos en el análisis de escenarios respaldado por indicadores de ciclo corto, porque las restricciones de la red y los resultados de planificación pueden influir en el calendario más que la intención de demanda. Los escenarios se construyen en torno a la disponibilidad esperada de conexión, los plazos de entrega de equipos eléctricos y el ritmo probable de nuevos inicios fuera de los nodos más restringidos, y luego se selecciona la trayectoria final tras la conciliación con la retroalimentación primaria.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que cada paso pueda explicarse y repetirse. Comparamos el gasto modelado con señales independientes, como las tendencias de producción de construcción, los hitos de puesta en marcha conocidos y la dirección observada de los índices de costos, y luego investigamos cualquier variación que parezca demasiado grande para el año.
Antes de la aprobación final, las cifras pasan por una revisión de analistas de varios pasos en la que se verifica la coherencia interna de los supuestos y su alineación con lo que los entrevistados describen como la realidad contractual actual. Si un evento importante cambia el panorama del mercado, como un cambio en la política de red, la pausa de un proyecto grande o un movimiento brusco en los plazos de entrega de equipos, volvemos a contactar a las fuentes y volvemos a ejecutar las partes sensibles del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos importantes, y se completa una revisión final justo antes de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de construcción de centros de datos de Irlanda según Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas sobre la construcción de centros de datos en Irlanda no siempre coinciden, incluso cuando hablan del mismo país y del mismo tema general. Las diferencias suelen provenir de lo que cada editor considera gasto de construcción, qué años se toman como base y cómo se manejan la inflación de costos y el calendario de los proyectos.
Los principales factores de discrepancia aquí son el alcance y el calendario, ya que algunas estimaciones incorporan elementos adyacentes a la construcción, como el acondicionamiento de TI, el terreno o la financiación, mientras que otras se basan en gran medida en titulares de cartera de proyectos que pueden no reflejar el ritmo de conexión a la red. Cuando el modelo se ancla en las adiciones de MW y el calendario de gasto por etapas, y el incremento de costos se alinea con las condiciones de construcción específicas de Irlanda, se evita mezclar la construcción física con elementos no relacionados con la construcción, lo que mantiene el dimensionamiento más preciso para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,91 mil millones de USD (2025) | |
| Informe del sector A | 2,51 mil millones de USD (2025) | Utiliza un alcance de construcción más estrecho que parece excluir algunos paquetes eléctricos y mecánicos importantes, y aplica una trayectoria de costos más suavizada que puede subestimar la inflación intensiva en MEP en ciclos de licitación activos. |
| Rastreador de mercado B | 4,22 mil millones de USD (2023) | Combina la inversión más amplia en centros de datos con la construcción, lo que puede incluir elementos ajenos a la obra física, y se ancla en un año base anterior que no refleja plenamente los retrasos posteriores de proyectos derivados de las restricciones de conexión eléctrica. |
La dispersión entre fuentes se explica principalmente por si la cifra está estrictamente vinculada a la ejecución de la construcción en un año determinado, o si combina categorías de inversión más amplias y supuestos de calendario. Nuestro enfoque se mantiene trazable a un conjunto reducido de factores repetibles, lo que ayuda a los compradores a comparar escenarios sin perder de vista lo que realmente se está construyendo y cuándo.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de construcción de centros de datos de Irlanda?
El mercado alcanza USD 3.380 millones en 2026 y se proyecta que llegue a USD 7.160 millones en 2031.
¿Por qué las instalaciones de Nivel 4 crecen más rápido que los demás niveles?
Las cargas de trabajo de entrenamiento de inteligencia artificial requieren una disponibilidad del 99,995% y redundancia 2N+1, lo que lleva a los hiperescaladores a preferir los diseños de Nivel 4 que pueden soportar bastidores de 90-130 kW.
¿Cómo afecta la moratoria de conexión a la red de Dublín a los nuevos proyectos?
Los promotores deben añadir generación en el sitio o trasladar las obras a Cork, Galway y condados rurales, ampliando los plazos hasta 12 meses en algunos casos.
¿Qué segmento de infraestructura acapara la mayor parte de los presupuestos de proyecto?
Los equipos de distribución de energía lideran con una cuota del 51,80% en 2025 porque las instalaciones listas para inteligencia artificial necesitan conductos de bus de 600 V, equipos de conmutación redundantes y unidades de transferencia rápida.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos
- Mercado de Construcción de Centros de Datos de Australia
- Mercado de Construcción de Centros de Datos en Reino Unido
- Mercado de Construcción de Centros de Datos de India
- Mercado de Construcción de Centros de Datos de Brasil
- Mercado de Construcción de Centros de Datos de América del Sur
- Mercado de Construcción de Centros de Datos de Europa
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale de Irlanda Demanda de sitios hyperscale en Irlanda, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Energía para Centros de Datos en África Sistemas de energía de África, desglosados por componente, tipo de instalación y tamaño de instalación.



