
アイルランドのデータセンター建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.91 十億米ドル |
| 市場規模 (2026) | 3.38 十億米ドル |
| 市場規模 (2031) | 7.16 十億米ドル |
| 成長率 (2026 - 2031) | 16.19 % |
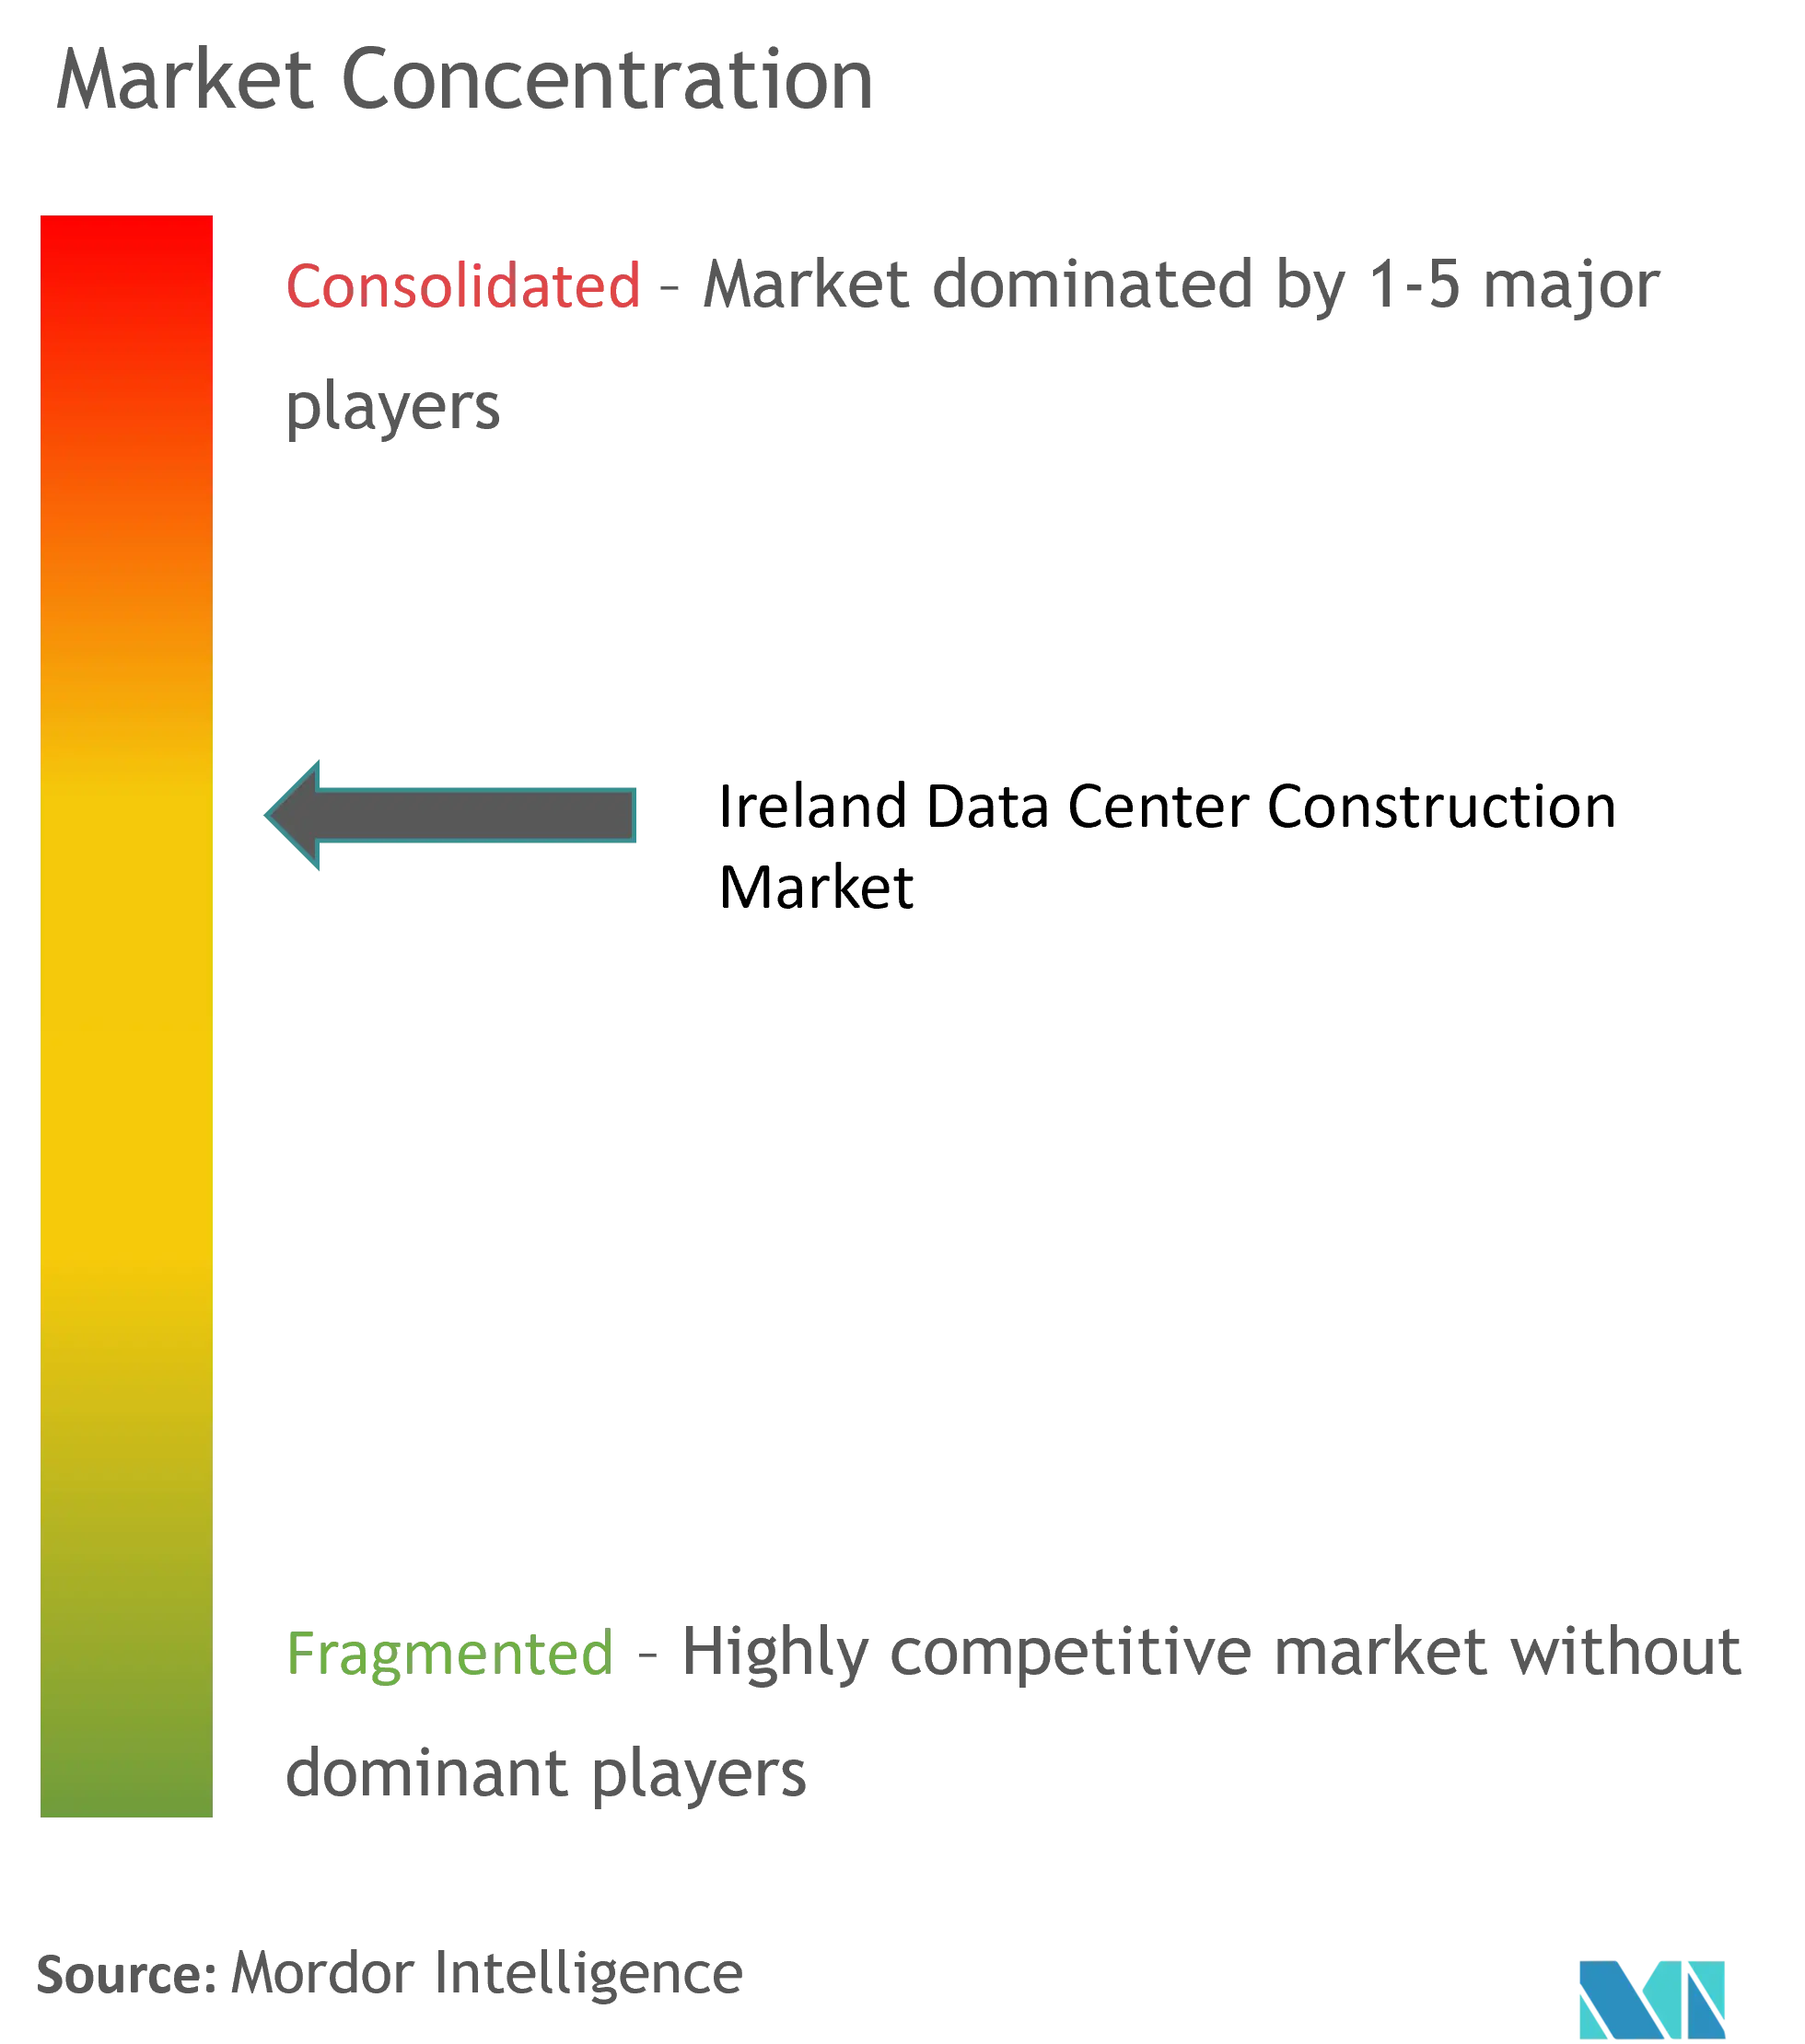
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
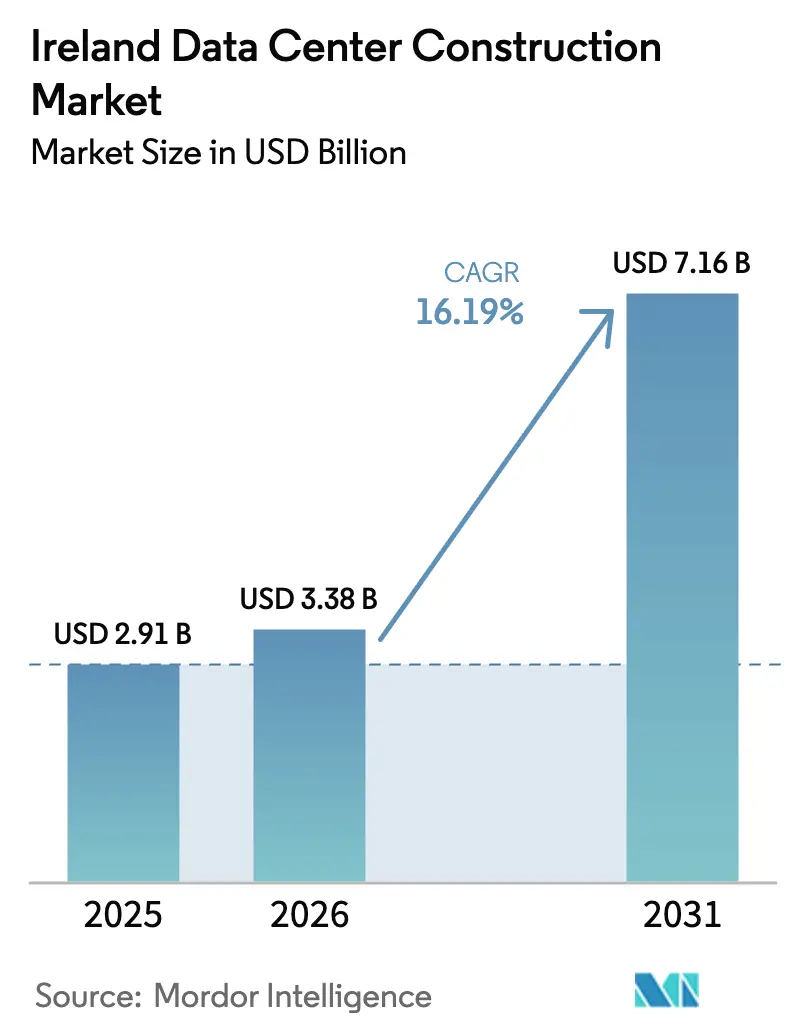
Mordor Intelligenceによるアイルランドのデータセンター建設市場分析
アイルランドのデータセンター建設市場規模は2026年に33億8,000万米ドルと推定され、2025年の29億1,000万米ドルから成長し、2031年には71億6,000万米ドルが見込まれ、2026年から2031年にかけて16.19%のCAGRで成長しています。この成長は、ハイパースケールクラウドオペレーターおよび人工知能(AI)ワークロードが電力密度の高い施設、液体冷却システム、および統合型オンサイト発電への需要を牽引するデジタルインフラハブとしてのアイルランドの役割を反映しています。規制上の緊張は依然として顕著であり、データセンターは2024年にアイルランドの電力消費量の22%を占め、グリッドキャパシティ、再生可能エネルギーの統合、および炭素目標をめぐる議論が激化しています。開発者はモジュール式建設、プレファブ電気スキッド、および地域熱暖房インターフェースで対応し、積極的な納期を遵守しながら建設許可の取得を確保しています。専門建設業者間の統合が技術的ノウハウを加速させており、Turner ConstructionによるDornan Engineering Groupの7億ユーロの買収にそれが見られ、国内最大のミッションクリティカル建設事業者が誕生しました。これらの要因が相まって、高度なエンジニアリング能力、耐障害性の高い電力設計、およびサステナビリティの実績が競争優位の基盤となる市場を維持しています。
主要レポートのポイント
- ティアタイプ別では、ティア3施設が2025年にアイルランドのデータセンター建設市場シェアの54.70%を占め、ティア4は2031年までに16.38%のCAGRで拡大する見込みです。
- データセンタータイプ別では、コロケーションが2025年に58.40%の収益シェアでリードし、自社構築ハイパースケーラーの導入は2031年まで17.85%のCAGRで成長すると予測されています。
- 電気インフラ別では、電力分配システムが2025年にアイルランドのデータセンター建設市場規模の51.80%のシェアを占め、2031年まで16.18%のCAGRで進展しています。
- 機械インフラ別では、冷却システムが2025年にアイルランドのデータセンター建設市場規模の46.60%のシェアを占め、サーバーおよびストレージコンポーネントは2031年まで16.88%の最高CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アイルランドのデータセンター建設市場のトレンドとインサイト
推進要因のインパクト分析*
| 推進要因 | CAGRの予測への影響(約)% | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ハイパースケールクラウドおよびAIワークロード投資ブーム | +4.2% | 国内全域、ダブリンおよびコークに集中 | 中期(2〜4年) |
| 政府のデジタル経済政策と税制優遇措置 | +2.8% | 国内全域、地域開発重点 | 長期(4年以上) |
| 5G対応エッジ需要と新たな大西洋横断海底ケーブル | +3.1% | 国内全域、ゴールウェイ接続ハブ | 中期(2〜4年) |
| 余剰熱再利用義務化による地域熱暖房収益の創出 | +1.9% | ダブリン首都圏 | 長期(4年以上) |
| 持続可能な施設向けグリーンボンドファイナンスの勢い | +2.3% | 国内全域、再生可能エネルギー地域を重視 | 中期(2〜4年) |
| モジュール式プレファブ建設による熟練労働者不足の緩和 | +1.5% | 国内全域、農村開発優先 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドおよびAIワークロード投資ブーム
ハイパースケールおよびAIプロジェクトは、モデルトレーニング向けのラック電力が90〜130kWに上昇するにつれて仕様を再定義し、液体冷却の採用と300MWキャンパス設計を必要としています。MicrosoftのGrange CastleにおけるUSD 5億ドルの建設事業は、オンサイト発電がダブリンのグリッドモラトリアムをどのように回避し、予測可能なエネルギーを確保するかを示しています。投資家の意欲は依然として旺盛であり、Vantage Data Centersはヨーロッパ初のデータセンター証券化を通じて7億2,000万ユーロを調達し、植物油水素化処理(HVO)発電機に依存するダブリンの容量拡充に充てています。これらの投資は、請負業者がGPU対応冷却パッケージ、高周波開閉装置、および耐障害性の高い配電経路を競い合うアイルランドのデータセンター建設市場全体に波及しています。サプライチェーンの逼迫により、オンサイトスケジュールを短縮しコンポーネントの調達可能性を保証するプレファブモジュールへの需要が高まっています。
政府のデジタル経済政策と税制優遇措置
アイルランドの企業政策は、データセンターが2010年以来もたらした70億ユーロ(80億6,000万米ドル)の経済的貢献を強調し、これらを戦略的資産として優先しています。[1]企業省、「アイルランドのデジタル経済戦略2025」、enterprise.gov.ie2023年の計画・開発法案(Planning & Development Bill 2023)は大規模サイトの審査を加速させると同時に、持続可能性審査を義務化し、建設業者が初日から再生可能エネルギーの調達と熱回収ループを統合するよう推進しています。IDAアイルランドの補助金は、ゴールウェイなどの地方都市への建設を誘導しており、ファストトラック許可と土地支援によりソフトコストを削減しています。グリーン資本支出に対する税制優遇と加速減価償却により、プロジェクト予算が8〜12%削減され、ティア4建設の収益プロファイルが改善されています。総じて、財政的インセンティブは電力容量の逆風にもかかわらず、アイルランドのデータセンター建設市場の勢いを維持しています。
5G対応エッジ需要と新たな大西洋横断海底ケーブル
総額11億ユーロ(12億7,000万米ドル)のFar North Fiberは、全長15,000kmのケーブルがゴールウェイに陸揚げされ、アイルランドを太平洋横断ゲートウェイとして位置づけています。[2]海洋研究所、「Far North Fiber、ゴールウェイへの陸揚げ予定」、marine.ie5Gに紐づく低遅延アプリケーションは、ユーザーから20km以内にエッジノードを必要とし、コーク、リムリック、ウォーターフォード全域で1〜5MWのモジュール式サイトを促進しています。プレファブ鉄骨フレーム、コンテナ式チラー、および標準化バスダクトが12〜18ヶ月の納期サイクルをサポートし、これは従来のハイパースケールキャンパスの半分の期間です。海底ケーブル陸揚げ基地は厳格な環境基準を導入するため、沿岸エンジニアリングの専門知識を持つ請負業者が高いマージンを確保しています。エッジの普及はアイルランドのデータセンター建設市場を多様化させながら、ダブリンのグリッドへの負荷を軽減しています。
余剰熱再利用義務化と地域熱暖房収益
ダブリンの熱再利用規則は、Amazonのタラート施設が年間1,500トンの排出量を削減しながら3MWの熱出力を供給することで、二次的な収益を生み出しています。[3]Werner Vogels、「タラートにおけるAWSの熱再利用」、allthingsdistributed.com現在の建設では、プレートエクスチェンジャー、断熱配管、および第三者への熱供給のための計量器が組み込まれており、資本支出に3〜5%が追加される一方、ライフサイクルリターンを12〜15%向上させています。Equinixのブランシャードスタウンサイトはスケーラビリティを証明しており、高コストな改修を避けるためにフィットアウト中に回収システムを統合しています。熱水力学に精通した請負業者は、熱再利用が任意から許可取得の必須要件へと移行するにつれて入札上の優位性を得ており、アイルランドのデータセンター建設市場全体でサステナビリティの実績を強化しています。
阻害要因のインパクト分析*
| 阻害要因 | CAGRの予測への影響(約)% | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| グリッド接続モラトリアムとダブリンの電力容量不足 | -3.8% | ダブリン首都圏 | 短期(2年以内) |
| 電力コストの上昇と炭素価格リスク | -2.1% | 国内全域、都市部への影響大 | 中期(2〜4年) |
| 高圧(HV)開閉装置および変圧器の長納期調達難 | -2.9% | 国内全域、主要プロジェクト全般に影響 | 短期(2年以内) |
| 地下水および冷却水取水に関する地域住民の反対 | -1.4% | 地域的、特に農村部の開発 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッド接続モラトリアムとダブリンの電力容量不足
EirGridが2028年まで新規ダブリンデータセンターの接続を停止したため、開発者はオンサイト発電に移行せざるを得なくなり、資本支出が15〜20%増加し、設計サイクルが長期化しています。規制当局は現在、グリッドからの負荷削減またはアイランド運転が可能な施設を優先しながら、申請を個別審査しています。開発者はスケジュールを維持するために、ガスタービン、バッテリーファーム、および廃水源冷却の確保に追加で6〜12ヶ月を費やしています。この制約により、アイルランドのデータセンター建設市場はグリッド連系建設と専用発電を備えたハイブリッドプロジェクトに二極化しています。
長納期変圧器および高圧(HV)開閉装置のボトルネック
世界的な変圧器不足により納期が100週間を超え、価格も上昇しており、HV機器がアイルランドの多くの建設案件のクリティカルパスとなっています。300kW超のラックを必要とするAI対応サイトは、少数のベンダーしか大規模に供給できない特殊なステップダウンユニットに依存しています。Kirby Group Engineeringなどの請負業者は、電気スキッドを製造してサプライチェーンリスクを軽減するために、800万ユーロのプレファブ工場に投資しています。機器を確保していない業者は6〜18ヶ月の遅延に直面し、プロジェクトの内部収益率(IRR)が低下し、顧客へのコミットメントが逼迫しています。部品の備蓄と早期調達が、アイルランドのデータセンター建設市場全体の入札戦略を席巻しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:耐障害性インフラへの移行
ティア3設計は、クラウドホスティングのコスト効率の高い基盤として2025年のアイルランドのデータセンター建設市場の54.70%を占めましたが、ティア4施設は2031年まで16.38%のCAGRが見込まれています。このプレミアムは、AIトレーニングワークロードが99.995%の可用性と電力、冷却、ネットワーク経路における2N+1冗長性を要求し、請負業者が同時メンテナンスレイアウトと耐障害性開閉装置を習得することを強いていることを反映しています。
高複雑度の建設はマージンを高めますが、スケジュールリスクも伴います。Mercury Engineeringのような建設業者は、オフサイト製造のMEPモジュールを使用してティア4プロジェクトを納入し、フィットアウトを20%短縮しています。金融機関や半導体工場は、長期リースを固定してキャッシュフローを安定化させるために、ティア4シェル内にAIクラスターをコロケーションしています。グリーンボンド投資家は、統合された再生可能エネルギー投入と熱回収ループがESG基準に合致するためティア4を優先し、アイルランドのデータセンター建設市場における優位性を強化しています。融資機関は現在、ティア1およびティア2プロジェクトを高い稼働時間を要求するエッジや5Gのユースケースには時代遅れとみなし、評価を低下させています。

注記: 各個別セグメントのシェアはレポート購入後に入手可能


データセンタータイプ別:ハイパースケーラーの自社構築が加速
コロケーションオペレーターは2025年に58.40%の収益を維持しましたが、自社構築ハイパースケーラーキャンパスは17.85%のCAGRで拡大し、オーナー開発資産向けのアイルランドのデータセンター建設市場規模を再形成しています。ハイパースケーラーは設計の完全な裁量権を保持し、共有ガバナンスなしで480V配電、液体浸漬冷却、およびカスタムAIアクセラレーターを可能にしています。
Turner-Dornanの統合はこのセグメントを対象とし、単一請負業者調達モデルに対応するために、土木、電気、プロセス配管の統合能力を提供しています。一方、コロケーション企業は共有バックボーン上で140kWラックに対応する「ビルド・トゥ・スーツ」シェルへの転換で応じています。ソブリンデータ法と通信5Gロールアウトが分散型1〜5MWノードを必要とするため、エッジおよびエンタープライズマイクロファシリティも成長しています。各アーキタイプが固有のサプライチェーンフローを生み出し、アイルランドのデータセンター建設市場への参加を拡大しています。
電気インフラ別:配電システムが資本支出を主導
電力配電アセンブリは2025年にアイルランドのデータセンター建設市場シェアの51.80%を占め、600Vバス、バックフェッドブレーカー、バスダクトトポロジーへの移行を反映して年率16.18%で成長する見込みです。高密度ラックは、マイクロ秒単位で障害を切り離す高速切替静止型切替装置の需要を促進し、1列あたり数百万ドル相当のGPUクラスターを保護しています。
変圧器不足により建設業者は2年前から機器を事前購入し、価格を固定してサイト近辺に在庫を確保しています。設置を短縮するため、Kirby Groupは現在ポートラワーシュの工場からプレターミネーテッドバスウェイを出荷し、現場での作業工数を30%削減しています。バックアップシステムも進化しており、リチウムイオンUPSブロックと水素燃料電池がティア4設計に採用されていますが、普及は旗艦キャンパスに限定されたままです。電気スコープは依然としてアイルランドのデータセンター建設市場において最大のリスクと利益レバーであり続けています。

注記: 各個別セグメントのシェアはレポート購入後に入手可能
機械インフラ別:冷却技術が設計を変革
冷却システムは2025年のアイルランドのデータセンター建設市場規模の46.60%を占めましたが、ハードウェアがGPU密度の高いブレードに移行するにつれ、サーバーおよびストレージはより速い16.88%のCAGRを記録しました。液体技術が仕様リストを支配しており、ダイレクト・トゥ・チップループ、リアドアヒートエクスチェンジャー、浸漬タンクがレガシーCRAC(コンピューターローム空調)列に取って代わっています。
Nexalusなどのアイルランド系スタートアップからの研究開発により廃熱の最大80%が回収され、地域熱暖房義務に準拠しながらPUEを1.1以下に抑えています。クローニーのFacebookのStatePointの導入事例は、水使用量を30〜40%削減する蒸発式システムの実例となっています。冷水プラント、ポンプ、プレートエクスチェンジャーが建物の体積を規定するため、機械パッケージは建築設計と強く交差するようになっています。これらのインターフェースをマスタリングすることで、アイルランドのデータセンター建設市場における請負業者が差別化され、市場はますます商業用不動産工事よりも先端製造業に近づいています。

注記: 各個別セグメントのシェアはレポート購入後に入手可能
地理的分析
開発は依然としてダブリン中心であり、稠密な光ファイバーリング、海底ケーブルへの近接性、および深いサブコントラクターベースを背景に、稼働施設の約60%が集中しています。しかし、グリッド接続の禁止措置により、再生可能エネルギーの余剰と友好的な地方議会を有する州へ新たな資本が向かい、アイルランドのデータセンター建設市場が多様化しています。
コークは、レガシーテクノロジー企業の集積と優れた風力発電所との連系を背景に、主要な代替地として台頭しており、低い電力料金と許認可手続きの合理化を実現しています。EMCが計画している拡張計画は、ダブリンのオーバーフローを吸収するハイパースケールクラスターの拠点としての同市の可能性を裏付けています。
ゴールウェイは、Far North Fiberの陸揚げによって重要性が増しており、アジア・ヨーロッパ間の低遅延ルートに向けた地域の位置づけにより、太平洋横断コンテンツデリバリーを目的としたエッジクラスターを引き付けています。オファリー州とメイヨー州も、地元の風力資産からのグリッド容量を備えたブラウンフィールド工業用地をバンドルすることでリードタイムを短縮し、投資を誘致しています。
その結果、地域の請負業者は全国規模の専門事業者と提携して標準化された5MWモジュールを納入し、ダブリンの規制に関わらずアイルランドのデータセンター建設市場が勢いを維持することを確保しています。
規制環境
アイルランドにおける新規データセンター接続に対する規制姿勢は、2025年後半から2026年にかけて転換した。データセンターが2024年に国内の電力量計消費の22%に達したことを受け、決定は電力システムへの影響に焦点を当てたものとなっている。2025年12月12日、公益事業規制委員会(CRU)は「大規模エネルギー利用者接続方針」(CRU/2025236)を発行し、これまでの事実上のモラトリアムに代えて、条件付きの新規接続経路を導入した。この方針は、データセンター(1MVA以上)に対し、年間電力需要の少なくとも80%をアイルランド国内で追加発電された再生可能エネルギーで賄うことを求めており、完全遵守までの6年間の段階的移行期間(グライドパス)が設けられている。
実施は送電系統運用者のプロセスを通じて進められている。EirGridは2026年5月に「データセンター接続オファープロセス・方針」(DCCOPP3)を公表し、接続申請の評価方法を明確化するとともに、立地上の容量制約や系統上の制約に関する透明性を高めた。また、2026年3月31日までに義務的な関係者エンゲージメントとプロセス提案の実施が求められている。これらの取り組みにより、プロジェクトの許認可や系統アクセスのハードルが上がり、開発事業者や施工業者は再生可能エネルギー調達や柔軟負荷・アイランディング能力の計画を早期に進め、接続・計画のパイプラインを通過させる必要が生じている。
競合環境
市場の統合が進む中、専門業者が従来の建設業者には対応できない高付加価値の機械・電気スコープを掌握しています。Turner Constructionによる7億ユーロのDornan買収により、高度技術プロジェクトに85%が集中する16億ユーロのバックログを抱える1,000人規模の組織が誕生しました。
Mercury Engineering、Collen Construction、BAM Irelandは、ハイパースケーラーが迅速かつ反復可能な導入を求める中で重宝される、単一責任ラインによるデザインビルドアプローチを提供することで、強固な地位を維持しています。一方、Kirby Group Engineeringは、ポートラワーシュのプレファブ工場とBIMライブラリを活用してプロジェクトの25%を工場組み立て済みスキッドで納入し、労働力不足を緩和しています。
グリーンボンド投資家と地域熱暖房義務化が実証可能なサステナビリティ実績を持つ請負業者を優遇するにつれ、競合力学が変化しています。低炭素コンクリート、HVO発電機、熱回収サブシステムをバンドルする企業が入札を勝ち取るケースが増えています。その結果、アイルランドのデータセンター建設市場全体における契約受注は、低価格ではなく技術的深度とESGコンプライアンスによって左右されています。
アイルランドのデータセンター建設業界のリーダー企業
Mercury Engineering
Jacobs Engineering Group
Arup
AECOM Ireland Ltd
Turner & Townsend
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
CRUの大規模エネルギー利用者接続方針(2025年12月12日)の下での系統接続経路の再開により、開発事業者やEPC事業者にとって、検証可能な再生可能エネルギー供給と運用上の柔軟性を組み合わせた系統接続申請を組み立てる、より明確な余地が生まれている。同方針が求める80%の追加的なアイルランド発電の再生可能エネルギー(6年間の段階的移行期間付き)は、キャンパスの電気設計とオンサイト発電またはデマンドレスポンス能力を結び付けた統合的な提供モデルへの需要を高めており、再生可能エネルギー調達のための商業的枠組みによって支えられている。これにより、設計、プロジェクトマネジメント、試運転、エネルギー統合の専門家の活躍の場が広がっている。
機会は、アイルランドがエネルギー集約型の成長をどのように調整しているかにも表れている。企業・貿易・雇用省が2026年1月に公表した「大規模エネルギー利用者行動計画」(LEAP)は、データセンターを含む各セクターが国家インフラ計画にどのように位置づけられるかを示している。2025年半ば時点で1,150MWのデータセンター容量が稼働しており、EirGridが電力需要圧力の規模を強調していることから、新規建設活動は、系統インフラと再生可能資源の効率的利用を実証できる立地や設計に一層依存するようになっている。この動向は、実現可能な範囲でダブリン以外への展開を後押しし、プレハブ電気スキッド、高電圧機器の調達プログラム、熱再利用対応の機械設備パッケージへの需要を高め、プロジェクトが計画・接続審査を通過する助けとなっている。
最近の業界動向
- 2026年5月:Mercury Holdingsは、2025年の売上高が20億ユーロに達し、そのうちヨーロッパ全域でのデータセンター建設が17億ユーロを占めたと発表した。この発表は、ヨーロッパにおけるデータセンター建設への継続的な需要を示しており、アイルランド市場に関連する受注残環境を裏付けるものである。
- 2026年3月:Equinixは、ダブリンのブランチャーズタウンにあるDB7xデータセンター施設の建設を開始した。このプロジェクトはダブリンのデータセンター容量を拡大するものであり、既存サイトの電力容量を活用してアイルランドでの建設を加速する迅速な展開を反映している。
- 2026年3月:Art Data Centresは、エニスにおける16億ユーロ規模のデータセンターキャンパスプロジェクトについて規制上の承認を取得した。この承認は、数百メガワット規模の施設を後押しするものであり、アイルランド市場全体の競争とサプライチェーンの動向を形作っている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、アイルランドのデータセンター建設市場とは、アイルランド国内でのデータセンター施設の建設および改修に関連する総支出を指し、オンサイトの物理的工事、およびITロードを安全かつ確実に供給可能にするための中核的な建設範囲を対象とする。
対象範囲外:本市場規模には、ITハードウェアおよびソフトウェアの価値は含まれず、また試運転後の継続的な施設運用も対象外とする。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社構築ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラ別
- 電気インフラ別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラ
- 一般建設
- サービス - 設計・コンサルティング、インテグレーション、サポートおよびメンテナンス
- 電気インフラ別
- ティア1および2
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まずアイルランドの建設活動と制約要因をマッピングすることから始まり、その文脈をモデルで使用可能なインプットへと変換する。中央統計局(アイルランド)の建設産出統計、EirGridおよびESB Networksの系統接続関連の公表資料、公益事業規制委員会(CRU)の方針に関する文書、地方自治体の計画ポータルの記録といった公的・公式な情報源が、何がいつ建設可能かを把握する基盤となる。
建設に関する視点を明確に保つため、SEAIのエネルギー統計、Eurostatの建設価格指標、エネルギー・気候目標に関する欧州委員会の関連報告など、より広範な建設・エネルギー分野の状況も参照している。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道記事は、プロジェクトのタイムラインや一般的な範囲の表現を相互確認するために用いられ、企業財務および news情報の有料購読サービスは、設備投資に関する記述の整合性チェックを支えている。このデスクリサーチのソース一覧は例示であり、データ収集、検証、確認のために他にも多数の公開文書や参考資料が使用された。
一次インタビューおよび調査
アイルランドで活動するデータセンター開発業者、建設請負業者、電気・機械設備専門家、コンサルタント、電力会社、計画・調達担当者に取材しています。これらの見解は、プロジェクトの時期、MW当たりの建設コスト、内装工事の強度、電力・冷却方式の選択、計画中の工事が実際に建設に至る割合を検証するために用いられます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):15% |
| ミドルティア:52% | 機能・部門責任者:30% |
| 中小規模事業者:20% | マネージャー:55% |
市場規模算定と予測
市場規模算定モデルは、まずアイルランドの稼働中および計画中のデータセンター開発パイプラインからのトップダウン積み上げから始まり、その後、MWあたりの標準コストと、これらのプロジェクトの実施方法を反映した段階別支出曲線を用いて年間建設額を再構築する。年間合計が形成された後は、サンプル抽出したプロジェクト予算幅、施工業者のスループット、主要システムに対する簡易的なコスト×MW概算など、選択的なボトムアップチェックによって裏付けが行われ、過大評価があれば調整される。
アイルランドにとって特に重要なインプットには、発表済みおよび許認可済みの容量追加(MW)、系統接続および通電のタイミング、MEP比重の高い建設に対するコストインフレ、ティア要件に紐づく一般的な冗長性選択、そしてコスト密度を変化させる冷却・電力分配設計の変化が含まれる。完全なデータを無理に求めることを避けるため、プロジェクトレベルの開示に生じるギャップは、インタビューで検証される幅と中間値の前提を用いて対処され、続いて最も不確実性の高い変数について感度分析が行われる。
予測に際しては、短期指標に裏付けられたシナリオ分析に依拠している。これは、系統制約や計画結果が、需要意図以上にタイミングを左右し得るためである。シナリオは、想定される接続可能性、電気設備の納期、そして最も制約の厳しいノード以外での新規着工の見込まれるペースを軸に構成され、その後、一次調査からのフィードバックとの照合を経て最終的な軌道が選定される。
データ検証と更新サイクル
検証は、各ステップを説明・再現できるよう段階的に行われる。建設産出のトレンド、既知の稼働開始マイルストーン、コスト指数の観測された方向性といった独立したシグナルに対してモデル化された支出を比較し、その年にとって大きすぎると思われる差異があれば調査する。
最終承認の前に、数値は複数段階のアナリストレビューを経て、前提条件の内部整合性、および回答者が説明する現在の契約実態との整合性が確認される。系統政策の変更、大規模プロジェクトの中断、機器納期の急激な変化など、市場の状況を大きく変える出来事が発生した場合には、情報源に再度連絡を取り、モデルの感応度の高い部分を再計算する。レポートは年次で更新され、重大な出来事に対しては臨時更新が行われるほか、納品直前には最終的な見直しを実施し、クライアントに最新の情報を提供している。
Mordor Intelligenceによるアイルランドのデータセンター建設市場規模と他の公表推計との比較
アイルランドのデータセンター建設に関する公表推計は、同じ国、同じ大まかなテーマを扱っていても、必ずしも一致しない。この違いは通常、各発行元が建設支出として何を計上するか、どの年を基準年とするか、コストインフレとプロジェクトのタイミングをどのように扱うかに起因する。
ここでの主な差異の要因は範囲とタイミングであり、一部の推計はITフィットアウト、土地、資金調達といった隣接項目を建設に組み入れる一方、他の推計は系統接続のペースを反映していない可能性のあるパイプライン発表に大きく依拠している。モデルをMW追加量と段階別支出タイミングに基づいて構築し、コスト上昇をアイルランド固有の建設条件に合わせることで、物理的建設と非建設項目の混同を避けることができ、Mordor Intelligenceにとってより精緻な市場規模算定を実現している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.91 B (2025) | |
| 業界レポートA | USD 2.51 B (2025) | より狭い建設範囲を用いており、一部の主要な電気・機械パッケージが除外されているように見え、また平滑化されたコスト推移を適用しているため、稼働中の入札サイクルにおけるMEP比重の高いインフレを過小評価する可能性がある。 |
| 市場トラッカーB | USD 4.22 B (2023) | より広範なデータセンター投資と建設を混合しており、物理的建設以外の項目を含む場合があり、また電力接続の制約による後年のプロジェクト遅延を十分に反映していない、より早い基準年に依拠している。 |
情報源間の差異は主に、その数値がある年の建設実施に厳密に紐づいているか、あるいはより広範な投資カテゴリーやタイミングの前提を含んでいるかによって説明できる。当社のアプローチは、少数の再現可能な要因に対して追跡可能性を保っており、購入者が実際に何がいつ建設されているかを見失うことなく、シナリオを比較できるようにしている。


レポートで回答される主な質問
アイルランドのデータセンター建設市場の現在の価値はいくらですか?
市場は2026年に33億8,000万米ドルに達しており、2031年までに71億6,000万米ドルに達すると予測されています。
他のティアと比較してティア4施設の成長が速い理由は何ですか?
AIトレーニングワークロードは99.995%の稼働時間と2N+1冗長性を必要とし、ハイパースケーラーが90〜130kWのラックをサポートできるティア4設計を選好するよう促しています。
ダブリンのグリッド接続モラトリアムは新規プロジェクトにどのような影響を与えていますか?
開発者はオンサイト発電を追加するか、コーク、ゴールウェイ、農村部の州へ建設を移転する必要があり、場合によっては最大12ヶ月スケジュールが延長されています。
プロジェクト予算の最大シェアを占めるインフラセグメントはどれですか?
電力配電機器が2025年に51.80%のシェアでリードしており、これはAI対応施設に600Vバスダクト、冗長開閉装置、および高速切替ユニットが必要なためです。
最終更新日:



