
Tamaño y Participación del Mercado de Feromonas para MIP
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Feromonas para MIP realizado por Mordor Intelligence
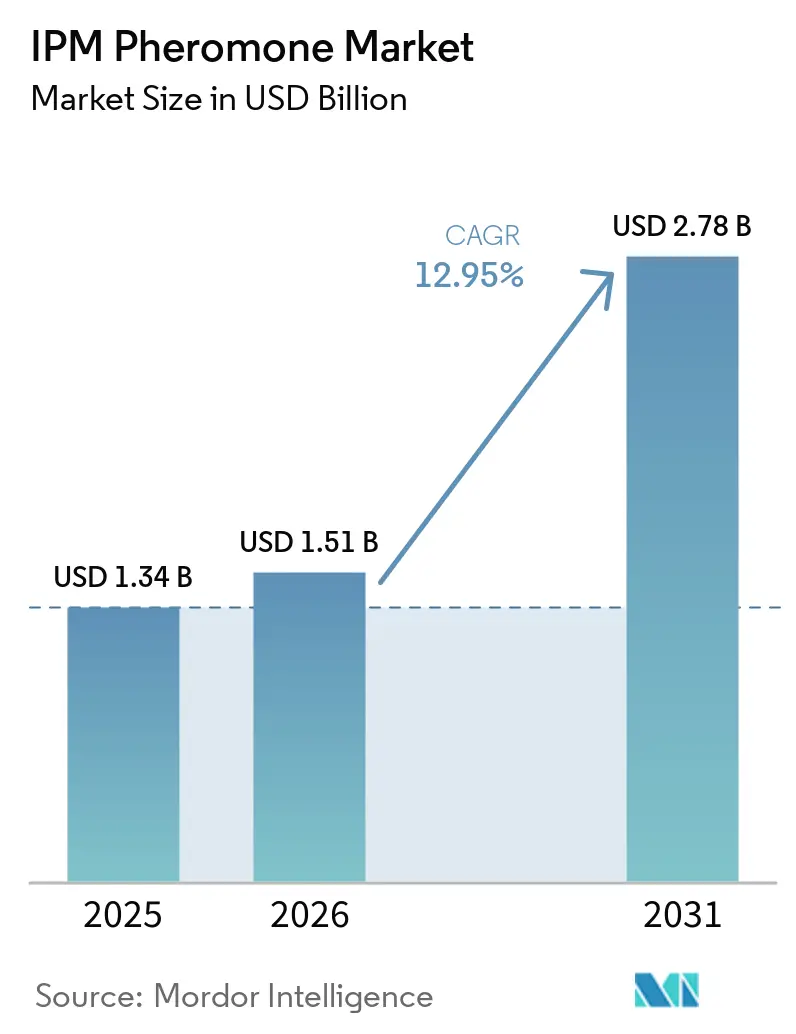
Se espera que el tamaño del mercado de feromonas para MIP crezca de USD 1,34 mil millones en 2025 a USD 1,51 mil millones en 2026 y se prevé que alcance USD 2,78 mil millones en 2031 a una CAGR del 12,95% durante el período 2026-2031. La sólida demanda proviene del endurecimiento de los límites de residuos, la reducción de las tierras de cultivo, los incentivos de créditos de carbono y los programas de subsidios que reducen las barreras de entrada. La interrupción del apareamiento domina los cultivos perennes porque la eficacia durante toda la temporada reduce la mano de obra de pulverización, mientras que las trampas masivas ganan impulso a medida que las herramientas de agricultura de precisión identifican los focos de plagas. Los dispensadores biodegradables, los avances en microencapsulación y la síntesis basada en fermentación refuerzan las ventajas competitivas de los actores establecidos. Europa lidera la adopción en virtud de la Directiva sobre el Uso Sostenible de Plaguicidas, pero Asia-Pacífico registra el crecimiento más rápido impulsado por el Plan de Desarrollo Verde de China y los subsidios para pequeños agricultores de la India. América del Norte monetiza las primas del mercado orgánico, mientras que América del Sur y África presentan oportunidades de mercado sin explotar a medida que se expande la horticultura de exportación.
Conclusiones Clave del Informe
- Por tipo, las feromonas representaron el 45,40% de los ingresos en 2025, mientras que se proyecta que las feromonas de agregación se expandirán a una CAGR del 14,85% hasta 2031.
- Por función, la interrupción del apareamiento representó el 51,60% de la participación del mercado de feromonas para MIP en 2025, y se prevé que las trampas masivas registren la CAGR más rápida del 14,10% hasta 2031.
- Por modo de aplicación, los dispensadores representaron el 41,10% de la participación del mercado de feromonas para MIP en 2025, mientras que el mismo segmento proyecta una CAGR del 13,45% hasta 2031.
- Por cultivo, los cultivos de campo representaron el 39,20% del tamaño del mercado de feromonas para MIP en 2025, mientras que se anticipa que los cultivos de hortalizas crecerán a una CAGR del 13,85% hasta 2031.
- Por geografía, Europa lideró con el 31,80% de la participación del mercado de feromonas para MIP en 2025, y se prevé que Asia-Pacífico se expanda a una CAGR del 12,20% para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de las tierras agrícolas | +2.5% | Global, con mayor intensidad en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Creciente conciencia sobre la gestión sostenible de plagas | +2.8% | América del Norte y la Unión Europea lideran, Asia-Pacífico en ascenso | Mediano plazo (2-4 años) |
| Demanda creciente de soluciones de protección de cultivos | +2.3% | Global, regiones de alta intensidad de rendimiento | Mediano plazo (2-4 años) |
| Programas de incentivos gubernamentales para el MIP basado en feromonas | +2.0% | América del Norte, Unión Europea, India y China | Corto plazo (≤ 2 años) |
| Avances en microencapsulación para liberación controlada | +1.8% | Global, centros de I+D en América del Norte y Japón | Largo plazo (≥ 4 años) |
| Adopción vinculada a créditos de carbono para el control de plagas de bajas emisiones | +1.2% | Unión Europea y América del Norte, proyectos piloto en América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de las Tierras Agrícolas
Las tierras de cultivo mundiales per cápita se contrajeron un 20% entre 2000 y 2020, lo que lleva a los agricultores a extraer mayores rendimientos de una superficie fija manteniendo la presión de las plagas bajo control [1]Fuente: Comisión Europea, "Estrategia Farm to Fork," ec.europa.eu. La gestión integrada de plagas (MIP) basada en feromonas ofrece una focalización precisa de las plagas sin perturbar a los insectos beneficiosos que proporcionan entre el 30% y el 40% de la supresión natural. La Estrategia Farm to Fork de la Unión Europea exige una reducción del 50% en el uso de plaguicidas químicos para 2030, acelerando la adopción de feromonas en cultivos de alto valor. Los pequeños agricultores de Asia-Pacífico, que operan en menos de 2 hectáreas, ahora despliegan de 20 a 30 trampas por hectárea utilizando subsidios del Plan Nacional de Agricultura Sostenible de la India, lo que mejora la asequibilidad. La microencapsulación extiende la vida útil en campo a 90 días, minimizando la reaplicación a mitad de temporada en localidades con escasez de mano de obra.
Creciente Conciencia sobre la Gestión Sostenible de Plagas
Los objetivos corporativos de sostenibilidad se trasladan a través de las cadenas de suministro, lo que obliga a los productores contratados a adoptar el MIP o arriesgarse a ser excluidos. El Proyecto Gigaton de Walmart incentiva a los proveedores a documentar reducciones en el uso de pesticidas, generando demanda de feromonas agrícolas entre los proveedores preferidos. El Programa Nacional Orgánico del Departamento de Agricultura de los Estados Unidos (USDA) permite explícitamente el uso de feromonas, proporcionando a los productores una herramienta compatible para el mercado de alimentos orgánicos de 63 mil millones de USD [2]Fuente: USDA, "Programa Nacional Orgánico: Sustancias Permitidas," usda.gov. La disposición de los consumidores a pagar por productos sin residuos ha aumentado un 18% desde 2020, elevando los precios en puerta de finca entre 0,30 y 0,50 USD por kilogramo para frutas y verduras orgánicas certificadas. Los programas de divulgación en Asia-Pacífico alcanzaron a 2,3 millones de pequeños agricultores en 2024, lo que subraya que las brechas de información, y no la escasez tecnológica, suelen frenar la adopción.
Demanda Creciente de Soluciones de Protección de Cultivos
Más de 600 especies de artrópodos ahora resisten los insecticidas sintéticos, lo que erosiona la eficacia de los piretroides y los neonicotinoides. Las feromonas explotan el comportamiento innato en lugar de las vías neurotóxicas, haciendo poco probable la resistencia. El gusano cogollero del otoño infligió pérdidas en maíz superiores a USD 4,6 mil millones en 44 países africanos, lo que llevó a los gobiernos a agilizar los registros de feromonas[3]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Evaluación del Impacto del Gusano Cogollero del Otoño en África," fao.org. Syngenta y Provivi introdujeron los Eco-Gránulos FAW en Tailandia, combinando atrayentes de feromonas con soportes biodegradables para mejorar la persistencia bajo la humedad tropical. En India y China, la resistencia de la polilla del diamante impulsó la adopción de la interrupción del apareamiento del 8% en 2020 al 23% en 2024 en los distritos de brasicáceas.
Programas de Incentivos Gubernamentales para el MIP Basado en Feromonas
El Departamento de Agricultura y Alimentación de California asignó USD 3 millones en 2024 para subvenciones de cofinanciamiento que cubren del 50% al 75% de la adquisición de feromonas. El programa Countryside Stewardship del Reino Unido paga GBP 45 por hectárea (USD 57 por hectárea) anuales a los agricultores que eliminan los insecticidas. El Plan de Desarrollo Verde de China ofrece reembolsos del 40% en trampas de feromonas en las provincias de Jiangsu, Zhejiang y Guangdong. El programa Paramparagat Krishi Vikas Yojana de la India otorga INR 50.000 por hectárea (USD 600 por hectárea) durante tres años para la transición orgánica, incluyendo explícitamente las feromonas. Estos incentivos reducen los períodos de recuperación de la inversión de tres a cuatro años a menos de 18 meses.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor costo frente a los plaguicidas convencionales | -1.5% | Global, agudo para los pequeños agricultores sensibles al precio | Corto plazo (≤ 2 años) |
| Falta de estandarización global y regulación fragmentada | -0.8% | Global, normas divergentes entre regiones | Mediano plazo (2-4 años) |
| Vida útil limitada y sensibilidad a la humedad | -0.9% | Trópicos y subtrópicos con deficiencias en la cadena de frío | Mediano plazo (2-4 años) |
| Concentración de propiedad intelectual que dificulta los genéricos | -0.6% | Global, especialmente en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Frente a los Plaguicidas Convencionales
La interrupción del apareamiento cuesta entre USD 50 y USD 300 por acre frente a USD 20 y USD 80 para los piretroides, una prima de 2,5 a 3,8 veces que presiona a los agricultores con márgenes inferiores a USD 500 por hectárea. Las trampas masivas añaden entre USD 100 y USD 400 por acre cuando se necesitan entre 20 y 50 trampas. Aunque los análisis de costo-beneficio de California muestran retornos de 3:1 a 5:1 en horizontes de tres años, los períodos de recuperación superiores a 18 meses disuaden a los agricultores de cultivos anuales que priorizan la liquidez. Las mezclas genéricas con precios un 30% a 40% por debajo de los productos de marca suelen ofrecer una potencia inconsistente, lo que disminuye la confianza. Los modelos de financiación basados en el rendimiento siguen siendo escasos, lo que limita la adopción a explotaciones con alto capital.
Falta de Estandarización Global y Regulación Fragmentada
Las jurisdicciones divergen en los requisitos de datos: la Unión Europea trata ahora las feromonas como sustancias de bajo riesgo, acortando la aprobación a menos de 12 meses, mientras que la Agencia de Protección Ambiental de los Estados Unidos las evalúa caso por caso. La India exige ensayos de eficacia en tres zonas agroclimáticas durante dos ciclos de cultivo, añadiendo hasta USD 100.000 y dos años al proceso de registro. Los estándares de pureza varían del 90% en Brasil al 95% en Japón, lo que obliga a los fabricantes a producir lotes específicos por región que elevan los costos entre un 12% y un 15%. En ausencia de acuerdos de reconocimiento mutuo, los expedientes deben duplicarse, fragmentando los presupuestos de I+D.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
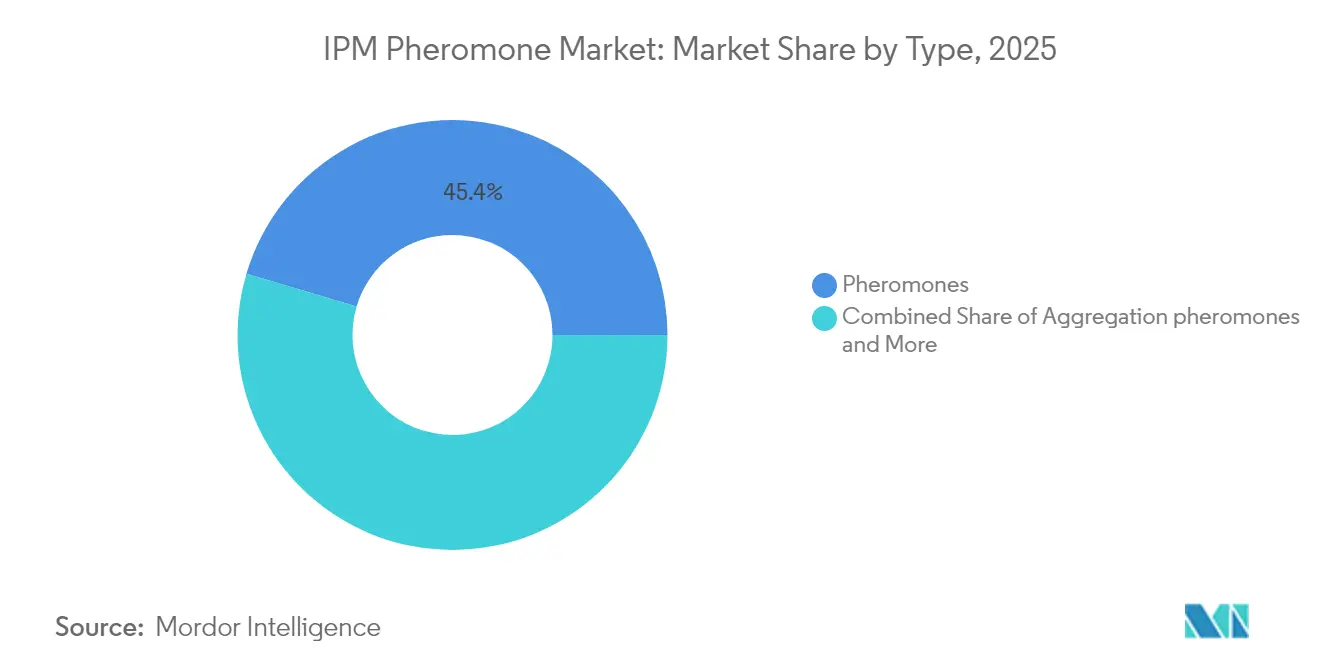
Las Feromonas Anclan los Ingresos, las Variantes de Agregación Desbloquean NichosLas feromonas capturaron el 45,40% de la participación del mercado de feromonas para MIP en 2025, lo que refleja su dominio en la interrupción del apareamiento para la polilla de la manzana, la polilla oriental del melocotonero y el gusano rosado del algodonero. Las feromonas de agregación, aún un segmento menor, registrarán una CAGR del 14,85% hasta 2031, impulsadas por su uso contra plagas de productos almacenados y escarabajos de silvicultura urbana. El tamaño del mercado de feromonas para MIP para las variantes de agregación se prevé que aumente más rápido que cualquier otro tipo, aunque los ingresos absolutos permanecen más bajos en relación con las feromonas sexuales. Shin-Etsu Chemical Co. escala la producción de manera eficiente, reduciendo los costos por unidad entre un 18% y un 22% por debajo de las alternativas de fermentación. La síntesis basada en fermentación del proyecto PHERA reduce las emisiones del ciclo de vida entre un 40% y un 50%, pero sigue siendo más costosa, lo que limita su adopción a los canales orgánicos de mayor valor.
Las feromonas de agregación requieren proporciones de mezcla precisas para evitar desencadenar comportamientos de alarma, un obstáculo que restringe los lanzamientos comerciales a menos de 10 productos en todo el mundo. La mezcla ACTTRA Percevejo de ISCA combate los chinches de la soja, abordando pérdidas por plagas de USD 2 mil millones en Brasil y Argentina. Las cairomanas y aleloquímicos residen en la categoría «otros» y siguen siendo incipientes, aunque los sistemas de atracción-repulsión que combinan señales repelentes y atrayentes muestran promesa en el maíz africano. La aceptación regulatoria de las feromonas fermentadas mejoró tras la orientación de enero de 2024 de la Unión Europea, que reconoció su «exposición natural», aunque en los Estados Unidos continúan los debates sobre los microplásticos en los dispensadores.
Nota: La participación de todos los segmentos individuales está disponible con la compra del informe


Por Función:
La Interrupción del Apareamiento Lidera, las Trampas Masivas Ganan con la Agricultura de PrecisiónLa interrupción del apareamiento representó el 51,60% de la participación del mercado de feromonas para MIP en 2025, gracias a su protección durante toda la temporada en cultivos arbóreos. Se proyecta que las trampas masivas, ya importantes en cucurbitáceas y brasicáceas, crecerán a una CAGR del 14,10% para 2031 a medida que la teledetección identifica los focos de plagas, permitiendo un despliegue selectivo que reduce el costo por acre entre un 25% y un 35%. La detección y el monitoreo siguen siendo esenciales, pero cada vez más se incluyen como paquete a un margen mínimo. Los pulverizadores aerosoles CheckMate de Suterra reducen la mano de obra en un 60% en mercados de salarios elevados al eliminar las ataduras manuales, mientras que las membranas Cidetrak de Trece aseguran una liberación constante bajo el calor del desierto.
Los modelos de retorno sobre la inversión muestran que las trampas masivas alcanzan la paridad de costos con la interrupción del apareamiento cuando la presión de las plagas supera las cinco polillas por trampa por semana, algo típico en huertos orgánicos. El YSB Eco-Dispenser de Provivi y Syngenta integra la feromona con soportes degradables, evitando los residuos plásticos en la certificación orgánica. A medida que los modelos de suscripción combinan el monitoreo con el asesoramiento agronómico, los ingresos por trampas individuales dan paso a los ingresos basados en servicios, ampliando el mercado de feromonas para MIP.
Por Modo de Aplicación:
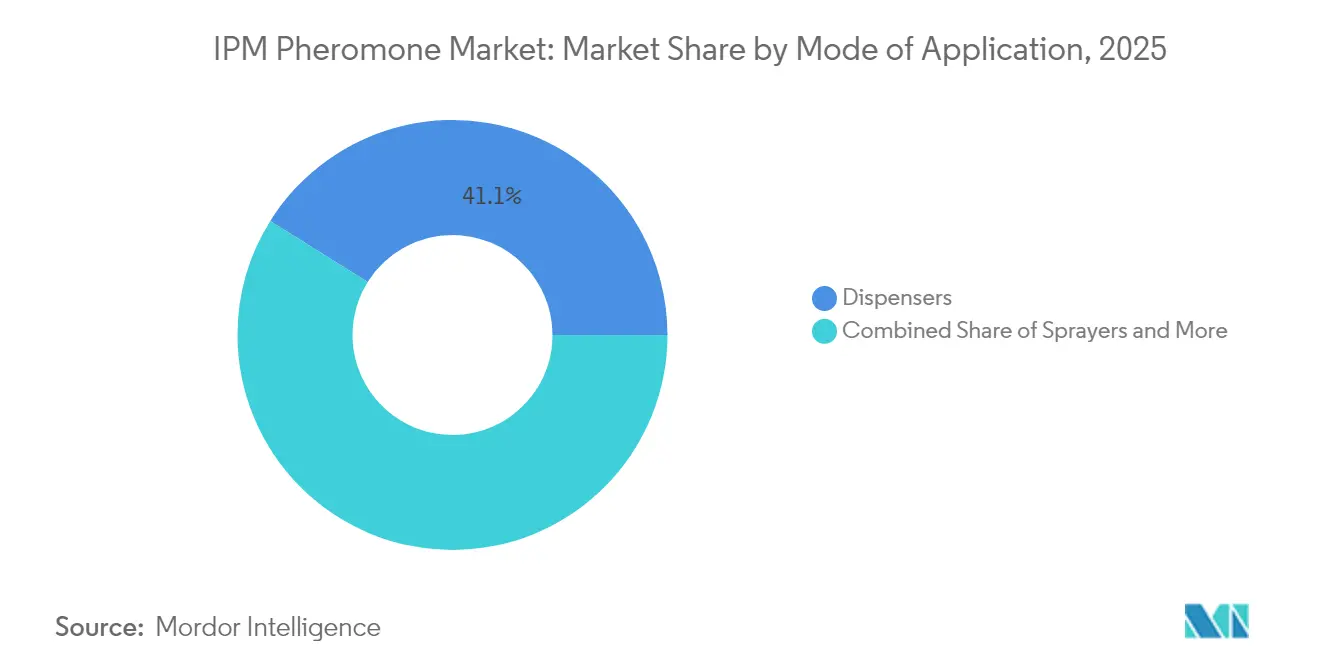
Los Dispensadores Dominan por su VersatilidadLos dispensadores representaron el 41,10% de la participación del mercado de feromonas para MIP en 2025 y mantendrán el liderazgo con una CAGR del 13,45% hasta 2031. Su versatilidad en monitoreo, interrupción del apareamiento y trampeo impulsa la adopción. Las trampas pasan de ser compras de capital a consumibles recurrentes, mientras que los pulverizadores siguen siendo un nicho para los cultivos en invernadero. Los diseños biodegradables de Suterra cumplen con las expectativas de los certificadores y aseguran primas de precio del 10% al 15% en los canales orgánicos. La pasta SPLAT de ISCA reduce a la mitad el tiempo de aplicación en comparación con los dispensadores de corbata, lo que resulta atractivo para los huertos con escasez de mano de obra.
El despliegue con drones en Washington redujo la aplicación de dispensadores de ocho horas a una hora por hectárea, resolviendo los cuellos de botella de mano de obra que dejaban sin gestionar el 15% de los acres de huertos de los Estados Unidos. Los dispensadores de liberación pasiva evitan el uso de baterías y reducen los costos de propiedad entre un 20% y un 30% durante tres años. Las trampas genéricas chinas con precios de USD 1,50 a USD 2,50 compiten con las unidades de marca a USD 4 a USD 6, intensificando la competencia de precios. Los pulverizadores requieren equipos especializados que cuestan entre USD 500 y USD 1.000, que solo los cultivadores de tomate y pepino en invernadero pueden justificar.
Nota: La participación de todos los segmentos individuales está disponible con la compra del informe
Por Cultivo:
Los Cultivos de Campo Lideran por Escala, los Cultivos de Hortalizas se Aceleran por el Cumplimiento de las ExportacionesLos cultivos de campo generaron el 39,20% del tamaño del mercado de feromonas para MIP en 2025, liderados por los programas contra la polilla de la manzana en manzanas y la supresión del gusano rosado del algodonero en algodón. Se proyecta que los cultivos de hortalizas se expandirán a una CAGR del 13,85%, la más rápida entre todos los cultivos, a medida que los exportadores de América del Sur y el Sudeste Asiático buscan cumplir con los requisitos de residuos de la Unión Europea. Las frutas de árboles representan hasta el 70% de los ingresos por feromonas en cultivos de campo, justificado por valores por acre que superan los USD 15.000. La participación del algodón disminuye donde los rasgos de Bacillus thuringiensis (Bt) reducen la presión de las plagas, desplazando la demanda hacia áreas sin Bt en India y Pakistán.
Las hortalizas de invernadero en Japón, Corea del Sur y los Países Bajos adoptan la interrupción del apareamiento a USD 400 a USD 600 por hectárea, igualando los costos semanales de pulverización cuando la mano de obra supera los USD 15 por hora. Los agricultores orientados a la exportación en Kenia, Perú y Vietnam dependen cada vez más de las feromonas para obtener la certificación Global G.A.P. y la certificación orgánica del USDA, impulsando un crecimiento anual de la demanda del 18% desde 2022. Las plagas de productos almacenados en silos de grano y los escarabajos de la corteza en silvicultura representan un potencial no aprovechado para las feromonas de agregación, pero las bases de clientes fragmentadas ralentizan la expansión a escala.
Análisis Geográfico
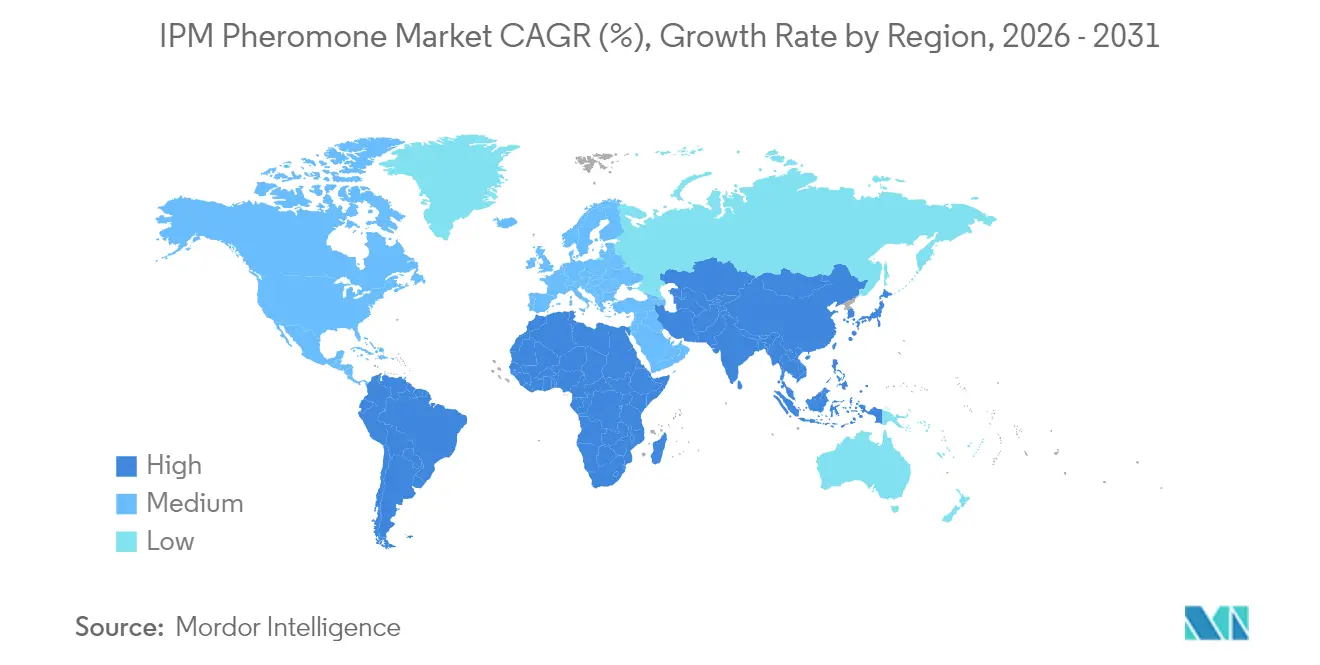
Mercado de Feromonas para MIP en Europa
Europa retuvo el 31,80% de la cuota del mercado de feromonas para MIP en 2025, respaldada por la Directiva sobre el Uso Sostenible de Plaguicidas, que exige la gestión integrada de plagas para todos los usuarios profesionales. La orientación sobre semioquímicos emitida en enero de 2024 clasifica las feromonas como de bajo riesgo, reduciendo los plazos de aprobación a menos de 12 meses. Alemania, Francia y España lideran la adopción en viñedos y frutales de hueso, donde las primas orgánicas de EUR 0,40 a EUR 0,60 por kilogramo (USD 0,43 a USD 0,65 por kilogramo) compensan los costos. El pago del programa Countryside Stewardship del Reino Unido de GBP 45 por hectárea (USD 57 por hectárea) reduce el período de recuperación de la inversión a 18 meses. Europa del Este se rezaga debido a subsidios limitados y deficiencias en la cadena de frío que degradan la potencia durante el transporte.
Mercado de Feromonas para MIP en Asia-Pacífico
Asia-Pacífico registrará una CAGR del 12,20%, la más alta a nivel mundial. El Plan de Desarrollo Verde de China impone una reducción del 50% en el uso de plaguicidas químicos para 2025, y los subsidios provinciales reembolsan el 40% de las compras de feromonas. La Misión Nacional para la Agricultura Sostenible de India subvenciona trampas para explotaciones con un promedio inferior a 2 hectáreas, mientras que el programa Paramparagat Krishi Vikas Yojana suministra INR 50.000 por hectárea (USD 600 por hectárea) durante tres años para la transición hacia la agricultura orgánica. Japón integra feromonas del barrenador del tallo del arroz en plataformas guiadas por satélite. La alta humedad sigue siendo una limitación para el rendimiento; sin embargo, los soportes biodegradables con cargas más elevadas mitigan la pérdida de potencia.

Panorama regulatorio
La regulación de los productos de MIP basados en feromonas sigue fragmentada en los principales mercados, pero varias vías favorecen a los semioquímicos de bajo riesgo. En la Unión Europea, los semioquímicos se tratan dentro del marco de protección vegetal como sustancias de bajo riesgo, respaldado por el Documento de Orientación de la Comisión Europea sobre Sustancias Activas Semioquímicas (rev. 11, enero de 2024), que aclaró los procedimientos de equivalencia técnica y la cobertura de sustancias candidatas. Un cambio clave para la demanda en los canales orgánicos llegó a través del Reglamento de Ejecución (UE) 2025/973, que amplió el uso autorizado de semioquímicos en la producción orgánica de la UE y eliminó restricciones previas que limitaban las aplicaciones principalmente a trampas o dispensadores.
En los Estados Unidos, las feromonas están bajo la supervisión de biopesticidas y plaguicidas bioquímicos de la EPA de EE. UU., y ciertas categorías, como las Feromonas de Lepidópteros de Cadena Recta (SCLP, por sus siglas en inglés), se benefician de exenciones establecidas de los requisitos de tolerancia bajo límites de uso específicos. En enero de 2026, la EPA de EE. UU. emitió una guía preliminar sobre notificaciones, no notificaciones y modificaciones menores de formulación, junto con actualizaciones continuas de los listados de ingredientes activos de biopesticidas, lo que influye en cómo los registrantes gestionan los cambios de producto y mantienen el cumplimiento. A nivel internacional, el trabajo de la OCDE sobre plaguicidas biológicos y las orientaciones relacionadas respaldan los debates de convergencia, pero los diferentes umbrales de pureza y los requisitos de ensayos de eficacia continúan impulsando expedientes y especificaciones de fabricación específicos de cada región.
Panorama Competitivo
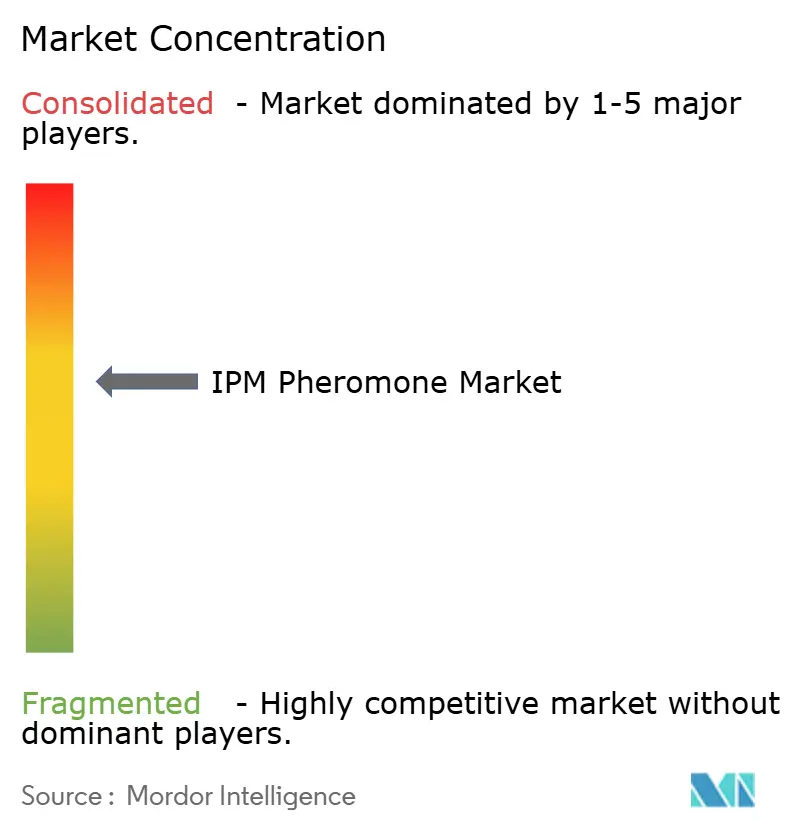
El mercado de feromonas para MIP presenta una concentración moderada: las cinco principales empresas, Suterra, Shin-Etsu Chemical Co., BASF SE, ISCA y Provivi, representaron un porcentaje modesto de los ingresos en 2025. La fragmentación regional persiste ya que los formuladores locales comercializan mezclas genéricas entre un 30% y un 40% más baratas. La propiedad intelectual en torno a la microencapsulación eleva las barreras de entrada; los competidores, por tanto, pivotan hacia la fermentación, aunque los rendimientos se retrasan y los costos permanecen elevados. Suterra aprovecha la integración vertical desde la síntesis hasta la fabricación de dispensadores, disfrutando de ventajas de costo del 18% al 22% y consolidando posiciones en América del Norte y Europa.
La alianza de Provivi con Syngenta lanzó el YSB Eco-Dispenser para arroz y los Eco-Gránulos FAW para maíz, combinando feromonas con adyuvantes que extienden la persistencia bajo la humedad. El soporte SPLAT de ISCA, una pasta de aplicación manual, reduce a la mitad la mano de obra de aplicación, lo que se alinea con regiones con escasez de mano de obra. Russell IPM y Koppert Biological Systems conectan los portafolios de monitoreo e interrupción del apareamiento, proporcionando paquetes MIP llave en mano a invernaderos europeos. Bedoukian Research, Pherobank, Novagrica y Alpha Scents se especializan en mezclas personalizadas para plagas de nicho, mientras que Blue Magpie India escala trampas de bajo costo para pequeños agricultores.
Los polímeros biodegradables, el despliegue con drones y las plataformas de asesoramiento vinculadas a datos sirven como principales ejes de diferenciación. Se anticipa que la expansión de la producción genérica en China y la India comprimirá los márgenes entre un 8% y un 12% hasta 2030. Las expiraciones de patentes después de 2027 intensificarán la presión sobre los precios, pero las empresas líderes apuestan por soportes avanzados y servicios agronómicos integrados para defender su participación. El panorama resultante equilibra la innovación entre los líderes con la competencia en costos de los actores regionales, creando un mercado dinámico pero ordenado.
Líderes de la Industria de Feromonas para MIP
Suterra (The Wonderful Company)
Shin-Etsu Chemical Co.
Russell IPM
ISCA
BASF SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Feromonas para MIP
- Suterra (The Wonderful Company)
- Russell IPM
- Shin-Etsu Chemical Co.
- BASF SE
- ISCA
- Koppert Biological Systems
- Provivi
- Trece
- Pherobank
- Bedoukian Research
- Novagrica
- Hercon Environmental
- Blue Magpie India
- Certis Biologicals (Mitsui & Co.)
- Alpha Scents

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde la regulación y los sistemas de adquisición reducen la friccción para el control de plagas de bajo residuo y donde la implementación escalable reduce la economía unitaria. En el canal orgánico de la UE, el Reglamento de Ejecución (UE) 2025/973, que amplió los usos permitidos de semioquímicos, crea espacio para formatos de aplicación directa más allá de las trampas y dispensadores tradicionales, reforzando la demanda de formulaciones pulverizables y de liberación controlada avanzada que ya se comercializan en cultivos extensivos y de exportación. En los Estados Unidos, el tratamiento regulatorio establecido para ciertas clases de feromonas (como las SCLP) y la alineación del Programa Orgánico Nacional del USDA con las herramientas de feromonas respaldan una integración más amplia de las feromonas en las cadenas de suministro certificadas y en los programas de sostenibilidad liderados por minoristas.
El impulso comercial y tecnológico apunta a dos vías de ejecución: (i) escalar la fabricación y las carteras mediante consolidación y asociaciones, y (ii) combinar feromonas con monitoreo digital para elevar la precisión a nivel de campo. En marzo de 2026, Bedoukian Research completó su adquisición de Pherobank (una colección de más de 500 feromonas), reforzando las capacidades integrales que abarcan carteras especializadas de atrayentes y alcance de fabricación, una palanca directa para una personalización más rápida entre plagas y geografías. En paralelo, las plataformas de monitoreo y apoyo a la decisión se están integrando con programas de trampeo y disrupción, como se observa en los lanzamientos recientes de herramientas de vigilancia habilitadas por IA y sistemas de monitoreo de mayor eficacia que mejoran el rendimiento de las trampas y la productividad laboral, expandiendo los modelos de adopción basados en servicios en las cadenas de valor de invernaderos y horticultura de exportación.
Recent Industry Developments in Mercado de Feromonas para MIP
- Mayo de 2026: Suterra adquirió los activos de I+D, líneas de productos e ingredientes activos de Vestaron, incluidas las marcas Spear y Basin. La medida amplió la cartera de control biológico de plagas de Suterra más allá de los semioquímicos y fortaleció su capacidad de ofrecer programas de MIP multimodales a agricultores y socios de canal.
- Diciembre de 2025: Provivi, en asociación con Syngenta, lanzó una solución de feromonas pulverizable en Brasil para controlar el gusano cogollero. El lanzamiento amplió las opciones de suministro de feromonas para usos extensivos y respaldó la adopción en lugares donde la mano de obra y la logística de aplicación limitan los enfoques tradicionales basados en dispensadores.
- Septiembre de 2024: Syngenta Biologicals y Provivi se asociaron para lanzar soluciones de control de plagas basadas en feromonas en toda Asia, dirigidas a cultivos clave como el arroz y el maíz. El despliegue reforzó las vías de comercialización regional a través de redes establecidas de distribución y agronomía, apoyando una implementación a escala en sistemas de producción de pequeños agricultores y orientados a la exportación.


Mercado de Feromonas para MIP Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca soluciones basadas en feromonas utilizadas en el manejo integrado de plagas para detectar, monitorear, capturar masivamente o interrumpir el apareamiento de insectos plaga, principalmente en entornos de producción agrícola. Los ingresos se registran para los productos de feromonas y los formatos de aplicación utilizados en las decisiones de control de plagas.
Exclusiones del alcance: Este dimensionamiento excluye los pesticidas químicos convencionales, los agentes de control biológico y el hardware general de trampas vendido sin cebos de feromonas o formulaciones activas de feromonas.
Descripción General de la Segmentación
- Tipo
- Feromonas
- Feromonas de agregación
- Otros
- Función
- Interrupción del apareamiento
- Detección y monitoreo
- Trampeo masivo
- Modo de Aplicación
- Trampas
- Pulverizadores
- Dispensadores
- Cultivo
- Cultivos de campo
- Cultivos de hortalizas
- Otros cultivos
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- España
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer los límites del mercado, convertir volúmenes en valor y construir una narrativa de demanda por cultivo y región. Nos apoyamos en fuentes públicas como FAOSTAT para área y producción de cultivos, el USDA y Eurostat para el contexto agrícola y señales de uso de pesticidas, así como en indicadores de la OCDE y el Banco Mundial para alinear señales macroeconómicas y de ingresos agrícolas que pueden influir en la adopción.
Para fundamentar el análisis de plagas y regulaciones, fuentes como las directrices de la EPPO, las notificaciones de los ministerios nacionales de agricultura y revistas científicas revisadas por pares sobre la eficacia de las feromonas y la interrupción del apareamiento nos ayudaron a verificar dónde se utilizan las feromonas en la práctica frente a dónde aún se encuentran en fase de ensayo. Los registros de empresas, catálogos de productos y presentaciones para inversores se utilizaron para mapear la disponibilidad de productos y la dirección de los precios. Posteriormente, empleamos suscripciones de pago centradas en los estados financieros de las empresas y bases de datos de patentes de forma selectiva para confirmar los niveles de actividad y la intensidad de la innovación. Estas son únicamente fuentes ilustrativas, y también utilizamos otras referencias públicas como verificaciones cruzadas y para aclaraciones durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario cubrió las brechas que las fuentes documentales no pueden responder bien, especialmente en lo que respecta a rangos de precios, ciclos de reemplazo típicos para cebos y dispensadores, y diferencias de adopción entre la horticultura de alto valor y los cultivos extensivos. Conversamos con una combinación de fabricantes, distribuidores, asesores agrícolas y grandes operadores de fincas en APAC, EMEA y las Américas. Luego verificamos nuevamente los supuestos clave cuando las respuestas mostraron una amplia varianza vinculada a la intensidad de la presión de plagas y los límites regulatorios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 18% | APAC: 43% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores menores: 20% | Gerentes: 54% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de demanda realista de feromonas utilizando tendencias de área de cultivo, patrones de incidencia de plagas reportados para cultivos clave y la proporción de hectáreas donde se aplica típicamente el monitoreo, la captura masiva o la interrupción del apareamiento. Esas señales de demanda se convierten en valor utilizando bandas de precios observadas para cebos y dispensadores, la frecuencia de aplicación durante una temporada y los márgenes de canal que difieren según la región y el cultivo.
Una vez formados los primeros totales, se corroboran con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de un conjunto muestreado de proveedores y verificaciones de canales de distribuidores, además de una verificación de coherencia de precio de venta promedio por volumen para casos de uso comunes como las trampas de monitoreo. Cuando los ingresos de los productos están agrupados o no se desglosan claramente, la brecha se gestiona mediante reglas de asignación conservadoras acordadas en entrevistas, y luego se revisa contra la combinación de productos conocida por función.
Para el pronóstico, se utilizó el análisis de escenarios porque el crecimiento depende de algunos factores prácticos que pueden moverse rápidamente, como los límites de residuos y los registros, la expansión de la horticultura de alto valor y el ritmo de los programas de adopción del MIP. Los escenarios se anclaron a los cambios esperados en el área de cultivo, los ciclos de presión de plagas y la progresión de precios, y luego se filtraron a través de las perspectivas de expertos sobre la rapidez con que los productores pasan de programas con uso intensivo de químicos a herramientas basadas en feromonas.
Ciclo de Validación y Actualización de Datos
Se incorporan verificaciones en el modelo para que los resultados se comparen con señales independientes como los movimientos de área de cultivo, las señales de adopción regional y los rangos de precios observados en catálogos y entrevistas. Si una estimación genera saltos bruscos que no coinciden con la estacionalidad, los plazos regulatorios o las realidades de distribución, revisamos el supuesto y volvemos a contactar a las fuentes sobre el factor específico que generó el cambio.
Antes de la aprobación final, el trabajo pasa por una revisión de múltiples etapas en la que se verifican nuevamente los cálculos, las conversiones de unidades y el momento de las divisas, y luego la narrativa se alinea con lo que los encuestados observan sobre el terreno. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los registros o grandes reajustes de precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada posible.
Tamaño del Mercado de Feromonas para MIP de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las feromonas de MIP pueden parecer muy dispares porque las empresas no siempre contabilizan los mismos casos de uso, años y estructuras de precios, incluso cuando el nombre del tema es similar. Las diferencias también surgen debido al momento de la conversión de divisas, si se incluyen aplicaciones no agrícolas y la rapidez con que se asume que la adopción se extiende entre los cultivos.
Las señales de área de cultivo, la frecuencia de aplicación de feromonas por función y las bandas de precios respaldadas por entrevistas son los puntos de evidencia que mantienen a Mordor Intelligence vinculada a un conjunto de demanda liderado por la agricultura para este mercado, lo que puede desplazar los totales respecto a estudios que combinan entornos más amplios de control de plagas. Otro factor es el horizonte de modelado, ya que algunas fuentes publican una perspectiva a más corto plazo y otras se extienden más hacia el futuro con curvas de crecimiento más suaves que pueden no reflejar los cambios escalonados en registros y adopción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,51 mil millones de USD (2026) | |
| Editorial del Sector A | 1,03 mil millones de USD (2024) | Utiliza un año base diferente y un marco de aplicación más amplio que incluye usos finales no agrícolas como el control de plagas residencial y comercial, lo que modifica el conjunto de ingresos contabilizados y reduce la comparabilidad con una definición centrada en la agricultura. |
| Consultora Global B | 1,05 mil millones de USD (2024) | Ancla la estimación a un año base anterior con una ventana de pronóstico más corta y un enfoque diferente de progresión de precios para cebos y dispensadores, lo que puede atenuar el crecimiento implícito y desplazar el valor actual declarado. |
La dispersión en la tabla se explica principalmente por la alineación del año, lo que se contabiliza más allá de la protección de cultivos y cómo los precios y la adopción se traducen en ingresos. Al mantener los insumos trazables hasta el área de cultivo, la intensidad de uso y los rangos de precios validados, la estimación se mantiene reproducible y es más fácil de auditar cuando nuevos registros o brotes de plagas modifican la demanda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de feromonas para MIP?
El tamaño del mercado de feromonas para MIP es de USD 1,51 mil millones en 2026.
¿Con qué rapidez crecerá la adopción de feromonas para MIP?
Se prevé que el mercado registre una CAGR del 12,95% durante el período 2026-2031 y alcance USD 2,78 mil millones para 2031.
¿Qué función lidera el uso de feromonas?
La interrupción del apareamiento representa el 51,60% de la participación de mercado, especialmente en cultivos arbóreos perennes.
¿Qué región verá el crecimiento más rápido?
Se anticipa que Asia-Pacífico se expandirá a una CAGR del 12,20% hasta 2031 gracias a los programas de subsidios de China e India.
Última actualización de la página el:



