
Taille et part du marché des phéromones IPM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
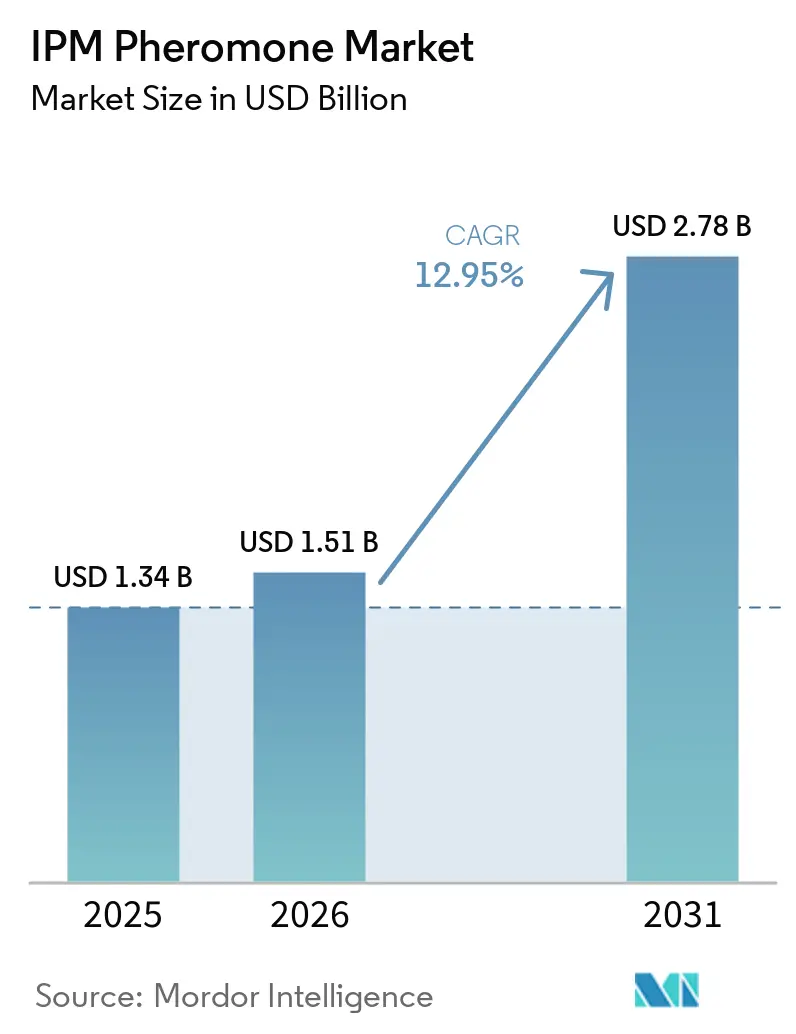
| Taille du Marché (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2031) | 2.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des phéromones IPM par Mordor Intelligence
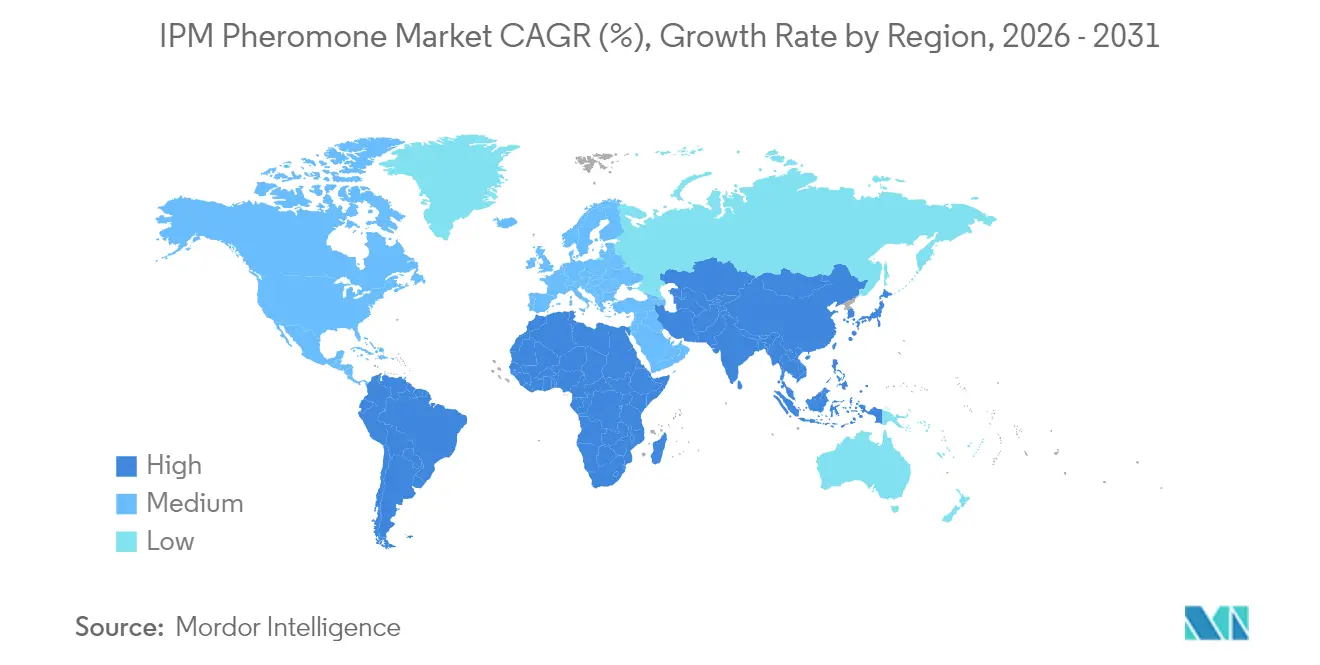
La taille du marché des phéromones IPM devrait croître de 1,34 milliard USD en 2025 à 1,51 milliard USD en 2026 et est prévu d'atteindre 2,78 milliards USD d'ici 2031, à un CAGR de 12,95 % sur la période 2026-2031. Une demande robuste découle du resserrement des limites de résidus, de la réduction des terres arables, des incitations liées aux crédits carbone et des programmes de subventions qui abaissent les barrières à l'entrée. La confusion sexuelle domine les cultures pérennes en raison d'une efficacité sur toute la saison qui réduit la main-d'œuvre de pulvérisation, tandis que le piégeage massif gagne en dynamisme à mesure que les outils d'agriculture de précision identifient les foyers de ravageurs. Les diffuseurs biodégradables, les avancées en microencapsulation et la synthèse par fermentation renforcent les avantages concurrentiels des acteurs établis. L'Europe mène l'adoption dans le cadre de la directive sur l'utilisation durable des pesticides, mais l'Asie-Pacifique affiche la croissance la plus rapide grâce au Plan de développement vert de la Chine et aux subventions pour les petits exploitants en Inde. L'Amérique du Nord monétise les primes bio, tandis que l'Amérique du Sud et l'Afrique présentent des opportunités inexploitées au fur et à mesure que l'horticulture d'exportation se développe.
Principaux enseignements du rapport
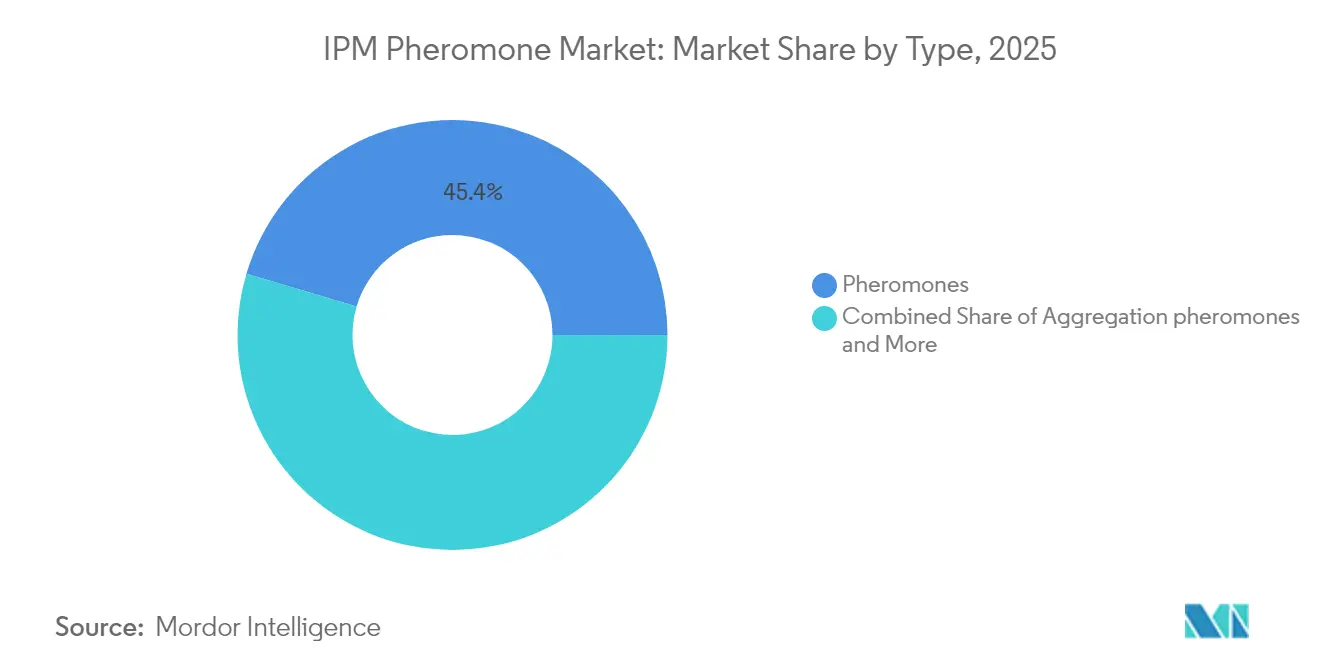
- Par type, les phéromones ont représenté une part de chiffre d'affaires de 45,40 % en 2025, tandis que les phéromones d'agrégation devraient se développer à un CAGR de 14,85 % jusqu'en 2031.
- Par fonction, la confusion sexuelle a représenté 51,60 % de la part du marché des phéromones IPM en 2025, et le piégeage massif devrait enregistrer le CAGR le plus rapide de 14,10 % jusqu'en 2031.
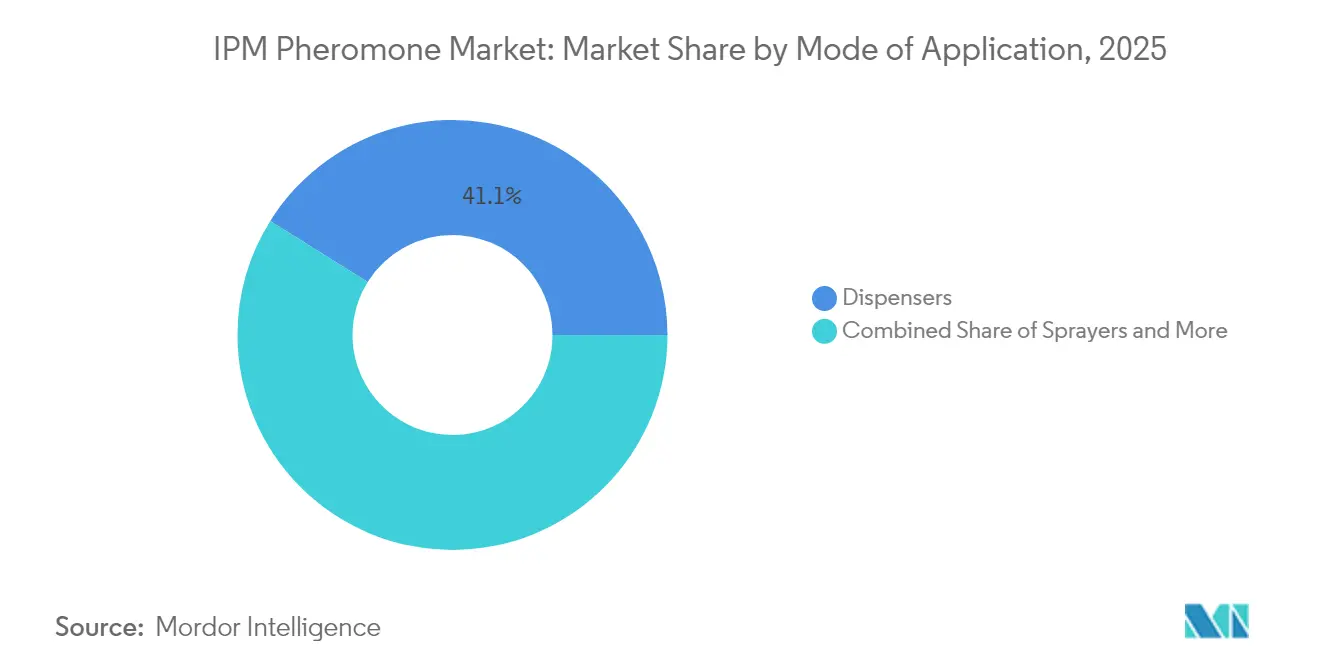
- Par mode d'application, les diffuseurs ont représenté 41,10 % de la part du marché des phéromones IPM en 2025, et ce même segment devrait afficher un CAGR de 13,45 % jusqu'en 2031.
- Par culture, les grandes cultures ont représenté 39,20 % de la taille du marché des phéromones IPM en 2025, tandis que les cultures maraîchères devraient croître à un CAGR de 13,85 % jusqu'en 2031.
- Par géographie, l'Europe est arrivée en tête avec 31,80 % de la part du marché des phéromones IPM en 2025, et l'Asie-Pacifique devrait se développer à un CAGR de 12,20 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réduction des terres agricoles | +2.5% | Mondial, plus fort en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Sensibilisation croissante à la gestion durable des ravageurs | +2.8% | Amérique du Nord et Union européenne en tête, Asie-Pacifique en progression | Moyen terme (2-4 ans) |
| Demande croissante de solutions de protection des cultures | +2.3% | Mondial, régions à rendement intensif | Moyen terme (2-4 ans) |
| Programmes d'incitation gouvernementaux pour la gestion intégrée des ravageurs à base de phéromones | +2.0% | Amérique du Nord, Union européenne, Inde et Chine | Court terme (≤ 2 ans) |
| Avancées en microencapsulation pour la libération contrôlée | +1.8% | Mondial, pôles de R&D en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Adoption liée aux crédits carbone de la lutte antiparasitaire à faibles émissions | +1.2% | Union européenne et Amérique du Nord, projets pilotes en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction des terres agricoles
Les terres arables mondiales par habitant ont diminué de 20 % entre 2000 et 2020, incitant les agriculteurs à extraire des rendements plus élevés de superficies fixes tout en maîtrisant la pression des ravageurs [1]Source : Commission européenne, "Stratégie De la ferme à la table," ec.europa.eu. La gestion intégrée des ravageurs (GIR) à base de phéromones offre un ciblage précis des ravageurs sans perturber les insectes auxiliaires qui assurent 30 % à 40 % de la suppression naturelle. La stratégie « De la ferme à la table » de l'Union européenne impose une réduction de 50 % de l'utilisation des pesticides chimiques d'ici 2030, accélérant l'adoption des phéromones dans les cultures à haute valeur ajoutée. Les petits exploitants d'Asie-Pacifique, exploitant moins de 2 hectares, déploient désormais 20 à 30 pièges par hectare grâce aux subventions de la Mission nationale pour une agriculture durable de l'Inde, améliorant ainsi l'accessibilité financière. La microencapsulation prolonge la durée de vie au champ jusqu'à 90 jours, minimisant les réapplications en milieu de saison dans les zones où la main-d'œuvre est rare.
Sensibilisation croissante à la gestion durable des ravageurs
Les objectifs de durabilité des entreprises se répercutent tout au long des chaînes d'approvisionnement, contraignant les producteurs sous contrat à adopter la lutte intégrée contre les ravageurs (IPM) sous peine d'être retirés des listes de fournisseurs. Le projet Gigaton de Walmart incite les fournisseurs à documenter les réductions de pesticides, créant ainsi une demande de phéromones agricoles parmi les fournisseurs privilégiés. Le Programme national biologique (National Organic Program) du Département de l'agriculture des États-Unis (USDA) autorise explicitement les phéromones, offrant aux producteurs un outil conforme pour le marché des aliments biologiques d'une valeur de 63 milliards USD [2]Source : USDA, "Programme national biologique : substances autorisées," usda.gov. La disposition des consommateurs à payer pour des produits sans résidus a augmenté de 18 % depuis 2020, faisant progresser les prix à la ferme de 0,30 à 0,50 USD par kilogramme pour les fruits et légumes biologiques certifiés. Les programmes de sensibilisation en Asie-Pacifique ont touché 2,3 millions de petits exploitants en 2024, soulignant que les lacunes en matière d'information, et non la rareté des technologies, freinent souvent l'adoption.
Demande croissante de solutions de protection des cultures
Plus de 600 espèces d'arthropodes résistent désormais aux insecticides de synthèse, érodant l'efficacité des pyréthroïdes et des néonicotinoïdes. Les phéromones exploitent les comportements innés plutôt que des voies neurotoxiques, rendant la résistance peu probable. La chenille légionnaire d'automne a infligé des pertes de maïs dépassant 4,6 milliards USD dans 44 pays africains, incitant les gouvernements à accélérer les homologations de phéromones [3]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture, "Évaluation de l'impact de la chenille légionnaire d'automne en Afrique," fao.org. Syngenta et Provivi ont introduit les FAW Éco-Granulés en Thaïlande, associant des leurres phéromonaux à des vecteurs biodégradables pour améliorer la persistance sous l'humidité tropicale. En Inde et en Chine, la résistance de la teigne des crucifères a fait passer l'adoption de la confusion sexuelle de 8 % en 2020 à 23 % en 2024 dans les zones de culture des brassicacées.
Programmes d'incitation gouvernementaux pour la gestion intégrée des ravageurs à base de phéromones
Le Département de l'alimentation et de l'agriculture de Californie a alloué 3 millions USD en 2024 sous forme de subventions à coût partagé couvrant 50 % à 75 % des achats de phéromones. Le programme Countryside Stewardship du Royaume-Uni verse 45 GBP par hectare (57 USD par hectare) annuellement aux agriculteurs qui éliminent les insecticides. Le Plan de développement vert de la Chine offre des remboursements de 40 % sur les pièges à phéromones dans les provinces du Jiangsu, du Zhejiang et du Guangdong. Le programme Paramparagat Krishi Vikas Yojana de l'Inde accorde 50 000 INR par hectare (600 USD par hectare) sur trois ans pour la transition vers l'agriculture biologique, citant explicitement les phéromones. Ces incitations réduisent les délais de rentabilité de trois à quatre ans à moins de 18 mois.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût plus élevé par rapport aux pesticides conventionnels | -1.5% | Mondial, aigu pour les petits exploitants sensibles aux prix | Court terme (≤ 2 ans) |
| Absence de normalisation mondiale et réglementation fragmentée | -0.8% | Mondial, règles divergentes selon les régions | Moyen terme (2-4 ans) |
| Durée de conservation limitée et sensibilité à l'humidité | -0.9% | Régions tropicales et subtropicales avec des lacunes dans la chaîne du froid | Moyen terme (2-4 ans) |
| Concentration des droits de propriété intellectuelle freinant les génériques | -0.6% | Mondial, notamment en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût plus élevé par rapport aux pesticides conventionnels
La confusion sexuelle coûte de 50 à 300 USD par acre contre 20 à 80 USD pour les pyréthroïdes, une prime de 2,5 à 3,8 fois supérieure qui comprime les marges des agriculteurs inférieures à 500 USD par hectare. Le piégeage massif ajoute de 100 à 400 USD par acre lorsque 20 à 50 pièges sont nécessaires. Bien que les analyses coûts-bénéfices en Californie montrent des rendements de 3:1 à 5:1 sur des horizons de trois ans, des délais de rentabilité supérieurs à 18 mois découragent les agriculteurs de cultures annuelles qui privilégient la liquidité. Les mélanges génériques, dont le prix est inférieur de 30 % à 40 % aux produits de marque, offrent souvent une puissance inconsistante, entamant la confiance. Les modèles de financement basés sur la performance restent rares, limitant l'adoption aux exploitations disposant d'un capital important.
Absence de normalisation mondiale et réglementation fragmentée
Les juridictions divergent sur les exigences en matière de données : l'Union européenne traite désormais les phéromones comme des substances à faible risque, réduisant l'approbation à moins de 12 mois, tandis que l'Agence américaine de protection de l'environnement (EPA) les examine au cas par cas. L'Inde exige des essais d'efficacité dans trois zones agroclimatiques sur deux cycles de cultures, ajoutant jusqu'à 100 000 USD et deux ans à l'enregistrement. Les normes de pureté vont de 90 % au Brésil à 95 % au Japon, obligeant les fabricants à produire des lots spécifiques à chaque région, ce qui augmente les coûts de 12 % à 15 %. En l'absence d'accords de reconnaissance mutuelle, les dossiers doivent être dupliqués, fragmentant les budgets de R&D.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les phéromones ancrent les revenus, les variantes d'agrégation ouvrent des nichesLes phéromones ont capturé 45,40 % de la part du marché des phéromones IPM en 2025, reflétant leur dominance dans la confusion sexuelle pour le carpocapse de la pomme, la tordeuse orientale des vergers et le ver rose du cotonnier. Les phéromones d'agrégation, encore une part plus restreinte, afficheront un CAGR de 14,85 % jusqu'en 2031, propulsées par leur utilisation contre les ravageurs des denrées stockées et les coléoptères de foresterie urbaine. La taille du marché des phéromones IPM pour les variantes d'agrégation devrait augmenter plus vite que tout autre type, bien que le chiffre d'affaires absolu reste inférieur à celui des phéromones sexuelles. Shin-Etsu Chemical augmente sa production efficacement, réduisant les coûts unitaires de 18 % à 22 % en dessous des alternatives par fermentation. La synthèse par fermentation issue du projet PHERA réduit les émissions du cycle de vie de 40 % à 50 % mais reste plus coûteuse, confinant l'adoption aux filières biologiques haut de gamme.
Les phéromones d'agrégation requièrent des ratios de mélange précis pour éviter de déclencher des comportements d'alarme, un obstacle qui limite les lancements commerciaux à moins de 10 produits dans le monde. Le mélange ACTTRA Percevejo d'ISCA combat les punaises de la soja, s'attaquant aux pertes liées aux ravageurs de 2 milliards USD au Brésil et en Argentine. Les kairomones et les allomones résident dans la catégorie « autres » et restent naissantes, mais les systèmes push-pull combinant des signaux répulsifs et attractants font preuve de promesse dans le maïs africain. L'acceptation réglementaire des phéromones fermentées s'est améliorée après que les orientations de l'Union européenne de janvier 2024 ont reconnu leur « exposition naturelle », bien que les débats américains sur les microplastiques dans les diffuseurs se poursuivent.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par fonction :
la confusion sexuelle est en tête, le piégeage massif progresse grâce à l'agriculture de précisionLa confusion sexuelle a représenté 51,60 % de la part du marché des phéromones IPM en 2025, en raison de sa protection sur toute la saison dans les vergers. Le piégeage massif, déjà important dans les cucurbitacées et les brassicacées, devrait croître à un CAGR de 14,10 % d'ici 2031 à mesure que la télédétection identifie les foyers de ravageurs, permettant un déploiement sélectif qui réduit le coût par acre de 25 % à 35 %. La détection et la surveillance restent essentielles mais sont de plus en plus intégrées à une marge minimale. Les diffuseurs aérosol automatiques CheckMate de Suterra réduisent la main-d'œuvre de 60 % sur les marchés à hauts salaires en éliminant les attaches manuelles, tandis que les membranes Cidetrak de Trécé garantissent une libération constante sous la chaleur du désert.
Les modélisations du retour sur investissement montrent que le piégeage massif atteint la parité des coûts avec la confusion sexuelle lorsque la pression des ravageurs dépasse cinq papillons par piège par semaine, ce qui est typique dans les vergers biologiques. L'Éco-Diffuseur YSB de Provivi et Syngenta intègre des phéromones avec des vecteurs dégradables, contournant les déchets plastiques dans la certification biologique. À mesure que les modèles par abonnement associent la surveillance aux conseils agronomiques, le chiffre d'affaires des pièges individuels cède la place à des revenus basés sur les services, élargissant le marché des phéromones IPM.
Par mode d'application :
les diffuseurs dominent grâce à leur polyvalenceLes diffuseurs ont représenté 41,10 % de la part du marché des phéromones IPM en 2025 et maintiendront leur position de leader avec un CAGR de 13,45 % jusqu'en 2031. Leur polyvalence pour la surveillance, la confusion sexuelle et le piégeage stimule l'adoption. Les pièges passent d'achats en capital à des consommables récurrents, tandis que les pulvérisateurs restent une niche pour les cultures sous serre. Les conceptions biodégradables de Suterra répondent aux attentes des certifiants et assurent des primes de prix de 10 % à 15 % dans les filières biologiques. La pâte SPLAT d'ISCA divise par deux le temps d'application par rapport aux diffuseurs à attaches, séduisant les vergers à main-d'œuvre limitée.
Le déploiement par drone dans l'État de Washington a réduit l'application de diffuseurs de huit heures à une heure par hectare, résolvant les goulots d'étranglement de main-d'œuvre qui laissaient 15 % des acres de vergers américains non gérés. Les diffuseurs à libération passive évitent les batteries et réduisent les coûts de possession de 20 % à 30 % sur trois ans. Les pièges génériques chinois au prix de 1,50 à 2,50 USD concurrencent les unités de marque à 4 à 6 USD, intensifiant la concurrence par les prix. Les pulvérisateurs nécessitent des équipements spécialisés coûtant de 500 à 1 000 USD que seuls les producteurs de tomates et de concombres sous serre peuvent justifier.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par culture :
les grandes cultures dominent par leur ampleur, les cultures maraîchères s'accélèrent grâce à la conformité à l'exportationLes grandes cultures ont généré 39,20 % de la taille du marché des phéromones IPM en 2025, portées par les programmes contre le carpocapse de la pomme et la suppression du ver rose du cotonnier dans le coton. Les cultures maraîchères devraient se développer à un CAGR de 13,85 %, le plus rapide parmi toutes les cultures, car les exportateurs d'Amérique du Sud et d'Asie du Sud-Est cherchent à se conformer aux limites de résidus de l'Union européenne. Les fruits arboricoles représentent jusqu'à 70 % du chiffre d'affaires des phéromones dans les grandes cultures, justifié par des valeurs par acre dépassant 15 000 USD. La part du coton diminue là où les traits Bacillus thuringiensis (Bt) réduisent la pression des ravageurs, déplaçant la demande vers les zones non-Bt en Inde et au Pakistan.
Les légumes de serre au Japon, en Corée du Sud et aux Pays-Bas adoptent la confusion sexuelle à 400 à 600 USD par hectare, correspondant aux coûts des pulvérisations hebdomadaires lorsque la main-d'œuvre dépasse 15 USD par heure. Les producteurs orientés à l'exportation au Kenya, au Pérou et au Vietnam s'appuient de plus en plus sur les phéromones pour obtenir la certification Global G.A.P. et la certification biologique de l'USDA, stimulant une croissance annuelle de la demande de 18 % depuis 2022. Les ravageurs des denrées stockées dans les silos à grains et les scolytes dans la foresterie représentent un potentiel inexploité pour les phéromones d'agrégation, mais les bases de clientèle fragmentées ralentissent la montée en puissance.
Analyse géographique
Marché européen des Phéromones pour la Lutte Intégrée contre les Ravageurs
L'Europe a conservé 31,80 % de la part de marché des phéromones pour la lutte intégrée contre les ravageurs en 2025, soutenue par la directive sur l'utilisation durable des pesticides qui impose la lutte intégrée à tous les utilisateurs professionnels. Les orientations relatives aux sémiochimiques publiées en janvier 2024 classent les phéromones comme substances à faible risque, réduisant les délais d'approbation à moins de 12 mois. L'Allemagne, la France et l'Espagne sont à l'avant-garde de l'adoption dans les vignobles et les cultures de fruits à noyau, où les primes biologiques de 0,40 à 0,60 EUR par kilogramme (0,43 à 0,65 USD par kilogramme) compensent les coûts. Le paiement du programme Countryside Stewardship du Royaume-Uni de 45 GBP par hectare (57 USD par hectare) ramène le délai de retour sur investissement à 18 mois. L'Europe de l'Est est à la traîne en raison de subventions limitées et de lacunes dans la chaîne du froid qui dégradent la puissance des produits lors du transport.
Marché des Phéromones pour la Lutte Intégrée contre les Ravageurs en Asie-Pacifique
L'Asie-Pacifique enregistrera un CAGR de 12,20 %, le plus rapide au monde. Le Plan de développement vert de la Chine impose une réduction de 50 % des pesticides chimiques d'ici 2025, et les subventions provinciales remboursent 40 % des achats de phéromones. La Mission nationale pour une agriculture durable de l'Inde subventionne les pièges pour les exploitations d'une superficie moyenne inférieure à 2 hectares, tandis que le programme Paramparagat Krishi Vikas Yojana fournit 50 000 INR par hectare (600 USD par hectare) sur trois ans pour la transition vers l'agriculture biologique. Le Japon intègre les phéromones du foreur de la tige du riz dans des plateformes guidées par satellite. L'humidité élevée demeure une contrainte de performance, mais les supports biodgradables à charge plus élevée atténuent la perte de puissance.

Paysage réglementaire
La réglementation des produits de lutte intégrée à base de phéromones reste fragmentée entre les principaux marchés, mais plusieurs voies favorisent les sémiochimiques à faible risque. Dans l'Union européenne, les sémiochimiques sont traités dans le cadre de la protection des plantes comme des substances à faible risque, avec le soutien du document d'orientation de la Commission européenne sur les substances actives sémiochimiques (rév. 11, janvier 2024), qui a clarifié les procédures d'équivalence technique et la couverture des substances candidates. Un changement clé pour la demande dans les circuits biologiques est intervenu via le règlement d'exécution (UE) 2025/973, qui a élargi l'utilisation autorisée des sémiochimiques dans la production biologique de l'UE et supprimé les restrictions antérieures limitant principalement les applications aux pièges ou aux diffuseurs.
Aux États-Unis, les phéromones relèvent de la surveillance des biopesticides et pesticides biochimiques de l'US EPA, certaines catégories comme les Straight Chain Lepidopteran Pheromones (SCLPs) bénéficiant d'exemptions établies aux exigences de tolérance dans des limites d'utilisation spécifiées. En janvier 2026, l'US EPA a publié un projet de directive sur les notifications, les non-notifications et les modifications mineures de formulation, parallèlement à des mises à jour continues des listes d'ingrédients actifs de biopesticides, influençant la manière dont les titulaires d'enregistrement gèrent les changements de produits et maintiennent la conformité. Sur le plan international, les travaux de l'OCDE sur les pesticides biologiques et les orientations associées soutiennent les discussions de convergence, mais des seuils de pureté différents et des exigences d'essais d'efficacité continuent d'entraîner des dossiers et des spécifications de fabrication spécifiques à chaque région.
Paysage concurrentiel
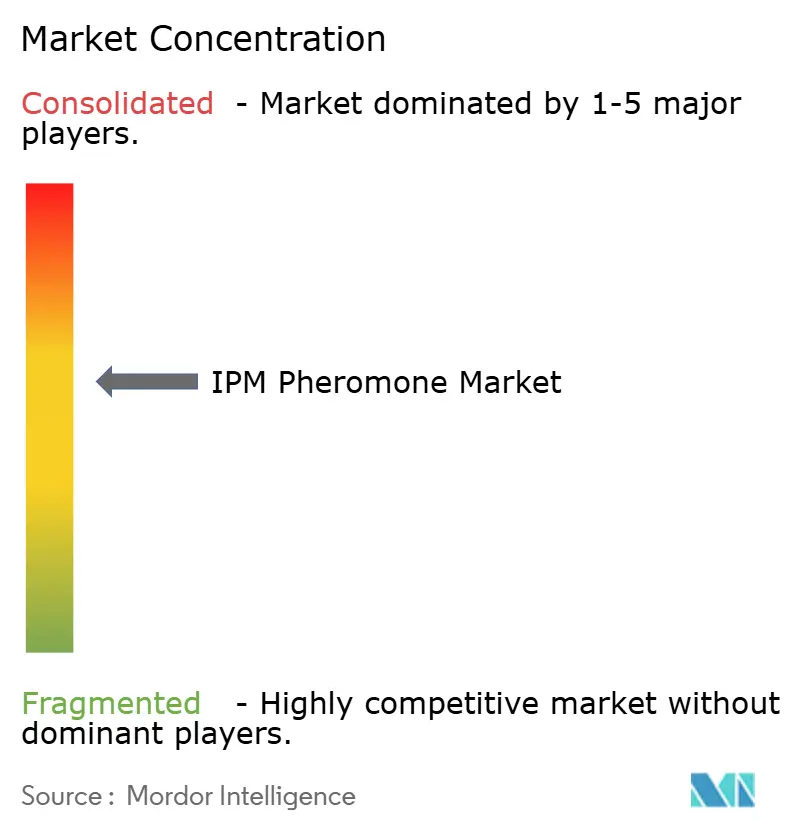
Le marché des phéromones IPM présente une concentration modérée : les cinq premières entreprises, Suterra, Shin-Etsu Chemical, BASF, ISCA et Provivi, détenaient un pourcentage modeste du chiffre d'affaires en 2025. La fragmentation régionale persiste alors que les formulateurs locaux commercialisent des mélanges génériques moins chers de 30 % à 40 %. La propriété intellectuelle autour de la microencapsulation élève les barrières à l'entrée ; les challengers se tournent donc vers la fermentation, même si les rendements sont inférieurs et les coûts restent élevés. Suterra tire parti de son intégration verticale, de la synthèse à la fabrication de diffuseurs, bénéficiant d'avantages de coûts de 18 % à 22 % et renforçant ses positions en Amérique du Nord et en Europe.
L'alliance de Provivi avec Syngenta a lancé l'Éco-Diffuseur YSB pour le riz et les FAW Éco-Granulés pour le maïs, associant des phéromones à des adjuvants qui prolongent la persistance sous humidité. Le vecteur SPLAT d'ISCA, une pâte appliquée à la main, divise par deux la main-d'œuvre d'application, s'adaptant aux régions à main-d'œuvre rare. Russell IPM et Koppert Biological Systems font le lien entre les portefeuilles de surveillance et de confusion sexuelle, proposant des solutions GIR clés en main aux serres européennes. Bedoukian Research, Pherobank, Novagrica et Alpha Scents se spécialisent dans des mélanges sur mesure pour les ravageurs de niche, tandis que Blue Magpie India développe des pièges à faible coût pour les petits exploitants.
Les polymères biodégradables, le déploiement par drone et les plateformes de conseil liées aux données constituent les principaux axes de différenciation. L'expansion de la production générique en Chine et en Inde devrait comprimer les marges de 8 % à 12 % jusqu'en 2030. Les expirations de brevets après 2027 intensifieront la pression sur les prix, mais les entreprises leaders misent sur des vecteurs avancés et des services agronomiques intégrés pour défendre leurs parts de marché. Le paysage résultant équilibre l'innovation parmi les leaders avec la concurrence par les coûts des acteurs régionaux, créant un marché dynamique mais ordonné.
Leaders du secteur des phéromones IPM
Suterra (The Wonderful Company)
Shin-Etsu Chemical Co.
Russell IPM
ISCA
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Phéromones pour la Lutte Intégrée contre les Ravageurs
- Suterra (The Wonderful Company)
- Russell IPM
- Shin-Etsu Chemical Co.
- BASF SE
- ISCA
- Koppert Biological Systems
- Provivi
- Trece
- Pherobank
- Bedoukian Research
- Novagrica
- Hercon Environmental
- Blue Magpie India
- Certis Biologicals (Mitsui & Co.)
- Alpha Scents
Lire l’analyse des entreprises de phéromones pour la lutte intégrée contre les ravageurs

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où la réglementation et les systèmes d'approvisionnement réduisent les frictions pour la lutte antiparasitaire à faible résidu et là où un déploiement évolutif réduit les coûts unitaires. Dans le circuit biologique de l'UE, le règlement d'exécution (UE) 2025/973 qui a élargi les utilisations autorisées des sémiochimiques crée un espace pour les formats d'application directe au-delà des pièges et diffuseurs traditionnels, renforçant la demande pour des formulations pulvérisables et à libération contrôlée avancée déjà commercialisées dans les cultures à grande échelle et d'exportation. Aux États-Unis, le traitement réglementaire établi pour certaines classes de phéromones (comme les SCLPs) et l'alignement du USDA National Organic Program avec les outils à base de phéromones soutiennent une intégration plus large des phéromones dans les chaînes d'approvisionnement certifiées et les programmes de durabilité menés par les détaillants.
La dynamique commerciale et technologique pointe vers deux voies d'exécution : (i) l'accroissement des capacités de fabrication et des portefeuilles via la consolidation et les partenariats, et (ii) le regroupement des phéromones avec la surveillance numérique pour accroître la précision sur le terrain. En mars 2026, Bedoukian Research a finalisé l'acquisition de Pherobank (une collection de plus de 500 phéromones), renforçant les capacités de bout en bout couvrant des portefeuilles d'appâts spécialisés et une portée de fabrication, un levier direct pour une personnalisation plus rapide selon les nuisibles et les zones géographiques. Parallèlement, les plateformes de surveillance et d'aide à la décision s'intègrent aux programmes de piégeage et de perturbation, comme on l'observe dans les lancements récents d'outils de surveillance dotés d'IA et de systèmes de suivi à plus haute efficacité qui améliorent la performance des pièges et la productivité de la main-d'œuvre, élargissant les modèles d'adoption axés sur les services dans les chaînes de valeur de la serriculture et de l'horticulture d'exportation.
Recent Industry Developments in Marché des Phéromones pour la Lutte Intégrée contre les Ravageurs
- Mai 2026 : Suterra a acquis les actifs de R&D, les gammes de produits et les ingrédients actifs de Vestaron, y compris les marques Spear et Basin. Cette opération a élargi le portefeuille de lutte antiparasitaire biologique de Suterra au-delà des sémiochimiques et a renforcé sa capacité à offrir des programmes de lutte intégrée multimodaux aux producteurs et partenaires de distribution.
- Décembre 2025 : Provivi, en partenariat avec Syngenta, a lancé une solution phéromonale pulvérisable au Brésil pour lutter contre la légionnaire d'automne. Ce lancement a élargi les options de diffusion des phéromones pour les cas d'usage à grande échelle et a soutenu l'adoption là où la main-d'œuvre et la logistique d'application limitent les approches traditionnelles basées sur des diffuseurs.
- Septembre 2024 : Syngenta Biologicals et Provivi se sont associés pour lancer des solutions de lutte antiparasitaire à base de phéromones en Asie, ciblant des cultures clés comme le riz et le maïs. Ce déploiement a renforcé les voies de commercialisation régionales via des réseaux établis de distribution et d'agronomie, soutenant un déploiement à grande échelle dans les systèmes de production des petits exploitants et orientés vers l'exportation.


Marché des Phéromones pour la Lutte Intégrée contre les Ravageurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les solutions à base de phéromones utilisées dans la lutte intégrée contre les ravageurs pour détecter, surveiller, piéger en masse ou perturber l'accouplement des insectes nuisibles, principalement dans les contextes de production agricole. Les revenus sont comptabilisés pour les produits phéromonaux et les formats d'application utilisés dans les décisions de lutte antiparasitaire.
Exclusions du périmètre : ce dimensionnement exclut les pesticides chimiques conventionnels, les agents de lutte biologique et le matériel de piégeage général vendu sans attractifs phéromonaux ni formulations phéromonales actives.
Aperçu de la segmentation
- Type
- Phéromones
- Phéromones d'agrégation
- Autres
- Fonction
- Confusion sexuelle
- Détection et surveillance
- Piégeage massif
- Mode d'application
- Pièges
- Pulvérisateurs
- Diffuseurs
- Culture
- Grandes cultures
- Cultures maraîchères
- Autres cultures
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, convertir les volumes en valeur et construire une analyse de la demande par culture et par région. Nous avons eu recours à des sources publiques telles que FAOSTAT pour les superficies cultivées et la production, l'USDA et Eurostat pour le contexte agricole et les signaux d'utilisation des pesticides, ainsi qu'aux indicateurs de l'OCDE et de la Banque mondiale pour aligner les signaux macroéconomiques et les revenus agricoles susceptibles d'influencer l'adoption.
Pour étayer l'analyse des ravageurs et de la réglementation, des sources telles que les orientations de l'EPPO, les notifications des ministères nationaux de l'agriculture et les revues scientifiques à comité de lecture sur l'efficacité des phéromones et la confusion sexuelle nous ont aidés à vérifier où les phéromones sont effectivement utilisées par rapport aux zones où elles sont encore en phase d'essai. Les dépôts réglementaires des entreprises, les catalogues de produits et les présentations aux investisseurs ont été utilisés pour cartographier la disponibilité des produits et l'orientation des prix. Nous avons ensuite eu recours à des abonnements payants axés sur les données financières des entreprises et les bases de données de brevets, de manière sélective, pour confirmer les niveaux d'activité et l'intensité de l'innovation. Ces sources sont uniquement illustratives ; nous avons également utilisé d'autres références publiques comme recoupements et pour clarification au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont comblé les lacunes que les sources documentaires ne permettent pas de traiter efficacement, notamment pour les fourchettes de prix, les cycles de remplacement typiques des attractifs et des diffuseurs, et les différences d'adoption entre l'horticulture à haute valeur ajoutée et les grandes cultures. Nous avons échangé avec un panel de fabricants, de distributeurs, de conseillers agricoles et de grands exploitants agricoles en Asie-Pacifique, en EMEA et dans les Amériques. Nous avons ensuite revérifié les hypothèses clés lorsque les réponses présentaient une forte variance liée à l'intensité de la pression parasitaire et aux limites réglementaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande réaliste en phéromones à partir des tendances des superficies cultivées, des schémas d'incidence des ravageurs signalés pour les cultures clés, et de la part des superficies où la surveillance, le piégeage en masse ou la confusion sexuelle est généralement appliquée. Ces signaux de demande sont convertis en valeur à l'aide des fourchettes de prix observées pour les attractifs et les diffuseurs, de la fréquence d'application au cours d'une saison et des marges de distribution qui varient selon la région et la culture.
Une fois les premiers totaux établis, nous les corroborons par des approximations ascendantes sélectives, telles que des agrégations à partir d'un échantillon de fournisseurs et des vérifications auprès des canaux de distribution, ainsi qu'un contrôle de cohérence par le prix de vente moyen multiplié par le volume pour les cas d'usage courants comme les pièges de surveillance. Lorsque les revenus des produits sont regroupés ou non ventilés clairement, l'écart est traité par des règles d'allocation prudentes convenues lors des entretiens, puis examiné par rapport à la composition connue des produits par fonction.
Pour les prévisions, une analyse de scénarios a été utilisée car la croissance dépend de quelques leviers pratiques susceptibles d'évoluer rapidement, tels que les limites de résidus et les homologations, l'expansion de l'horticulture à haute valeur ajoutée et le rythme des programmes d'adoption de la lutte intégrée. Les scénarios ont été ancrés aux évolutions attendues des superficies cultivées, des cycles de pression parasitaire et de la progression des prix, puis filtrés à travers les avis d'experts sur la rapidité avec laquelle les producteurs passent de programmes à forte utilisation de produits chimiques à des outils à base de phéromones.
Validation des données et cycle de mise à jour
Des contrôles sont intégrés au modèle afin que les résultats soient comparés à des signaux indépendants tels que les évolutions des superficies cultivées, les indicateurs d'adoption régionaux et les fourchettes de prix observées dans les catalogues et lors des entretiens. Si une estimation génère des sauts brusques qui ne correspondent pas à la saisonnalité, aux calendriers réglementaires ou aux réalités de la distribution, nous revoyons l'hypothèse et recontactons les sources sur le facteur spécifique qui a évolué.
Avant validation finale, les travaux font l'objet d'un examen en plusieurs étapes au cours duquel les calculs, les conversions d'unités et le calendrier des devises sont revérifiés, puis la cohérence de l'analyse est alignée avec ce que les répondants observent sur le terrain. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications majeures d'homologation ou des révisions importantes des prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actualisée possible.
Comparaison de la taille du marché des phéromones IPM de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les phéromones IPM peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours les mêmes cas d'usage, les mêmes années et les mêmes constructions de prix, même lorsque le nom du sujet est similaire. Des différences apparaissent également en raison du calendrier des devises, de l'inclusion ou non des applications non agricoles, et de la rapidité avec laquelle l'adoption est supposée se diffuser entre les cultures.
Les signaux de superficies cultivées, la fréquence d'application des phéromones par fonction et les fourchettes de prix validées par les entretiens constituent les éléments de preuve qui maintiennent Mordor Intelligence ancré à un bassin de demande à dominante agricole pour ce marché, ce qui peut faire diverger les totaux par rapport aux études qui intègrent des contextes de lutte antiparasitaire plus larges. Un autre facteur est l'horizon de modélisation, certaines sources publiant une vue à plus court terme et d'autres s'étendant plus loin avec des courbes de croissance plus lissées qui peuvent ne pas refléter les changements par paliers liés aux homologations et à l'adoption.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,51 milliard USD (2026) | |
| Éditeur sectoriel A | 1,03 milliard USD (2024) | Utilise une année de base différente et un cadre d'application plus large incluant des usages non agricoles tels que la lutte antiparasitaire résidentielle et commerciale, ce qui modifie le bassin de revenus comptabilisé et réduit la comparabilité avec une définition axée sur l'agriculture. |
| Cabinet de conseil mondial B | 1,05 milliard USD (2024) | Ancre l'estimation à une année de base antérieure avec une fenêtre de prévision plus courte et une approche différente de la progression des prix pour les attractifs et les diffuseurs, ce qui peut atténuer la croissance implicite et décaler la valeur actuelle déclarée. |
L'écart entre les tableaux s'explique principalement par l'alignement des années, ce qui est comptabilisé au-delà de la protection des cultures, et par la manière dont les prix et l'adoption sont traduits en revenus. En maintenant des données d'entrée traçables jusqu'aux superficies cultivées, à l'intensité d'utilisation et aux fourchettes de prix validées, l'estimation reste reproductible et plus facile à auditer lorsque de nouvelles homologations ou des épidémies de ravageurs modifient la demande.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des phéromones IPM ?
La taille du marché des phéromones IPM est de 1,51 milliard USD en 2026.
À quelle vitesse l'adoption des phéromones IPM va-t-elle croître ?
Le marché devrait afficher un CAGR de 12,95 % sur la période 2026-2031 et atteindre 2,78 milliards USD d'ici 2031.
Quelle fonction domine l'utilisation des phéromones ?
La confusion sexuelle représente 51,60 % de la part de marché, notamment dans les vergers à cultures pérennes.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,20 % jusqu'en 2031, grâce aux programmes de subventions chinois et indiens.
Dernière mise à jour de la page le:



