
Tamaño y Participación del Mercado de Óxido Nítrico Inhalado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.1 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.29 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Óxido Nítrico Inhalado por Mordor Intelligence
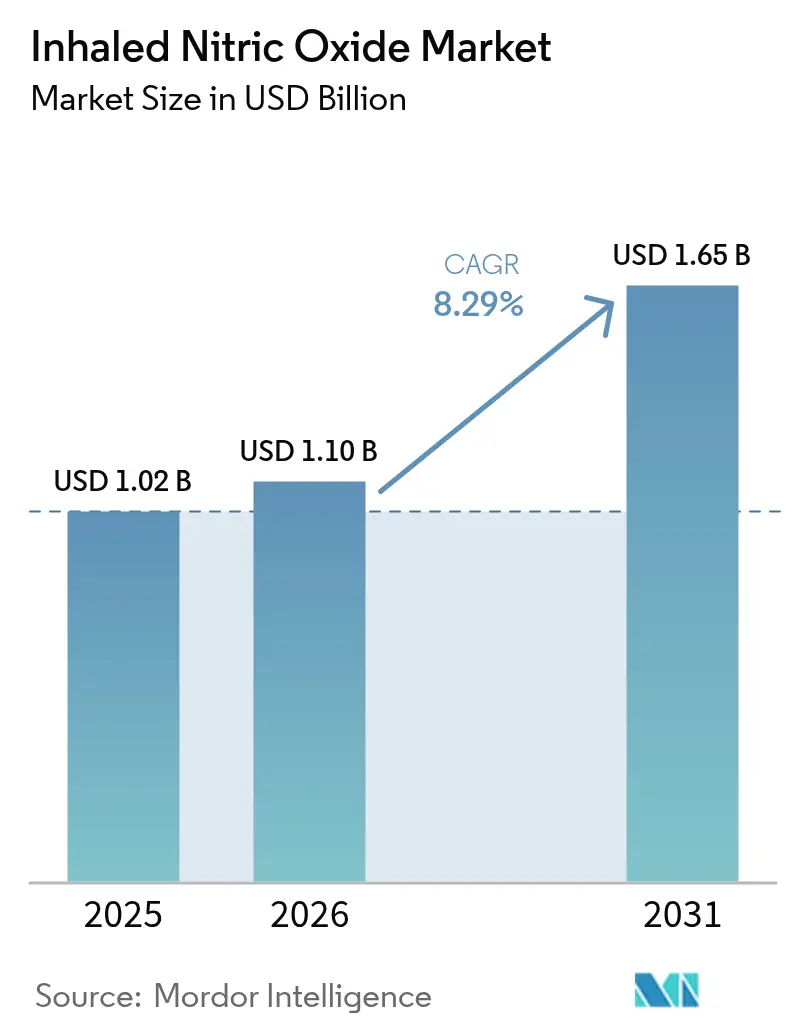
Se espera que el mercado de óxido nítrico inhalado crezca de USD 1,02 mil millones en 2025 a USD 1,10 mil millones en 2026, y se prevé que alcance USD 1,65 mil millones en 2031 a una CAGR del 8,29% durante 2026-2031. La sólida demanda de generadores sin cilindros, la expansión de la capacidad de atención crítica en las economías emergentes y el reembolso sostenido para los medicamentos huérfanos en los países de ingresos elevados están reforzando el crecimiento. Los hospitales están virando hacia soluciones basadas en generadores que reducen los costos logísticos, reducen las huellas de carbono y permiten la producción en la cabecera del paciente de concentraciones más altas de NO. Estos avances están ampliando el acceso más allá de los centros terciarios y posicionando el mercado de óxido nítrico inhalado como un elemento central de las futuras plataformas de atención respiratoria. La dinámica competitiva gira ahora en torno a tecnologías de generación protegidas por propiedad intelectual, alianzas de distribución profundas y la generación de evidencia para nuevas indicaciones.
Conclusiones Clave del Informe
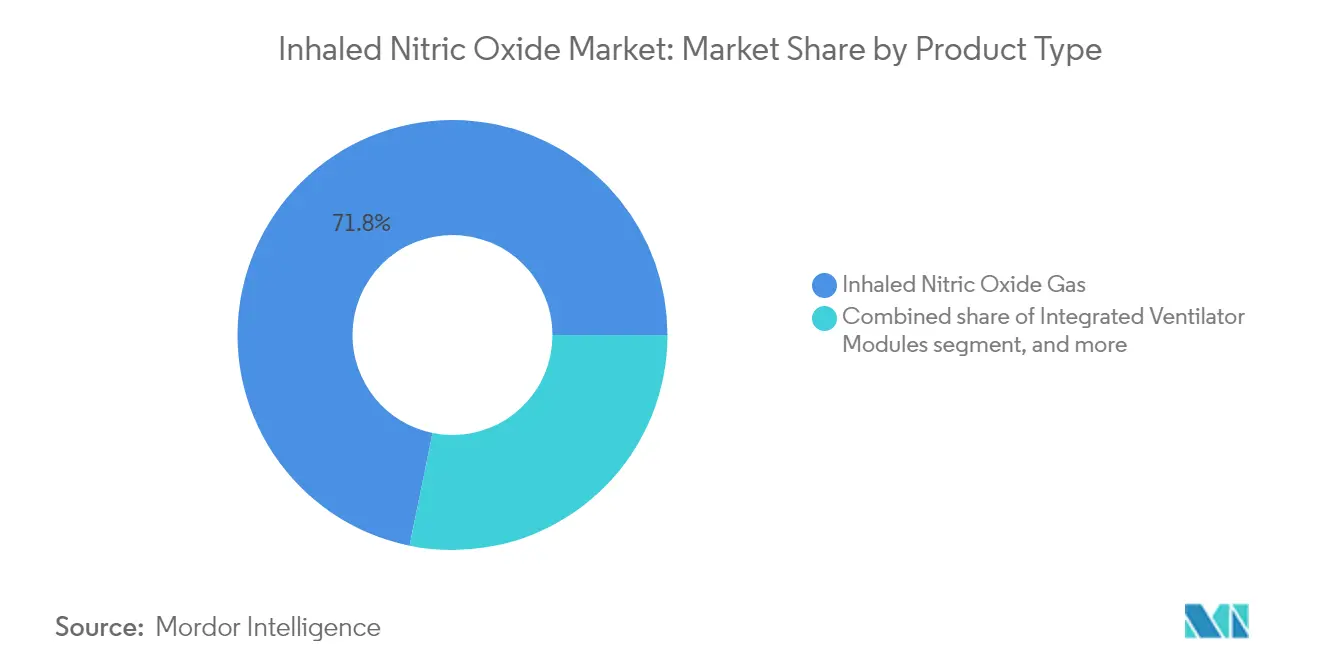
- Por tipo de producto, el gas de óxido nítrico inhalado representó el 71,80% de la participación del mercado de óxido nítrico inhalado en 2025, mientras que se prevé que los generadores y sistemas de administración se expandan a una CAGR del 10,18% hasta 2031.
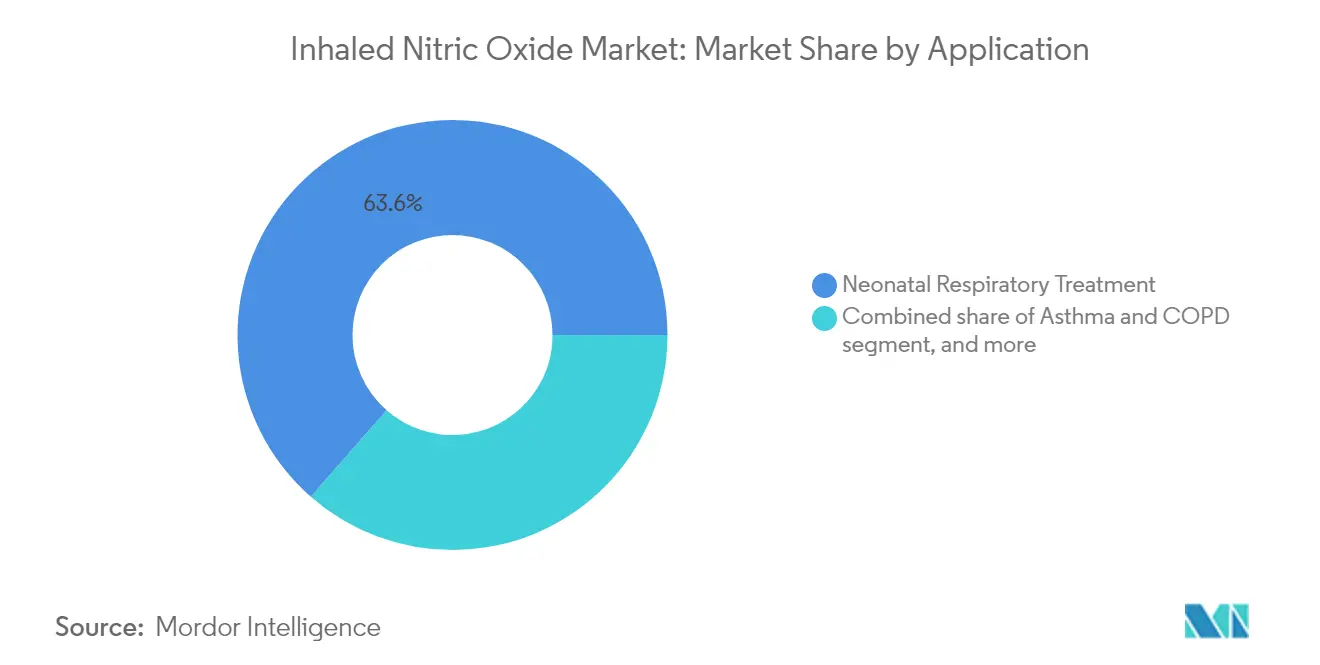
- Por aplicación, el tratamiento respiratorio neonatal captó el 63,55% de la participación en ingresos en 2025; se espera que las aplicaciones para el síndrome de dificultad respiratoria aguda avancen a una CAGR del 11,05% entre 2026 y 2031.
- Por usuario final, los hospitales terciarios y las Unidades de Cuidados Intensivos Neonatales representaron el 82,40% de los ingresos de 2025; los entornos de atención domiciliaria exhiben la trayectoria más rápida con una CAGR del 11,32% para 2026-2031.
- Por geografía, América del Norte lideró con una participación en ingresos del 48,60% en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 9,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga creciente de trastornos pulmonares neonatales y agudos a nivel mundial | +2.1% | Global; mayor impacto en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Avances tecnológicos en la generación de NO sin cilindros y en equipos de dosificación | +1.8% | América del Norte y Europa; en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Políticas favorables de reembolso para medicamentos huérfanos en mercados de ingresos elevados | +1.2% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura de atención crítica en las economías emergentes | +1.5% | Asia-Pacífico, Oriente Medio, América Latina | Mediano plazo (2-4 años) |
| Evidencia clínica creciente que respalda usos fuera de indicación en el síndrome de dificultad respiratoria aguda y COVID-19 | +0.9% | Global; impacto inicial en América del Norte y Europa | Mediano plazo (2-4 años) |
| Colaboraciones estratégicas entre grandes empresas de gases y fabricantes de dispositivos | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga Creciente de Trastornos Pulmonares Neonatales y Agudos a Nivel Mundial
La hipertensión pulmonar persistente del recién nacido afecta a 1,5-2 por cada 1.000 nacimientos a término y pretérmino tardío, lo que sustenta una demanda constante en las Unidades de Cuidados Intensivos Neonatales. Los países con altas tasas de natalidad y mejora de la capacidad de atención intensiva, en particular India y China, están ampliando los protocolos de óxido nítrico en las guías neonatales. En paralelo, el síndrome de dificultad respiratoria aguda representa actualmente aproximadamente el 10% de los ingresos en unidades de cuidados intensivos a nivel mundial, lo que amplía el grupo de adultos susceptibles de tratamiento. Durante el pico de la COVID-19, estudios multicéntricos reportaron mejoras en los parámetros de oxigenación en hasta el 60% de los casos graves cuando se añadió óxido nítrico inhalado a las estrategias de ventilación, consolidando una tracción fuera de indicación que continúa en 2025[1]PubMed, "Óxido Nítrico Inhalado en el Síndrome de Dificultad Respiratoria Aguda Grave por COVID-19," pubmed.ncbi.nlm.nih.gov.
Avances Tecnológicos en la Generación de NO sin Cilindros y en Equipos de Dosificación
Los sistemas basados en generadores eliminan los cilindros de alta presión, reduciendo drásticamente los riesgos de almacenamiento y los costos de transporte. El LungFit PH de Beyond Air, autorizado por la FDA, produce NO a demanda a partir del aire ambiente con concentraciones en la cabecera del paciente de hasta 400 ppm, muy por encima del límite de 80 ppm de las unidades convencionales, y se integra con los ventiladores mediante software de dosificación propio. Los hospitales se benefician de una logística simplificada, menores emisiones de gases de efecto invernadero asociadas a las entregas de cilindros y la capacidad de implementar la terapia en quirófanos sin demoras en la preparación por parte del equipo de terapia respiratoria.
Políticas Favorables de Reembolso para Medicamentos Huérfanos en Mercados de Ingresos Elevados
En Estados Unidos, la terapia valorada en aproximadamente USD 5.280 por día sigue siendo reembolsada bajo códigos específicos de Terminología de Procedimientos Actuales (CPT) y Grupos Relacionados por el Diagnóstico (DRG). La cobertura de CMS compensa los costos de capital y apoya el uso rutinario en más de 800 Unidades de Cuidados Intensivos Neonatales. Los pagadores de Europa Occidental financian de manera similar la terapia a través de los servicios nacionales de salud cuando el óxido nítrico evita escaladas más costosas hacia la oxigenación por membrana extracorpórea[2]CMS, "Políticas Clínicas y de Pago para el Óxido Nítrico Inhalado," cms.gov.
Expansión de la Infraestructura de Atención Crítica en las Economías Emergentes
China incorporó aproximadamente 10.000 camas de Unidades de Cuidados Intensivos Neonatales entre 2020 y 2024, mientras que India aceleró las inversiones en atención terciaria, lo que permitió una adopción más amplia de las modalidades de cilindros y de los generadores emergentes. Las cadenas de hospitales multinacionales comparten protocolos clínicos en Asia-Pacífico, América Latina y el Golfo, fomentando el uso estandarizado de las terapias del mercado de óxido nítrico inhalado. Las cadenas de suministro de gas medicinal mejoradas reducen los cuellos de botella logísticos, abriendo el mercado de óxido nítrico inhalado a los hospitales comunitarios anteriormente limitados por los requisitos de almacenamiento.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de capital y operativos de los sistemas de administración de NO | -1.3% | Global; mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Estrictas regulaciones de seguridad para el almacenamiento y transporte de gases tóxicos | -0.8% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Disponibilidad de terapias vasodilatadoras pulmonares alternativas | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Vencimiento de patentes y presiones sobre los precios que reducen los márgenes de beneficio | -0.5% | Global; impacto inicial en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital y Operativos de los Sistemas de Administración de NO
Las plataformas convencionales basadas en cilindros requieren desembolsos iniciales de USD 50.000-100.000, más gastos recurrentes en consumibles cercanos a USD 3.000 por día por paciente en Estados Unidos. Los hospitales con presupuestos ajustados racionan el uso para los neonatos y adultos más críticos, limitando la penetración en los centros de nivel inferior. Incluso en los mercados desarrollados, los comités de farmacia aplican protocolos de utilización para controlar el gasto, lo que impulsa el interés en los modelos de generadores que prometen ahorros de costos a lo largo del ciclo de vida del dispositivo.
Estrictas Regulaciones de Seguridad para el Almacenamiento y Transporte de Gases Tóxicos
OSHA clasifica el óxido nítrico como un gas tóxico, lo que exige salas de almacenamiento ventiladas específicas, monitores continuos de NO₂ y planes de respuesta a emergencias. Las cargas de cumplimiento disuaden a los establecimientos más pequeños, especialmente en Europa, donde las directivas Seveso III imponen umbrales de notificación adicionales[3]EIGA, "Directrices de Seguridad para el Óxido Nítrico," eiga.eu. Las tecnologías de generadores que producen NO a partir del aire en el punto de atención mitigan parcialmente estos obstáculos, pero aún enfrentan pruebas de validación y requisitos de formación del personal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Producto:
Sistemas sin Cilindros Disruptores del Statu QuoEl segmento de gas de óxido nítrico inhalado mantuvo una posición del 71,80% en ingresos en 2025. La familiaridad, los formularios nacionales y las cadenas de suministro integradas de cilindros han consolidado el enfoque convencional en las Unidades de Cuidados Intensivos Neonatales y las unidades de cuidados intensivos para adultos. Sin embargo, se prevé que las plataformas basadas en generadores se expandan a una CAGR del 10,18% hasta 2031, a medida que los hospitales combinan mandatos de sostenibilidad con ahorros en el análisis de negocio. Las unidades sin cilindros eliminan la necesidad de costosos contratos de gas a granel y reducen la huella de emisiones de carbono vinculada al transporte. Los fabricantes de dispositivos ahora incluyen cartuchos compatibles con ventiladores, dosificación controlada por software y diagnósticos en la nube, reduciendo la fatiga por alarmas y el tiempo de inactividad. Los módulos de ventilador integrados, implementados a través de asociaciones entre empresas de gas industrial y fabricantes de ventiladores, agilizan el inicio de la terapia durante el transporte intrahospitalario. Los accesorios y consumibles siguen siendo un centro de beneficios predecible, con kits de filtros y conectores reemplazados en ciclos rígidos de mantenimiento preventivo.
La competencia gira ahora en torno a barreras de propiedad intelectual en torno a la tecnología de ionización de plasma, retroalimentación de sensores inteligentes y tuberías antimicrobianas. Los nuevos participantes en el mercado destacan techos de dosis máxima más elevados que permiten regímenes experimentales en hipoxemia refractaria y oncología. Los generadores capaces de administrar dosis de 400 ppm en la cabecera del paciente incentivan la expansión de protocolos más allá de los límites convencionales de 80 ppm. Estos avances están redefiniendo los criterios de adquisición, con los equipos de compras que priorizan la huella física, la conectividad y el costo total de propiedad plurianual por encima de los precios tradicionales por hora.


Por Aplicación:
Expansión del Síndrome de Dificultad Respiratoria Aguda más allá de la Base Neonatal TradicionalLa terapia respiratoria neonatal dominó los ingresos de 2025 con el 63,55%, respaldada por el uso aprobado por la FDA en la hipertensión pulmonar persistente del recién nacido. Los elevados beneficios en la supervivencia y los códigos de reembolso codificados consolidan la demanda. No obstante, el enfoque clínico se está ampliando rápidamente hacia el síndrome de dificultad respiratoria aguda en adultos. Se proyecta que el segmento de síndrome de dificultad respiratoria aguda registre una CAGR del 11,05% hasta 2031, la más alta entre todas las aplicaciones. Los grandes ensayos aleatorizados durante y después de la crisis de la COVID-19 demostraron que el óxido nítrico inhalado mejoraba las relaciones PaO₂/FiO₂ y facilitaba el destete del ventilador en un subconjunto de adultos hipoxémicos. Los intensivistas están incluyendo ahora el óxido nítrico en los algoritmos de rescate de oxigenación para la lesión pulmonar inducida por trauma y el soporte de membrana extracorpórea.
Los investigadores también están explorando los efectos antimicrobianos del óxido nítrico para la neumonía resistente a los medicamentos, la tuberculosis y la malaria. Los protocolos de fase II que prueban regímenes de dosificación intermitente de 160 ppm en enfermedades infecciosas pueden desbloquear cohortes de pacientes completamente nuevas. Los equipos de cirugía cardíaca emplean óxido nítrico a corto plazo para mitigar la insuficiencia cardíaca derecha durante la reperfusión, mientras que las unidades de trasplante pulmonar examinan el NO perioperatorio para mejorar la función del injerto. Estos avances amplían colectivamente el espectro clínico en el que crece el mercado de óxido nítrico inhalado.
Por Usuario Final:
La Expansión de la Atención Domiciliaria Desafía el Dominio HospitalarioLos hospitales terciarios y las Unidades de Cuidados Intensivos Neonatales representaron el 82,40% de las ventas de 2025. Las cargas de casos de alta complejidad, el personal de terapeutas respiratorios disponible las 24 horas del día y los departamentos biomédicos internos justifican la inversión en sistemas de capital intensivo. Sin embargo, el crecimiento más rápido hasta 2031 se encuentra en la atención domiciliaria, con una CAGR del 11,32%, a medida que los dispositivos generadores portátiles obtienen aprobaciones regulatorias. El cartucho portátil eNOfit de Third Pole Therapeutics ejemplifica este movimiento al permitir a los pacientes con enfermedades crónicas autoadministrarse óxido nítrico de baja dosis bajo telemonitorización. Las clínicas pulmonares especializadas están adoptando sistemas compactos con ruedas para infusiones ambulatorias en la hipertensión asociada a la enfermedad pulmonar intersticial. Los centros quirúrgicos ambulatorios utilizan el óxido nítrico para estabilizar casos de alto riesgo de hipertensión pulmonar durante procedimientos ortopédicos o abdominales.
La adopción fuera de los entornos hospitalarios depende de la autonomía de la batería, los registros de dosificación habilitados por Bluetooth y la disposición de los pagadores a reembolsar los parámetros de oxigenación monitorizados de forma remota. Los fabricantes de dispositivos están incluyendo paneles de análisis que alimentan registros en la nube, apoyando así los contratos de atención basada en el valor. La transición exitosa hacia la atención ambulatoria y domiciliaria reformulará el reconocimiento de ingresos hacia ventas de consumibles de tipo anualidad, diversificando los flujos de ingresos para los fabricantes activos en el mercado de óxido nítrico inhalado.
Análisis Geográfico
Mercado de Óxido Nítrico Inhalado en América del Norte
América del Norte se mantuvo como el epicentro del mercado de óxido nítrico inhalado en 2025, generando el 48,60% de los ingresos globales. Aproximadamente 25.000 neonatos estadounidenses reciben terapia cada año en más de 800 unidades de cuidados intensivos neonatales. Medicare, Medicaid y la mayoría de los aseguradores privados reembolsan costos de terapia diaria superiores a 3.000 USD, protegiendo los márgenes de los proveedores. Canadá muestra una adopción creciente en centros terciarios provinciales, mientras que México está incorporando el óxido nítrico en las directrices actualizadas sobre insuficiencia hipóxica neonatal en el marco de fondos para la modernización hospitalaria. El crecimiento regional está respaldado por ensayos de terapia domiciliaria en etapa temprana que incorporan a pacientes con hipertensión pulmonar dados de alta con generadores portátiles.
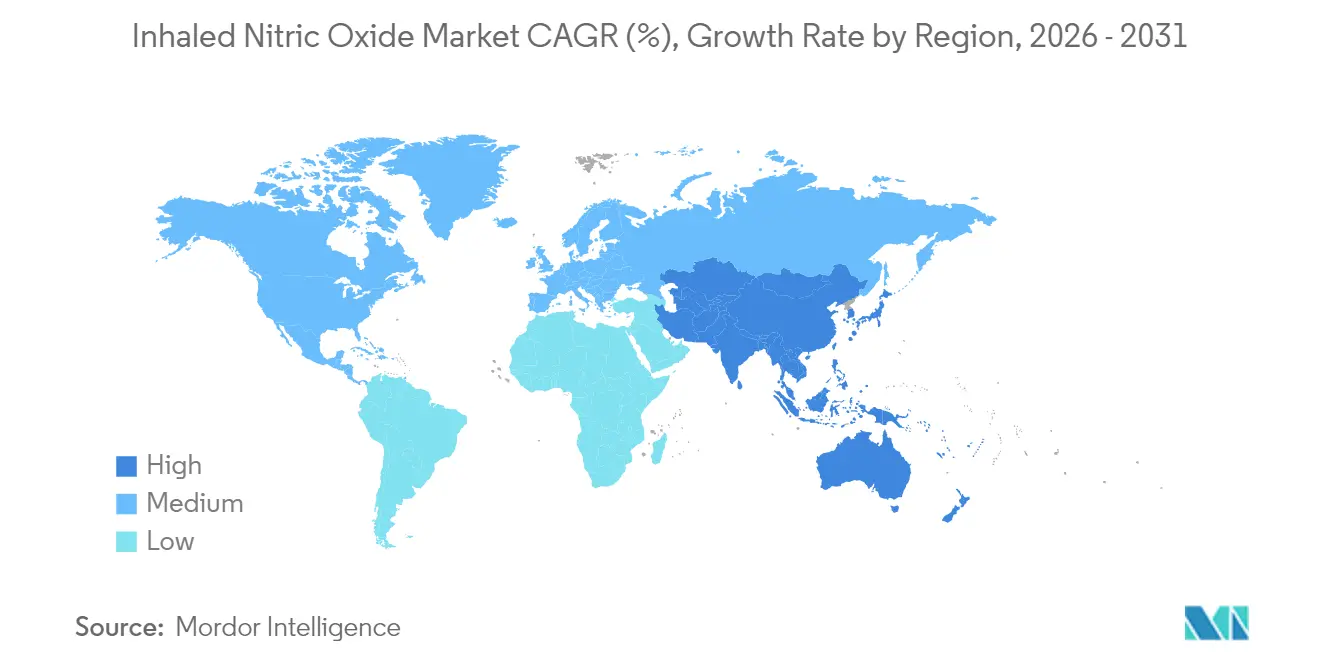
Mercado de Óxido Nítrico Inhalado en Asia-Pacífico y EMEA
Asia-Pacífico es el territorio de mayor crecimiento, con ingresos del mercado de óxido nítrico inhalado proyectados para una CAGR del 9,10%. El plan Healthy China 2030 prioriza la reducción de la mortalidad neonatal, impulsando la adquisición de modalidades respiratorias avanzadas en hospitales urbanos de primer nivel. La Comisión Nacional de Salud aprobó los reembolsos para protocolos de hipertensión pulmonar persistente que incluyen óxido nítrico, aumentando la penetración de 65 instalaciones principales en 2023 a más de 140 en 2025. Los hospitales japoneses registran la mayor utilización per cápita, lo que refleja la cobertura universal y las redes maduras de unidades de cuidados intensivos neonatales. La expansión de las unidades de cuidados intensivos neonatales público-privadas de India y su gran cohorte anual de nacimientos crean un potencial a largo plazo, aunque las brechas en la infraestructura rural limitan la adopción a corto plazo. Europa generó aproximadamente el 30,40% de los ingresos de 2025, liderada por Alemania, Francia y el Reino Unido. El reembolso está condicionado al análisis de costo-utilidad, por lo que los hospitales evalúan el total de días de oxigenador evitados y los aplazamientos de oxigenación por membrana extracorpórea al justificar la adquisición de dispositivos de nueva generación. Los generadores sin cilindros resuenan con los mandatos de sostenibilidad integrados en las agendas del Pacto Verde Europeo. La adopción en Europa del Este se está acelerando a través de programas de modernización hospitalaria financiados por la Unión Europea. Oriente Medio registra un menor número total de tratamientos, pero un alto ingreso por sitio, ya que los hospitales del Consejo de Cooperación del Golfo adquieren paquetes premium de generador-ventilador para nuevas unidades de cuidados intensivos neonatales. La adopción en África sigue siendo incipiente, excepto en centros académicos con sede en Sudáfrica enfocados en la reducción de la asfixia neonatal.

Panorama regulatorio
En los Estados Unidos, el equipo de administración y monitoreo de óxido nítrico inhalado (iNO) se encuentra dentro de las rutas establecidas de dispositivos de la FDA: los aparatos de administración de óxido nítrico, los analizadores de óxido nítrico y los analizadores de dióxido de nitrógeno se regulan como dispositivos de Clase II con controles especiales bajo 21 CFR 868.2380, 868.2385 y 868.5165. Paralelamente, ciertos sistemas generadores y de administración de óxido nítrico indicados para neonatos se regulan como dispositivos de Clase III (PMA) bajo el código de producto QTB, lo que aumenta la carga de evidencia y de sistema de calidad para las plataformas basadas en generadores a medida que se expanden más allá de las configuraciones tradicionales basadas en cilindros.
En la Unión Europea, la supervisión de productos medicinales para iNO se sustenta en la autorización de comercialización de la EMA para productos como INOMAX (autorizado el 01 de agosto de 2001; titular de la autorización de comercialización Linde Healthcare AB) para la insuficiencia respiratoria hipóxica neonatal con hipertensión pulmonar en neonatos a término y casi a término. Los sistemas de administración y suministro también deben alinearse con las especificaciones de seguridad y rendimiento aplicables, incluidas CEN/TS 14507-1 y CEN/TS 14507-2, que enfatizan la continuidad del suministro, el monitoreo de gases y los controles de riesgo del dióxido de nitrógeno. Este modelo de doble vía (autorización de medicamentos más cumplimiento de dispositivos) determina los requisitos de entrada al mercado y favorece a los proveedores que pueden operacionalizar la farmacovigilancia, la gestión de riesgos y la preparación de servicios de dispositivos a escala.
Panorama Competitivo
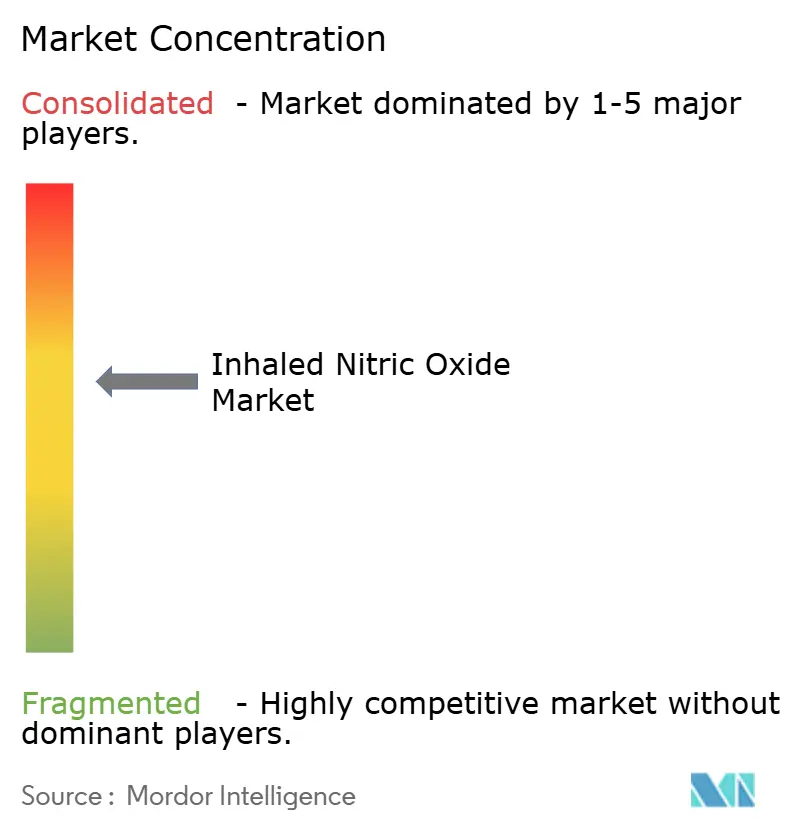
El mercado de óxido nítrico inhalado presenta una concentración moderada. Mallinckrodt, Linde y Air Liquide controlaron aproximadamente el 75% de los ingresos combinados en 2024. Mallinckrodt aprovecha su programa INOmax Total Care, que agrupa sistemas de administración, consumibles, formación del personal en el sitio y líneas directas clínicas disponibles las 24 horas del día, estableciendo relaciones fidelizadas con los clientes. Linde y Air Liquide explotan cadenas de suministro de gas integradas verticalmente para agrupar las entregas de cilindros con interfaces de ventilador en un único contrato de adquisición.
La disrupción está en marcha por parte de especialistas en generadores como Beyond Air, VERO Biotech y Third Pole Therapeutics. El LungFit PH de Beyond Air evita los cilindros de alta presión al crear óxido nítrico a partir del aire ambiente mediante ionización de plasma. La autorización de la FDA en 2022 sentó un precedente para los modelos sin depósito. El sistema de administración de minicilindros GENOSYL DS de VERO utiliza cartuchos en carrito que pesan menos de 9 kg, resolviendo los cuellos de botella de transporte dentro de los grandes hospitales. El eNOfit de Third Pole tiene como objetivo extender la terapia a los entornos domiciliarios.
Las colaboraciones estratégicas definen la competencia actual. Linde colabora con Hamilton Medical para desarrollar la dosificación integrada en el ventilador, mientras que Air Liquide trabaja con Getinge en algoritmos de retroalimentación de bucle cerrado. El vencimiento de patentes sobre la tecnología de dosificación de cilindros más antigua intensifica la competencia en precios, pero simultáneamente impulsa la adopción de generadores a medida que los hospitales consideran las vías de modernización. Los proveedores se diferencian incorporando telemetría inalámbrica, detección de NO₂ en tiempo real y capas de ciberseguridad que cumplen con las regulaciones de dispositivos médicos de la FDA y la Unión Europea.
Líderes de la Industria de Óxido Nítrico Inhalado
Mallinckrodt Pharmaceuticals plc
Linde plc
Air Liquide Healthcare
VERO Biotech LLC
Beyond Air Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Óxido Nítrico Inhalado
- Mallinckrodt Pharmaceuticals plc
- Linde plc
- Air Liquide
- VERO Biotech LLC
- Beyond Air
- Bellerophon Therapeutics Inc.
- Praxair Distribution
- BOC Healthcare
- Airgas Inc.
- Matheson Tri-Gas
- Nu-Med Plus
- Hamilton Medical
- GE Healthcare
- Philips Respironics
- Perma Pure
- Halma
- OxGen Inc.

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo se centra en modernizar las flotas de equipos de administración instalados en hospitales, con proveedores actualizando funciones de monitoreo, automatización y transportabilidad a través de las rutas 510(k) de la FDA. En mayo de 2024, las autorizaciones de la FDA para el sistema de administración de óxido nítrico EVOLVE de Mallinckrodt Manufacturing, LLC (K240410) y el sistema de administración de óxido nítrico NOxBOXi de Linde Gas & Equipment, Inc. (K233251) reforzaron los ciclos de reemplazo activos dentro de las UCIN y las UCI de adultos. Esto crea margen para modelos de servicio agrupados y la adopción de consumibles a varios años, particularmente ya que los hospitales terciarios y las UCIN representan el 82,40% de los ingresos de 2025 y los equipos de adquisiciones ponderan cada vez más el costo total de propiedad, la integración de flujos de trabajo (conectividad y alarmas de ventiladores) y la carga de cumplimiento para el manejo de gases tóxicos, donde las alternativas basadas en generadores reducen la logística de cilindros.
El espacio en blanco clínico y tecnológico también se extiende a entornos de uso de dosis más altas y no tradicionales donde la generación de evidencia está avanzando, en lugar de depender únicamente de la promoción comercial. Trabajos revisados por pares han descrito regímenes intermitentes de dosis altas, incluido un informe de Science Translational Medicine sobre iNO intermitente de 300 ppm para neumonía por Pseudomonas multirresistente, y el estudio PHiNO (Fase 2), que reportó reducciones en la resistencia vascular pulmonar en la insuficiencia cardíaca derecha aguda grave con INOflo. Estas señales de investigación respaldan oportunidades para que los fabricantes y las redes hospitalarias amplíen los protocolos y registros más allá de la indicación neonatal principal, mientras alinean el diseño de los sistemas de administración con un monitoreo más estricto de NO2, software de dosificación y factores de forma listos para transporte que se ajusten a los flujos de trabajo de la UCI e intrahospitalarios.
Recent Industry Developments in Mercado de Óxido Nítrico Inhalado
- Febrero de 2026: Hong Kong Exchanges and Clearing Limited (HKEX) publicó una descripción general del sector a nivel de prospecto que hace referencia a la actividad competitiva en torno a los sistemas de administración de óxido nítrico inhalado, incluidos los enfoques de generación instantánea y basados en cartuchos. La divulgación destaca cómo el factor de forma del dispositivo, la integración de monitoreo y las rutas regulatorias son centrales para la diferenciación mientras los hospitales comparan las franquicias basadas en cilindros con las plataformas basadas en generadores.
- Junio de 2025: Beyond Air presentó un suplemento de PMA a la FDA de EE. UU. para LungFit PH II, posicionando un generador de óxido nítrico más pequeño, más ligero y listo para transporte para tratar la hipertensión pulmonar persistente del recién nacido. La presentación señala una continua iteración hacia sistemas de generación junto a la cama que abordan las restricciones de transporte y espacio en la UCI, manteniéndose dentro de los estrictos requisitos regulatorios de uso neonatal.
- Octubre de 2024: Mallinckrodt inició una implementación más amplia en EE. UU. del sistema de administración INOmax EVOLVE DS después de completar un programa piloto. La expansión del despliegue de una plataforma autorizada por la FDA fortalece la base instalada de Mallinckrodt y refuerza los modelos de servicio agrupado y utilización de descartables en entornos hospitalarios.


Mercado de Óxido Nítrico Inhalado Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de óxido nítrico inhalado se define como los ingresos generados por la terapia de óxido nítrico inhalado utilizada en la atención clínica, incluido el suministro de gas de óxido nítrico y el equipo generador y de administración relacionado utilizado para administrarlo.
Exclusiones del alcance: Esta dimensión no incluye los medicamentos respiratorios generales que no son óxido nítrico, el equipo general de oxigenoterapia, ni los ventiladores, a menos que formen parte de configuraciones de administración específicas de óxido nítrico.
Descripción general de la segmentación
- Por Tipo de Producto
- Gas de Óxido Nítrico Inhalado
- Generadores de Óxido Nítrico y Sistemas de Administración
- Módulos de Ventilador Integrados
- Accesorios y Consumibles
- Por Aplicación
- Tratamiento Respiratorio Neonatal
- Asma y EPOC
- Síndrome de Dificultad Respiratoria Aguda
- Tratamiento de la Malaria
- Tratamiento de la Tuberculosis
- Otras Aplicaciones
- Por Usuario Final
- Hospitales Terciarios y Unidades de Cuidados Intensivos Neonatales
- Clínicas Pulmonares Especializadas
- Centros de Cirugía Ambulatoria
- Entornos de Atención Domiciliaria
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de dónde se utiliza realmente el óxido nítrico inhalado y qué impulsa la demanda en hospitales y unidades neonatales. Se utilizaron fuentes públicas para anclar las señales de demanda relacionadas con enfermedades y procedimientos, como las páginas de los CDC y los NIH, las estadísticas de salud de la OMS y la orientación clínica de las publicaciones de la FDA y los artículos de la National Library of Medicine.
También revisamos fuentes que ayudan a explicar el lado del equipo y las realidades de la cadena de suministro, como las estadísticas comerciales de la USITC para categorías de gases médicos y dispositivos, resúmenes de aduanas y envíos donde estaban disponibles, y publicaciones de asociaciones hospitalarias que discuten la capacidad de cuidados críticos. Se utilizaron informes anuales de empresas, presentaciones para inversores, comunicados de prensa y prensa acreditada para el momento de lanzamiento de productos y la exposición geográfica. Una suscripción pagada para datos financieros de empresas y bases de datos de patentes respaldó las verificaciones cruzadas sobre la dirección de los ingresos y la actividad de innovación. Las fuentes enumeradas aquí son ilustrativas, y también se verificaron muchas otras referencias públicas para recopilar datos, validar suposiciones y aclarar puntos poco claros.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificaciones de la realidad clínica y comercial, ya que las tasas de utilización y los precios publicados pueden diferir según el entorno de atención. Hablamos con partes interesadas en terapia respiratoria hospitalaria, especialistas en cuidados neonatales, equipos de adquisiciones y expertos del lado de productos y distribución en APAC, EMEA y las Américas para confirmar los patrones de uso, la duración típica de la terapia y cómo la adopción de generadores está cambiando el comportamiento de pedido.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 17% | APAC: 52% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 20% | Gerentes: 48% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque de grupo de demanda de arriba hacia abajo en el que los volúmenes de pacientes tratados y la actividad del entorno de atención se reconstruyen por región, y luego se traducen en valor terapéutico a través de la duración de dosificación típica y los puntos de precio. Para mantener las cifras fundamentadas en la realidad del mercado, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de canal hospitalario muestreadas y una consolidación limitada de la dirección de ingresos de proveedores de gas y equipos de administración.
Las entradas clave utilizadas en el modelo incluyen los volúmenes de casos respiratorios neonatales y pediátricos vinculados a la atención de hipertensión pulmonar, las tendencias de capacidad de camas de UCI y UCIN, la duración promedio del tratamiento por episodio, los niveles de adopción de generadores sin cilindros frente al suministro por cilindros, y la alineación regional de reembolso y directrices que influye en la prescripción. Dado que no todos los países reportan los mismos indicadores de uso clínico, las brechas se manejaron utilizando indicadores proxy (por ejemplo, nacimientos y capacidad de cuidados críticos) y luego se estrecharon los rangos utilizando las descripciones de los entrevistados sobre las tasas de penetración típicas.
Para el pronóstico, se utilizó un análisis de escenarios con un caso central definido por el consenso de expertos sobre el ritmo de adopción de generadores, los ciclos de adquisición hospitalaria y la estabilidad esperada de los precios de la terapia en mercados maduros. Luego se aplicaron cambios de crecimiento y mezcla por región para reflejar dónde la expansión de los cuidados críticos y la claridad regulatoria avanzan más rápido.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de múltiples rondas para que los totales finales se alinearan con más de una señal independiente. Probamos los saltos año tras año que no coinciden con los cambios en los volúmenes tratados, el comportamiento de precios o las tendencias de instalación de equipos, y cualquier variación grande provocó una revisión de las suposiciones y llamadas de seguimiento.
Antes de la aprobación final, otro analista revisa la lógica del modelo, las entradas y las conversiones de moneda, y luego las tablas finales se reconcilian con el alcance definido. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando hay eventos materiales, incluidas aprobaciones importantes, interrupciones del suministro o cambios significativos en el comportamiento de compra hospitalario. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada.
Comparación del tamaño del mercado de óxido nítrico inhalado de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el óxido nítrico inhalado a menudo no coinciden porque cada editor delimita a su manera lo que cuenta como el mercado. Las diferencias generalmente provienen de lo que se incluye con los ingresos de la terapia, los años utilizados como punto de partida y cómo se valida la demanda cuando los datos públicos de utilización son limitados.
Las señales de uso clínico, como los volúmenes de tratamiento respiratorio neonatal, la dirección de la capacidad de UCI y UCIN, y el cambio observado hacia la administración basada en generadores, son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a un grupo de demanda definido en lugar de una amplia categoría de gasto en atención respiratoria. Algunas estimaciones amplían el alcance combinando equipos respiratorios adyacentes o aplicando suposiciones uniformes de penetración en todas las regiones, lo que puede aumentar o disminuir el total incluso cuando se está discutiendo la misma terapia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,10 mil millones de USD (2026) | |
| Editor del sector A | 1,06 mil millones de USD (2025) | Utiliza un año base diferente y una ventana de pronóstico más larga, y la definición del mercado se presenta principalmente por aplicación sin separar claramente los ingresos de gas del valor del equipo de administración, lo que puede cambiar el gasto contabilizado en los primeros años. |
| Editor global B | 1,20 mil millones de USD (2025) | Reporta un valor inicial más alto que puede reflejar una inclusión más amplia de sistemas de administración y casos de uso adicionales, y puede depender más de suposiciones generalizadas de crecimiento regional en lugar de verificaciones de utilización y duración a nivel de entorno de atención. |
En las tres cifras, la dispersión se explica más por las decisiones de alcance y año de partida que por desacuerdos sobre la relevancia clínica general del óxido nítrico inhalado. Al mantener el modelo anclado en los volúmenes tratados, la duración de la terapia y patrones realistas de precios y adopción, podemos proporcionar una cifra que se puede rastrear hasta impulsores claros y verificar nuevamente cuando cambian las entradas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de óxido nítrico inhalado?
El tamaño del mercado de óxido nítrico inhalado es de USD 1,10 mil millones en 2026 y se proyecta que alcance USD 1,65 mil millones en 2031 a una CAGR del 8,29%.
¿Qué segmento de aplicación está creciendo más rápido?
Los tratamientos para el síndrome de dificultad respiratoria aguda muestran el mayor crecimiento, expandiéndose a una CAGR del 11,05% a medida que se fortalece la evidencia para el uso en adultos.
¿Cómo están cambiando los sistemas basados en generadores la economía hospitalaria?
Los generadores sin cilindros reducen los riesgos de almacenamiento, disminuyen las emisiones de transporte y reducen los costos operativos a largo plazo, haciendo que la terapia con óxido nítrico sea práctica para más entornos de atención.
¿Qué región ofrece las perspectivas de crecimiento más atractivas?
Asia-Pacífico lidera el impulso mundial con una CAGR proyectada del 9,10% hasta 2031, respaldada por la expansión de las Unidades de Cuidados Intensivos Neonatales en China e India y el mayor acceso a los reembolsos.
¿Quiénes son las principales empresas en el mercado de óxido nítrico inhalado?
Mallinckrodt, Linde y Air Liquide dominan con aproximadamente el 75% de participación combinada, mientras que innovadores como Beyond Air y VERO Biotech están ganando terreno rápidamente.
Última actualización de la página el:



