
Tamaño y participación del mercado de monitoreo continuo de glucosa (CGM) en India
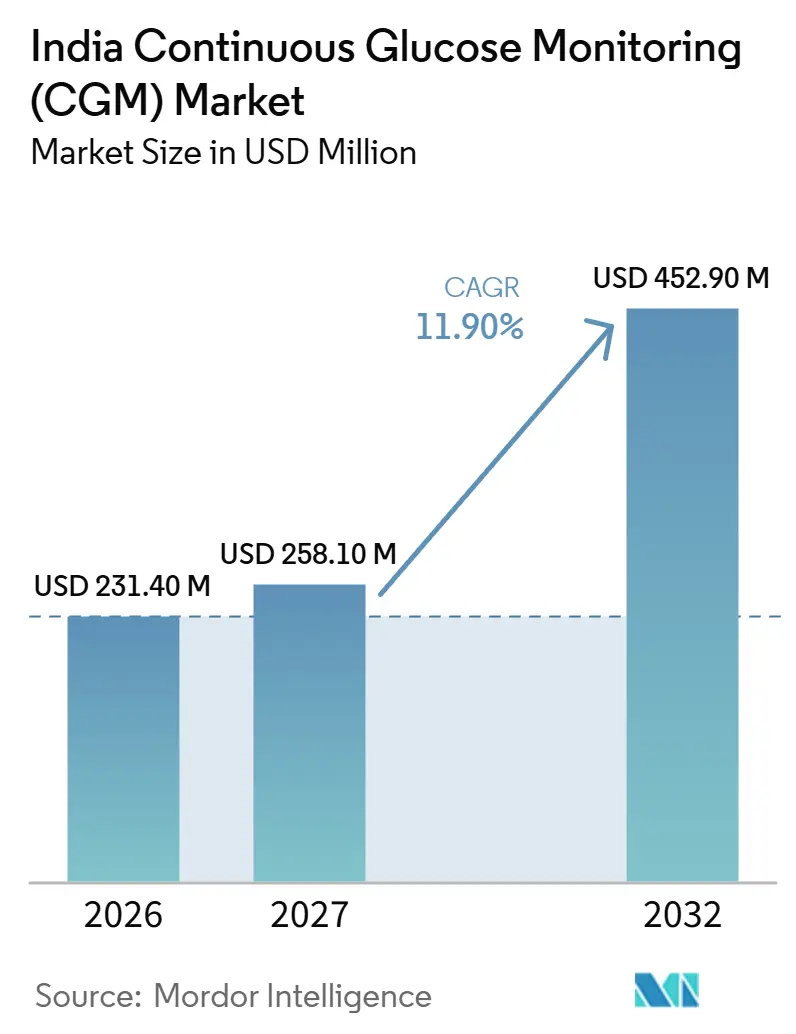
Análisis del mercado de monitoreo continuo de glucosa (CGM) en India por Mordor Intelligence
Se espera que el tamaño del mercado de monitoreo continuo de glucosa (CGM) en India aumente de 231,4 millones de USD en 2026 a 258,1 millones de USD en 2027 y alcance los 452,9 millones de USD para 2032, creciendo a una CAGR del 11,9% durante 2027-2032.
La base de diabetes diagnosticada en India y el alcance del cribado respaldan el caso clínico del monitoreo de glucosa basado en sensores en la atención ambulatoria. Los programas de atención digital conectan la información derivada de los sensores con la gestión continua de la diabetes, ofreciendo a los proveedores otra vía de acceso a los pacientes. Los costos de los dispositivos y la cobertura limitada de los planes restringen en qué medida la necesidad clínica se convierte en monitoreo remunerado. El costo de reemplazar los sensores limita, por tanto, hasta qué punto el alcance de cribado y tratamiento de India puede convertirse en monitoreo remunerado sostenido, incluso después de que un paciente obtenga un primer dispositivo.
Conclusiones clave del informe
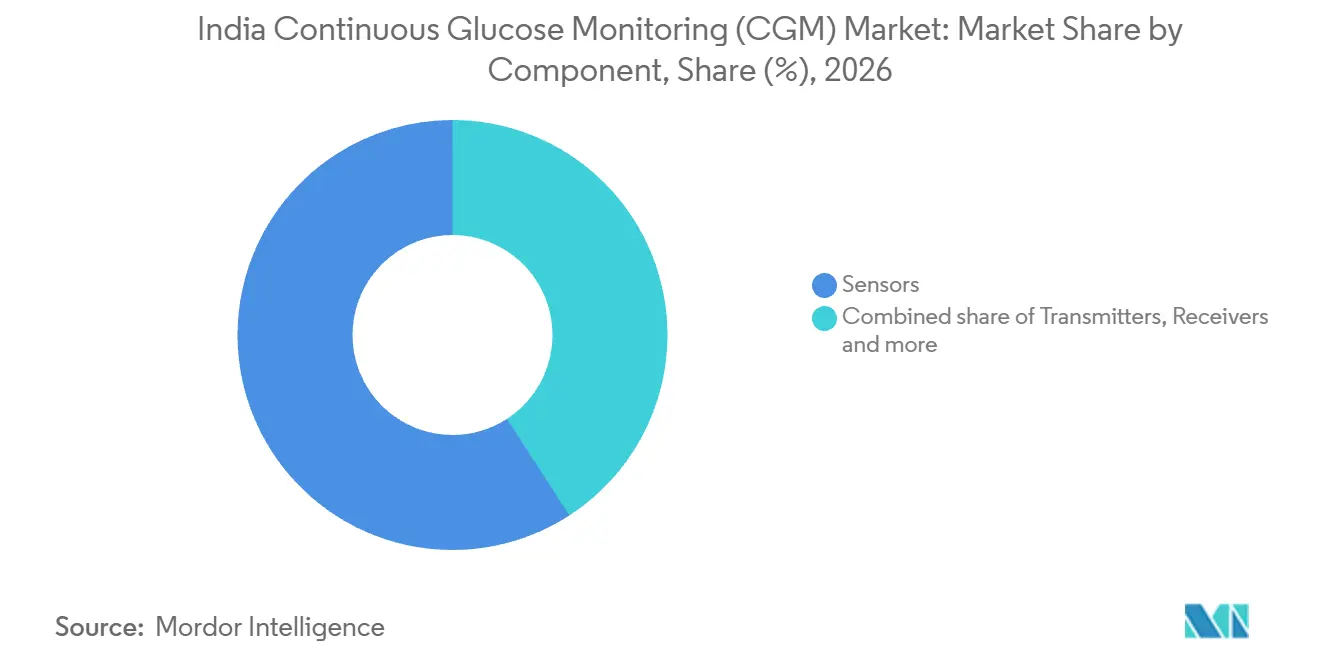
- Por componente, los sensores lideraron con una participación del 59,16% en el mercado de monitoreo continuo de glucosa (CGM) en India en 2026, mientras que se prevé que los receptores crezcan más rápido con una CAGR del 12,7% durante 2027-2032.
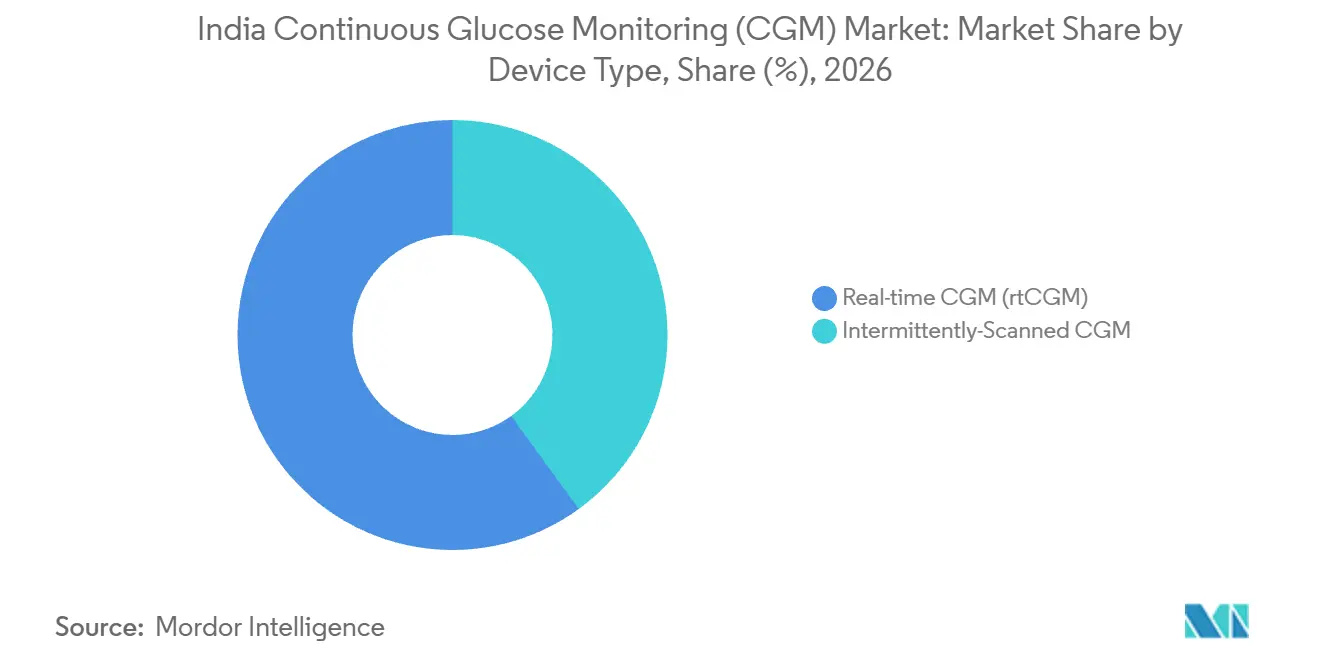
- Por tipo de dispositivo, el CGM en tiempo real (rtCGM) representó una participación del 59,99% del tamaño del mercado de monitoreo continuo de glucosa (CGM) en India en 2026, y el CGM de escaneo intermitente es el segmento de mayor crecimiento con una CAGR del 12,5% durante 2027-2032.
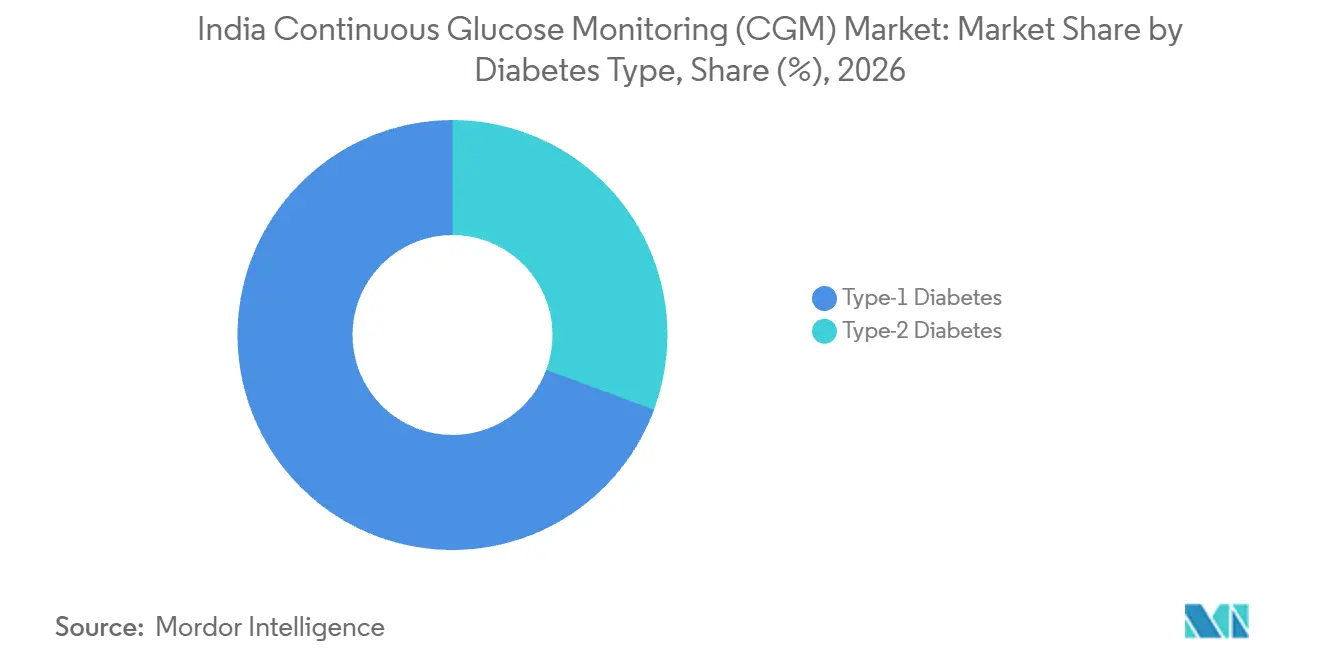
- Entre los tipos de diabetes, la diabetes tipo 1 lideró con el 69,35% de los ingresos en 2026, mientras que se proyecta que la diabetes tipo 2 crezca más rápido con una CAGR del 13,9% durante 2027-2032.
- Por grupo de edad, los adultos representaron el 66,4% de los ingresos en 2026, y se prevé que la pediatría crezca más rápido con una CAGR del 14,7% durante 2027-2032.
- Entre los usuarios finales, los entornos de atención domiciliaria mantuvieron el 61,12% de los ingresos en 2026, mientras que se prevé que los centros deportivos y de acondicionamiento físico crezcan más rápido con una CAGR del 15,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Prevalencia de Diabetes y Diagnóstico Más Temprano | +6.2% | A nivel nacional, incluidas las comunidades rurales y urbanas | Largo plazo (≥ 4 años) |
| Rápida Expansión de los Programas de Teleconsulta y Salud Digital | +5% | A nivel nacional, con alcance rural | Mediano plazo (2-4 años) |
| Creciente Penetración de los Contratos de Monitoreo Remoto de Pacientes Liderados por Seguros | +2.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Ensamblaje Nacional de Sensores que Reduce los Precios de Venta Promedio | +2.1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Integración con Aplicaciones de Bienestar Integral Nacionales | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente Evidencia Clínica sobre la Eficacia del CGM en la Diabetes Tipo 2 | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de diabetes y diagnóstico más temprano
La población con diabetes diagnosticada ofrece a los proveedores de CGM una audiencia clínica sustancial, mientras que el cribado amplía la oportunidad de evaluación. El Programa Nacional para la Prevención y Control de Enfermedades No Transmisibles (NP-NCD) de India registró 6,41 millones de pacientes con diabetes registrados que continuaban en tratamiento entre enero y junio de 2025, con el mismo recuento registrado como diagnosticados.[1] También registró 360,5 millones de eventos acumulados de cribado de diabetes hasta el 31 de octubre de 2025, en Subcentros de Salud y Centros de Atención Primaria de Salud rurales y urbanos, incluidos los Ayushman Arogya Mandirs. El cribado crea un punto para considerar las necesidades de monitoreo, mientras que el recuento de tratamientos identifica una población clínica establecida. Los pacientes registrados ya están en tratamiento continuo, por lo que el monitoreo repetido es una perspectiva comercial más inmediata que el volumen de eventos de cribado por sí solo.
Rápida expansión de programas de teleconsulta y salud digital
Los programas digitales de diabetes crean una vía para que los datos del CGM formen parte de un servicio de atención continua. En diciembre de 2025, Fitterfly, una división de PB Health, informó que su tecnología se basó en más de 1 millón de lecturas de CGM e impulsó programas de atención de la diabetes con un alcance acumulado superior a 40.000 personas. La Sociedad de Investigación para el Estudio de la Diabetes en India (RSSDI) también lanzó cribado rural, seguimiento del tratamiento y alcance de salud digital el 15 de agosto de 2026. Estas actividades conectan la atención basada en datos con un esfuerzo más amplio para llegar a los pacientes más allá de las consultas con especialistas. La apertura comercial es el suministro selectivo de sensores dentro de los programas de atención digital, donde la evaluación de patrones de glucosa puede respaldar un servicio ofrecido a una población más amplia de pacientes con diabetes.
Creciente penetración de contratos de monitoreo remoto de pacientes liderados por aseguradoras
El monitoreo remoto de pacientes liderado por seguros puede ampliar la demanda de CGM al trasladar la decisión de financiamiento a un beneficio de atención definido. Para una aseguradora, el diseño comercial necesitaría identificar a los pacientes que reciben sensores y conectar sus lecturas con el seguimiento cubierto. Vincular un grupo de pacientes al suministro repetido de dispositivos podría hacer del monitoreo continuo parte del servicio contratado. La oportunidad de dispositivos direccionable dependería de la duración de la cobertura y de las responsabilidades asignadas a la aseguradora, el proveedor de atención y el proveedor. En un contrato que financie el contacto clínico sin provisión de sensores, la demanda directa de hardware sería limitada y la cobertura explícita del dispositivo sería decisiva.
Ensamblaje nacional de sensores que reduce los precios de venta promedio
El ensamblaje nacional de sensores ofrece un mecanismo potencial de asequibilidad cuando los ahorros de producción se traducen en un precio de venta más bajo. Un proveedor que considere el ensamblaje local necesitaría equilibrar los costos unitarios con el volumen de producción necesario para mantener una producción de sensores consistente. Para el monitoreo continuo, el beneficio relevante para el comprador sería una reducción sostenible en el gasto recurrente en sensores de reemplazo. Las decisiones de precios determinarían cuánto del ahorro de ensamblaje llega a los pacientes y cuánto permanece con el proveedor. Un ahorro de ensamblaje tendría su mayor efecto sobre la demanda cuando la reducción de precio resultante permita a un paciente costear otro período de monitoreo.
Análisis del impacto de las restricciones*
| Factor restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial del Dispositivo frente al Automonitoreo de Glucosa en Sangre | -2.7% | Áreas urbanas y semiurbanas | Corto plazo (≤ 2 años) |
| Reembolso Irregular Fuera de las Ciudades de Primer Nivel | -2% | A nivel nacional | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Privacidad de Datos bajo la Ley DPDP 2023 | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Redes Limitadas de Endocrinólogos Fuera de las Ciudades Metropolitanas | -0.5% | Entornos rurales y con recursos limitados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial del dispositivo frente al automonitoreo de glucosa en sangre
Los altos costos de los dispositivos restringen la transición del interés en el monitoreo continuo al uso sostenido en India. Una revisión narrativa de febrero de 2026, que abarcó literatura hasta septiembre de 2025, identificó los altos costos, la vida útil más corta de los sensores, las opciones limitadas y la disponibilidad predominantemente urbana y semiurbana como barreras de asequibilidad.[2] En conjunto, estas restricciones hacen que el obstáculo comercial sea más amplio que el precio de obtener un primer dispositivo. Para un hogar que considera el monitoreo repetido, una vida útil más corta del sensor hace que el compromiso de reemplazo sea relevante para la decisión inicial. Los proveedores se enfrentan, por tanto, a un umbral de asequibilidad vinculado a la continuidad del uso, y el gasto restante limita el grupo direccionable de compradores sostenidos.
Reembolso irregular fuera de las ciudades de nivel 1
El reembolso determina si la idoneidad clínica puede traducirse en una compra de dispositivo financiada más allá del gasto individual del hogar. Una revisión de 2026 informó que no existe una vía nacional de reembolso de CGM en India ni cobertura bajo Ayushman Bharat, ESI o la mayoría de los planes de seguro estatales. Esto deja una distinción comercial entre identificar a un paciente que podría beneficiarse e identificar a un pagador para el monitoreo de ese paciente. El acceso institucional más amplio requiere, por tanto, una vía de financiamiento además de una justificación clínica. La exclusión de los planes presenta un obstáculo separado para el uso remunerado incluso cuando el precio del dispositivo es aceptable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Componente:
Los Cambios de Precios Determinan el Acceso a los Componentes PrincipalesLos sensores representaron una participación del 59,16% del tamaño del mercado de monitoreo continuo de glucosa (CGM) en India en 2026, convirtiéndolos en el segmento más grande. Abbott Healthcare Private Limited redujo el PVP indicado de su Sensor FreeStyle Libre en India con vigencia a partir del 22 de septiembre de 2025, ya que su tasa de GST bajó del 18% al 5% bajo la Notificación N.° 09/2025-Impuesto Central (Tasa). La revisión de precios reduce el costo indicado de iniciar un episodio de monitoreo. Dado que los sensores son consumibles que se reemplazan en un ciclo de uso recurrente, el PVP indicado más bajo también se aplica en cada compra de reemplazo.
Los receptores son el segmento de mayor crecimiento, con una CAGR prevista del 12,7% durante 2027-2032. El PVP indicado de Abbott para el Lector FreeStyle Libre bajó de INR 5.774 (65,57 USD) hasta el 21 de septiembre de 2025 a INR 5.413 (61,47 USD) con vigencia a partir del 22 de septiembre de 2025. La tasa de GST indicada del lector cambió del 12% al 5%. El lector dedicado crea una compra inicial de equipo, por lo que el PVP indicado más bajo aborda la entrada al monitoreo, mientras que el gasto en sensores de reemplazo determina el compromiso continuo.

Por Tipo de Dispositivo:
El Acceso a las Lecturas Define la Propuesta del DispositivoEl CGM en tiempo real (rtCGM) representó una participación del 59,99% en el mercado de monitoreo continuo de glucosa (CGM) en India en 2026, convirtiéndolo en el segmento más grande. La guía de diabetes tipo 1 de 2022 del Consejo Indio de Investigación Médica (ICMR) describe el CGM en tiempo real personal y sin enmascaramiento como aquel que permite a los pacientes o cuidadores evaluar las fluctuaciones de glucosa y tomar medidas correctivas. La misma guía advierte que los términos continuo y en tiempo real son relativamente inexactos porque los sensores registran la glucosa cada 5 a 15 minutos y la glucosa intersticial se retrasa respecto a la glucosa en sangre aproximadamente entre 7 y 15 minutos. El caso de uso clínico es el acceso del paciente a lecturas que pueden informar una respuesta ante un patrón cambiante. Esos límites de tiempo hacen que el patrón de cambio de glucosa sea central para interpretar una lectura cuando los pacientes o cuidadores consideran tomar medidas correctivas.
El CGM de escaneo intermitente es el segmento de mayor crecimiento, con una CAGR prevista del 12,5% durante 2027-2032. Su caso comercial puede organizarse en torno a lecturas iniciadas por el usuario y períodos de monitoreo definidos, adaptando la oferta del dispositivo a una revisión que el paciente desea realizar. Un proveedor podría vincular un escaneo con una pregunta específica sobre alimentación, actividad o tratamiento, dando al uso un propósito claro. La adopción dependería de si esa interacción se adapta a la rutina de atención del paciente y a las expectativas del médico para revisar los datos de glucosa. La interacción sostenida restringe la oportunidad comercial cuando el uso repetido del sensor depende de que el paciente elija escanear durante el período de evaluación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Diabetes:
Las Decisiones Clínicas Definen Necesidades de Monitoreo DistintasLa diabetes tipo 1 fue el segmento más grande, representando el 69,35% de los ingresos en 2026. El consenso de 2025 de la RSSDI para niños, adolescentes y adultos jóvenes describe los datos de patrón y variabilidad del CGM como útiles para la titulación de insulina y la evaluación de respuestas. Esto otorga al monitoreo un papel relacionado con el tratamiento, con la utilidad del dispositivo vinculada a la interpretación de los cambios en la glucosa más que a la simple recopilación de lecturas. El suministro de sensores puede, por tanto, organizarse en torno a la evaluación repetida de la respuesta de un paciente a los ajustes de insulina. La recomendación de hacer disponible el CGM desde el diagnóstico respalda una oferta de iniciación seguida del suministro repetido de sensores cuando las respuestas a la insulina necesitan reevaluación.
La diabetes tipo 2 es el segmento de mayor crecimiento, con una CAGR prevista del 13,9% durante 2027-2032. Los investigadores analizaron retrospectivamente los informes del Abbott FreeStyle Libre de 362 pacientes indios con diabetes tipo 2 registrados entre julio de 2024 y junio de 2025. La glucosa media fue de 170,2 mg/dL, y la glucosa se mantuvo por encima de 200 mg/dL desde las 10 a.m. hasta la medianoche en la mayoría de las categorías del indicador de gestión de glucosa (p<0,0001). Estas elevaciones prolongadas dan a los equipos de atención una razón para examinar cuándo el monitoreo informará las decisiones relacionadas con las comidas o el tratamiento. La oportunidad comercial es el uso estructurado del CGM en períodos de mal control, donde los datos pueden identificar ventanas diarias que requieren atención clínica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
La Atención de Adultos y la Elegibilidad Pediátrica Determinan la DemandaLos adultos fueron el segmento más grande, representando el 66,4% de los ingresos en 2026. Un reporte de caso publicado en 2025 desde el norte de India describió a un hombre de 46 años con enfermedad hepática crónica que utilizaba CGM. Este ejemplo conecta el monitoreo en adultos con una condición clínica compleja, donde la información sobre glucosa debe interpretarse junto con la atención integral del paciente. Ese entorno favorece una oferta organizada en torno a un problema clínico definido y los profesionales que revisan las lecturas.
La pediatría es el segmento de mayor crecimiento, con una CAGR prevista del 14,7% durante 2027-2032. Abbott lanzó FreeStyle Libre 2 Plus en India el 21 de agosto de 2025, ofreciendo el sensor CGM a adultos y niños de 2 años en adelante.[3] Esta elegibilidad ofrece a los equipos de atención una opción que se extiende desde la primera infancia hasta la adolescencia, haciendo de la cobertura por edad parte del desarrollo de un enfoque de monitoreo a largo plazo. El desafío comercial es convertir la elegibilidad en una rutina de monitoreo respaldada por la atención, de modo que el primer acceso al sensor pueda conducir a un patrón clínicamente útil de uso continuo.
Por Usuario Final:
La Autogestión Ancla el Uso del DispositivoLos entornos de atención domiciliaria fueron el segmento más grande, representando el 61,12% de los ingresos en 2026. El consenso específico para India de la RSSDI describe el CGM personal como aquel que muestra los niveles de glucosa en tiempo real, guía los ajustes de insulina y alerta a los pacientes sobre excursiones extremas. Esa función orientada al paciente otorga a la autogestión un papel operativo junto con la revisión por parte de los médicos. Una propuesta de dispositivo para atención domiciliaria puede, por tanto, centrarse en hacer útiles las lecturas entre citas, con una vía clara para responder a la información. Las instrucciones claras sobre lecturas y escalada se convierten, por tanto, en parte de una oferta útil de atención domiciliaria, porque las alertas orientadas al paciente trasladan parte de la respuesta de monitoreo al usuario.
Los centros deportivos y de acondicionamiento físico son el segmento de mayor crecimiento, con una CAGR prevista del 15,8% durante 2027-2032. Su oportunidad de dispositivo dependería de conectar la información sobre glucosa con una pregunta definida de entrenamiento o nutrición, con el monitoreo ofrecido como un componente específico del programa. Los hospitales y clínicas tienen un papel distinto de revisión profesional, con la guía de diabetes tipo 1 del ICMR que describe la descarga y posterior revisión en clínicas de datos de CGM profesional retrospectivo. Estos entornos crean diferentes propuestas para los proveedores: una construida en torno a un servicio opcional orientado a la actividad y otra en torno a la evaluación liderada por el médico del registro de glucosa de un paciente.
Análisis geográfico
En el norte de India, un ejemplo de atención cuaternaria conecta la capacidad clínica con los recursos del paciente. Una serie de casos de 2025 de un centro de atención cuaternaria del norte de India describió el uso de CGM en 4 pacientes con diversas condiciones clínicas, incluidas observaciones en 2024, con la mayoría de los pacientes teniendo un nivel socioeconómico más alto y alfabetización adecuada. Ese entorno hace que el apoyo a la interpretación sea relevante para la oferta del dispositivo, porque la complejidad clínica y la capacidad de utilizar las lecturas deben abordarse conjuntamente. La introducción liderada por especialistas se adapta a este entorno, siempre que el suministro de sensores venga acompañado de apoyo adecuado a las circunstancias del paciente.
El sur de India ofrece un ejemplo de entrega en Chennai que combina información sobre glucosa con acceso a asesoramiento clínico. En junio de 2025, el Hospital Kauvery informó que su línea de ayuda para diabetes en Chennai, que atiende a pacientes en todo Tamil Nadu, había inscrito a una mujer embarazada con diabetes gestacional en un programa de CGM con orientación en tiempo real sobre insulina y dieta. El vínculo operativo era entre la línea de ayuda y la orientación clínica, dando al uso del dispositivo un contexto de gestión definido. La línea de ayuda, lanzada el 21 de abril de 2021 y reportada con 1.500 días de servicio ininterrumpido las 24 horas, proporciona a la inscripción en CGM un servicio de asesoramiento establecido como entorno.
Lucknow ofrece un ejemplo distinto de CGM profesional dentro de la evaluación ambulatoria en Uttar Pradesh. De septiembre de 2024 a agosto de 2025, el Instituto Médico Prasad en Lucknow reclutó a 50 adultos con diabetes tipo 2 para una cohorte ambulatoria prospectiva que utilizó CGM profesional de 14 días para evaluar la variabilidad glucémica. El período de monitoreo definido sitúa el dispositivo dentro de un episodio clínico estructurado. Una oferta de servicio comparable podría conectar el suministro de sensores con una pregunta de evaluación específica y la posterior revisión clínica. Esto convierte el período de evaluación definido en una unidad potencial de demanda de sensores, con el suministro repetido vinculado a necesidades clínicas adicionales.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los vendedores y distribuidores de dispositivos CGM, situando el marco nacional de India junto con su aplicación en Uttar Pradesh. Los vendedores sin una licencia de venta según la Regla 87(1) que operan exclusivamente en dispositivos médicos deben utilizar la vía de solicitud MD-41 para obtener el registro MD-42 de la Autoridad de Licencias Estatal. El Controlador de Medicamentos de Uttar Pradesh está identificado como la Autoridad de Licencias Estatal dentro de la Administración de Seguridad Alimentaria y Medicamentos. La tarea comercial es, por tanto, establecer la vía de licencia aplicable y la autoridad responsable antes de que comiencen las ventas de dispositivos.
Tabla Regulatoria
| Factor de decisión | India | Uttar Pradesh |
|---|---|---|
| Autoridad principal | Autoridades de Licencias Estatales | Controlador de Medicamentos, Autoridad de Licencias Estatal, dentro de la Administración de Seguridad Alimentaria y Medicamentos |
| Instrumentos o directrices clave | Reglamento de Dispositivos Médicos de 2017, con la enmienda de registro de vendedores de 2022 y la definición MD-42 de 2026 | Vía nacional de registro de vendedores MD-41/MD-42 |
| Efecto comercial | Los vendedores cubiertos requieren registro, sujeto a la vía de licencia de venta existente y al alcance de la norma | Requisito nacional de registro de vendedores cubiertos administrado por la autoridad de licencias del estado |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
En India, el reconocimiento del MD-42 en la enmienda de agosto de 2026 preserva una vía de registro formal con revisión de documentos, respaldando una calificación Media. Uttar Pradesh también merece una calificación Media porque Invest UP identificó el registro de venta de dispositivos médicos como un servicio previo a la operación de la Administración de Seguridad Alimentaria y Medicamentos del estado, coherente con la vía nacional de registro de vendedores. La enmienda de agosto de 2026 también exige a los fabricantes que subcontratan la esterilización a una instalación autorizada que muestren el número de licencia de ese sitio en las etiquetas, con cumplimiento obligatorio 6 meses después del 14 de agosto de 2026. Deja sin cambios el requisito de solicitud de registro de vendedores para distribuidores y la vía MD-41/MD-42, respaldando Sin cambios en ambas columnas.
Etapas de la Cadena de Valor
La comparación sigue los sistemas CGM desde el suministro del proveedor hasta la importación, distribución y cumplimiento minorista en India. En la etapa de provisión del sistema, Tracky, la marca healthtech de DrStore Healthcare Services, lanzó un CGM habilitado con Bluetooth con un sensor, transmisor y aplicación móvil en India el 5 de junio de 2025. Abbott Healthcare Private Limited importa y comercializa FreeStyle Libre en India, vinculando los ingresos por ventas de la etapa de importación al suministro de dispositivos de marca. Bizcura Analytics LLP es el distribuidor autorizado de GlucoRx Healthcare Pvt. Ltd. en India, situando las ventas de dispositivos posteriores en la etapa de distribución.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de sistema integrado | Proveedores de sistemas CGM como DrStore Healthcare Services a través de Tracky | Ventas de sistemas y componentes | Coordinación del soporte del sistema completo | Definir la responsabilidad para resolver problemas del sistema |
| Importación y entrada al mercado | Importadores y comercializadores como Abbott Healthcare Private Limited | Ventas de dispositivos importados | Dependencia del reabastecimiento transfronterizo | Escalonar el reabastecimiento y mantener la preparación para la importación |
| Distribución | Distribuidores autorizados como Bizcura Analytics LLP para GlucoRx Healthcare Pvt. Ltd. | Ventas de dispositivos en canales posteriores | Mantenimiento de la cobertura del canal | Establecer compromisos de servicio del canal |
| Venta minorista y cumplimiento | Minoristas en línea como ColMed Innovations Pvt. Ltd., subsidiaria de propiedad total de Collateral Medical Pvt. Ltd. | Ventas minoristas de dispositivos y reemplazos | Resolución de problemas de entrega y posventa | Conectar el cumplimiento con el soporte posventa |
| Fuente: Mordor Intelligence | ||||
Las responsabilidades minoristas de ColMed Innovations incluyen la facturación, el despacho y el soporte posventa, reuniendo varios puntos de contacto orientados al cliente dentro de un mismo vendedor. Esa combinación hace que la ejecución en canales posteriores sea comercialmente relevante incluso cuando el importador conserva el rol de comercialización del producto. El desarrollo futuro del canal puede, por tanto, capturar valor coordinando el suministro de reemplazos y la resolución de problemas, al tiempo que preserva una responsabilidad clara sobre el sistema integrado en sí.
Panorama competitivo
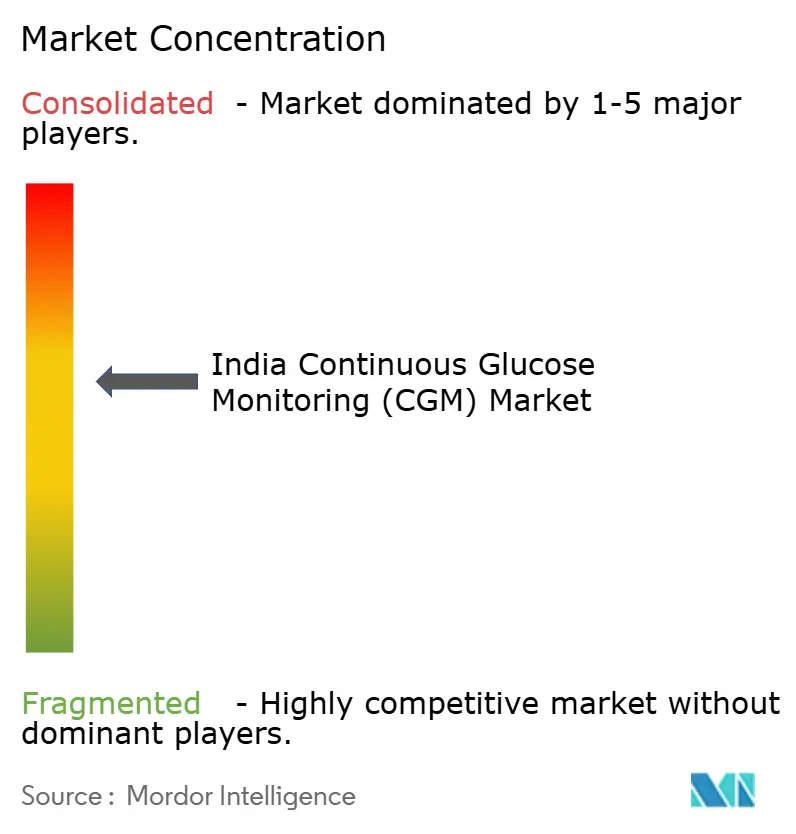
La competencia se centra en un grupo relativamente concentrado de empresas de dispositivos, con la estructura corporativa y la integración de software creando diferentes vías de acceso a los compradores. Dexcom Inc., MiniMed como sucesor del negocio de diabetes de Medtronic plc, Ascensia Diabetes Care, Roche Diagnostics y Abbott Diabetes Care Inc. conforman el principal campo competitivo. Dexcom reportó ingresos globales de la empresa de 4,662 mil millones de USD en 2025, un aumento del 16% respecto a 2024 en términos reportados. Abbott Healthcare Private Limited importa y comercializa FreeStyle Libre en India. El consenso de 2025 de la Sociedad de Investigación para el Estudio de la Diabetes en India (RSSDI) enumeró FreeStyle Libre 2 Plus, LinX, Tracky y Guardian 4 Smart CGM System como disponibles en toda India, situando a Tracky junto a las líneas de productos internacionales establecidas.
La integración de software amplía la base de la competencia desde la detección de glucosa hasta la forma en que las lecturas se utilizan en la atención de la diabetes. Roche amplió Accu-Chek SmartGuide a más de 30 países en 2025 y obtuvo el marcado CE para la integración con mySugr. El consenso de 2025 de la RSSDI en India describe SmartGuide Predict como el uso de algoritmos que combinan datos de CGM con entradas como dosis de insulina e ingesta de carbohidratos. La aplicación SmartGuide Predict ofrece a los equipos clínicos y a los usuarios una forma de conectar la información del sensor con el contexto del tratamiento y la nutrición. El marcado CE cubre la integración separada con mySugr bajo las normas europeas, haciendo de ese vínculo de software parte de la oferta de sensores regulada de Roche allí.
MiniMed completó su separación de Medtronic el 15 de octubre de 2026, convirtiéndose en una empresa completamente independiente. Las operaciones comerciales de Eversense en Estados Unidos de Ascensia se transfirieron a Senseonics a partir del 1 de enero de 2026, reuniendo las actividades de investigación, fabricación y comerciales dentro de Senseonics. El consenso de 2025 de la RSSDI enumeró el Guardian 4 Smart CGM System de Medtronic entre los modelos disponibles en toda India antes de la separación. DrStore Healthcare Services lanzó Tracky 16D en India en septiembre de 2026, un sistema CGM integrado que proporciona hasta 16 días de información continua sobre glucosa. El lanzamiento ofrece a los compradores indios un competidor con el que comparar la duración del monitoreo junto a las líneas de productos establecidas.
Líderes de la industria de monitoreo continuo de glucosa (CGM) en India
-
Dexcom Inc.
-
Medtronic plc
-
Ascensia Diabetes Care
-
Roche Diagnostics
-
Abbott Diabetes Care Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo Continuo de Glucosa (CGM) en India Empresas cubiertas en este informe
- Abbott Laboratories
- Ascensia
- BeatO (Health Arx)
- Dexcom
- HealthifyMe
- iSprit MedTech (ImageriCGM)
- Medtronic
- Roche
- Terumo India Pvt Ltd
- Truworth Wellness
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades de dispositivos CGM para niños, adolescentes y adultos jóvenes que reciben atención de diabetes en India. El consenso de 2025 de la RSSDI indica que el CGM debería estar disponible idealmente desde el diagnóstico de diabetes tipo 1 para rastrear los patrones de glucosa y los efectos de la dieta, el ejercicio y el estrés. También identifica la respuesta a los alimentos, la actividad y los patrones de glucosa nocturna como insumos para la planificación nutricional y de actividad. Estas recomendaciones ofrecen a los proveedores usos clínicos específicos en torno a los cuales desarrollar ofertas de adopción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Iniciación del CGM en el diagnóstico | Recomendación vinculada al diagnóstico en el consenso de 2025 | Pacientes recién diagnosticados con diabetes tipo 1 de 2 años en adelante, incluidos adolescentes y adultos jóvenes | Ofrecer la iniciación del sensor a través de los equipos de atención de la diabetes | Coordinar la iniciación del dispositivo con la educación del paciente y la familia | Proveedores de CGM como Abbott y sus canales de distribución de dispositivos |
| Monitoreo vinculado a la nutrición | La guía de 2025 conecta la retroalimentación del CGM con la respuesta a los alimentos | Niños de 2 años en adelante, adolescentes y adultos jóvenes con diabetes, con apoyo familiar | Vincular el suministro de sensores con asesoramiento nutricional calificado | Dependencia de la experiencia en nutrición para la diabetes infantil | Proveedores de CGM como Abbott y proveedores de atención vinculados a la nutrición |
| Revisión de patrones de actividad y glucosa nocturna | La guía de 2025 identifica los patrones de actividad y glucosa nocturna como insumos útiles | Equipos de atención de la diabetes que apoyan a pacientes de 2 años en adelante hasta la adultez joven | Suministrar CGM para la revisión de actividad y nocturna guiada por el médico | Traducir los patrones de glucosa en orientación de actividad individualizada | Proveedores de CGM como Abbott y equipos de atención clínica |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es la adopción del CGM organizada en torno a las decisiones diarias de los pacientes más jóvenes y sus familias. La RSSDI recomienda educación nutricional a cargo de un dietista calificado con experiencia en diabetes infantil e indica que se puede buscar ayuda experta en línea. Alinear el suministro de sensores con esa experiencia ofrece a los pacientes más jóvenes y sus familias una vía para actuar sobre la retroalimentación de comidas y actividad.
Desarrollos recientes de la industria en Mercado de Monitoreo Continuo de Glucosa (CGM) en India
- Oct 2026: MiniMed completó su separación de Medtronic el 15 de octubre y se convirtió en una empresa independiente, sucediendo al antiguo negocio de diabetes de Medtronic.
- Sep 2026: DrStore Healthcare Services lanzó Tracky 16D en India, un sistema CGM integrado que proporciona hasta 16 días de información continua sobre glucosa.
- Mar 2026: DrStore Healthcare Services India anunció una asociación con la aplicación GoodFlip de TatvaCare para integrar su tecnología CGM TRACKY, con el despliegue en programas de atención digital y vías clínicas descrito como planificado.
Mercado de Monitoreo Continuo de Glucosa (CGM) en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de monitoreo continuo de glucosa (CGM) en India mide los ingresos anuales provenientes de los sistemas CGM y sus componentes principales de dispositivos vendidos para uso en India. Los ingresos se clasifican por componente, tipo de dispositivo, tipo de diabetes, grupo de edad y entorno de usuario final.
Exclusiones del alcance: Se excluyen los productos de monitoreo rutinario de glucosa en sangre por punción digital, los medicamentos y suministros para diabetes fuera de los kits de dispositivos CGM, las bombas de insulina vendidas por separado de un sistema CGM, el software independiente de gestión de datos de diabetes, las suscripciones de teleconsulta y salud digital, y los productos CGM vendidos para uso fuera de India.
Descripción General de la Segmentación
-
Por componente
- Sensores
- Transmisores
- Receptores
-
Por tipo de dispositivo
- CGM en tiempo real (rtCGM)
- CGM de escaneo intermitente
-
Por tipo de diabetes
- Diabetes tipo 1
- Diabetes tipo 2
-
Por grupo de edad
- Pediátrico
- Adultos
- Geriátrico
-
Por usuario final
- Hospitales y clínicas
- Entornos de atención domiciliaria
- Centros deportivos y de acondicionamiento físico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el perfil de India de la Federación Internacional de Diabetes y el Atlas de Diabetes, proporcionan estimaciones de prevalencia de diabetes a nivel de país y de población para dimensionar la audiencia clínica potencial. Si bien la Federación estima a los adultos que viven con diabetes, la respuesta parlamentaria del Ministerio de Salud y Bienestar Familiar contabiliza a los pacientes diagnosticados y tratados en el programa NP-NCD. El consenso de la Sociedad de Investigación para el Estudio de la Diabetes en India y la guía de diabetes tipo 1 del Consejo Indio de Investigación Médica describen el uso personal y profesional del CGM, los grupos de pacientes y las decisiones de monitoreo que informan los supuestos de adopción de dispositivos. La Organización Central de Control de Estándares de Medicamentos explica las normas de dispositivos médicos de India y el marco basado en riesgos, lo que ayuda a los analistas a rastrear la entrada de productos y los cambios regulatorios.
Los informes anuales de las empresas, las presentaciones ante bolsas de valores, los materiales para inversores, los anuncios de productos y la prensa empresarial india de reputación pueden verificar los lanzamientos, los precios indicados, los cambios de distribución y las condiciones comerciales junto con esas fuentes públicas. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con endocrinólogos con base en India, equipos de atención de la diabetes, distribuidores de CGM y proveedores de dispositivos pueden poner a prueba los hallazgos secundarios sobre elegibilidad de pacientes, elección de dispositivos, reemplazo de sensores, precios de venta realizados y canales de compra. Los encuestados pueden revisar las previsiones a nivel de variables y la evidencia de segmentos desde sus propios roles, mientras que una encuesta estructurada a proveedores de atención indios relevantes o participantes del canal puede verificar el alcance y la consistencia de esas observaciones. Cuando las fuentes o los encuestados no resuelven una brecha, los analistas conservan un rango, buscan un segundo indicador independiente y reconcilian la estimación del mercado mediante triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento y Previsión del Mercado
El analista estima los ingresos anuales de dispositivos CGM en India con un modelo descendente anclado en la demanda de atención de la diabetes, luego verifica los totales seleccionados con resúmenes de proveedores, verificaciones de canales y el precio de venta promedio muestreado multiplicado por el volumen estimado de dispositivos o reemplazos. El modelo rastrea la población con diabetes diagnosticada y tratada, la adopción del CGM por tipo de diabetes y edad, la duración del uso del sensor y la frecuencia de reemplazo, los precios de dispositivos y reemplazos, y la combinación de sistemas en tiempo real y de escaneo intermitente. Estos indicadores conectan la base de usuarios elegibles con las nuevas compras de dispositivos y las ventas recurrentes de componentes. Las participaciones de los segmentos se construyen a partir de la combinación reportada de productos y canales, la evidencia disponible de empresas y reguladores, y los patrones de los entornos de atención, luego se reconcilian dentro del total para que las vistas de componentes, dispositivos, diabetes, edad y usuario final describan el mismo conjunto de ingresos. Una regresión multivariante puede relacionar los ingresos y la adopción con estos indicadores de demanda y precio donde se dispone de series temporales comparables, mientras que el análisis de escenarios maneja cambios como precios de sensores más bajos, acceso a reembolso o tasas de adopción que carecen de una serie histórica estable. Los analistas conservan rangos explícitos para observaciones escasas de proveedores o canales, verifican las previsiones resultantes a nivel de variables con encuestados clínicos y comerciales con base en India, y utilizan estimaciones ascendentes selectivas para complementar el modelo de mercado total.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la evidencia de proveedores y canales con datos de población con diabetes, disponibilidad de productos, registros regulatorios y señales de precios o reemplazos observadas, luego investigaron las diferencias materiales entre indicadores independientes antes de la aprobación. Una segunda revisión verifica las unidades, los años, los totales de segmentos, el alcance de las fuentes y los cambios inusuales frente a los patrones históricos. Una anomalía se resuelve revisando sus insumos y contactando a la fuente o encuestado relevante cuando la discrepancia podría cambiar la estimación. La evidencia y los supuestos se actualizan anualmente, se revisan entre ciclos cuando un evento material regulatorio, de precios, de reembolso o de producto cambia el mercado, y se verifican en una revisión previa a la entrega.
Tamaño del Mercado de Monitoreo Continuo de Glucosa en India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de monitoreo continuo de glucosa (CGM) en India mide los ingresos anuales provenientes de los sistemas CGM y sus componentes principales de dispositivos vendidos para uso en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo rastrea la población con diabetes diagnosticada y tratada, la adopción del CGM por tipo de diabetes y edad, la duración del uso del sensor y la frecuencia de reemplazo, los precios de dispositivos y reemplazos, y la combinación de sistemas en tiempo real y de escaneo intermitente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 258,1 millones de USD (2027) | |
| Empresa de Investigación de Mercado A | 240,6 millones de USD (2025) | En su base de 2025, esta estimación es un 6,8% inferior al valor de 2027 de este informe de 258,1 millones de USD, 2 años después. Su base histórica reportada es dos años anterior al año de comparación de 2027. |
| Editorial de Investigación de Mercado B | 165 millones de USD (2025) | En su base de 2025, esta estimación es un 36,1% inferior al valor de 2027 de este informe de 258,1 millones de USD, 2 años después. Su estimación de 2025 y la estimación reportada de 2026 son ambas anteriores al año de comparación de 2027. |
Los analistas de Mordor Intelligence triangularon la evidencia de proveedores y canales con datos de población con diabetes, disponibilidad de productos, registros regulatorios y señales de precios o reemplazos observadas, luego investigaron las diferencias materiales entre indicadores independientes antes de la aprobación.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de monitoreo continuo de glucosa (CGM) en India?
Se espera que el tamaño aumente de 258,1 millones de USD en 2027 a 452,9 millones de USD para 2032, a una CAGR del 11,9% durante 2027-2032.
¿Qué respalda la demanda de dispositivos CGM en India?
La población con diabetes diagnosticada en India y los programas de atención digital respaldan el interés clínico. Fitterfly reportó un alcance acumulado del programa superior a 40.000 personas en diciembre de 2025.
¿Qué componente de CGM tiene la mayor participación en India?
Los sensores representaron el 59,16% de los ingresos en 2026, mientras que se prevé que los receptores crezcan a una CAGR del 12,7% durante 2027-2032.
¿Qué empresas configuran el panorama competitivo del CGM en India?
Las empresas clave incluyen Dexcom Inc., MiniMed, Ascensia Diabetes Care, Roche Diagnostics y Abbott Diabetes Care Inc. MiniMed completó su separación de Medtronic el 15 de octubre de 2026.
¿Qué restringe el uso más amplio del CGM en India?
La asequibilidad y la cobertura restringen el uso remunerado. Una revisión de 2026 informó que no existe cobertura de CGM bajo Ayushman Bharat, ESI o la mayoría de los planes de seguro estatales.
¿Qué ejemplo del sur de India muestra el CGM combinado con orientación clínica?
En junio de 2025, el Hospital Kauvery informó que su línea de ayuda para diabetes en Chennai, que atiende a pacientes en todo Tamil Nadu, inscribió a una mujer embarazada con diabetes gestacional en un programa de CGM con orientación en tiempo real sobre insulina y dieta.