
Tamaño y Cuota del Mercado de Hardware de Control de Acceso de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 610 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.2 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.94 % |
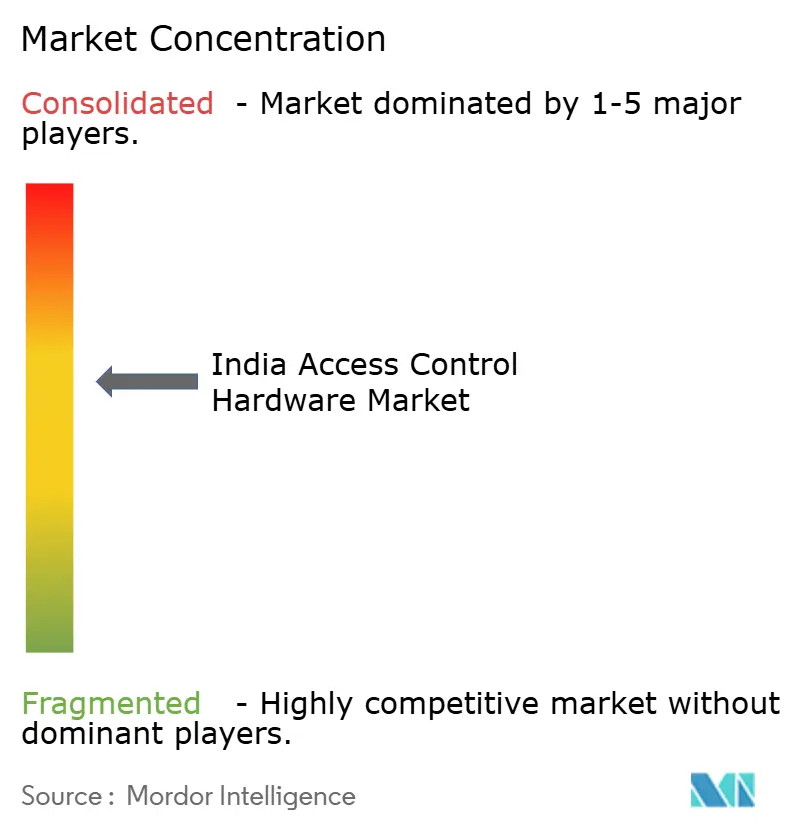
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hardware de Control de Acceso de India por Mordor Intelligence
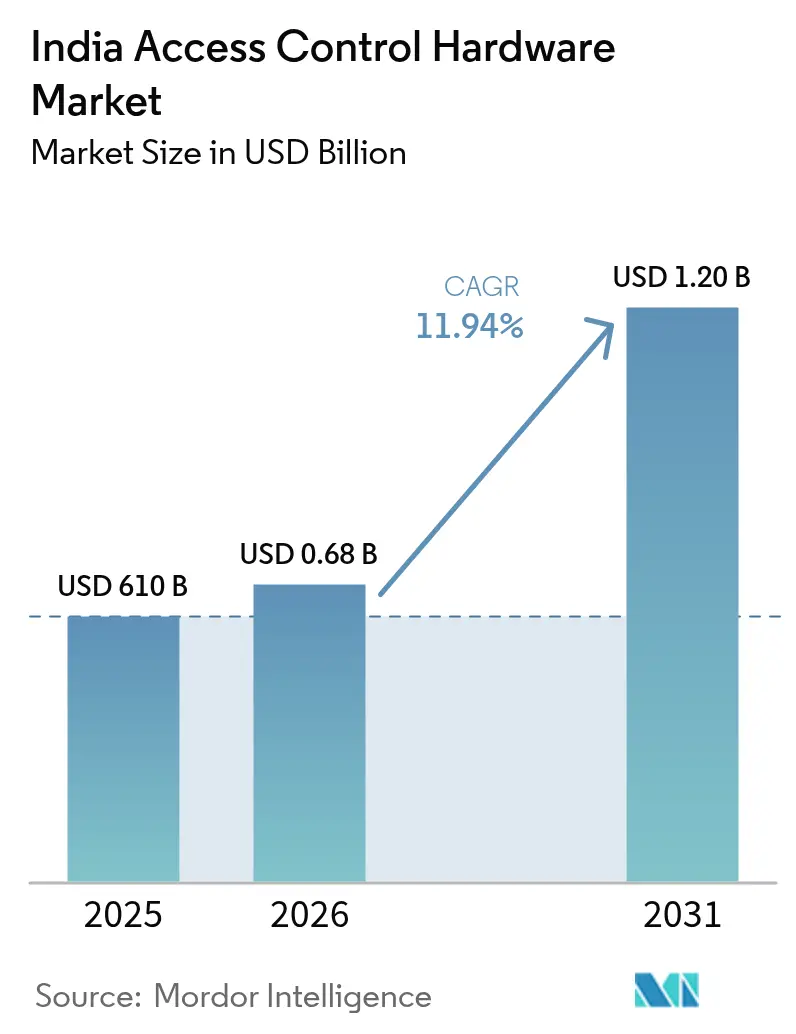
El tamaño del mercado de hardware de control de acceso de India en 2026 se estima en USD 682,83 millones, creciendo desde el valor de 2025 de USD 610 millones con proyecciones para 2031 que muestran USD 1,2 mil millones, creciendo a una CAGR del 11,94% durante 2026-2031. Esta rápida expansión se origina en los programas soberanos de identidad digital, la duplicación de la capacidad interna de centros de datos y la Misión de Ciudades Inteligentes, que en conjunto generan una demanda sostenida de lectores de tarjetas, paneles biométricos, controladores y cerraduras electrónicas en los sectores público y privado.[1]Ministerio de Vivienda y Asuntos Urbanos, "Misión de Ciudades Inteligentes Extendida Hasta Marzo de 2025," Oficina de Información de Prensa, pib.gov.in Los proveedores se benefician de los incentivos de Fabricación en India que acortan los tiempos de entrega de componentes, mientras que la caída de los precios de venta promedio de las cerraduras inteligentes habilitadas para el Internet de las Cosas impulsa la adopción residencial. La Dirección Maestra del Banco de la Reserva de India de 2024 exige que los bancos y operadores de pagos implementen autenticación multifactor en salas de servidores, impulsando la demanda de cerraduras con alertas de manipulación y lectores biométricos.[2]Banco de la Reserva de India, "Dirección Maestra sobre el Marco de TI para Operadores de Sistemas de Pago," rbi.org.in Mientras tanto, las fragmentadas normas de contratación pública estatales elevan los costos de integración; sin embargo, la reciente estandarización del Portal del Mercado Electrónico del Gobierno (GeM) reduce los ciclos de licitación, permitiendo a los municipios más pequeños adoptar hardware que anteriormente estaba limitado a proyectos metropolitanos.
Conclusiones Clave del Informe
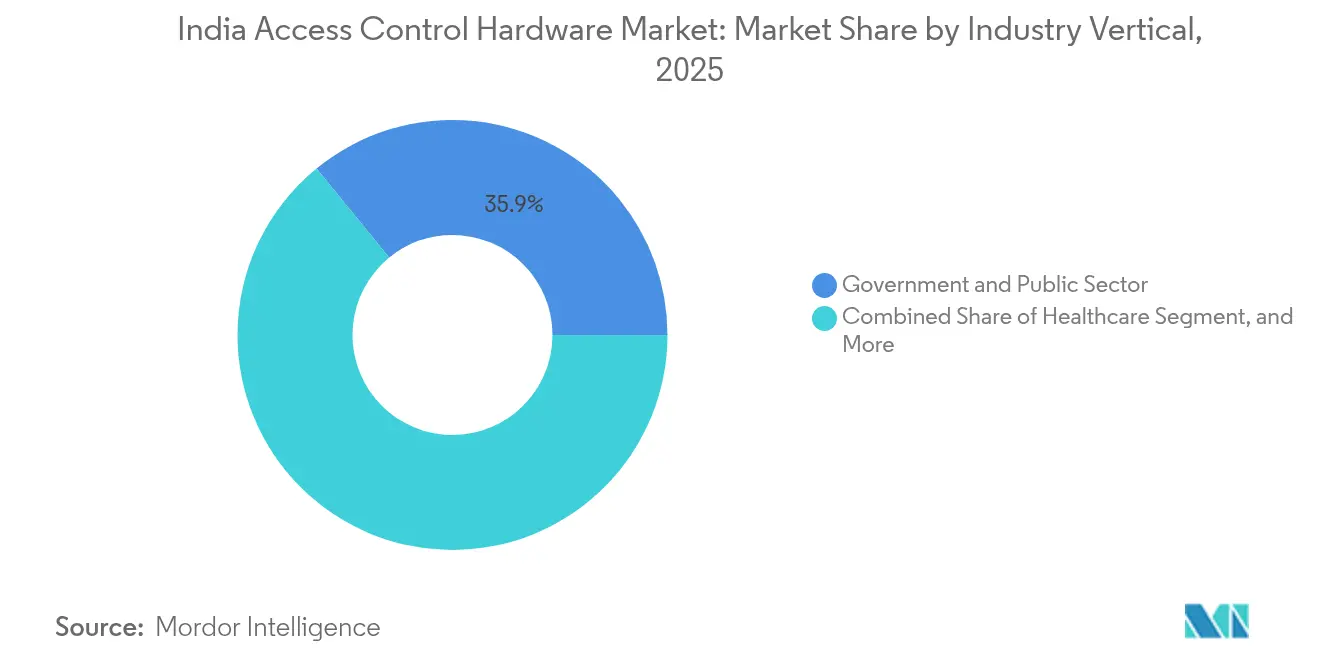
- Por sector industrial, el segmento de Gobierno y Sector Público mantuvo una cuota del 35,90% del mercado de hardware de control de acceso de India en 2025, mientras que el segmento de Salud avanza a una CAGR del 14,72% hasta 2031.
- Por tipo de producto, los lectores de tarjetas lideraron con una cuota de ingresos del 43,20% del mercado de hardware de control de acceso de India en 2025; se prevé que los lectores biométricos se expandan a una CAGR del 13,98% hasta 2031.
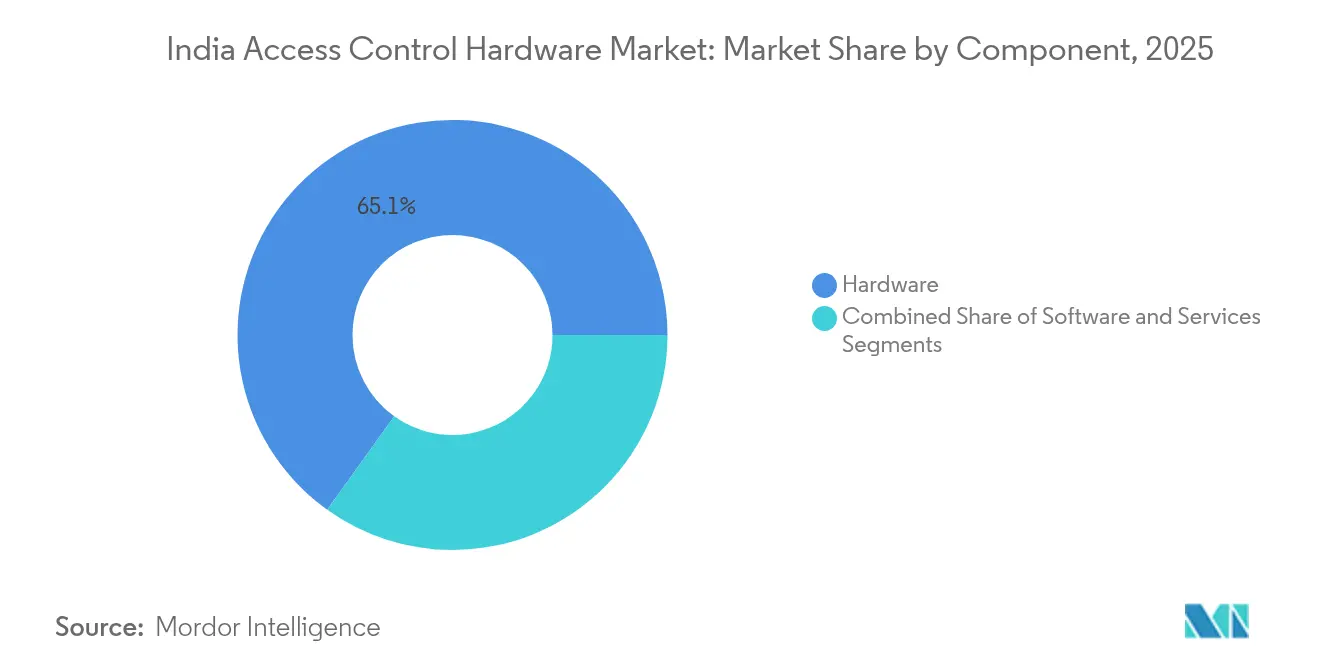
- Por componente, el hardware representó el 65,10% del tamaño del mercado de hardware de control de acceso de India en 2025; sin embargo, se espera que los servicios representen el segmento de más rápido crecimiento a una CAGR del 13,05% desde 2025 hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Hardware de Control de Acceso de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del Gasto del Gobierno en Seguridad Pública para Ciudades Inteligentes | +2.1% | Nacional, con ganancias tempranas en ciudades de Nivel 1 y Nivel 2 bajo la Misión de Ciudades Inteligentes | Mediano plazo (2-4 años) |
| Adopción Creciente de Credenciales Móviles y Gestión de Acceso Basada en la Nube | +1.8% | Nacional, concentrada en centros de TI y Telecomunicaciones (Bengaluru, Hyderabad, Pune, NCR) | Corto plazo (≤2 años) |
| Rápido Crecimiento de la Biometría Sin Contacto en los Lugares de Trabajo Pospandemia | +2.3% | Nacional, acelerado en metrópolis y capitales estatales con alta densidad de oficinas | Corto plazo (≤2 años) |
| Expansión de la Infraestructura de Centros de Datos que Demanda Hardware de Alta Seguridad | +2.0% | Nacional, liderado por Maharashtra, Tamil Nadu, Telangana, Haryana | Mediano plazo (2-4 años) |
| Caída de los Precios de Venta Promedio de las Cerraduras Inteligentes con Internet de las Cosas que Impulsan la Adopción Residencial | +1.4% | Núcleos urbanos (Mumbai, Delhi, Bengaluru, Chennai, Kolkata) | Largo plazo (≥4 años) |
| Incentivos de Fabricación en India que Catalizan la Manufactura Local de Hardware | +1.7% | Nacional, con clústeres de manufactura en Gujarat, Tamil Nadu, Karnataka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto del Gobierno en Seguridad Pública para Ciudades Inteligentes
La extensión de la Misión de Ciudades Inteligentes asignó INR 48.000 crore (USD 5,76 mil millones) hasta marzo de 2025 e instaló más de 83.000 cámaras de circuito cerrado de televisión (CCTV) además de centros integrados de mando y control en 100 ciudades. Los municipios han avanzado de cámaras pasivas a la verificación activa de identidad, adquiriendo lectores de tarjetas, torniquetes biométricos y cerraduras electrónicas para edificios cívicos y centros de transporte. El Proyecto de Ciudad Segura de Tamil Nadu adjudicó contratos a finales de 2024 para implementar torniquetes de reconocimiento facial en 42 sedes de distritos, mientras que Uttar Pradesh está instalando paneles biométricos en 75 comisarías de policía. El portal del Mercado Electrónico del Gobierno (GeM) aceleró la adopción de hardware al publicar especificaciones unificadas, permitiendo a las ciudades más pequeñas adquirir dispositivos probados con ciclos de contratación de 90 días. En conjunto, estas implementaciones amplifican la demanda base en el mercado de hardware de control de acceso de India a medida que los estados replican los modelos insignia en ciudades de segundo nivel.
Rápido Crecimiento de la Biometría Sin Contacto en los Lugares de Trabajo Pospandemia
Las modalidades sin contacto, incluido el reconocimiento facial, el escaneo de iris y el análisis de venas de la palma, se generalizaron en 2024 cuando las empresas reemplazaron los escáneres de huellas dactilares para reducir los riesgos de infección. El sistema de embarque por reconocimiento facial de Digi Yatra procesó 15 millones de pasajeros en 24 aeropuertos a mediados de 2024, validando la autenticación en menos de dos segundos a escala. Los campus corporativos de Bengaluru e Hyderabad pasaron posteriormente a lectores faciales basados en quioscos vinculados a paneles de control en la nube que registran las entradas en tiempo real. El Instituto de Ciencias Médicas de Toda India (AIIMS) de Nueva Delhi redujo los tiempos de espera de pacientes ambulatorios en un 40% tras implementar tecnología similar a principios de 2024. La caída de los costos de los sensores y la interoperabilidad con Aadhaar reducen los gastos de integración, permitiendo a proveedores nacionales como Mantra Softech ganar licitaciones estatales con kits sin contacto con precios un 18% por debajo de sus equivalentes multinacionales. A medida que la experiencia de implementación se acumula, el mercado de hardware de control de acceso de India gana un ciclo virtuoso de reducción de costos y enriquecimiento de funciones.
Expansión de la Infraestructura de Centros de Datos que Demanda Hardware de Alta Seguridad
Se prevé que la capacidad interna de centros de datos se duplique hasta aproximadamente 2.100 MW para el año fiscal 2027, impulsada por inversiones que superan los INR 55.000 crore (USD 6,6 mil millones). El mandato de 2024 del Banco de la Reserva de India exige autenticación multifactor, registros biométricos e integración de sistemas de gestión de información y eventos de seguridad (SIEM) para las puertas de las salas de servidores. En respuesta, las empresas de hiperscala en Mumbai, Chennai, Hyderabad y Noida especifican lectores de doble sensor, cerraduras con alertas de manipulación y controladores de Alimentación por Ethernet (PoE) capaces de procesar 10.000 eventos por segundo. Dado el alto valor de cada bastidor, los operadores pagan primas por paquetes de hardware y software que incluyen acceso gestionado las 24 horas del día, los 7 días de la semana, impulsando los ingresos por servicios dentro del mercado de hardware de control de acceso de India.
Adopción Creciente de Credenciales Móviles y Gestión de Acceso Basada en la Nube
Los parques tecnológicos y los campus de telecomunicaciones están avanzando hacia el acceso sin credenciales físicas, emitiendo credenciales para teléfonos inteligentes que se revocan instantáneamente ante un cambio de función. Los primeros proyectos piloto en torres fintech de Gurugram redujeron los costos de emisión de tarjetas en un 60% al tiempo que mejoraron el flujo de visitantes. Los controladores nativos en la nube se sincronizan mediante interfaces de programación de aplicaciones (API) seguras, permitiendo a los equipos de instalaciones ajustar las zonas de acceso sin necesidad de técnicos in situ. Aunque la Ley de Protección de Datos Personales Digitales de 2023 requiere el almacenamiento local de plantillas biométricas, los proveedores ahora ofrecen instancias alojadas en India que cumplen con esta norma. A medida que las empresas de telecomunicaciones despliegan campus de 5G, la conectividad de baja latencia mejora aún más el rendimiento de las credenciales móviles, añadiendo impulso al mercado de hardware de control de acceso de India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Normas de Contratación Pública Estatales Fragmentadas que Retrasan las Implementaciones | -1.3% | Nacional, con mayor fricción en estados que carecen de marcos unificados de gobernanza electrónica | Corto plazo (≤2 años) |
| Elevado CAPEX Inicial para Sistemas Multimodales que Desincentiva la Adopción por Parte de las PyMEs | -1.1% | Nacional, concentrado en ciudades de Nivel 2 y Nivel 3 con acceso limitado al crédito | Mediano plazo (2-4 años) |
| Volatilidad de la Cadena de Suministro para Componentes de Semiconductores | -0.9% | Nacional, que afecta a los proveedores dependientes de unidades de microcontroladores y sensores importados | Corto plazo (≤2 años) |
| Aumento de la Convergencia Ciberfísica que Incrementa los Riesgos para la Privacidad de los Datos | -0.8% | Nacional, con mayor escrutinio en metrópolis y capitales estatales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Normas de Contratación Pública Estatales Fragmentadas que Retrasan las Implementaciones
Maharashtra exige escáneres de iris para armerías policiales, Karnataka prefiere lectores de venas de la palma para centros de atención ciudadana, y Rajasthan aún especifica módulos de huellas dactilares. Dicha divergencia obliga a los proveedores a mantener múltiples unidades de mantenimiento de existencias (SKU) y certificaciones, erosionando las economías de escala. Aunque el GeM publicó especificaciones unificadas en 2024, solo 18 estados las adoptaron en noviembre, dejando a los integradores lidiando con cláusulas heredadas. La revisión de documentación y las pruebas de variantes añaden de 8 a 10 semanas a los plazos de los proyectos e incrementan los costos de integración hasta en un 12%, amortiguando la adopción a corto plazo del mercado de hardware de control de acceso de India.
Elevado CAPEX Inicial para Sistemas Multimodales que Desincentiva la Adopción por Parte de las PyMEs
Un terminal de doble sensor con reconocimiento de tarjeta, rostro y huella dactilar todavía cuesta aproximadamente INR 50.000 (USD 600), una cifra que supera el presupuesto de muchas PyMEs manufactureras. Una encuesta de 2024 de la Federación de Cámaras de Comercio e Industria de India (FICCI) encontró que el 62% de dichas empresas citó el costo del hardware como su principal barrera, a pesar de los períodos de recuperación de la inversión inferiores a dos años.[3]Federación de Cámaras de Comercio e Industria de India, "Encuesta sobre Adopción Tecnológica en PyMEs 2024," ficci.in El crédito a las PyMEs creció solo un 8,3% interanual, limitando el gasto tecnológico discrecional. Los proveedores ahora comercializan implementaciones por fases, primero tarjetas y luego biometría, y modelos de suscripción que convierten el desembolso de capital en gastos operativos, pero la adopción fuera de las metrópolis sigue siendo tibia, recortando el potencial del mercado de hardware de control de acceso de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Sector Industrial: El Gobierno Domina, la Salud se Acelera
Las implementaciones del Gobierno y Sector Público representaron el 35,90% de la cuota del mercado de hardware de control de acceso de India en 2025, con instalaciones generalizadas en centros de mando de ciudades inteligentes, comisarías de policía y depósitos de autobuses. El sector mantiene canales de contratación estables a través del GeM, aunque la sensibilidad al precio invita a la competencia de integradores nacionales. Se prevé que el sector de Salud se expanda a una tasa compuesta del 14,72% hasta 2031, la más rápida entre los sectores, impulsada por los requisitos de la Cuenta de Salud Ayushman Bharat que exigen verificación biométrica en los mostradores de registro en más de 150.000 centros de salud y bienestar.
Otros sectores refuerzan el volumen. Las entidades de Servicios Bancarios, Financieros y de Seguros (BFSI) instalan paneles biométricos en salas de servidores de sucursales para cumplir con la directiva del Banco de la Reserva de India, mientras que los sitios de manufactura implementan controles basados en zonas que alimentan datos de asistencia en los sistemas de recursos humanos. Los centros de transporte están probando torniquetes de reconocimiento facial, con el Metro de Delhi reportando un rendimiento un 30% más rápido en su línea piloto. Los campus de TI y telecomunicaciones avanzan con credenciales móviles, mientras que las instalaciones de defensa mantienen una demanda especializada de autenticación multifactor. En conjunto, los mandatos de los diversos usuarios finales sostienen el mercado de hardware de control de acceso de India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Las Tarjetas Lideran, la Biometría se Dispara
Los lectores de tarjetas retuvieron el 43,20% de los ingresos en 2025, respaldados por instalaciones de larga data y especificaciones estandarizadas que simplifican los ciclos de reemplazo. Sin embargo, se proyecta que los lectores biométricos registren la CAGR más alta del 13,98% hasta 2031 a medida que los lugares de trabajo abandonan las superficies táctiles. El reconocimiento facial escala más rápido, validado por los hitos de 1,5 crore de pasajeros de Digi Yatra. Como resultado, se proyecta que el tamaño del mercado de hardware de control de acceso de India para lectores biométricos supere los USD 0,51 mil millones para 2031, duplicando su base de 2025. Las cerraduras electrónicas aprovechan el impulso residencial; el modelo Wi-Fi de Godrej, con un precio de INR 12.000 (USD 144), socava los productos anteriores en un 25% e ilustra los descensos en los precios de venta promedio.
Los controladores y paneles sirven como el cerebro del sistema, orientándose hacia la gestión en la nube a pesar de las restricciones de localización de datos. Los proveedores abordan los desafíos de privacidad alojando instancias en India e implementando cifrado en el borde, permitiendo el cumplimiento sin comprometer el análisis. El hardware auxiliar, incluidos los torniquetes, bolardos y barreras para vehículos, completa la defensa perimetral en parques industriales y almacenes logísticos, proporcionando a los integradores oportunidades de venta adicional dentro del mercado de hardware de control de acceso de India.
Por Componente: El Hardware Domina, los Servicios Escalan
El hardware contribuyó con el 65,10% de los ingresos de 2025; sin embargo, se espera que los servicios gestionados y de integración crezcan a una tasa anual del 13,05% hasta 2031, a medida que las empresas externalizan la supervisión las 24 horas del día. Los operadores de centros de datos, en particular, firman contratos de cinco años que combinan la renovación de hardware, software en la nube y vigilancia con personal. En consecuencia, se prevé que el tamaño del mercado de hardware de control de acceso de India asignado a servicios supere los USD 0,41 mil millones para 2031.
Los ingresos por software están cambiando hacia las suscripciones, difuminando las líneas entre software y servicios. Los proveedores que combinan dispositivos, paneles de control en la nube y análisis aseguran márgenes recurrentes, mientras que los actores de hardware puro corren el riesgo de pérdida de clientes a menos que cultiven ecosistemas de socios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El norte de India atrae inversiones en ciudades inteligentes y centros de datos en Delhi-NCR, Agra y Lucknow, con Gurugram asegurando solo más de INR 10.000 crore (USD 1,2 mil millones) en compromisos de centros de datos en 2024. Sin embargo, la divergencia de especificaciones entre estados obliga a los integradores a personalizar las unidades de mantenimiento de existencias (SKU), alargando los plazos de los proyectos.
El sur de India es la región de más rápido crecimiento en el mercado de hardware de control de acceso de India, impulsado por los corredores de TI en Bengaluru, Hyderabad y Chennai que adoptan credenciales móviles y paneles de control en la nube. El despliegue de la Ciudad Segura de Tamil Nadu y la cartera de 500 MW de centros de datos de Telangana aceleran la demanda biométrica. Las numerosas fábricas de electrónica y automoción elevan aún más los volúmenes de hardware, mientras que los socios de canal en Bengaluru y Coimbatore proporcionan densidad de posventa.
El oeste y el centro de India concentran centros de datos de hiperscala en Mumbai y Pune, albergando conjuntamente casi el 60% de la capacidad instalada en 2024. Las fábricas de semiconductores de Gujarat, respaldadas por Tata Electronics y CG Power, localizan el suministro de microcontroladores y protegen a los proveedores de las escaseces en el extranjero.
El este de India queda rezagado en cifras absolutas, pero registra un rápido crecimiento porcentual a medida que los parques tecnológicos de Kolkata y los proyectos de ciudad inteligente de Bhubaneswar adoptan lectores estandarizados a través del GeM.
Panorama regulatorio
La demanda de hardware de control de acceso en India está determinada por requisitos de seguridad, protección y gobernanza de datos en las contrataciones públicas y en la infraestructura crítica. La Ley de Protección de Datos Personales Digitales de 2023 ha elevado el escrutinio sobre el manejo de plantillas biométricas y la residencia de datos, impulsando a los proveedores a ofrecer implementaciones alojadas en India para lectores biométricos y controladores utilizados en lugares de trabajo, centros de salud y campus.
En el ámbito relacionado con la vigilancia, que a menudo se combina con proyectos de control de acceso, la Orden de Bienes de Electrónica y Tecnología de la Información (Requisitos para el Registro Obligatorio) de 2021 y los requisitos esenciales de seguridad impulsados por MeitY han endurecido las expectativas de cumplimiento en ciberseguridad para dispositivos conectados. Esto se ve respaldado por los procedimientos de prueba de STQC y las directrices de coherencia entre series de productos, incluidos los controles en torno a SoC, diseños de PCBA y versiones de firmware. En verticales regulados, la Directriz Maestra del Banco de la Reserva de la India (RBI) sobre el marco de TI para operadores de sistemas de pago, vigente desde diciembre de 2024, ha reforzado los controles de acceso multifactor y los registros de acceso biométrico para salas de servidores, acelerando la adopción de cerraduras electrónicas con detección de manipulación y lectores biométricos en instalaciones de BFSI.
Análisis de la cadena de valor
La cadena de valor abarca sensores y microcontroladores semiconductores, fabricación de PCB y conectores, fabricación de dispositivos OEM/ODM (lectores, cerraduras, controladores y paneles), fortalecimiento del firmware y la seguridad de los dispositivos alineado con los requisitos de cumplimiento indios, y la integración descendente en plataformas de gestión de accesos. Las capas del canal incluyen distribuidores nacionales, distribuidores regionales de seguridad e integradores de sistemas que se encargan de estudios de sitio, cableado, instalación y mantenimiento anual, con adquisiciones en el gobierno y el sector público frecuentemente canalizadas a través de GeM y especificaciones estandarizadas.
El cumplimiento normativo se ha convertido en una restricción y un diferenciador visible en las etapas iniciales de la cadena. Los procedimientos de prueba alineados con STQC y las directrices de series de productos exigen un control de configuración más estricto sobre componentes críticos, como los diseños de SoC y PCB, y pueden desencadenar nuevas pruebas cuando cambian el hardware o el firmware, lo que influye en las decisiones de abastecimiento y en los ciclos de renovación de productos. Al mismo tiempo, la localización se está profundizando en la fabricación y el ensamblaje, respaldada por incentivos centrales como el Esquema de Fabricación de Componentes Electrónicos aprobado en marzo de 2025, y por expansiones a nivel de planta, como la de Godrej Enterprises Group, que destaca la fabricación de cerraduras digitales en su sitio de Tivim, Goa (con un enfoque de ensamblaje semiautomatizado). Esta combinación desplaza el valor hacia el diseño conforme a la normativa, el suministro trazable de componentes y los servicios liderados por integradores para implementaciones de alta seguridad, como centros de datos y sitios regulados de BFSI.
Panorama Competitivo
La industria de hardware de control de acceso de India muestra una concentración moderada. Las multinacionales como Honeywell, Johnson Controls, ASSA ABLOY, HID Global e IDEMIA mantienen el dominio en infraestructura crítica y campus de empresas del Fortune 500, gracias a sus cuentas heredadas y garantía de marca. Los integradores nacionales Matrix Comsec, Mantra Softech, eSSL Security, Godrej & Boyce y Realtime Biometrics capturan sectores sensibles al costo mediante cumplimiento de valor añadido y personalización ágil. El Esquema de Fabricación de Componentes Electrónicos de 2025 otorga subsidios para la producción de circuitos impresos (PCB) y conectores, permitiendo a las empresas indias reducir sus listas de materiales en un 15%.[4]Ministerio de Electrónica y Tecnología de la Información, "Esquema de Fabricación de Componentes Electrónicos," pib.gov.in
Los movimientos estratégicos subrayan la integración vertical y las alianzas. Matrix Comsec adquirió un fabricante por contrato de Tamil Nadu en 2024 para asegurar el suministro y reducir los plazos de entrega. Honeywell y Johnson Controls co-desarrollan controladores en la nube alojados en India con integradores de sistemas locales para satisfacer los mandatos de residencia de datos. Los competidores emergentes como ZKTeco y Suprema aprovechan el análisis de inteligencia artificial en el borde para evitar el almacenamiento en la nube, destacando una diferenciación centrada en la privacidad en el mercado de hardware de control de acceso de India.
El apetito por las fusiones y adquisiciones se centra en las tecnologías biométricas de nicho, como los algoritmos de venas de la palma y reconocimiento facial 3D, así como en las redes de distribución regional. Los proveedores agrupan cada vez más servicios gestionados, elevando los ingresos recurrentes por encima del 30% de la línea de ingresos total. Esta transición eleva las barreras de entrada, incluso a medida que las políticas de Fabricación en India nivelan los diferenciales de costo del hardware.
Líderes de la Industria de Hardware de Control de Acceso de India
Honeywell International Inc.
Johnson Controls International plc
Robert Bosch GmbH
ASSA ABLOY AB
IDEMIA Identity and Security India Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las implementaciones respaldadas por programas siguen ampliando el mercado abordable para el hardware de control de acceso más allá de los campus empresariales tradicionales. Los proyectos de Ciudad Segura y otras iniciativas de seguridad pública están ampliando la base instalada de puntos finales conectados y centros de comando que cada vez más combinan vigilancia con entrada controlada en edificios cívicos, instalaciones policiales y nodos de transporte. Ejemplos recientes incluyen a la Policía de Delhi implementando la Fase 1 del Proyecto de Ciudad Segura (con un centro C4I e integración de cámaras existentes) y Maharashtra aprobando un proyecto de vigilancia de Fase 3 en Mumbai para 15.000 cámaras con inteligencia artificial. Estas arquitecturas crean espacio en blanco para lectores, controladores, torniquetes y cerraduras electrónicas que se integran en plataformas unificadas y cumplen con los requisitos de contratación pública.
Las hojas de ruta de ciberseguridad y criptografía también están surgiendo como filtros de contratación que afectan la selección de hardware y la planificación del ciclo de vida. El grupo de trabajo del Departamento de Ciencia y Tecnología publicó un calendario de migración a criptografía poscuántica (PQC) para sectores críticos, incluidos gobierno, defensa, energía, telecomunicaciones y banca, hasta diciembre de 2029. Esto impulsa a proveedores e integradores a posicionar controladores, tecnologías de credenciales y elementos seguros en torno a la capacidad de actualización y la agilidad criptográfica. En paralelo, la expansión de centros de datos en India y el énfasis impulsado por el RBI en los controles de acceso multifactor en entornos de pagos y banca sostienen la demanda de lectores biométricos de mayores especificaciones, cerraduras con capacidad de auditoría y servicios de acceso gestionados, donde la seguridad del dispositivo, el registro y la disposición para la integración se adquieren como un paquete en lugar de hardware independiente.
Desarrollos recientes del sector
- Abril de 2026: Johnson Controls anunció OpenBlue Visitor, posicionando la gestión de visitantes como una capa de software que se integra con el control de acceso para automatizar los flujos de trabajo de incorporación y cumplimiento. El lanzamiento respalda la convergencia entre puntos finales de hardware y la identidad y los recorridos de visitantes gestionados en la nube, fortaleciendo la demanda de controladores y lectores que se integran con plataformas de edificios.
- Marzo de 2025: El gobierno aprobó el Esquema de Fabricación de Componentes Electrónicos para impulsar la fabricación local de componentes electrónicos utilizados en hardware de control de acceso. Este paso de política se alinea con los incentivos a la fabricación nacional y respalda las cadenas de suministro locales de lectores, cerraduras y controladores.
- Diciembre de 2024: Entró en vigor la Directriz Maestra del Banco de la Reserva de la India sobre el Marco de TI para Operadores de Sistemas de Pago, reforzando la autenticación multifactor y los requisitos de registro de acceso para áreas sensibles como salas de servidores. Este desencadenante de cumplimiento aceleró los ciclos de renovación de lectores biométricos y hardware de cerraduras con alerta de manipulación en instalaciones de BFSI y sus socios de centros de datos subcontratados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de hardware de control de acceso en India abarca los dispositivos físicos utilizados para identificar usuarios y controlar la entrada en puertas, portones y zonas seguras en instalaciones comerciales, industriales y públicas. Los ingresos se contabilizan en términos de valor para los envíos e implementaciones de estos dispositivos en toda India.
Exclusiones de alcance: excluimos los servicios de vigilancia continua, las suscripciones de monitoreo y el hardware de automatización de edificios en general que no se utiliza principalmente para el control de acceso.
Descripción general de la segmentación
- Por Sector Industrial
- TI y Telecomunicaciones
- Servicios Bancarios, Financieros y de Seguros
- Gobierno y Sector Público
- Manufactura
- Salud
- Transporte y Logística
- Defensa y Aeroespacial
- Otros Sectores Industriales
- Por Tipo de Producto
- Lectores de Tarjetas y Dispositivos de Acceso
- Lectores Biométricos
- Cerraduras Electrónicas
- Controladores y Paneles
- Otros Tipos
- Por Componente
- Hardware
- Software
- Servicios
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el límite del mercado y elaborar un mapa claro de la demanda entre los usuarios finales que compran lectores, cerraduras y controladores para entradas controladas. Se hizo referencia a fuentes públicas como las estadísticas industriales de MOSPI, publicaciones de DPIIT y otros organismos del Gobierno de India sobre infraestructura y fabricación, divulgaciones de la Misión Ciudades Inteligentes y referencias relevantes de la Oficina de Estándares de India para productos de seguridad electrónica.
También se revisaron señales de importación y exportación para categorías de electrónica y dispositivos de acceso utilizando una base de datos de importación y exportación a nivel de envíos, dado que el hardware de control de acceso depende de componentes comercializados. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa reconocida para verificar los cambios en la combinación de productos, como la adopción de biometría y el uso de cerraduras electrónicas en edificios comerciales. Las fuentes mencionadas anteriormente son solo ilustrativas, y también se recurrió a otras fuentes públicas y por suscripción para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con participantes de OEM y del canal, instaladores, integradores de sistemas y grandes usuarios finales que adquieren dispositivos de control de acceso para oficinas, plantas, hospitales e infraestructura pública. Las respuestas se utilizaron para confirmar la distribución de la cuota de productos, los tamaños típicos de las operaciones, los ciclos de reemplazo y la rapidez con que pueden producirse cambios en el ASP cuando los proyectos pasan de lectores de tarjetas a biometría.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 18% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal se elaboró utilizando la combinación de enfoques descendente y ascendente, en la que se emplearon señales de actividad de construcción, incorporaciones de espacio comercial e implementación de infraestructura pública para reconstruir el fondo de demanda abordable en India. Ese fondo se tradujo luego en valor anual de hardware aplicando tasas de adopción de control de acceso y mapeando la combinación de dispositivos entre lectores, cerraduras electrónicas y controladores.
Para mantener totales realistas, se utilizaron aproximaciones ascendentes selectivas como control, como retroalimentación del canal sobre volúmenes de envío, desgloses muestreados de listas de materiales de proyectos, y cálculos de volumen por ASP para dispositivos de alta frecuencia. Las entradas clave del modelo incluyeron incorporaciones de oficinas y centros de datos, actualizaciones de instalaciones de transporte y Ciudades Inteligentes, ciclos de reemplazo para sistemas heredados, la participación de la demanda de lectores biométricos y el movimiento del precio de venta promedio para controladores y cerraduras cuando se ajustan las especificaciones.
Para la previsión, se aplicó un análisis de escenarios en torno al calendario de proyectos de infraestructura, la modernización de la seguridad empresarial y las tendencias de costos de la electrónica, y la trayectoria seleccionada se alineó con lo que los entrevistados describieron como el ritmo de implementación más probable. Cuando las señales ascendentes eran escasas en ciertos estados o verticales, la brecha se manejó mediante supuestos calibrados de adopción y combinación de dispositivos, que luego se volvieron a probar en llamadas de seguimiento.
Validación de datos y ciclo de actualización
La validación se realizó comparando los resultados del modelo con señales independientes, como la dirección de los movimientos de importación, la visibilidad de la cartera de proyectos y el número implícito de dispositivos por sitio para tipos de instalaciones comunes. Cualquier variación importante se revisó y luego los supuestos se reconsideraron por etapas, comenzando con verificaciones de alcance, seguidas de la lógica de precios y, finalmente, la realismo de las tasas de adopción.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas en varias etapas, y se activa un nuevo contacto cuando una métrica cambia bruscamente, como un cambio notable en los precios de la electrónica o un cambio repentino en el ritmo de contratación del sector público. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
El tamaño del mercado de hardware de control de acceso en India de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas pueden parecer muy dispares incluso cuando abordan dispositivos de seguridad similares, porque la línea entre hardware, software y servicios no siempre se trata de la misma manera. Las diferencias de calendario también son relevantes, ya que la fecha de conversión de divisas, la parte del año en que se capturan los precios y cómo se contabiliza la demanda de reemplazo pueden alterar el valor.
Cuando los ASP se actualizan para reflejar los precios recientes de controladores y cerraduras electrónicas, y el número implícito de dispositivos por sitio se revalida mediante comprobaciones repetidas del canal, el total de 2025 permanece anclado a las realidades actuales de implementación, razón por la cual Mordor Intelligence llega a 0,61 mil millones de USD (2025) en lugar de cifras construidas sobre precios más antiguos o paquetes de soluciones más amplios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,61 mil millones de USD (2025) | |
| Revista Comercial B | 0,16 mil millones de USD (2021) | La estimación está anclada a un año más antiguo y parece reflejar un fondo de gasto más estrecho, por lo que puede subestimar la intensidad actual de implementación de biometría y cerraduras electrónicas, así como el cambio asociado en la combinación de ASP. |
| Consultoría Regional A | 0,49 mil millones de USD (2026) | El valor más bajo de 2026 puede derivarse de una canasta de productos diferente y de supuestos de adopción más lentos para proyectos de infraestructura pública, lo que reduce los volúmenes de controladores, lectores y hardware de cerraduras en los años futuros. |
La dispersión de los valores se explica principalmente por la alineación del año y lo que se cuenta como hardware frente a la solución completa, seguido de cómo se gestionan el cambio de ASP y el calendario de los proyectos. Nuestro modelo de mercado mantiene los pasos trazables a señales de demanda visibles y verificaciones repetibles, lo que ayuda a los usuarios a comparar escenarios sin saltos ocultos de alcance.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hardware de control de acceso de India en 2026?
El tamaño del mercado de hardware de control de acceso de India se sitúa en USD 682,83 millones en 2026.
¿Qué CAGR se prevé para el hardware de control de acceso en India hasta 2031?
Se proyecta que el mercado registre una CAGR del 11,94% entre 2026 y 2031.
¿Qué sector industrial muestra el crecimiento de demanda más rápido?
Se prevé que el sector de Salud crezca a una CAGR del 14,72% hasta 2031, impulsado por los mandatos biométricos bajo las directrices de la Cuenta de Salud Ayushman Bharat.
¿Por qué los lectores biométricos superan a los lectores de tarjetas?
Las prioridades de higiene pospandemia y la rápida adopción del reconocimiento facial en aeropuertos, metros y campus corporativos impulsan una CAGR del 13,98% para los lectores biométricos.
¿Cómo influyen las políticas de Fabricación en India en los precios?
Los subsidios para el ensamblaje de circuitos impresos (PCB) y semiconductores reducen los costos de la lista de materiales en aproximadamente un 15%, permitiendo a los proveedores nacionales fijar precios de forma competitiva frente a las importaciones.
¿Qué frena la adopción de sistemas avanzados por parte de las PyMEs?
Los terminales multimodales todavía cuestan alrededor de INR 50.000 (USD 600) por puerta, y el acceso limitado al crédito en ciudades de Nivel 2 y Nivel 3 ralentiza la adopción a pesar de los rápidos períodos de recuperación de la inversión.
Última actualización de la página el:



