
Tamaño y Participación del Mercado de Hexametilendiamina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
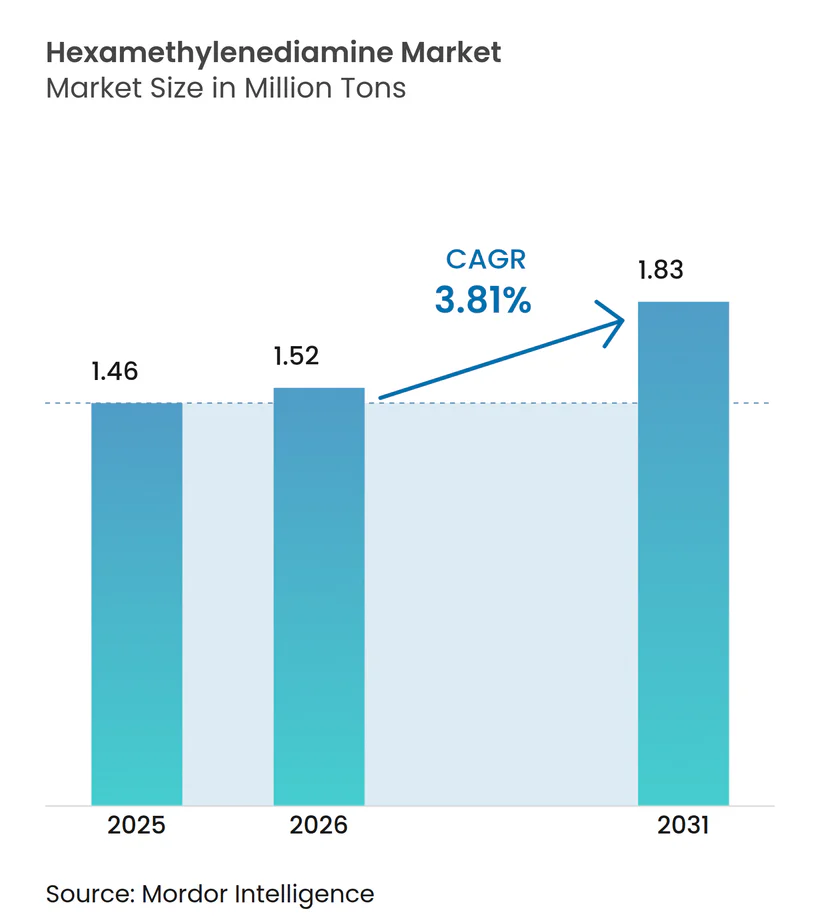
| Volumen del Mercado (2026) | 1.52 Millones de toneladas |
| Volumen del Mercado (2031) | 1.83 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.81 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hexametilendiamina por Mordor Intelligence
Se espera que el tamaño del mercado de Hexametilendiamina crezca de 1,46 millones de toneladas en 2025 a 1,52 millones de toneladas en 2026, y se prevé que alcance 1,83 millones de toneladas en 2031 a una CAGR del 3,81% durante el período 2026-2031. La solidez de la demanda está arraigada en la producción de nailon 6,6, mientras que las restricciones de capacidad en la cadena de adiponitrilo a hexametilendiamina están impulsando nuevas inversiones en Asia-Pacífico, América del Norte y Europa. El enfoque estratégico en componentes de vehículos ligeros, la recuperación pospandémica de los textiles técnicos y la adopción constante de aplicaciones especiales como los agentes de curado de epoxi sustentan la expansión del volumen. Los productores han respondido a los recientes choques de oferta acelerando la integración vertical y pilotando materias primas de base biológica que prometen menores costos y reducción de emisiones. Al mismo tiempo, la volatilidad de las materias primas vinculadas al crudo, los límites de emisiones de aminas impulsados por REACH y el riesgo de escalado para las rutas biológicas moderan las perspectivas.
Conclusiones Clave del Informe
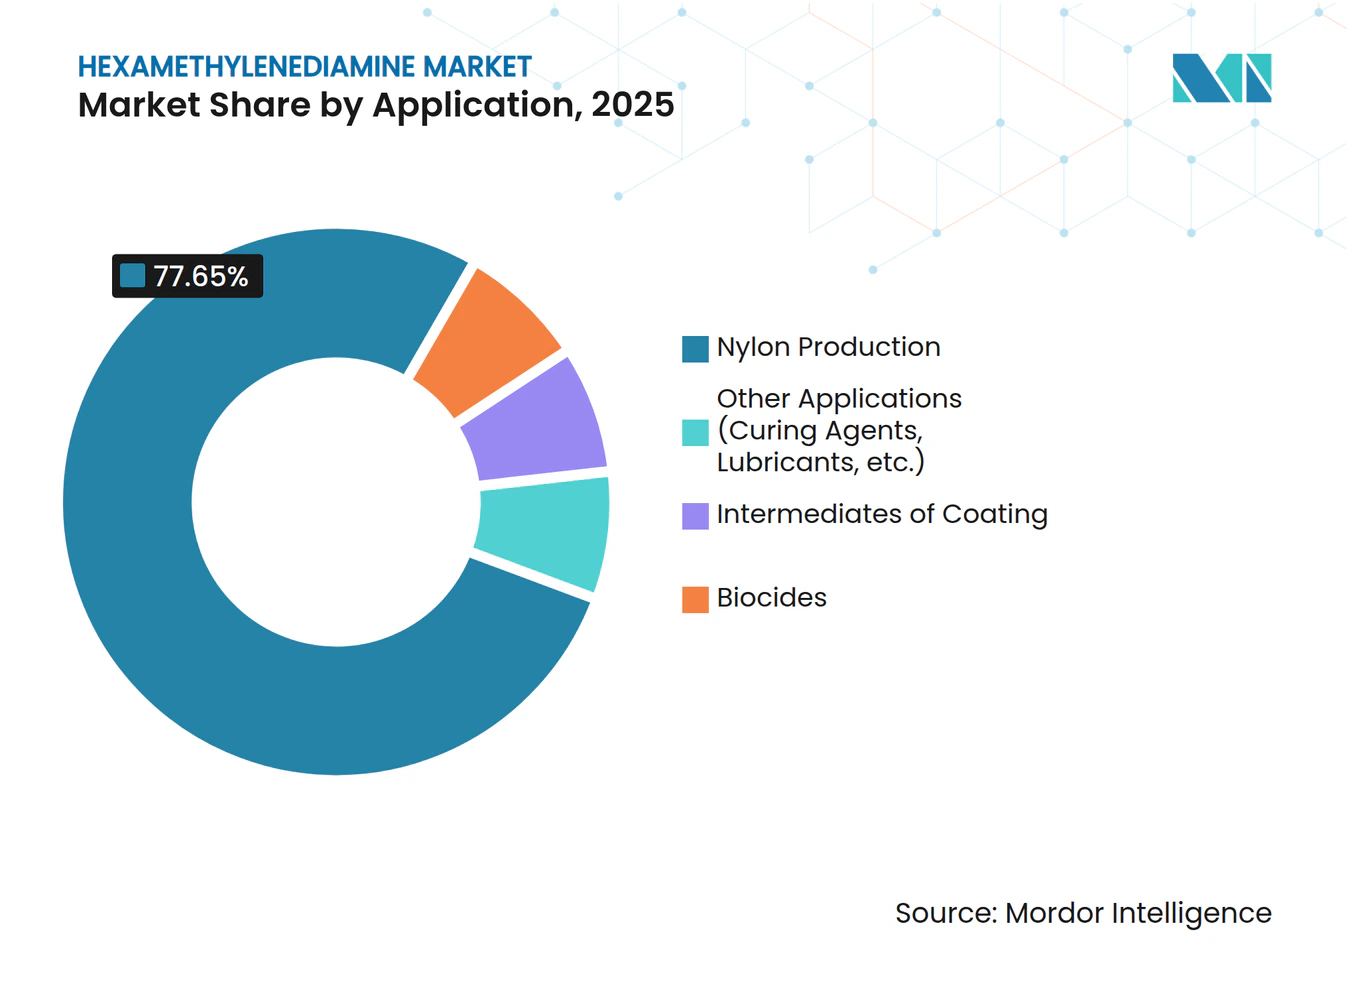
- Por aplicación, la producción de nailon lideró con el 77,65% de la participación del mercado de hexametilendiamina en 2025; se proyecta que otras aplicaciones crezcan a una CAGR del 4,92% hasta 2031.
- Por grado, el grado industrial estándar representó el 70,95% del tamaño del mercado de hexametilendiamina en 2025; se prevé que el grado de base biológica registre la CAGR más rápida del 5,47% entre 2026 y 2031.
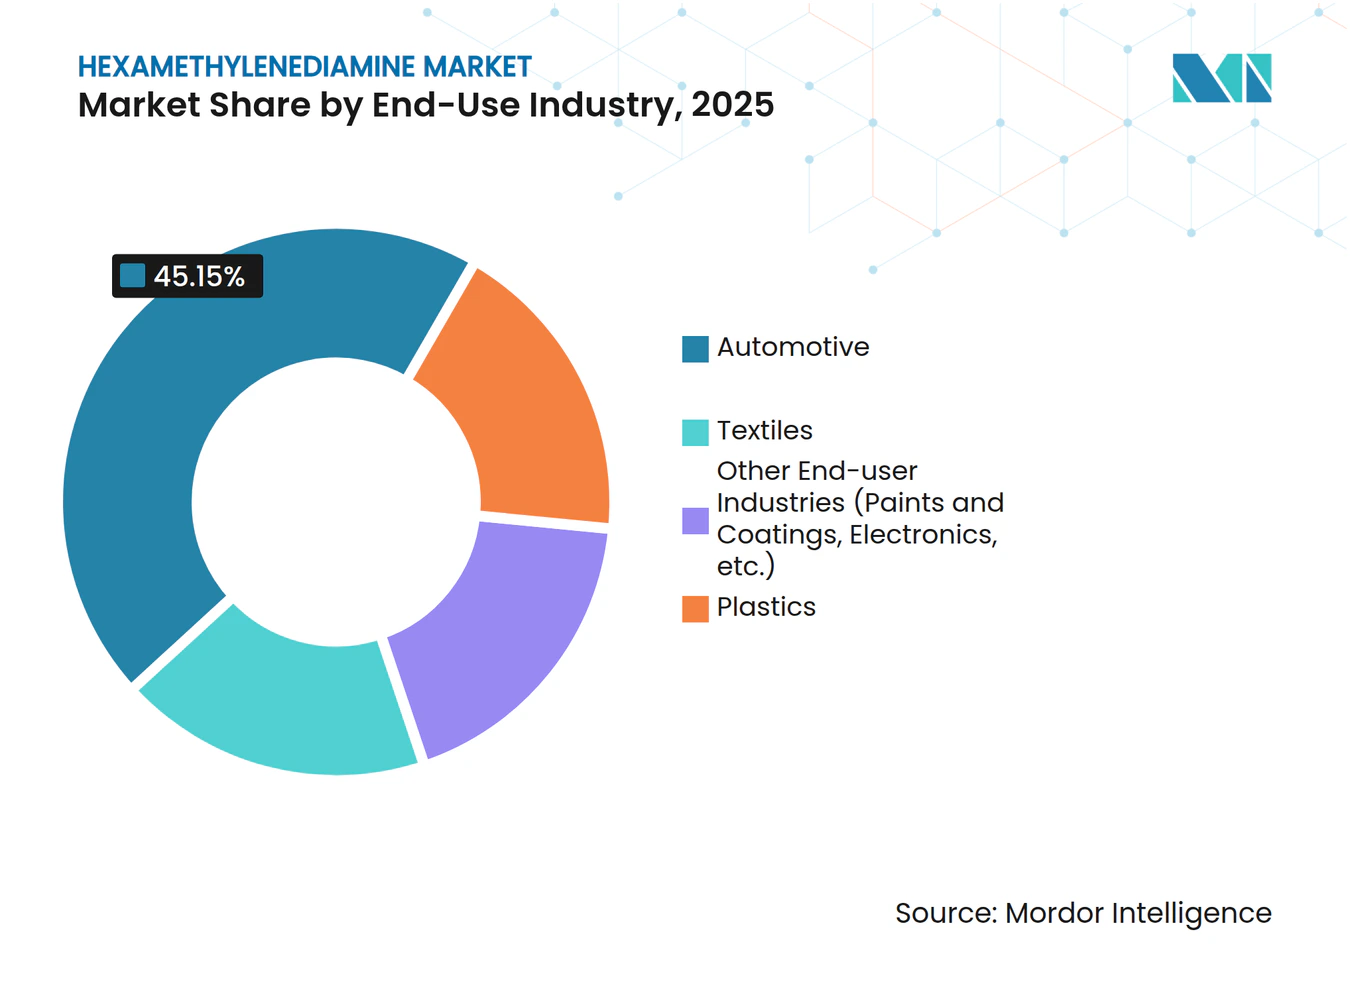
- Por industria de uso final, el segmento automotriz representó el 45,15% del tamaño del mercado de hexametilendiamina en 2025, mientras que se espera que otras industrias de uso final se expandan a una CAGR del 5,33% hasta 2031.
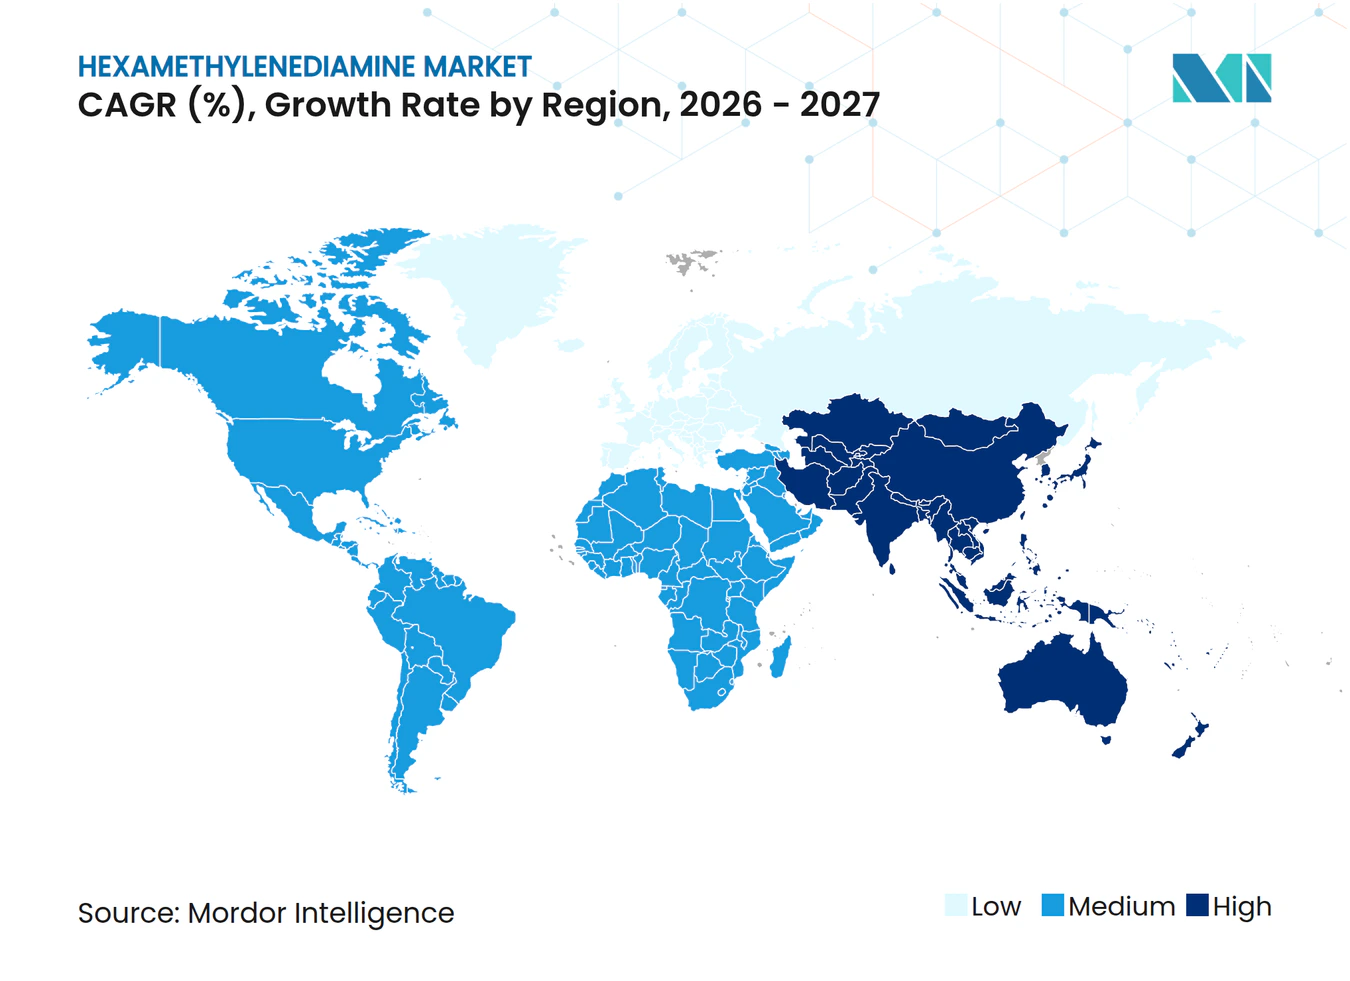
- Por geografía, Asia-Pacífico representó el 51,74% de la participación del mercado de hexametilendiamina en 2025; se prevé que la región registre una CAGR del 4,82% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del consumo de Nailon 6,6 en componentes de vehículos ligeros | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Rápidas adiciones de capacidad para la cadena de adiponitrilo a HMDA | +0.8% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Transición hacia materias primas de adiponitrilo de base biológica | +0.6% | Europa y América del Norte liderando, Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| Surgimiento de agentes de curado de epoxi basados en hexametilendiamina | +0.4% | Global, con adopción temprana en aplicaciones especiales | Mediano plazo (2-4 años) |
| Creciente demanda de hexametilendiamina de la industria textil | +0.7% | Asia-Pacífico dominante, emergente en América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Consumo de Nailon 6,6 en Componentes de Vehículos Ligeros
Los objetivos de reducción de peso en el sector automotriz están acelerando la adopción del nailon 6,6, y el efecto de arrastre aguas abajo está impulsando el mercado de hexametilendiamina. Los fabricantes de vehículos valoran la relación resistencia-peso, la resistencia al calor y la reciclabilidad del poliamida, especialmente en los modelos eléctricos de batería, donde la masa afecta directamente la autonomía. Los fabricantes de equipos originales de Asia-Pacífico están aumentando el uso de colectores de admisión de nailon y miembros estructurales junto con adiciones de capacidad de poliamida regional, ajustando los balances regionales y recompensando a los proveedores integrados. En América del Norte, los proveedores de primer nivel están rediseñando los componentes del compartimento del motor en torno al nailon 6,6 para hacer frente a las cargas térmicas de la sobrealimentación. La tendencia de sustitución de materiales está impulsando, por tanto, un aumento estructural, y no meramente cíclico, en la demanda de hexametilendiamina.
Rápidas Adiciones de Capacidad para la Cadena de Adiponitrilo a HMD
Los choques de oferta en 2024 pusieron de manifiesto la dependencia de un puñado de unidades de adiponitrilo. Los productores reaccionaron aprobando la eliminación de cuellos de botella y nuevas líneas de base que incrementan las capacidades integradas de adiponitrilo-hexametilendiamina en China, la Costa del Golfo y Europa Occidental. El reinicio de la planta de Maitland de INVISTA y la ampliación de 90 kt/año de Ascend en Alabama ejemplifican esta tendencia. Si bien la oleada aliviará la escasez de materias primas, también conlleva el riesgo de sobreoferta a corto plazo y mayores oscilaciones de precios regionales. Aun así, la mayoría de los operadores consideran justificado el gasto de capital para salvaguardar la economía del nailon aguas abajo y capturar las ventajas de proximidad en los clústeres de uso final centrados en Asia.
Transición hacia Materias Primas de Adiponitrilo de Base Biológica
La presión política sobre las emisiones de Alcance 3 está convirtiendo las rutas biológicas de una curiosidad piloto en una prioridad de inversión convencional. La ejecución hito de HMD biológico de Covestro-Genomatica demuestra el potencial de paridad de costos frente a las rutas petroquímicas cuando se incorporan los créditos de carbono renovable. Los incentivos de descarbonización de Europa acortan los períodos de recuperación de la inversión, lo que impulsa trabajos de viabilidad en etapas tempranas en América del Norte y, cada vez más, en China. Las evaluaciones del ciclo de vida muestran huellas de gases de efecto invernadero entre un 50 y un 70% menores, una ventaja que atrae a las marcas automotrices y de indumentaria que apuntan a cadenas de suministro de cero emisiones netas. El factor determinante de la competitividad sigue siendo el escalado de la fermentación y la logística de las materias primas, pero la dirección del cambio es clara: las plataformas de base biológica redefinirán las curvas de costos a largo plazo y el posicionamiento en el mercado.
Surgimiento de Agentes de Curado de Epoxi Basados en HMD
Más allá del nailon, la demanda especializada está emergiendo en adhesivos avanzados, resinas compuestas y recubrimientos antimicrobianos. Los sistemas termolatentes de Evonik ilustran cómo el HMD aporta flexibilidad sin sacrificar la temperatura de transición vítrea, lo que permite la unión estructural resistente a impactos[1]. Los recubrimientos del sector marino aprovechan la estructura de cadena de la diamina para ofrecer una resistencia duradera a la bioincrustación, una característica que atrae a los astilleros que buscan reducir los costos de mantenimiento. Los volúmenes especiales siguen siendo modestos en comparación con el nailon, pero el incremento del margen supera el 25% frente a los grados de productos básicos, lo que convierte esta diversificación en una cobertura estratégica para los productores que enfrentan la ciclicidad de los precios del nailon.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del adiponitrilo derivado del crudo | -0.9% | Global, con impacto agudo en las regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Riesgo de escalado para las tecnologías de hexametilendiamina de base biológica | -0.5% | Europa y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Estrictas restricciones REACH sobre emisiones de aminas | -0.3% | Europa como región primaria, con repercusión en otras regiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Adiponitrilo Derivado del Crudo
Dado que el adiponitrilo sigue los diferenciales crudo-nafta, los cambios de precios aguas arriba se transmiten rápidamente a los contratos de hexametilendiamina, presionando a los actores no integrados. El accidente en la planta china de 2015 puso de relieve el riesgo de concentración, y las posteriores interrupciones en refinerías mantuvieron amplias las primas en el mercado spot. Europa, con alta dependencia de importaciones, siente los vaivenes con mayor agudeza, amplificando la presión sobre los márgenes de los hiladores de nailon cautivos. Los movimientos cambiarios añaden otra capa: un euro débil encarece las materias primas indexadas en dólares, erosionando aún más la competitividad. Estos factores impulsan proyectos de integración hacia atrás e intensifican el interés en las rutas biológicas que desvinculan el costo de la volatilidad del petróleo.
Riesgo de Escalado para las Tecnologías de HMD de Base Biológica
Los rendimientos de fermentación superiores al 99% en entornos de laboratorio rara vez se traducen sin problemas en reactores de 100 kt/año. El control de la contaminación, la transferencia de oxígeno y el pretratamiento de las materias primas introducen costosas soluciones de ingeniería. La financiación sigue siendo complicada por ciclos de validación más largos e inciertos compromisos de compra, lo que ralentiza las decisiones de inversión final a pesar de los favorables argumentos de sostenibilidad. Las aprobaciones regulatorias para nuevas enzimas añaden tiempo y gasto, especialmente en regiones sin códigos de biotecnología armonizados. En consecuencia, el HMD de base biológica podría capturar una participación de un solo dígito para 2030, pero los plazos podrían retrasarse si los obstáculos del piloto a la escala comercial resultan más pronunciados de lo previsto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Dominio del Nailon con Impulso Emergente en EspecialidadesLa producción de nailon mantuvo una participación dominante del 77,65% en el mercado de hexametilendiamina en 2025. El volumen del segmento se traduce en 1,13 millones de toneladas, respaldado por componentes bajo el capó del automóvil y fibras de alfombra. Este conjunto sustenta el mayor incremento absoluto de demanda en el horizonte de pronóstico, pero su CAGR es inferior al 3,54%. En contraste, los usos especiales como los agentes de curado de epoxi y los intermediarios de biocidas se están expandiendo a un ritmo del 4,92%, elevando su participación en el tamaño del mercado de hexametilendiamina de 0,34 millones de toneladas en 2026 hacia 0,43 millones de toneladas en 2031.
La diversificación hacia nichos de mayor margen mitiga la exposición de los ingresos a los ciclos de precios del nailon. Los productores suministran grados listos para formulación que acortan el tiempo de calificación del cliente, reforzando los costos de cambio. El enfoque también aprovecha los trenes de purificación existentes, por lo que el gasto de capital incremental se mantiene bajo en relación con los retornos. Como resultado, se espera que la penetración de especialidades continúe superando el crecimiento del polímero base en todas las regiones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado:
Volumen Estándar, Potencial al Alza de Base BiológicaEl grado industrial estándar sigue siendo el caballo de batalla con el 70,95% de la demanda de 2025, lo que se traduce en aproximadamente 1,04 millones de toneladas. Los productores optimizan este flujo para equilibrar pureza y costo, ajustándose a las especificaciones de la sal de nailon. El grado de alta pureza, con el 17,72%, sirve a usos electrónicos y farmacéuticos que no toleran metales traza. Mientras tanto, el grado de base biológica, aún de nicho con el 11,33%, está escalando a una CAGR del 5,47% impulsado por los objetivos de sostenibilidad de los propietarios de marcas.
El cambio en la participación del mercado de hexametilendiamina hacia las variantes biológicas se acelera una vez que las líneas de fermentación de 50 kt/año alcanzan el rendimiento nominal, un hito previsto para 2027. Los primeros adoptantes pueden cobrar primas del 10-15%, compensando los mayores costos unitarios iniciales. A largo plazo, las curvas de aprendizaje del proceso y la monetización de créditos renovables podrían posicionar al HMD de base biológica en el extremo inferior de la curva de costos global.
Por Industria de Uso Final:
Liderazgo Automotriz, Adopción en Sectores más AmpliosEl sector automotriz representó el 45,15% del tamaño del mercado de hexametilendiamina, o aproximadamente 0,66 millones de toneladas en 2025, anclado por los componentes estructurales de nailon 6,6. La electrificación refuerza este impulso, ya que cada 10 kg eliminados de un vehículo eléctrico de batería pueden añadir hasta un 0,7% de autonomía de conducción. Sin embargo, otras industrias de uso final —que abarcan electrónica, atención médica y sector marino— están en camino de alcanzar una CAGR del 5,33%. Su participación agregada aumenta de 0,28 millones de toneladas en 2026 a 0,36 millones de toneladas en 2031.
Los textiles, el segundo pilar histórico, experimentan un crecimiento de un solo dígito medio impulsado por hilados industriales de alta tenacidad y tejidos técnicos, mientras que los plásticos de ingeniería cubren carcasas de bienes de consumo y pequeños electrodomésticos. Estas vías más amplias amortiguan a los productores de las tasas de producción automotriz cíclicas y diversifican las combinaciones de ingresos regionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hexametilendiamina en Asia-Pacífico
La participación del 51,74% de Asia-Pacífico en el mercado de hexametilendiamina refleja el ecosistema integrado de refinería a nailon de China y los desproporcionados sectores automotriz y textil de la región. La demanda regional crece a una CAGR del 4,82%, elevando el volumen de 0,79 millones de toneladas en 2026 a casi 0,99 millones de toneladas en 2031. Los gobiernos promueven clústeres de materiales avanzados y la proximidad a la materia prima de ácido adípico acorta las cadenas de suministro. Inversiones como la duplicación de capacidad de INVISTA por 1.750 millones de RMB en Shanghái anclan la cadena de suministro local y refuerzan la competitividad.
Mercado de Hexametilendiamina en América del Norte
La participación de América del Norte está respaldada por materias primas con ventaja del esquisto y la demanda cautiva de resinas automotrices. Sin embargo, la competencia en costos proveniente de las importaciones y los recientes procedimientos de quiebra de un importante productor ponen de manifiesto la vulnerabilidad a los ciclos de precios. Los productores enfatizan los grados de alta pureza y de base biológica para defender los márgenes y asegurar la compra por parte de fabricantes de equipos originales del sector electrónico y médico.
Mercado de Hexametilendiamina en Europa
Europa se centra en la sostenibilidad y los nichos especializados. La nueva planta francesa de BASF con capacidad de 260 kt/año integra purificación avanzada y reactores de alta eficiencia energética que se alinean con las directivas de descarbonización cada vez más estrictas. Las restricciones REACH sobre las emisiones de aminas son más rigurosas que en otras regiones, lo que eleva los costos de cumplimiento, pero proporciona una ventaja competitiva no basada en el precio para la producción local.
Mercado de Hexametilendiamina en Oriente Medio y África y América del Sur
América del Sur, junto con Oriente Medio y África, ambas regiones aprovechan la competitiva economía del gas y la creciente demanda de plásticos en la cadena de valor descendente. El repunte de la producción automotriz de Brasil y las iniciativas de diversificación química de Arabia Saudita abren oportunidades para unidades regionales de HMD, aunque desde una base reducida. El riesgo político y logístico mantiene el crecimiento moderado en comparación con Asia-Pacífico, pero las empresas conjuntas transfronterizas se están posicionando para aprovechar estos volúmenes emergentes.
Panorama regulatorio
La hexametilendiamina (CAS 124-09-4) está regulada como sustancia química industrial en las principales regiones consumidoras, con un cumplimiento vinculado al estado de los inventarios químicos y a la comunicación de riesgos. En la Unión Europea, la hexametilendiamina es una sustancia registrada en virtud de REACH (Reglamento CE n.º 1907/2006), lo que impulsa obligaciones continuas de mantenimiento de datos y condiciones de uso seguro en toda la cadena de suministro.
En los Estados Unidos, la hexametilendiamina figura en los sistemas de la EPA que respaldan la identidad química y el estado de los inventarios, incluida la evaluación del inventario TSCA. Los permisos de emisiones a nivel estatal pueden añadir restricciones prácticas para los productores y procesadores intermedios que manipulan aminas volátiles o corrosivas, y la Texas Commission on Environmental Quality (TCEQ) publica factores de toxicidad basados en la salud utilizados en revisiones de permisos y monitoreo. Los requisitos de reporte de la EPA en virtud de la TSCA también evolucionan con el tiempo, y en mayo de 2026 la EPA extendió el plazo de reporte hasta el 21 de mayo de 2027 para 16 sustancias químicas sujetas al reporte de datos de salud y seguridad de la Sección 8(d) de la TSCA.
Análisis de la cadena de valor
La cadena de valor upstream se estructura en torno a las materias primas de adiponitrilo (ADN) que producen HMDA mediante hidrogenación catalítica, siendo el ADN típicamente derivado de la hidrocianación a partir de butadieno o de rutas vinculadas a la química del acrilonitrilo. La producción de HMDA depende de la hidrogenación a alta presión con catalizadores metálicos y amoníaco para controlar la selectividad. Esta intensidad de proceso, junto con las estrictas necesidades de control de impurezas para la sal de nylon y los grados de alta pureza, tiende a concentrar el suministro en grandes complejos integrados en lugar de en el maquilado comercial.
La dinámica midstream está influenciada por la integración vertical y la logística. Los principales productores suelen combinar el ADN y la HMDA con intermedios de nylon 6,6 o poliuretano aguas abajo para reducir la exposición a la volatilidad de las materias primas vinculadas al petróleo y asegurar contratos de suministro, en línea con el contexto del informe que destaca los movimientos de inversión e integración tras los recientes shocks de suministro en la cadena de ADN a HMDA. Aguas abajo, el nylon 6,6 es el principal impulsor de la demanda (la aplicación dominante en el informe), mientras que las corrientes especializadas, como los agentes de curado epóxido y otros intermedios, requieren una calidad y documentación constantes. La distribución suele ser una combinación de contratos a largo plazo para volúmenes de grado polímero y ventas al contado para HMDA comercial, donde los balances regionales y las paradas de planta pueden alterar rápidamente los precios y la disponibilidad.
Panorama Competitivo
Concentración del Mercado
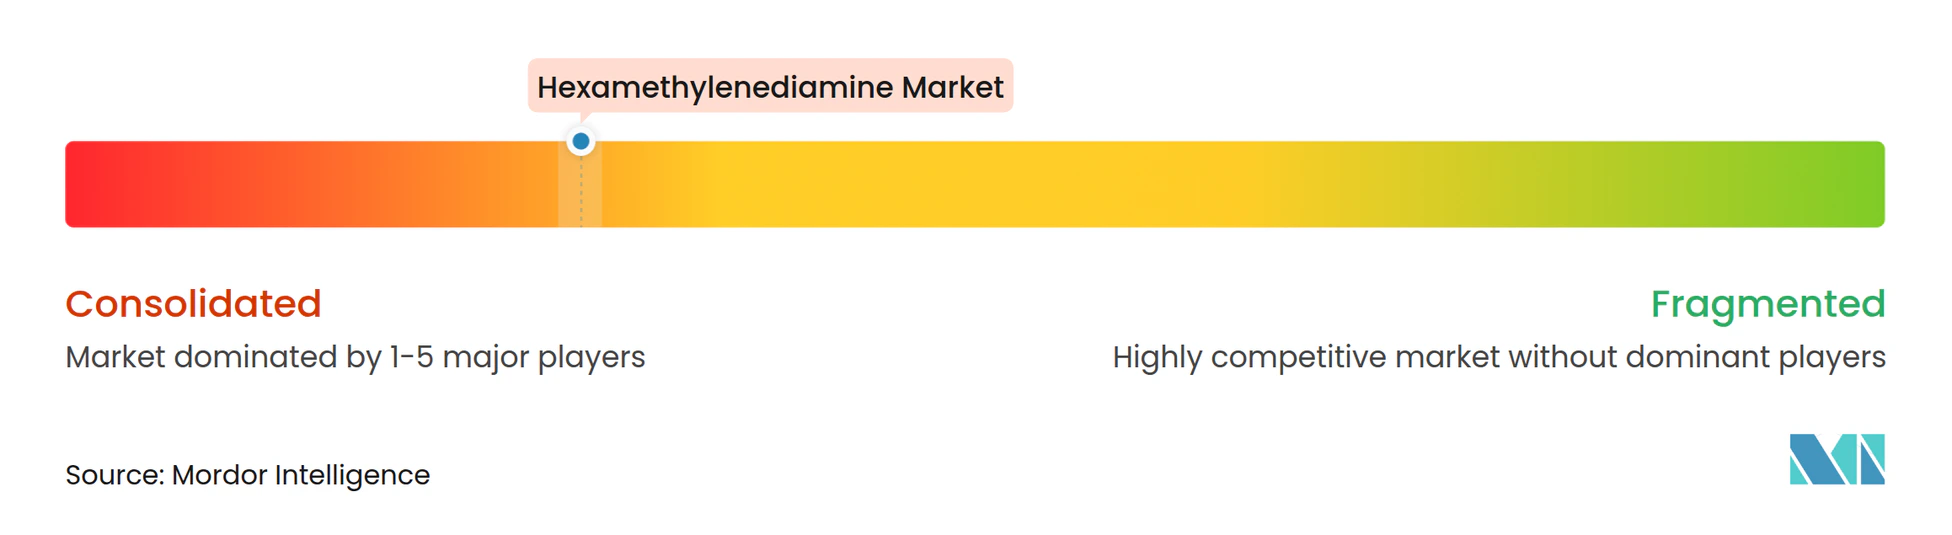
La oferta global está consolidada en torno a seis grupos integrados que controlan aproximadamente el 65% de la capacidad. Las economías de escala en la hidrogenación de nitrilos a alta presión, más la necesidad de adiponitrilo cautivo, crean barreras naturales de entrada. Las operaciones recientes refuerzan esta estructura: BASF adquirió los activos de poliamida de Solvay y luego aseguró la participación de DOMO en Alsachimie para garantizar los intermediarios aguas arriba, mientras que INVISTA desinvirtió líneas de nailon aguas abajo seleccionadas para centrarse en la integración de materias primas. Los nuevos participantes respaldados por el Estado chino están añadiendo capacidad de forma agresiva, intensificando la presión sobre los márgenes de las plantas occidentales tradicionales.
La estrategia competitiva se está inclinando hacia la innovación de procesos y la química verde. Las patentes que cubren catalizadores de hidrogenación de bajo consumo energético, purificación continua y reciclaje de disolventes están aumentando, ofreciendo ventajas de costo y sostenibilidad. Asociaciones como Covestro-Genomatica tienen como objetivo comercializar rutas biológicas a escala mundial, lo que podría restablecer las curvas de costos a finales de la década. En el frente de especialidades, Evonik y Mitsubishi Gas Chemical adaptan grados de alta pureza y curado latente que obtienen primas de precio del 25-40% sobre el material a granel. En este entorno en evolución, las carteras diversificadas y el acceso a la tecnología de materias primas biológicas determinarán los ganadores a largo plazo.
Líderes de la Industria de Hexametilendiamina
-
Ascend Performance Materials
-
INVISTA (Koch)
-
Henan Shenma Nylon Chemical
-
BASF SE
-
Radici Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hexametilendiamina Empresas cubiertas en este informe
- Ascend Performance Materials
- BASF
- Cathay Biotech Inc.
- Dow
- DOMO Chemicals
- Evonik Industries AG
- Genomatica Inc.
- INVISTA
- Radici Partecipazioni SpA
- Solvay
- Shenma Industrial Co. Ltd
- Spectrum Chemical
- Thermo Fisher Scientific Inc.
Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y las innovaciones en rutas de producción han ampliado las opciones de suministro en toda la cadena de ADN a HMDA. BASF puso en marcha una planta de HMDA de 260.000 toneladas métricas por año en Chalampe, Francia, en junio de 2025, reforzando las opciones de suministro europeas al tiempo que opera bajo requisitos de cumplimiento REACH más estrictos. En China, Wanhua Chemical puso en servicio un proyecto de HMDA de 180.000 toneladas por año en abril de 2024, apoyando su cadena aguas abajo de HDI y relacionadas, y reforzando la demanda continua de capacidad de precursores integrados vinculada a recubrimientos y materiales de ingeniería.
Una segunda línea implica rutas de producción alternativas que eluden el paso convencional del ADN, reduciendo potencialmente la dependencia de intermedios restringidos y cambiando el posicionamiento de costos tanto para nuevos entrantes como para actores establecidos que licencian o desarrollan procesos propietarios. En 2026, varios productores chinos divulgaron avances en las rutas de caprolactama a hexametilendiamina, incluida la actividad de puesta en marcha por parte de China Xuyang Group (unidad de 50.000 toneladas por año) y la conectividad de línea completa lograda por Yongrong Technology (proyecto de 30.000 toneladas por año). Junto con la innovación de rutas, la demanda de grados especializados provenientes de agentes de curado epóxido y usos finales de mayor pureza crea una vía de diversificación orientada a los márgenes para los productores que invierten en purificación y soporte de aplicaciones, complementando la base de demanda dominante de nylon 6,6 destacada en el informe.
Desarrollos recientes de la industria en Mercado de Hexametilendiamina
- Mayo de 2026: Wanhua Chemical y Henan Pingmei Shenma establecieron Huashen New Materials (Henan) Co., Ltd. para profundizar la integración a lo largo de la cadena industrial del nylon. La entidad se registró el 26 de mayo de 2026 y vincula los intermedios upstream con las aplicaciones poliméricas downstream bajo una estructura coordinada, apoyando la seguridad de las materias primas y una expansión más rápida de la nueva capacidad de precursores de nylon en China.
- Junio de 2025: Ascend Performance Materials inició un cierre ordenado de su planta de producción de HMD en Lianyungang, China. El cierre reduce el suministro comercial regional y redirige el abastecimiento hacia otros productores integrados.
- Julio de 2024: INVISTA anunció una inversión de 23 millones de USD en su planta de Maitland, apoyando mejoras de fiabilidad y capacidad vinculadas a su cadena de intermedios de nylon 6,6. La inversión refuerza la resiliencia operativa de un productor integrado y ayuda a proteger a los clientes downstream frente a riesgos de interrupción en el corredor de suministro de ADN a HMD.
Mercado de Hexametilendiamina Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado se define como la demanda total de hexametilendiamina (HMDA) en las principales industrias consumidoras, medida en términos de volumen y agregada por regiones hasta obtener un total global.
Exclusiones del alcance: Se excluyen los ingresos de productos derivados de nailon y recubrimientos, y solo se contabiliza la HMDA en sí misma (no las diaminas adyacentes ni los isocianatos).
Descripción general de la segmentación
- Por Aplicación
- Producción de Nailon
- Intermediarios de Recubrimiento
- Biocidas
- Otras Aplicaciones (Agentes de Curado, Lubricantes, etc.)
- Por Grado
- Grado Industrial Estándar
- Grado de Alta Pureza
- Grado de Base Biológica
- Por Industria de Uso Final
- Automotriz
- Textiles
- Plásticos
- Otras Industrias de Uso Final (Pinturas y Recubrimientos, Electrónica, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Indonesia
- Vietnam
- Malasia
- Filipinas
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Turquía
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se centró en construir el contexto de oferta y demanda que puede verificarse frente a un mercado basado en volumen. Se consultaron materiales públicos como el USGS y las oficinas nacionales de estadística para obtener señales de producción química, UN Comtrade para flujos comerciales que ayudan a verificar la disponibilidad regional, y registros de aduanas y puertos donde estuvieron disponibles para identificar interrupciones a corto plazo.
También se utilizaron fuentes como registros de seguridad y regulatorios (por ejemplo, listados de la EPA y la ECHA), revistas científicas revisadas por pares en ingeniería de polímeros y química para el contexto de procesos y rendimientos, y publicaciones de asociaciones comerciales vinculadas a poliamidas y productos químicos. Los informes anuales de empresas, presentaciones para inversores y anuncios de plantas ayudaron a mapear cambios de capacidad, paradas técnicas y cambios en la integración. Cuando fue necesario, se utilizaron suscripciones de pago a bases de datos de información financiera empresarial y de patentes para clarificar estructuras de propiedad y dirección tecnológica. Estos ejemplos no son exhaustivos, y también se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los insumos primarios provienen de entrevistas y encuestas estructuradas con participantes a lo largo de la cadena de valor de la HMDA, incluidos productores, distribuidores y usuarios finales en intermedios de nailon y recubrimientos. Dado que se trata de un mercado global, el alcance se equilibró entre APAC, EMEA y las Américas, de modo que los supuestos sobre tasas de operación, dependencia de importaciones y variaciones de demanda pudieran compararse con perspectivas locales.
Se utilizaron los aportes de los encuestados para refinar la forma en que los productores describen la utilización, cómo los comerciantes mapean los envíos de HMDA por región, y cómo los usuarios finales distinguen la HMDA de los intermedios adyacentes al reportar el consumo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | CXOs: 15% | APAC: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 27% | EMEA: 31% |
| Actores menores: 16% | Gerentes: 58% | Américas: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que los volúmenes globales y regionales de HMDA se reconstruyen a partir de grupos de demanda vinculados al consumo de la cadena de nailon 6,6 y otras aplicaciones que consumen HMDA, y luego se validan frente a la visibilidad comercial y las restricciones del lado de la oferta. Para mantener los totales dentro de rangos realistas, también se realizaron verificaciones selectivas de abajo hacia arriba utilizando capacidad muestreada por sitio, tasas de operación típicas y divisiones indicativas de envíos por región, lo que ayudó a ajustar las brechas donde los reportes directos son escasos.
Los insumos clave utilizados en el modelo incluyeron tendencias de producción relacionadas con el nailon 6,6, adiciones de capacidad anunciadas y cierres en la cadena de adiponitrilo a HMDA, señales de participación de importaciones regionales provenientes de estadísticas aduaneras, rendimientos de conversión típicos para los principales procesos, e indicadores de demanda de uso final provenientes de la actividad automotriz e industrial. El pronóstico se basó principalmente en análisis de escenarios respaldados por el consenso de expertos sobre el calendario de capacidad, la normalización de la utilización y el riesgo de sustitución en aplicaciones finales, y luego los escenarios se tradujeron en volúmenes año a año. Cuando no se pudo confirmar un dato de segmento o país, se imputó utilizando mercados cercanos con una combinación de uso final similar y luego se verificó nuevamente durante los seguimientos primarios.
Ciclo de validación y actualización de datos
Los resultados se verificaron frente a señales independientes como anuncios de capacidad, balanzas comerciales y actividad de nailon en aplicaciones finales, de modo que la serie final no se alejara de lo que el mercado puede suministrar y absorber físicamente. Las variaciones que superaron las bandas esperadas fueron revisadas, los supuestos fueron reconsiderados y se volvió a contactar a los encuestados cuando un cambio parecía estructural en lugar de temporal.
Se completa una revisión interna de múltiples etapas antes de la aprobación final, y el informe se actualiza anualmente, con actualizaciones intermedias añadidas cuando ocurren eventos materiales (por ejemplo, una parada importante de planta o el inicio confirmado de una nueva línea). Antes de la entrega, se realiza una revisión final para garantizar que las últimas actualizaciones públicas y los insumos validados queden reflejados en los datos.
Tamaño del mercado de hexametilendiamina de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la HMDA pueden parecer muy dispares porque algunas fuentes reportan ingresos y otras reportan volumen, y el límite entre la HMDA y el valor del nailon derivado no siempre se mantiene claramente definido. Las diferencias también aparecen cuando los años base no están alineados y cuando el momento de la conversión de divisas o los supuestos de inflación se aplican de manera diferente.
Las adiciones de capacidad y las señales de demanda de nailon 6,6 son las verificaciones que mantienen a Mordor Intelligence vinculada a un total de HMDA definido por volumen de 1,52 millones de toneladas (2026), en lugar de derivar hacia los ingresos de polímeros derivados. Además, algunos publicadores parecen utilizar incrementos de precios agresivos o incluir intermedios relacionados, lo que puede elevar la cifra titular en USD incluso si los volúmenes físicos son similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,52 M de toneladas (2026) | |
| Editorial de investigación global A | 8,32 mil millones de USD (2024) | Reportado en términos de ingresos y parece reflejar un conjunto de valor más amplio que puede verse influenciado por variaciones de precios, cambios en la combinación de productos y la posible inclusión del valor de polímeros derivados, lo que dificulta su conciliación con una serie de volumen puro de HMDA. |
| Grupo de analistas industriales B | 6,62 mil millones de USD (2025) | Utiliza un año base diferente y un enfoque denominado en USD que es sensible al precio promedio supuesto y al momento del tipo de cambio, y el alcance divulgado no separa claramente la HMDA de las aplicaciones derivadas. |
La dispersión en los valores publicados se explica principalmente por la elección de unidades y el control de los límites del alcance, no por un cambio repentino en la realidad del mercado final. Al mantener la estimación trazable a los indicadores de demanda y la viabilidad de la oferta, el número final permanece reproducible y es más fácil de actualizar cuando se confirman nuevos datos de capacidad o comercio.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de hexametilendiamina?
El mercado de hexametilendiamina se sitúa en 1,52 millones de toneladas en 2026 y se proyecta que alcance 1,83 millones de toneladas en 2031.
¿Qué aplicación domina la demanda?
La producción de nailon representa el 77,65% de la demanda global, lo que la convierte en el principal canal de volumen para la hexametilendiamina.
¿Qué región tiene la mayor participación?
Asia-Pacífico lidera con el 51,74% del volumen global gracias a la cadena de suministro de nailon integrada de China y la expansión de la producción automotriz.
¿Qué tan rápido está creciendo la hexametilendiamina de base biológica?
Se prevé que el grado de base biológica registre una CAGR del 5,47% entre 2026 y 2031, impulsado por las regulaciones de sostenibilidad y los compromisos de las marcas.
¿Cuáles son las principales restricciones al crecimiento del mercado?
La volatilidad del precio del adiponitrilo vinculado al crudo y el riesgo técnico de escalado de las tecnologías de base biológica son los dos vientos en contra más significativos.