
Análisis del Mercado de Clubes de Salud y Fitness por Mordor Intelligence
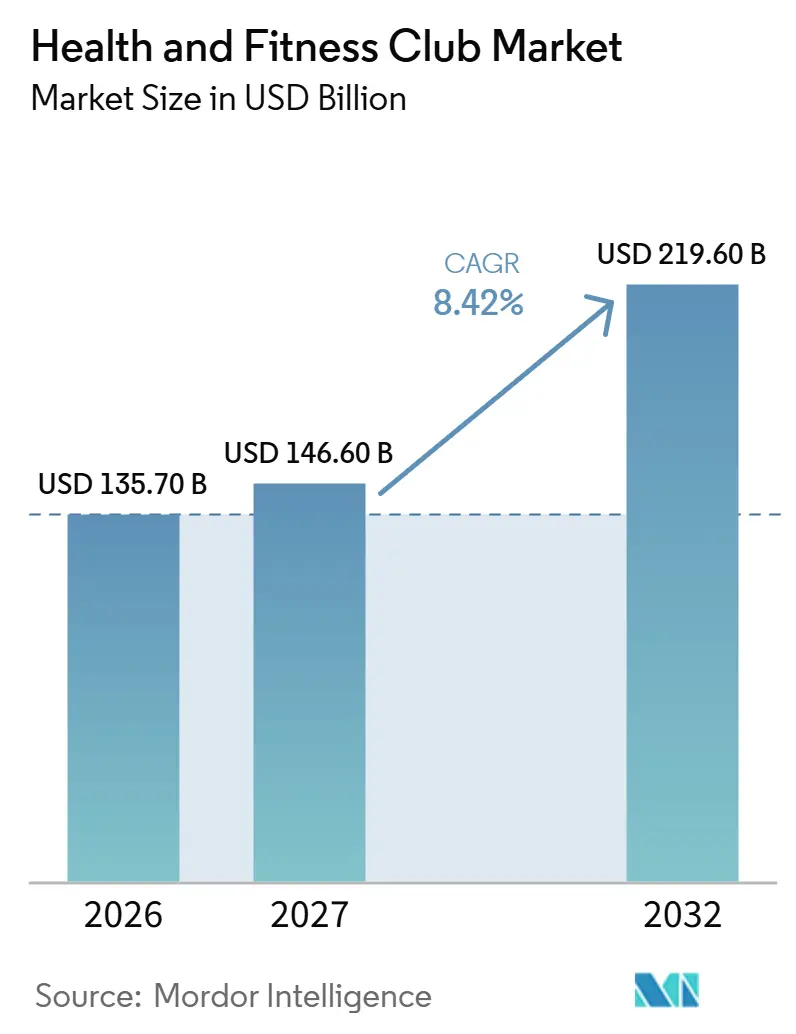
Se espera que el tamaño del mercado de clubes de salud y fitness aumente de 135,7 mil millones de USD en 2026 a 146,6 mil millones de USD en 2027 y alcance los 219,6 mil millones de USD para 2032, creciendo a una CAGR del 8,42% durante 2027-2032.
Las necesidades de salud y el mayor interés en el bienestar mental amplían las razones para hacer ejercicio, mientras que la asequibilidad de las membresías limita la conversión del interés en acceso de pago. Los clubes pueden responder con acceso vinculado a empleadores, sesiones guiadas y apoyo digital que amplían la utilidad de una suscripción. En China, el crecimiento de los formatos de gimnasio disponibles las 24 horas muestra cómo el acceso físico puede organizarse en torno a más ocasiones de ejercicio. Las redes pueden combinar una amplia cobertura física con orientación digital, mientras que los clubes que ofrecen varios servicios en las instalaciones deben equilibrar una experiencia de ejercicio más enriquecida con la complejidad de la prestación. El acceso vinculado a empleadores puede reducir la barrera de precio individual, mientras que las sesiones guiadas atienden el motivo del bienestar, haciendo de la financiación y la instrucción partes diferenciadas de una oferta competitiva.
Conclusiones Clave del Informe
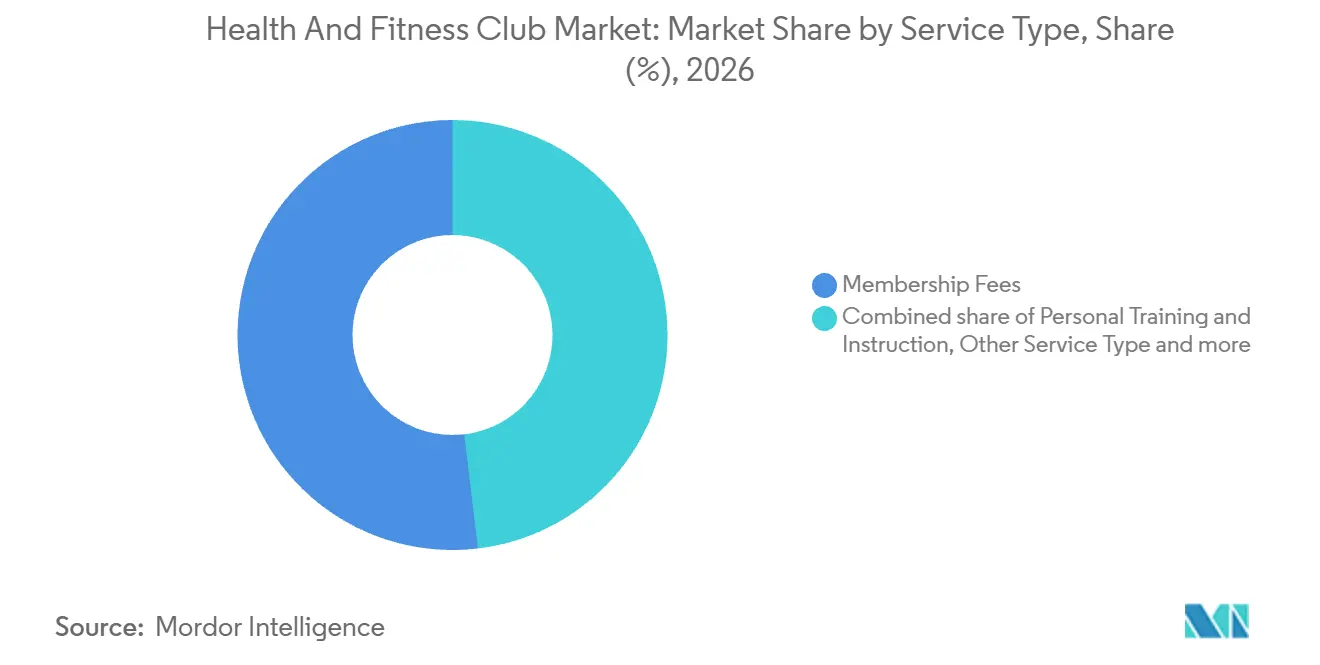
- Por tipo de servicio, las cuotas de membresía representaron una participación del 51,89% en el mercado de clubes de salud y fitness en 2026, mientras que se prevé que el entrenamiento personal e instrucción sea el de mayor crecimiento, con una CAGR del 8,55% durante 2027-2032.
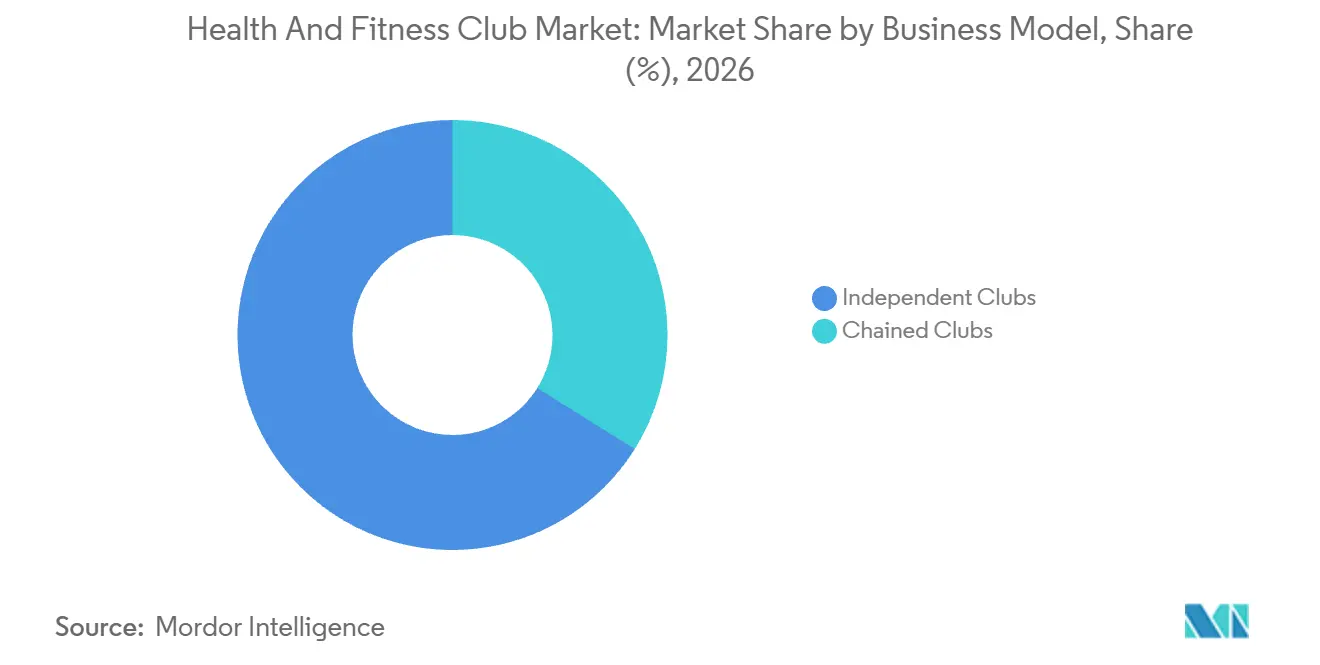
- Los clubes independientes lideraron la categoría de modelo de negocio con una participación del 66,1% en el tamaño del mercado de clubes de salud y fitness en 2026, y se proyecta que los clubes en cadena sean los de mayor crecimiento, con una CAGR del 9,9% durante 2027-2032.
- Entre los usuarios finales, el segmento masculino representó el 58,12% de los ingresos en 2026, mientras que se prevé que el segmento femenino se expanda más rápidamente, con una CAGR del 11,1% durante 2027-2032.
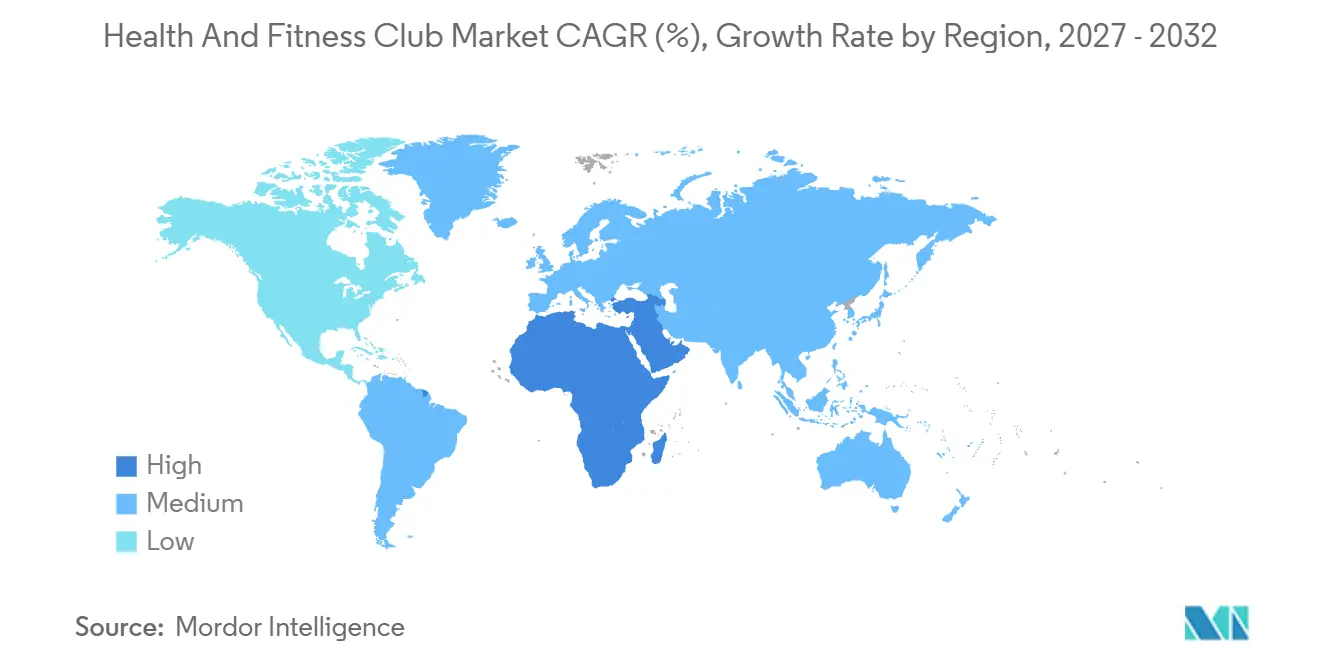
- Geográficamente, América del Norte lideró con el 34,35% de los ingresos en 2026, y se proyecta que Oriente Medio y África sea la región de mayor crecimiento, con una CAGR del 10,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de la Obesidad y las Enfermedades del Estilo de Vida | +3.3% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Conciencia sobre la Salud y Tendencias de Bienestar | +2.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Tecnología y Soluciones de Fitness Digital | +1.9% | Francia, España, Alemania, Bélgica y Países Bajos | Mediano plazo (2-4 años) |
| Programas de Bienestar Corporativo y el Fitness en la Cultura Laboral | +2.2% | Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Iniciativas Gubernamentales y Campañas de Salud Pública | +0.8% | Áreas de autoridad local en Inglaterra | Mediano plazo (2-4 años) |
| Expansión de Franquicias de Fitness y Servicios Personalizados | +0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de la Obesidad y las Enfermedades del Estilo de Vida
La obesidad crea una audiencia potencial para los clubes capaces de hacer que el ejercicio estructurado sea accesible a personas con diferentes capacidades iniciales. La Organización Mundial de la Salud (OMS) informó que la prevalencia de la obesidad entre adultos de 18 años o más en todo el mundo se más que duplicó entre 1990 y 2024, alcanzando aproximadamente el 16% en 2024.[1] Los programas de iniciación podrían atender a esa audiencia potencial al adaptarse a diferentes capacidades iniciales sin requerir un compromiso de ejercicio intensivo desde el principio. Una prevalencia de obesidad en adultos de aproximadamente el 16% describe una necesidad más que una compra, por lo que el impulsor solo añade demanda de clubes donde una primera sesión es fácil de comenzar.
Creciente Conciencia sobre la Salud y Tendencias de Bienestar
El ejercicio motivado por el bienestar mental amplía las razones para elegir un club de fitness más allá del rendimiento físico o la apariencia. Entre los consumidores globales de fitness, la motivación para hacer ejercicio por bienestar mental aumentó un 29% entre 2021 y 2025, según el Informe Global de Fitness 2026 de Les Mills. En la encuesta global de 2025 del informe, el 59% de los miembros de gimnasios deseaban más yoga, respiración consciente o meditación en los horarios de clases del club. Esa preferencia ofrece a los clubes una respuesta de servicio específica al interés más amplio en el bienestar a través de las actividades disponibles en el local. Una combinación de clases más amplia puede atender a los miembros enfocados en el bienestar junto con aquellos que buscan un entrenamiento orientado al rendimiento, reuniendo diferentes objetivos de ejercicio en el mismo espacio físico. Los operadores pueden, por tanto, aprovechar esta oportunidad mediante la programación de clases dentro de los clubes existentes, convirtiendo la asignación de programas en una decisión de inversión diferenciada respecto a la ampliación del espacio físico.
Integración de Tecnología y Soluciones de Fitness Digital
La instrucción digital puede ampliar la utilidad de una suscripción a un club más allá de las horas que un miembro pasa dentro de las instalaciones. En 2025, Basic-Fit combinó el acceso a sus clubes europeos con una aplicación desarrollada y mantenida internamente, ofreciendo clases grupales virtuales y cientos de programas de entrenamiento. Esta combinación ofrece a los operadores una forma de atender las necesidades de ejercicio entre visitas, manteniendo las instalaciones como ancla física de la suscripción. Para los miembros que buscan orientación, los programas digitales pueden complementar el acceso al equipamiento sin requerir que cada entrenamiento involucre a un instructor. Incluir esos programas junto con el acceso puede hacer que una suscripción a un club sea relevante cuando el ejercicio tiene lugar fuera del local. El modelo interno también convierte el mantenimiento de esa orientación en parte de la responsabilidad de servicio del operador, extendiendo su compromiso de prestación más allá del área del club.
Programas de Bienestar Corporativo y el Fitness en la Cultura Laboral
Los beneficios de fitness para empleados crean una vía hacia la demanda de clubes a través de programas en el lugar de trabajo, junto con las suscripciones directas al consumidor. En 2026, el 47% de los empleadores estadounidenses con programas de bienestar en el lugar de trabajo ofrecían programas de fitness, incluidos gimnasios en las instalaciones y subsidios para membresías de gimnasio o equipamiento. Wellhub informó que los pagos brutos a los operadores de fitness en su red crecieron un 107% a nivel mundial en 2025 en comparación con 2024. La expansión de los pagos otorga a este canal una sustancia comercial más allá de la mera disponibilidad de un beneficio para empleados. Para los clubes participantes, las redes vinculadas a empleadores pueden conectar el acceso al fitness con una relación de beneficios establecida, en lugar de requerir que cada posible miembro inicie una compra independiente. Wellhub vinculó esta expansión a la conexión de operadores con empleadores que invierten en el bienestar de sus empleados, convirtiendo las relaciones laborales en un canal comercial junto con el atractivo directo al consumidor de las instalaciones.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos Costos Operativos y de Membresía | -1.5% | Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Saturación del Mercado en Regiones Desarrolladas | -0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Cambios en las Preferencias del Consumidor y Limitaciones de Tiempo | -0.6% | Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Impacto del Fitness Digital y los Entrenamientos en Casa | -0.3% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos y de Membresía
Los precios de las membresías pueden impedir que el interés por el ejercicio se convierta en una relación de pago con un club. Entre los no miembros de gimnasio que respondieron a la encuesta vinculada al operador de GymNation en los Emiratos Árabes Unidos y Arabia Saudita, el 58% citó la asequibilidad como su principal barrera en 2026, frente al 52% en 2025. Esto apunta a un problema de conversión para los clubes que buscan clientes más allá de su base de membresía existente. Una oferta de instalaciones más enriquecida no puede por sí sola eliminar el pago recurrente que los encuestados identifican como el obstáculo. Los precios de entrada más bajos pueden ampliar el acceso, pero también dejarían menos ingresos por suscripción por cada nuevo miembro para sostener el servicio ofrecido. Los operadores que persiguen a estos posibles clientes se enfrentan, por tanto, a una disyuntiva entre una entrada asequible y los ingresos disponibles para ofrecerla.
Saturación del Mercado en Regiones Desarrolladas
La competencia por sitios aptos es una forma en que un mercado desarrollado saturado podría limitar la expansión de clubes en los Estados Unidos. En su informe anual de 2025, el operador de clubes de salud estadounidense Life Time señaló que la competencia por sitios de expansión aptos podría hacerle perder ubicaciones o forzar precios más altos. Perder un sitio apto eliminaría una vía particular para atender a una base de clientes local. Pagar más para asegurarlo aumentaría en cambio el compromiso de capital requerido para esa expansión. La competencia por sitios podría, por tanto, restringir la capacidad adicional de clubes en los Estados Unidos incluso si hubiera posibles miembros disponibles, haciendo que una nueva ubicación sea menos atractiva por su costo de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Acceso Recurrente Ancla el Crecimiento Liderado por InstructoresLas cuotas de membresía representaron una participación del 51,89% en el tamaño del mercado de clubes de salud y fitness en 2026, convirtiéndolas en el segmento más grande. Planet Fitness atendió a 20,8 millones de miembros en 2025, ilustrando la escala de la base de clientes de cuota recurrente de una red de operadores. El acceso por membresía puede establecer una relación con el operador antes de que un cliente decida si adquirir instrucción adicional. El acceso recurrente debe seguir siendo útil en diferentes visitas y ocasiones de ejercicio para sostener la relación del operador con un miembro. Dado que la HFA cuenta como miembro a alguien que paga cuotas recurrentes, 20,8 millones de miembros es también un recuento de pagadores recurrentes, por lo que cualquier cambio en lo que incluye el acceso se siente en una base de ese tamaño.
Se prevé que el entrenamiento personal e instrucción sea el segmento de mayor crecimiento, con una CAGR del 8,55% durante 2027-2032. Life Time promedió más de 220.000 sesiones de Entrenamiento Personal Dinámico por mes en 2025, con el total de sesiones aumentando un 18% respecto a 2024.[2] En los Estados Unidos, el 26,2% de los miembros de instalaciones de fitness participaron en entrenamiento personal en 2025, un máximo histórico en la serie de datos de la Asociación de Salud y Fitness. La participación y las sesiones impartidas juntas sitúan la capacidad de instrucción en el centro del modelo comercial. Escalar el segmento requiere la capacidad de impartir sesiones guiadas junto con el espacio físico, convirtiendo la prestación del servicio en una tarea de expansión diferenciada más allá de la venta de acceso.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Modelo de Negocio:
La Escala Independiente se Encuentra con la Expansión en RedLos clubes independientes representaron una participación del 66,1% en el mercado de clubes de salud y fitness en 2026, convirtiéndolos en el segmento más grande. En el Reino Unido, los operadores independientes representan aproximadamente la mitad de los sitios de gimnasio del sector privado dentro de un sector que totaliza 4.982 gimnasios privados, según el Informe del Estado de la Industria del Fitness del Reino Unido 2026. El informe también muestra que los independientes representan una mayor proporción de cierres que de sitios del sector privado. Esa huella sustancial respalda la escala de los clubes independientes, mientras que la comparación de cierres pone de relieve la presión sobre su operación continuada. La diferenciación local debe, por tanto, sustentar un negocio duradero, ya que una gran huella colectiva por sí sola no protege a los sitios individuales.
Se prevé que los clubes en cadena sean el segmento de mayor crecimiento, con una CAGR del 9,9% durante 2027-2032. En el primer trimestre de 2026, Basic-Fit añadió 215.000 membresías en sus clubes de marca, llevando el total a 5 millones. Su red de clubes de marca contaba con 1.688 clubes al final de ese trimestre, 72 más que un año antes. Estos resultados ilustran la expansión a través tanto de la distribución física como de la captación de membresías dentro de una marca común, en lugar de depender del área de captación de una sola instalación. La captación de membresías y las aperturas de clubes representan, por tanto, dimensiones separadas del crecimiento en cadena, por lo que un mayor patrimonio de marca por sí solo no establece una demanda más sólida en cada ubicación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Capacidad Masculina Establecida y Participación Femenina en ExpansiónEl segmento masculino fue el segmento más grande, representando el 58,12% de los ingresos del mercado en 2026. En Arabia Saudita, Leejam Sports Co. operaba 166 centros masculinos al final del primer semestre de 2026. En sus operaciones en Arabia Saudita y los Emiratos Árabes Unidos, la empresa reportó mayores ingresos por suscripción y membresía en centros masculinos en el primer semestre de 2026 que en el primer semestre de 2025. Estos resultados conectan un patrimonio físico dedicado con un negocio de acceso de pago establecido que los operadores pueden desarrollar junto con una mayor expansión de la red. El uso más profundo de ese patrimonio es una decisión de inversión diferente a la adquisición de ubicaciones adicionales, ya que la capacidad física ya está disponible para atender al grupo de clientes.
Se prevé que el segmento femenino sea el de mayor crecimiento, con una CAGR del 11,1% durante 2027-2032. En Arabia Saudita, Leejam Sports Co. informó que la membresía activa en sus centros femeninos creció un 23% interanual hasta aproximadamente 127.000 en el primer semestre de 2026. Los ingresos por suscripción y membresía de sus centros femeninos también crecieron un 23% interanual en el segundo trimestre de 2026. Leejam atribuyó una disminución del 9% interanual en los ingresos por centro femenino promedio en el primer semestre de 2026 a una alta proporción de centros recientemente abiertos que se encontraban en fase de maduración. El crecimiento de la membresía puede, por tanto, coexistir con menores ingresos por centro promedio, haciendo de la maduración del sitio un elemento central del valor comercial de la expansión de la red.
Análisis Geográfico
Mercado de Clubes de Salud y Fitness en América del Norte
América del Norte representó una participación del 34,35% en el mercado de clubes de salud y fitness en 2026, convirtiéndola en la región más grande. En 2025, se estima que 81 millones de estadounidenses de 6 años o más tenían una membresía de gimnasio. Esa sustancial base de usuarios convierte la atención a los clientes de gimnasio establecidos en una importante oportunidad comercial, junto con la captación de nuevos miembros por primera vez. Atender diferentes ocasiones de ejercicio ofrece una base para la diferenciación de instalaciones dentro de esa extensa población de miembros de gimnasio que pagan. La base de membresía establecida hace que el cambio entre instalaciones sea una vía competitiva relevante, junto con la tarea separada de persuadir a los no miembros para que comiencen a hacer ejercicio en un gimnasio.
Mercado de Clubes de Salud y Fitness en Oriente Medio y África
Se prevé que Oriente Medio y África sea la región de mayor crecimiento, con una CAGR del 10,55% durante 2027-2032. Leejam Sports Co. informó que su red Fitness Time en Arabia Saudita se expandió de 207 a 230 centros de fitness durante el año hasta el 30 de junio de 2026. La empresa saudita también reportó un crecimiento de ingresos consolidados de aproximadamente el 9% interanual en el segundo trimestre de 2026, impulsado por centros recién abiertos y el continuo crecimiento de la membresía. En conjunto, estos resultados respaldan un mecanismo de crecimiento en el que el acceso físico adicional y la captación de miembros se refuerzan mutuamente, haciendo que el despliegue local de instalaciones sea relevante para la expansión en Arabia Saudita.
El número de clubes de fitness en Europa aumentó un 3% en 2025, principalmente a través de la expansión de operadores en cadena.[3] Dentro de Asia-Pacífico, los gimnasios de 24 horas de China crecieron un 53% hasta 4.772 ubicaciones en 2025, proporcionando un ejemplo diferenciado de crecimiento organizado en torno al acceso extendido. América del Sur incluye una sustancial base de instalaciones establecidas en Brasil, que contaba con 45.589 instalaciones de fitness en 2026. El ejemplo europeo enfatiza la replicación de redes, mientras que el formato chino ofrece a los operadores una forma de competir en cuanto a cuándo pueden ejercitarse los clientes. Las 45.589 instalaciones de Brasil describen una base instalada, mientras que las cifras europeas y chinas describen adiciones al parque, por lo que los tres ejemplos miden cosas diferentes.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador privado de clubes de fitness que vende membresías y presta servicios de ejercicio en las instalaciones. Canadá, Australia y Brasil utilizan los ejemplos de Ontario, Queensland y Pernambuco, respectivamente. Ontario inició consultas en diciembre de 2024 sobre regulaciones para implementar su Ley de Protección al Consumidor de 2023, mientras que Queensland extendió la fecha de vencimiento de su código hasta el 31 de agosto de 2027 durante la revisión. Para los operadores de clubes, la distinción comercial se da entre la administración de contratos de membresía y el mantenimiento de los acuerdos profesionales o de personal necesarios para prestar los servicios.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | Australia | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Prestación de Servicios Públicos, Empresariales y de Adquisiciones de Ontario | Tribunales, incluido el Tribunal Federal de Justicia | Oficina de Comercio Justo de Queensland | Consejos Regionales de Educación Física, incluido CREF12/PE en Pernambuco | Ministerio de Recursos Humanos y Desarrollo Social con el Ministerio de Deporte |
| Instrumentos clave o dirección | Normas de protección al consumidor de Ontario para membresías de gimnasio de prepago | Normas de renovación para contratos firmados a partir del 1 de marzo de 2022; resolución de cancelación de FitX de julio de 2026 | Código de Prácticas de la Industria del Fitness de Queensland; vencimiento extendido hasta el 31 de agosto de 2027 durante la revisión | Ley 9.696/1998 modificada en 2022; actualización del certificado de Pernambuco a partir del 1 de octubre de 2026 | Localización del 15% anunciada para 12 puestos de trabajo específicos en gimnasios privados y centros deportivos con 4 o más empleados, vigente desde el 18 de noviembre de 2026 |
| Efecto comercial | Respetar la cancelación escrita sin causa ni penalización durante el período de desistimiento para el acceso de prepago al gimnasio | Gestionar la renovación indefinida posterior al plazo con no más de un mes de preaviso; excluir las ofertas de pausa de las páginas de confirmación de cancelación | Proporcionar divulgación escrita de tarifas antes de contratar y acuerdos claramente expresados firmados por ambas partes | Mantener el registro de entidad y profesional aplicable; se requiere actualización anual para renovar el certificado de Pernambuco | Planificar la composición de la plantilla para las categorías de puestos de trabajo en instalaciones privadas cubiertas |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
El derecho de desistimiento de Ontario y el marco contractual de Queensland respaldan calificaciones de Medio, con direcciones de Sin cambios porque las consultas de implementación y la extensión del vencimiento durante la revisión no establecen ningún cambio programado en las obligaciones de membresía comparadas. La calificación de Medio de Alemania refleja los controles de renovación, mientras que la resolución FitX del 16 de julio de 2026 respalda el Endurecimiento al restringir las ofertas de pausa en las páginas de confirmación de cancelación. La calificación de Medio de Brasil abarca una supervisión de registro acotada, con Endurecimiento en Pernambuco porque las actualizaciones anuales reemplazaron la renovación automática del certificado el 1 de octubre de 2026. La calificación de Medio y la dirección de Endurecimiento de Arabia Saudita reflejan el requisito de localización programado para el 18 de noviembre de 2026, que añade una obligación de composición de la plantilla para las instalaciones privadas cubiertas.
Etapas de la Cadena de Valor
La cadena de valor compara el aprovisionamiento de equipos, los sistemas de gestión de clubes y la prestación de servicios físicos, donde los proveedores obtienen ingresos de diferentes relaciones comerciales. En 2025, Planet Fitness reportó ventas de equipos a clubes de franquicia en los Estados Unidos, Canadá y México, donde los franquiciados generalmente deben reemplazar el equipamiento cada 5 a 9 años. Ese requisito de renovación vincula el equipamiento inicial del club con un negocio posterior de reemplazo de equipos, convirtiendo el aprovisionamiento en una consideración operativa continua después de que una ubicación abre.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Aprovisionamiento de equipos | Proveedores de equipos como Technogym; distribuidores franquiciadores como Planet Fitness Inc. | Ventas de equipos | Coordinación del equipamiento inicial y la renovación posterior | Escalonar el reemplazo en torno a las ventanas de renovación aplicables |
| Sistemas de gestión de clubes | Proveedores de software de gestión de clubes como ABC Fitness | Tarifas de software y servicios contratados | Interdependencia de la facturación y los registros de membresía | Mantener registros validados y procedimientos de recuperación |
| Operación física del club | Operadores de clubes de fitness como Basic-Fit NV | Membresías, cuotas de inscripción y complementos | Prestación de servicios complementarios junto con el acceso principal | Definir las responsabilidades de prestación de servicios y de proveedores externos |
| Fuente: Mordor Intelligence | ||||
En 2025, Basic-Fit también registró como otros ingresos las cuotas mensuales pagadas por entrenadores personales y fisioterapeutas externos por el acceso a sus clubes y miembros. Ese modelo permite a un operador obtener ingresos del acceso de los profesionales junto con la relación con los miembros, con roles comerciales diferenciados dentro del mismo local. Una separación clara de esas relaciones puede respaldar una oferta de servicios más amplia al tiempo que preserva la responsabilidad sobre lo que el propio club presta.
Panorama Competitivo
Concentración del Mercado
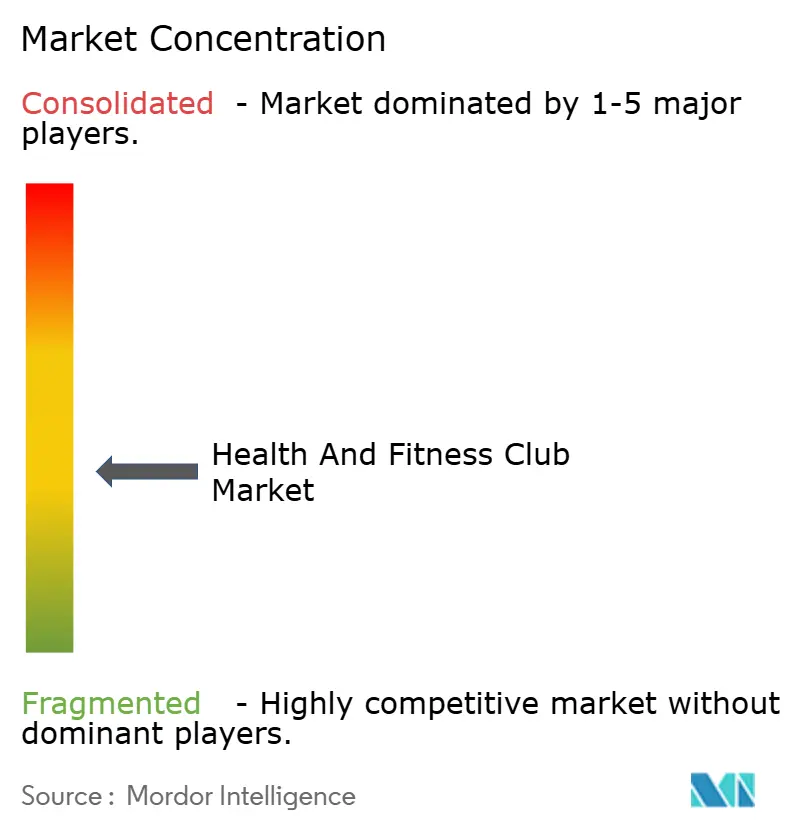
La competencia entre clubes de marca incluye instalaciones de franquicia y de propiedad corporativa, lo que convierte la expansión de la red en una decisión diferente a la de definir la oferta de membresía. Planet Fitness Inc. abrió 181 clubes en todo el sistema en 2025, incluidos 158 de propiedad de franquiciados y 23 de propiedad corporativa, y terminó el año con 2.896 ubicaciones. Equinox Holdings Inc. vende membresías para el acceso a los clubes de Equinox, incluido su primer club en Filadelfia en Rittenhouse. En agosto de 2025, Equinox describió ese nuevo club como uno de sus más grandes, con 37.000 pies cuadrados distribuidos en 3 plantas. Estos ejemplos contrastan una cadena liderada por franquicias que abrió 181 clubes en un año con un operador premium cuyo nuevo club en Filadelfia se encuentra entre sus más grandes, por lo que el alcance de la red y la escala del local requieren inversiones diferentes.
El 22 de enero de 2026, RSG Group GmbH (Gold's Gym, McFIT) anunció la franquicia internacional de McFIT para mercados sin gimnasios de propiedad de la empresa. Su anuncio mantuvo la operación propia en Alemania, Austria e Italia, basándose en más de 230 ubicaciones europeas existentes. Leejam Sports Co. (Fitness Time) opera tanto formatos de centros de fitness Big Box como Xpress. Estos modelos crean diferentes opciones de expansión, con la franquicia propuesta para la entrada en mercados adicionales y múltiples formatos físicos que ofrecen opciones para configurar una red de clubes. La expansión liderada por franquicias depende de convertir el modelo anunciado en ubicaciones operativas, mientras que un operador multiformato puede elegir cuánta capacidad de instalaciones colocar en cada área de captación.
Fitness International LLC (LA Fitness) abrió su 15.º Club Studio en Miami el 8 de octubre de 2025, combinando instalaciones de gimnasio, 5 conceptos de estudio boutique y servicios de recuperación. Este local integrado crea una propuesta competitiva en torno a varias ocasiones de ejercicio y recuperación dentro de un mismo club, en lugar de solo el acceso al equipamiento. Los competidores que ofrecen menos servicios pueden responder con una propuesta más enfocada, mientras que igualar el paquete completo requeriría una capacidad operativa más amplia. Combinar ejercicio y recuperación sitúa varios compromisos de servicio dentro de una sola decisión de membresía, concentrando tanto la diferenciación como el riesgo de prestación en el mismo local.
Líderes del Sector de Clubes de Salud y Fitness
-
Planet Fitness Inc.
-
Equinox Holdings Inc.
-
RSG Group GmbH (Gold's Gym, McFIT)
-
Leejam Sports Co. (Fitness Time)
-
Fitness International LLC (LA Fitness)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Clubes de Salud y Fitness Empresas cubiertas en este informe
- Planet Fitness Inc.
- Basic-Fit NV
- RSG Group GmbH (Gold’s Gym, McFIT)
- Life Time Group Holdings
- Xponential Fitness Inc.
- Equinox Holdings Inc.
- Fitness International LLC (LA Fitness)
- Purpose Brands (Anytime Fitness)
- F45 Training Holdings Inc.
- The Gym Group plc
- PureGym Ltd.
- Viva Leisure Ltd.
- Crunch Fitness
- Orangetheory Fitness
- The Bay Club Company
- David Lloyd Leisure Ltd.
- Leejam Sports Co. (Fitness Time)
- Town Sports International
- Snap Fitness Inc.
- EXOS
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas en que los clubes físicos pueden convertir el acceso al fitness vinculado a empleadores en servicios adecuados para las necesidades particulares de los empleados. En marzo de 2026, Wellhub conectó a casi 40.000 clientes corporativos y más de 5 millones de suscriptores empleados con 100.000 gimnasios, estudios y proveedores de bienestar digital en todo el mundo. Un canal que conecta tanto a proveedores físicos como digitales ofrece a los clubes una razón para definir las actividades y la orientación que hacen útil una visita presencial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Programas de iniciación en clubes a través de beneficios laborales | Canal de suscriptores vinculado a empleadores establecido | Empleados que buscan una entrada guiada al ejercicio en club | Combinar el acceso introductorio con sesiones de inicio programadas | Prestar orientación dentro de los ingresos obtenidos por participante | Clubes participantes y Wellhub |
| Acceso a múltiples ubicaciones para empleados | Clientes corporativos conectados a una amplia red de proveedores | Empleadores que atienden a empleados en varias ubicaciones | Reunir un grupo definido de clubes con condiciones de acceso consistentes | Mantener una promesa de servicio consistente en todas las ubicaciones | Redes de clubes participantes y Wellhub |
| Acceso coordinado al fitness físico y digital | El canal del empleador incluye tanto proveedores físicos como digitales | Empleados que buscan apoyo entre visitas al club | Combinar el ejercicio presencial con apoyo digital claramente definido | Alinear el alcance y la prestación de los diferentes servicios de los proveedores | Socios de clubes físicos y Wellhub |
| Fuente: Mordor Intelligence | |||||
En una encuesta de Wellhub de 2026 realizada en 11 países, el 76% de los propietarios de gimnasios y estudios asociados con una plataforma de bienestar corporativo afirmaron que los ingresos del canal eran nuevos ingresos en lugar de ingresos desplazados de los miembros existentes. Esa distinción autoinformada respalda el uso de asociaciones con empleadores para buscar ingresos incrementales sin rediseñar toda la oferta de membresía directa. Los programas de iniciación para empleados ofrecen una forma enfocada de aprovechar esa oportunidad, con la orientación concentrada en la entrada en lugar de incluida en cada suscripción existente.
Desarrollos recientes de la industria en Mercado de Clubes de Salud y Fitness
- Sep 2026: Urban Gym Group adquirió los 2 clubes de fitness de Rhythmsports en Zoetermeer y Den Haag Ypenburg, Países Bajos, añadiendo las ubicaciones a su cartera de clubes.
- Sep 2026: Urban Gym Group y el fundador de Arkhe, Stewart Miller, abrieron su club completo en Dubai Marina el 1 de septiembre, tras la apertura blanda del área del gimnasio. Miller dirige el club y la empresa conjunta a nivel local.
- Nov 2025: Basic-Fit completó su adquisición de Clever Fit, añadiendo 493 clubes en 7 geografías. La red del franquiciador europeo adquirido comprendía 454 clubes franquiciados y 39 clubes propios en el momento de la compra.
Mercado de Clubes de Salud y Fitness Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de clubes de salud y fitness mide los ingresos anuales de los operadores de instalaciones de fitness físicas en todo el mundo. Incluye el acceso por membresía, la instrucción y el entrenamiento de pago, las clases grupales y los servicios vendidos por clubes independientes y en cadena a miembros, visitantes u organizaciones patrocinadoras.
Exclusiones del alcance: Las suscripciones digitales de fitness exclusivamente en el hogar, las tarifas de participación en eventos deportivos puntuales, el equipamiento o la ropa de fitness vendidos por separado, y el entrenamiento personal vendido por proveedores fuera de los clubes de fitness físicos están excluidos.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Cuotas de Membresía
- Entrenamiento Personal e Instrucción
- Otro Tipo de Servicio
- Por Modelo de Negocio
- Clubes Independientes
- Clubes en Cadena
- Por Usuario Final
- Masculino
- Femenino
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Dado que fuentes públicas como la hoja informativa sobre obesidad de la Organización Mundial de la Salud describen necesidades de salud generales y la serie Active Lives de Sport England hace seguimiento de la participación, informan el contexto de la demanda más que las ventas de clubes directamente. Aunque fuentes como el Informe del Mercado Europeo de Salud y Fitness de EuropeActive publican datos de membresía y ingresos de clubes regionales, y el Informe Anual 2025 de Basic-Fit describe los resultados de la red y los servicios, cada una proporciona una verificación diferenciada a nivel de mercado o de operador.
Los informes anuales de empresas y los registros públicos pueden añadir ingresos de operadores, precios, aperturas de clubes, costos operativos y combinación de servicios, con cobertura empresarial y de comercio del fitness de reputación utilizada para verificar cambios con fecha y explicar diferencias en los períodos de reporte. Estas fuentes son ilustrativas más que exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas buscarían perspectivas de altos ejecutivos, líderes financieros y comerciales, y gerentes de membresía y operaciones en cadenas globales, operadores regionales, clubes independientes y organizaciones industriales relevantes en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Los encuestados verificarían la interpretación de los indicadores públicos de ingresos y membresía, la combinación de servicios, los precios, las adiciones de clubes y la variación regional, mientras que las brechas no resueltas se verificarían con otras evidencias de operadores y asociaciones y se documentarían para la triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales globales obtenidos por los operadores de clubes físicos, utilizando los niveles de membresía y usuarios activos de clubes, los ingresos promedio por miembro, los recuentos de instalaciones y las aperturas netas, los precios de membresía, y la combinación de ingresos de entrenamiento, clases y otros servicios de club como indicadores de mercado. Los analistas derivan las participaciones de servicio, modelo de negocio, usuario final y regional a partir de divulgaciones públicas de operadores, series de asociaciones e ingresos de operadores muestreados, y luego verifican los totales seleccionados con resúmenes de ingresos a nivel de club y volumen de membresía muestreado multiplicado por las cuotas anuales promedio. Las brechas en esas verificaciones se reconcilian con diferencias en cobertura, período o reconocimiento de ingresos antes de su uso.
La regresión multivariante puede relacionar los ingresos históricos con los niveles de membresía, los ingresos por miembro, el crecimiento de la red de clubes, los precios y la combinación de servicios, con análisis de escenarios utilizado donde las aperturas futuras de clubes o los indicadores de demanda tienen un rango más amplio. Los encuestados primarios revisarían si las trayectorias de las variables y las previsiones resultantes son comercialmente plausibles e identificarían factores locales faltantes, tras lo cual los analistas revisarían los insumos y mantendrían un rango razonado cuando la evidencia pública no resuelva una brecha.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan las divulgaciones de operadores, las series de membresía e instalaciones de asociaciones, los indicadores públicos de salud y actividad, y las verificaciones seleccionadas de ingresos por miembro, alineando monedas, períodos y definiciones antes de compararlos. Investigan anomalías como el crecimiento de ingresos sin cambios correspondientes en miembros, precios, combinación de servicios o capacidad de instalaciones, documentan la resolución y completan una segunda revisión de analistas antes de la aprobación. Se activa el recontacto cuando una definición, insumo o cambio reportado material permanece poco claro. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos para aperturas, adquisiciones, cierres o eventos regulatorios y económicos materiales, y se revisa nuevamente en una pasada previa a la entrega.
Tamaño del Mercado de Clubes de Salud y Fitness de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de clubes de salud y fitness mide los ingresos anuales de los operadores de instalaciones de fitness físicas en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo comienza con una estimación descendente de los ingresos anuales globales obtenidos por los operadores de clubes físicos, utilizando los niveles de membresía y usuarios activos de clubes, los ingresos promedio por miembro, los recuentos de instalaciones y las aperturas netas, los precios de membresía, y la combinación de ingresos de entrenamiento, clases y otros servicios de club como indicadores de mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 146,6 mil millones de USD (2027) | |
| Consultora Global A | 132 mil millones de USD (2026) | En su base de 2026, esta estimación es un 9,9% inferior al valor de este informe para 2027 de 146,6 mil millones de USD, 1 año después. Su año de mercado publicado es un año anterior a la medición de 2027 del informe, por lo que el crecimiento hacia el período posterior puede contribuir a una estimación más baja. |
| Consultora Global B | 96,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 34,4% inferior al valor de este informe para 2027 de 146,6 mil millones de USD, 2 años después. Su año de mercado publicado es dos años anterior, y su crecimiento previsto declarado es más bajo, ambos factores que pueden contribuir a una estimación más baja frente a la medición posterior. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de operadores, las series de membresía e instalaciones de asociaciones, los indicadores públicos de salud y actividad, y las verificaciones seleccionadas de ingresos por miembro, alineando monedas, períodos y definiciones antes de compararlos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de clubes de salud y fitness?
Se proyecta que el mercado alcance los 146,6 mil millones de USD en 2027 y los 219,6 mil millones de USD para 2032, creciendo a una CAGR del 8,42% durante 2027-2032.
¿Qué está impulsando la demanda de servicios de clubes de fitness?
Los objetivos de salud y bienestar, los programas de fitness para empleados y la integración digital respaldan la demanda. Wellhub reportó un crecimiento del 107% en los pagos brutos a los operadores de fitness en su red global en 2025 en comparación con 2024.
¿Qué servicio genera la mayor participación de los ingresos del club?
Las cuotas de membresía representaron el 51,89% de los ingresos en 2026. Se prevé que el entrenamiento personal e instrucción sea el de mayor crecimiento, con una CAGR del 8,55% durante 2027-2032.
¿Qué empresas son los principales competidores en la industria de clubes?
Los principales competidores incluyen Planet Fitness Inc., Equinox Holdings Inc., RSG Group GmbH (Gold's Gym, McFIT), Leejam Sports Co. (Fitness Time) y Fitness International LLC (LA Fitness).
¿Cuál es la principal barrera para unirse a un club de fitness?
En la encuesta vinculada al operador de GymNation, el 58% de los no miembros de gimnasio en los Emiratos Árabes Unidos y Arabia Saudita citaron la asequibilidad como su principal barrera en 2026.
¿Qué regiones lideran los ingresos del club y el crecimiento previsto?
América del Norte representó el 34,35% de los ingresos en 2026. Se prevé que Oriente Medio y África sea la región de mayor crecimiento, con una CAGR del 10,55% durante 2027-2032.