
Tamaño y Cuota del Mercado de Glioxal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
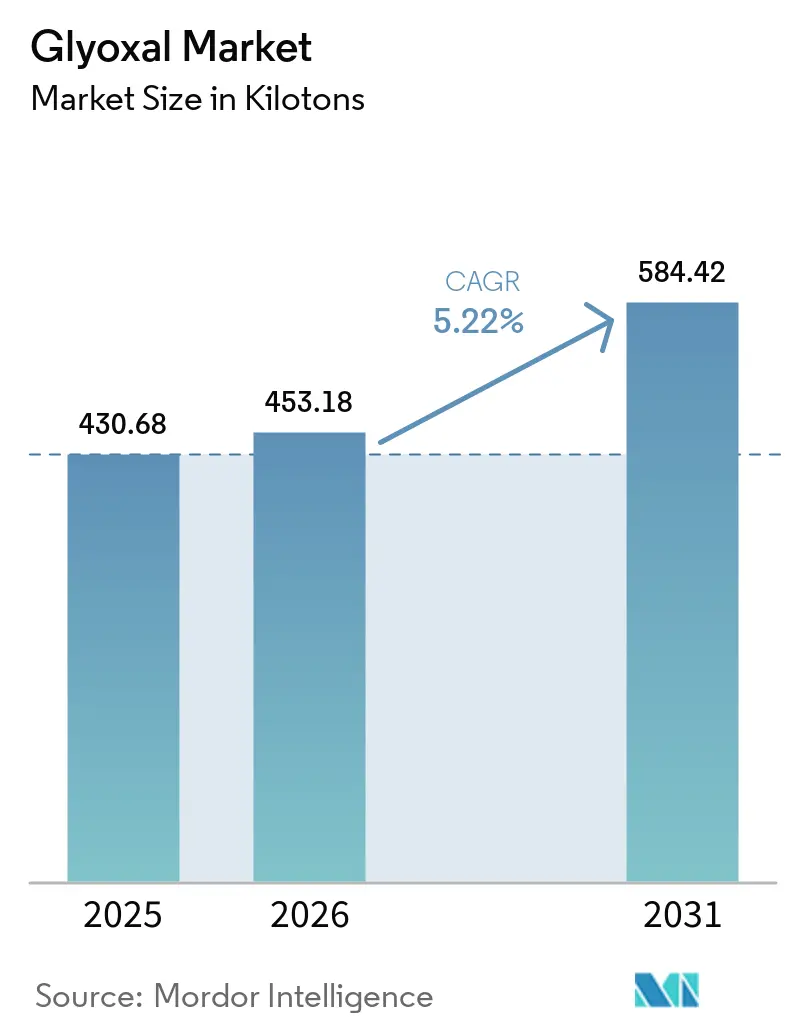
| Volumen del Mercado (2026) | 453.18 kilotones |
| Volumen del Mercado (2031) | 584.42 kilotones |
| Tasa de crecimiento (2026 - 2031) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
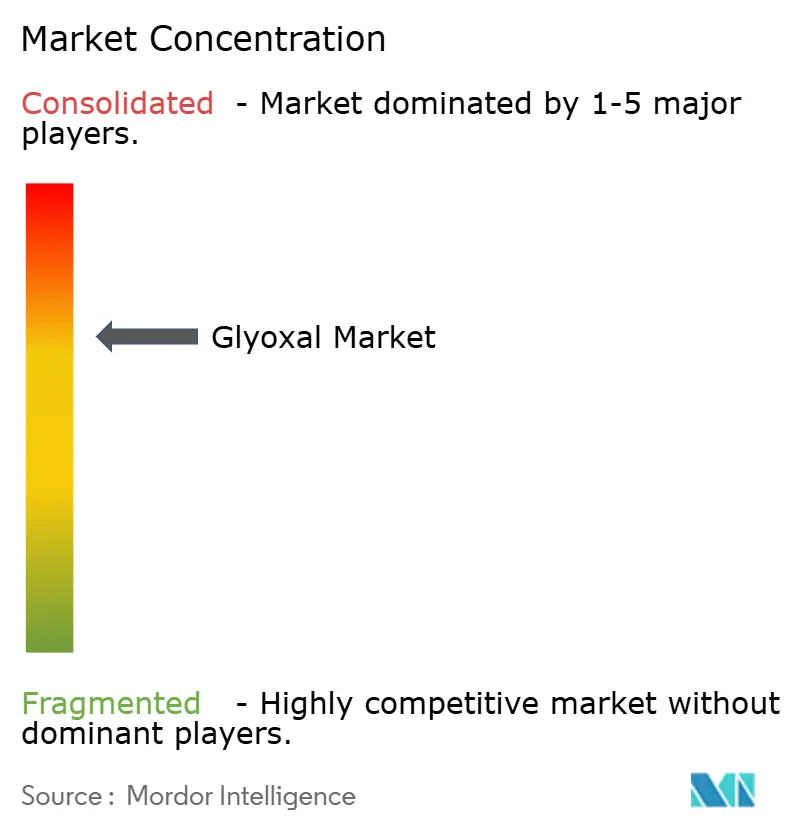
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Glioxal por Mordor Intelligence
El tamaño del Mercado de Glioxal fue valorado en 430,68 kilotoneladas en 2025 y se estima que crecerá desde 453,18 kilotoneladas en 2026 hasta alcanzar las 584,42 kilotoneladas en 2031, a una CAGR del 5,22% durante el período de previsión (2026-2031). La sólida demanda en el acabado textil, las formulaciones de adhesivos de base acuosa y los emergentes usos en electrolitos de baterías sustenta esta trayectoria, principalmente porque la estructura de dialdehído del glioxal proporciona un entrecruzamiento más fuerte y libre de formaldehído. Asia-Pacífico sigue siendo el principal centro de consumo, impulsado por las crecientes exportaciones de hilados de China y la maduración de la plataforma de intermedios químicos de India. Los grados en solución líquida están desplazando a los formatos sólidos en todas las aplicaciones principales, ya que las líneas de dosificación automatizadas mejoran la consistencia de los lotes y reducen el tiempo de inactividad en el procesamiento. El crecimiento paralelo en la síntesis de intermedios químicos, particularmente para productos farmacéuticos y materiales especiales, amplía la base de clientes potenciales y amortigua la ciclicidad en el sector textil. El aumento de las asignaciones de defensa en los Estados Unidos y el nuevo complejo chino de BASF subrayan cómo las estrategias de descentralización de la cadena de suministro y de relocalización cercana están transformando la planificación de capacidad a largo plazo.
Conclusiones Clave del Informe
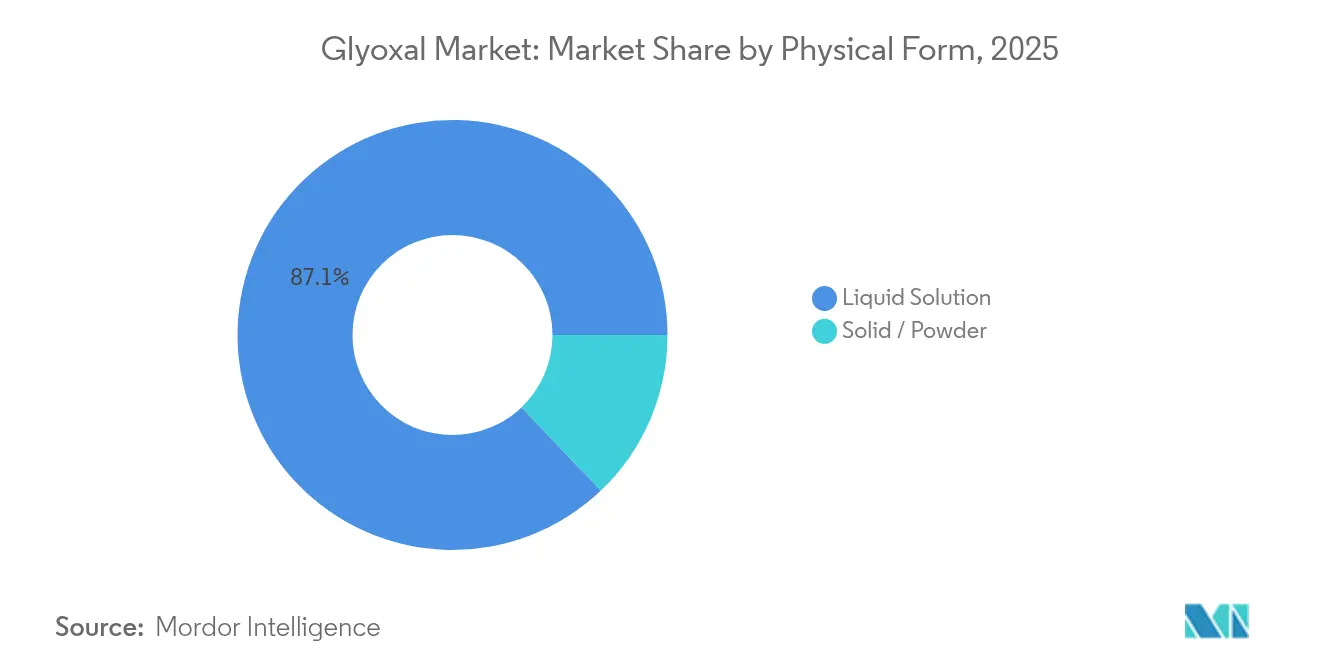
- Por forma física, las soluciones líquidas capturaron el 87,12% de la cuota del mercado de glioxal en 2025; se prevé que los formatos sólidos y en polvo registren la mayor CAGR del 6,15% hasta 2031.
- Por aplicación, los agentes de entrecruzamiento lideraron con una cuota de ingresos del 64,10% en 2025, mientras que se proyecta que los intermedios químicos avancen a una CAGR del 5,86% hasta 2031.
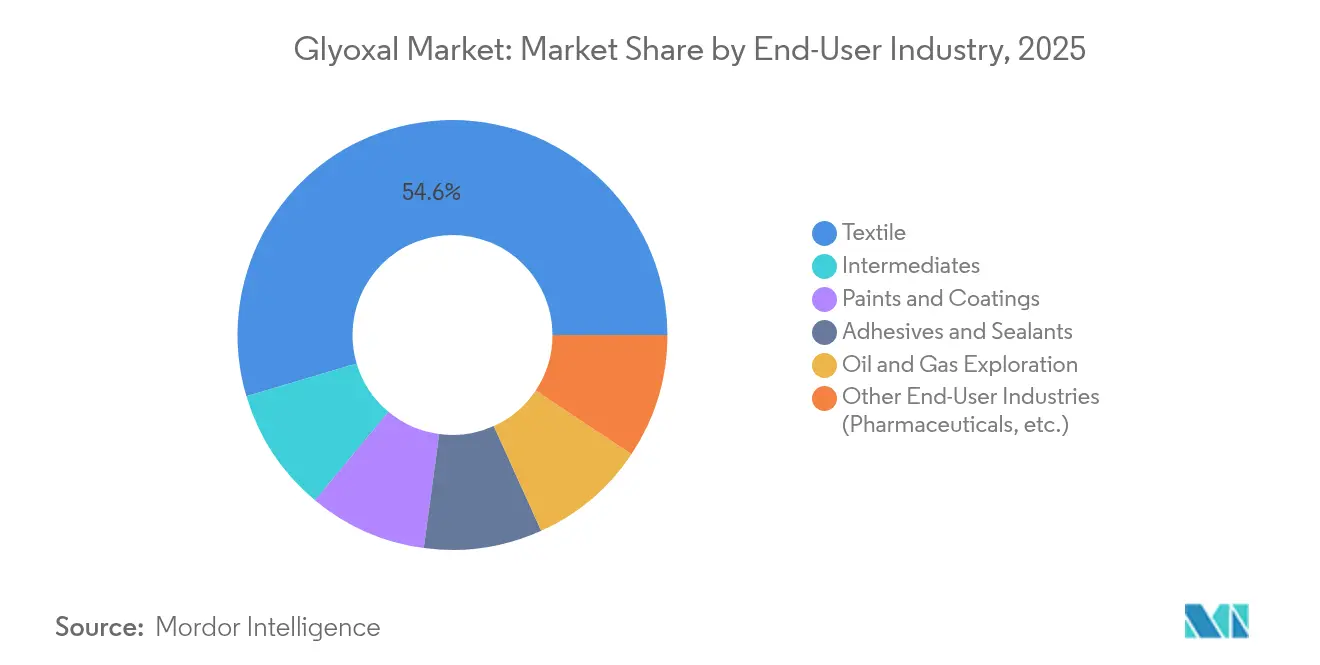
- Por industria usuaria final, los textiles representaron el 54,60% del tamaño del mercado de glioxal en 2025, y los intermedios se están expandiendo a una CAGR del 5,98% hasta 2031.
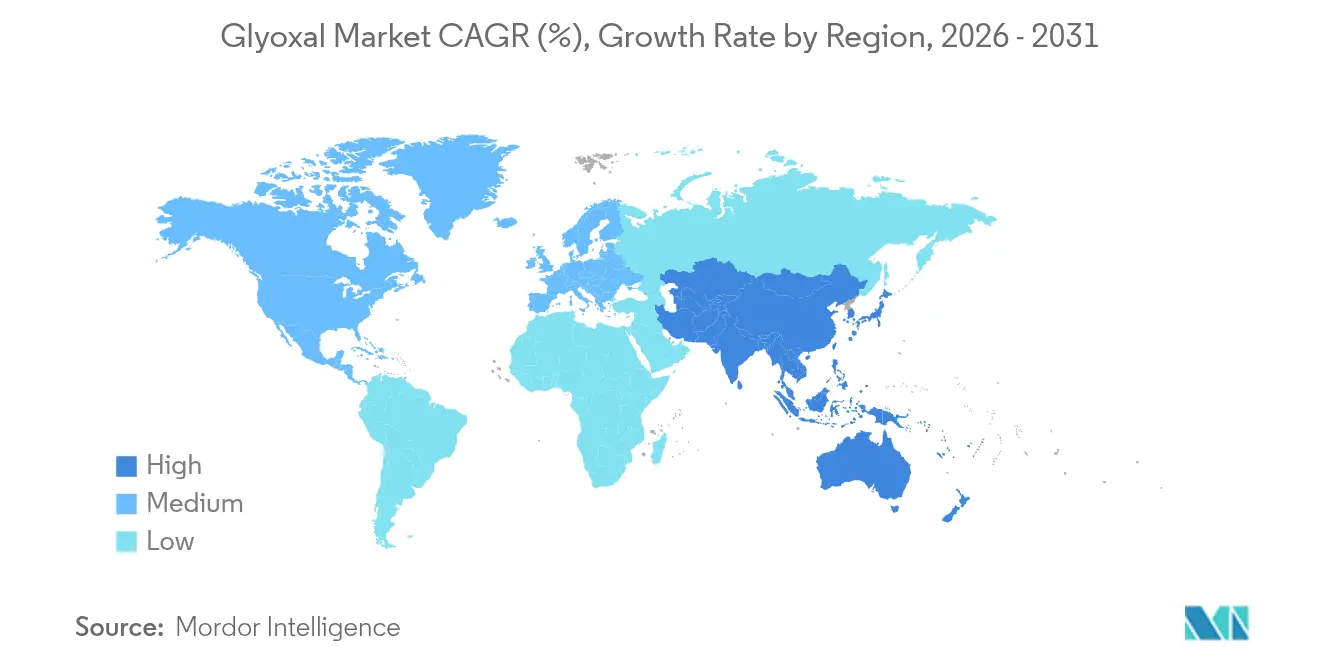
- Por geografía, Asia-Pacífico dominó con el 44,55% de la cuota del mercado de glioxal en 2025; se prevé que la región también registre la mayor CAGR del 6,30% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente producción textil y de prendas de vestir en economías en desarrollo | +1.2% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Uso creciente como agente de entrecruzamiento en adhesivos de base acuosa | +0.8% | Global, con concentración en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Demanda creciente de productos químicos para campos petrolíferos en la perforación en aguas profundas | +0.6% | América del Norte, Oriente Medio, regiones marítimas | Largo plazo (≥ 4 años) |
| Adopción del glioxal como biocida biodegradable en envases de papel y cartón | +0.5% | UE, América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Papel emergente en formulaciones de electrolitos para baterías de ánodo de silicio | +0.3% | Centros de fabricación de Asia-Pacífico, centros tecnológicos a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Producción Textil y de Prendas de Vestir en Economías en Desarrollo
China exportó 13.700 millones de USD en hilados durante 2023, siendo el hilado de algodón el 70% de los envíos, una escala de producción que requiere acabados de resistencia al arrugado y antimicrobianos asistidos por el entrecruzamiento con glioxal. La biodegradabilidad del compuesto cumple con las regulaciones de importación más estrictas de la Unión Europea y América del Norte, convirtiéndolo en una alternativa preferida al formaldehído para marcas que comercializan prendas "más limpias". El complejo de Zhanjiang de BASF, operativo desde 2025, ejemplifica cómo los principales proveedores están co-localizando capacidad en Asia para acortar los plazos logísticos y capturar pedidos adicionales de Vietnam, Bangladés e India[1]BASF SE, "BASF pone en marcha las primeras plantas en el sitio Verbund de Zhanjiang," basf.com. El impacto a mediano plazo está vinculado al ciclo típico de construcción de 2 a 4 años de los nuevos molinos de hilado y tintorería. A medida que estas plantas escalan, la demanda del mercado de glioxal debería seguir el ritmo de la producción de fibras, ya que cada metro adicional de tela acabada con química antiarrugas o antimicrobiana contiene una carga de aldehído definida.
Uso Creciente como Agente de Entrecruzamiento en Adhesivos de Base Acuosa
Las estrictas normas globales de emisiones han acelerado la eliminación progresiva de los adhesivos para madera y papel de base solvente, aumentando el atractivo del glioxal en los sistemas acuosos. Su capacidad para generar puentes de hemiacetal estables en sustratos de celulosa permite a los formuladores de adhesivos cumplir con los umbrales bajos de COV sin sacrificar la resistencia del enlace. BASF aplicó aumentos de precios en dioles y derivados en abril de 2025, una medida que refleja la inflación general de los costos de materias primas y presiona a los convertidores a buscar agentes curantes más eficientes como el glioxal, que permiten formulaciones de un solo componente. El impulsor ejerce un impacto a corto plazo porque las plantas de adhesivos reconvierten mezcladoras y reactores con relativa rapidez—normalmente dentro de un ejercicio fiscal—una vez que se obtienen las aprobaciones de materias primas. Los fabricantes de productos para la construcción en América del Norte ven en el glioxal una vía directa para mantenerse a la vanguardia de la posible reclasificación del formaldehído en el marco del programa IRIS de la EPA.
Demanda Creciente de Productos Químicos para Campos Petrolíferos en la Perforación en Aguas Profundas
Los geles macromoleculares utilizados en la fracturación hidráulica dependen de agentes de entrecruzamiento que mantienen la viscosidad a 150 °C y más; el glioxal conserva la reactividad en tales condiciones extremas, mientras que los aldehídos de menor peso molecular se degradan[2]Sociedad Americana de Química, "Fluidos de fracturación a alta temperatura usando dialdehídos," acs.org. Los operadores en el Golfo de México y el presal brasileño han comenzado a especificar geles de guar y celulosa activados con glioxal para estabilizar redes de fracturas en pozos ultraprofundos. Dado que la aprobación de los proyectos abarca medio decenio, el perfil de requisitos del producto químico queda fijado durante las primeras etapas de desarrollo del campo, lo que crea volúmenes de offtake predecibles a largo plazo. Las empresas nacionales de petróleo de Oriente Medio probaron fluidos de desviación a base de glioxal en 2024 y los estudios de caso iniciales reportan tasas de flujo de hidrocarburos un 15% más altas. El lento pero constante flujo de nuevos proyectos marítimos sugiere un aumento de volumen sostenido, aunque de nicho, para el mercado de glioxal hasta 2030.
Adopción del Glioxal como Biocida Biodegradable en Envases de Papel y Cartón
La legislación europea sobre contacto con alimentos favorece los conservantes que se descomponen rápidamente tras su uso, y la doble acción del glioxal como agente de entrecruzamiento y antimicrobiano se alinea con este marco. El cumplimiento de la FDA para papel recubierto con resina tranquiliza adicionalmente a los molinos de América del Norte en cuanto a que el aldehído puede incorporarse sin peticiones GRAS adicionales. Los productores de bandejas y vasos de fibra moldeada emplean cada vez más el glioxal para reducir los microbios que causan deterioro, extendiendo la vida útil en 48 horas en ensayos con productos frescos. La adopción a mediano plazo depende de los ciclos de actualización de equipos de los convertidores de envases y de la confirmación de los puntos finales toxicológicos en los mercados emergentes. El impulso de 0,5 puntos porcentuales del impulsor a la CAGR global está, por tanto, anclado en Europa y los Estados Unidos, pero se difundirá a las imprentas de Asia-Pacífico a medida que las empresas multinacionales de bienes de consumo harmonicen las especificaciones de envase entre regiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones toxicológicas y límites de exposición laboral más estrictos | -0.7% | Global, con la aplicación más estricta en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad de precios del etilénglicol como materia prima | -0.4% | Cadenas de suministro globales, aguda en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Competencia del almidón de dialdehído y otros agentes de entrecruzamiento verdes | -0.3% | UE y América del Norte liderando, con expansión hacia los mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones Toxicológicas y Límites de Exposición Laboral más Estrictos
Los reguladores examinan los dialdehídos debido a la genotoxicidad potencial; la revisión de 2024 de la OMS señaló al glioxal por la formación de productos finales de glicación avanzada, lo que ha motivado llamados a endurecer los límites ocupacionales. La Agencia Europea de Sustancias y Mezclas Químicas está reevaluando el umbral actual de exposición laboral de 0,1 mg/m³, y la OSHA inició un esfuerzo paralelo de recopilación de datos que podría imponer actualizaciones de ventilación con un costo de hasta 2 millones de USD para los molinos pequeños. Estos costos de cumplimiento pueden expulsar del mercado a los productores marginales, consolidando el suministro en manos de empresas con mayor capital. La presión a corto plazo es más aguda en Europa y América del Norte, donde el personal de inspección puede auditar las plantas en pocas semanas tras la entrada en vigor de nuevos límites, frenando temporalmente el crecimiento de la producción.
Volatilidad de Precios del Etilénglicol como Materia Prima
La producción de glioxal depende de la oxidación en fase vapor del etilénglicol, sujeto a su vez a las fluctuaciones de precios del nafta y el gas natural. Los precios spot del etilénglicol se dispararon un 23% en el primer trimestre de 2025 por las paradas técnicas de plantas en Oriente Medio, lo que obligó a los proveedores de glioxal a emitir recargos de 70 USD por tonelada. Los productores del Sudeste Asiático, muy dependientes del etilénglicol importado, vieron sus márgenes comprimidos y varios redujeron sus tasas operativas en un 10%. Aunque los recargos normalmente se trasladan a los clientes, los convertidores que fabrican acabados textiles sensibles al precio pueden sustituir el glioxal por almidón de dialdehído de menor rendimiento cuando las primas del glioxal superan el 15%. La volatilidad a corto plazo recorta así 0,4 puntos porcentuales de la CAGR prevista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma Física:
Las Soluciones Líquidas Impulsan la Eficiencia del ProcesamientoLos grados líquidos representaron el 87,12% del consumo de 2025, reflejando las preferencias a nivel de planta por soluciones de aldehído bombeables y listas para usar. La dosificación automatizada reduce la variabilidad de los lotes y acorta los tiempos de ciclo, factores que han contribuido a que el tamaño del mercado de glioxal líquido supere la demanda global a una CAGR del 5,78%. Las formas en polvo mantienen su relevancia en operaciones de campos petrolíferos remotos donde la dosificación por peso y la estabilidad de almacenamiento son prioritarias frente a la comodidad. El crecimiento de las instalaciones de "cocina" de productos químicos textiles en contenedores en Bangladés y Etiopía respalda la continua penetración de los grados líquidos hasta 2031. Los derivados sólidos del glioxal siguen siendo importantes en cápsulas de resina y kits de adhesivos de latencia controlada, pero el aumento de los costos de flete para los sólidos voluminosos impulsa a los convertidores a formular líquidos in situ.
La eficiencia del procesamiento explica por qué las soluciones líquidas siguen siendo la especificación preferida para los productores de tejidos de moda, textiles para el hogar y tejidos técnicos. La inyección en línea con control de pH garantiza una fijación homogénea, reduciendo las tasas de reprocesamiento en un 4% en los ensayos de acabado de denim. Este beneficio de costos justifica modestas primas de precio sobre los polvos. Además, la normativa que regula el envío de sólidos oxidables es cada vez más estricta; los líquidos clasificados como no combustibles disfrutan de una documentación más sencilla bajo las reglas del Código IMDG, una ventaja logística que respalda la expansión incremental de la cuota de líquidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Intermedios Químicos se Aceleran a Pesar del Dominio del EntrecruzamientoLas aplicaciones de reticulación siguieron dominando 2025 con una participación del 64,10% del mercado de glyoxal, lo que subraya el papel perdurable de la molécula en tejidos de planchado permanente, encolado de papel y colas de madera a base de agua. Sin embargo, la CAGR más rápida del 5,86% proviene del uso como intermediario químico, lo que refleja la versatilidad del glyoxal como dialdehído C2 en la síntesis de heterociclos e ingredientes farmacéuticos activos. Las empresas farmacéuticas lo utilizan para construir imidazoles y pirazinas, mientras que las empresas emergentes de polímeros especiales lo condensan en resinas de barrera de base biológica, junto con ácido glioxílico en síntesis química. Las plantas piloto en India reportan un aumento de tres veces en el consumo de glyoxal para intermediarios de pirimidina desde mediados de 2024.
La diversificación hacia intermediarios reduce la dependencia de la demanda textil cíclica y a menudo genera márgenes 200 puntos básicos más altos que los grados de acabado de productos básicos. Las autorizaciones de la FDA y la BfR para recubrimientos en contacto con alimentos amplían aún más la utilidad del glyoxal, lo que permite a los productores de resinas formadoras de películas abordar el nicho de embalaje de productos frescos de rápido crecimiento. Estas tendencias anclan la aceleración del segmento incluso cuando los reticulantes siguen siendo los principales impulsores de volumen.
Por Industria Usuaria Final:
El Segmento de Intermedios Supera el Liderazgo TextilLos textiles retuvieron el 54,60% del volumen de 2025, ya que las camisas resistentes al arrugado, la ropa médica y la ropa de cama para el hogar dependen de la fijación con aldehído para lograr un tacto duradero y una persistencia antimicrobiana. Se espera que la cuota del mercado de glioxal en textiles se diluya modestamente a medida que el segmento de intermedios crece a una CAGR del 5,98%, impulsado por una mayor captación en síntesis química. Los adhesivos se mantienen estables, ayudados por los adhesivos de alcohol polivinílico de base acuosa para construcción que se alejan del formaldehído. En petróleo y gas, los geles entrecruzados con glioxal se utilizan en fluidos de fracturación a alta temperatura donde los agentes curantes alternativos se degradan, garantizando un flujo de offtake pequeño pero lucrativo.
Las categorías farmacéutica y "otras" exhiben el crecimiento absoluto más pronunciado, impulsadas por la demanda de estructuras para antibióticos y recubrimientos especiales. Sus ganancias de cuota se magnifican porque los precios de uso final pueden superar los 4.000 USD por tonelada, más del doble de los índices de referencia de grado textil, lo que impulsa aún más la rentabilidad general del mercado de glioxal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Glioxal en Asia-Pacífico
Asia-Pacífico capturó el 44,55% del volumen mundial en 2025 y se prevé que se expanda a una CAGR del 6,30% hasta 2031, más de un punto porcentual por encima de la CAGR del mercado global de glioxal. El motor exportador de hilados de China ejemplifica la demanda subyacente de acabado de tejidos, mientras que el desarrollo del sector farmacéutico de India estimula el consumo de intermedios. Japón y Corea del Sur aportan un impulso innovador a través de programas avanzados de baterías que evalúan electrolitos a base de glioxal. Las cadenas petroquímicas integradas de la región mitigan los impactos en el suministro de etilenglicol como materia prima, otorgando a los productores de Asia-Pacífico una ventaja estructural en costos.
Mercado de Glioxal en América del Norte
América del Norte sigue siendo el segundo clúster regional más grande debido a las infraestructuras químicas consolidadas y al impulso legislativo en favor de adhesivos de bajas emisiones. El financiamiento de 24 millones de USD a cinco años otorgado por el Departamento de Defensa para la fabricación doméstica de glioxal subraya la importancia crítica de este compuesto en recubrimientos especiales. El sólido ritmo de construcción de viviendas y el gasto en remodelación sostienen la demanda de adhesivos, mientras que las conexiones de aguas profundas relacionadas con el esquisto amplían los requerimientos de productos químicos para campos petroleros. Cabe destacar que la estricta supervisión de la OSHA en el continente impulsa especificaciones de mayor pureza y menor contenido de formaldehído, favoreciendo las formulaciones de glioxal de alta gama.
Mercado de Glioxal en Europa
Europa muestra una demanda madura moderada por una estricta regulación de exposición ocupacional, aunque se beneficia de nichos de productos químicos especiales de alto valor. La planta de 60.000 toneladas de BASF en Ludwigshafen garantiza el suministro regional, complementada por fabricantes de nicho más pequeños en Italia y los Países Bajos. Se prevé que la transición hacia envases de cartón para alimentos, impulsada por la Directiva sobre Plásticos de Uso Único, añada volúmenes incrementales de glioxal como biocida. Sin embargo, el aumento de los costos energéticos y el endurecimiento de los expedientes REACH podrían comprimir los márgenes, lo que motivaría a los transformadores europeos a trasladar ciertas formulaciones de alto volumen a Europa del Este y Türkiye.

Análisis de la cadena de valor
La producción de glioxal se ubica aguas abajo del etilenglicol (EG), siendo la oxidación en fase gaseosa del EG con oxígeno sobre catalizadores de metales preciosos la ruta dominante, seguida de absorción y estabilización en solución acuosa para su transporte. La integración de materia prima en EG es una palanca clave de costo y suministro para los grandes productores, mientras que el desempeño del catalizador, el control de reacción y la purificación determinan la idoneidad para usos de mayor especificación, incluidos grados de bajo color y baja impureza para intermedios. La cadena es sensible a las variaciones de precio del EG, y los requisitos de manejo para una solución de aldehído reactivo añaden disciplina operativa y sobrecarga de cumplimiento en comparación con muchos oxigenados de tipo commodity.
La mayoría de los volúmenes se mueven como soluciones líquidas estabilizadas a través de logística de tanques a granel, IBC y tambores hacia formuladores y mezcladores regionales, y luego hacia talleres de acabado textil, productores de adhesivos, plantas de papel y empaques, y proveedores de químicos para campos petroleros. El conocimiento de la aplicación y la documentación, incluido el cumplimiento relacionado con contacto con alimentos cuando corresponde, son diferenciadores comunes, lo que impulsa a los proveedores a ofrecer soporte técnico, especificaciones consistentes e infraestructura segura de almacenamiento y dosificación en las instalaciones de los clientes. La demanda aguas abajo es más fuerte donde las líneas de dosificación automatizadas y los concentrados listos para usar reducen la mezcla por parte del cliente, mientras que las plantas más pequeñas enfrentan costos relativamente más altos por ventilación, tratamiento de aguas residuales y almacenamiento seguro, lo que moldea la selección de canales y la preferencia de proveedores.
Panorama Competitivo
El mercado de glioxal está moderadamente concentrado. BASF aprovecha 60.000 toneladas de capacidad propia en Alemania y una nueva línea en Zhanjiang para garantizar el suministro a clientes multinacionales de textiles y papel. Los productores chinos se centran en el volumen, a menudo integrando la disponibilidad de etilénglicol upstream para mantener el liderazgo en costos, mientras que los actores europeos se diferencian mediante la profundidad de los dossieres REACH y el soporte de laboratorios de aplicaciones.
Estratégicamente, las credenciales de sostenibilidad dominan el posicionamiento competitivo. BASF ha obtenido la certificación ISCC+ para más de 60 productos que contienen glioxal, ofreciendo declaraciones de huella de carbono por debajo de 0,9 kg de CO₂-eq por kg de producto. Hubei Hongyuan está pilotando rutas de bio-etilénglicol para cubrir la volatilidad de los combustibles fósiles. La integración hacia adelante en mezclas específicas para aplicaciones también es una prioridad; WeylChem lanzó un concentrado llave en mano de recubrimiento antibacteriano para papel en 2025 que elimina la mezcla lateral del cliente y reduce los tiempos de lote en un 20%. Mientras tanto, Locus Performance Materials, un participante de nivel medio en los Estados Unidos, está comercializando paquetes de biosurfactantes mejorados con glioxal para fluidos de perforación, lo que señala cómo la tecnología de nicho puede disrumpir las cadenas de suministro tradicionales.
El mayor escrutinio regulatorio incentiva a las empresas más grandes a invertir en tratamiento de aguas residuales de circuito cerrado y en la reconversión de reactores continuos para reducir las emisiones de aldehído sin reaccionar. Los productores más pequeños que carecen de capital pueden salir del mercado, elevando gradualmente la concentración del mercado global. No obstante, las iniciativas de seguridad del suministro regional —como la subvención del Pentágono para la capacidad doméstica— podrían atraer nuevos participantes, equilibrando las fuerzas de consolidación.
Líderes de la Industria del Glioxal
BASF
Haihang Industry
hubei hongyuan pharmaceutical technology co., ltd
WeylChem International GmbH
Zhonglan Industry Co.,Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Glyoxal
- Amzole India Pvt Ltd
- BASF
- Haihang Industry
- hubei hongyuan pharmaceutical technology co., ltd
- Jinan Huashihang Chemical Co., Ltd.
- INEOS
- Merck KGaA
- Otto Chemie Pvt. Ltd.
- Spectrum Chemical
- Thermo Fisher Scientific
- Tokyo Chemical Industry India Pvt. Ltd.
- WeylChem International GmbH
- Zhonglan Industry Co.,Ltd.

Oportunidades de mercado y perspectivas futuras
La sustitución de formaldehído en textiles, adhesivos de base acuosa y empaques de papel continúa abriendo espacio de especificación para sistemas de reticulación a base de glioxal que ofrecen un menor desempeño de COV, particularmente para cadenas de suministro de ropa de marca y adhesivos para productos de construcción. En textiles, China sigue siendo un ancla de escala para la demanda de acabados, respaldada por la intensidad de exportación de hilados, mientras que el crecimiento de la capacidad de teñido y acabado en Asia crea espacio para proveedores que puedan ofrecer grados de solución líquida consistentes compatibles con dosificación automatizada. En empaques y papel, los requisitos impulsados por el contacto con alimentos aumentan la demanda de químicas de mayor pureza y bien documentadas, lo que tiende a favorecer a los proveedores que pueden respaldar paquetes de cumplimiento y validación en laboratorio de aplicación con plantas y convertidores.
Una segunda línea de oportunidad se encuentra en intermedios químicos de mayor valor, donde el glioxal se usa como un versátil bloque de construcción C2 para heterociclos y materiales especializados. India ha sido uno de los focos visibles de mayor actividad de síntesis de intermedios desde mediados de 2024, elevando la importancia de perfiles de impureza más estrictos y la reproducibilidad lote a lote en lugar del solo volumen a granel. Del lado de la oferta, las inversiones en co-ubicación de capacidad y seguridad de suministro por parte de los principales productores en Asia, incluida BASF en Zhanjiang (operativa desde 2025), refuerzan las opciones de abastecimiento regional para clientes multinacionales y respaldan estrategias de adquisición multi-región cuando los mercados de EG y flete se ajustan.
Recent Industry Developments in Mercado de Glyoxal
- Marzo de 2026: Hubei Hongyuan Pharmaceutical Technology Co., Ltd. reportó sus resultados del primer trimestre finalizado el 31 de marzo de 2026, mostrando un fuerte aumento en las ventas respecto al mismo período del año anterior. Aunque no se trata exclusivamente de glioxal, la expansión de escala señala un mayor rendimiento en las operaciones de intermedios químicos donde el glioxal es un insumo clave, lo que endurece los requisitos de calidad consistente y confiabilidad de suministro para clientes especializados.
- Abril de 2025: BASF anunció aumentos de precios para dioles y derivados, reflejando una inflación de costos aguas arriba más amplia en químicos oxigenados que se conecta de nuevo con la economía del etilenglicol. El movimiento resaltó la presión de traspaso a lo largo de la cadena del glioxal y aumentó la atención en la eficiencia de formulación en adhesivos de base acuosa y acabado textil, donde la carga de curado y el tiempo de proceso se traducen directamente en costo por unidad de producción.
- Diciembre de 2024: INEOS continuó la planificación de integración de su adquisición previamente anunciada del negocio de Óxido de Etileno y Derivados de LyondellBasell, incluida la planta de Bayport Underwood en Texas. La base de activos fortalece la disponibilidad y opcionalidad de EG en América del Norte, lo que puede influir en la economía de materia prima del glioxal y la resiliencia para los usuarios aguas abajo durante interrupciones logísticas.


Mercado de Glyoxal Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de glyoxal se define como la demanda y oferta global de glyoxal vendido como insumo químico para uso industrial, rastreado en las principales industrias consumidoras y regiones vinculadas al comercio.
Exclusiones del alcance: este dimensionamiento no contabiliza el valor de los bienes terminados posteriores que contienen glyoxal como ingrediente, y excluye las transferencias internas que no tienen precio como ventas de mercado.
Descripción General de la Segmentación
- Por Forma Física
- Solución Líquida
- Sólido / Polvo
- Aplicación
- Agentes de Entrecruzamiento
- Intermedios Químicos y Síntesis
- Otras Aplicaciones (Biocidas y Conservantes, etc.)
- Por Industria Usuaria Final
- Adhesivos y Sellantes
- Intermedios
- Exploración de Petróleo y Gas
- Pinturas y Recubrimientos
- Textil
- Otras Industrias Usuarias Finales (Productos Farmacéuticos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos del modelo y mantener los supuestos realistas antes de probarlos con la industria. Las fuentes públicas, como las estadísticas comerciales de UN Comtrade, USITC DataWeb, Eurostat y las oficinas estadísticas nacionales, ayudaron a mapear los flujos comerciales, el contexto de producción química y las señales de demanda regional.
También revisamos referencias de seguridad y regulatorias que determinan los patrones de uso y transporte, junto con revistas de química y materiales revisadas por pares que explican las aplicaciones típicas del glyoxal y el comportamiento de sustitución. Los informes anuales de las empresas, las presentaciones para inversores y la prensa especializada de la industria se utilizaron para comprender los movimientos de capacidad, los cambios en la huella operativa y la exposición al mercado final. En algunos casos, complementamos con suscripciones de pago utilizadas para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para contrastar lo que es visible en las tablas públicas. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para confirmar cómo los volúmenes de glyoxal se mueven a través de las aplicaciones clave, y para probar la lógica de precios que respalda la traducción de valor. Cubrimos productores, distribuidores y usuarios finales en APAC, EMEA y las Américas, de modo que las señales de demanda regional, la dependencia comercial y la combinación de aplicaciones pudieran validarse y luego reflejarse en el modelo de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 58% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que el contexto de producción, los flujos comerciales y los grupos de demanda a nivel de aplicación se reconstruyeron por región, y los totales principales se alcanzaron al final. Para mantener el resultado práctico, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba utilizando comentarios de proveedores y canales muestreados, y aproximaciones de volumen por precio de venta promedio para grados y formas comunes.
Los insumos clave que dieron forma al modelo incluyeron la división entre envíos de solución líquida y sólidos o en polvo, la proporción de la demanda destinada a usos de reticulación frente al uso como intermediario químico, la dependencia de importaciones regionales observada en los flujos aduaneros, y los diferenciales de precios observados vinculados a la concentración, el envasado y la distancia logística. También rastreamos la demanda impulsada por los principales usos finales que surgieron repetidamente en las entrevistas, como textiles, adhesivos y selladores, y ciertas rutas de síntesis química especializada. Los pronósticos se produjeron principalmente mediante análisis de escenarios, en los que los indicadores macroeconómicos y de uso final se convirtieron en trayectorias de demanda y luego se revisaron con expertos para confirmar que el ritmo de adopción y sustitución parecía razonable.
Cuando no fue posible una consolidación limpia de abajo hacia arriba para países más pequeños, las brechas se manejaron mediante aproximación basada en el comercio respecto al consumo aparente, normalizado por indicadores de producción industrial, y luego corregido mediante verificaciones de la realidad basadas en entrevistas sobre el abastecimiento local frente a las importaciones.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con señales independientes, como el consumo aparente basado en el comercio, las adiciones o cierres de capacidad conocidos, y las divisiones de aplicaciones implícitas que describieron los usuarios finales. Los valores atípicos se investigan con verificaciones adicionales sobre conversiones de unidades, precios regionales y temporalidad de divisas, y luego se completa una segunda revisión por parte de un analista antes de la aprobación.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes movimientos de plantas, cambios bruscos en los costos de materias primas o cambios de política que afectan el comercio químico. Antes de la entrega, realizamos un nuevo análisis de las publicaciones públicas más recientes y volvemos a contactar a las fuentes si aparece una variación que no puede explicarse con los supuestos existentes.
Tamaño del Mercado de Glyoxal de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el glyoxal no siempre coinciden porque la unidad de partida puede diferir, y luego la lógica de conversión puede desviarse a medida que cambian el alcance y los supuestos. Los principales factores que solemos observar son si una fuente dimensiona en volumen frente a valor, cómo trata las mezclas de grado y concentración, y qué supone para los precios regionales y la dependencia comercial.
Las verificaciones de consumo aparente basadas en el comercio y la validación de la combinación de aplicaciones a partir de entrevistas con la industria son la evidencia que mantiene la estimación de Mordor Intelligence vinculada a un grupo de demanda de glyoxal definido por volumen, antes de intentar cualquier traducción opcional a valor. Algunas cifras externas parecen basarse en un modelo de valor de año base único y luego extender el crecimiento hacia adelante sin mostrar cómo la concentración, la logística y la combinación de uso final desplazan el precio de venta promedio a lo largo del tiempo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 453,18 millones de USD (2026) | |
| Consultora Global A | 328,43 millones de USD (2024) | Utiliza un año base solo en valor y no hace explícito el puente de volumen a valor, por lo que los cambios en la concentración y la mezcla de formas pueden estar subrepresentados en el total. |
| Grupo de Investigación Industrial B | 345,93 millones de USD (2024) | Se muestra una lista más amplia de usos finales, pero el resumen metodológico no aclara cómo se normalizan los precios regionales, la dependencia de importaciones y las diferencias de concentración, lo que puede desplazar la agregación final. |
La dispersión entre las cifras publicadas se explica principalmente por la elección de la unidad y por la visibilidad de los supuestos de precio y mezcla utilizados para pasar de la demanda química a un total de mercado único. Al mantener los pasos trazables a señales comerciales, divisiones de aplicaciones y verificaciones prácticas de precios, el modelo resulta más fácil de reproducir y actualizar cuando aparece nueva información de oferta o demanda.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Glioxal?
El mercado de glioxal alcanzó las 453,18 kilotoneladas en 2026 y se prevé que llegue a las 584,42 kilotoneladas en 2031, lo que refleja una CAGR del 5,22%.
¿Qué región lidera el consumo de glioxal?
Asia-Pacífico concentra el 44,55% del volumen global y se espera que avance a la mayor CAGR del 6,30% hasta 2031.
¿Por qué los fabricantes prefieren las soluciones líquidas de glioxal?
Los grados líquidos permiten la dosificación automatizada, reducen la variabilidad de los lotes y simplifican el cumplimiento de la normativa de transporte, lo que explica su cuota del 87,12% en 2025.
¿Qué impulsa la demanda de glioxal más allá del acabado textil?
La rápida adopción en la síntesis de intermedios químicos para productos farmacéuticos y materiales especiales es la aplicación de mayor crecimiento a una CAGR del 5,86%.
Última actualización de la página el:



