
Taille et part du marché du glyoxal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
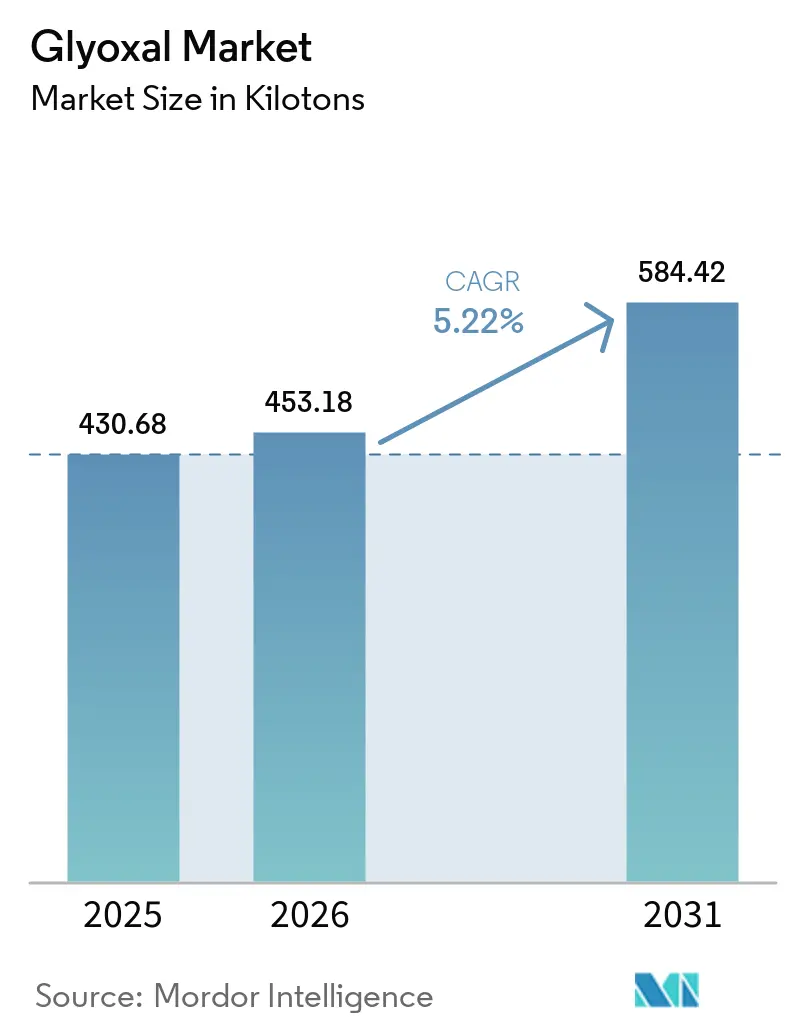
| Volume du Marché (2026) | 453.18 kilotonnes |
| Volume du Marché (2031) | 584.42 kilotonnes |
| Taux de croissance (2026 - 2031) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du glyoxal par Mordor Intelligence
La taille du marché du glyoxal a été évaluée à 430,68 kilotonnes en 2025 et devrait progresser de 453,18 kilotonnes en 2026 pour atteindre 584,42 kilotonnes d'ici 2031, à un TCAC de 5,22 % durant la période de prévision (2026-2031). Une demande robuste dans le domaine de l'apprêtage textile, des formulations d'adhésifs en phase aqueuse et des usages émergents dans les électrolytes de batteries sous-tend cette trajectoire, en grande partie parce que la structure dialdéhyde du glyoxal offre une réticulation plus efficace et sans formaldéhyde. L'Asie-Pacifique demeure le principal hub de consommation, portée par les exportations croissantes de fils de la Chine et la maturité croissante de la plateforme d'intermédiaires chimiques de l'Inde. Les grades en solution liquide supplantent les formats solides dans toutes les grandes applications, car les lignes de dosage automatisées améliorent la régularité des lots et réduisent les temps d'arrêt de traitement. La croissance parallèle dans la synthèse d'intermédiaires chimiques, notamment pour les produits pharmaceutiques et les matériaux de spécialité, élargit la base de clientèle adressable et amortit la cyclicité du secteur textile. La hausse des allocations budgétaires à la défense aux États-Unis et le nouveau complexe de BASF en Chine illustrent la manière dont les stratégies de décentralisation des chaînes d'approvisionnement et de relocalisation régionale reconfigurent la planification à long terme des capacités.
Principaux enseignements du rapport
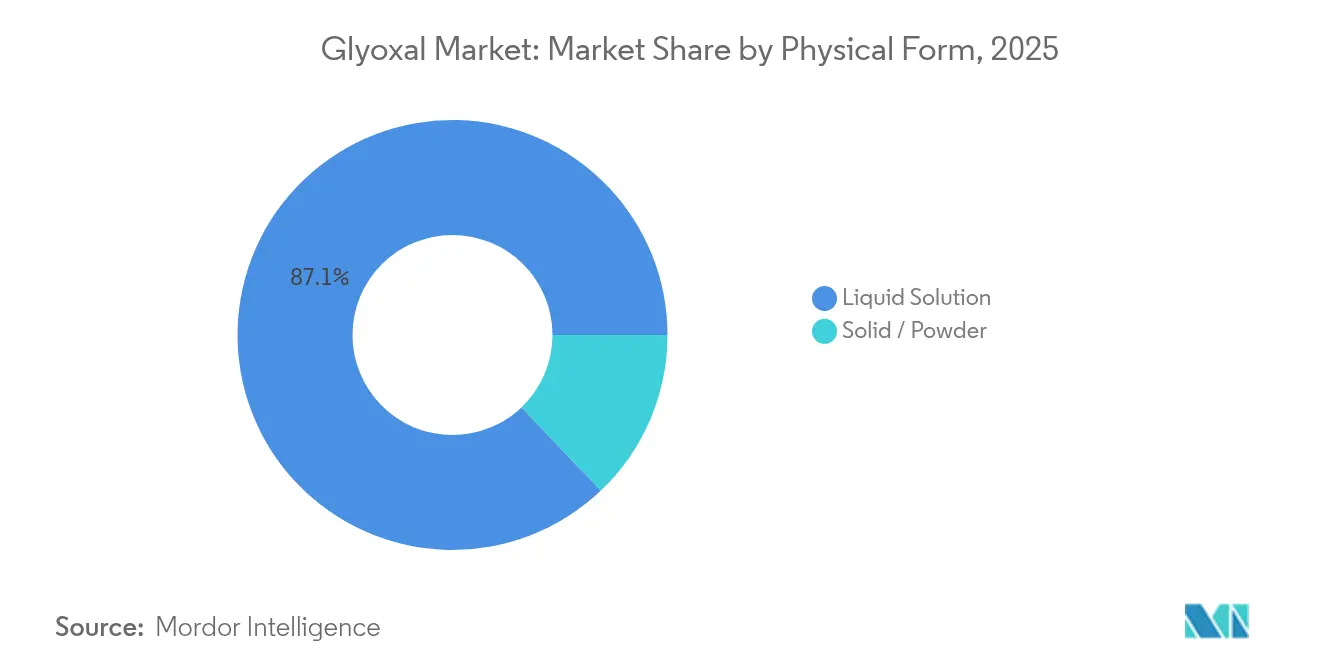
- Par forme physique, les solutions liquides ont capté 87,12 % de la part de marché du glyoxal en 2025 ; les formats solides et en poudre sont prévus pour afficher le TCAC le plus élevé, à 6,15 %, d'ici 2031.
- Par application, les agents de réticulation ont dominé avec une part de revenus de 64,10 % en 2025, tandis que les intermédiaires chimiques devraient progresser à un TCAC de 5,86 % jusqu'en 2031.
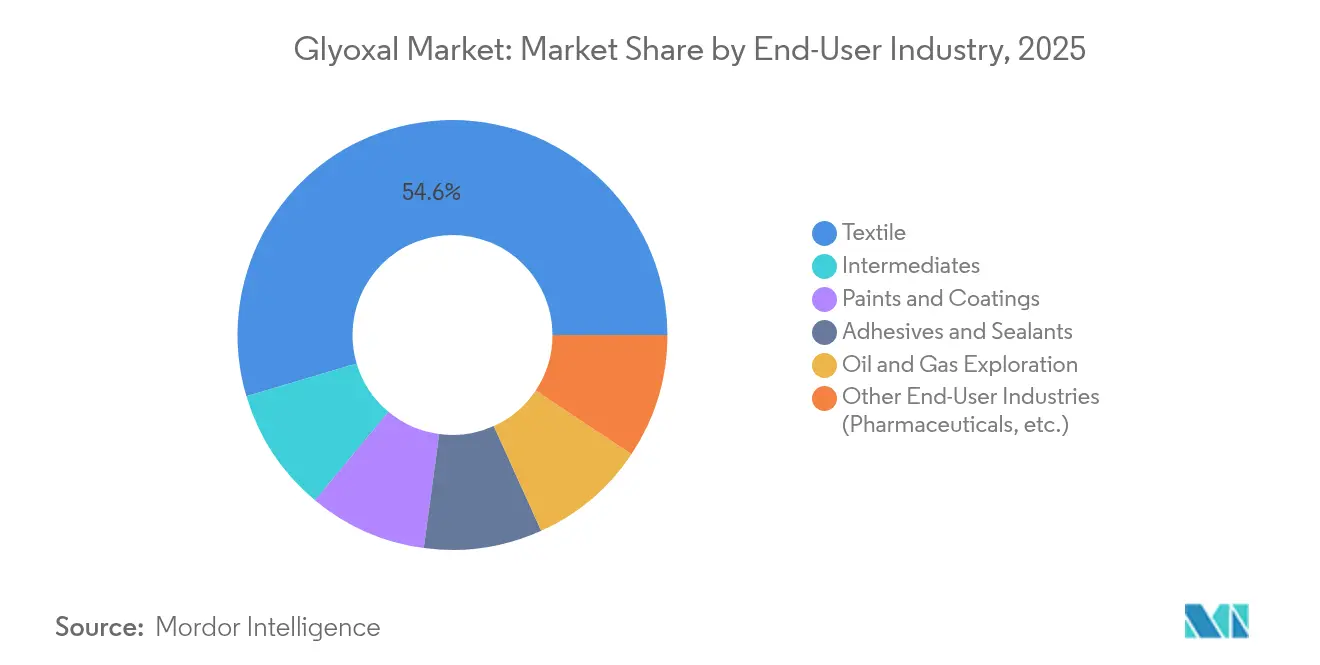
- Par secteur d'utilisation finale, le textile a représenté 54,60 % de la taille du marché du glyoxal en 2025, et les intermédiaires se développent à un TCAC de 5,98 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 44,55 % de la part du marché du glyoxal en 2025 ; la région devrait également enregistrer le TCAC le plus élevé, à 6,30 %, pendant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production textile et vestimentaire dans les économies en développement | +1.2% | Cœur de l'APAC, débordement vers l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Utilisation croissante comme agent de réticulation dans les adhésifs en phase aqueuse | +0.8% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Demande croissante de produits chimiques pour les champs pétrolifères dans le forage en eaux profondes | +0.6% | Amérique du Nord, Moyen-Orient, régions offshore | Long terme (≥ 4 ans) |
| Adoption du glyoxal comme biocide biodégradable dans les emballages en papier et carton | +0.5% | UE, Amérique du Nord, avec extension vers l'APAC | Moyen terme (2 à 4 ans) |
| Rôle émergent dans les formulations d'électrolytes pour batteries à anode en silicium | +0.3% | Pôles de fabrication APAC, centres technologiques mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production textile et vestimentaire dans les économies en développement
La Chine a exporté pour 13,7 milliards USD de fils en 2023, dont 70 % de fils de coton, une échelle de production qui nécessite des finitions infroissables et antimicrobiennes assistées par la réticulation au glyoxal. La biodégradabilité du composé répond aux réglementations d'importation plus strictes de l'Union européenne et de l'Amérique du Nord, ce qui en fait une alternative privilégiée au formaldéhyde pour les marques commercialisant des vêtements « plus propres ». Le complexe de Zhanjiang de BASF, opérationnel depuis 2025, illustre la manière dont les grands fournisseurs co-localisent leurs capacités en Asie pour raccourcir les circuits logistiques et capter des commandes supplémentaires en provenance du Vietnam, du Bangladesh et de l'Inde[1]. L'impact à moyen terme est lié au cycle de construction typique de 2 à 4 ans des nouvelles filatures et teintureries. À mesure que ces usines montent en puissance, la demande du marché du glyoxal devrait évoluer parallèlement au débit de fibres, car chaque mètre supplémentaire de tissu fini avec une chimie infroissable ou antimicrobienne contient une charge aldéhyde définie.
Utilisation croissante comme agent de réticulation dans les adhésifs en phase aqueuse
Des réglementations mondiales strictes sur les émissions ont accéléré l'élimination progressive des adhésifs bois et papier à base de solvants, renforçant l'attractivité du glyoxal dans les systèmes aqueux. Sa capacité à générer des ponts hémi-acétal stables dans les substrats cellulosiques permet aux formulateurs d'adhésifs de respecter les seuils faibles en COV sans sacrifier la résistance des joints. BASF a appliqué des hausses de prix sur les diols et leurs dérivés en avril 2025, une décision qui reflète une inflation plus large des coûts des matières premières et pousse les transformateurs à rechercher des agents de durcissement plus efficaces tels que le glyoxal, qui permettent des formulations monocomposant. Ce facteur moteur exerce un impact à court terme, car les usines d'adhésifs adaptent leurs mélangeurs et réacteurs relativement rapidement — généralement dans un exercice fiscal — une fois les approbations de matières premières obtenues. Les fabricants de produits de construction en Amérique du Nord voient dans le glyoxal une voie directe pour garder une longueur d'avance sur une éventuelle reclassification du formaldéhyde dans le cadre du programme IRIS de l'EPA.
Demande croissante de produits chimiques pour les champs pétrolifères dans le forage en eaux profondes
Les gels macromoléculaires utilisés dans la fracturation hydraulique reposent sur des agents de réticulation qui maintiennent la viscosité à 150 °C et au-delà ; le glyoxal conserve sa réactivité dans de telles conditions extrêmes, tandis que les aldéhydes de plus faible masse moléculaire se dégradent[2]. Les opérateurs du Golfe du Mexique et du pré-sel brésilien ont commencé à spécifier des gels de guar et de cellulose activés au glyoxal pour stabiliser les réseaux de fractures dans les puits ultra-profonds. Étant donné que la sanction des projets s'étend sur plusieurs demi-décennies, le profil d'exigences de ce produit chimique est verrouillé lors des premières phases de développement des champs, créant des volumes d'enlèvement prévisibles sur le long terme. Les compagnies pétrolières nationales du Moyen-Orient ont testé des fluides déviateurs à base de glyoxal en 2024 et les premières études de cas font état d'une augmentation de 15 % des débits d'hydrocarbures. Le flux lent mais régulier de nouveaux projets offshore laisse entrevoir une progression soutenue, bien que de niche, des volumes pour le marché du glyoxal jusqu'en 2031.
Adoption du glyoxal comme biocide biodégradable dans les emballages en papier et carton
La législation européenne sur le contact alimentaire favorise les conservateurs qui se décomposent rapidement après utilisation, et la double action du glyoxal — à la fois agent de réticulation et antimicrobien — s'inscrit dans ce cadre. La conformité FDA pour le papier revêtu de résine rassure également les papeteries nord-américaines quant à la possibilité d'incorporer l'aldéhyde sans avoir à déposer de nouvelles pétitions GRAS. Les fabricants de barquettes et gobelets en fibres moulées font de plus en plus appel au glyoxal pour réduire les micro-organismes responsables d'altérations, prolongeant la durée de conservation de 48 heures dans des essais sur des produits frais. L'adoption à moyen terme dépend des cycles de mise à niveau des équipements des transformateurs d'emballages et de la confirmation des paramètres toxicologiques dans les marchés émergents. L'apport de ce facteur moteur — 0,5 point de pourcentage au TCAC mondial — est donc ancré en Europe et aux États-Unis, mais se diffusera vers les imprimeurs de la zone APAC à mesure que les entreprises multinationales de biens de consommation harmonisent leurs spécifications d'emballage à l'échelle mondiale.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations toxicologiques et limites d'exposition professionnelle plus strictes | -0.7% | Mondial, avec l'application la plus stricte dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des prix de l'éthylène glycol, matière première | -0.4% | Chaînes d'approvisionnement mondiales, aiguë dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Concurrence de l'amidon dialdéhyde et d'autres agents de réticulation verts | -0.3% | UE et Amérique du Nord en tête, extension vers les marchés APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations toxicologiques et limites d'exposition professionnelle plus strictes
Les autorités réglementaires scrutent les dialdehydes en raison de leur génotoxicité potentielle ; la revue 2024 de l'Organisation mondiale de la santé a signalé le glyoxal pour la formation de produits de glycation avancés, suscitant des appels au resserrement des limites d'exposition professionnelle. L'Agence européenne des produits chimiques réévalue le seuil d'exposition en milieu de travail actuel de 0,1 mg/m³, et l'OSHA a lancé un effort parallèle de collecte de données susceptible d'imposer des mises à niveau de ventilation coûtant jusqu'à 2 millions USD aux petites papeteries. Ces coûts de conformité pourraient pousser les producteurs marginaux à quitter le marché, concentrant l'offre entre les mains d'entreprises mieux capitalisées. La pression à court terme est la plus aiguë en Europe et en Amérique du Nord, où les agents de contrôle peuvent auditer les usines en quelques semaines après l'entrée en vigueur de nouvelles limites, freinant temporairement la croissance de la production.
Volatilité des prix de l'éthylène glycol, matière première
La production de glyoxal dépend de l'oxydation en phase vapeur de l'éthylène glycol, lui-même soumis aux fluctuations des prix du naphta et du gaz naturel. Les prix au comptant de l'éthylène glycol ont bondi de 23 % au premier trimestre 2025 en raison des arrêts d'usines au Moyen-Orient, contraignant les fournisseurs de glyoxal à appliquer des suppléments de 70 USD par tonne. Les producteurs d'Asie du Sud-Est, fortement dépendants de l'éthylène glycol importé, ont vu leurs marges se comprimer et plusieurs ont réduit leurs taux d'exploitation de 10 %. Bien que les suppléments soient généralement répercutés, les transformateurs qui fabriquent des finitions textiles sensibles aux prix peuvent se tourner vers l'amidon dialdéhyde aux performances inférieures lorsque les primes du glyoxal dépassent 15 %. La volatilité à court terme ampute ainsi 0,4 point de pourcentage du TCAC prévu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme physique :
les solutions liquides stimulent l'efficacité du traitementLes grades liquides ont représenté 87,12 % de la consommation de 2025, reflétant la préférence des usines pour des solutions aldéhydiques pompables et prêtes à l'emploi. Le dosage automatisé réduit la variabilité des lots et raccourcit les cycles, des facteurs qui ont permis à la taille du marché du glyoxal liquide de dépasser la demande globale avec un TCAC de 5,78 %. Les formes en poudre restent pertinentes dans les opérations pétrolières en régions isolées, où le dosage gravimétrique et la stabilité au stockage priment sur la commodité. La croissance des installations de « cuisine » de produits chimiques textiles en conteneurs au Bangladesh et en Éthiopie soutient la pénétration continue des grades liquides jusqu'en 2031. Les dérivés solides du glyoxal restent importants dans les capsules de résine et les kits d'adhésifs à latence contrôlée, mais la hausse des coûts de fret pour les solides volumineux incite les transformateurs à formuler des liquides sur site.
L'efficacité du traitement explique pourquoi les solutions liquides restent la spécification privilégiée des fabricants de textiles de mode, d'ameublement et de tissu technique. L'injection à pH contrôlé en ligne garantit une fixation homogène, réduisant les taux de reprise de 4 % dans les essais de finition denim. Cet avantage en termes de coût justifie de légères primes de prix par rapport aux poudres. De plus, les réglementations régissant le transport des solides oxydables se durcissent ; les liquides classés comme non combustibles bénéficient d'une documentation simplifiée selon les règles IMDG, un avantage logistique qui soutient l'expansion progressive de la part des liquides.


Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par application :
les intermédiaires chimiques s'accélèrent malgré la dominance de la réticulationLes applications de réticulation ont encore dominé 2025 avec une part de 64,10 % du marché du glyoxal, soulignant le rôle durable de la molécule dans les tissus infroissables, l'encollage du papier et les colles à bois en phase aqueuse. Néanmoins, le CAGR le plus rapide de 5,86 % provient de l'utilisation comme intermédiaire chimique, reflétant la polyvalence du glyoxal en tant que dialdéhyde C2 dans la synthèse d'hétérocycles et d'ingrédients pharmaceutiques actifs. Les entreprises pharmaceutiques l'exploitent pour construire des imidazoles et des pyrazines, tandis que des start-ups de polymères de spécialité le condensent en résines barrières biosourcées, aux côtés de l'acide glyoxylique dans la synthèse chimique. Des pilotes industriels en Inde signalent un triplement de la consommation de glyoxal pour les intermédiaires pyrimidiniques depuis mi-2024.
La diversification vers les intermédiaires réduit la dépendance à la demande cyclique du textile et génère souvent des marges supérieures de 200 points de base par rapport aux grades de finition commoditisés. Les autorisations FDA et BfR pour les revêtements en contact alimentaire élargissent encore l'utilité du glyoxal, permettant aux producteurs de résines filmogènes de répondre au créneau en forte croissance des emballages pour produits frais. Ces tendances ancrent l'accélération du segment même si les agents de réticulation restent les principaux moteurs de volume.
Par secteur d'utilisation finale :
le segment des intermédiaires dépasse le leadership du textileLe textile a conservé 54,60 % du volume de 2025, car les chemises infroissables, les vêtements médicaux et le linge de maison s'appuient sur la fixation aldéhyde pour obtenir un toucher durable et une persistance antimicrobienne. La part de marché du glyoxal dans le textile devrait se diluer modestement à mesure que le segment des intermédiaires progresse à un TCAC de 5,98 %, soutenu par un recours plus large à la synthèse chimique. Les adhésifs se maintiennent, aidés par le passage des colles à l'alcool polyvinylique en phase aqueuse pour la construction, loin du formaldéhyde. Dans le secteur pétrolier et gazier, les gels réticulés au glyoxal sont utilisés dans les fluides de fracturation à haute température où les autres agents de durcissement se dégradent, assurant un flux d'approvisionnement modeste mais lucratif.
Les catégories pharmaceutique et « autres » affichent la croissance absolue la plus forte, portées par la demande de squelettes antibiotiques et de revêtements de spécialité. Leurs gains de part sont amplifiés parce que les prix d'utilisation finale peuvent dépasser 4 000 USD par tonne, soit plus du double des références du grade textile, ce qui renforce encore la rentabilité globale du marché du glyoxal.

Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
Marché du Glyoxal en Asie-Pacifique
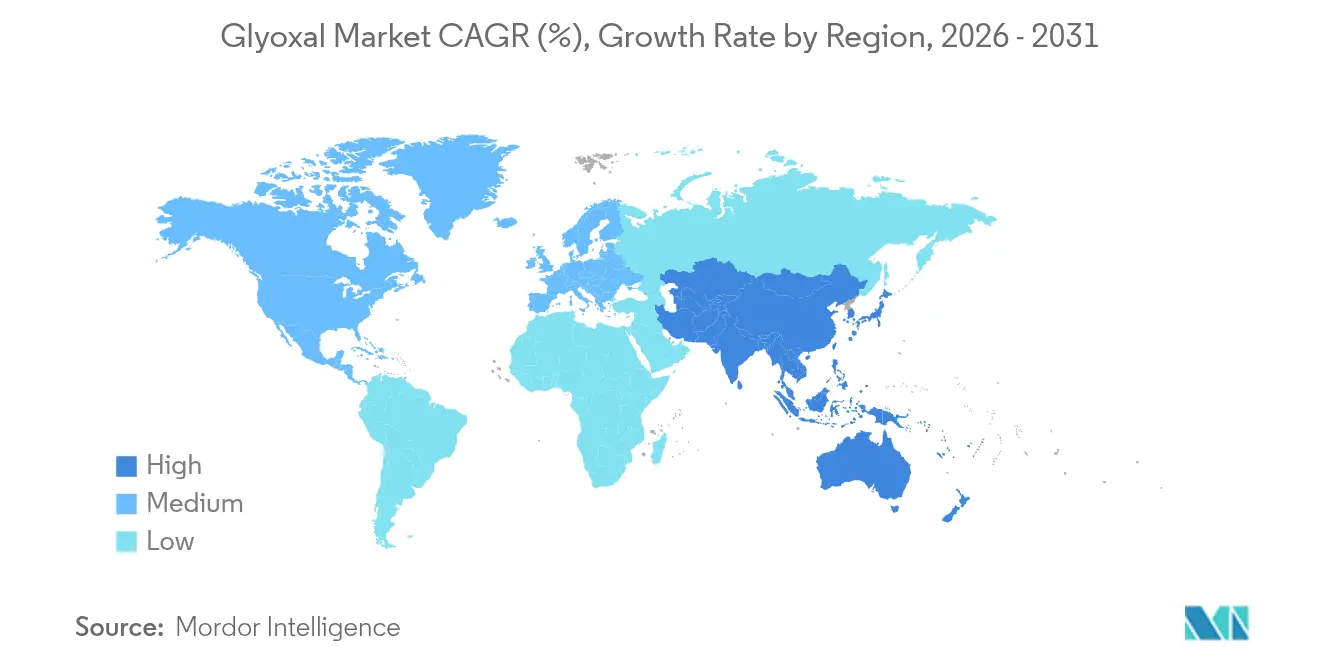
L'Asie-Pacifique a capturé 44,55 % du volume mondial en 2025 et devrait se développer à un CAGR de 6,30 % jusqu'en 2031, soit plus d'un point de pourcentage au-dessus du CAGR du marché mondial du glyoxal. Le moteur d'exportation de fils de la Chine illustre la demande sous-jacente en matière de finition des tissus, tandis que le développement pharmaceutique de l'Inde stimule la consommation d'intermédiaires. Le Japon et la Corée du Sud contribuent à la demande d'innovation grâce à des programmes avancés de batteries évaluant les électrolytes à base de glyoxal. Les chaînes pétrochimiques intégrées de la région atténuent les chocs d'approvisionnement en éthylène-glycol, conférant aux producteurs de la région Asie-Pacifique un avantage structurel en termes de coûts.
Marché du Glyoxal en Amérique du Nord
L'Amérique du Nord demeure le deuxième pôle régional en importance en raison d'infrastructures chimiques établies et d'une dynamique législative en faveur des adhésifs à faibles émissions. Le financement de 24 millions USD sur cinq ans accordé par le Département de la Défense à la fabrication nationale de glyoxal souligne l'importance stratégique de ce composé dans les revêtements de spécialité. La vigueur des mises en chantier et des dépenses de rénovation soutient la demande en adhésifs, tandis que les raccordements en eaux profondes liés au schiste prolongent les besoins en produits chimiques pour champs pétroliers. Par ailleurs, la surveillance stricte de l'OSHA sur le continent favorise des spécifications de plus haute pureté et à teneur réduite en formaldéhyde, ce qui avantage les formulations de glyoxal haut de gamme.
Marché du Glyoxal en Europe
L'Europe affiche une demande mature tempérée par une réglementation stricte en matière d'exposition professionnelle, mais bénéficie de niches de produits chimiques de spécialité à haute valeur ajoutée. L'unité de production de 60 000 tonnes de BASF à Ludwigshafen sécurise l'approvisionnement régional, complétée par de petits fabricants de niche en Italie et aux Pays-Bas. La transition vers l'emballage alimentaire en carton-papier, portée par la Directive sur les plastiques à usage unique, devrait générer des volumes supplémentaires de glyoxal biocide. Toutefois, la hausse des coûts énergétiques et le renforcement des dossiers REACH pourraient comprimer les marges, incitant les transformateurs européens à déplacer certaines formulations à fort volume vers l'Europe de l'Est et la Türkiye.
Analyse de la chaîne de valeur
La production de glyoxal se situe en aval de l'éthylène glycol (EG), l'oxydation en phase gazeuse de l'EG avec de l'oxygène sur des catalyseurs à base de métaux précieux étant la voie dominante, suivie d'une absorption et d'une stabilisation en solution aqueuse pour le transport. L'intégration des matières premières dans l'EG constitue un levier clé en matière de coûts et d'approvisionnement pour les grands producteurs, tandis que la performance du catalyseur, le contrôle de la réaction et la purification déterminent l'adéquation aux usages haut de gamme, y compris les qualités à faible coloration et à faible teneur en impuretés pour les intermédiaires. La chaîne est sensible aux fluctuations du prix de l'EG, et les exigences de manutention d'une solution d'aldéhyde réactif ajoutent une rigueur opérationnelle et des charges de conformité supplémentaires par rapport à de nombreux oxygénés de type commodité.
La majeure partie des volumes circule sous forme de solutions liquides stabilisées via une logistique en citernes en vrac, IBC et fûts vers des mélangeurs et formulateurs régionaux, puis vers des ateliers de finition textile, des producteurs d'adhésifs, des usines de papier et d'emballage, et des fournisseurs de produits chimiques pour champs pétrolifères. Le savoir-faire applicatif et la documentation, y compris la conformité liée au contact alimentaire lorsqu'applicable, constituent des facteurs de différenciation courants, ce qui incite les fournisseurs à proposer un support technique, des spécifications cohérentes et des infrastructures sécurisées de stockage et de dosage chez les clients. La demande en aval est la plus forte là où les lignes de dosage automatisées et les concentrés clés en main réduisent le mélange côté client, tandis que les usines plus petites font face à des coûts relatifs plus élevés en matière de ventilation, de traitement des eaux usées et de stockage sécurisé, ce qui influence le choix des canaux et la préférence des fournisseurs.
Paysage concurrentiel
Concentration du Marché
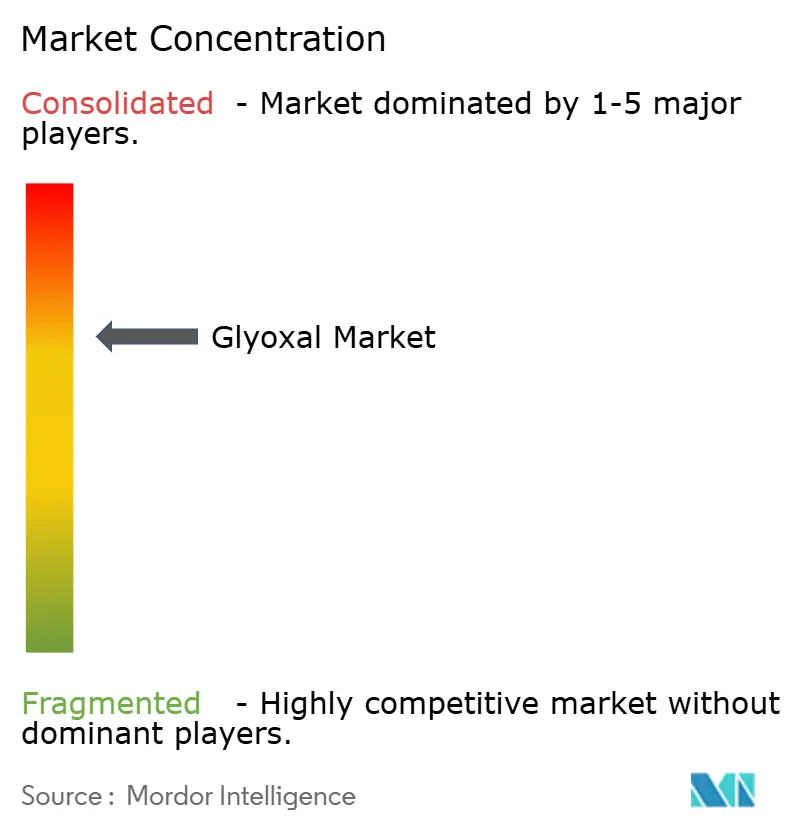
Le marché du glyoxal est modérément concentré. BASF s'appuie sur 60 000 tonnes de capacité captive en Allemagne et sur une nouvelle ligne à Zhanjiang pour sécuriser l'approvisionnement de ses clients multinationaux du textile et du papier. Les producteurs chinois se concentrent sur les volumes, en intégrant souvent l'approvisionnement en éthylène glycol en amont pour maintenir leur leadership en matière de coûts, tandis que les acteurs européens se différencient par la profondeur de leurs dossiers REACH et le soutien de leurs laboratoires d'application.
Sur le plan stratégique, les critères de durabilité dominent le positionnement concurrentiel. BASF a obtenu la certification ISCC+ pour plus de 60 produits contenant du glyoxal, proposant des déclarations d'empreinte carbone inférieures à 0,9 kg d'équivalent CO₂ par kg de produit. Hubei Hongyuan pilote des voies à base de bio-éthylène glycol pour se prémunir contre la volatilité des produits fossiles. L'intégration vers l'aval dans des mélanges spécifiques aux applications est également une priorité ; WeylChem a lancé en 2025 un concentré de revêtement antibactérien pour papier clé en main qui élimine le mélange côté client et réduit les temps de lot de 20 %. Parallèlement, Locus Performance Materials, nouvel entrant américain de taille intermédiaire, commercialise des packages de biosurfactants enrichis au glyoxal pour les fluides de forage, signalant comment une technologie de niche peut perturber les chaînes d'approvisionnement traditionnelles.
Le renforcement du contrôle réglementaire incite les grandes entreprises à investir dans le traitement des eaux usées en circuit fermé et la modernisation des réacteurs continus pour limiter les émissions d'aldéhyde non réagi. Les producteurs plus petits, manquant de capitaux, pourraient se retirer, augmentant progressivement la concentration du marché mondial. Néanmoins, les initiatives de sécurité d'approvisionnement régionale — telles que la subvention du Pentagone pour les capacités nationales — pourraient faire émerger de nouveaux entrants, équilibrant les forces de consolidation.
Leaders du secteur du glyoxal
-
BASF
-
Haihang Industry
-
hubei hongyuan pharmaceutical technology co., ltd
-
WeylChem International GmbH
-
Zhonglan Industry Co.,Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Glyoxal Entreprises couvertes dans ce rapport
- Amzole India Pvt Ltd
- BASF
- Haihang Industry
- hubei hongyuan pharmaceutical technology co., ltd
- Jinan Huashihang Chemical Co., Ltd.
- INEOS
- Merck KGaA
- Otto Chemie Pvt. Ltd.
- Spectrum Chemical
- Thermo Fisher Scientific
- Tokyo Chemical Industry India Pvt. Ltd.
- WeylChem International GmbH
- Zhonglan Industry Co.,Ltd.
Opportunités de marché et perspectives d'avenir
La substitution du formaldéhyde dans les textiles, les adhésifs en phase aqueuse et les emballages à base de papier continue d'ouvrir un espace de spécification pour les systèmes de réticulation à base de glyoxal offrant une performance à COV réduits, particulièrement pour les chaînes d'approvisionnement des vêtements de marque et les adhésifs pour produits de construction. Dans le textile, la Chine reste un ancrage d'échelle pour la demande de finition, soutenue par l'intensité des exportations de fil, tandis que la croissance des capacités de teinture et de finition en Asie crée de l'espace pour les fournisseurs capables de livrer des qualités de solutions liquides cohérentes compatibles avec le dosage automatisé. Dans l'emballage et le papier, les exigences liées au contact alimentaire augmentent la demande pour des chimies de plus haute pureté et bien documentées, ce qui a tendance à favoriser les fournisseurs capables de soutenir des dossiers de conformité et une validation en laboratoire applicatif avec les usines et les transformateurs.
Un deuxième axe d'opportunité se situe dans les intermédiaires chimiques à plus forte valeur ajoutée, où le glyoxal est utilisé comme brique de construction C2 polyvalente pour les hétérocycles et matériaux spécialisés. L'Inde a été un des foyers visibles d'activité accrue de synthèse d'intermédiaires depuis mi-2024, ce qui accroît l'importance de profils d'impuretés plus stricts et de la reproductibilité lot à lot plutôt que du seul volume brut. Du côté de l'offre, les investissements en colocalisation de capacités et en sécurité d'approvisionnement par les principaux producteurs en Asie, notamment BASF à Zhanjiang (opérationnel à partir de 2025), renforcent les options d'approvisionnement régional pour les clients multinationaux et soutiennent des stratégies d'achat multi-régionales lorsque les marchés de l'EG et du fret se resserrent.
Développements industriels récents dans Marché du Glyoxal
- Mars 2026 : Hubei Hongyuan Pharmaceutical Technology Co., Ltd. a communiqué ses résultats pour le premier trimestre clos le 31 mars 2026, montrant une forte hausse des ventes par rapport à la période de l'année précédente. Bien que non exclusivement liée au glyoxal, cette montée en puissance signale un débit plus élevé pour les opérations d'intermédiaires chimiques dans lesquelles le glyoxal est un intrant clé, renforçant les exigences en matière de qualité constante et de fiabilité d'approvisionnement pour les clients spécialisés.
- Avril 2025 : BASF a annoncé des hausses de prix pour les diols et leurs dérivés, reflétant une inflation plus large des coûts en amont dans les produits chimiques oxygénés, liée à l'économie de l'éthylène glycol. Cette décision a mis en évidence la pression de répercussion des coûts à travers la chaîne du glyoxal et a accru l'attention portée à l'efficacité de formulation dans les adhésifs en phase aqueuse et la finition textile, où le dosage de durcisseur et le temps de procédé se traduisent directement en coût par unité de production.
- Décembre 2024 : INEOS a poursuivi la planification de l'intégration de son acquisition précédemment annoncée de l'activité Oxyde d'éthylène et dérivés de LyondellBasell, y compris le site de Bayport Underwood au Texas. Cette base d'actifs renforce la disponibilité et l'optionalité de l'EG en Amérique du Nord, ce qui peut influencer l'économie des matières premières du glyoxal et la résilience des utilisateurs en aval en cas de perturbations logistiques.
Marché du Glyoxal Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du glyoxal est défini comme la demande et l'offre mondiales de glyoxal vendu en tant qu'intrant chimique à usage industriel, suivi dans les principales industries consommatrices et les régions liées au commerce.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas la valeur des produits finis en aval contenant du glyoxal comme ingrédient, et exclut les transferts internes qui ne sont pas tarifés comme des ventes de marché.
Aperçu de la segmentation
- Par forme physique
- Solution liquide
- Solide / Poudre
- Application
- Agents de réticulation
- Intermédiaires chimiques et synthèse
- Autres applications (biocides et conservateurs, etc.)
- Par secteur d'utilisation finale
- Adhésifs et produits d'étanchéité
- Intermédiaires
- Exploration pétrolière et gazière
- Peintures et revêtements
- Textile
- Autres secteurs d'utilisation finale (produits pharmaceutiques, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et pour maintenir des hypothèses réalistes avant de les tester avec le secteur. Des sources publiques, telles que les statistiques commerciales d'UN Comtrade, USITC DataWeb, Eurostat et les offices statistiques nationaux, ont permis de cartographier les flux commerciaux, le contexte de production chimique et les signaux de demande régionaux.
Nous avons également examiné des références réglementaires et de sécurité qui influencent les modes d'utilisation et le transport, ainsi que des revues scientifiques évaluées par des pairs en chimie et en science des matériaux qui expliquent les applications typiques du glyoxal et les comportements de substitution. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle réputée ont été utilisés pour comprendre les évolutions de capacité, les changements d'empreinte opérationnelle et l'exposition aux marchés finaux. Dans quelques cas, nous avons complété ces sources par des abonnements payants utilisés pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions afin de recouper ce qui est visible dans les tableaux publics. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour confirmer la manière dont les volumes de glyoxal transitent par les principales applications, et pour tester la logique de tarification qui sous-tend la traduction en valeur. Nous avons couvert des producteurs, des distributeurs et des utilisateurs en aval dans les zones APAC, EMEA et Amériques, afin que les signaux de demande régionaux, la dépendance commerciale et le mix d'applications puissent être validés, puis réintégrés dans le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % | APAC : 43 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 32 % |
| Acteurs de plus petite taille : 21 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle le contexte de production, les flux commerciaux et les bassins de demande au niveau des applications ont été reconstitués par région, et les totaux principaux ont été obtenus à la fin. Pour rendre le résultat pratique, les résultats ont ensuite été corroborés par des vérifications ascendantes sélectives à partir des retours d'échantillons de fournisseurs et de canaux de distribution, ainsi que par des approximations volume multiplié par prix de vente moyen pour les grades et formes courants.
Les principaux intrants qui ont façonné le modèle comprenaient la répartition entre les expéditions en solution liquide et en solide ou poudre, la part de la demande allant vers les utilisations de réticulation par rapport à l'utilisation comme intermédiaire chimique, la dépendance régionale aux importations observée dans les flux douaniers, et les écarts de prix observés liés à la concentration, à l'emballage et à la distance logistique. Nous avons également suivi la demande tirée par les principales utilisations finales qui sont régulièrement apparues lors des entretiens, telles que les textiles, les adhésifs et les mastics, ainsi que certaines voies de synthèse chimique de spécialité. Les prévisions ont principalement été produites à l'aide d'une analyse de scénarios, dans laquelle les indicateurs macroéconomiques et d'utilisation finale ont été convertis en trajectoires de demande, puis examinés avec des experts pour confirmer que le rythme d'adoption et de substitution semblait raisonnable.
Lorsqu'une consolidation ascendante propre n'était pas possible pour les pays de plus petite taille, les lacunes ont été comblées par une méthode de substitution basée sur le commerce par rapport à la consommation apparente, normalisée par des indicateurs de production industrielle, puis corrigée à l'aide de vérifications de la réalité basées sur des entretiens concernant l'approvisionnement local par rapport aux importations.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants, tels que la consommation apparente basée sur le commerce, les ajouts ou arrêts de capacité connus, et les répartitions d'applications implicites décrites par les utilisateurs en aval. Les valeurs aberrantes font l'objet de vérifications supplémentaires sur les conversions d'unités, les prix régionaux et le calendrier des devises, puis une deuxième révision par un analyste est effectuée avant la validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des déplacements majeurs d'usines, des variations importantes des coûts des matières premières ou des changements de politique affectant le commerce des produits chimiques. Avant la livraison, nous effectuons une nouvelle analyse des dernières publications publiques et recontactons les sources si un écart apparaît qui ne peut pas être expliqué par les hypothèses existantes.
Comparaison de la taille du marché du glyoxal de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le glyoxal ne correspondent pas toujours, car l'unité de départ peut différer, et la logique de conversion peut dériver à mesure que le périmètre et les hypothèses changent. Les principaux facteurs que nous observons généralement sont de savoir si une source dimensionne en volume ou en valeur, comment elle traite les mélanges de grades et de concentrations, et ce qu'elle suppose pour les prix régionaux et la dépendance commerciale.
Les vérifications de la consommation apparente basée sur le commerce et la validation du mix d'applications à partir des entretiens sectoriels constituent les éléments de preuve qui maintiennent l'estimation de Mordor Intelligence ancrée dans un bassin de demande de glyoxal défini en volume, avant toute traduction optionnelle en valeur. Certains chiffres externes semblent reposer sur un modèle de valeur d'année de base unique, puis prolongent la croissance vers l'avenir sans montrer comment la concentration, la logistique et le mix d'utilisation finale font évoluer le prix de vente moyen dans le temps.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 453,18 kilotonnes (2026) | |
| Global Consultancy A | 328,43 millions USD (2024) | Utilise une année de base en valeur uniquement et ne rend pas explicite le pont volume-valeur, de sorte que les changements de concentration et de mix de formes peuvent être sous-représentés dans le total. |
| Industry Research Group B | 345,93 millions USD (2024) | Une liste d'utilisations finales plus large est présentée, mais le résumé méthodologique ne précise pas comment les prix régionaux, la dépendance aux importations et les différences de concentration sont normalisés, ce qui peut modifier l'agrégation finale. |
L'écart entre les chiffres publiés s'explique principalement par le choix des unités et par la visibilité des hypothèses de prix et de mix utilisées pour passer de la demande en chimie à un total de marché unique. En maintenant les étapes traçables jusqu'aux signaux commerciaux, aux répartitions d'applications et aux vérifications pratiques des prix, le modèle reste plus facile à reproduire et à mettre à jour lorsque de nouvelles informations sur l'offre ou la demande apparaissent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du glyoxal ?
Le marché du glyoxal a atteint 453,18 kilotonnes en 2026 et devrait atteindre 584,42 kilotonnes d'ici 2031, reflétant un TCAC de 5,22 %.
Quelle région est en tête de la consommation de glyoxal ?
L'Asie-Pacifique détient 44,55 % du volume mondial et devrait progresser au TCAC le plus rapide, soit 6,30 %, jusqu'en 2031.
Pourquoi les solutions liquides de glyoxal sont-elles préférées par les fabricants ?
Les grades liquides permettent un dosage automatisé, réduisent la variabilité des lots et simplifient la conformité aux réglementations de transport, expliquant leur part de 87,12 % en 2025.
Qu'est-ce qui stimule la demande de glyoxal au-delà de la finition textile ?
L'adoption rapide dans la synthèse d'intermédiaires chimiques pour les produits pharmaceutiques et les matériaux de spécialité constitue l'application à la croissance la plus rapide, avec un TCAC de 5,86 %.