
Tamaño y Participación del Mercado de Glufosinate
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Glufosinate por Mordor Intelligence
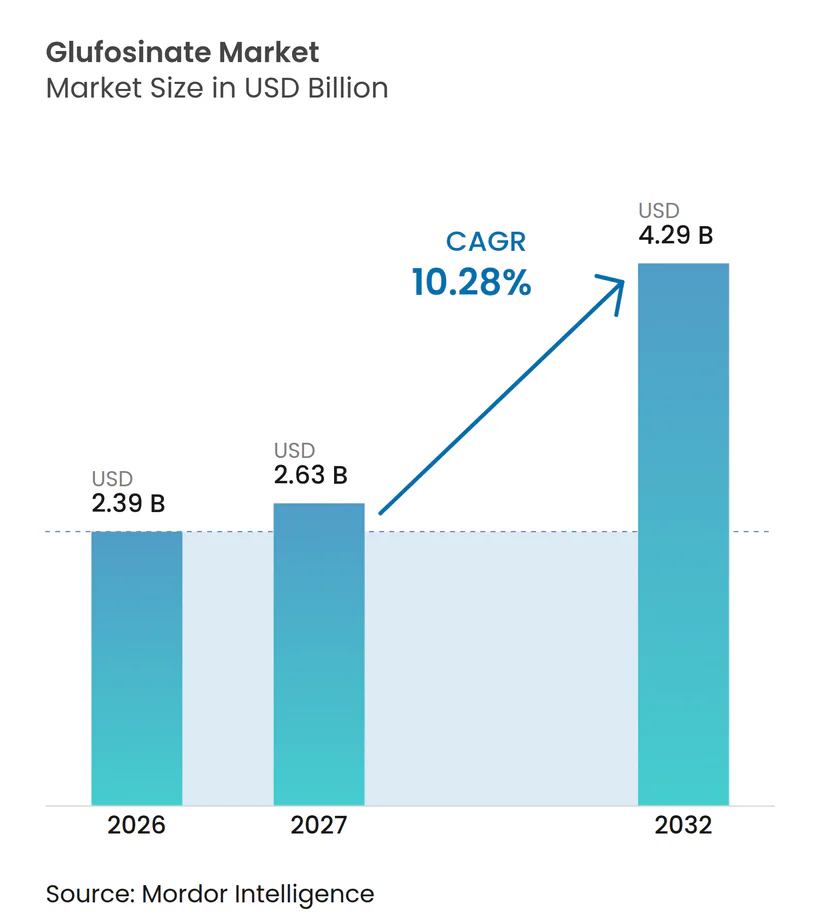
El tamaño del mercado de glufosinato se valora en 2,39 mil millones de USD en 2026 y se prevé que crezca desde 2,63 mil millones de USD en 2027 hasta 4,29 mil millones de USD en 2032, con una CAGR del 10,28% entre 2027 y 2032. Las malezas resistentes al glifosato infestan actualmente más de 35 millones de hectáreas en todo el mundo, lo que obliga a los agricultores a orientarse hacia herbicidas de contacto con modos de acción alternativos, como el glufosinato. La adopción de combinaciones de rasgos bajo las plataformas LibertyLink y XtendFlex de Bayer AG integra el glufosinato en las decisiones de semillas y consolida programas herbicidas plurianuales. Las expansiones de capacidad en China añaden volatilidad de precios, pero también abren el acceso a agricultores sensibles a los costos, lo que reconfigura la dinámica regional e intensifica la competencia. El mayor escrutinio regulatorio sobre el uso del glifosato en los principales mercados agrícolas, especialmente en Europa, está impulsando un cambio hacia herbicidas alternativos, lo que incrementa la demanda de glufosinato. Los avances en tecnologías de formulación, como sistemas de surfactantes mejorados y compatibilidad en mezclas de tanque, están mejorando el rendimiento en campo del glufosinato y ampliando su aplicación en cultivos como la soja, el maíz y el algodón. La creciente adopción de semillas genéticamente modificadas tolerantes a herbicidas y la expansión de la superficie cultivada siguen respaldando una demanda sostenida.
Conclusiones Clave del Informe
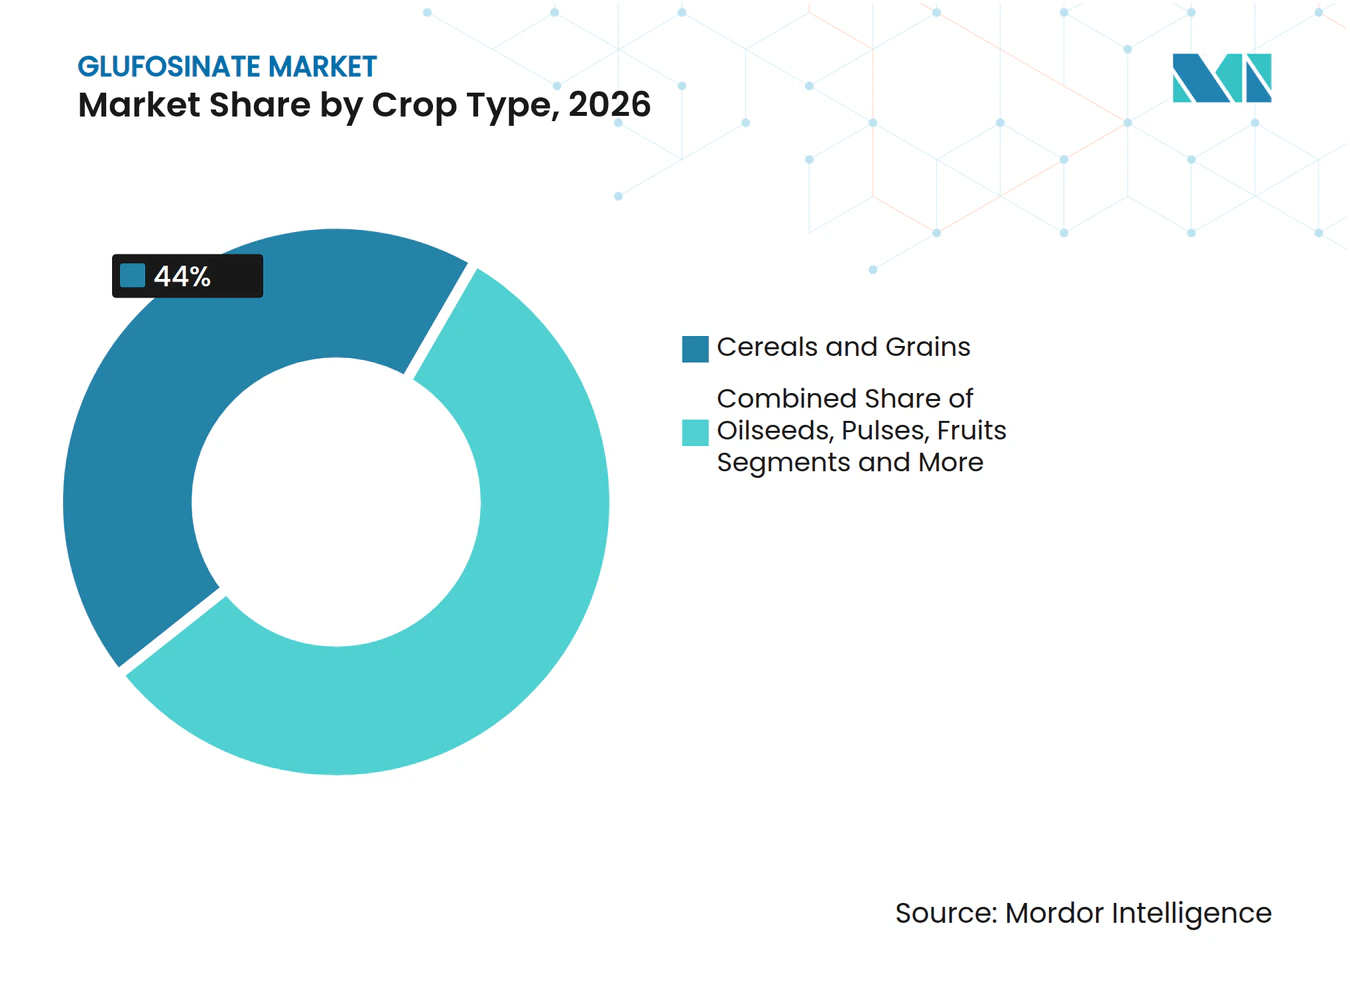
- Por tipo de cultivo, los cereales y granos representaron el segmento más grande, con el 44% de la participación del mercado de glufosinato en 2026, mientras que las oleaginosas y legumbres son las de mayor crecimiento, avanzando a una CAGR del 10,9% de 2027 a 2032.
- Por formulación, el concentrado en suspensión acuosa lideró el segmento más grande, con el 52% de la participación del mercado de glufosinato en 2026, mientras que la formulación seca (gránulos dispersables en agua) es la de mayor crecimiento, con una proyección de crecimiento a una CAGR del 12,2% de 2027 a 2032.
- Por etapa de tratamiento, las aplicaciones de post-emergencia representaron el segmento más grande, con el 62% de la participación del mercado de glufosinato en 2026. En contraste, la pre-emergencia es la de mayor crecimiento, con una previsión de aumento a una CAGR del 11,1% de 2027 a 2032.
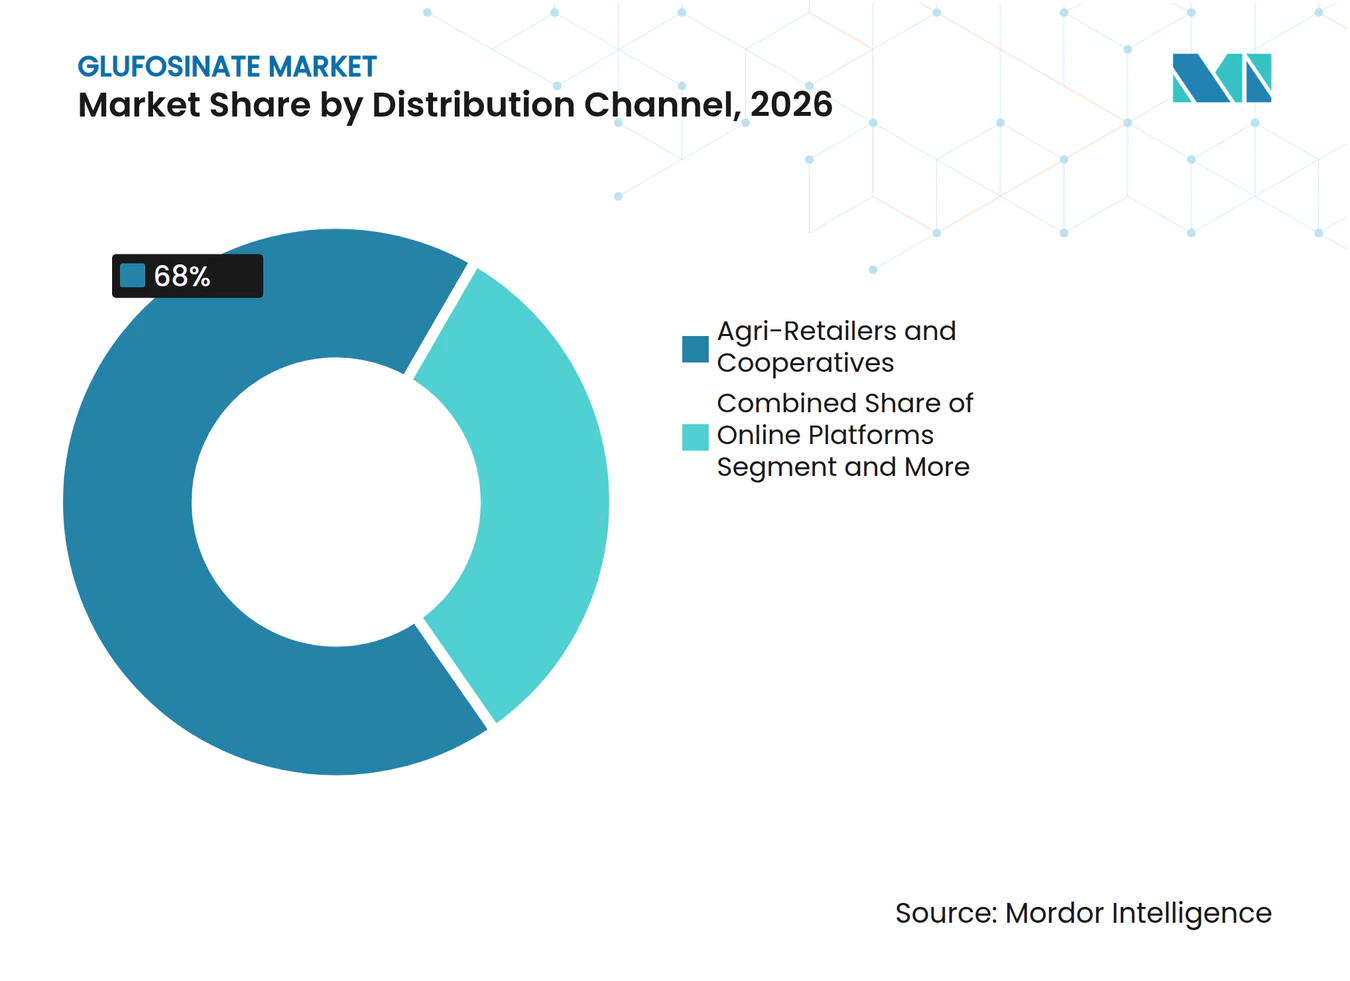
- Por canal de distribución, los agro-minoristas y cooperativas ocupan la posición más grande, con el 68% del tamaño del mercado de glufosinato en 2026, aunque las plataformas en línea exhiben la trayectoria de mayor crecimiento con una CAGR del 13,5% de 2027 a 2032.
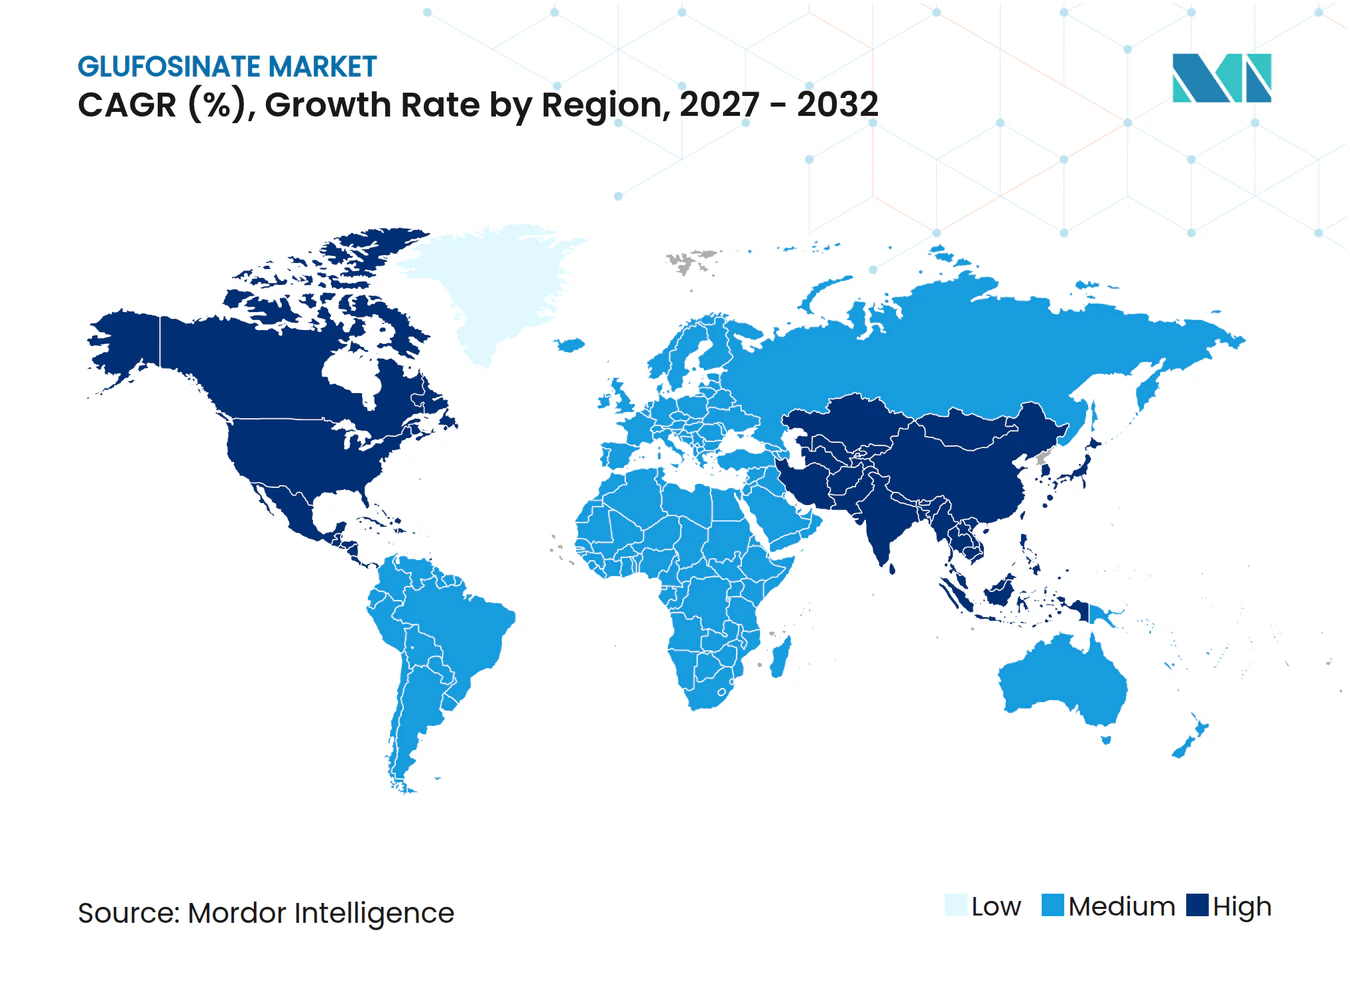
- Por geografía, América del Norte sigue siendo el mayor contribuyente regional en 2026 con una participación del 32,5% en el mercado global de glufosinato, y Asia-Pacífico es la región de mayor crecimiento con una CAGR del 12,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impacto de la Proliferación de Malezas Resistentes al Glifosato en el Mercado | +1.8% | América del Norte, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Cultivos Biotecnológicos Tolerantes al Glufosinato | +2.1% | Global, con picos en las Américas y Asia-Pacífico | Largo plazo (≥4 años) |
| Impacto de la Salida Regulatoria del Paraquat y el Dicamba en el Mercado | +1.3% | Global, más pronunciado en Europa y América del Sur | Corto plazo (≤2 años) |
| Adopción de Pulverización de Precisión que Impulsa la Demanda de Post-Emergencia | +0.9% | América del Norte, Europa, China y Australia | Mediano plazo (2-4 años) |
| Rápida Adopción de Formulaciones de Glufosinato Nano-Microencapsuladas | +0.6% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥4 años) |
| Mezclas de Semillas con Rasgos Apilados que Permiten Programas Herbicidas de Doble Modo | +1.1% | Las Américas y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impacto de la Proliferación de Malezas Resistentes al Glifosato en el Mercado
El amaranto de Palmer actualmente infesta 31 estados de los Estados Unidos y el amaranto de agua 25 estados, ambos con resistencia confirmada al glifosato que reduce los rendimientos de la soja hasta en un 90% cuando no se gestiona[1]. La creciente prevalencia de malezas resistentes al glifosato es un impulsor significativo para el mercado de glufosinate. Los agricultores que lidian con poblaciones de malezas resistentes están recurriendo al glufosinate como herbicida alternativo eficaz. Ofrece control sobre un amplio espectro de malezas que ya no responden al glifosato. Esta tendencia es particularmente prominente en regiones con alto uso de glifosato, donde las estrategias de gestión de la resistencia son esenciales para mantener el rendimiento y la calidad de los cultivos.
Expansión de Cultivos Biotecnológicos Tolerantes al Glufosinate
El crecimiento de los cultivos genéticamente modificados tolerantes al glufosinate está impulsando la demanda del mercado. Estos cultivos biotecnológicos, como la soja, el maíz y el algodón, permiten a los agricultores aplicar glufosinate sin dañar el cultivo. La adopción de estas variedades tolerantes se está expandiendo a nivel mundial, particularmente en América del Norte y del Sur, ya que facilitan un control eficaz de las malezas al tiempo que apoyan una mayor productividad y flexibilidad en las prácticas de gestión de cultivos. Además, las crecientes inversiones en investigación y desarrollo biotecnológico están llevando a la introducción de nuevas variedades de cultivos tolerantes al glufosinate, lo que se proyecta que impulsará aún más el crecimiento del mercado. La compatibilidad del glufosinate con las prácticas agrícolas sostenibles también lo convierte en una opción preferida para los agricultores que buscan equilibrar la productividad con la gestión ambiental.
Impacto de la Salida Regulatoria del Paraquat y Dicamba en el Mercado
La eliminación regulatoria progresiva de herbicidas más antiguos como el paraquat y el dicamba ha creado una oportunidad significativa para el glufosinate. Las regulaciones más estrictas y las prohibiciones de estos productos químicos, impulsadas por preocupaciones ambientales y de salud, están llevando a los agricultores a adoptar el glufosinate como una alternativa más segura y conforme. Este cambio es especialmente evidente en Europa, América del Norte y partes de Asia, donde el cumplimiento normativo influye fuertemente en la selección de herbicidas. El creciente énfasis en la agricultura sostenible y la necesidad de reducir el impacto ambiental de las prácticas agrícolas están contribuyendo aún más al aumento de la adopción del glufosinate. A medida que los gobiernos y los organismos reguladores continúan endureciendo las restricciones sobre los productos químicos nocivos, se proyecta que la demanda de alternativas más seguras como el glufosinate aumentará de manera constante.
Adopción de Pulverización de Precisión que Impulsa la Demanda de Post-Emergencia
La adopción de tecnologías de pulverización de precisión está reforzando el uso del glufosinate al permitir una aplicación de herbicidas más precisa y eficiente. La pulverización de precisión minimiza el desperdicio de productos químicos, reduce la exposición del cultivo a áreas no objetivo y mejora la eficacia general del control de malezas. A medida que los agricultores invierten cada vez más en equipos de pulverización inteligente y herramientas de agricultura digital, el glufosinate se beneficia de una mayor adopción tanto en sistemas de cultivos convencionales como biotecnológicos, convirtiéndolo en una opción preferida en operaciones agrícolas modernas impulsadas por la tecnología. Además, la integración de la inteligencia artificial y el aprendizaje automático en la agricultura de precisión está mejorando aún más la efectividad de la aplicación de glufosinate. Estos avances están ayudando a los agricultores a optimizar la utilización de recursos, reducir costos y lograr mejores resultados de protección de cultivos, impulsando así el crecimiento del mercado de glufosinate.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Surgimiento de Inhibidores de Hidroxifenilpiruvato Dioxigenasa (HPPD) de Nueva Generación y Bioherbicidas | -0.7% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥4 años) |
| Preocupaciones por la Resistencia a la Lluvia ante Patrones de Precipitación Cada Vez Más Erráticos | -0.5% | Regiones monzónicas de Asia y América del Sur | Mediano plazo (2-4 años) |
| La Volatilidad de Precios Impulsada por el Exceso de Oferta Chino Afecta al Mercado | -1.2% | Global, severo en Asia-Pacífico y América del Sur | Corto plazo (≤2 años) |
| Rigurosas Revisiones Toxicológicas en la Unión Europea | -0.8% | Europa, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Surgimiento de Inhibidores de Hidroxifenilpiruvato Dioxigenasa (HPPD) de Próxima Generación y Bio-Herbicidas
La introducción de inhibidores de Hidroxifenilpiruvato Dioxigenasa (HPPD) de nueva generación y bioherbicidas está intensificando la competencia en el mercado de glufosinato. Los inhibidores de HPPD son eficaces para controlar las malezas de hoja ancha, mientras que los bioherbicidas derivados de fuentes naturales, como microbios o extractos vegetales, resultan atractivos para los agricultores que priorizan métodos de control de malezas ambientalmente sostenibles. A medida que estas alternativas avanzadas ganan popularidad, especialmente en prácticas agrícolas orgánicas, de precisión o sostenibles, pueden reemplazar parcialmente al glufosinato en ciertas aplicaciones de cultivos. En respuesta, los fabricantes se centran en mejorar las formulaciones, potenciar la compatibilidad en mezclas de tanque e implementar estrategias de marketing dirigidas para mantener su participación de mercado.
Preocupaciones sobre la Resistencia a la Lluvia bajo Patrones de Precipitación Cada Vez Más Erráticos
La variabilidad climática aumenta la probabilidad de lluvia dentro de la ventana crítica de 30 minutos después de la aplicación. El análisis de la Universidad de Delaware muestra que la efectividad del control disminuye significativamente durante los eventos de lluvia[2]. Los agricultores en mercados propensos a monzones son cautelosos, lo que frena la adopción a menos que los adyuvantes o las formulaciones encapsuladas garanticen el rendimiento. La lluvia intensa o impredecible puede lavar el herbicida antes de que sea adecuadamente absorbido por las malezas, reduciendo su efectividad. Este problema, conocido como resistencia a la lluvia, presenta desafíos para lograr un control consistente de las malezas, especialmente en regiones con patrones climáticos impredecibles o alta variabilidad de precipitaciones. En consecuencia, los agricultores pueden necesitar ajustar el momento de la aplicación o incorporar herbicidas adicionales, lo que puede influir en las tasas de adopción y afectar la demanda de glufosinate en áreas propensas a precipitaciones erráticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cultivo:
Las Oleaginosas Ganan Impulso frente al Dominio de los CerealesLos cereales y granos lideraron el segmento más grande, con el 44% de la participación del mercado de glufosinato en 2026; este liderazgo se atribuye al extenso cultivo de cultivos básicos como el trigo, el arroz y el maíz, que requieren soluciones herbicidas eficaces para gestionar las malezas y mejorar el rendimiento. El amplio espectro de control de malezas del glufosinato y su baja actividad residual lo hacen especialmente adecuado para la agricultura de cereales y granos. Además, el segmento se beneficia de prácticas de aplicación consolidadas y de una adopción generalizada entre los grandes productores de cereales, lo que consolida su posición como el mayor segmento por tipo de cultivo.
Las oleaginosas y legumbres son las de mayor crecimiento, avanzando a una CAGR del 10,9% de 2027 a 2032. Este crecimiento está impulsado por la creciente demanda mundial de aceites vegetales y legumbres ricas en proteínas, junto con la expansión del cultivo en regiones como Asia-Pacífico y América del Sur. Los agricultores adoptan cada vez más el glufosinato para mejorar la eficiencia en el manejo de malezas y minimizar las pérdidas de cultivos, especialmente en sistemas de rotación que involucran oleaginosas y leguminosas. Además, la transición hacia prácticas agrícolas sostenibles y de labranza cero está impulsando el uso del glufosinato en estos cultivos, ya que favorece la conservación del suelo al tiempo que garantiza un control eficaz de las malezas.



Por Formulación:
Los Gránulos Interrumpen la Supremacía de los LíquidosEl concentrado en suspensión acuosa lideró el segmento más grande, con el 52% de la participación del mercado de glufosinato en 2026, porque se integra fácilmente en las mezclas de tanque existentes y en la infraestructura de distribución. Esta dominancia se atribuye a su facilidad de manejo, dispersión uniforme en agua y rendimiento confiable en el control de malezas. Los concentrados en suspensión son ampliamente utilizados por los agricultores en cultivos de cereales, granos y oleaginosas debido a su eficacia consistente y compatibilidad con los equipos de pulverización estándar.
La formulación seca (gránulos dispersables en agua) es la de mayor crecimiento, con una previsión de crecimiento a una CAGR del 12,2% de 2027 a 2032, en consonancia con los modelos de envío de comercio electrónico favorecidos por las grandes explotaciones. Este crecimiento está impulsado por su mayor vida útil, facilidad de transporte y compatibilidad con sistemas de pulverización de precisión y mecanizados. Los gránulos dispersables en agua son adoptados de forma creciente en regiones con alta variabilidad de lluvias o riego, ya que minimizan la escorrentía y mejoran la resistencia a la lluvia en comparación con las formulaciones líquidas. Además, los avances en la tecnología de formulación seca están mejorando la solubilidad y la eficacia, convirtiéndolos en una opción preferida para prácticas agrícolas a gran escala y eficientes en recursos.
Por Etapa de Tratamiento:
La Pre-Emergencia se Integra en Programas por CapasLas aplicaciones de post-emergencia lideraron el segmento más grande, con el 62% del tamaño del mercado de glufosinato en 2026. El uso en post-emergencia es preferido porque apunta a las malezas después de la emergencia del cultivo, ofreciendo un control flexible y eficaz de una amplia gama de malezas gramíneas y de hoja ancha. Esta etapa permite a los agricultores abordar la presión real de las malezas, lo que hace que el glufosinato sea especialmente valioso para los cultivos de cereales, granos y oleaginosas, donde el control de malezas en la primera etapa de la temporada es esencial para optimizar el rendimiento.
La pre-emergencia es el segmento de mayor crecimiento, con una previsión de crecimiento a una CAGR del 11,1% de 2027 a 2032. Este crecimiento está impulsado por la creciente necesidad de una gestión proactiva de las malezas, en la que el glufosinato suprime las malezas antes de que emerjan, reduciendo la competencia y mejorando el establecimiento del cultivo. La adopción de aplicaciones de pre-emergencia está aumentando en sistemas agrícolas de alto valor y de precisión, ya que se alinea con las prácticas agrícolas sostenibles y minimiza la dependencia de múltiples tratamientos de post-emergencia.
Por Canal de Distribución:
El Comercio Digital Remodela el AccesoLos agro-minoristas y cooperativas ocupan la posición más grande, con el 68% de la participación del mercado de glufosinato en 2026, gracias a líneas de crédito integradas, asesoramiento localizado y apoyo logístico durante la temporada. Estos canales dominan debido a su acceso directo a los agricultores, la provisión de orientación técnica y el suministro eficiente de grandes volúmenes, especialmente en regiones agrícolas tanto tradicionales como emergentes. Su fuerte presencia garantiza la amplia disponibilidad de formulaciones de glufosinato, incluidos productos líquidos y secos, en diversos segmentos de cultivos.
Las plataformas en línea exhiben la trayectoria de mayor crecimiento con una CAGR del 13,5% de 2027 a 2032, a medida que los agricultores comparan precios transparentes y realizan pedidos al por mayor de rasgos de semillas y herbicidas combinados. Este crecimiento está impulsado por la expansión del comercio electrónico, los mercados digitales y las plataformas de agricultura de precisión, que mejoran la accesibilidad de los productos de glufosinato para los pequeños agricultores y los agricultores con conocimientos tecnológicos. Los canales en línea también facilitan una entrega eficiente, proporcionan información detallada sobre los productos y ofrecen acceso a nuevos tipos de formulaciones, lo que respalda una mayor adopción en regiones con penetración minorista tradicional limitada.

Análisis Geográfico
Mercado de Glufosinato en América del Norte
América del Norte sigue siendo el mayor contribuyente regional en 2026, con una participación del 32,5% en el mercado de glufosinato. Esta dominancia se atribuye a la adopción generalizada de cultivos tolerantes a herbicidas, la infraestructura agrícola avanzada y una cadena de suministro agroquímica bien establecida. Los agricultores de los Estados Unidos y Canadá utilizan el glufosinato por su amplio espectro de control de malezas, su eficacia contra las malezas resistentes al glifosato y su compatibilidad con los sistemas de cultivos biotecnológicos. Además, las sólidas redes de distribución y los marcos regulatorios robustos garantizan la disponibilidad y el uso consistente de los productos de glufosinato en toda la región.
Mercado de Glufosinato en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 12,2% de 2027 a 2032. Este crecimiento está impulsado por el aumento del cultivo de cereales, granos, oleaginosas y legumbres, junto con la adopción de variedades de cultivos tolerantes al glufosinato y la rápida implementación de técnicas agrícolas modernas en países como China, India y el Sudeste Asiático. La expansión de la infraestructura de agro-minoristas, la adopción de soluciones de agricultura digital y los avances en tecnologías de pulverización de precisión respaldan aún más la adopción del glufosinato.
Mercado de Glufosinato en Europa y América del Sur
El mercado de glufosinato en América del Sur crece impulsado por los segmentos brasileños de caña de azúcar, café y soja, que llenaron el vacío dejado por el paraquat, y por los programas de doble impacto en Argentina para malezas multirresistentes[3]. Las fluctuaciones cambiarias y el exceso de oferta chino generan una volatilidad en los costos de insumos, pero la adopción de rasgos genéticos y los programas apilados contrarrestan la reticencia inducida por los precios. Países europeos como Alemania y Francia siguen siendo usuarios principales en maíz y cereales, aunque los productores de frutas de alto valor podrían reorientarse si se endurecen las normativas sobre disruptores endocrinos.
Panorama Competitivo
Concentración del Mercado
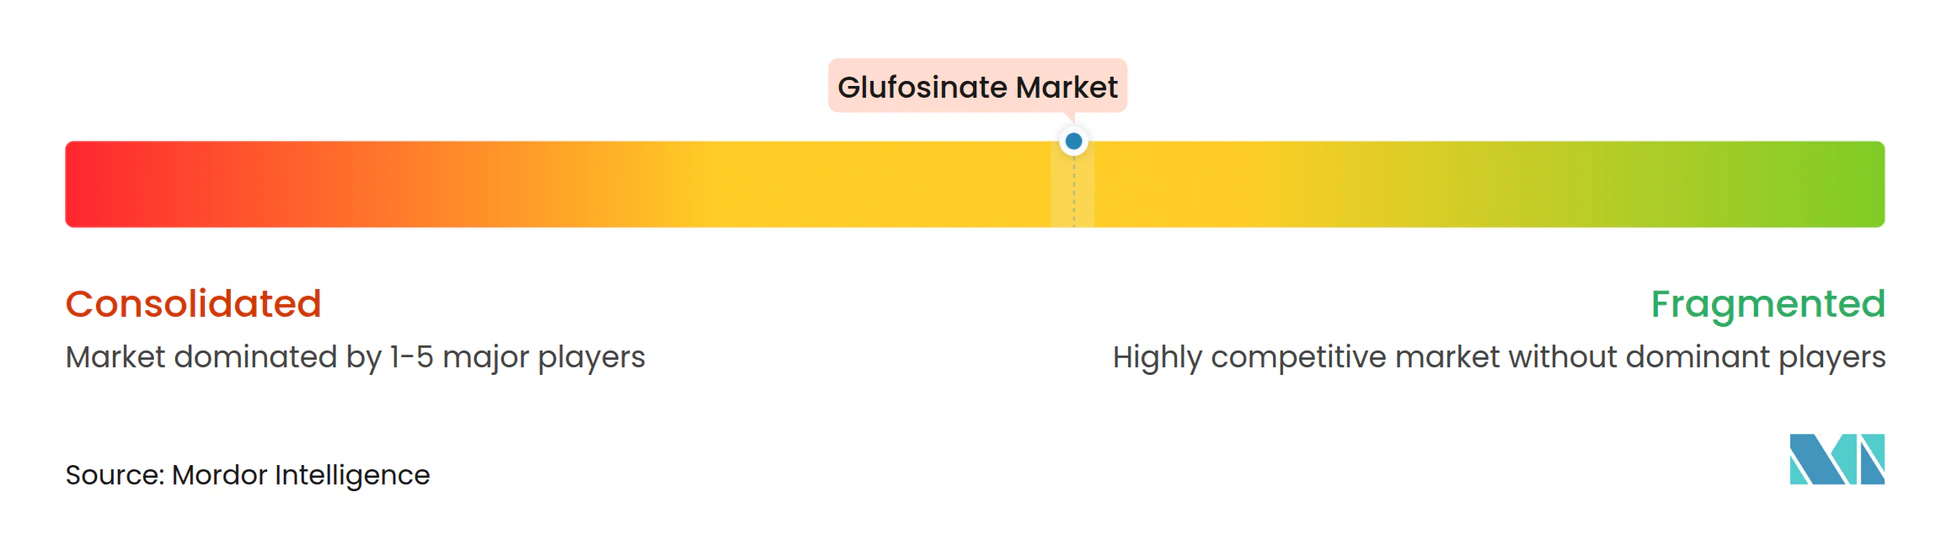
El mercado de glufosinato está moderadamente concentrado, con BASF SE, Bayer AG, Syngenta AG, UPL Limited y Corteva, Inc. manteniendo colectivamente una participación significativa en 2026. BASF SE lidera el mercado con productos como Liberty y Liberty ULTRA, respaldado por fabricación propia para reducir los costos fijos. Bayer AG mantiene una presencia sustancial en el mercado a través de productos como Finale y Basta, aprovechando su franquicia de semillas para ofrecer soluciones combinadas de herbicidas y rasgos. Syngenta AG utiliza formulaciones de marca para reemplazar el paraquat en los programas de quema, lo que contribuye a su notable participación de mercado. UPL Limited y Nufarm Limited se centran en sólidas redes de distribución, especialmente en mercados emergentes.
La competencia en el mercado está además fragmentada por factores como el vencimiento de patentes, el vencimiento de la protección de datos y las variadas normas regulatorias globales. En Europa, los riesgos de reaprobación han impulsado la adopción de premezclas multiactivas, que reducen la dependencia de las ventas de un solo ingrediente activo mientras mantienen la presencia en el mercado. Además, actores de nicho como Indorama se dirigen a cultivos especializados con formulaciones nano-microencapsuladas, donde atributos como el control de residuos y la resistencia a la lluvia son factores clave de valor.
Las empresas de semillas, incluida Corteva Agriscience, están co-desarrollando rasgos que garantizan los derechos de uso en el cultivo para el glufosinato, estabilizando la demanda a pesar de las fluctuaciones en los precios del principio activo. Estos desarrollos indican un cambio en la competencia, que pasa de centrarse en el tonelaje de productos a la integración de sistemas y paquetes de servicios dentro del mercado de glufosinato.
Líderes de la Industria de Glufosinate
-
BASF SE
-
Bayer AG
-
Syngenta AG
-
UPL Limited
-
Corteva, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Glufosinato Empresas cubiertas en este informe
- BASF SE
- Bayer AG
- UPL Limited
- Syngenta AG
- Nufarm Limited
- Jiangsu Seven-continent Green Chemical Co., Ltd.
- Zhejiang Yongnong Chemical Co., Ltd.
- Fuhua Tongda Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Albaugh, LLC
- Limin Chemical Co., Ltd. (Limin Group Co., Ltd.)
- FMC Corporation
- Corteva, Inc.
- Shandong Weifang Rainbow Chemical Co., Ltd.
Desarrollos recientes de la industria en Mercado de Glufosinato
- Marzo de 2025: Shandong Lubachem lanzó Jinxunchu (glufosinate‑P K⁺ 194 g/L SL), su herbicida de segunda generación. El producto demuestra tasas de absorción más altas que las sales convencionales de glufosinate-P, lo que resulta en un control de malezas más rápido y eficaz. Los ensayos de campo confirman su eficacia en baldíos, rotaciones de cultivos, hileras de verduras y huertos, controlando con éxito malezas resistentes, incluidas el pasto de zorro verde, el pasto cangrejo, el pasto ganso, el amor seco y el junco.
- Octubre de 2024: El herbicida Liberty ULTRA de BASF recibió el registro de la Agencia de Protección Ambiental y ahora está aprobado para su uso, pendiente de aprobaciones estatales. El herbicida, que utiliza la tecnología patentada Glu-L y el amonio L-glufosinate refinado, proporciona hasta un 20% de mejora en el control de malezas de hoja ancha y gramíneas en comparación con las alternativas genéricas.
- Mayo de 2024: UPL Limited obtuvo la aprobación regulatoria de los Estados Unidos para una enmienda de etiqueta suplementaria para su herbicida a base de glufosinate Interline. La enmienda permite la aplicación sobre el cultivo en variedades de camelina tolerantes al glufosinate desarrolladas por Yield10 Bioscience, proporcionando control de malezas de hoja ancha en cultivos de camelina oleaginosa. La aprobación amplía la cartera de herbicidas de UPL en el mercado de los Estados Unidos para cultivos con rasgos.
Alcance del Informe del Mercado Global de Glufosinate
El glufosinato es un herbicida no selectivo de amplio espectro comúnmente utilizado en la agricultura para gestionar malezas y vegetación no deseada en diversos cultivos. El informe del mercado de glufosinato está segmentado por tipo de cultivo (cereales y granos, oleaginosas y legumbres, frutas y verduras, y otros tipos de cultivos), por formulación (concentrado en suspensión acuosa, concentrado líquido (soluble), formulación seca (gránulos dispersables en agua)), por etapa de tratamiento (pre-emergencia y post-emergencia), por canal de distribución (plataformas en línea, agro-minoristas y cooperativas, y otros canales de distribución), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cereales y Granos |
| Oleaginosas y Legumbres |
| Frutas y Verduras |
| Otros Tipos de Cultivos |
| Concentrado en Suspensión Acuosa |
| Concentrado Líquido (Soluble) |
| Formulación Seca (Gránulos Dispersables en Agua) |
| Pre-Emergencia |
| Post-Emergencia |
| Agro-Minoristas y Cooperativas |
| Plataformas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Rusia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Japón | |
| Tailandia | |
| Vietnam | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Cultivo | Cereales y Granos | |
| Oleaginosas y Legumbres | ||
| Frutas y Verduras | ||
| Otros Tipos de Cultivos | ||
| Por Formulación | Concentrado en Suspensión Acuosa | |
| Concentrado Líquido (Soluble) | ||
| Formulación Seca (Gránulos Dispersables en Agua) | ||
| Por Etapa de Tratamiento | Pre-Emergencia | |
| Post-Emergencia | ||
| Por Canal de Distribución | Agro-Minoristas y Cooperativas | |
| Plataformas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Rusia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Japón | ||
| Tailandia | ||
| Vietnam | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el mercado de glufosinate?
Se prevé que el mercado alcance 4,29 mil millones de USD en 2032, creciendo a una CAGR del 10,28% de 2027 a 2032.
¿Cuál es el segmento más grande por formulación?
El concentrado en suspensión acuosa lideró el segmento más grande, con el 52% de la participación del mercado de glufosinato en 2026.
¿Qué segmento de cultivo crecerá más rápidamente?
Se proyecta que las oleaginosas y legumbres crezcan a una CAGR del 10,9% de 2027 a 2032.
¿Quiénes son las principales empresas que operan en el mercado de glufosinato?
Las principales empresas incluyen BASF SE, Bayer AG, UPL Limited, Syngenta AG y Nufarm Limited.