
Análisis del Mercado de Pasta de Dientes por Mordor Intelligence
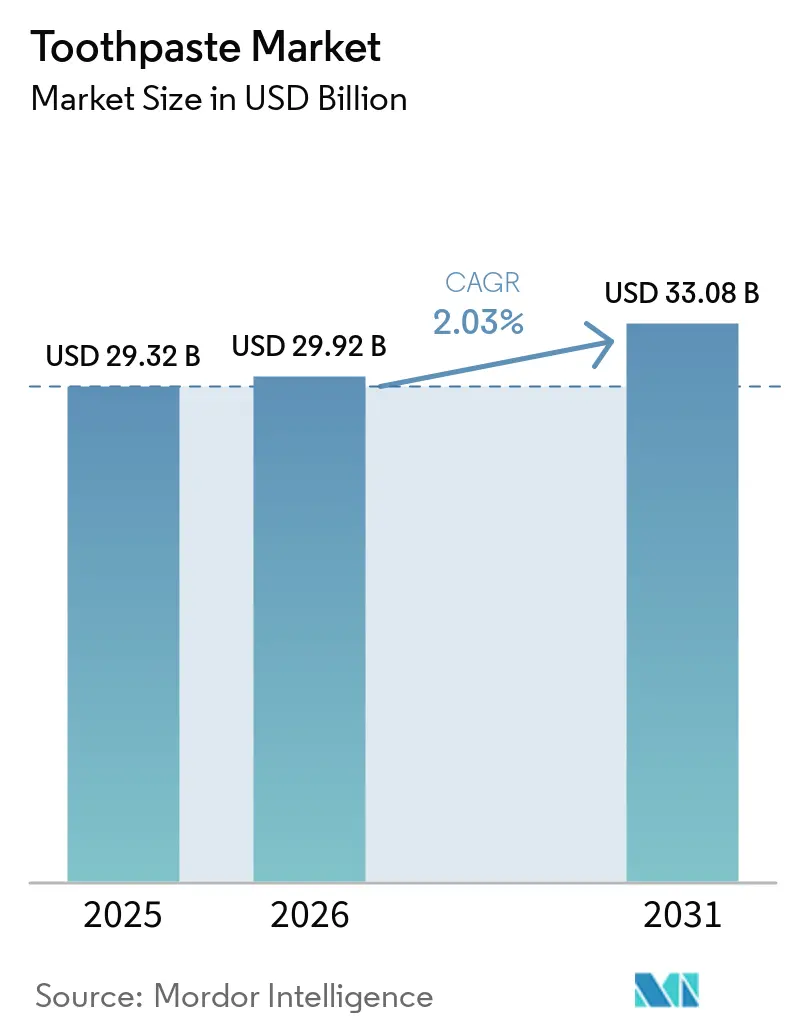
El tamaño del mercado de pasta de dientes fue valorado en 29,92 mil millones de USD en 2026 y se estima que crecerá desde 30,53 mil millones de USD en 2027 hasta alcanzar los 33,91 mil millones de USD en 2032, a una CAGR del 2,12% durante el período de previsión (2027-2032).
El crecimiento depende de convertir necesidades específicas de cuidado bucal en compras diarias asequibles, con el alivio de la sensibilidad y las preferencias herbales que respaldan diferentes propuestas de producto en India. Las marcas pueden responder mediante afirmaciones funcionales específicas y ofertas accesibles, mientras que el escrutinio de ingredientes puede redirigir la demanda hacia formulaciones alternativas. La presión sobre los costos de materias primas y envases hace que la eficiencia de fabricación sea importante, ya que los proveedores equilibran el cuidado diferenciado frente al costo de atender a compradores sensibles al precio. Desde el 12 de agosto de 2026, el Reglamento de la UE sobre Envases y Residuos de Envases se aplica a los envases comercializados en el mercado de la UE, y la orientación de la Comisión de junio de 2026 interpreta su requisito de reciclabilidad como aplicable a todos los envases desde esa fecha, lo que vincula el acceso continuado a los estantes con la reciclabilidad del envase terminado de pasta de dientes.
Conclusiones Clave del Informe
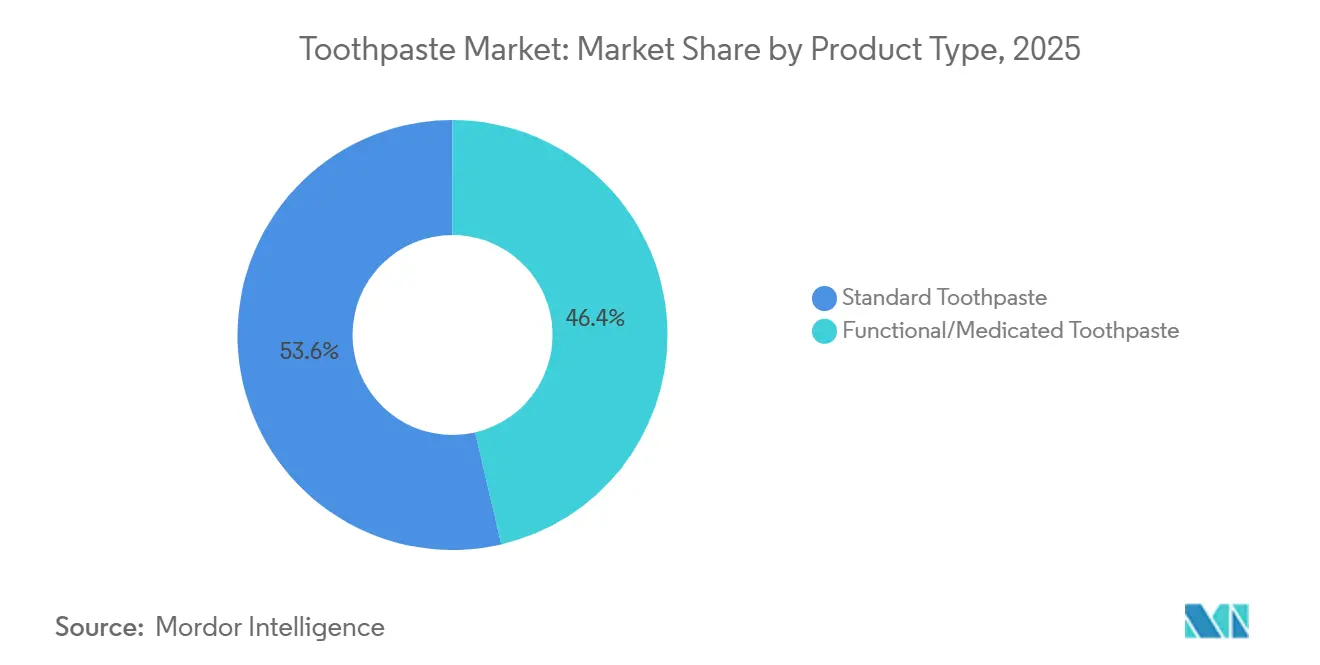
- Por tipo de producto, la pasta de dientes estándar tuvo una participación del 53,39% en el mercado de pasta de dientes en 2026, mientras que se prevé que la pasta de dientes funcional/medicada crezca más rápido, a una CAGR del 2,68% durante 2027-2032.
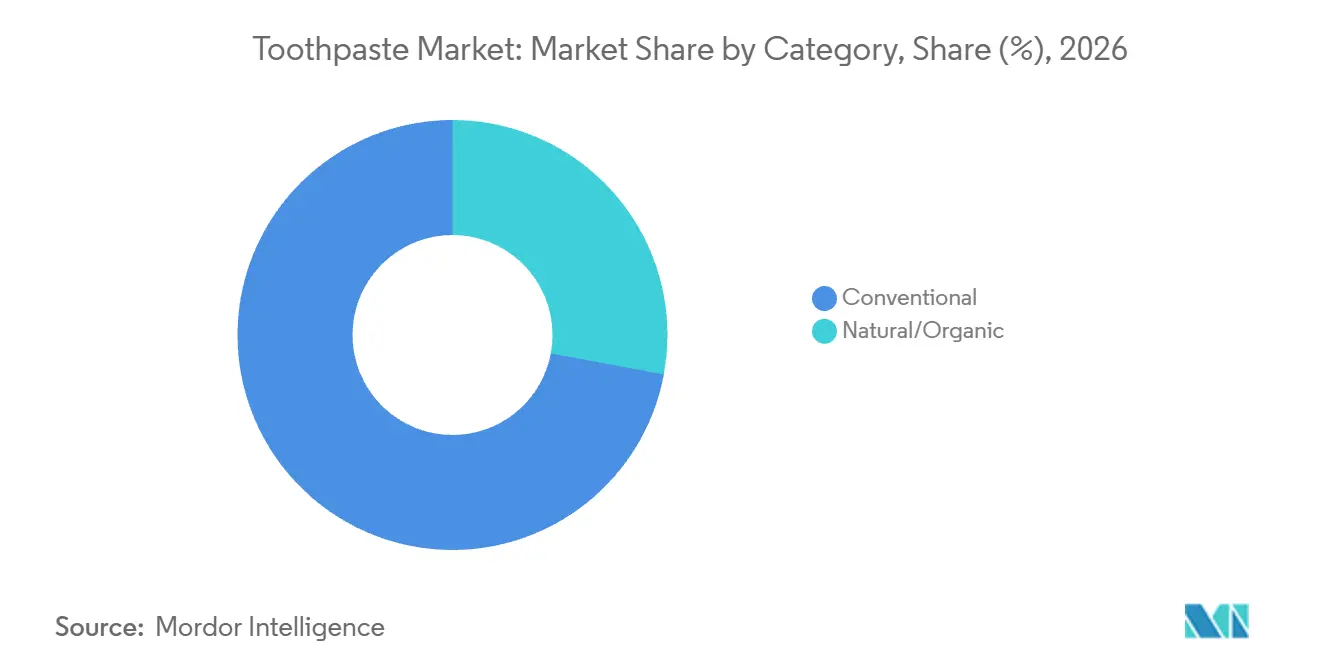
- Dentro del desglose por categoría, la pasta de dientes convencional representó una participación del 72,06% del tamaño del mercado de pasta de dientes en 2026, y se proyecta que la pasta de dientes natural/orgánica crezca más rápido, a una CAGR del 3,05% durante 2027-2032.
- Por usuario final, los adultos representaron el 82,54% del gasto en pasta de dientes en 2026, con la pasta de dientes para niños prevista para crecer más rápido, a una CAGR del 3,42% durante 2027-2032.
- Entre los canales de distribución, los supermercados/hipermercados lideraron con el 30,59% del gasto en pasta de dientes en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan más rápido, a una CAGR del 3,88% durante 2027-2032.
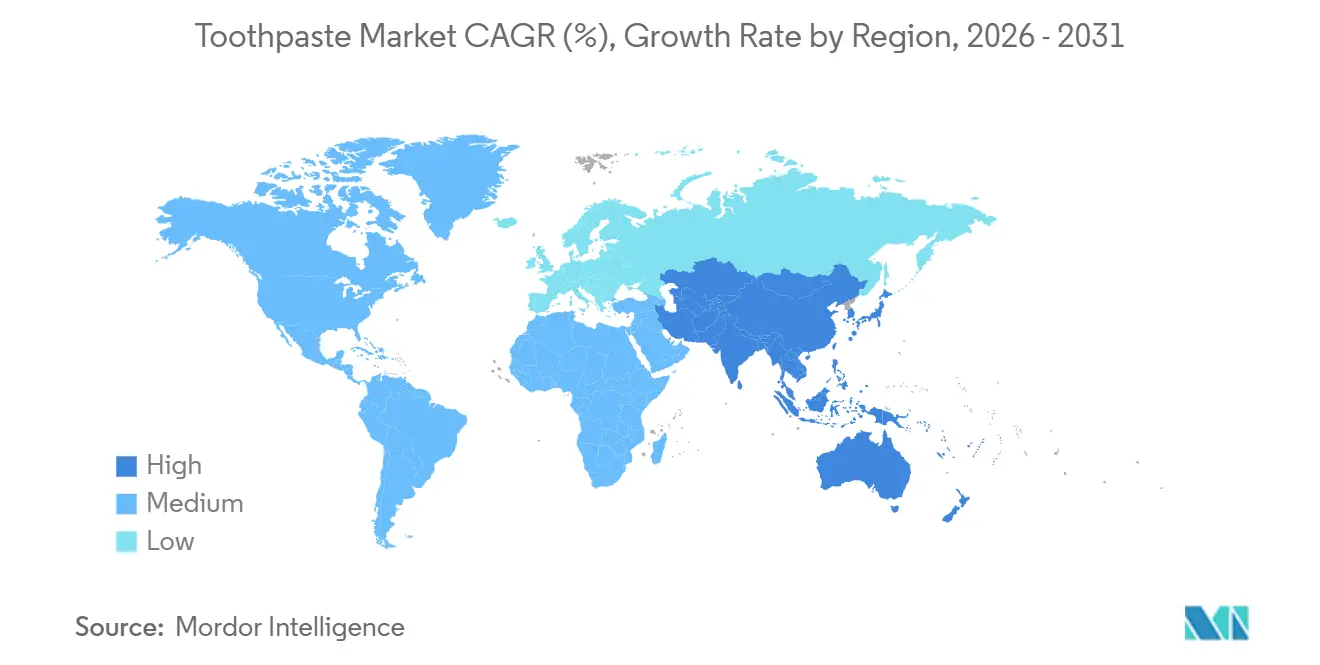
- Geográficamente, Asia-Pacífico tuvo el 33,83% del gasto en pasta de dientes en 2026 y se proyecta que crezca más rápido, a una CAGR del 4,23% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cambio en la preferencia del consumidor hacia productos con formulaciones a base de hierbas y naturales | +0.8% | India | Mediano plazo (2-4 años) |
| Creciente demanda de pasta de dientes para dientes sensibles | +1% | India | Corto plazo (≤ 2 años) |
| Mejora de las estrategias de marketing y publicidad por parte de las marcas | +0.6% | Uttar Pradesh, Bihar, Assam, Kerala, Haryana, Maharashtra | Mediano plazo (2-4 años) |
| Innovación de productos que enfatiza ingredientes y funcionalidad | +0.7% | Reino Unido | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales que apoyan la conciencia sobre la higiene bucal | +0.3% | China y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Barreras en la salud bucal que impactan la expansión del mercado | +0.2% | Tanzania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio en la preferencia del consumidor hacia productos con formulaciones a base de hierbas y naturales
El posicionamiento herbal ofrece a los proveedores de pasta de dientes una forma de combinar una identidad de ingrediente distintiva con una base comercial establecida. En India, en el trimestre finalizado el 30 de junio de 2026, Dabur reportó el fortalecimiento de las preferencias por el cuidado bucal herbal y natural, con el crecimiento del segmento herbal superando al crecimiento no herbal en 550 puntos básicos. Dabur también ubicó a Dabur Red Paste en su rango de marcas anuales del ejercicio 2025-26 de entre 10 mil millones y 15 mil millones de INR (113 millones a 170 millones de USD). Dado que la cifra de 550 puntos básicos es una brecha de crecimiento y no un nivel de ventas, la comparación de segmentos muestra la dirección, mientras que el rango de la marca Red Paste muestra la escala existente.
Creciente demanda de pasta de dientes para dientes sensibles
El acceso asequible puede convertir el alivio de la sensibilidad en una fuente más amplia de demanda de pasta de dientes sin requerir que cada comprador adquiera un envase premium. Haleon señaló que las ofertas asequibles de Sensodyne contribuyeron a impulsar un crecimiento de doble dígito en India durante el primer semestre de 2026. Más del 40% de los tubos de Sensodyne vendidos en India durante el primer semestre de 2026 provenían de ofertas asequibles.
Mejora de las estrategias de marketing y publicidad por parte de las marcas
La inversión en marca puede desarrollar la demanda a través de la comunicación del producto y el establecimiento del conocimiento sobre el cepillado. Colgate-Palmolive (India) Limited incrementó el gasto publicitario de la empresa un 10% interanual en el trimestre finalizado el 31 de marzo de 2026, enfatizando la premiumización y el consumo.[1] Su programa Bright Smiles, Bright Futures llegó a 11 millones de niños en 35.000 escuelas de toda India en el ejercicio fiscal 2025-26. El alcance en escuelas sitúa la educación junto a la publicidad pagada como una vía concreta para hacer familiar el cuidado bucal. Eso separa la tarea de animar a los usuarios establecidos a mejorar su producto de la tarea más larga de introducir a los niños en las rutinas preventivas. La educación puede construir participación futura, pero su valor comercial depende del cepillado continuo y no solo del número de niños contactados.
Innovación de productos que enfatiza ingredientes y funcionalidad
Un alivio más rápido de la sensibilidad puede dar a la innovación en ingredientes un propósito comercial claro dentro de un formato de pasta de dientes cotidiano. Matrix Brands lanzó Ozen para la hipersensibilidad dentinaria en el Reino Unido el 8 de junio de 2026, marcando la primera aplicación comercial de pasta de dientes de la tecnología de Svenska Aerogel. El proveedor de tecnología reportó pruebas comparativas que mostraron un alivio más de 40 veces más rápido que los principales productos competidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia continua de prácticas tradicionales de limpieza dental | -0.5% | Distrito de Nilgiris, Tamil Nadu | Largo plazo (≥ 4 años) |
| Crecientes preocupaciones sobre los ingredientes químicos en los productos | -0.4% | Dinamarca | Corto plazo (≤ 2 años) |
| Inestabilidad en los precios de las materias primas | -0.3% | América Latina | Corto plazo (≤ 2 años) |
| Proliferación de productos falsificados en el mercado | -0.2% | Estado de Kaduna | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia continua de prácticas tradicionales de limpieza dental
La dependencia continua del carbón vegetal o el polvo dental puede limitar la demanda de pasta de dientes cuando esos materiales ya satisfacen las expectativas de limpieza de un hogar. La decisión del comprador es si una pasta fabricada añade suficiente beneficio de cepillado para justificar una compra recurrente separada. Un envase de bajo precio reduce ese primer compromiso, pero no elimina el sustituto de la rutina de limpieza. Explicar un beneficio distinto basado en la pasta puede ayudar a introducir el producto, aunque la concienciación por sí sola no puede establecer el uso repetido. Los proveedores, por tanto, enfrentan gastos de conversión antes de poder contar con ventas de reposición de hogares que mantienen su material de limpieza habitual.
Crecientes preocupaciones sobre los ingredientes químicos en los productos
Las preocupaciones sobre los ingredientes pueden limitar la pasta de dientes con flúor incluso cuando los consumidores continúan comprando otra formulación. Una revisión dental neerlandesa de 2025 reportó que los adultos frecuentemente eligen pasta de dientes sin flúor porque consideran el flúor dañino o innecesario, prefieren productos naturales o evitan los aditivos artificiales.[2] Una revisión de alcance de 2026 describió a familias que adoptan alternativas sin flúor mientras continúan con la prevención de la salud bucal. Este patrón convierte la aceptación de ingredientes en una barrera competitiva para la formulación afectada dentro del uso continuado de pasta de dientes. Las explicaciones claras sobre los ingredientes pueden ayudar a los compradores a distinguir el beneficio previsto del producto de un riesgo percibido. Donde persisten las objeciones, los fabricantes enfrentan una demanda más estrecha para las ofertas con flúor y un trabajo adicional para retener a los consumidores cuyas rutinas de cuidado bucal pueden acomodar una alternativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Limpieza de Rutina Ancla la Demanda mientras el Cuidado Especializado se ExpandeLa pasta de dientes estándar representó una participación del 53,39% del tamaño del mercado de pasta de dientes en 2026. En el segundo trimestre de 2026, Colgate-Palmolive Company señaló que sus pastas de dientes Maximum Cavity Protection y Triple Action tenían un buen desempeño en México. La protección cotidiana contra las caries le da a una pasta estándar una aplicación definida sin pedirle al comprador que identifique una preocupación de sensibilidad o cosmética separada. La tarea de venta del proveedor es hacer que ese beneficio rutinario sea reconocible en el momento de la reposición, en lugar de requerir una nueva decisión específica para cada condición con cada tubo.
Se prevé que la pasta de dientes funcional/medicada sea el segmento de más rápido crecimiento, con una CAGR del 2,68% durante 2027-2032. La revisión de Salud Bucal de Haleon reportó un crecimiento de doble dígito para su marca Sensodyne en el primer semestre de 2026, respaldado por la plataforma Sensodyne Clinical. Haleon también señaló que Clinical White estaba impulsando ganancias de penetración al atraer a una audiencia más joven hacia la franquicia Sensodyne. Esa combinación le da al cuidado específico una vía tanto a través de una necesidad de sensibilidad definida como de una audiencia más amplia para la marca. La implicación comercial es extender la promesa funcional a compradores adicionales, en lugar de depender únicamente de una demanda más intensa de los usuarios existentes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
La Escala Convencional se Encuentra con la Diferenciación Basada en IngredientesLa pasta de dientes convencional representó una participación del 72,06% del mercado de pasta de dientes en 2026. Para una pasta convencional con flúor elegida para la prevención de caries, la decisión de formulación se centra en ofrecer esa función de cepillado a un precio de compra repetida. El fabricante debe equilibrar la formulación activa con las características de sabor y dispensación adecuadas para el uso diario. Esto convierte la preservación de la propuesta de protección contra las caries en la restricción central de un cambio de formulación, incluso cuando el posicionamiento por origen de ingredientes ofrece otra forma de distinguir el producto.
Se prevé que la pasta de dientes natural/orgánica sea el segmento de más rápido crecimiento, con una CAGR del 3,05% durante 2027-2032. Durante el trimestre finalizado el 30 de junio de 2026, la cartera de cuidado bucal de Dabur en India registró un crecimiento cercano al doble dígito, liderado por su franquicia Red, Meswak y la gama Dabur Herbal. Ese resultado sitúa a las marcas herbales basadas en ingredientes al frente del crecimiento del cuidado bucal de Dabur en India, lo que le da a la categoría natural/orgánica un ejemplo concreto de proveedor detrás de su previsión de crecimiento más rápido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Valor del Segmento Adulto Respalda la Expansión Específica en el Segmento InfantilLos adultos fueron el segmento más grande, representando el 82,54% del gasto en pasta de dientes en 2026. En 2025, Lion lanzó Dent Health Medicated Toothpaste DX Premium en Japón, su producto de mayor precio para consumidores enfocados en el autocuidado, y reportó ventas sólidas. Ese ejemplo muestra una vía comercial centrada en una propuesta de autocuidado específica dentro de la oportunidad orientada a adultos, en lugar de depender de un aumento en el cepillado rutinario únicamente. El valor se construye en torno a una necesidad de cuidado claramente identificada, por lo que un precio más alto debe corresponder a una promesa de producto comprensible.
Se prevé que la pasta de dientes para niños sea el segmento de más rápido crecimiento, con una CAGR del 3,42% durante 2027-2032. Para septiembre de 2025, el gobierno del Reino Unido y Colgate-Palmolive habían distribuido más de 2 millones de cepillos de dientes y tubos de pasta de dientes gratuitos a niños en las zonas más desfavorecidas de Inglaterra. Un modelo de distribución respaldado por proveedores puede incorporar la pasta de dientes dentro de una rutina de cepillado estructurada, creando una vía de adopción cuyo primer paso no requiere una compra minorista separada. La introducción se convierte en una oportunidad de crecimiento minorista cuando las familias eligen continuar usando una pasta de dientes infantil, extendiendo la demanda más allá de los productos gratuitos suministrados a través del programa.
Por Canal de Distribución:
Las Redes de Tiendas Anclan el Alcance mientras los Canales Digitales se ExpandenLos supermercados/hipermercados fueron el segmento más grande, representando el 30,59% del gasto en pasta de dientes en 2026. Walmart operaba 3.569 Supercentros en Estados Unidos al 31 de julio de 2026. Walmart ofreció pasta de dientes fluorada batida hello en línea y en tienda en enero de 2026, según Hello Products. Una red de tiendas de tal magnitud puede proporcionar a las marcas de pasta de dientes oportunidades repetidas de aparecer dentro de las compras ordinarias, haciendo del alcance geográfico el elemento central de la propuesta del canal. La escala de la red de tiendas convierte el acceso al minorista en una barrera competitiva práctica para una marca de pasta de dientes que busca distribución física nacional, incluso cuando su formulación está comercialmente lista.
Se prevé que las tiendas minoristas en línea sean el segmento de más rápido crecimiento, con una CAGR del 3,88% durante 2027-2032. Colgate-Palmolive (India) Limited reportó un sólido crecimiento de doble dígito en las ventas netas de comercio electrónico de la empresa en el año finalizado el 31 de marzo de 2026. En 2025, Shenzhen Xiaokuo Technology ocupó el primer lugar entre los grupos de productos de cuidado bucal en el mercado chino de pasta de dientes en línea por valor de ventas minoristas, con una participación del 9,2%. Esa posición en línea convierte la expansión digital en una tarea competitiva para el propio productor de pasta de dientes, en lugar de simplemente una elección de plataforma minorista.
Análisis Geográfico
Mercado de Pasta de Dientes en Asia-Pacífico
Asia-Pacífico representó una participación del 33,83% del tamaño del mercado de pasta de dientes en 2026 y se prevé que sea la región de más rápido crecimiento, con una CAGR del 4,23% durante 2027-2032. En India, Colgate-Palmolive (India) Limited reportó un crecimiento de volumen de pasta de dientes de un dígito alto para el trimestre finalizado el 30 de junio de 2026, liderado por ofertas premium junto con el crecimiento de su cartera principal. Sobre la base de su reporte geográfico reconfigurado, el segmento combinado de Cuidado Bucal, Personal y del Hogar de Asia-Pacífico de Colgate-Palmolive registró 782 millones de USD en ventas netas del segundo trimestre de 2026, en comparación con 746 millones de USD en el segundo trimestre de 2025. El resultado indio respalda las ofertas principales y premium. El Ministerio de Salud de Nueva Zelanda reportó que su iniciativa de Cepillo de Dientes y Pasta de Dientes había distribuido más de 3 millones de productos gratuitos de cepillo de dientes y pasta de dientes con flúor a proveedores que atienden a niños en edad preescolar desde diciembre de 2021.
En América del Norte, el registro de retiro de Guatemala de marzo de 2026 marcó el retiro de Colgate Total Clean Mint como en proceso y vinculó principalmente los eventos adversos reportados al nivel de aromatizante. En 2025, el 18% de los adultos estadounidenses omitió la atención dental por razones de costo, la forma de atención omitida con mayor frecuencia en la encuesta de respuestas múltiples de la Reserva Federal. Una propuesta de pasta de dientes de uso diario asequible puede responder a ese contexto de asequibilidad de la atención dental manteniendo el cepillado preventivo al alcance. Dentro de Europa, la Autoridad Europea de Seguridad Alimentaria (EFSA) reportó en 2025 que aproximadamente el 90% de las pastas de dientes vendidas en la UE contienen flúor, y su evaluación de exposición contabilizó la ingestión de productos de cuidado bucal fluorados en lugar del uso correcto solo en superficies. Las instrucciones sobre la deglución afectan, por tanto, a la mayoría de las pastas de dientes de la UE, mientras que la actualización de pruebas de ingredientes del consejo de consumidores de Dinamarca de 2026 destaca una necesidad separada de explicar las formulaciones a los usuarios interesados.
En América del Sur, Brasil muestra cómo una preocupación de tolerancia sobre la pasta de dientes con fluoruro estañoso puede llegar a los fabricantes a través de orientaciones de etiquetado. El 28 de marzo de 2025, la Anvisa de Brasil aconsejó a los consumidores dejar de usar pasta de dientes con fluoruro estañoso si se producía irritación e indicó a los fabricantes que etiquetaran las posibles reacciones. En Uruguay, el Ministerio de Salud Pública ordenó una suspensión preventiva de 180 días de las ventas y distribución de Colgate Total Clean Mint el 23 de julio de 2025 e instó al titular del producto a retirarlo a nivel nacional de inmediato. En Oriente Medio y África, la OMS reportó en 2025 que Mauricio había abolido el impuesto sobre la pasta de dientes para mejorar el acceso a la pasta de dientes con flúor para la prevención de caries. Las orientaciones de etiquetado de Brasil y la orden de suspensión de Uruguay se refieren a la tolerancia y disponibilidad del producto, mientras que Mauricio utilizó la política fiscal para abordar el acceso.
Ediciones regionales
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un fabricante de pasta de dientes que prepara la entrada al mercado y el trabajo continuo de cumplimiento normativo del producto. China exige que las entidades de registro en el extranjero designen una entidad legal responsable con sede en China, mientras que Brasil asigna la notificación de los productos que califican a la empresa brasileña responsable. Estos modelos de responsabilidad local hacen que la elección del socio operativo sea parte de la preparacin para el cumplimiento, junto con las decisiones de formulación y etiquetado.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Nigeria |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades competentes de los estados federales | Administración Nacional de Productos Médicos (NMPA) y reguladores de medicamentos a nivel de condado o superior | Anvisa | NAFDAC |
| Instrumentos clave o dirección | Condiciones de ingrediente activo anticaries y forma farmacéutica del 21 CFR 355.10 | Marco de cosméticos de la UE; leyes de diseño de envases con vigencia a partir del 1 de enero de 2028 | Decreto SAMR N.° 71, en vigor desde el 1 de diciembre de 2023; registro de productos | RDC 907/2024 y rutas de autorización condicional y notificación de la RDC 814/2023 | Vigilancia del mercado específica para pasta de dientes |
| Efecto comercial | Los dentífricos en gel o pasta anticaries de venta libre con fluoruro de sodio deben cumplir las condiciones especificadas de activo y flúor disponible | La pasta de dientes con un 0,1%-0,15% de flúor requiere etiquetado de uso infantil a menos que esté etiquetada como contraindicada para niños | Registro doméstico ante reguladores provinciales antes de la comercialización; registro de importación ante la NMPA antes de la importación; los registrantes en el extranjero designan una entidad legal responsable con sede en China | Los productos fuera de las listas de aprobación del Artículo 34 de la RDC 907/2024 y la RDC 814/2023 requieren notificación por parte de la empresa brasileña responsable | Escrutinio de distribución en el caso reportado de presunta falsificación en Lagos |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las condiciones de ingrediente activo anticaries de venta libre de Estados Unidos y el registro previo a la venta de China con responsabilidad doméstica respaldan calificaciones de Medio y continuidad, con la solicitud de datos de pruebas sin animales de la FDA de julio de 2026 que busca un posible procedimiento adicional para los dentífricos con flúor en lugar de cambiar las obligaciones existentes. Las calificaciones de Medio y Sin cambios de Brasil equilibran la notificación condicional frente a la responsabilidad de la empresa local, con su transición del grupo de registro de cosméticos efectiva el 7 de abril de 2025 que precede al período de previsión. La calificación Alta de Alemania favorece su vía de notificación previa de cosméticos y el etiquetado condicional definido de flúor, pero los envases de la UE deben cumplir los grados A, B o C a partir del posterior entre el 1 de enero de 2030 o 24 meses después de que los actos delegados entren en vigor, sujeto a las derogaciones del Artículo 6(10), lo que respalda el Endurecimiento. Las calificaciones de Medio y Sin cambios de Nigeria reflejan el registro previo a la venta para la pasta de dientes tratada como cosmético importado y una revisión de directrices del 12 de diciembre de 2026 que programa una revisión en lugar de cambiar las obligaciones, mientras que la alerta de presunta falsificación en Lagos de agosto de 2026 ilustra la vigilancia.
Etapas de la Cadena de Valor
La comparación sigue el suministro de ingredientes y envases hacia la producción y venta de pasta de dientes de marca, mostrando dónde los proveedores obtienen ingresos y dónde surgen las restricciones operativas. Solvay suministra sílice precipitada para formulaciones de pasta de dientes, ilustrando las capacidades de insumos especializados disponibles para los fabricantes. Los flujos de ingredientes y envases convergen en la producción del producto terminado, por lo que la resiliencia depende de calificar ambos flujos antes de escalar una formulación.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes para pasta de dientes | Proveedores de sílice como Solvay | Ventas de ingredientes | Adecuar los requisitos de limpieza y abrasividad a la formulación prevista | Calificar los grados según el uso previsto de la formulación |
| Producción de tubos y cierres | Proveedores de envases para cuidado bucal como Pact Group y Amcor | Ventas de envases | Coordinar las especificaciones de tubos y cierres en todos los formatos de envase | Validar las combinaciones de envases antes de los compromisos de producción |
| Fabricación y venta de pasta de dientes de marca | Fabricantes de pasta de dientes y propietarios de marcas como Colgate-Palmolive Company y Lion Corporation | Ventas de producto terminado | Exposición a aumentos en los costos de materias primas y materiales de envase | Apuntar a ahorros en costos de producción preservando las especificaciones del producto |
| Fuente: Mordor Intelligence | ||||
En 2025, los costos de materias primas y envases impusieron un impacto negativo de 420 puntos básicos en el margen bruto del negocio mundial de Colgate-Palmolive, parcialmente compensado por 260 puntos básicos de ahorros de financiación del crecimiento.[3] Esa combinación hace que la eficiencia de producción sea relevante incluso cuando la propuesta de producto está diferenciada. La calificación previa de proveedores y los ahorros de fabricación abordan vulnerabilidades diferentes, por lo que la resiliencia requiere tanto la adecuación técnica como el control de la economía de conversión.
Panorama Competitivo
Concentración del Mercado
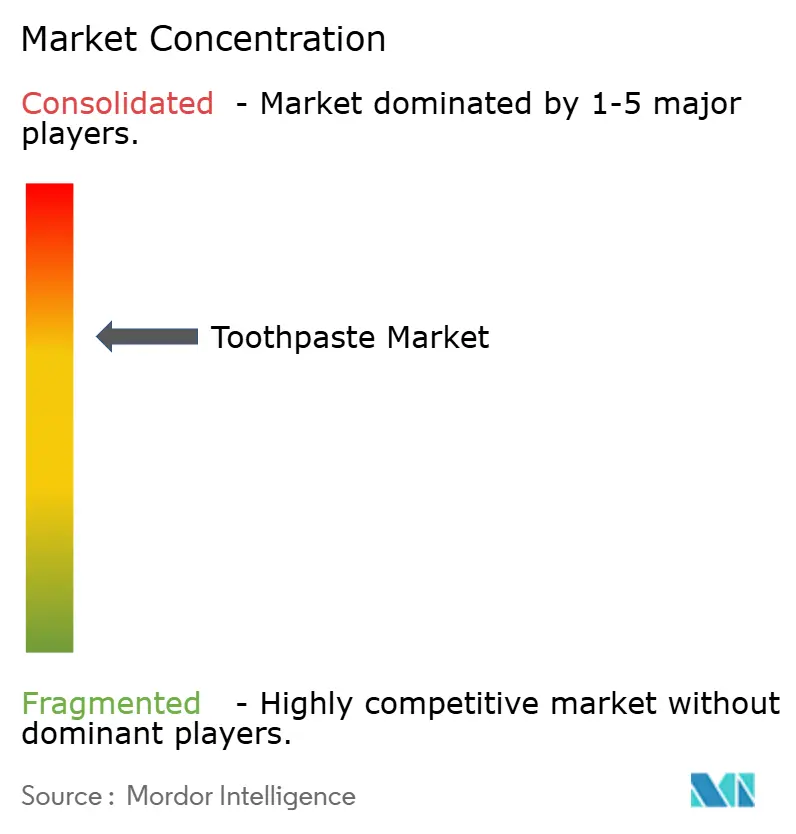
La competencia está concentrada en torno a grandes grupos propietarios de marcas, con diferenciación que abarca múltiples marcas de pasta de dientes y gamas con enfoque geográfico. The Procter & Gamble Company compite en Estados Unidos a través de la pasta de dientes Crest, mientras que Unilever PLC opera un negocio de Cuidado Bucal. Colgate-Palmolive Company vende marcas que incluyen Colgate y elmex, Haleon PLC es propietaria de Sensodyne y Lion Corporation ofrece pasta de dientes en Japón. Colgate-Palmolive reportó un aumento de 20 puntos básicos en su participación de valor global en pasta de dientes acumulada hasta junio de 2026.
Los resultados operativos muestran que las fuentes de crecimiento difieren incluso entre los grandes grupos con negocios de cuidado bucal establecidos. P&G reportó una caída de un dígito medio en las ventas orgánicas de Cuidado Bucal en el año fiscal finalizado el 30 de junio de 2026, impulsada por un menor volumen liderado por América del Norte y Gran China. Unilever reportó un crecimiento de Cuidado Bucal de un dígito bajo en el primer semestre de 2026, equilibrado entre volumen y precio. La caída liderada por volumen de P&G convierte la reconstrucción de la demanda en América del Norte y Gran China en la tarea estratégica más directa, mientras que el crecimiento equilibrado de Unilever exige preservar tanto las contribuciones de volumen como de precio.
La dirección competitiva en Estados Unidos incluye la calificación basada en evidencia a través del Sello de Aceptación voluntario de la Asociación Dental Americana. El Sello de Aceptación voluntario de la Asociación Dental Americana requiere que los solicitantes presenten datos y publicaciones a su Consejo de Asuntos Científicos para una determinación de seguridad y eficacia. Para los solicitantes de pasta de dientes con flúor, los criterios abordan específicamente la seguridad y eficacia en la reducción de la caries dental. Esa vía ofrece a los competidores una forma de estructurar la diferenciación en torno a un beneficio dental evaluado, al tiempo que requiere inversión en un paquete de sustentación. La necesidad de presentar evidencia de seguridad y eficacia específica para pasta de dientes significa que la escala de un titular por sí sola no puede asegurar la etiqueta voluntaria.
Líderes de la Industria de Pasta de Dientes
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Haleon PLC
-
Lion Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pasta de Dientes Empresas cubiertas en este informe
- The Procter & Gamble Company
- Unilever PLC
- Colgate-Palmolive Company
- Haleon PLC
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Katjes International GmbH & Co. KG
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories Ltd
- Livionex Inc
- Perrigo Company plc
- Himalaya Global Holdings Ltd.
- Kao Corporation
- Amway Corporation (Glister)
- Patanjali Ayurved Limited
- Ludovico Martelli S.p.A. (Marvis)
- The Honest Company, Inc.
- Dr. Bronner's Magic Soaps
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el cumplimiento inmediato de los requisitos de envases de la UE, la preparación para criterios de diseño posteriores y la expansión de un canal operativo de recarga de pasta de dientes en Nueva Zelanda. La orientación de la Comisión Europea de junio de 2026 señala que el requisito de reciclabilidad de todos los envases del Reglamento sobre Envases y Residuos de Envases se aplica desde el 12 de agosto de 2026. Eso crea una decisión inmediata sobre envases para las empresas de pasta de dientes que colocan productos envasados en el mercado de la UE, mientras que los criterios posteriores establecen un horizonte de rediseño separado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Acción recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Ofertas de pasta de dientes en la UE con reciclabilidad de envase demostrable | Obligación operativa de reciclabilidad de todos los envases | Marcas de pasta de dientes que colocan productos envasados en el mercado de la UE | Ofrecer pasta de dientes terminada en envases cuya reciclabilidad pueda sustentarse | Evaluar la configuración completa real del envase | Productores de pasta de dientes conformes y sus socios de envase |
| Rediseño de pasta de dientes para futuros criterios de la UE | Transición programada de la UE hacia el diseño para el reciclaje | Marcas que desarrollan su próxima gama de pasta de dientes envasada | Alinear el próximo diseño de producto con los criterios delegados aplicables | Equilibrar la función de dispensación con los criterios de diseño de envase aplicables | Marcas de pasta de dientes capaces de coordinar el desarrollo de producto y envase |
| Distribución de recarga de pasta de dientes en Nueva Zelanda | Ubicaciones de recarga operativas e invitación para distribuidores adicionales | Posibles distribuidores que atienden a clientes de recarga de pasta de dientes | Añadir una oferta de recarga a través de una relación de distribuidor de Solid | Construir visitas de recarga repetidas en cada nueva ubicación | Solid y distribuidores participantes de Nueva Zelanda |
| Fuente: Mordor Intelligence | |||||
La apertura central es preservar el acceso al mercado de pasta de dientes a través de un envase cuya reciclabilidad pueda sustentarse. Eso convierte el envase en una decisión de producto para los propietarios de marcas, en lugar de una sustitución de material aislada. Un envase especificado ahora debe satisfacer el requisito de reciclabilidad que la orientación de la Comisión aplica desde el 12 de agosto de 2026 y mantenerse ajustable a los criterios de diseño que los actos delegados programados para el 1 de enero de 2028 deben establecer.
Desarrollos recientes de la industria en Mercado de Pasta de Dientes
- Oct 2026: Lion Corporation lanzó Dent Health Medicated Toothpaste DX Double Anti-Inflammatory en todo Japón el 7 de octubre. El cuasi-medicamento contiene 2 ingredientes antiinflamatorios para reducir la inflamación de las encías y ayudar a prevenir la periodontitis.
- Ago 2026: NAFDAC reportó presunta pasta de dientes ORACIRE+ falsificada en Lagos el 19 de agosto. Señaló que había iniciado la vigilancia y ordenado a los funcionarios investigar la disponibilidad y distribución del producto.
- Jun 2026: Matrix Brands lanzó la pasta de dientes Ozen para la hipersensibilidad dentinaria en el Reino Unido el 8 de junio, utilizando el material de aerogel de Svenska Aerogel.
Mercado de Pasta de Dientes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de pasta de dientes mide el gasto anual de los consumidores en productos de pasta de dientes terminados vendidos en todo el mundo. Abarca las ventas de pasta de dientes en todos los tipos de formulación, grupos de edad de compradores y canales de distribución.
Exclusiones del alcance: Se excluyen el enjuague bucal, los cepillos de dientes, el hilo dental, las pastas de profilaxis profesionales utilizadas en procedimientos dentales y los ingredientes de pasta de dientes vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Pasta de Dientes Estándar
- Pasta de Dientes Funcional/Medicada
- Por Categoría
- Convencional
- Natural/Orgánica
- Por Usuario Final
- Adultos
- Niños
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Farmacias/Droguerías
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El indicador de asequibilidad de la pasta de dientes con flúor de la Organización Mundial de la Salud y la declaración de política sobre flúor tópico de la Federación Dental Internacional ayudan a evaluar el acceso, el uso recomendado y el papel de la pasta de dientes en la prevención, mientras que el reglamento de cosméticos de la Comisión Europea informa el contexto del producto y el etiquetado. Las divulgaciones de empresas como el anuncio de resultados de Colgate-Palmolive (India) Limited proporcionan contexto operativo y de canal.
El análisis complementario puede utilizar presentaciones de empresas, informes anuales, materiales para inversores y cobertura de prensa de reputación para verificar las tendencias de ventas, lanzamientos de productos, precios, distribución y exposición regional. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas se dirigirían a fabricantes y propietarios de marcas de pasta de dientes, minoristas y distribuidores, especialistas en productos dentales y profesionales de la salud bucal en APAC, EMEA y las Américas. Los encuestados verificarían la evidencia secundaria sobre canales de compra, mezcla de formulaciones, precios, patrones de uso y demanda regional, mientras que las brechas no resueltas se contrastarían con señales de fuentes independientes y verificaciones selectivas de precios y disponibilidad minorista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima el gasto anual de los consumidores en pasta de dientes terminada por país y consolida los resultados en totales regionales y globales, con verificaciones ascendentes selectivas utilizando precios minoristas muestreados y volúmenes de compra plausibles. La población, el poder adquisitivo de los hogares, los indicadores de uso de pasta de dientes y penetración de productos, los precios minoristas y la mezcla de productos y canales informan la base y la previsión. Las participaciones de los segmentos se construyen a partir de evidencia sobre propuestas de productos, usuarios previstos y dónde se realizan las compras, y luego se verifican con el total. Una regresión multivariante puede relacionar los ingresos con estos indicadores de demanda y precio, con análisis de escenarios para cambios materiales en asequibilidad, mezcla premium o acceso. Los encuestados primarios verificarían si las trayectorias de las variables y las previsiones resultantes son comercialmente plausibles. Cuando la evidencia por país o canal es escasa, el analista utilizaría los indicadores regionales respaldados más cercanos, marcaría el supuesto para revisión y reconciliaría las verificaciones selectivas de precio por volumen con los totales descendentes en lugar de tratarlos como un censo ascendente completo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon indicadores de salud pública y asequibilidad, divulgaciones de empresas, observaciones minoristas y señales de demanda modeladas, luego investigan anomalías y variaciones materiales entre estimaciones independientes antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, la agregación por país, los totales de segmentos y los impulsores de la previsión. Los analistas vuelven a contactar a los encuestados relevantes cuando la evidencia entra en conflicto, un insumo clave cambia o persiste una brecha inexplicable. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales y se somete a una verificación previa a la entrega de la actualidad de las fuentes y la coherencia interna.
Tamaño del Mercado Global de Pasta de Dientes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de pasta de dientes mide el gasto anual de los consumidores en productos de pasta de dientes terminados vendidos en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. La población, el poder adquisitivo de los hogares, los indicadores de uso de pasta de dientes y penetración de productos, los precios minoristas y la mezcla de productos y canales informan la base y la previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 30,53 mil millones de USD (2027) | |
| Consultora Global A | 26,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 12,9% inferior al valor de este informe para 2027 de 30,53 mil millones de USD, 2 años después. Su base publicada sigue siendo inferior a pesar de la trayectoria de previsión positiva declarada. |
| Consultora Global B | 22,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 27,0% inferior al valor de este informe para 2027 de 30,53 mil millones de USD, 2 años después. Su aumento reportado y su previsión positiva dejan la trayectoria de ingresos publicada en un nivel inferior. |
Los analistas de Mordor Intelligence triangulan indicadores de salud pública y asequibilidad, divulgaciones de empresas, observaciones minoristas y señales de demanda modeladas, luego investigan anomalías y variaciones materiales entre estimaciones independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pasta de dientes y sus perspectivas de crecimiento?
El mercado se estima en 30,53 mil millones de USD en 2027 y se prevé que alcance los 33,91 mil millones de USD en 2032, con una CAGR del 2,12% durante 2027-2032.
¿Qué factores respaldan la demanda de pasta de dientes?
Las ofertas asequibles de cuidado para la sensibilidad y las preferencias herbales respaldan la demanda en India, mientras que la innovación específica por función añade diferenciación.
¿Qué tipo de producto de pasta de dientes lidera las ventas?
La pasta de dientes estándar representó el 53,39% del gasto en pasta de dientes en 2026.
¿Qué empresas compiten en la industria de pasta de dientes?
The Procter & Gamble Company, Unilever PLC, Colgate-Palmolive Company, Haleon PLC y Lion Corporation son los principales competidores.
¿Qué desafío podría limitar el crecimiento de la pasta de dientes?
Las preocupaciones sobre los ingredientes pueden redirigir a los compradores alejándolos de las formulaciones con flúor, como se describe en una revisión dental de 2025.
¿Qué región tiene las perspectivas de crecimiento más sólidas para la pasta de dientes?
Se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 4,23% durante 2027-2032, y representó el 33,83% del gasto global en pasta de dientes en 2026.