
Tamaño y Cuota del Mercado de Artículos de Papelería y Suministros
Análisis del Mercado de Artículos de Papelería y Suministros por Mordor Intelligence
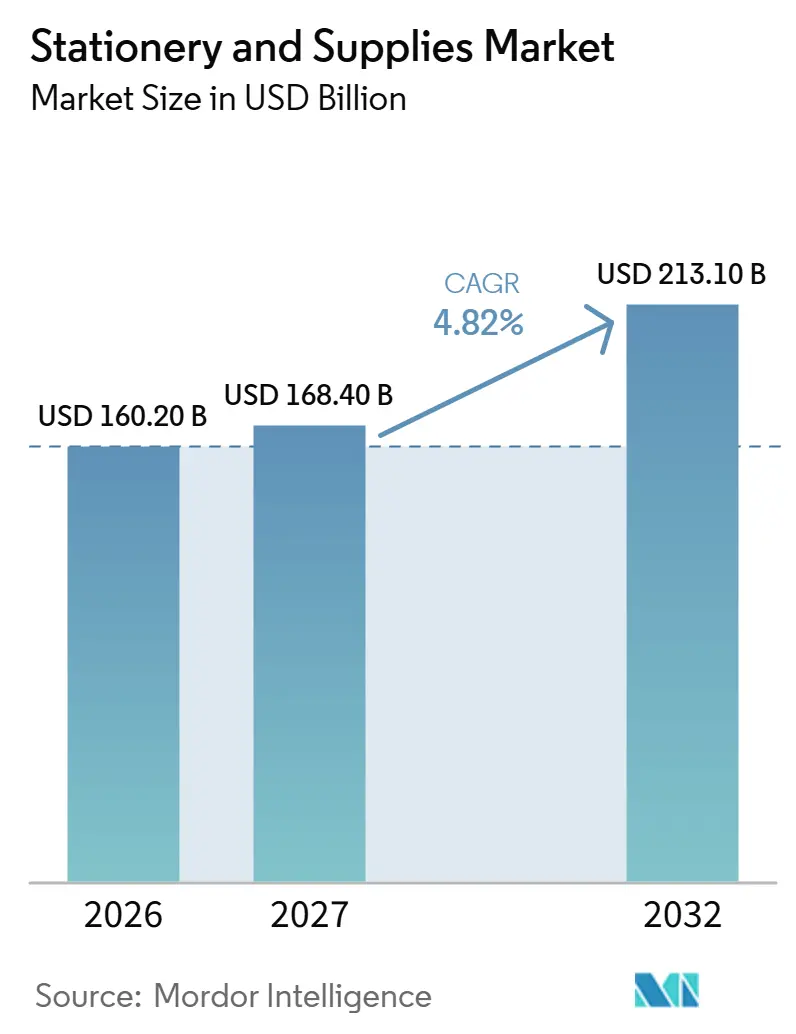
El tamaño del mercado de artículos de papelería y suministros fue valorado en 160,2 mil millones de USD en 2026 y se estima que crecerá desde 168,4 mil millones de USD en 2027 hasta alcanzar los 213,1 mil millones de USD para 2032, con un CAGR del 4,82% durante el período de pronóstico (2027-2032).
La participación educativa y los productos de escritura premium respaldan la demanda de productos físicos, mientras que los flujos de trabajo digitales desplazan las tareas rutinarias en papel. En Japón, la oportunidad de los portaminas premium conecta la diferenciación con el uso educativo cotidiano, mientras que los servicios de venta minorista digital ofrecen a los proveedores rutas adicionales hacia los compradores. Las interrupciones en el envío por el Medio Oriente que afectan las rutas de materias primas químicas del Estrecho de Ormuz añadieron presión a los insumos de tintas de impresión europeas en marzo de 2026. Para los productores, los formatos de escritura premium y los cuadernos vinculados a aplicaciones ofrecen formas de preservar una venta física cuando las tareas rutinarias en papel migran en línea y los costos de materiales presionan los suministros básicos.
Conclusiones Clave del Informe
- Por tipo de producto, los productos a base de papel lideraron con una participación del 42,39% en el mercado de artículos de papelería y suministros en 2026, mientras que los artículos de oficina esenciales no basados en papel se prevé que sean el segmento de más rápido crecimiento con un CAGR del 6% durante 2027-2032.
- Entre los canales de distribución, las tiendas especializadas de papelería fuera de línea representaron el 55,57% del tamaño del mercado de artículos de papelería y suministros en 2026, mientras que el comercio electrónico en línea y los mercados digitales se prevé que crezcan más rápido con un CAGR del 6,4% durante 2027-2032.
- Las instituciones educativas lideraron la demanda de usuarios finales con el 45,58% del mercado en 2026, y se espera que los consumidores individuales crezcan más rápido con un CAGR del 5,5% durante 2027-2032.
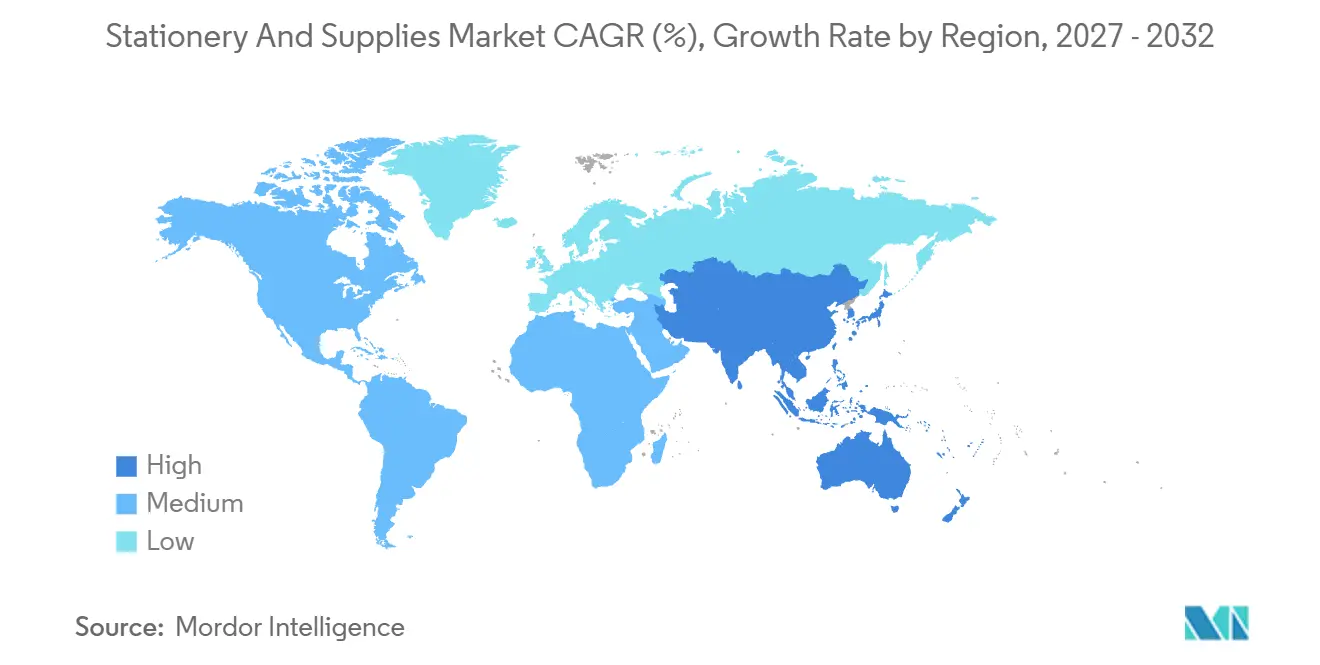
- Geográficamente, Asia-Pacífico mantuvo el 35,63% del mercado en 2026 y se proyecta que sea la región de más rápido crecimiento con un CAGR del 5,78% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor penetración del comercio electrónico en artículos de papelería y suministros de oficina | +2.1% | Australia, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Expansión de la matrícula en educación primaria, secundaria y terciaria a nivel mundial | +2.2% | Estados Unidos y Asia-Pacífico | Mediano plazo (2-4 años) |
| Instrumentos de escritura premium y personalizados ganando terreno | +1.3% | Japón, Europa, América del Norte | Mediano plazo (2-4 años) |
| Cuadernos inteligentes reutilizables integrados con servicios en la nube | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mandatos ESG corporativos que impulsan la demanda de artículos de papelería reciclados | +0.6% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Resurgimiento de las tendencias de diario personal y arteterapia entre la Generación Z | +0.4% | Australia y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración del comercio electrónico para artículos de papelería y suministros de oficina
La asistencia en línea crea un impulsor de demanda al mejorar la forma en que los clientes interactúan con un minorista antes de completar un pedido. En el ejercicio fiscal 2025, la ampliación de la entrega al día siguiente, en el mismo día y en 2 horas, así como el servicio Click & Collect en 2 horas de Officeworks, respaldaron el crecimiento de las ventas en línea en toda su oferta minorista más amplia. En el ejercicio fiscal 2026, Wesfarmers lanzó asistentes de compras minoristas, incluido Ollie de Officeworks, añadiendo funcionalidad para el cliente y respaldando mayores ventas en línea de forma colectiva en las divisiones minoristas del grupo. Officeworks vende tecnología, artículos de papelería, mobiliario, materiales de arte y recursos de aprendizaje, situando los suministros físicos dentro de ese entorno minorista más amplio. Para los productores de artículos de papelería, esto coloca parte de la oportunidad de crecimiento en el socio de canal que controla la interacción con el cliente.
Expansión de la matrícula en educación primaria, secundaria y terciaria a nivel mundial
Una población estudiantil matriculada más grande amplía la base de usuarios potenciales para los suministros de aprendizaje físicos, incluso cuando el gasto por estudiante no varía. Como ejemplo de educación postsecundaria en Estados Unidos, la matrícula se estimó en más de 19,4 millones en el otoño de 2025, un 1% más que en el otoño de 2024. La matrícula de pregrado se estimó en 16,2 millones, un 1,2% más en ese período, mientras que la matrícula de posgrado se mantuvo ampliamente estable en 3,2 millones, con una caída del 0,3%. La matrícula escolar en Australia aumentó un 0,7% en 2025 respecto a 2024, aunque la matrícula en educación primaria cayó un 0,3%. La diferencia a nivel escolar hace que un surtido educativo indiferenciado sea una respuesta más débil que adaptar los suministros a los grupos que incorporan más estudiantes.
Instrumentos de escritura premium y personalizados ganando terreno
Los instrumentos de escritura premium pueden aumentar el gasto en una tarea familiar sin requerir que los compradores escriban con mayor frecuencia. Pilot Corporation informó que su categoría global de plumas estilográficas creció un 14,6% interanual en 2025.[1] Atribuyó ese crecimiento a eventos internacionales centrados en aficionados que incluían ventas y ajustes de plumas estilográficas realizados por técnicos especializados. En enero de 2025, Tenjin Loft informó una creciente popularidad de los portaminas de mayor precio entre los estudiantes de Fukuoka, Japón. La oferta premium necesita 2 propuestas diferenciadas: servicio especializado para los entusiastas de las plumas estilográficas y utilidad cotidiana para los estudiantes que eligen portaminas.
Cuadernos reutilizables inteligentes integrados con servicios en la nube
Los cuadernos reutilizables inteligentes pueden preservar un papel para la escritura a mano cuando un comprador también necesita notas digitales organizadas. En febrero de 2025, Rocketbook actualizó sus cuadernos reutilizables Core y Flip con funciones de página que permiten a su aplicación nombrar y clasificar automáticamente los archivos escaneados. Global Printing & Packaging afirma haber adquirido Rocketbook y que sus productos y aplicación siguen siendo totalmente compatibles. Para los compradores que eligen esta combinación, el soporte continuo de la aplicación es importante porque la utilidad digital del cuaderno depende del servicio que lo acompaña. Las barras de título y las etiquetas convierten la página física en la interfaz de organización de las notas escaneadas, ofreciendo a los compradores que necesitan ambos formatos una razón para elegir un cuaderno vinculado a una aplicación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la digitalización que reduce el consumo de papel | -1.3% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de insumos de pulpa y petroquímicos | -0.8% | Japón, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Falsificación y canales de importación paralela que erosionan la participación de marcas | -0.3% | Europa del Este, Medio Oriente, África, América del Norte, América del Sur | Mediano plazo (2-4 años) |
| Perturbaciones en el suministro de pigmentos y tintas por conflictos geopolíticos | -0.2% | Europa y Medio Oriente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la digitalización que reduce el consumo de papel
La sustitución digital reduce la demanda al eliminar tareas que consumen papel, lo que limita cuánto pueden recuperar los proveedores únicamente a través de una mejor distribución. ACCO Brands Corporation informó en su Formulario 10-K de 2025 que el creciente uso de tecnología a nivel mundial y los cambios en el trabajo híbrido y la educación habían reducido la demanda de muchos de sus productos tradicionales a base de papel y productos relacionados. ACCO también declaró que la caída de la demanda había afectado material y negativamente a su negocio y resultados operativos, y que esperaba que la demanda de esos productos continuara disminuyendo. Para los proveedores expuestos, la desaparición de una ocasión de uso crea un problema diferente al de perder un pedido frente a otra marca, ya que los precios más bajos no pueden recrear la tarea.
Volatilidad en los precios de insumos de pulpa y petroquímicos
La inflación de insumos restringe la demanda de artículos de papelería cuando los proveedores deben elegir entre absorber los costos más altos o trasladarlos a los precios de venta. En abril de 2026, PLUS Stationery informó que el aumento de los costos de materias primas a base de papel dificultaba el mantenimiento de los precios de determinados archivadores, papel de impresión y suministros de oficina. Implementó una revisión de precios en junio de 2026, citando costos de materias primas, logística y mano de obra. Su aviso de agosto de 2026, emitido tras esa revisión, señalaba que el aumento de los costos de materiales derivados del crudo y de logística, junto con las presiones sobre resinas y embalajes, dificultaba el mantenimiento de los precios de 2.017 productos de papelería listados.[2] La presión que abarca papel, resinas y embalajes deja poco margen para proteger un surtido ajustando un único material.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Papel y Herramientas de Oficina DuraderasLos productos a base de papel representaron una participación del 42,39% en el mercado de artículos de papelería y suministros en 2026. ITC Ltd. señaló que Classmate consolidó su liderazgo en el segmento de cuadernos de India durante el ejercicio fiscal 2025-26. Su negocio de Productos Educativos y de Papelería reportó una mejora significativa en el segundo semestre tras intervenciones focalizadas y acciones de precios calibradas. El negocio enfrentó realizaciones moderadas en medio de importaciones de papel a bajo precio y la competencia de actores locales y regionales.
Se prevé que los artículos de oficina esenciales no basados en papel sean el segmento de más rápido crecimiento, con un CAGR del 6% durante 2027-2032. Dentro del negocio de equipos de oficina en el extranjero de MAX Co., Ltd., las ventas de productos de etiquetado y señalización, incluidas las máquinas de impresión de letreros y etiquetas BEPOP, aumentaron en el ejercicio fiscal 2025, finalizado en marzo de 2026. MAX atribuyó en parte ese aumento a una mayor participación en exposiciones europeas que atrajo a clientes potenciales. Su segmento más amplio de Equipos de Oficina, que incluye grapadoras e impresoras de etiquetas entre otros productos, no obstante reportó ventas un 2% menores en el mismo ejercicio fiscal. La apertura comercial radica en llegar a nuevos compradores para una tarea de etiquetado definida, incluso cuando el surtido de equipos más amplio de un proveedor está bajo presión.
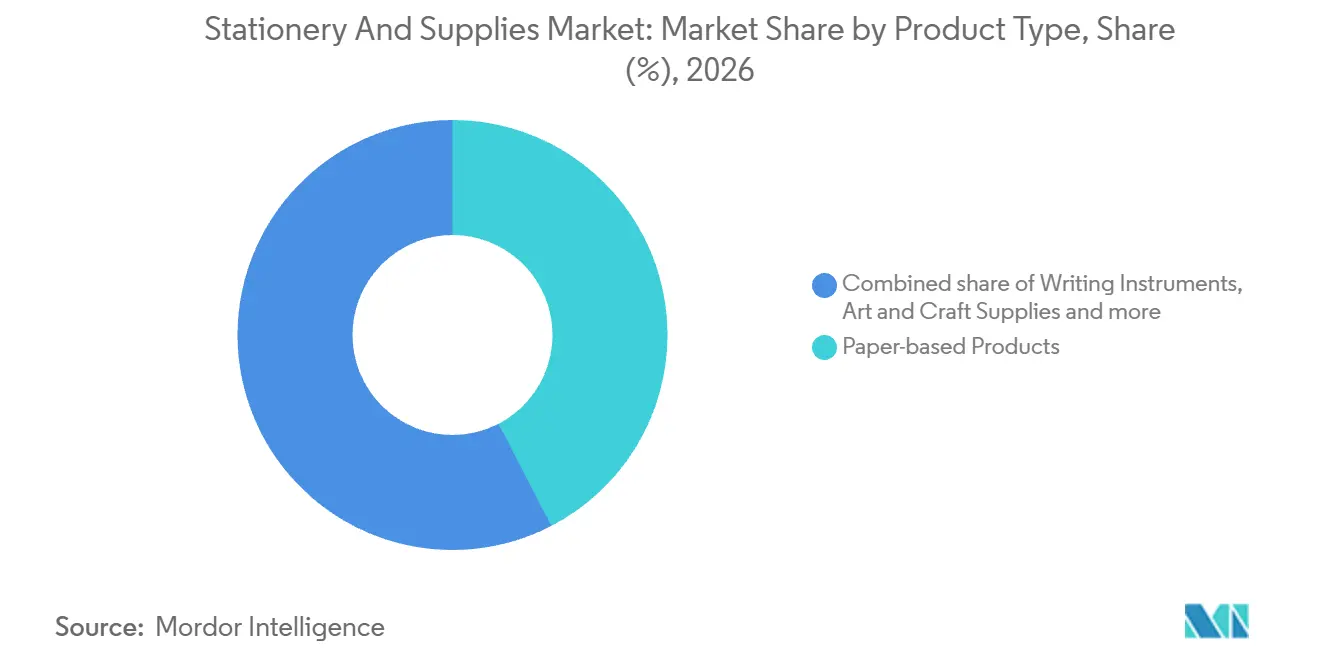
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Acceso Especializado y Alcance DigitalLas tiendas especializadas de papelería fuera de línea fueron el segmento más grande, representando el 55,57% de las ventas del mercado en 2026. Shanghai M&G Stationery reportó casi 900 tiendas Jiumu en toda China a finales de junio de 2026, vendiendo artículos de papelería junto con productos creativos, juguetes educativos y de entretenimiento, y artículos prácticos para el hogar. En 2025, Jiumu probó múltiples formatos fuera de línea y ajustó los surtidos y la ambientación en tienda para adaptarse a los grupos de clientes en diferentes distritos comerciales. Los ingresos del formato Jiumu de múltiples categorías crecieron un 15,9% interanual en el primer semestre de 2026. Esa flexibilidad de surtido local ofrece al comercio minorista especializado en papelería una forma de atender a grupos de clientes distintos más allá de simplemente proporcionar un mostrador de ventas físico.
Se prevé que el comercio electrónico en línea y los mercados digitales sean el segmento de más rápido crecimiento, con un CAGR del 6,4% durante 2027-2032. En Australia, la categoría combinada de libros, artículos de papelería y multimedia fue la de mayor crecimiento en gasto en línea en 2025. Las ventas en línea representaron el 45% del gasto australiano de esa categoría combinada en el mismo año. Los grandes almacenes fueron el principal destino de compras en la encuesta de padres de estudiantes de educación primaria y secundaria de Deloitte de mayo de 2026 en Estados Unidos, con un 80% planeando realizar compras de regreso a clases allí. Para los vendedores en la categoría combinada de libros, artículos de papelería y multimedia, la base de gasto en línea respalda una presencia digital junto con el comercio minorista físico.
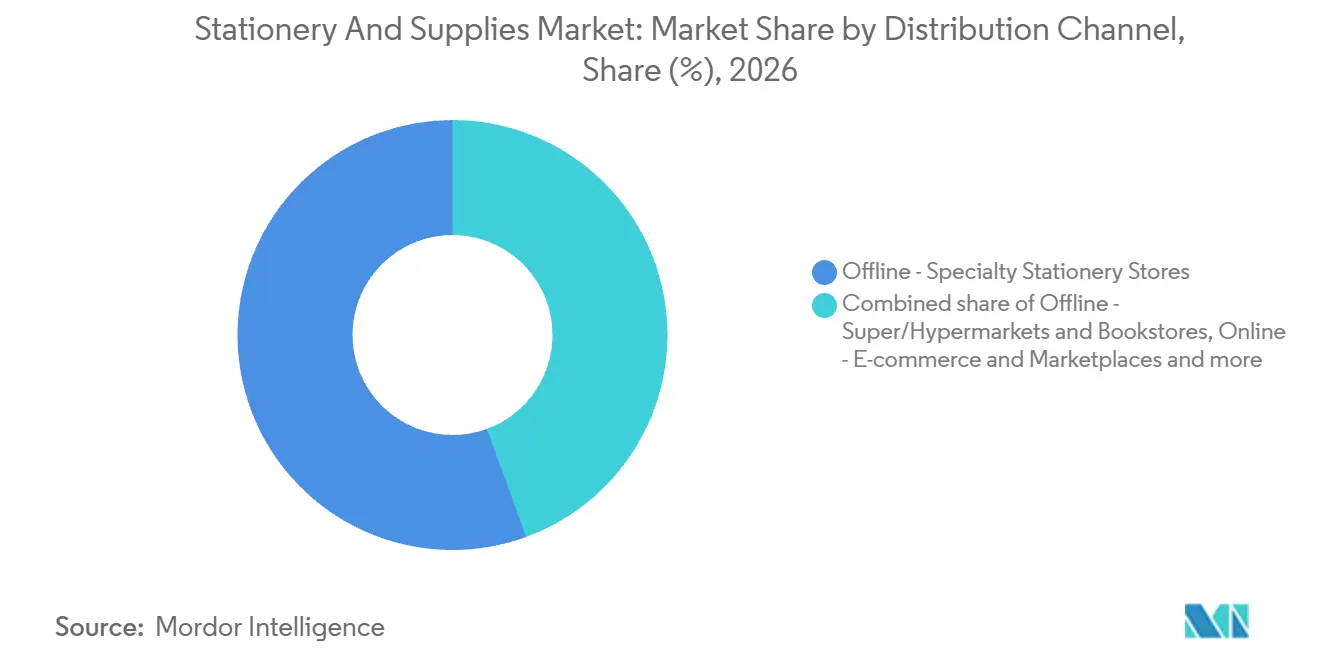
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Escala Institucional y Elección del ConsumidorLas instituciones educativas representaron el 45,58% del tamaño del mercado de artículos de papelería y suministros en 2026. En 2024-25, Estados Unidos contaba con 51.463 escuelas primarias públicas regulares en funcionamiento, excluyendo las escuelas exclusivamente virtuales y aquellas con matrícula cero, faltante o con un nivel no reportado. La matrícula promedio de estudiantes era de 438 en esas escuelas. Ese número de escuelas y la matrícula promedio implican una demanda distribuida en muchos sitios pequeños, lo que hace que un amplio alcance de distribución sea comercialmente relevante para atender a esta base institucional.
Se prevé que los consumidores individuales sean el segmento de más rápido crecimiento, con un CAGR del 5,5% durante 2027-2032. En 2025, el gasto en línea de la Generación Z en la categoría combinada de libros, artículos de papelería y multimedia creció un 50,9% en Australia. Los compradores gubernamentales y del sector público elegibles pueden utilizar el marco de la Oficina de Contratación Pública de Irlanda para papel de oficina fabricado con fibras 100% recicladas desde el 7 de mayo de 2025 hasta el 7 de mayo de 2029. Para los proveedores que atienden a la categoría de consumidores medida, el comercio minorista digital proporciona una ruta junto con las compras institucionales organizadas.
Análisis Geográfico
Mercado de Artículos de Papelería y Suministros en Asia-Pacífico
Asia-Pacífico fue la geografía más grande, con una participación del 35,63% en el tamaño del mercado de artículos de papelería y suministros en 2026, y se prevé que sea la geografía de más rápido crecimiento con un CAGR del 5,78% durante 2027-2032. En 2025, Shanghai M&G Stationery Inc. reportó ingresos del negocio principal en China de 23,9 mil millones de CNY (3,35 mil millones de USD), un 3,34% más interanual. Ese negocio incluía la fabricación y venta de artículos de papelería y suministros de oficina, ventas minoristas no pertenecientes a M&G a través de Colipu Group y M&G Life, y comisiones de gestión de franquicias. El Departamento de Educación Escolar y Alfabetización de India recibió una asignación un 6,35% mayor para el ejercicio fiscal 2026-27 en comparación con la estimación presupuestaria del ejercicio fiscal 2025-26. Los ingresos de M&G en China muestran a un proveedor que opera canales de fabricación, venta minorista y franquicia a escala, mientras que la mayor asignación para educación escolar de India crea una capacidad de compra institucional potencial.
En América del Norte, el 41% de los estudiantes y familias estadounidenses en la encuesta de regreso a la universidad de la Federación Nacional de Minoristas de 2026 planeaba comprar en línea la cesta más amplia de ropa, suministros y otros bienes. En Europa, el Gobierno de Flandes en Bélgica incluyó criterios de papel alineados con la Etiqueta Ecológica de la UE en un marco de suministros de papelería, mientras que Poczta Polska de Polonia reportó un canal de suministros de oficina en línea con entrega en sucursales postales, taquillas de paquetería y puntos asociados en junio de 2026. Dentro de los otros mercados de Asia-Pacífico, bajo el Convenio Colectivo de Educación Comunitaria 2025-2028 de Nueva Zelanda, el personal de educación de adultos y comunitaria y de música y artes fuera del horario escolar cubierto debe ser reembolsado por los artículos de papelería de cursos aprobados contra recibos, con impresión o fotocopiado escolar permitido en su lugar cuando sea necesario para el trabajo. Para los proveedores, el marco de Flandes incorpora especificaciones de papel en la ruta de ventas institucionales, mientras que el acuerdo de Nueva Zelanda vincula el reembolso a los gastos de cursos aprobados y recibos.
En América del Sur, el programa de crédito de São Paulo para estudiantes de escuelas municipales registró más de 1,3 millones de ventas de materiales escolares y uniformes a través de tiendas acreditadas desde enero hasta el 19 de marzo de 2026, con las familias eligiendo los bienes. En Colombia, el programa de donación de kits escolares de EPM entregó 14.200 kits a niños en municipios de Antioquia para el inicio del año escolar 2026. Dentro de Medio Oriente y África, el presupuesto 2026/27 del Cabo Oriental de Sudáfrica describió la financiación de artículos de papelería a través de transferencias de Normas y Estándares para la mayoría de las escuelas de los Quintiles 4 y 5, con contratación centralizada para los Quintiles 1 a 3. El Colegio de Formación de Enfermería y Obstetricia de Koforidua de Ghana aprobó la adjudicación de un contrato de artículos de papelería que incluía un lote de suministros de oficina el 22 de marzo de 2026. Los créditos municipales pueden distribuir el suministro entre tiendas acreditadas, mientras que las transferencias escolares y las adjudicaciones de contratos universitarios crean puntos de entrada institucionales.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un proveedor que coloca en el mercado artículos de papelería física cubiertos, suministros escolares, materiales de arte y papel de escritura. La evaluación y certificación específica del producto determinan el acceso, mientras que las obligaciones de embalaje crean trabajo de cumplimiento adicional. Bajo las normas de materiales de arte de Estados Unidos, la política de aplicación de la Comisión de Seguridad de Productos del Consumidor (CPSC) trata los incumplimientos de etiquetado de lápices de uso ordinario y bolígrafos o marcadores de un solo color como motivos insuficientes para la aplicación, a menos que el embalaje, la promoción o el marketing indiquen uso de material de arte. El estándar de suministros escolares de China cubre productos para usuarios de 14 años o menos, y los cuadernos cubiertos también están sujetos a los requisitos de GB 40070-2021.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión de Seguridad de Productos del Consumidor (CPSC) | Autoridades estatales de vigilancia del mercado para la seguridad de productos; Comisión Europea para la implementación del embalaje | Ministerio de Industria y Tecnología de la Información para GB 21027-2020 | INMETRO para la evaluación regulatoria de artículos escolares | Organización Saudita de Normas, Metrología y Calidad (SASO) |
| Instrumentos clave o dirección | 16 CFR 1500.14(b)(8) para materiales de arte cubiertos | Ley de Seguridad de Productos; Reglamento (UE) 2025/40 sobre embalaje | GB 21027-2020 para artículos escolares cubiertos | Portaria 423/2021, evaluación de conformidad de artículos escolares | Reglamento Técnico para Papel y Cartón, incluido el papel de escritura |
| Efecto comercial | Los productores o reenvasadores presentan criterios de evaluación y listas requeridas; declaración de conformidad; advertencias de peligro cuando sea necesario | Exposición a sanciones de seguridad de productos; requisitos de embalaje escalonados a partir del 12 de agosto de 2026 | Cumplimiento químico, físico y de etiquetado para suministros escolares cubiertos | Planificación de evaluación de conformidad para artículos escolares | Certificado Tipo 1a de un organismo aceptado por SASO para papel de escritura cubierto; excluir sustancias tóxicas, peligrosas para el medio ambiente o cancerígenas; considerar la reutilización o el reciclaje en el diseño |
| Atractivo de la política actual | Medio | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La continuidad de Estados Unidos refleja las obligaciones operativas en materia de materiales de arte y la ausencia de acciones sobre materiales de arte en la agenda de la CPSC de 2026, mientras que el estándar actual de suministros escolares de China proporciona la línea de base durante el trabajo de revisión del borrador. El menor atractivo de Alemania refleja la exposición a la vigilancia del mercado y los requisitos de embalaje escalonados a partir del 12 de agosto de 2026, con medidas de etiquetado y contenido reciclado en preparación. El marco de evaluación de artículos escolares de Brasil y su revisión programada para 2026 para considerar ajustes de seguridad para niños menores de 14 años respaldan una línea de base de planificación para proveedores sin cambios. El certificado de conformidad de Arabia Saudita y los requisitos para considerar la reutilización o el reciclaje en el diseño respaldan una vía de cumplimiento continua para los productos de papel de escritura cubiertos.
Etapas de la Cadena de Valor
La comparación sigue el suministro de papel, la fabricación y distribución de artículos de papelería terminados, separando la conversión de materiales del canal de ventas final. Mondi suministra papel para cuadernos, notas adhesivas, agendas, tarjetas índice y carpetas. Kokuyo Co., Ltd. convierte papel semiacabado adquirido, principalmente mediante impresión, en productos terminados como cuadernos. Estos roles sitúan los ingresos del proveedor en ventas de papel, ventas de productos terminados y ventas de distribución, con diferentes costos que rigen cada etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de papel | Productores de papel como Suzano y Mondi | Ventas de papel a convertidores | Calificación de grados para diferentes aplicaciones de papelería | Probar grados alternativos frente a los requisitos de la aplicación |
| Fabricación de artículos de papelería terminados | Fabricantes de artículos de papelería como Kokuyo Co., Ltd. y Société BIC S.A. | Ventas de productos terminados | Coordinación del papel adquirido con la conversión de cuadernos | Alinear los pedidos de papel con los calendarios de conversión |
| Distribución en línea y empresarial | Operadores de canales de suministro como MonotaRO Co., Ltd. | Ventas de distribución | Los costos de manipulación absorben el valor de las ventas | Mejorar el valor de ventas por caja y la productividad del centro de distribución |
| Fuente: Mordor Intelligence | ||||
Los costos relacionados con la distribución de MonotaRO representaron el 6,2% de las ventas en 2025, una disminución de 0,5 puntos porcentuales respecto a 2024 en su negocio no consolidado más amplio. Su informe vinculó una ratio de gastos de mano de obra y subcontratación 0,1 puntos porcentuales menor a mayores ventas por caja, menos cajas manipuladas y una mayor productividad del centro de distribución. Las cifras conectan la captura de valor de un distribuidor con la relación entre el valor del pedido y la carga de trabajo de manipulación, por lo que las ventas de productos por sí solas ofrecen una imagen incompleta de la economía de esta etapa.
Panorama Competitivo
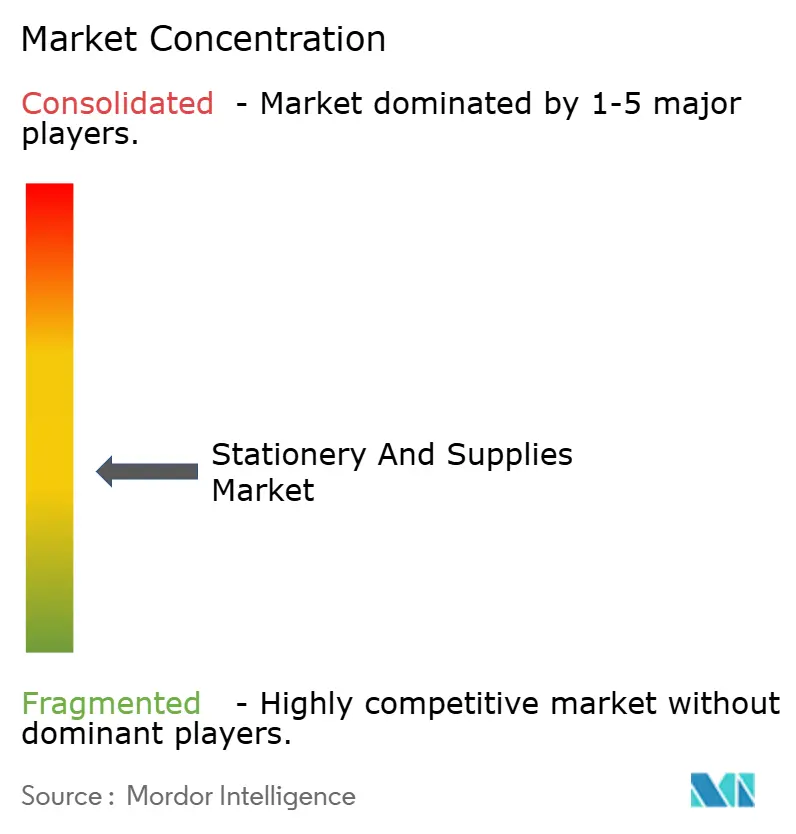
La competencia combina proveedores diversificados y empresas especializadas en papelería, lideradas por 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. y Faber-Castell AG. El segmento de Consumo de 3M suministra artículos de papelería y productos de oficina, mientras que los segmentos de las Américas e Internacional de ACCO diseñan, comercializan, abastecen, fabrican y venden productos que incluyen cuadernos, grapadoras, perforadoras y planificadores. Aproximadamente el 75% de las ventas netas de ACCO Brands en 2025 provinieron de marcas clasificadas en primer o segundo lugar en sus respectivas categorías de productos. Los competidores de ACCO se enfrentan a marcas clasificadas en primer o segundo lugar en gran parte de su negocio, por lo que la entrada está disputada categoría por categoría.
El 10 de octubre de 2025, Faber-Castell anunció planes para cerrar su planta de resaltadores Textliner en Engelhartszell, Austria, en el verano de 2026 y reubicar las instalaciones de producción en Lima, Perú. Citó la fuerte caída de la demanda de Textliner y su proyecto de Huella de Producción Global, afirmando que la capacidad de entrega permanecería garantizada durante toda la transferencia. En diciembre de 2025, Kokuyo aprobó planes para comprar acciones de Thien Long An Thinh Investment Corporation y lanzar una oferta pública de adquisición sobre el fabricante y distribuidor vietnamita de artículos de papelería Thien Long Group, sujeto a la aprobación vietnamita. El 30 de septiembre de 2026, Kokuyo aprobó 28 mil millones de JPY (aproximadamente 177 millones de USD) en capital para su vehículo de adquisición de propiedad total en Singapur para financiar esas compras, condicionado a la aprobación vietnamita, dejando sin decidir el monto en dólares de Singapur y la fecha de inyección. El plan de Faber-Castell consolidaría la producción de Textliner en su planta de Lima, mientras que la propiedad propuesta de Kokuyo ampliaría su base de fabricación y distribución vietnamita.
La división de Expresión Humana de Société BIC registró un crecimiento orgánico de ventas netas del 0,5% en el primer semestre de 2026 a tipo de cambio y perímetro constantes. BIC atribuyó la ganancia a América del Norte y Medio Oriente y África, que más que compensaron las caídas en Europa y América Latina. Las ventas netas reportadas de la división cayeron un 7,2% en el mismo período, mientras que las ventas netas orgánicas del segundo trimestre disminuyeron un 1,0%. En su cartera más amplia, BIC señaló que los productos genuinos introducidos de contrabando desde los mercados previstos hacia otros países podrían violar regulaciones y crear riesgos de retirada del mercado, especialmente en Estados Unidos. La contribución de América del Norte al crecimiento de la división convierte las rutas de ventas conformes en Estados Unidos en una consideración competitiva para los minoristas, ya que incluso los productos genuinos pueden conllevar la exposición a retiradas del mercado divulgada.
Líderes de la Industria de Artículos de Papelería y Suministros
-
3M Company
-
ACCO Brands Corporation
-
Société BIC S.A.
-
Kokuyo Co., Ltd.
-
Faber-Castell AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Artículos de Papelería y Suministros Empresas cubiertas en este informe
- 3M Company
- ACCO Brands Corporation
- Société BIC S.A.
- Kokuyo Co., Ltd.
- Faber-Castell AG
- Newell Brands Inc. (Paper Mate, Sharpie, Parker)
- Pilot Corporation
- Pentel Co., Ltd.
- STAEDTLER SE
- Deli Group Co., Ltd.
- DOMS Industries Ltd.
- Linc Limited
- ITC Ltd. (Classmate)
- Schneider Schreibgeräte GmbH
- Crayola LLC
- Fellowes Brands
- Staples Inc.
- Office Depot, LLC
- Montblanc International GmbH
- Mitsubishi Pencil Co. (Uni-Ball)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los posibles roles de suministro de productos y entrega dentro de la planificación de contratación de kits escolares de Brasil. El 21 de septiembre de 2026, el Fundo Nacional de Desenvolvimento da Educação (FNDE) de Brasil anunció una audiencia pública para recopilar información para planificar la adquisición de kits de materiales escolares por parte de estados, el Distrito Federal y municipios.[3] La audiencia, programada para el 29 de septiembre de 2026, tenía como objetivo reunir a fabricantes, proveedores y gestores de redes de escuelas públicas en la planificación de una contratación nacional de registro de precios. Los componentes propuestos del kit incluían cuadernos, bolígrafos, lápices, crayones, pintura y herramientas de geometría.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Kits completos de suministros escolares | Contratación nacional de kits en planificación | Redes de escuelas públicas estatales y del Distrito Federal | Coordinar ofertas de kits completos frente a las especificaciones finales | Conformidad en cada componente suministrado | Fabricantes y proveedores de kits |
| Componentes de papelería y materiales de arte | Componentes propuestos de papelería y arte identificados | Proveedores que ensamblan kits para redes de escuelas públicas | Desarrollar ofertas de componentes con socios de kits | Mantener la calidad en todo el paquete de componentes | Productores de artículos de papelería y materiales de arte |
| Cumplimiento municipal de kits | Redes municipales incluidas en el acuerdo planificado | Redes de escuelas públicas municipales | Preparar asociaciones de agregación y entrega | Entrega de kits completos en las redes escolares participantes | Proveedores de kits y socios de distribución |
| Fuente: Mordor Intelligence | |||||
Esa combinación crea una apertura de suministro de componentes para productores de una sola categoría que trabajan con ensambladores de kits. La audiencia programada tenía como objetivo permitir la revisión de las especificaciones técnicas de los kits, lo que convierte la calificación del producto en un paso de preparación práctico. Los compromisos comerciales dependen de los términos de contratación eventuales.
Desarrollos recientes de la industria en Mercado de Artículos de Papelería y Suministros
- Sep 2026: El 30 de septiembre, Kokuyo aprobó un aumento de capital de 28 mil millones de JPY (aproximadamente 177 millones de USD) para su vehículo de adquisición de propiedad total en Singapur para financiar las compras de acciones de Thien Long, con la ejecución condicionada a la aprobación vietnamita y el monto en dólares de Singapur y la fecha de inyección sin decidir.
- Sep 2026: El FNDE de Brasil anunció una audiencia pública, programada para el 29 de septiembre, para recopilar información de fabricantes, proveedores y gestores de redes de escuelas públicas sobre la planificación de una futura contratación nacional de registro de precios de kits de materiales escolares para estados, el Distrito Federal y municipios.
- Ago 2026: PLUS Stationery señaló que el aumento de los costos de materiales derivados del crudo y de logística, junto con las presiones sobre resinas y embalajes, dificultaba el mantenimiento de los precios de 2.017 productos de papelería listados en Japón.
Mercado de Artículos de Papelería y Suministros Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de artículos de papelería y suministros mide el valor anual de los artículos de papelería y suministros físicos vendidos a nivel global. La medida es el gasto anual en el punto de venta por compradores minoristas e institucionales.
Exclusiones del alcance: Se excluyen los equipos de impresión, el mobiliario de oficina de gran tamaño, el hardware informático y los productos puramente digitales como las aplicaciones de toma de notas y las suscripciones.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos de Papel
- Instrumentos de Escritura
- Materiales de Arte y Manualidades
- Artículos Esenciales de Oficina (Distintos del Papel)
- Por Canal de Distribución
- Físico - Tiendas Especializadas de Artículos de Papelería
- Físico - Supermercados/Hipermercados y Librerías
- En Línea - Comercio Electrónico y Mercados Digitales
- Por Usuario Final
- Instituciones Educativas
- Usuarios Corporativos y de Oficina en Casa
- Consumidores Individuales
- Gobierno y Sector Público
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes ilustrativas incluyen las Estadísticas de Productos Forestales de la Organización de las Naciones Unidas para la Alimentación y la Agricultura para el contexto de producción y comercio de papel, los Indicadores de Desarrollo Mundial del Banco Mundial para indicadores de matrícula y población, y el Repositorio de Informes de Gasto en Educación del Instituto de Estadística de la UNESCO para el gasto público en educación. Las estadísticas comerciales del Banco Mundial WITS, que se basan en los códigos de productos de UN Comtrade, ayudan a identificar patrones transfronterizos en papel y suministros relacionados. En conjunto, estos indicadores enmarcan la demanda vinculada a la educación, la disponibilidad de materiales y la exposición comercial.
Los informes anuales de empresas y los registros regulatorios pueden complementar estos indicadores con carteras de productos, desempeño financiero y divulgaciones de canales, mientras que los materiales para inversores y la prensa de reputación pueden ayudar a verificar los desarrollos de empresas o mercados con fecha. Por ejemplo, el Formulario 10-K de un emisor puede aclarar qué categorías de papelería se encuentran dentro de los segmentos reportados de una empresa diversificada y respaldar verificaciones cruzadas de productos y finanzas a nivel de empresa. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir fabricantes de artículos de papelería, distribuidores y líderes de categorías minoristas, personal de contratación educativa, compradores corporativos y del sector público, y gerentes de comercialización de comercio electrónico en APAC, EMEA y las Américas. Los analistas pueden utilizar a los encuestados para verificar las interpretaciones de fuentes secundarias sobre cobertura de productos, participaciones de canales y compradores, precios, costos de insumos y factores de pronóstico, y luego reconciliar los desacuerdos con las divulgaciones de empresas e indicadores oficiales. Cuando la evidencia falta o es inconsistente, el modelo puede retener un rango documentado, buscar aclaración de los tipos de encuestados relevantes y triangular frente a señales independientes de oferta, comercio y demanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente de las ventas finales globales de artículos de papelería físicos, luego verifica los valores seleccionados de productos, canales, compradores y regiones frente a las divulgaciones de proveedores y el precio de venta promedio muestreado multiplicado por el volumen o los totales de canales donde la evidencia lo permite. La matrícula y el gasto en educación indican la demanda institucional. La producción y el comercio de papel y cartón, los precios de insumos de pulpa y embalaje, y las ventas de proveedores ayudan a evaluar las tendencias de oferta y valor. El alcance del comercio electrónico y la sustitución digital informan el movimiento de canales y la demanda de papel. Donde faltan observaciones directas de segmentos, los analistas infieren participaciones a partir de la evidencia de categoría más cercana disponible para productos a base de papel, instrumentos de escritura, materiales de arte y manualidades, artículos de oficina esenciales no basados en papel, los canales de ventas y grupos de compradores mencionados, y las cinco regiones del informe, luego las reconcilian con el total del mercado. La regresión multivariante puede relacionar el valor histórico del mercado con estos indicadores de demanda y oferta, mientras que los ajustes de escenarios abordan los cambios en los costos de materiales y canales cuando las relaciones históricas son inestables. Los analistas pueden utilizar los pronósticos resultantes como hipótesis a nivel de variable para entrevistas con fabricantes, minoristas y compradores institucionales. Las verificaciones ascendentes selectivas utilizan los ingresos de proveedores o la cobertura de canales y el precio muestreado multiplicado por el volumen, con las brechas registradas como rangos y verificadas frente al total descendente en lugar de tratarse como una construcción de mercado ascendente completa.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon indicadores independientes de empresas, comercio, educación y materiales frente a la estimación del mercado y sus participaciones de segmentos, investigan valores atípicos y varianzas inexplicadas, y documentan la evidencia que respalda cada resolución. Un segundo analista revisa el límite, las unidades, los cálculos, las fechas de las fuentes y los factores de pronóstico antes de la aprobación, y el analista principal vuelve a contactar a los encuestados relevantes cuando una contradicción material, una definición modificada o una nueva divulgación podría alterar una estimación. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales como grandes perturbaciones de precios o comercio, y se somete a una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado Global de Artículos de Papelería y Suministros de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de artículos de papelería y suministros mide el valor anual de los artículos de papelería y suministros físicos vendidos a nivel global.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La regresión multivariante puede relacionar el valor histórico del mercado con estos indicadores de demanda y oferta, mientras que los ajustes de escenarios abordan los cambios en los costos de materiales y canales cuando las relaciones históricas son inestables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 168,4 mil millones de USD (2027) | |
| Firma Global de Investigación A | 154,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 8,2% inferior al valor de este informe para 2027 de 168,4 mil millones de USD, 2 años después. Su base más antigua precede a la estimación del año actual de este informe, mientras que sus perspectivas futuras publicadas proyectan un crecimiento continuo del mercado. |
| Firma Global de Investigación B | 152,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 9,4% inferior al valor de este informe para 2027 de 168,4 mil millones de USD, 2 años después. Su base más antigua precede a la estimación del año actual de este informe, mientras que su pronóstico publicado describe una expansión continua del mercado. |
Los analistas de Mordor Intelligence triangulan indicadores independientes de empresas, comercio, educación y materiales frente a la estimación del mercado y sus participaciones de segmentos, investigan valores atípicos y varianzas inexplicadas, y documentan la evidencia que respalda cada resolución.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de artículos de papelería y suministros?
La industria fue valorada en 160,2 mil millones de USD en 2026 y se estima en 168,4 mil millones de USD en 2027. Se proyecta que alcance los 213,1 mil millones de USD para 2032, con un CAGR del 4,82% durante 2027-2032.
¿Qué impulsa la demanda de artículos de papelería físicos?
El uso educativo, los productos de escritura premium y las capacidades de venta minorista digital respaldan la demanda. Wesfarmers informó que los asistentes de compras, incluido Ollie de Officeworks, respaldaron mayores ventas en línea de forma colectiva en sus divisiones minoristas en el ejercicio fiscal 2026.
¿Qué categoría de producto lidera las ventas de artículos de papelería?
Los productos a base de papel fueron el segmento más grande con el 42,39% del mercado en 2026. Se prevé que los artículos de oficina esenciales no basados en papel crezcan más rápido con un CAGR del 6% durante 2027-2032.
¿Quiénes son los principales proveedores de artículos de papelería?
Los principales proveedores incluyen 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. y Faber-Castell AG.
¿Cuál es el principal desafío para los artículos de papelería a base de papel?
ACCO Brands Corporation informó que el uso de tecnología y los cambios en el trabajo híbrido y la educación redujeron la demanda de muchos de sus productos tradicionales a base de papel y productos relacionados.
¿Qué región tiene las perspectivas más sólidas para los artículos de papelería?
Asia-Pacífico fue la región más grande con el 35,63% del mercado en 2026 y se prevé que crezca más rápido con un CAGR del 5,78% durante 2027-2032.