
Tamaño y Cuota del Mercado de Transistores de RF y Microondas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.82 % |
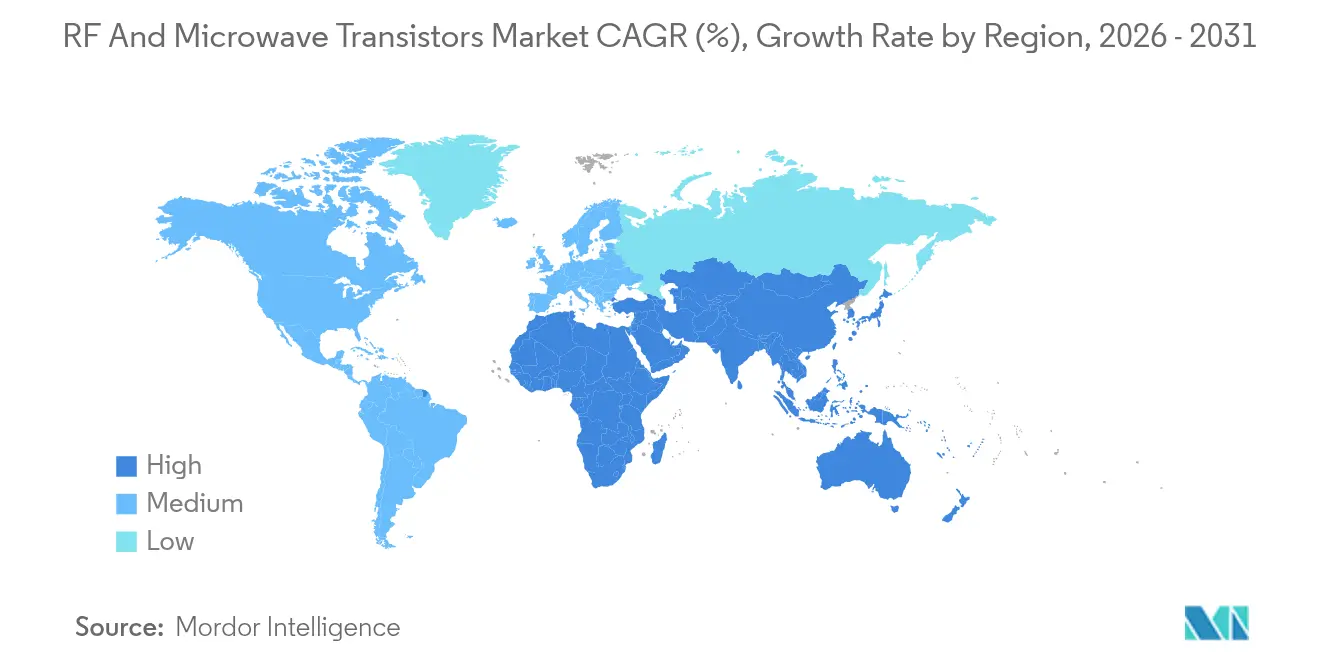
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
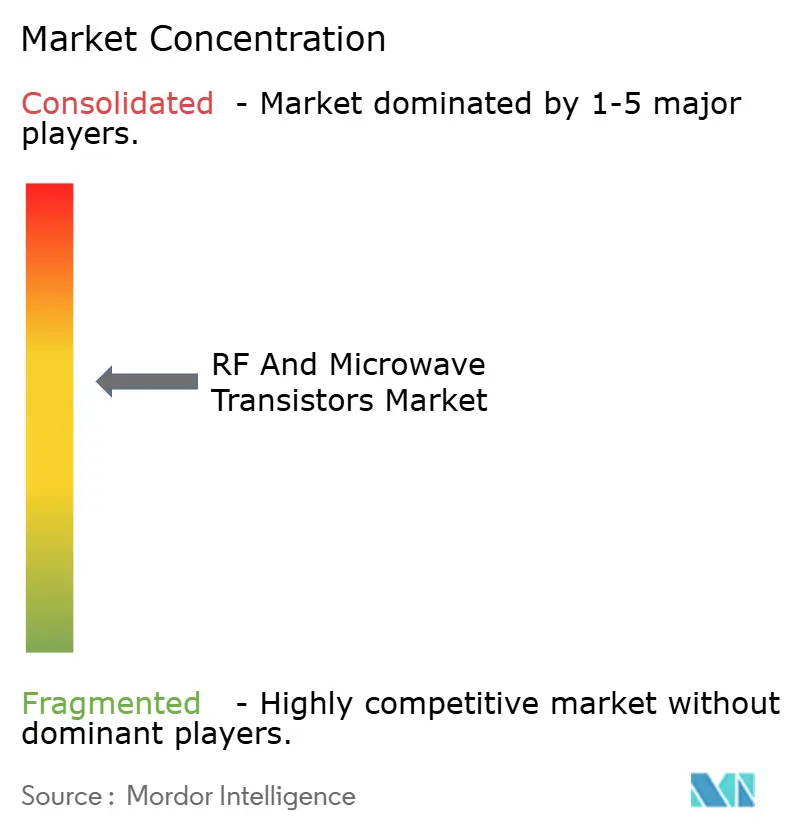
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transistores de RF y Microondas por Mordor Intelligence
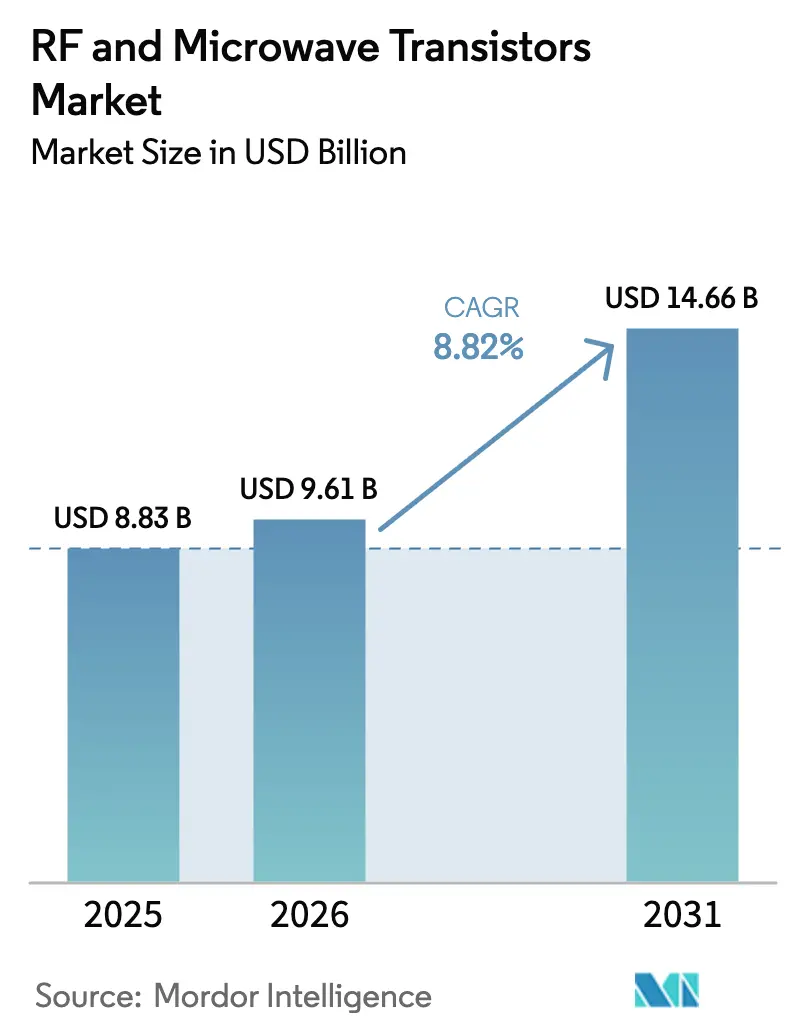
Se espera que el tamaño del mercado de transistores de RF y microondas crezca de USD 8.83 mil millones en 2025 a USD 9.61 mil millones en 2026, y se prevé que alcance USD 14.66 mil millones en 2031 con una CAGR del 8,82% durante 2026-2031. Esta trayectoria de crecimiento ancla el tamaño actual del mercado de transistores de RF y microondas y subraya un ritmo sostenido impulsado por tres fuerzas: los continuos despliegues de macro y pequeñas celdas 5G, la creciente adopción de dispositivos de potencia de nitruro de galio (GaN) en radares militares de nueva generación, y la expansión de las constelaciones de satélites en órbita terrestre baja (LEO). Los operadores de telecomunicaciones recurren al silicio MOS difundido lateralmente (LDMOS) para la cobertura sub-6 GHz, mientras que los equipos de ondas milimétricas especifican cada vez más GaN para resolver los problemas térmicos y de eficiencia. Simultáneamente, los programas de defensa aceleran la demanda de módulos GaN de alta potencia a medida que los sistemas de matriz de barrido electrónico activo (AESA) reemplazan los tubos de onda progresiva. El impulso regional está liderado por Asia Pacífico, donde China e India mantienen objetivos de despliegue agresivos, y por Oriente Medio, que canaliza presupuestos soberanos de digitalización hacia núcleos 5G autónomos y plataformas de ciudad inteligente.
Conclusiones Clave del Informe
- Por banda de frecuencia, la Banda L capturó el 35,96% de la cuota del mercado de transistores de RF y microondas en 2025, mientras que se prevé que los dispositivos de Banda X y superior se expandan a una CAGR del 9,79% hasta 2031.
- Por tipo de material, el silicio LDMOS mantuvo el 54,57% del tamaño del mercado de transistores de RF y microondas en 2025, mientras que los dispositivos GaN están previstos para crecer a una CAGR del 10,31% hasta 2031.
- Por potencia de salida, la clase de 10-50 W representó el 31,74% de los envíos de 2025; los dispositivos por encima de 150 W lideran el crecimiento proyectado con una CAGR del 10,55%.
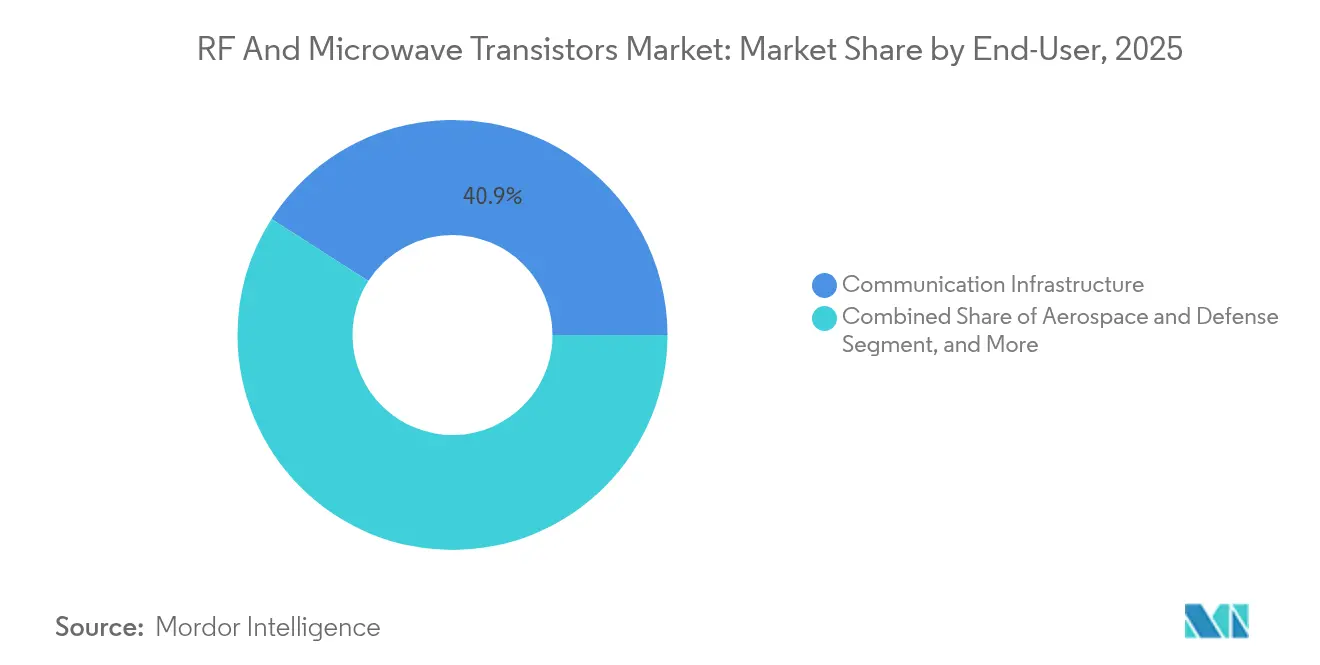
- Por vertical de usuario final, la infraestructura de comunicaciones aportó el 40,93% de los ingresos en 2025, aunque el sector aeroespacial y de defensa avanza a una CAGR del 11,02% hasta 2031.
- Por geografía, Asia Pacífico mantuvo una cuota del 43,92% en 2025, mientras que Oriente Medio está en camino de alcanzar una CAGR del 11,53% hasta 2031.
- Por aplicación, las estaciones base macro 4G y 5G aportaron el 37,98% de los ingresos de 2025, mientras que los sistemas de radar están creciendo a una CAGR del 10,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en el Despliegue de Infraestructura 5G | +2.80% | Global, con el núcleo de Asia Pacífico representando el 60% de las nuevas estaciones base | Corto plazo (≤ 2 años) |
| Creciente Adopción de Tecnología GaN para Aplicaciones de Alta Potencia | +2.10% | Defensa en América del Norte y Europa, infraestructura de telecomunicaciones en Asia Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Constelaciones de Banda Ancha Satelital | +1.50% | Global, liderado por operadores de América del Norte y despliegues de segmento terrestre en Oriente Medio | Mediano plazo (2-4 años) |
| Proliferación de Electrónica de Consumo Conectada | +0.90% | Centros de fabricación en Asia Pacífico, mercados finales en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Surgimiento de Redes IoT Basadas en LEO | +0.70% | Global, con tracción comercial temprana en verticales de agricultura y logística | Largo plazo (≥ 4 años) |
| Programas de Modernización de Defensa que Priorizan Radares AESA | +1.60% | Presupuestos de defensa de América del Norte, Europa, Oriente Medio y Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en el Despliegue de Infraestructura 5G
Aproximadamente 1,2 millones de nuevas estaciones base 5G entraron en operación en 2024, dos tercios de las cuales fueron instaladas en China tras un mandato nacional de cobertura para 2025. Los operadores continúan combinando transistores LDMOS de Banda L y Banda S dentro de sitios macro heredados con módulos basados en GaN dentro de pequeñas celdas de ondas milimétricas, satisfaciendo tanto las necesidades de cobertura como las de capacidad. Los esquemas de red de acceso de radio abierta, demostrados por AT&T en el 70% de su cobertura en Estados Unidos, acortan los ciclos de diseño para radios multibanda y amplían el grupo de proveedores. En India, Reliance Jio y Bharti Airtel añadieron 300.000 sitios 5G durante 2024, enfocándose en el espectro sub-6 GHz para equilibrar la eficiencia espectral y la penetración rural. La Versión 18 de 3GPP introduce configuraciones de antena avanzadas y una agregación de portadoras más amplia, lo que obliga a los amplificadores de potencia a operar en anchos de banda instantáneos más amplios. La linealidad superior del GaN a alta potencia de salida ayuda a los ingenieros a cumplir con los estándares de pérdida por canal adyacente ETSI EN 301 908.
Creciente Adopción de Tecnología GaN para Aplicaciones de Alta Potencia
La adjudicación de USD 6.500 millones a Wolfspeed en el marco de la Ley de Chips y Ciencia de 2024 financia capacidad de obleas de GaN sobre carburo de silicio (SiC) de 200 mm dirigida a clientes de infraestructura y defensa que necesitan dispositivos superiores a 100 W.[1]Oficina del Programa CHIPS, "Adjudicaciones de Incentivos para Semiconductores", commerce.gov Los transistores GaN ofrecen una eficiencia añadida de potencia superior al 70% en Banda X, lo que reduce la sobrecarga de refrigeración y reduce los recintos de matrices en fase. Los ingresos de infraestructura de Qorvo crecieron un 12% interanual en el segundo trimestre fiscal de 2025, lo que refleja la demanda de amplificadores de potencia GaN en radios MIMO masivo. Las directrices de la Fundición de Confianza del Departamento de Defensa de Estados Unidos obligan a los proveedores de radar a adquirir GaN de fuentes nacionales, consolidando una ventaja competitiva para las empresas verticalmente integradas. Los sustratos de carburo de silicio que sustentan el GaN tienen una conductividad térmica cercana a 490 W m-1 K-1, soportando temperaturas de unión superiores a 200 °C para plataformas de radar aéreo.
Crecimiento de Constelaciones de Banda Ancha Satelital
Starlink superó los 6.000 satélites activos en 2024 e inició el servicio directo a móvil con T-Mobile, utilizando matrices en fase de Banda Ka impulsadas por dispositivos GaN y arseniuro de galio (GaAs). El Proyecto Kuiper de Amazon inició demostraciones de vuelo y prevé 3.200 naves espaciales para 2029, reforzando la demanda de front-ends de RF resistentes a la radiación. Los satélites BlueBird de AST SpaceMobile mostraron enlaces directos con teléfonos inteligentes desde órbita, apoyándose en amplificadores de alta potencia de Banda S que emplean GaN para enlaces de subida eficientes de 20 W. La Unión Internacional de Telecomunicaciones liberó el espectro de 17,7-18,6 GHz para el servicio fijo por satélite en la CMR-23, lo que eleva los techos de rendimiento para los terminales terrestres. La tolerancia a la radiación y los estándares de tiempo medio entre fallos continúan orientando los programas satelitales hacia soluciones GaN sobre SiC que superan al GaAs en órbitas adversas.[2]Sociedad de Microondas del IEEE, "Métricas de Eficiencia GaN", ieeexplore.ieee.org
Programas de Modernización de Defensa que Priorizan Radares AESA
El radar AN/APG-85 de Lockheed Martin para el F-35 Bloque 4 entró en producción a baja cadencia en 2024, integrando más de 1.600 módulos de transmisión-recepción GaN que duplican el alcance de detección respecto a la plataforma heredada. La actualización Patriot de Raytheon por USD 1.200 millones reemplaza los tubos de onda progresiva por unidades de estado sólido GaN que entregan 200 W cada una, reduciendo los costos de mantenimiento en un 40%. El radar AN/SPY-6 de Banda S de la Armada de Estados Unidos emplea bloques modulares de GaN para rastrear simultáneamente amenazas balísticas e hipersónicas. El radar ELM-2084 de Israel, integral para el sistema Cúpula de Hierro, aprovecha el GaN para ejecutar vigilancia de 360 grados con baja latencia. Las licencias de exportación que abarcan amplificadores GaN superiores a 100 W añaden complejidad a la adquisición, lo que impulsa a las naciones aliadas a localizar la capacidad de producción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones en la Cadena de Suministro de Obleas GaN | -1.30% | Global, con escaseces agudas en las cadenas de suministro de defensa de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desafíos de Gestión Térmica en Frecuencias de Ondas Milimétricas | -0.80% | Global, con especial afectación en despliegues de pequeñas celdas y radar automotriz | Mediano plazo (2-4 años) |
| Endurecimiento de los Controles de Exportación sobre Dispositivos de RF Avanzados | -0.60% | Comercio transfronterizo en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente Viabilidad de los Circuitos Integrados Fotónicos como Sustitutos | -0.40% | Aplicaciones de centros de datos y redes troncales de telecomunicaciones en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones en la Cadena de Suministro de Obleas GaN
Tres proveedores —Wolfspeed, II-VI Coherent y Sumitomo Electric— dominan la producción de obleas de GaN sobre SiC, y los plazos de entrega para sustratos de 150 mm se extendieron más allá de las 26 semanas a finales de 2024. La línea de 200 mm de Wolfspeed en Mohawk Valley enfrentó retrasos en la puesta en marcha, comprimiendo las asignaciones para clientes de defensa con contratos de precio fijo. Aunque la Ley de Chips y Ciencia reservó USD 39 mil millones en incentivos para semiconductores, solo una parte minoritaria financia semiconductores compuestos, dejando la capacidad de GaN vinculada al capital privado. Qorvo firmó pactos de suministro de obleas a largo plazo tras señalar la escasez de sustratos como un lastre para los ingresos de infraestructura. Las restricciones de exportación de China en 2024 sobre galio y germanio encarecieron el costo de las obleas epitaxiales entre un 8% y un 12%, reduciendo los márgenes brutos de las empresas sin fabricación propia. La compra por parte de MACOM de una línea GaN de 6 pulgadas por USD 180 millones ayuda a protegerla de estas escaseces puntuales.
Desafíos de Gestión Térmica en Frecuencias de Ondas Milimétricas
Las densidades de potencia superiores a 10 W mm-2 afectan a los transistores que operan más allá de los 24 GHz, lo que obliga a los diseñadores a adoptar disipadores de tungsteno-cobre y sistemas de refrigeración líquida o por cambio de fase que incrementan el costo de materiales entre un 15% y un 20%. Las pequeñas celdas urbanas enfrentan restricciones de volumen que limitan la masa del disipador térmico, mientras que los módulos de radar automotriz deben soportar temperaturas de entre −40 °C y 125 °C, lo que exige envases con expansión térmica compatible. NXP señaló cuellos de botella térmicos en los conjuntos de chips de radar de 77 GHz de próxima generación, lo que impulsó el desarrollo conjunto de canales de refrigeración integrados. La norma IEC 60068-2-14 exige 1.000 ciclos de temperatura para piezas de grado automotriz, una tensión que las variantes de GaN sobre silicio a menudo no superan debido al desajuste de sustratos. Los refrigeradores microfluídicos de laboratorio demuestran una capacidad de extracción de 500 W cm-2, pero siguen siendo demasiado costosos para radios comerciales de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Banda de Frecuencia:
La Banda L Sustenta la Conectividad HeredadaLos transistores de Banda L que cubren 1-2 GHz representaron el 35,96% de los ingresos de 2025, ya que los operadores mantienen activas las capas macro LTE para la reserva de voz y la cobertura rural, consolidando su primacía en la cuota del mercado de transistores de RF y microondas. El segmento se beneficia de huellas de despliegue arraigadas y cadenas de suministro de LDMOS maduras que aún ofrecen el menor costo por vatio. Sin embargo, el impulso se está inclinando hacia bandas más altas a medida que los envíos de Banda C y Banda X aumentan en consonancia con el 5G de banda media y las modernizaciones de radar de defensa. La liberación de espectro de la Comisión Federal de Comunicaciones entregó 280 MHz de ancho de banda contiguo de Banda C a los operadores de Estados Unidos en 2024, impulsando la demanda de amplificadores de potencia con una salida de 40 W en el rango de 3,7-3,98 GHz.
Se prevé que los dispositivos de Banda X, Banda Ku y Banda Ka registren una CAGR del 9,79% hasta 2031, superando al mercado general de transistores de RF y microondas. Programas de defensa como el radar AN/TPY-4 de Lockheed Martin dependen de la eficiencia del GaN para el rastreo de largo alcance. Los operadores de satélites que reemplazan las estaciones terrestres de Banda C por terminales de Banda Ka prefieren el GaN por sus construcciones compactas y de bajo peso, mejorando la economía de instalación. La asignación de la Unión Internacional de Telecomunicaciones de 71-76 GHz para acceso inalámbrico fijo posiciona la Banda E como un vector de crecimiento futuro, aunque persisten los obstáculos de empaquetado.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Material:
El GaN Avanza sobre el Dominio del LDMOSEl silicio LDMOS mantuvo una cuota del 54,57% en 2025, respaldado por su ventaja de costo en las radios macro sub-6 GHz y décadas de experiencia acumulada en producción, situando el tamaño del mercado de transistores de RF y microondas para LDMOS cómodamente por delante de sus rivales. Sin embargo, los envíos de GaN crecerán un 10,31% anual a medida que las pequeñas celdas de ondas milimétricas, los radares AESA y los terminales terrestres de Banda Ka exigen mayor densidad de potencia y mayor margen térmico. La expansión de 200 mm de Wolfspeed respaldada por la Ley CHIPS reduce el costo del dado aproximadamente un 30%, reduciendo la brecha de precios con el LDMOS.
El arseniuro de galio sigue siendo el rey de los amplificadores de bajo ruido por debajo de los 20 GHz, mientras que el fosfuro de indio y los sustratos de diamante abordan aplicaciones de nicho en imágenes de terahercios y computación cuántica, representando en conjunto menos del 2% de los ingresos. La conductividad térmica del carburo de silicio de 490 W m-1 K-1 sustenta la ventaja de alta temperatura del GaN, una característica crítica para los radares aerotransportados y las matrices navales. El mandato de Fundición de Confianza de Estados Unidos obliga a los programas de radar clasificados a adquirir dispositivos GaN de fabricación nacional, creando barreras estructurales para los proveedores no estadounidenses.
Por Potencia de Salida:
Los Rangos de Alta Potencia Lideran el CrecimientoLos transistores que entregan 10-50 W representaron el 31,74% de los envíos de 2025, sirviendo a sitios macro densos y pequeñas celdas en azoteas esenciales para la cobertura 5G. Sin embargo, los dispositivos por encima de 150 W experimentarán el mayor incremento, creciendo al 10,55% hasta 2031 a medida que los radares de vigilancia, los dispositivos de guerra electrónica y las puertas de enlace de comunicaciones satelitales buscan una potencia pico superior a 500 W. La modernización del radar Patriot de Raytheon, que reemplaza los tubos de vacío por módulos GaN de 200 W, subraya la atracción de la alta potencia.
El nivel de potencia media de 50-150 W sirve a los sistemas de antena distribuida de interior, mientras que las piezas de menos de 10 W se instalan en pasarelas IoT y routers Wi-Fi donde priman la integración y el ahorro en materiales. Los terminales terrestres de Banda Ka necesitan amplificadores de 50-100 W para cerrar el presupuesto de enlace para banda ancha marítima, lo que impulsa a los diseñadores hacia el GaN por la eficiencia energética en segmentos de movilidad. Las pequeñas celdas que operan en 26-39 GHz demandan amplificadores de 5-20 W con un ancho de banda instantáneo de 400 MHz, otro punto débil del LDMOS.
Por Vertical de Usuario Final:
La Defensa Crece Más Rápido que las TelecomunicacionesLa infraestructura de comunicaciones aportó el 40,93% de los ingresos de 2025, sustentada por la continua densificación 5G y el soporte de vida del LTE, consolidando la mayor porción del mercado de transistores de RF y microondas. Sin embargo, el sector aeroespacial y de defensa avanza a mayor velocidad con una CAGR del 11,02%, a medida que las actualizaciones de radar a nivel mundial y los programas de guerra electrónica desbloquean presupuestos. La asignación de USD 33.500 millones para la defensa antimisiles en el presupuesto fiscal de Estados Unidos para 2025 subraya la línea base de gasto.
La electrónica de consumo se redujo un 8% en 2024 por la saturación del mercado de teléfonos inteligentes y la adopción más lenta de Wi-Fi 7. El radar automotriz, impulsado por los mandatos de seguridad Euro NCAP 2025, estimula la demanda de transistores de 77 GHz, mientras que el IoT industrial opta por módulos de RF de baja potencia por debajo de 1 W. Los operadores en China e India continúan ampliando las estaciones base 5G, pero los cambios en la defensa en la composición de las adquisiciones están destinados a reequilibrar la mezcla para 2030.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Los Sistemas de Radar Superan el Crecimiento de las Estaciones BaseLas estaciones base macro representaron el 37,98% de los ingresos de 2025, pero los sistemas de radar escalarán a una CAGR del 10,78% a medida que los ejércitos reemplazan los tubos de vacío por módulos GaN en plataformas aéreas, terrestres y navales. El AN/TPY-4 de Lockheed Martin y el AN/SPY-6 de la Armada de Estados Unidos muestran cómo el GaN se traduce en mayores alcances de detección y menores costos del ciclo de vida.
Las pequeñas celdas y los sistemas de antena distribuida abordan las brechas de cobertura en interiores, mientras que las comunicaciones satelitales abarcan tanto los dominios LEO como GEO que requieren piezas resistentes a la radiación. Los dispositivos IoT, impulsados por NB-IoT y LoRaWAN, permanecen sensibles al costo y por debajo de 1 W, lo que limita la adopción del GaN. Los módulos de radar automotriz ahora se envían en millones de unidades, integrando etapas de bajo ruido de GaAs y etapas de potencia de SiGe para la detección de peatones a 300 metros.
Análisis Geográfico
Mercado de Transistores de RF y Microondas en Asia Pacífico
Asia Pacífico generó el 43,92% de los ingresos de 2025, impulsado por las 4,15 millones de estaciones base 5G de China y las 300.000 nuevas instalaciones de India, consolidando su liderazgo en el mercado de transistores de RF y microondas. El Ministerio de Industria y Tecnología de la Información de China exige una cobertura 5G completa para 2025, manteniendo la demanda a pesar de los vientos en contra en los dispositivos móviles. El Departamento de Telecomunicaciones de India asignó espectro en la banda de 3,3-3,6 GHz, permitiendo a Reliance Jio y Bharti Airtel lanzar arquitecturas autónomas que requieren componentes de sub-6 GHz y onda milimétrica. NTT Docomo de Japón y SK Telecom de Corea del Sur experimentan con pequeñas celdas de onda milimétrica en Tokio y Seúl, exigiendo al máximo los dispositivos GaN para satisfacer las restricciones térmicas urbanas.
Mercado de Transistores de RF y Microondas en América y EMEA
Oriente Medio, con una previsión de crecimiento del 11,53% hasta 2031, se beneficia de la Visión 2030 de Arabia Saudita y de las primeras actualizaciones del núcleo 5G autónomo de los Emiratos Árabes Unidos. El Fondo de Inversión Pública de Arabia Saudita destinó 20 mil millones de USD a infraestructura digital, incluidos amplificadores de RF de alta potencia para sitios macro y de acceso inalámbrico fijo. Los Emiratos Árabes Unidos subastaron espectro de 26 GHz en 2024 para impulsar aplicaciones de onda milimétrica en proyectos piloto de ciudades inteligentes. Los operadores de Turquía pusieron en servicio 15.000 sitios 5G a finales de 2024, con foco en las bandas de sub-6 GHz. América del Norte mantuvo una cuota del 27,84% en 2025, respaldada por el impulso de Open RAN de AT&T y una sólida cadena de suministro de defensa que garantiza el abastecimiento doméstico de GaN. Europa representó el 17,62%, liderada por los despliegues de radar automotriz en Alemania y las subastas de espectro en el Reino Unido. La subasta de la banda de 3,5 GHz de Brasil en 2024 estipula el despliegue de 5G en todas las capitales para 2026, dinamizando la demanda de LDMOS en América del Sur. La baja penetración en África mantiene los ingresos modestos, aunque las recientes adjudicaciones de espectro en Sudáfrica permiten la cobertura LTE rural apoyada en transistores de banda baja. Argentina se rezaga debido a que las tensiones macroeconómicas limitan el gasto de capital de los operadores.

Panorama regulatorio
En Estados Unidos, las acciones de la FCC vinculadas a la autorización de equipos están intensificando las expectativas de cumplimiento relacionadas con la seguridad nacional para las cadenas de suministro de equipos de radio. La FCC publicó una Guía de Cumplimiento para Pequeñas Entidades en enero de 2026 que abarca las normas de autorización de equipos destinadas a mitigar los riesgos de seguridad nacional, seguida de la publicación de la Segunda Orden de Integridad de EA en el Registro Federal en mayo de 2026, con una fecha de entrada en vigor del 15 de junio de 2026. Estos pasos aumentan el escrutinio sobre la documentación, la procedencia de los componentes y las vías de autorización para el hardware de RF que incorpora transistores de RF y microondas.
En Europa, la Directiva de Equipos Radioeléctricos (Directiva 2014/53/UE) sigue siendo el marco de conformidad principal para los equipos de radio comercializados en el mercado de la UE, y su texto consolidado se actualizó con una fecha de versión del 30 de mayo de 2026. Esto refuerza los requisitos vigentes en torno a la evaluación de conformidad y la documentación técnica. En China, se emitió la norma GB 4824-2025 sobre las características de perturbación por radiofrecuencia para equipos industriales, científicos y médicos, con implementación el 1 de marzo de 2026. La actualización eleva la importancia del diseño alineado con la CEM y la cobertura de pruebas en amplios rangos de frecuencia para los proveedores de componentes de RF que dan soporte a los integradores de sistemas.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de sustratos y materias primas, especialmente sustratos de SiC para GaN sobre SiC, seguido de la epitaxia y el procesamiento de obleas, la fabricación de dispositivos (transistores discretos y MMIC), el empaquetado avanzado y la selección de confiabilidad, y la distribución hacia OEM de sistemas que atienden infraestructura de comunicaciones, aeroespacial y defensa, radar automotriz y comunicaciones satelitales. La concentración en el suministro de sustratos de GaN sobre SiC sigue siendo una dependencia estructural clave, mientras que los cuellos de botella en las etapas posteriores están cada vez más vinculados a las etapas de empaquetado de alta frecuencia calificadas (fijación de chip, soldadura de hilos, sellado hermético) y a la capacidad especializada de prueba de RF y burn-in que rige los ritmos de envío para piezas de alta confiabilidad y de ondas milimétricas.
En el lado de la fabricación, la cadena se está diversificando mediante plataformas tecnológicas y proveedores adicionales junto a los actores integrados establecidos. En junio de 2026, GlobalFoundries declaró la disponibilidad de producción de su tecnología RFGaN1 de 130 nm, calificada para producción en volumen orientada a los mercados aeroespacial, de defensa y de comunicaciones satelitales, lo que amplía las opciones de fundición para dispositivos de RF de GaN. En julio de 2026, Infineon presentó un controlador GaN HEMT resistente a la radiación (RIC70115) para casos de uso de grado espacial, lo que subraya la demanda de flujos de confiabilidad estrictamente controlados. La entrega a nivel de sistema sigue dependiendo de la codesarrollo entre proveedores de dispositivos, fabricantes de módulos y OEM para SKU comerciales de renovación rápida (radios 5G-Advanced y terminales LEO), mientras que los programas de defensa y aeroespaciales continúan utilizando modelos de fabricación bajo especificación con ciclos de calificación largos y requisitos de trazabilidad.
Panorama Competitivo
El mercado de transistores de RF y microondas muestra una concentración moderada: Qorvo, Wolfspeed, MACOM, Skyworks y NXP controlan alrededor del 60% de la cuota combinada, aunque ninguno domina cada nicho de frecuencia o material. La integración vertical es el diferenciador estratégico. La adquisición por parte de MACOM en 2024 de una línea de GaN de 6 pulgadas acorta los plazos de entrega de sustratos a 16 semanas y mejora la captura de márgenes desde la epitaxia hasta los módulos envasados.[4]MACOM Technology Solutions, "Adquisición de Línea GaN de 6 pulgadas", ir.macom.com El subsidio de la Ley CHIPS a Wolfspeed ancla la capacidad doméstica de obleas GaN que los principales contratistas de defensa consideran indispensable. La salida de Qorvo del front-end de RF para teléfonos móviles desvía la ingeniería hacia amplificadores de infraestructura y defensa, ilustrando el enfoque de cartera.
Ampleon y MACOM adoptan modelos de extremo a extremo, desde el crecimiento de cristales hasta el ensamblaje de módulos, atendiendo a los principales clientes de radar que valoran el suministro seguro. Por el contrario, competidores sin fabricación propia como Tagore Technology lanzan módulos GaN de aplicación específica con predistorsión digital integrada y seguimiento de envolvente dirigidos al IoT satelital y las pequeñas celdas. Las actualizaciones de control de exportaciones de la Oficina de Industria y Seguridad de Estados Unidos que limitan los amplificadores GaN por encima de 27 GHz fragmentan las cadenas de valor globales y estimulan a las fundiciones chinas a acelerar los procesos GaN autóctonos.
Las oportunidades de espacios en blanco residen en los terminales terrestres LEO que demandan front-ends de RF compactos y térmicamente eficientes, y en los módulos de radar automotriz que escalan bajo los mandatos de seguridad de 5 estrellas de Euro NCAP. Los circuitos integrados fotónicos amenazan los enlaces de centros de datos de largo recorrido al ofrecer mayor densidad de ancho de banda a menor potencia. Los requisitos de ancho de banda instantáneo más amplio de la Versión 18 de 3GPP elevan el posicionamiento competitivo del GaN frente al LDMOS para las radios de próxima generación.
Líderes de la Industria de Transistores de RF y Microondas
Qorvo Inc.
Infineon Technologies AG
Wolfspeed Inc.
NXP Semiconductors N.V.
Skyworks Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transistores de RF y Microondas
- Toshiba Electronic Devices and Storage Corporation
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Microchip Technology Inc.
- Nexperia B.V.
- Wolfspeed Inc.
- Qorvo Inc.
- Skyworks Solutions Inc.
- MACOM Technology Solutions Holdings Inc.
- Broadcom Inc.
- Tagore Technology Inc.
- Ampleon Netherlands B.V.
- Mitsubishi Electric Corporation
- Analog Devices Inc.
- Renesas Electronics Corporation
Lea el análisis de las empresas de transistores de rf y microondas

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara es la ampliación del ancho de banda operativo y la progresión hacia frecuencias más altas de los frontales de radio, lo que aumenta la demanda de dispositivos de potencia RF de mayor eficiencia y controladores de apoyo en telecomunicaciones, satélites y defensa. En marzo de 2026, Fujitsu informó que su tecnología GaN HEMT alcanzó una eficiencia de conversión de potencia del 74,3% a 8 GHz, en línea con la investigación orientada a FR3 para las bandas candidatas de 6G. Las publicaciones de IEEE Electron Device Letters en 2026 también reportaron un desempeño de HEMT de GaN sobre Si en ondas milimétricas alrededor de 30 GHz, y resultados en banda G (alrededor de 170 GHz) de HEMT de GaN polar-N. En conjunto, estas demostraciones apuntan a un margen de ingeniería activo que los fabricantes de dispositivos y los proveedores de módulos pueden traducir en transistores de potencia RF fabricables y bloques MMIC para bandas más altas utilizadas en radar, backhaul y terminales satelitales.
La actividad de productos y plataformas tanto en GaN como en LDMOS respalda espacios en blanco en arquitecturas optimizadas en lugar de una transición hacia un único material. Por ejemplo, en mayo de 2026 Ampleon lanzó un MMIC Doherty LDMOS de dos etapas para estaciones base macro de 1800 a 2200 MHz, en línea con las capas de cobertura sub-6 GHz que priorizan el costo por vatio y la linealidad. En paralelo, las cargas útiles y terminales satelitales espaciales y de alta confiabilidad crean una vía para componentes de soporte resistentes a la radiación alrededor de las cadenas de potencia RF de GaN, evidenciado por la introducción de Infineon de un controlador GaN HEMT resistente a la radiación en julio de 2026. Esto amplía el contenido direccionable más allá del chip transistor hacia ecosistemas adyacentes de potencia RF de alta confiabilidad, donde la calificación, el empaquetado y la trazabilidad son criterios de compra decisivos.
Recent Industry Developments in Mercado de Transistores de RF y Microondas
- Julio de 2026: Infineon presentó el controlador GaN HEMT resistente a la radiación RIC70115, orientado a aplicaciones espaciales de alta confiabilidad. El lanzamiento amplía los bloques calificados para uso espacial que respaldan las etapas de potencia RF basadas en GaN y mejora las opciones de abastecimiento para los diseñadores de terminales y cargas útiles satelitales que necesitan componentes de soporte resistentes a la radiación alrededor de los amplificadores de potencia RF.
- Junio de 2026: Qorvo presentó el módulo frontal de radar en banda X QPF5012, con una potencia de transmisión de 10 W y una eficiencia de potencia añadida del 42% en un encapsulado de 7x5 mm. El formato de módulo compacto y de mayor eficiencia respalda objetivos SWaP más estrictos en subsistemas de radar y acelera la adopción de soluciones frontales integradas frente a las cadenas RF más discretas.
- Junio de 2024: Qorvo lanzó tres amplificadores MMIC compactos de alta potencia en banda Ku para satcom, orientados a terminales de comunicaciones satelitales. Las incorporaciones amplían el catálogo para terminales terrestres y aerotransportados en banda Ku, donde el nivel de integración y el rendimiento térmico influyen en las decisiones de diseño de los OEM y el tiempo de calificación.


Mercado de Transistores de RF y Microondas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por los transistores de RF y microondas vendidos para amplificar o conmutar señales en sistemas inalámbricos, de radar, satelitales, de RF industrial y en la electrónica de alta frecuencia relacionada, contabilizados a nivel de fabricante y clasificados por uso final y geografía.
Exclusiones del alcance: excluimos los módulos frontales de RF completos, los módulos de amplificadores de potencia completos, los componentes pasivos y los ingresos de equipos a nivel de sistema, incluso cuando un transistor esté integrado.
Descripción general de la segmentación
- Por Banda de Frecuencia
- LF (Más de 1 GHz)
- Banda L (1-2 GHz)
- Banda S (2-4 GHz)
- Banda C (4-8 GHz)
- Banda X y Superior (Menos de 8 GHz)
- Por Tipo de Material
- Silicio LDMOS
- Nitruro de Galio (GaN)
- Arseniuro de Galio (GaAs)
- Carburo de Silicio (SiC)
- Otros Tipos de Materiales
- Por Potencia de Salida
- Por Debajo de 10 W
- 10-50 W
- 50-150 W
- Por Encima de 150 W
- Por Vertical de Usuario Final
- Infraestructura de Comunicaciones
- Electrónica de Consumo
- Automotriz
- Industrial e IoT
- Aeroespacial y de Defensa
- Otras Verticales de Usuario Final
- Por Aplicación
- Estaciones Base Macro 4G/5G
- Pequeñas Celdas y Sistemas de Antena Distribuida
- Sistemas de Radar
- Comunicaciones Satelitales
- Dispositivos IoT
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con conjuntos de datos públicos que ayudan a delimitar los grupos de demanda y los cambios tecnológicos, y los utilizamos para establecer límites razonables antes de construir el modelo. Entre las fuentes utilizadas se incluyen elementos como la UIT para señales de despliegue de redes móviles, la FCC para el contexto de espectro y licencias, el Trade Map del International Trade Centre (ITC) para verificar los flujos comerciales de semiconductores, y las estadísticas industriales de la OCDE para indicadores macro de producción electrónica.
Para fundamentar el lado del producto, también consultamos fuentes como publicaciones de IEEE para tendencias a nivel de dispositivo (GaN, GaAs, LDMOS), bases de datos de patentes para ver dónde se concentra el nuevo trabajo en dispositivos de RF, y presentaciones ante la SEC junto con presentaciones a inversores para la exposición direccional de ingresos por mercado final. Se utilizó una suscripción de pago para datos financieros de empresas y una fuente separada de noticias y finanzas para mantener la coherencia temporal de las acciones corporativas y los anuncios de capacidad. Estos ejemplos no son exhaustivos, y consultamos documentos públicos adicionales y tablas de datos para cubrir vacíos, validar supuestos y aclarar la narrativa de la investigación.
Entrevistas primarias y encuestas
Las discusiones primarias se utilizaron para confirmar qué proporción de la demanda de transistores es realmente de RF o microondas, y cómo varían los precios según el material y la clase de potencia en licitaciones reales. Hablamos con una combinación de proveedores de dispositivos, participantes de distribución y compradores OEM y de subsistemas en infraestructura de telecomunicaciones, aeroespacial y defensa, comunicaciones satelitales y RF industrial, y luego reverificamos cualquier supuesto atípico con llamadas de seguimiento para que el modelo final se mantenga práctico.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | CXO: 14% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 38% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 48% | Américas: 26% |
Dimensionamiento y previsión del mercado
Construimos el tamaño de mercado principal utilizando un enfoque descendente en el que los indicadores de producción de semiconductores, la actividad de infraestructura inalámbrica y las señales de adquisición de defensa y satélites se reconstruyen en un grupo de demanda de transistores, que luego se filtra por el contenido típico de transistores por sistema y por la combinación tecnológica. Para mantener los totales fundamentados, también realizamos verificaciones selectivas ascendentes, como ASP muestreados multiplicados por volúmenes unitarios para grupos clave de dispositivos, además de retroalimentación de canal sobre el impulso de los envíos, y luego ajustamos por cualquier doble contabilización.
Los insumos relevantes en este mercado incluyeron el ritmo de despliegue de macro celdas y celdas pequeñas 5G, la adopción de amplificadores de potencia RF por banda, los cambios en la combinación GaN frente a GaAs frente a LDMOS, la evolución del precio de venta promedio por nivel de potencia y el calendario de construcción de cargas útiles de radar y satélites. Cuando la visibilidad directa del volumen es débil, por ejemplo en ciertos programas de defensa especializados, abordamos las brechas mediante tasas de construcción proxy y rangos de expertos, y solo ampliamos el rango cuando varias entrevistas señalaban la misma incertidumbre.
Para la previsión, utilizamos un análisis de escenarios para poder probar diferentes trayectorias de despliegue y adquisición sin forzar un único resultado lineal. Los escenarios se anclaron en el calendario esperado de implementación del espectro, los plazos de expansión de capacidad y la normalización de precios, y nuestro modelo se retrotrajo luego a un caso central que los entrevistados consideraron más probable.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente frente a señales independientes, como la dirección del capex de telecomunicaciones regional, los cambios en los flujos comerciales para las categorías de semiconductores relevantes, y los comentarios de las empresas sobre los patrones de pedidos de dispositivos de RF. Cualquier cambio abrupto se revisó nuevamente a nivel de insumo, y los impulsores se volvieron a probar para que la lógica se mantenga coherente en todas las regiones y usos finales.
Antes de la aprobación final, el modelo preliminar pasa por una revisión de analista de varios pasos en la que se verifican los supuestos, los vínculos matemáticos y las conversiones de unidades, seguida de un análisis final de variación frente a ediciones anteriores. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurre un evento material, como un cambio importante de capacidad, un cambio en el ciclo de un gran pedido de defensa, o una inflexión tecnológica que modifica la combinación.
Tamaño del mercado global de transistores de RF y microondas de Mordor Intelligence en comparación con otras estimaciones publicadas
Es común encontrar diferentes valores de mercado publicados para los transistores de RF y microondas, ya que el límite puede variar entre transistores discretos y un contenido más amplio de semiconductores de potencia RF, y porque algunos estudios mezclan los ingresos de dispositivos con los ingresos de módulos o subsistemas. Las diferencias también surgen cuando el año base no es el mismo, cuando el momento de conversión de divisas se maneja de manera diferente, o cuando se asume que las tendencias de precios se mueven más rápido que los precios reales de los contratos.
Al rastrear la combinación a nivel de dispositivo (GaN, GaAs, LDMOS), verificar los indicadores de demanda de telecomunicaciones y defensa por región, y actualizar los insumos del modelo en un ciclo anual definido, Mordor Intelligence mantiene el recuento vinculado a los ingresos de los transistores en lugar de a los módulos de RF adyacentes. Ese enfoque es una razón clave por la cual los valores pueden diferir entre editores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,61 mil millones de USD (2026) | |
| Editor de la Industria A | 5,15 mil millones de USD (2025) | Esta estimación se enmarca únicamente en torno a los transistores de potencia RF y microondas, lo que puede omitir la demanda de transistores de menor potencia y de señal más amplia utilizados en las cadenas de RF, y además utiliza un año base diferente que cambia la tasa de ejecución implícita. |
| Editor de la Industria B | 4,60 mil millones de USD (2025) | El alcance se declara en torno a los transistores de potencia RF/microondas por tipo y aplicación, y el modelo parece apoyarse fuertemente en un conjunto de aplicaciones más estrecho, lo que puede subestimar los envíos de dispositivos vinculados a los ciclos de renovación de infraestructura fuera de los segmentos destacados. |
La dispersión se explica principalmente por lo que se incluye, especialmente si solo se cuentan los dispositivos de potencia o si se captura el conjunto más amplio de transistores de RF y microondas en todos los usos finales. Cuando el alcance se mantiene coherente y los insumos se vinculan a señales observables de despliegue y construcción, el número resultante es más fácil de rastrear, explicar y actualizar con los mismos pasos repetibles año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de transistores de RF y microondas en 2031?
Se espera que el mercado alcance USD 14.660 millones en 2031, lo que refleja una CAGR del 8,82% durante el período de previsión 2026-2031.
¿Qué región lidera la demanda actual de transistores de RF y microondas?
Asia Pacífico genera la mayor cuota de ingresos con el 43,92% debido a los extensos despliegues de infraestructura 5G en China e India.
¿Qué plataforma de materiales crece más rápido?
Los dispositivos GaN muestran el mayor crecimiento, avanzando a una CAGR del 10,31% a medida que desplazan al silicio LDMOS en usos de alta potencia y de ondas milimétricas.
¿Por qué los sistemas de radar representan una importante vía de crecimiento?
Los programas de radar en aviación militar y defensa antimisiles están migrando hacia arquitecturas AESA, que requieren transistores GaN de alta potencia, impulsando una CAGR del 10,78% para el segmento.
¿Cuál es el principal desafío de la cadena de suministro para los dispositivos GaN?
La escasa capacidad de obleas entre un puñado de proveedores de sustratos extiende los plazos de entrega más allá de las 26 semanas, afectando los calendarios de producción de defensa y telecomunicaciones.
¿Cómo influyen los controles de exportación en la competencia?
Las restricciones de Estados Unidos sobre dispositivos GaN por encima de 27 GHz fragmentan las cadenas de suministro globales y fomentan los esfuerzos de fabricación local en China y los países aliados.
Última actualización de la página el:



