
Tamaño y Participación del Mercado de Sensores de Proximidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.66 % |
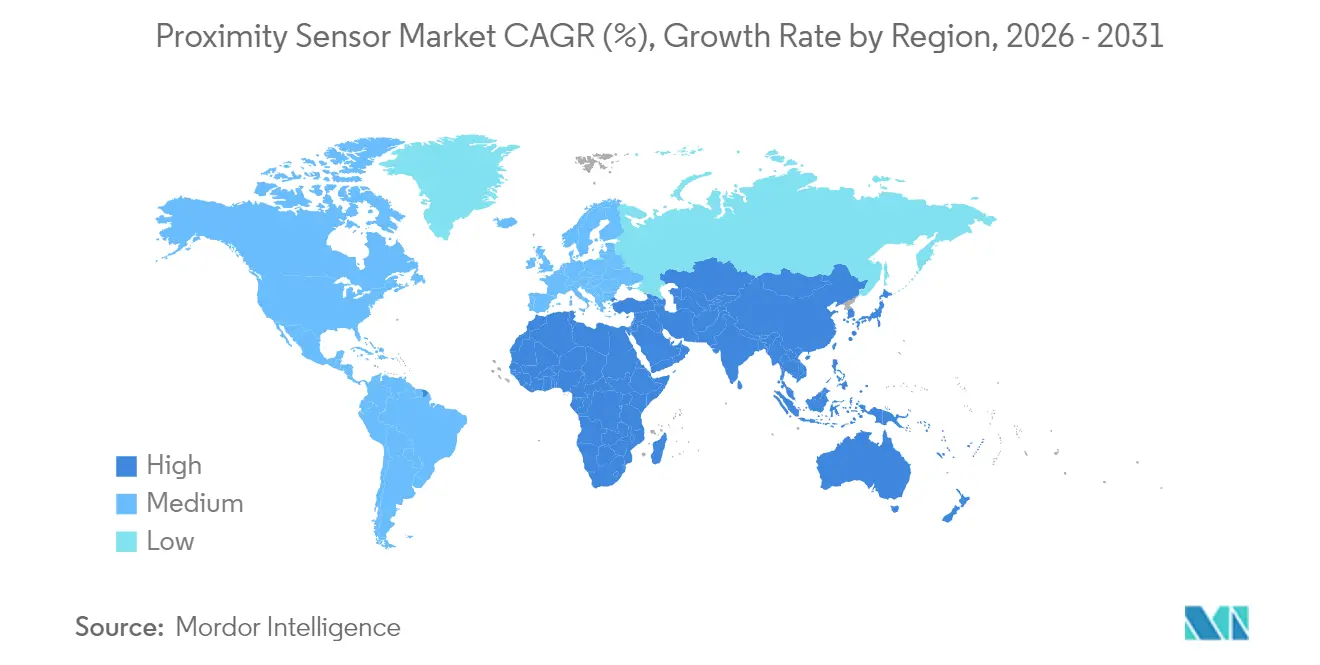
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
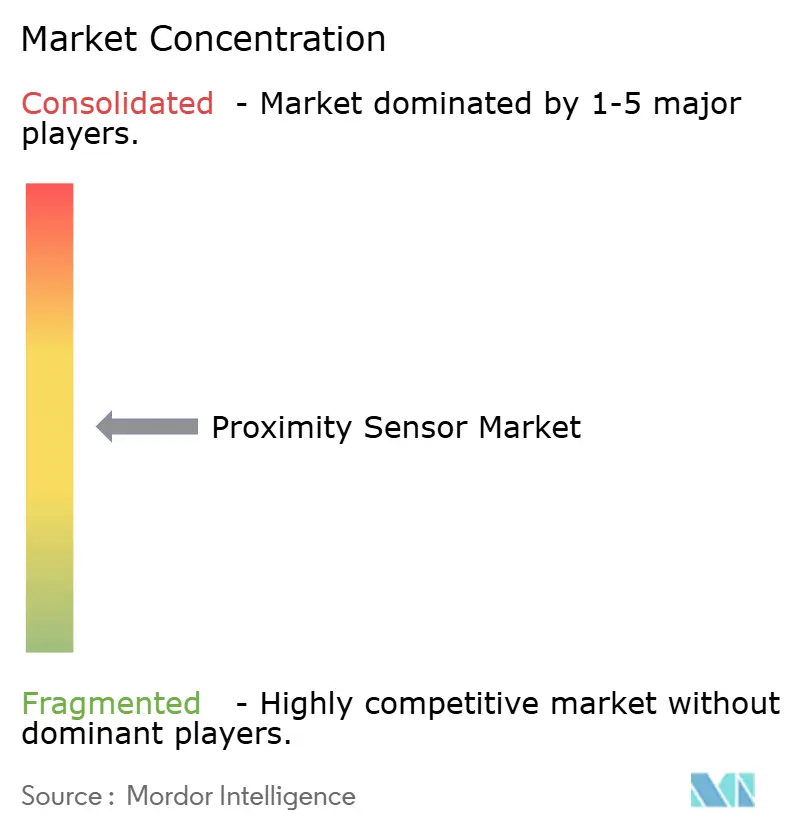
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Proximidad por Mordor Intelligence
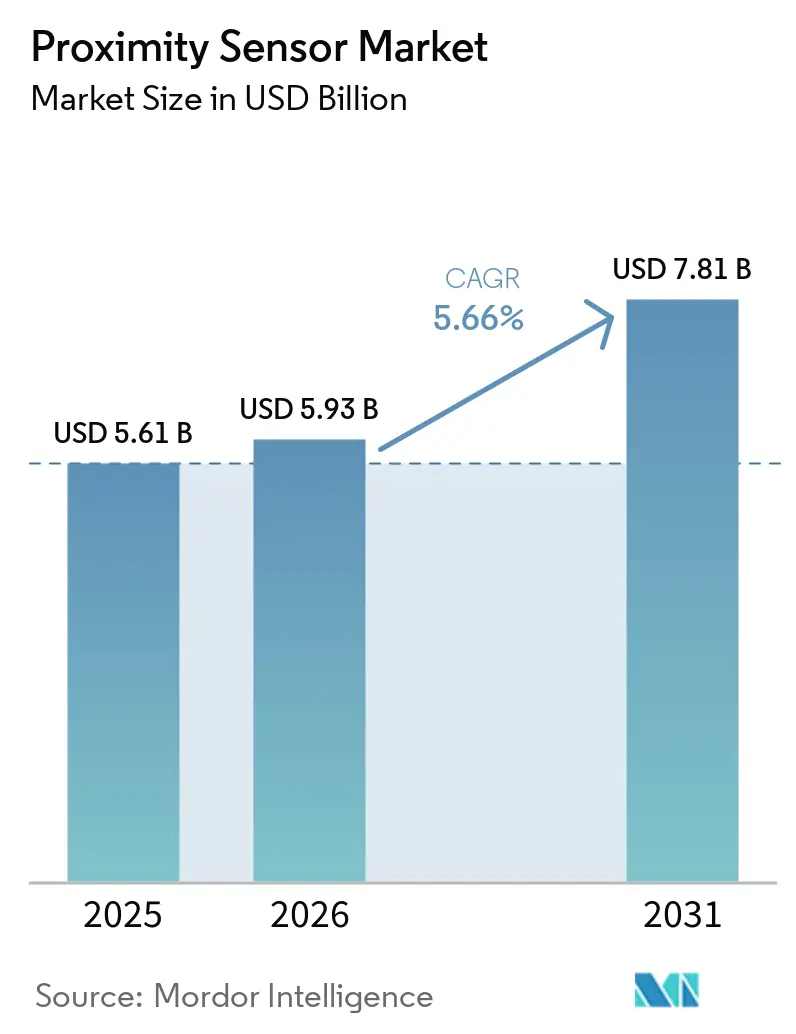
Se espera que el tamaño del mercado de sensores de proximidad crezca de USD 5,61 mil millones en 2025 a USD 5,93 mil millones en 2026 y se prevé que alcance USD 7,81 mil millones en 2031 a una CAGR del 5,66% durante 2026-2031. El valor de mercado de USD 5,61 mil millones en 2025 está respaldado por la intersección de trenes de potencia electrificados, directivas de seguridad aeroespacial y programas de modernización de la Industria 4.0 que demandan dispositivos de detección precisos, robustos y rentables. El impulso de crecimiento se intensifica a medida que los sensores habilitados con IO-Link alimentan diagnósticos en tiempo real a los controladores de borde, reduciendo el tiempo de inactividad en las fábricas, mientras que los mandatos de los fabricantes de equipos originales automotrices para dispositivos certificados según ISO 26262 aceleran las inversiones de los proveedores en carteras de seguridad funcional. La creciente presión de precios sobre las bobinas de cobre y la necesidad de compatibilidad electromagnética (EMC) en los inversores de vehículos eléctricos de alta potencia moderan las ganancias a corto plazo, aunque los cambios regulatorios hacia sensores de aviación de estado sólido y la rápida adopción de dispositivos híbridos de efecto Hall, MEMS y onda acústica de volumen refuerzan una perspectiva positiva a largo plazo para el mercado de sensores de proximidad.
Conclusiones Clave del Informe
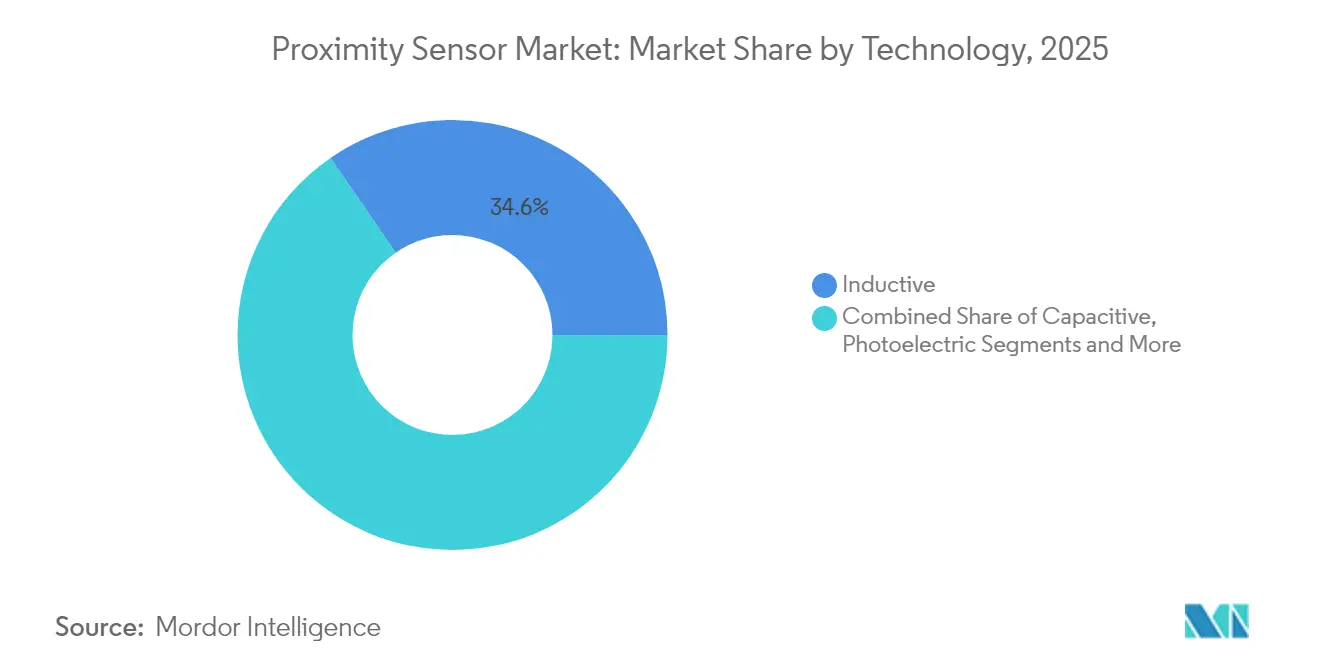
- Por tecnología, los dispositivos inductivos lideraron con el 34,60% de la cuota del mercado de sensores de proximidad en 2025; las variantes capacitivas registran el CAGR más rápido del 9,35% hasta 2031.
- Por tipo de producto, los modelos de distancia fija capturaron el 59,30% de los ingresos en 2025; los sensores de distancia ajustable se expandieron a un CAGR del 8,12%.
- Por rango de detección, la banda de 0-20 mm representó el 44,40% del tamaño del mercado de sensores de proximidad en 2025; los dispositivos de >40 mm aumentaron a un CAGR del 6,95%.
- Por carcasa, los paquetes cilíndricos mantuvieron una cuota del 47,50% del tamaño del mercado de sensores de proximidad en 2025; las unidades en miniatura/PCB registran el CAGR más alto del 8,02%.
- Por tipo de salida, los formatos digitales dominaron con el 66,20% de la cuota de mercado en 2025; las interfaces IO-Link e inteligentes aumentan a un CAGR del 9,22%.
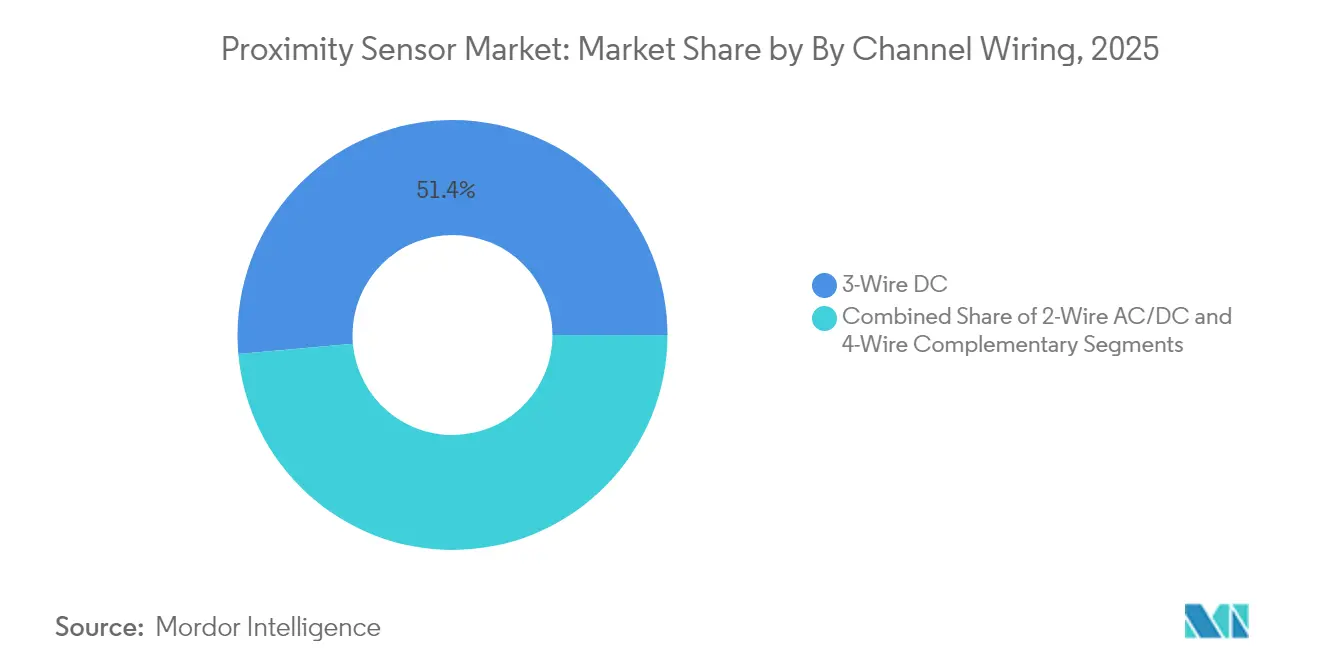
- Por cableado, el DC de 3 hilos se mantuvo como estándar con una cuota del 51,40% en 2025; los circuitos complementarios de 4 hilos registran un CAGR del 9,24%.
- Por usuario final, las aplicaciones automotrices representaron el 26,60% de la cuota de mercado en 2025; la automatización industrial y la robótica registran el CAGR más sólido del 7,62%.
- Por región, Asia-Pacífico mantuvo el 35,70% del mercado de sensores de proximidad en 2025, mientras que Oriente Medio registró el CAGR más rápido del 7,18%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Sensores de Proximidad*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Demanda de Modernización Liderada por la Industria 4.0 en Fábricas Asiáticas Existentes | +1.2% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Mandatos de Fabricantes de Equipos Originales Automotrices para Posicionamiento Sin Contacto Certificado según ISO 26262 | +0.9% | Global, con ganancias tempranas en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Integración de Retroiluminación Mini-LED/µLED en Teléfonos Inteligentes (Asia-Pacífico) | +0.7% | Núcleo de Asia-Pacífico, particularmente China, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Transición de la FAA y la EASA a Sensores de Proximidad de Tren de Aterrizaje de Estado Sólido | +0.4% | América del Norte y la UE, con impacto global en la aviación | Largo plazo (≥ 4 años) |
| Adopción de IO-Link en Líneas de Fabricación Discreta Europeas | +0.6% | Europa, con expansión hacia América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización de Edificios e Integración de IoT en Infraestructura Inteligente | +0.5% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Modernización Liderada por la Industria 4.0 en Fábricas Asiáticas Existentes
Los fabricantes de China, Vietnam e Indonesia prefieren modernizar las líneas existentes con sensores de proximidad listos para IO-Link en lugar de construir nuevas plantas, desbloqueando ganancias de eficiencia del 15-20% y reducciones de costos del 30% mediante monitoreo habilitado por 5G [gsma.com]. Los proveedores que ofrecen dispositivos cilíndricos de instalación directa con conexiones compatibles con PLC pero con diagnósticos listos para la nube dominan las licitaciones de modernización. La compatibilidad con los controles heredados protege a los compradores de largos tiempos de inactividad, manteniendo el mercado de sensores de proximidad boyante hasta al menos 2028.
Mandatos de Fabricantes de Equipos Originales Automotrices para Posicionamiento Sin Contacto Certificado según ISO 26262
Los programas de vehículos europeos y estadounidenses ahora especifican sensores lineales y rotativos inductivos calificados según ASIL C/D, desplazando los dispositivos de efecto Hall sensibles a campos dispersos. Las arquitecturas de doble chip introducidas por Melexis logran una precisión de ±0,85% en recorridos de 12 mm y ofrecen redundancia integrada para módulos de frenos, pedales y dirección [melexis.com]. Los costos de certificación crean un panorama de suministro de dos niveles, empujando a las empresas más pequeñas a licenciar propiedad intelectual o retirarse, y consolidando aún más el mercado de sensores de proximidad.[1]
Integración de Retroiluminación Mini-LED/µLED en Teléfonos Inteligentes (Asia-Pacífico)
Los teléfonos plegables y los auriculares de realidad aumentada adoptan retroiluminación de alta luminancia, lo que obliga a los fabricantes de sensores a diseñar componentes ultracompactos con cancelación de luz solar y corrientes en reposo inferiores a 5 µA. El VCNL36828P de Vishay de 2,0 mm × 1,0 mm × 0,5 mm ejemplifica este impulso hacia soluciones de bajo consumo de batería y alta densidad de empaque [vishay.com]. El volumen del sector de teléfonos inteligentes vincula estrechamente el crecimiento del mercado de sensores de proximidad a las cadenas de suministro de Asia-Pacífico.[2]
Transición de la FAA y la EASA a Sensores de Proximidad de Tren de Aterrizaje de Estado Sólido
Las normas de la FAA de enero de 2025 favorecen los detectores de estado sólido para el estado del tren de aterrizaje, impulsando las modernizaciones en las flotas comerciales [faa.gov]. Las unidades inductivas ELDEC de Crane Aerospace con monitoreo continuo de salud ilustran las ganancias en confiabilidad y peso buscadas por las aerolíneas [craneae.com]. Los ciclos de certificación se extienden por más de cuatro años, sustentando la demanda a largo plazo de las ofertas del mercado de sensores de proximidad de grado aeroespacial.
Análisis del Impacto de las Restricciones del Mercado de Sensores de Proximidad*
| RESTRICCIONES | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Volatilidad del Costo del Cobre en Bobinas que Impacta la Lista de Materiales Inductivos en Europa | -0.8% | Europa, con impacto secundario en las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Fallos de Cumplimiento de EMC en Inversores de Vehículos Eléctricos de Alta Potencia (EE. UU.) | -0.5% | América del Norte, con expansión hacia los mercados globales de vehículos eléctricos | Mediano plazo (2-4 años) |
| Disparos Falsos por Condensación en Sensores Fotoeléctricos de Grado Alimentario | -0.3% | Global, con concentración en regiones de procesamiento de alimentos | Corto plazo (≤ 2 años) |
| Plazos de Certificación de Zona ATEX que Retrasan Proyectos en Oriente Medio | -0.4% | Oriente Medio, con impacto en los sectores de petróleo y gas y petroquímica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Cobre en Bobinas que Impacta la Lista de Materiales Inductivos en Europa
Los máximos de tres años en los precios al contado del cobre elevan los costos de las bobinas hasta un 25%, comprimiendo los márgenes de los productores de sensores alemanes e italianos ya gravados por las elevadas tarifas eléctricas. Los proveedores más grandes cubren o integran verticalmente el suministro de cobre, pero las empresas más pequeñas enfrentan reajustes trimestrales de listas de precios, lo que perjudica su competitividad.
Fallos de Cumplimiento de EMC en Inversores de Vehículos Eléctricos de Alta Potencia (EE. UU.)
Los SUV y camionetas eléctricas que funcionan con arquitecturas de 800 V generan interferencias de banda ancha que perturban los sensores de proximidad sin blindaje, lo que lleva a costosos rediseños. Las pruebas de banco muestran picos de interferencia electromagnética conducida que superan los límites de CISPR 25, lo que requiere un reajuste de filtros y blindaje, un obstáculo que alarga los plazos de validación y limita el potencial de ingresos a corto plazo del mercado de sensores de proximidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Sensores de Proximidad
Por Tecnología:
Los Sensores Inductivos Lideran a Pesar del Auge del Crecimiento CapacitivoLas unidades inductivas aportaron el 34,60% de los ingresos de 2025, validando su condición de opción de facto para la detección de metales en líneas de prensa y máquinas CNC integradas en el mercado. Las robustas bobinas de núcleo de ferrita soportan aceite, virutas y vibraciones, ideales para modernizaciones en fábricas de Asia-Pacífico. Los dispositivos capacitivos, que avanzan a un CAGR del 9,35%, ahora detectan carcasas de plástico y niveles de fluidos en salas blancas farmacéuticas donde los dispositivos inductivos fallan. La tendencia de hibridación —que combina el efecto Hall para el ángulo y la capacitancia para la presencia— impulsa a los proveedores hacia ASIC multifísicos que simplifican la instalación y reducen el número de referencias.
La adopción capacitiva se acelera porque un solo sensor puede cubrir niveles de vidrio, resina o grano sin contacto mecánico, alineándose con los mandatos de seguridad alimentaria. Las referencias fotoeléctricos conservan nichos que requieren apuntado a 10 m sobre transportadores con polvo, mientras que las variantes ultrasónicas sirven a depósitos químicos impermeables a los métodos ópticos. Los sensores magnéticos xMR ganan cuota en motores de tracción de vehículos eléctricos que necesitan precisión de miligrados para el control orientado por campo. Los sensores de proximidad magnéticos en automóviles emiten haces electromagnéticos para detectar cambios en el campo. En conjunto, estas transiciones mantienen el mercado de sensores de proximidad variado y resiliente.

Por Tipo de Producto:
El Dominio de Distancia Fija Enfrenta el Desafío de Distancia AjustableOrientándose hacia la eficiencia de costos, los cilindros de distancia fija acumularon el 59,30% de los envíos de 2025. Las plantas de estampado automotriz, que procesan paneles de puertas idénticos durante todo el año, prefieren umbrales fijos para evitar recalibraciones accidentales. Sin embargo, las series cortas en el ensamblaje de electrónica generan una CAGR del 8,12% para los modelos de distancia ajustable equipados con parametrización IO-Link. Los ingenieros de producción ajustan el firmware integrado en lugar de cambiar el hardware, reduciendo drásticamente los tiempos de cambio. En plantas que avanzan hacia la operación sin personal, los dispositivos ajustables inteligentes alimentan marcas de tiempo de calidad y recuentos de ciclos a los paneles de control del sistema de ejecución de manufactura, profundizando los gemelos digitales y elevando el perfil del mercado de sensores de proximidad.
Los equipos de mantenimiento citan la reducción de repuestos cuando un sensor ajustable cubre múltiples distancias de plantilla, compensando su mayor precio de lista. Los proveedores compiten en modos de enseñanza guiados por LED y configuración por teléfono inteligente mediante NFC, reforzando la facilidad de uso. A largo plazo, se espera que el ajuste de rango mediante firmware se convierta en el estándar en las fábricas flexibles.
Por Rango de Detección:
Las Aplicaciones de Corto Alcance Impulsan el Volumen Mientras el Largo Alcance Registra el Crecimiento Más RápidoLas etapas de colocación de componentes de teléfonos inteligentes, la conmutación de motores eléctricos y los controles de calidad de ajuste a presión mantienen los sensores de 0-20 mm en el 44,40% del tamaño del mercado en 2025. Su robustez de estado sólido supera a los interruptores de límite mecánicos y reduce los rechazos falsos. Sin embargo, la automatización de almacenes, los robots móviles autónomos y los sistemas de lanzadera de palés requieren seguridad de línea de visión a distancias superiores a dos metros, impulsando los dispositivos de >40 mm a un CAGR del 6,95%. Los proveedores responden con transceptores amplificados y ópticas de formación de haz capaces de detección a 4 m incluso en niebla, complementando el LiDAR y el radar para la percepción robótica de 360°.
En la intralogística, la proximidad de mayor alcance evita colisiones en puntos ciegos sin el coste de la visión de alta resolución. Las combinaciones ultrasónico-fotoeléctrico híbridas entran en este espacio, integrando distancia y presencia en una sola referencia, reduciendo los puntos de fallo y la mano de obra de cableado en estanterías de gran altura.
Por Carcasa/Factor de Forma:
Los Estándares Cilíndricos Satisfacen las Demandas de MiniaturizaciónLos cilindros roscados M12/M18/M30 heredados poseen el 47,50% de la cuota del tamaño del mercado de sensores de proximidad gracias a la compatibilidad global con accesorios y el sellado IP67. Las tuercas de bloqueo sin herramientas y los conectores de desconexión rápida M12 simplifican los cambios en las líneas de pintura automotriz. Sin embargo, los fabricantes de equipos originales de electrónica de consumo insisten en huellas de montaje en PCB de menos de 3 mm para adaptarse a pantallas plegables, impulsando un CAGR del 8,02% para los dispositivos miniaturizados. Los sensores a nivel de placa eliminan los arneses de cables y reducen los segundos de ensamblaje en las líneas SMT de alto volumen.
Los bloques rectangulares se instalan al ras en las paredes laterales de los transportadores donde los cilindros sobresalen peligrosamente, mientras que los sensores de anillo verifican la presencia de tapas en plantas embotelladoras. En todas las formas, los proveedores adoptan plásticos sobremoldeados con clasificación de hasta 105 °C para sobrevivir a la soldadura por reflujo y a las temperaturas bajo el capó, ampliando la libertad de diseño para el mercado de sensores de proximidad.
Por Tipo de Salida:
El Dominio Digital Desafiado por el Crecimiento de las Interfaces InteligentesLas salidas digitales NPN/PNP siguen ocupando el 66,20% de la cuota del mercado de sensores de proximidad en 2025, impulsando la simplicidad de confianza para las operaciones de taladrado de pistola de arranque/parada. No obstante, los nodos IO-Link, que registran ciclos de conmutación y temperatura del núcleo, se aceleran a un CAGR del 9,22%. Un solo cable transporta alimentación, datos y programación remota, reduciendo los módulos de E/S analógicas y potenciando los retornos del mantenimiento predictivo. Las líneas analógicas de 4-20 mA persisten en la retroalimentación de posición de válvulas, pero ceden terreno a medida que los nuevos PLC favorecen los buses de campo digitales.
Los integradores de movimiento se apoyan en los diagnósticos de histograma para anticiparse al envejecimiento de las bobinas, convirtiendo los sensores de centros de coste en activos IIoT. Los proveedores incorporan inteligencia de borde que detecta derivas, reduciendo el tiempo de inactividad no programado, un argumento que impulsa los precios de venta medios en todo el mercado.
Por Cableado de Canal:
El Estándar de CC de 3 Hilos Enfrenta el Crecimiento Complementario de 4 HilosLa venerable topología de 3 hilos conserva el 51,40% de la cuota de mercado gracias a su equilibrio entre simplicidad y alta velocidad de conmutación. En contraste, las salidas complementarias de 4 hilos registran un CAGR del 9,24% a medida que los programas ASIL automotrices exigen canales duales para la cobertura de diagnóstico. Los controladores de seguridad verifican cruzadamente las dos salidas para detectar cortocircuitos o fallos de enclavamiento, algo crucial en las líneas de producción de dirección por cable y celdas de batería. Los proveedores integran pulsos de autocomprobación, facilitando las pruebas de verificación rutinarias sin detener la maquinaria, integrando aún más dichos dispositivos en la industria de sensores de proximidad.
Las formas de CA/CC de 2 hilos se aferran a las aplicaciones de transportadores de baja especificación y conductos de climatización donde el personal de mantenimiento prefiere la compatibilidad de alimentación universal. Incluso aquí, las tareas avanzadas de medición de energía impulsan la adopción de nodos IO-Link alimentados de tres hilos, erosionando las cuotas heredadas.
Por Industria de Usuario Final:
El Liderazgo Automotriz Desafiado por el Crecimiento de la Automatización IndustrialLos motores de tracción de vehículos eléctricos, los circuitos térmicos de baterías y los sistemas avanzados de asistencia al conductor aseguran el 26,60% de la cuota del mercado de sensores de proximidad para el sector automotriz en 2025. Cada vehículo eléctrico incorpora más de 30 sensores que reemplazan los disparadores de árbol de levas de los motores de combustión interna. Sin embargo, las fábricas sin operarios y los robots colaborativos impulsan un CAGR del 7,62% en el segmento de automatización industrial. Las estrategias de mantenimiento predictivo se apoyan en los registros de eventos de proximidad IO-Link para programar la lubricación de rodamientos y la sustitución de servomotores.
Los programas aeroespaciales ahora reemplazan los interruptores de límite mecánicos en flaps y trenes de aterrizaje con unidades de proximidad inductivas clasificadas para 200 °C continuos, extendiendo las horas de vuelo entre revisiones. Los fabricantes de equipos originales de electrónica de consumo integran sensores en las lentes de auriculares de realidad virtual, ampliando los volúmenes unitarios. Los sectores de alimentos y bebidas insisten en cuerpos de acero inoxidable conformes con EHEDG y protección de lavado IP69K para satisfacer las auditorías de higiene, ampliando el alcance dentro de la industria de sensores de proximidad.
Análisis Geográfico
Mercado de Sensores de Proximidad en APAC
Asia-Pacífico mantuvo el 35,70% de la cuota del mercado de sensores de proximidad en 2025, impulsado por las subvenciones de digitalización de fábricas en China, el liderazgo exportador de robótica de Japón y las inversiones en semiconductores de Corea del Sur. La modernización de líneas industriales existentes con sensores IO-Link aumenta la producción sin necesidad de nuevas instalaciones, alineándose con las restricciones locales de gasto de capital. Los fabricantes de componentes ubican el ensamblaje de sensores cerca de los clústeres de smartphones, reduciendo los plazos de entrega en medio de ciclos de producto ajustados. Los gobiernos subvencionan redes privadas 5G, consolidando las infraestructuras de datos de sensores que respaldan los ciclos de calidad en tiempo real.
Mercado de Sensores de Proximidad en Europa
Europa sigue siendo una base de compradores premium. Los proveedores de primer nivel alemanes exigen codificadores inductivos ASIL-D para la dirección por cable, mientras que los integradores aeroespaciales franceses especifican sensores ELDEC para entornos de turbinas de alta exigencia. Las continuas fluctuaciones en el precio del cobre y las elevadas tarifas eléctricas incrementan los costos de materiales en Europa, lo que lleva a trasladar parte del bobinado de bobinas a Europa Central, aunque se mantienen los centros de I+D cerca de los fabricantes de equipos originales. El impulso del continente hacia fábricas con cero emisiones netas incentiva el uso de diagnósticos IO-Link que reducen el desperdicio y el consumo energético, reforzando la adopción de casos de uso avanzados en el mercado de sensores de proximidad.
Mercado de Sensores de Proximidad en América del Norte
América del Norte registra un consumo estable pero maduro, concentrado en los sectores aeroespacial, energético y una creciente cadena de suministro de vehículos eléctricos. Los programas de modernización de la red eléctrica en Estados Unidos abren nichos para sensores de proximidad que monitorean la posición de interruptores y el estado de válvulas. El gasto de capital de 700 millones de USD de Schneider Electric ilustra el apetito interno por tableros eléctricos y paneles digitalizados que integran sensores calibrados en fábrica. La automatización minera en Canadá y las exportaciones de ensamblaje automotriz de México profundizan la demanda regional.
Mercado de Sensores de Proximidad en Oriente Medio y África y América del Sur
Oriente Medio registra la CAGR más rápida del 7,18%, con las plantas petroquímicas y de servicios públicos de Arabia Saudita instalando conjuntos de mantenimiento predictivo que incorporan cientos de nodos de proximidad IO-Link por sitio. África y América del Sur, aunque en etapas tempranas de adopción de la automatización, sientan las bases a través de plantas logísticas y de procesamiento de alimentos, ofreciendo un potencial de crecimiento a largo plazo para el mercado global de sensores de proximidad.
Panorama regulatorio
Los sensores de proximidad utilizados en maquinaria industrial y automatización se certifican comúnmente según la norma IEC 60947-5-2:2019 para interruptores de proximidad, que abarca los tipos inductivos, capacitivos, ultrasónicos, fotoeléctricos y magnéticos. Esto establece los requisitos eléctricos, ambientales y funcionales fundamentales que utilizan los fabricantes de equipos originales y los laboratorios de pruebas. Para los casos de uso de protección personal, la norma IEC TS 62998-1:2019 establece los requisitos de seguridad para los sistemas de sensores utilizados para proteger a las personas, reforzando las prácticas de documentación y validación en implementaciones relacionadas con la seguridad.
En Europa, los sensores de proximidad integrados en maquinaria y sistemas de edificación normalmente se alinean con las obligaciones de marcado CE conforme a la Directiva EMC (2014/30/UE) y la Directiva de Baja Tensión (2014/35/UE), mientras que las decisiones de diseño relativas al final de vida útil están influenciadas por la WEEE. El Reglamento de Maquinaria de la UE (UE) 2023/1230 entra en vigor en enero de 2027, aumentando la importancia de la evaluación de conformidad trazable y la documentación técnica para los sensores relacionados con la seguridad utilizados en arquitecturas de control de máquinas. La estandarización también continúa, incluyendo la norma EN IEC 60730-2-23:2025 (junio de 2025), que especifica los requisitos de seguridad, fiabilidad y rendimiento para los sensores eléctricos y elementos sensores utilizados en controles eléctricos automáticos.
Análisis de la cadena de valor
La cadena de valor de los sensores de proximidad comienza con los insumos de semiconductores y materiales (circuitos integrados de nodo maduro, materiales magnéticos, bobinas de cobre, óptica, y carcasas de plástico y acero de ingeniería). Luego pasa por el diseño del módulo del sensor (ASIC y firmware, endurecimiento EMC, documentación de seguridad funcional) y la fabricación (bobinado, montaje SMT, sobremoldeo, calibración y pruebas), antes de llegar a los canales que abarcan distribuidores de automatización, ventas directas de fabricantes de equipos originales e integradores de sistemas. La resiliencia del suministro y el control de los plazos de entrega siguen estrechamente vinculados al acceso a la capacidad de fabricación de obleas de nodo maduro utilizadas para los circuitos integrados de sensores y los controladores complementarios, lo que respalda las estrategias de doble abastecimiento y producción regionalizada entre los grandes proveedores.
En etapas posteriores, las alianzas de plataformas y tecnología conectan cada vez más la detección de proximidad discreta con conjuntos más amplios de percepción y diagnóstico utilizados en fábricas e infraestructuras inteligentes. Por ejemplo, SICK integró la tecnología de detección FMCW de Aeva en su línea de productos de detección industrial (junio de 2026). Excelitas firmó un acuerdo estratégico con Acconeer para vender sensores de radar a nivel mundial y desarrollar en conjunto soluciones de fusión de sensores que combinan la detección de movimiento por infrarrojo pasivo (PIR) y radar para la detección de presencia (mayo de 2026). En cuanto a la huella de fabricación, TDK anunció el inicio de la fabricación avanzada de sensores para productos Apple dentro de los Estados Unidos (marzo de 2026), destacando cómo los esfuerzos de localización pueden afectar la disponibilidad de componentes, los ciclos de calificación y el riesgo logístico para programas de detección de alto volumen.
Panorama Competitivo
Keyence, Omron, Pepperl+Fuchs y SICK anclan un campo moderadamente fragmentado a través de catálogos amplios, circuitos integrados de aplicación específica propios y equipos de servicio globales. Defienden su participación incorporando inteligencia artificial en los microcontroladores de los sensores que autoajustan los puntos de conmutación y detectan la fatiga de las bobinas. Melexis y Allegro MicroSystems se concentran en chips xMR e inductivos automotrices que cumplen con las métricas de seguridad funcional, obteniendo precios de venta promedio más altos. Crane Aerospace & Electronics domina las unidades de aviación de bajo volumen y alta especificación, protegidas por los antecedentes de pruebas DO-160G.
Las asociaciones estratégicas se intensifican: SICK cedió las ventas de analizadores de procesos a Endress+Hauser, liberando recursos para la logística y la automatización de fábricas. La adquisición de M.D. Micro Detectors por parte de Datalogic añadió inductivos cilíndricos y experiencia en IO-Link a sus raíces en escáneres, ampliando la competitividad. La investigación y desarrollo se orienta hacia sensores híbridos que combinan pilas magnéticas, capacitivas y ultrasónicas en una sola carcasa, reduciendo el número de piezas y facilitando la instalación, características apreciadas por los fabricantes de equipos originales que buscan arneses de cables más ligeros. Los análisis nativos de borde posicionan los sensores como nodos inteligentes en redes Ethernet industriales con seguridad cibernética reforzada, elevando el mercado de sensores de proximidad más allá de la simple detección de encendido/apagado.
Las fronteras de espacios en blanco incluyen la automatización de edificios inteligentes, donde los controles de climatización impulsados por ocupación utilizan proximidad de onda milimétrica e infrarroja para reducir las facturas de energía en oficinas con certificación LEED. Los proveedores perfeccionan diseños de bajo consumo compatibles con nodos de recolección de energía sin batería, apuntando a los sistemas de control de automatización de edificios previstos para expandirse un 7,9% anual hasta 2031. El resultado es un mercado de sensores de proximidad dinámico pero en consolidación donde la escala, la propiedad intelectual y las certificaciones específicas del dominio dictan a los ganadores.
Líderes de la Industria de Sensores de Proximidad
-
Keyence Corporation
-
Omron Corporation
-
Pepperl+Fuchs GmbH
-
Sick AG
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Proximidad Empresas cubiertas en este informe
- Keyence Corporation
- Omron Corporation
- Pepperl+Fuchs GmbH
- Sick AG
- Panasonic Holdings Corp.
- Honeywell International Inc.
- STMicroelectronics N.V.
- Schneider Electric SE
- Rockwell Automation Inc.
- IFM Electronic GmbH
- Turck Holding GmbH
- Datalogic SpA
- Delta Electronics Inc.
- Autonics Corporation
- Balluff GmbH
- Banner Engineering Corp.
- Texas Instruments Inc.
- Broadcom Inc.
- Littelfuse Inc.
- Baumer Group
- Vishay Intertechnology
- BorgWarner Inc.
- Allegro MicroSystems
- Leuze electronic GmbH
Oportunidades de mercado y perspectivas futuras
Existe una oportunidad en el cambio de salidas pasivas y discretas hacia una detección de proximidad conectada en red y con capacidad de diagnóstico que se integra en el software de fábricas e instalaciones, particularmente cuando el tiempo de inactividad resulta costoso. La integración por parte de Rockwell Automation de diagnósticos avanzados de sensores de proximidad en la plataforma FactoryTalk (febrero de 2025), junto con la segmentación del informe que muestra que IO-Link y otras interfaces inteligentes crecen más rápido que las salidas digitales básicas, señala una ruta práctica para los proveedores: agrupar la parametrización, el registro de eventos y los indicadores de estado que reducen el tiempo de puesta en marcha y respaldan los flujos de trabajo de mantenimiento predictivo.
También aparece un espacio en blanco donde las aplicaciones requieren mayor robustez, miniaturización y márgenes de cumplimiento más estrictos. El lanzamiento por parte de Pepperl+Fuchs de un sensor inductivo de alta temperatura con una interfaz IO-Link integrada (noviembre de 2024) indica la demanda de sensores que mantienen el diagnóstico en zonas térmicas severas, mientras que la miniaturización de la electrónica de consumo y los requisitos de bajo consumo respaldan la demanda de soluciones de proximidad compactas (incluyendo encapsulados ultrapequeños y diseños de baja corriente en reposo utilizados en dispositivos portátiles y de realidad aumentada/virtual). En el lado de la demanda, el aumento de la densidad de automatización incrementa el número de puntos de detección por celda, y el informe de la IFR sobre las instalaciones mundiales de robots industriales de 44,303 unidades en 2023 (un aumento del 12%) amplía la base instalada para la detección de proximidad en efectores finales, enclavamientos de seguridad e intralogística. Estas señales respaldan la inversión continua en carteras habilitadas para IO-Link, diseños reforzados y diagnósticos integrados con software, en lugar de competir únicamente en especificaciones de catálogo.
Desarrollos Recientes de la Industria en el Mercado de Sensores de Proximidad
- Julio de 2026: Keyence Corporation of America presentó el sensor de proximidad inductivo de la serie ER, que incorpora oscilación por pulsos y detección de doble bobina para admitir el montaje enrasado en metal, con modelos clasificados como IP68G e IP69K. El lanzamiento se dirige a entornos donde el lavado, la contaminación y la protección contra la entrada de sustancias provocan paradas no planificadas, fortaleciendo la posición de Keyence en la detección industrial de mayores especificaciones. También refuerza la tendencia de premiumización en torno a la detección de proximidad reforzada y de fácil mantenimiento en la automatización de fábricas.
- Junio de 2026: SICK AG anunció la integración de la tecnología de detección FMCW de Aeva en su línea de productos de detección industrial, ampliando la detección de presencia basada en radar. La integración fortalece su cartera multitecnológica y permite una detección de mayor resolución en entornos de fábrica desafiantes, respaldando diagnósticos más inteligentes y programas de mantenimiento predictivo.
- Octubre de 2024: BinMaster adquirió Senix Corporation, sumando los productos de detección ultrasónica ToughSonic para la medición de nivel y distancia en aplicaciones de automatización industrial. La adquisición amplía la profundidad de productos en casos de uso de tipo proximidad ultrasónica donde los enfoques ópticos o inductivos son menos eficaces (por ejemplo, líquidos, polvo y superficies difíciles). También pone de relieve la consolidación de carteras, ya que los proveedores construyen ofertas multitecnológicas para abordar diversos entornos industriales con menos proveedores.
Mercado de Sensores de Proximidad Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de sensores de proximidad abarca los ingresos obtenidos de sensores que detectan la presencia o posición de un objeto sin contacto físico, utilizando tecnologías como campos electromagnéticos o radiación. Dimensionamos el mercado en términos de valor a nivel global en los principales usos finales industriales y comerciales.
Exclusiones del alcance: Excluimos los usos exclusivamente de consumo en los que el sensor no se comercializa en cadenas de valor industriales o comerciales como componente separable.
Descripción General de la Segmentación
- Por Tecnología
- Inductivo
- Capacitivo
- Fotoeléctrico
- Magnético (Efecto Hall y Reed)
- Ultrasónico
- Infrarrojo y Otros
- Por Tipo de Producto
- Sensores de Distancia Fija
- Sensores de Distancia Ajustable
- Por Rango de Detección
- 0 - 20 mm
- 20 - 40 mm
- Mayor que 40 mm
- Por Carcasa/Factor de Forma
- Cilíndrico
- Rectangular
- Ranura/Canal
- Miniatura/Montaje en PCB
- Anillo y Haz Pasante
- Por Tipo de Salida
- Digital (NPN/PNP)
- Analógico (0-10 V / 4-20 mA)
- IO-Link y Otras Interfaces Inteligentes
- Por Cableado de Canal
- CA/CC de 2 Hilos
- CC de 3 Hilos
- Complementario de 4 Hilos
- Por Industria de Usuario Final
- Aeroespacial y Defensa
- Automotriz
- Automatización Industrial y Robótica
- Electrónica de Consumo y Dispositivos Portátiles
- Procesamiento de Alimentos y Bebidas
- Atención Médica y Dispositivos Médicos
- Automatización de Edificios e Infraestructura Inteligente
- Otras Industrias (Minería, Agricultura, Marina)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama inicial de oferta y demanda, y luego para establecer rangos realistas de volúmenes, precios y adopción por industria. Nos apoyamos en referencias públicas y oficiales como las estadísticas de comercio de UN Comtrade, los indicadores macroeconómicos de la OCDE y el Banco Mundial, y las publicaciones de la ISO para el contexto normativo, junto con materiales de la IEC donde resultaron pertinentes.
Para vincular los insumos con el despliegue real, también utilizamos datos de producción manufacturera gubernamentales, notas de clasificación aduanera y arancelaria, y revistas científicas revisadas por pares que cubren tecnologías de detección y tendencias de automatización industrial. Además, revisamos presentaciones de empresas, informes anuales, presentaciones para inversores, sitios web de asociaciones y prensa de renombre para comprender el posicionamiento de productos y la exposición a mercados finales. Se utilizaron suscripciones de pago seleccionadas únicamente para los estados financieros de empresas y el análisis del panorama de patentes, con el fin de verificar la actividad de productos y las señales de inversión. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué tecnologías de detección de proximidad están siendo adoptadas por cada industria de uso final, y cómo son los patrones típicos de precios y reemplazo en las distintas regiones. Conversamos con una combinación de participantes del ecosistema de sensores (fabricación, distribución, integración de sistemas y usuarios finales industriales), de modo que los supuestos de la investigación documental pudieran corregirse e incorporarse de manera coherente en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 25% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construyó inicialmente mediante un enfoque descendente, en el que los indicadores de producción, comercio y actividad manufacturera se tradujeron en un conjunto de demanda realista de sensores de proximidad por industria y región. Luego corroboramos los totales con aproximaciones ascendentes selectivas, como el precio de venta promedio (ASP) muestreado por tecnología multiplicado por los volúmenes de envío estimados para los usos finales clave, seguido de verificaciones de canal para validar los totales.
Los insumos utilizados en el modelo incluyen señales de gasto en automatización industrial, mezcla de producción automotriz y electrificación, intensidad de despliegue de robótica de fábrica y seguridad de máquinas, preferencias típicas de rango de detección y carcasa por entorno, y movimiento del ASP por tecnología de detección (ilustrativo, no exhaustivo). Donde las divisiones de volumen directo no estaban disponibles de manera consistente, cubrimos las brechas utilizando indicadores proxy como el crecimiento de la producción del usuario final y los movimientos de importación-exportación para las categorías de sensores relevantes, y luego verificamos las tasas de penetración implícitas con los comentarios de las entrevistas. Para el pronóstico, utilizamos análisis de escenarios respaldados por la producción manufacturera, los ciclos de inversión en automatización y las tasas de producción automotriz, y seleccionamos la trayectoria final solo después de que la dirección de la tendencia fue confirmada por los encuestados primarios.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales de mercado independientes, y los valores atípicos se investigan antes de finalizar las cifras. Realizamos verificaciones de varianza entre regiones, combinaciones de tecnología y supuestos de precios para que los saltos inusuales se expliquen por un factor determinante claro en lugar de un error de modelado. Cuando persisten brechas, volvemos a contactar a los encuestados para confirmar si el problema es un cambio en el mercado local, una discrepancia de clasificación o un efecto de temporalidad.
Se sigue una revisión analítica de múltiples pasos para que los cálculos, los supuestos y los vínculos sean coherentes en todo el conjunto de datos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales cambian la dirección de la demanda, la oferta o los precios. Antes de la entrega, un analista realiza una revisión actualizada de los insumos clave para que los clientes reciban la perspectiva más actual disponible en ese momento.
Tamaño del Mercado Global de Sensores de Proximidad de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para sensores de proximidad pueden variar incluso cuando el tema parece idéntico, porque cada editor utiliza diferentes reglas de alcance, puntos de precio y temporalidad para lo que se contabiliza como ingresos. Las diferencias también aparecen cuando algunos estudios se apoyan más en indicadores de envíos mientras que otros se apoyan más en señales de gasto del usuario final.
Para este mercado, los principales factores de divergencia son si solo se contabilizan los ingresos de sensores de proximidad industriales y comerciales, cómo se agrupan las categorías tecnológicas y cómo se trasladan los cambios en el ASP a las distintas regiones. Algunas estimaciones combinan categorías de sensores adyacentes o incluyen aplicaciones de alto consumo, mientras que otras asumen una adopción más rápida de la automatización y la electrónica vehicular sin una verificación cruzada clara con la producción manufacturera y los flujos comerciales. Por eso la dispersión es visible en el caso de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,93 mil millones de USD (2026) | |
| Consultora Global A | 4,74 mil millones de USD (2026) | Esta cifra parece más conservadora en la captación de ingresos del año en curso, y el resumen público no indica claramente cómo se gestionaron el alcance tecnológico, la cobertura de usos finales y la normalización de precios en las distintas regiones. |
| Editorial del Sector B | 5,32 mil millones de USD (2025) | Esta estimación está anclada a un año diferente y se presenta con detalles limitados sobre lo que fue excluido, especialmente en torno a los límites de aplicación y cómo se actualizaron los ASP por tecnología a lo largo del tiempo. |
Al analizar la tabla en su conjunto, la dispersión se explica principalmente por la claridad del alcance, la selección del año y cómo se incorporan los precios y la adopción en el modelo. Cuando el alcance se define con precisión y se verifica con señales externas como los movimientos comerciales y la producción del mercado final, el total resultante se vuelve más fácil de rastrear, reproducir y actualizar sin grandes variaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sensores de proximidad?
El mercado de sensores de proximidad está valorado en USD 5,93 mil millones en 2026, con una previsión de alcanzar USD 7,81 mil millones en 2031.
¿Qué región lidera el mercado de sensores de proximidad?
Asia-Pacífico posee el 35,70% de los ingresos globales, impulsado por la digitalización de fábricas en China, el liderazgo en robótica de Japón y la fabricación de electrónica de Corea del Sur.
¿Qué tecnología tiene la mayor participación en el mercado de sensores de proximidad?
Los sensores inductivos lideran con una participación del 34,60% en 2025 gracias a su robustez en entornos industriales ricos en metales.
¿Con qué rapidez están creciendo los sensores habilitados con IO-Link?
Las interfaces inteligentes IO-Link y similares se están expandiendo a una CAGR del 9,22% a medida que los fabricantes demandan diagnósticos en tiempo real y mantenimiento predictivo.
¿Por qué los sensores certificados según ISO 26262 están ganando importancia?
Los fabricantes de equipos originales automotrices requieren sensores de posición sin contacto con clasificación de seguridad para cumplir con los estándares de seguridad funcional, impulsando la demanda premium y reformando las estrategias de los proveedores.
¿Cuál es la principal restricción que afecta a los proveedores de sensores de proximidad hoy en día?
Los precios volátiles del cobre inflan los costos de las bobinas de los sensores inductivos, particularmente para los fabricantes europeos dependientes del procesamiento de cobre intensivo en energía.