
Análisis del Mercado de CAPEX de Petróleo y Gas por Mordor Intelligence
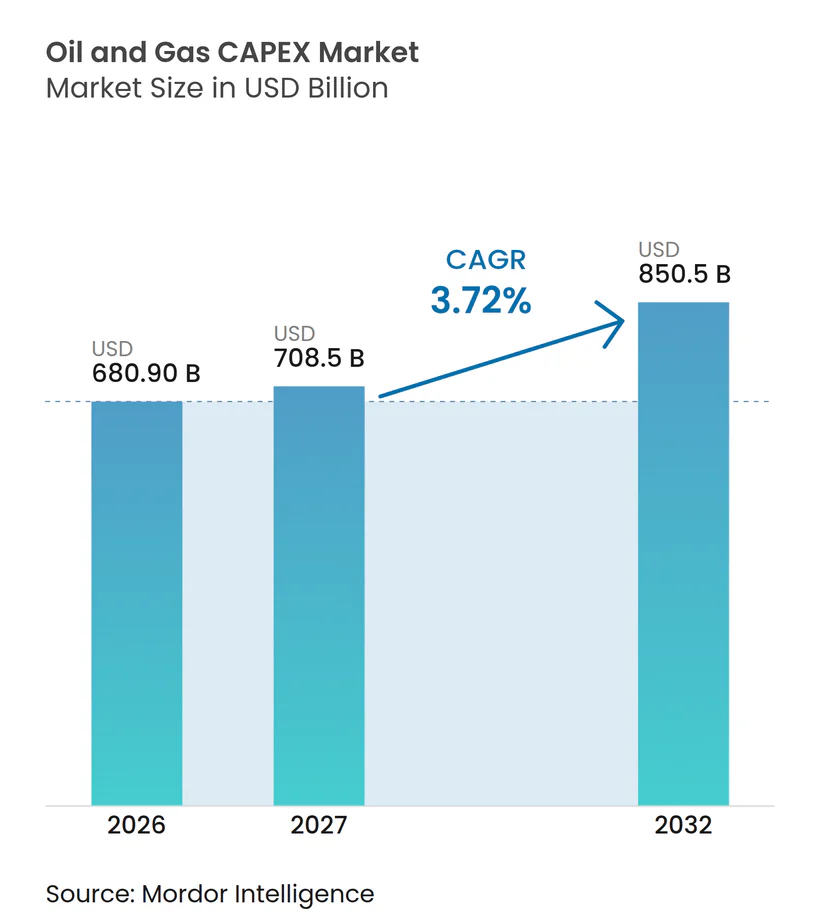
El tamaño del mercado de CAPEX de petróleo y gas se proyecta que se expanda desde 680,9 mil millones de USD en 2026 y 708,5 mil millones de USD en 2027 hasta 850,5 mil millones de USD para 2032, registrando una CAGR del 3,72% entre 2027 y 2032.
La expansión del gas natural licuado (GNL) en Canadá vincula la inversión en procesamiento con el almacenamiento y el acceso marítimo, ampliando el alcance del trabajo en proyectos. Las mejoras en activos existentes (brownfield) generan otra necesidad de capital al combinar la compresión de apoyo a la producción con la electrificación de menores emisiones. Estos requisitos favorecen a los competidores capaces de coordinar equipos e interfaces de ingeniería a lo largo de un programa de activos. La incertidumbre en el precio del petróleo, las limitaciones de mano de obra especializada y el financiamiento selectivo pueden, no obstante, ralentizar la conversión del potencial de proyectos en capital comprometido. Los proveedores vinculados a trenes de GNL sancionados y a la compresión brownfield en instalaciones productoras tienen menor exposición a nuevas decisiones de sanción que los proveedores dependientes de trabajo greenfield no comprometido.
Conclusiones Clave del Informe
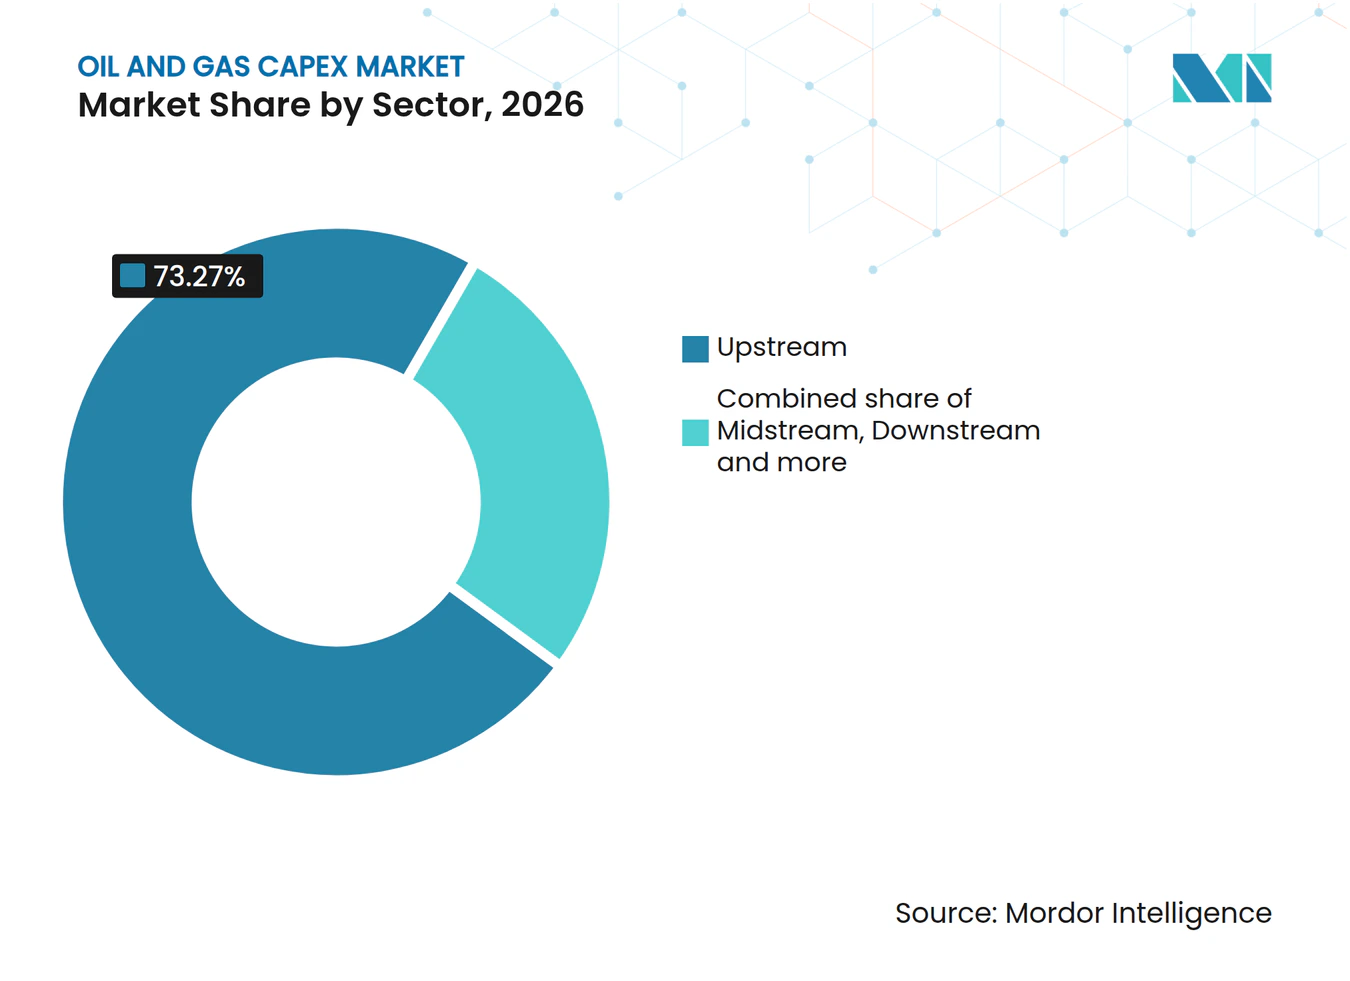
- Por sector, el upstream lideró con una participación del 73,27% en el mercado de CAPEX de petróleo y gas en 2026 y se proyecta que crezca más rápido con una CAGR del 3,78% entre 2027 y 2032.
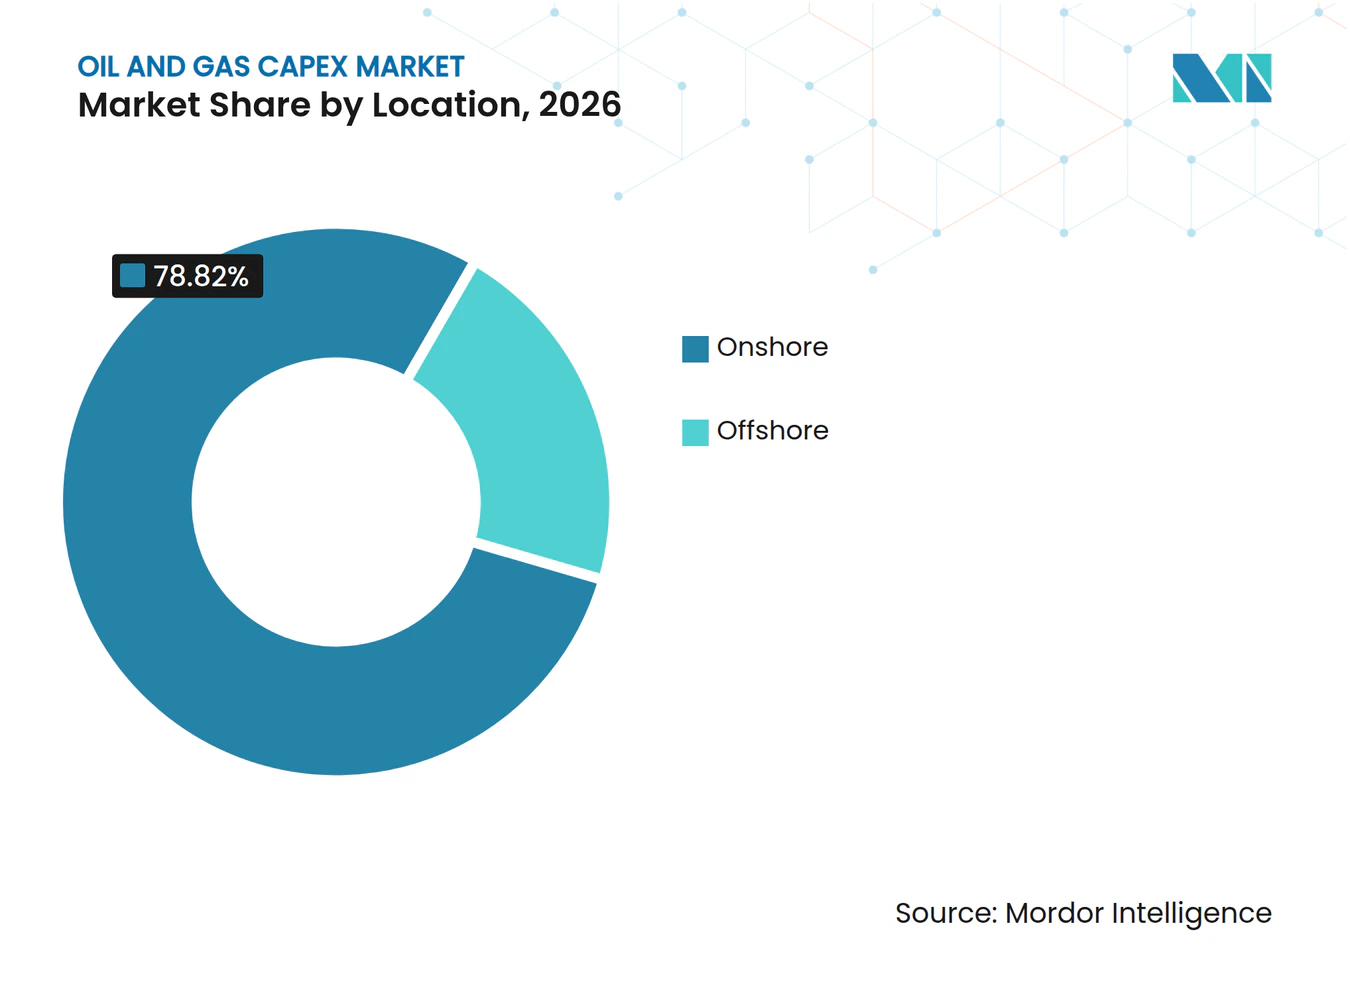
- El gasto basado en ubicación fue liderado por los activos terrestres, con una participación del 78,82% del tamaño del mercado de CAPEX de petróleo y gas en 2026, mientras que el segmento marino se prevé que crezca más rápido con una CAGR del 6,85% entre 2027 y 2032.
- Entre los tipos de activos, la construcción mantuvo la mayor participación con un 47,66% en 2026, mientras que el desmantelamiento se proyecta que crezca más rápido con una CAGR del 6,2% entre 2027 y 2032.
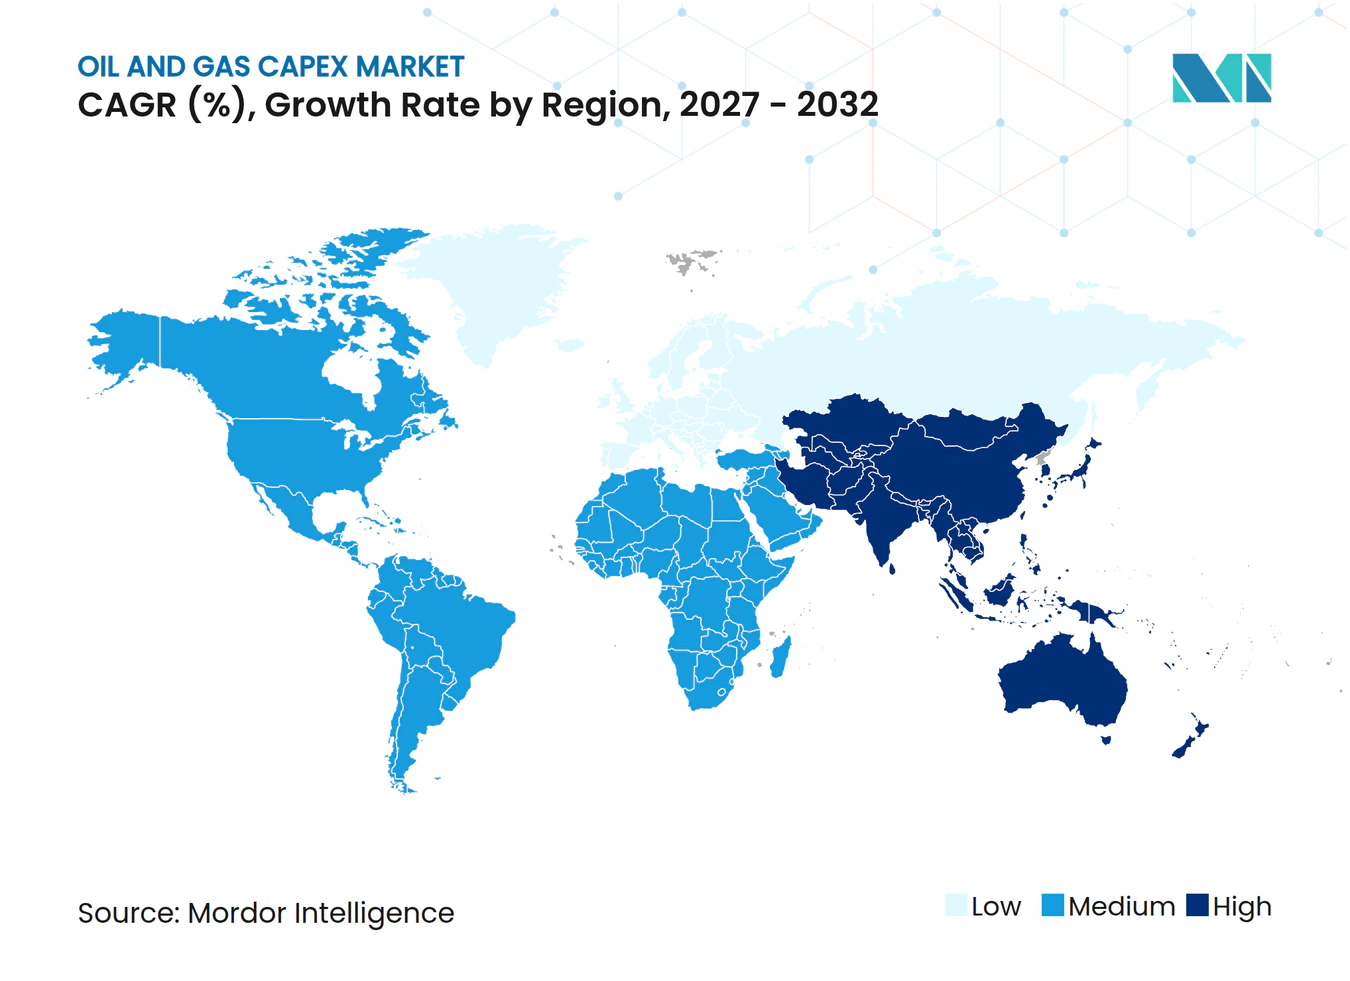
- Geográficamente, Asia Pacífico lideró con una participación del 29,58% en 2026 y se proyecta que crezca más rápido con una CAGR del 4,5% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente desarrollo de infraestructura de gas preparada para GNL | +1.6% | Infraestructura de GNL de Canadá | Mediano plazo (2-4 años) |
| Aumento de descubrimientos en aguas profundas que impulsan las FID | +1.3% | Cuenca de Santos de Brasil | Largo plazo (≥ 4 años) |
| Repunte del gasto upstream de las NOC en Oriente Medio y Asia | +1.1% | Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Aumento del "CAPEX de mantenimiento" para descarbonizar activos brownfield | +0.8% | GNL Hammerfest de Noruega | Corto plazo (≤ 2 años) |
| Implementación de gemelos digitales orientada a reducir las desviaciones en proyectos | +0.3% | Instalaciones de producción de Omán | Corto plazo (≤ 2 años) |
| FLNG modular que atrae la sanción de campos pequeños | +0.4% | Mauritania, Senegal y República del Congo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente desarrollo de infraestructura de gas preparada para GNL
Las adiciones de capacidad de GNL generan demanda de capital en las interfaces de procesamiento, almacenamiento y acceso marítimo de una terminal. En septiembre de 2026, los participantes de la empresa conjunta de LNG Canada tomaron una decisión de inversión final para una expansión de la Fase 2 en Kitimat, Canadá.[1] La expansión planificada añadirá 2 trenes de procesamiento y aumentará la capacidad de la instalación de 14 a 28 millones de toneladas métricas por año. El alcance adicional incluye tanques de GNL y condensados, un muelle de carga y sistemas de servicios auxiliares y procesos ampliados. Esa amplitud convierte la adición de un tren en múltiples paquetes de ingeniería y equipos vinculados, ampliando la participación potencial de contratistas dentro del programa sancionado. Añadir los trenes dentro de la instalación existente de Kitimat convierte las conexiones entre las nuevas unidades de procesamiento y los sistemas de servicios auxiliares, almacenamiento y carga en un requisito central de gestión de interfaces.
Aumento de descubrimientos en aguas profundas que impulsan las FID
Los prospectos en aguas profundas representaron el 60% de los volúmenes de descubrimiento offshore globales en 2025. El consorcio Gato do Mato, operado por Shell, anunció una decisión de inversión final para su campo pre-sal en la Cuenca de Santos de Brasil en 2025. Una decisión de inversión otorga a la perforación, los equipos submarinos y las instalaciones de producción una base de proyecto común para la asignación de capital. El trabajo disponible para los contratistas sigue a los desarrollos sancionados como Gato do Mato, y no solo a los volúmenes de descubrimiento.
Repunte del gasto upstream de las NOC en Oriente Medio y Asia
Los programas de desarrollo de las compañías petroleras nacionales pueden crear oportunidades de contratación sustanciales cuando un recurso de gas upstream recibe una decisión de inversión firme. En julio de 2026, ADNOC tomó una decisión de inversión final de 6,2 mil millones de USD junto con socios internacionales para desarrollar el Casquete de Gas de Umm Shaif en Abu Dabi. Esos socios fueron TotalEnergies, ENI SpA y PetroChina (CNPC). La decisión compromete capital a un único desarrollo de gas upstream nombrado en Abu Dabi, dando a los contratistas un alcance definido en lugar de una ambición de gasto general. Dado que ADNOC tomó la decisión con 3 socios internacionales, el monto es un total del proyecto y no solo el gasto de ADNOC.
Aumento del "CAPEX de mantenimiento" para descarbonizar activos brownfield
La descarbonización de activos brownfield puede vincular la reducción de emisiones con la utilidad continua de la infraestructura productora, creando demanda de capital dentro de los activos existentes. En octubre de 2026, Equinor informó en nombre de la asociación Snøhvit que el proyecto Snøhvit Future en la instalación operativa de GNL Hammerfest de Noruega estaba aproximadamente un 60% completo. El proyecto combina la compresión terrestre para mantener la producción en meseta a medida que disminuye la presión del yacimiento con la electrificación, que se espera reduzca las emisiones anuales de CO₂ en 850.000 toneladas métricas. Trabajar dentro de una instalación de GNL en operación convierte la integración de los nuevos sistemas con el activo productivo en parte del problema de inversión. El caso de capital para estas mejoras combina la producción sostenida con la reducción de las emisiones operativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Dated Brent que desalienta los proyectos de ciclo largo | -0.8% | América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Cambios de política hacia las energías renovables en la OCDE | -0.5% | Mar del Norte del Reino Unido | Largo plazo (≥ 4 años) |
| Precios de escasez de mano de obra EPC de Nivel 1 que elevan los costos | -0.3% | Costa del Golfo de los Estados Unidos | Corto plazo (≤ 2 años) |
| Cláusulas de deuda vinculadas a criterios ESG que limitan los techos de CAPEX en combustibles fósiles | -0.2% | Papúa Nueva Guinea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Dated Brent que desalienta los proyectos de ciclo largo
La economía de los proyectos de ciclo largo no puede asegurarse con una breve mejora en los precios del petróleo. En su evaluación de 2026, la Agencia Internacional de Energía (AIE) identificó la incertidumbre sobre la duración de un pico en el precio del petróleo como una de las limitaciones a las respuestas de inversión a corto plazo fuera de Oriente Medio. También identificó los largos ciclos de proyectos, los cuellos de botella en infraestructura, las carteras de exploración agotadas y los mercados de plataformas offshore ajustados como limitaciones concurrentes. Comprometer capital antes de que la persistencia de precios y la capacidad de ejecución se alineen expone a un proyecto a una reversión de ingresos antes de que sus instalaciones puedan producir, limitando la conversión inmediata de precios más altos en pedidos.
Cambios de política hacia las energías renovables en la OCDE
En noviembre de 2025, el gobierno del Reino Unido se comprometió a no emitir nuevas licencias para explorar nuevos campos de petróleo y gas en el Mar del Norte. También se comprometió a mantener los campos existentes abiertos durante toda su vida útil y planeó Certificados de Energía de Transición para actividades que cumplan los requisitos cerca de los campos existentes. Para los desarrolladores liderados por exploración, esa distinción separa la inversión en torno a los activos existentes de la capacidad de originar desarrollos de campos completamente nuevos. Restringir esta última vía reduciría los prospectos capaces de avanzar hacia la evaluación y la eventual construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
Los Activos Productores Sostienen la Demanda de Capital UpstreamEl upstream representó una participación del 73,27% del tamaño del mercado de CAPEX de petróleo y gas en 2026 y es el segmento de mayor crecimiento, con una CAGR proyectada del 3,78% entre 2027 y 2032. La AIE esperaba que la inversión upstream global en 2026 fuera similar a los niveles de 2025, medida en USD de 2025 a tipos de cambio de mercado. Manteniéndose cerca de los niveles de 2025, la inversión upstream global otorga al sector una base de capital estable desde la cual se construye su crecimiento proyectado.
Chevron reportó el inicio de producción de nuevos pozos y aumentos de producción en los campos Anchor, Ballymore, Stampede y Whale en el Golfo de América en aguas profundas durante 2025. Las adiciones de pozos y los aumentos de producción proporcionan un mecanismo de crecimiento upstream al poner en servicio la producción y aumentar la producción de los campos desarrollados. La inversión midstream aborda el transporte de productos petrolíferos, y la Administración de Información Energética de los Estados Unidos (EIA) reportó capacidad limitada de oleoductos desde los centros de refinería de la Costa del Golfo hacia la Costa Oeste de los Estados Unidos. La agencia asoció esa conexión limitada con efectos más amplios sobre la disponibilidad local de combustible derivados de las reducciones de capacidad de refinería en la Costa Oeste. Los oleoductos limitados entre la Costa del Golfo y la Costa Oeste amplían los efectos sobre el suministro de combustible de las pérdidas de refinerías en la Costa Oeste, haciendo que los vínculos de transporte de productos sean relevantes para la planificación del capital midstream.



Por Ubicación:
Los Programas de Pozos y los Contratos Offshore Configuran la Demanda de CapitalEl segmento terrestre representó una participación del 78,82% en el mercado de CAPEX de petróleo y gas en 2026. En la guía revisada de agosto de 2026, Permian Resources fijó como objetivo entre 1,9 mil millones de USD y 2 mil millones de USD en CAPEX en efectivo y aproximadamente 250 pozos brutos operados puestos en línea. El programa de la Cuenca Pérmica, concentrado en la Cuenca Delaware, asumió más del 80% de participación operativa promedio y aproximadamente 11.000 pies de laterales promedio. El rango de capital incorporó participaciones operativas más altas por adiciones a la cartera y aproximadamente 25 millones de USD de capital de adquisición complementaria en el Condado de Ward. Los recuentos brutos de pozos por sí solos omiten la exposición de propiedad que también configura el compromiso de capital representado por este programa de perforación terrestre.
El segmento marino es el de mayor crecimiento, con una CAGR proyectada del 6,85% entre 2027 y 2032. En mayo de 2026, Petrobras firmó contratos de construcción-operación-transferencia con SBM Offshore para 2 unidades flotantes de producción, almacenamiento y descarga (FPSO) de aguas profundas de Sergipe en Brasil. Los consorcios liderados por Petrobras serán propietarios de las unidades, mientras que SBM Offshore las diseñará, construirá y operará, con un período inicial de operación y mantenimiento de 6,5 años bajo contratos separados. La inversión planificada de Petrobras en los 2 proyectos supera los 60 mil millones de BRL (11,86 mil millones de USD). Dado que SBM Offshore construye las unidades y luego las opera durante un período inicial de 6,5 años, Petrobras contrata a un único proveedor tanto para la construcción como para el soporte inicial de producción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Activo:
La Construcción y el Retiro de Activos Requieren Capacidades DiferentesLa construcción fue el segmento más grande, con una participación del 47,66% en 2026. En agosto de 2026, ADNOC Gas adjudicó 8,2 mil millones de USD en contratos de ingeniería, adquisición y construcción (EPC) para las Fases 2 y 3 del proyecto de Desarrollo de Gas Rico de los EAU. La Fase 2, adjudicada a Wison Engineering por 3,9 mil millones de USD, añadirá un tren de procesamiento de gas en Habshan. La Fase 3, adjudicada a Tecnimont por 4,3 mil millones de USD, añadirá un tren de fraccionamiento de líquidos de gas natural en Ruwais. Las adjudicaciones de ADNOC Gas conectan las necesidades de gas downstream doméstico con la recuperación de líquidos de exportación, generando demanda de contratistas de construcción tanto de procesamiento local como de salidas de productos internacionales.
El desmantelamiento es el segmento de mayor crecimiento, con una CAGR proyectada del 6,2% entre 2027 y 2032. En 2025, los operadores de la Plataforma Continental del Reino Unido realizaron trabajos de desmantelamiento en más de 250 pozos, y más de 100 pozos alcanzaron el abandono final.[2] El trabajo de mantenimiento y parada técnica, en cambio, renueva los activos en operación, ilustrado por la parada técnica de 30 días de la refinería de Saint John de Irving Oil en 2025, que cubrió el reemplazo de infraestructura, mejoras de equipos e inspecciones de tuberías y unidades. La demanda de desmantelamiento sigue a los pozos que pasan de los trabajos de desmantelamiento al abandono final, mientras que el trabajo de parada técnica sigue las ventanas de parada programadas, como el programa de 30 días de Saint John de Irving Oil.
Análisis Geográfico
Mercado de CAPEX de Petróleo y Gas en Asia Pacífico
Asia Pacífico mantuvo la mayor participación en el mercado de CAPEX de petróleo y gas con un 29,58% en 2026 y se prevé que crezca más rápido con una CAGR del 4,5% entre 2027 y 2032. CNOOC Ltd reportó que su producción neta de petróleo y gas en China alcanzó los 536,9 millones de barriles de petróleo equivalente en 2025, un aumento del 9% interanual. A finales de 2025, sus reservas probadas netas en China eran de 5,02 mil millones de barriles de petróleo equivalente. Santos puso en línea el pozo de gas Hides F2 de Papúa Nueva Guinea en el cuarto trimestre de 2025 para abastecer a PNG LNG. El flujo de producción y el stock de reservas implican diferentes horizontes de inversión, conectando el trabajo de apoyo a la producción a corto plazo con las necesidades de desarrollo a más largo plazo de una base de recursos sustancial.
La actividad de inversión en GNL de América del Norte incluyó la decisión de inversión final de Woodside Energy en abril de 2025 para Louisiana LNG en el suroeste de Luisiana, Estados Unidos. La vía de comercialización de Europa incluyó la aprobación de Chipre en mayo de 2026 de los términos básicos de venta de gas de Afrodita, con la FID de los socios esperada entonces para 2027. Europa proporcionó un ejemplo diferente cuando el campo submarino Verdande de Equinor comenzó la producción en el Mar de Noruega en 2025, añadiendo volúmenes y extendiendo la vida de Norne más allá de 2030. La sanción de Louisiana LNG crea demanda de construcción antes de la producción, mientras que el inicio de Verdande extiende el uso productivo de Norne, vinculando la inversión a la operación continua de un sistema establecido en el Mar de Noruega.
América del Sur presenta un caso de capital liderado por el transporte, ilustrado por la adjudicación en octubre de 2025 de la expansión del gasoducto Perito Moreno a Transportadora de Gas del Sur (TGS) por parte de Argentina. Se esperaba que las obras añadieran 14 millones de metros cúbicos por día de capacidad de transporte de gas natural desde Vaca Muerta. En Guyana, ExxonMobil Guyana Limited autorizó a Saipem en septiembre de 2025 a continuar el trabajo submarino, de umbilicales, risers y flowlines de Hammerhead para la producción y exportación de gas, con Vreed-en-Hoop Shorebase Inc. designada para gestionar la logística local. El papel planificado de la base en tierra otorga a un proveedor de logística guyanés una vía de participación en la ejecución offshore junto al contratista internacional. Dentro de Oriente Medio y África, ENI SpA y sus socios lanzaron el casco de Coral North FLNG en Geoje, Corea del Sur, en enero de 2026 para el proyecto offshore de Mozambique, situando esta etapa de construcción fuera del país anfitrión.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un desarrollador de proyectos upstream de petróleo y gas que compromete capital en activos nuevos o existentes. Las licencias, las garantías financieras y los controles operativos afectan a diferentes partes de esa decisión de inversión. La Agencia de Protección Ambiental (EPA) extendió los plazos de cumplimiento de equipos específicos y control de fugas, así como la fecha de implementación del programa de superemisores al 22 de enero de 2027.[3]
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Nigeria |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental; Oficina de Gestión de Tierras | Autoridad de Transición del Mar del Norte; Secretario de Estado para la aprobación ambiental de proyectos | Autoridades nacionales y locales de recursos naturales; Ministerio de Ecología y Medio Ambiente | Agência Nacional do Petróleo, Gás Natural e Biocombustíveis | Comisión Reguladora de Petróleo Upstream de Nigeria |
| Instrumentos clave o dirección | 40 CFR parte 60, subapartes OOOOb y OOOOc; propuesta de reducción de fianza federal terrestre | Ley de Petróleo de 1998; permisos de campo e instalación; legislación prevista de licencias terrestres en Inglaterra | Ley Revisada de Recursos Minerales; reglamentos de implementación de junio de 2026; GB 39728-2020 terrestre | Planes de desarrollo de la Resolución N.° 17/2015; régimen de seguridad operacional y consulta de borrador | Reglamentos de desmantelamiento y abandono upstream de 2026 |
| Efecto comercial | Equipos específicos y controles de fugas; propuesta de reducción de garantía financiera federal terrestre | Responsabilidad compartida de los titulares de licencias y revisión ambiental de la actividad del proyecto | Derechos mineros y licencia debidos dentro del período prescrito tras el descubrimiento que cumple los requisitos; tecnología conforme y controles de emisiones terrestres | Plan de desarrollo debido dentro de los 180 días de la comercialidad y cuando se necesite revisión, cubriendo aspectos técnicos, operativos, económicos, ambientales y de abandono | Los licenciatarios y arrendatarios deben establecer y mantener un fondo de desmantelamiento y abandono |
| Atractivo actual de la política | Alta | Baja | Media | Media | Media |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las extensiones de plazos en los Estados Unidos y la propuesta de junio de 2026 para reducir las fianzas estatales federales terrestres de 500.000 USD a 25.000 USD favorecen la flexibilidad de capital, respaldando una evaluación de flexibilización. El escrutinio de permisos del Reino Unido y la responsabilidad compartida de los titulares de licencias pesan sobre los desarrolladores, mientras que la legislación prevista anunciada en noviembre de 2025 para poner fin a las nuevas licencias de exploración terrestre en Inglaterra apunta hacia un endurecimiento. El marco de derechos implementado de China y los requisitos de planes de desarrollo de Brasil respaldan la continuidad en la preparación específica de proyectos, con el borrador de seguridad operacional de Brasil bajo consulta hasta el 5 de enero de 2027. Las reglas revisadas de Nigeria de 2026 mantienen un fondo de desmantelamiento obligatorio, respaldando la continuidad en la necesidad de reservar fondos para el trabajo al final de la vida útil.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los ingenieros de ingeniería conceptual, los proveedores de construcción de pozos y los contratistas de ingeniería, adquisición, construcción e instalación (EPCI) offshore convierten los proyectos de los operadores en trabajo remunerado. En agosto de 2025, INPEX Masela adjudicó un contrato de ingeniería conceptual para el módulo FPSO de Abadi LNG a un consorcio liderado por PT Saipem Indonesia, junto con Tripatra y McDermott Indonesia. La adjudicación formó parte de un proceso competitivo de doble diseño en el que la selección posterior del EPC dependía de las propuestas técnicas y comerciales. Los contratistas de diseño obtienen ingresos de la primera fase sin asegurar el alcance de ejecución posterior, dejando su oportunidad de EPC dependiente de las propuestas en competencia.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería conceptual | Contratistas de ingeniería como PT Saipem Indonesia, Tripatra y McDermott Indonesia | Honorarios de contratos de ingeniería | El trabajo de diseño no garantiza la selección posterior del EPC | Valorar el trabajo de diseño de forma independiente y resolver las interfaces de ejecución de manera temprana |
| Construcción de pozos | Proveedores de servicios de campos petrolíferos como SLB (Schlumberger) | Ingresos por servicios de construcción de pozos | Desalineación entre la entrega de pozos y la disponibilidad de instalaciones | Secuenciar los programas de pozos según los hitos del sistema de producción |
| Ejecución de instalaciones offshore | Contratistas EPCI offshore como Saipem y COOEC | Pagos por contratos de ingeniería, adquisición, fabricación e instalación | Coordinación entre complejos de compresión y alcance de instalación | Asignar responsabilidad de interfaces entre ingeniería, fabricación e instalación offshore |
| Fuente: Mordor Intelligence | ||||
SLB reportó ingresos de 11,86 mil millones de USD en 2025 provenientes de Construcción de Pozos, una caída del 11% respecto a 2024, y 13,33 mil millones de USD provenientes de Sistemas de Producción, un aumento del 12%. Los ingresos de los proveedores en esta cadena no se movieron juntos en las etapas de pozos y equipos de producción. En diciembre de 2025, QatarEnergy LNG adjudicó a Saipem y COOEC trabajo EPCI para 2 complejos de compresión offshore, demostrando el alcance reunido bajo la ejecución integrada. A medida que un proyecto avanza desde diseños en competencia hasta la instalación, la coordinación a través de esas interfaces se convierte en una fuente de valor para el contratista más allá del trabajo de ingeniería por sí solo.
Panorama Competitivo
Concentración del Mercado
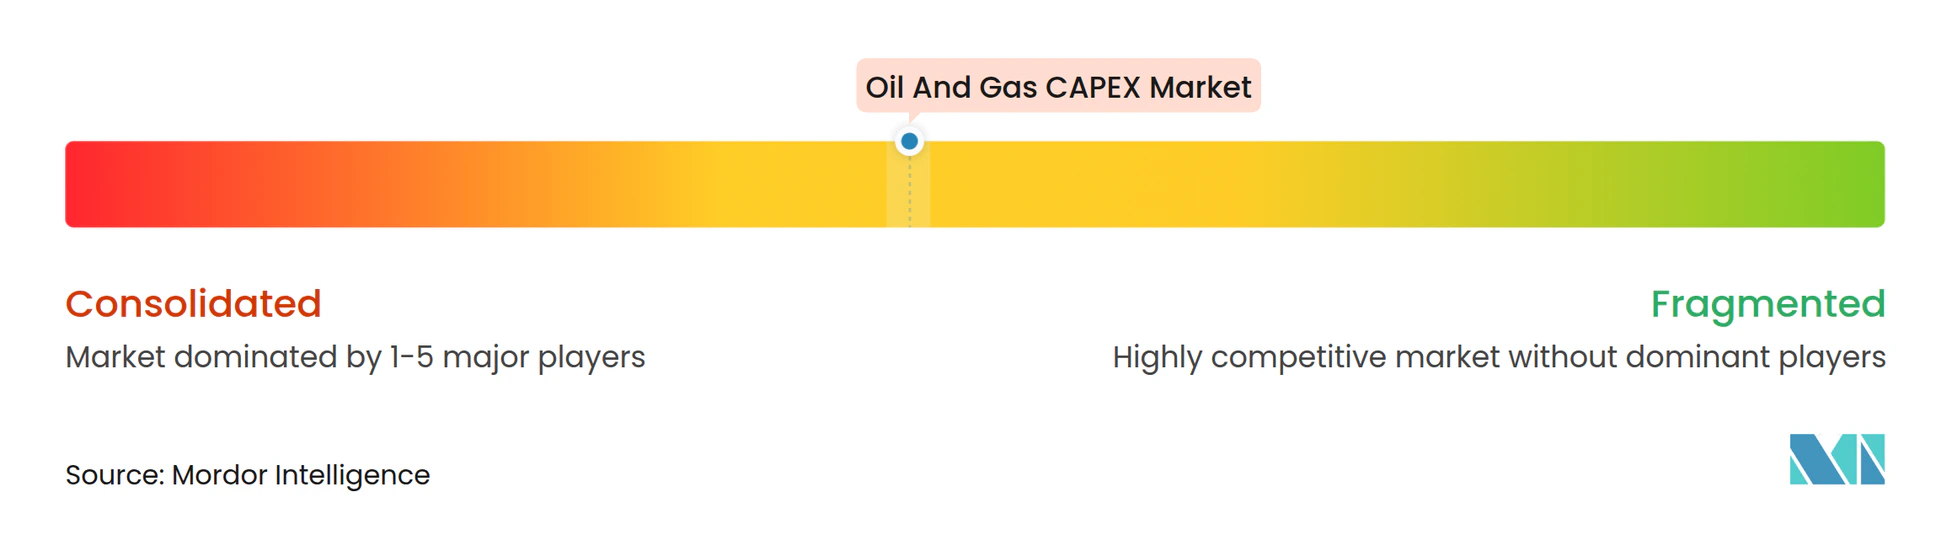
El panorama competitivo es intensivo en capital, con participantes principales que incluyen Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc y Chevron Corporation. El rango de roles competitivos incluye las operaciones de exploración, producción y transporte de PetroChina (CNPC) y el rol de operador de campo upstream de Shell plc. Chevron Corporation invirtió 17,3 mil millones de USD en sus negocios en 2025, incluidos 2,1 mil millones de USD en activos heredados de Hess tras la adquisición. Tales compromisos crean barreras de entrada financieras sustanciales, mientras que la amplitud de los roles operativos deja espacio para competidores con diferentes combinaciones de acceso a recursos, capacidades de desarrollo y participación en activos productores.
Las estrategias de asignación de capital pueden cambiar cuando la cartera de un operador cambia, alterando tanto su base de gasto como la ubicación del trabajo de desarrollo. El gasto upstream de Exxon Mobil Corporation aumentó a 24,7 mil millones de USD en 2025, un incremento de 4,4 mil millones de USD respecto a 2024. El mayor gasto en la Cuenca Pérmica en los Estados Unidos, incluido el impacto de año completo de la adquisición de Pioneer, contribuyó al aumento. Dado que el incremento combina un mayor gasto en la Cuenca Pérmica con el efecto de año completo de Pioneer, los contratistas que sirven a la base de activos de Exxon Mobil Corporation en los EE. UU. trabajan dentro de un programa más grande que en 2024.
La entrega de producción proporciona una prueba competitiva separada del tamaño de un programa de capital anual. Chevron Corporation logró el primer petróleo en Yellowtail, el cuarto desarrollo en el Bloque Stabroek offshore de Guyana, en 2025. ExxonMobil reportó que Yellowtail entró en servicio en agosto de 2025 y promedió una producción bruta de 240.000 barriles por día en el cuarto trimestre. Alcanzar esa tasa bruta en meses desde el inicio muestra la rapidez con que un desarrollo de Stabroek pasa del primer petróleo a la producción, la prueba de entrega sobre la que se juzga el primer petróleo de Chevron Corporation en Yellowtail.
Líderes de la Industria de CAPEX de Petróleo y Gas
-
Saudi Aramco
-
PetroChina (CNPC)
-
Exxon Mobil Corporation
-
Shell plc
-
Chevron Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de CAPEX de Petróleo y Gas Empresas cubiertas en este informe
- Saudi Aramco
- Exxon Mobil Corporation
- Shell plc
- BP plc
- TotalEnergies SE
- Chevron Corporation
- PetroChina (CNPC)
- CNOOC Ltd
- Equinor ASA
- Petrobras
- ConocoPhillips
- ENI SpA
- Suncor Energy
- Occidental Petroleum
- Woodside Energy
- Lukoil PJSC
- ONGC
- Cairn Oil & Gas (Vedanta)
- QatarEnergy
- SLB (Schlumberger)
- Halliburton
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades examina dónde los desarrolladores upstream pueden convertir el acreaje prospectivo y los cambios de política en futuros programas de capital. La Comisión Reguladora de Petróleo Upstream de Nigeria (NUPRC) indicó que se esperaban 22 grandes proyectos offshore nigerianos entre 2026 y 2030, con un potencial de inversión estimado de entre 30 mil millones de USD y 50 mil millones de USD. Esa escala prospectiva otorga valor comercial a la capacidad de calificar para el acceso, estructurar un desarrollo financiable y convertir el potencial de recursos en trabajo ejecutable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Desarrollo de acreaje terrestre y en aguas someras de Nigeria | La ronda de licencias de octubre de 2026 ofreció 40 bloques en tierra, aguas someras y aguas profundas | Inversores upstream técnicamente competentes y con capacidad financiera | Reunir capacidades de desarrollo y financiamiento en torno al acreaje adecuado | Requisitos de competencia técnica y capacidad financiera | Inversores potenciales como Pertamina, que señaló su interés en septiembre de 2026 |
| Calificación de desarrollos en aguas profundas de Nigeria | Marco de remisión fiscal basado en reglas introducido en 2026 | Proyectos de contrato de participación en la producción (PSC) en aguas profundas que cumplan los requisitos | Estructurar la economía del proyecto directamente financiada en torno a los créditos fiscales de producción aplicables | Intensidad de capital del desarrollo en aguas profundas | Partes del PSC que financian directamente el desarrollo |
| Posicionamiento exploratorio de ciclo futuro en Brasil | La ANP identificó 16 bloques de Campos y Santos para futuros ciclos de participación en la producción, sujetos a evaluación de viabilidad ambiental | Licitantes prospectivos de exploración y producción | Planificar el trabajo de la fase de exploración y garantizar el financiamiento para el bloque seleccionado | Trabajo mínimo de exploración específico del bloque y garantías asociadas tras la adjudicación | Empresas de exploración y producción calificadas para la participación en ciclos futuros |
| Fuente: Mordor Intelligence | |||||
La Orden de Incentivos (Remisión Fiscal) para Proyectos de Petróleo y Gas en Aguas Profundas de Nigeria de 2026 estableció un marco basado en reglas para los desarrollos que cumplan los requisitos. El proyecto Bonga South West, de aproximadamente 10 mil millones de USD, fue identificado como su ejemplo inicial, mientras que la ejecución local debe maximizarse donde sea comercial y técnicamente factible. Los créditos fiscales de producción estándar están destinados a beneficiar directamente a las partes del PSC que financian desarrollos que conducen a la producción. Esa distinción hace que el rol de financiamiento sea comercialmente relevante, separando la participación en la inversión de la participación únicamente como proveedor de equipos o servicios.
Desarrollos recientes de la industria en Mercado de CAPEX de Petróleo y Gas
- Oct 2026: Equinor reportó que el proyecto Snøhvit Future en GNL Hammerfest en Noruega estaba aproximadamente un 60% completo, con su módulo compresor instalado en agosto de 2026.
- Sep 2026: Los participantes de la empresa conjunta de LNG Canada sancionaron la Fase 2 de Kitimat en Canadá, planificando 2 trenes de procesamiento adicionales y un aumento de la capacidad de la instalación de 14 a 28 millones de toneladas métricas por año.
- Ago 2026: ADNOC Gas adjudicó 8,2 mil millones de USD en contratos EPC del Proyecto de Desarrollo de Gas Rico de los EAU, asignando 3,9 mil millones de USD a Wison Engineering para la Fase 2 y 4,3 mil millones de USD a Tecnimont para la Fase 3.
Mercado de CAPEX de Petróleo y Gas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de CAPEX de petróleo y gas mide el gasto de capital anual en USD en activos y proyectos para encontrar, producir, transportar, procesar, almacenar y refinar hidrocarburos. Contabiliza el gasto capitalizado en construcción, mantenimiento y parada técnica, y desmantelamiento en operaciones upstream, midstream y downstream.
Exclusiones del alcance: Se excluyen los gastos operativos, los costos laborales rutinarios que no se capitalizan y las fusiones y adquisiciones.
Descripción General de la Segmentación
- Por Sector
- Upstream
- Midstream
- Downstream
- Por Ubicación
- Terrestre
- Marino
- Por Tipo de Activo
- Construcción
- Mantenimiento y Parada Técnica
- Desmantelamiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- Rusia
- Países Bajos
- Alemania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Nigeria
- Sudáfrica
- Resto de Medio Oriente y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los perfiles financieros de empresas de la Administración de Información Energética de los EE. UU. y la Actualización Semanal de Gas Natural proporcionan categorías de gastos de capital reportados e indicadores operativos, mientras que el Panorama Mundial del Petróleo de la OPEP y las perspectivas de inversión upstream del Foro Internacional de Energía suministran contexto de inversión a largo plazo y regional. Estas fuentes ayudan a distinguir el gasto en proyectos de los indicadores de producción, capacidad y materias primas, que se utilizan como señales explicativas en lugar de totales de CAPEX.
Los informes anuales de las empresas, los materiales para inversores y la prensa energética de reputación pueden proporcionar planes de gasto de los operadores, información sobre la sanción de proyectos y cambios de costos o plazos para la verificación cruzada de series públicas. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluyen a líderes de finanzas y proyectos de operadores, especialistas en ingeniería y construcción, y analistas de energía regionales que pueden explicar cómo los presupuestos anuales se traducen en trabajo de proyectos capitalizado. Su aportación verifica los hallazgos secundarios, aclara el tratamiento del trabajo brownfield, los servicios de proyectos y el gasto en retiro de activos, e identifica brechas de cobertura regional o de activos. Los analistas rastrean la evidencia contradictoria hasta el período fuente, la definición de gasto o la cobertura, y la triangulación con indicadores independientes de operadores y proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del CAPEX anual global de operadores e inversores, luego lo distribuye entre sector, ubicación, tipo de activo y región utilizando presupuestos reportados, anuncios de proyectos y series de inversión industrial disponibles. Variables como los planes de inversión upstream y de gas, los proyectos de GNL y aguas profundas sancionados, las adiciones de capacidad de oleoductos y procesamiento, el gasto en refinerías y la inflación de costos ayudan a explicar los cambios anuales e informan las participaciones de los segmentos. Una regresión multivariante relaciona el gasto histórico con estos indicadores cuando las observaciones son consistentes, con análisis de escenarios utilizado donde el calendario de proyectos, los precios de las materias primas o las condiciones de costos hacen que una sola tendencia sea poco fiable. Las verificaciones ascendentes selectivas consolidan los presupuestos de operadores divulgados y los valores de proyectos de muestra o paquetes de contratistas, eliminan el trabajo de proveedores integrado duplicado y estiman las observaciones faltantes a partir de activos comparables antes de verificar con el total descendente. Los expertos primarios revisan si las variables y la evidencia del proyecto capturan de manera plausible los cambios en el gasto e identifican brechas para verificaciones adicionales de fuentes.
Ciclo de Validación y Actualización de Datos
Los analistas triangulación de presupuestos reportados, compromisos de proyectos, informes financieros e indicadores de actividad independientes, luego investigan la varianza entre definiciones de fuentes, períodos y cobertura. Los valores atípicos y los totales de segmentos se verifican para detectar componentes EPC duplicados, capitalización inconsistente y movimientos inexplicados antes de la revisión y aprobación de analistas en múltiples pasos. Se activa el recontacto cuando una aclaración de un experto podría resolver un conflicto material de clasificación o calendario. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de proyectos, políticas o costos, y se somete a una nueva verificación previa a la entrega.
Tamaño del Mercado de CAPEX de Petróleo y Gas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado global de CAPEX de petróleo y gas mide el gasto de capital anual en USD en activos y proyectos para encontrar, producir, transportar, procesar, almacenar y refinar hidrocarburos. El modelo comienza con una estimación descendente del CAPEX anual global de operadores e inversores, luego lo distribuye entre sector, ubicación, tipo de activo y región utilizando presupuestos reportados, anuncios de proyectos y series de inversión industrial disponibles.
Los principales factores de brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulación de presupuestos reportados, compromisos de proyectos, informes financieros e indicadores de actividad independientes, luego investigan la varianza entre definiciones de fuentes, períodos y cobertura.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 708,5 mil millones de USD (2027) | |
| Consultora Global A | 594,66 mil millones de USD (2025) | En su base de 2025, esta estimación está un 16,1% por debajo del valor de este informe para 2027 de 708,5 mil millones de USD, 2 años después. Esta estimación está por debajo de la cifra del año en curso y su base de dos años antes, y la trayectoria de pronóstico declarada más baja hasta 2032 contribuyen a la brecha. |
| Consultora Regional B | 580 mil millones de USD (2025) | En su base de 2025, esta estimación está un 18,1% por debajo del valor de este informe para 2027 de 708,5 mil millones de USD, 2 años después. Esta estimación está por debajo de la cifra del año en curso y su base de dos años antes, y la trayectoria de pronóstico declarada más baja hasta 2032 contribuyen a la brecha. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulación de presupuestos reportados, compromisos de proyectos, informes financieros e indicadores de actividad independientes, luego investigan la varianza entre definiciones de fuentes, períodos y cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva del tamaño del mercado de CAPEX de petróleo y gas?
Se proyecta que el tamaño alcance los 708,5 mil millones de USD en 2027 y los 850,5 mil millones de USD para 2032, con una CAGR del 3,72% entre 2027 y 2032.
¿Qué factores impulsan la inversión de capital en petróleo y gas?
La infraestructura de GNL y las mejoras capitalizadas en activos brownfield respaldan la demanda. Los participantes de la empresa conjunta de LNG Canada sancionaron la expansión de la Fase 2 de Kitimat en septiembre de 2026.
¿Qué sector lidera el gasto de capital en petróleo y gas?
El upstream fue el sector más grande, representando el 73,27% del gasto total en 2026.
¿Qué empresas son los principales participantes en la inversión de capital en petróleo y gas?
Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc y Chevron Corporation son los principales participantes.
¿Qué podría limitar el gasto en proyectos de petróleo y gas?
La evaluación de 2026 de la AIE identificó la incertidumbre de precios y los ciclos largos entre las limitaciones de inversión a corto plazo fuera de Oriente Medio. En noviembre de 2025, el gobierno del Reino Unido también anunció un compromiso contra nuevas licencias para explorar nuevos campos en el Mar del Norte.
¿Qué región lidera la inversión de capital en petróleo y gas?
Asia Pacífico lideró con una participación del 29,58% en 2026 y se proyecta que crezca más rápido con una CAGR del 4,5% entre 2027 y 2032.