
Tamaño y Cuota del Mercado de Petróleo y Gas de África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tasa de crecimiento | 5.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Petróleo y Gas de África por Mordor Intelligence
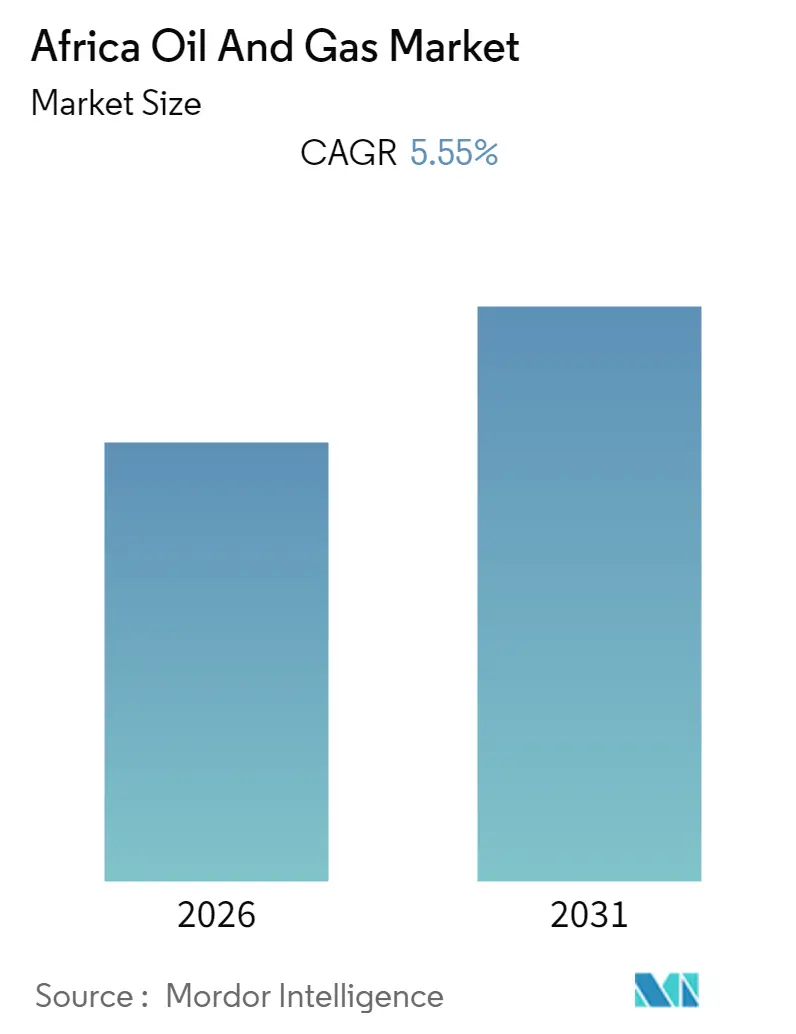
Se espera que el Mercado de Petróleo y Gas de África registre un CAGR del 5,55% durante el período de pronóstico.
- Se espera que las actividades upstream offshore dominen el mercado debido a su relativo aislamiento frente al vandalismo. Estos emplazamientos son comparativamente menos accesibles para los grupos terroristas y de vandalismo de la región, como el ataque al proyecto de GLP de Anadarko Petroleum en el norte de Mozambique.
- El reciente descubrimiento offshore de petróleo y gas en Senegal pone de manifiesto el potencial de la región offshore de África Occidental, en gran medida inexplorada, para la cual la Compañía Nacional de Petróleo de Senegal, PETROSEN, lanzó oficialmente la ronda de licencias para 12 bloques en enero de 2020. Asimismo, se han registrado varios otros descubrimientos offshore en la región, lo que se espera que genere una oportunidad lucrativa para que las empresas upstream de petróleo y gas inviertan en esta región.
- Nigeria dominó el mercado debido a numerosos proyectos upstream, gracias a la confianza ganada por los operadores y al aumento de la producción, con un alza en los precios del petróleo crudo tras una caída. Por lo tanto, se espera que Nigeria domine el mercado durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Petróleo y Gas de África
El Segmento Upstream Dominará el Mercado
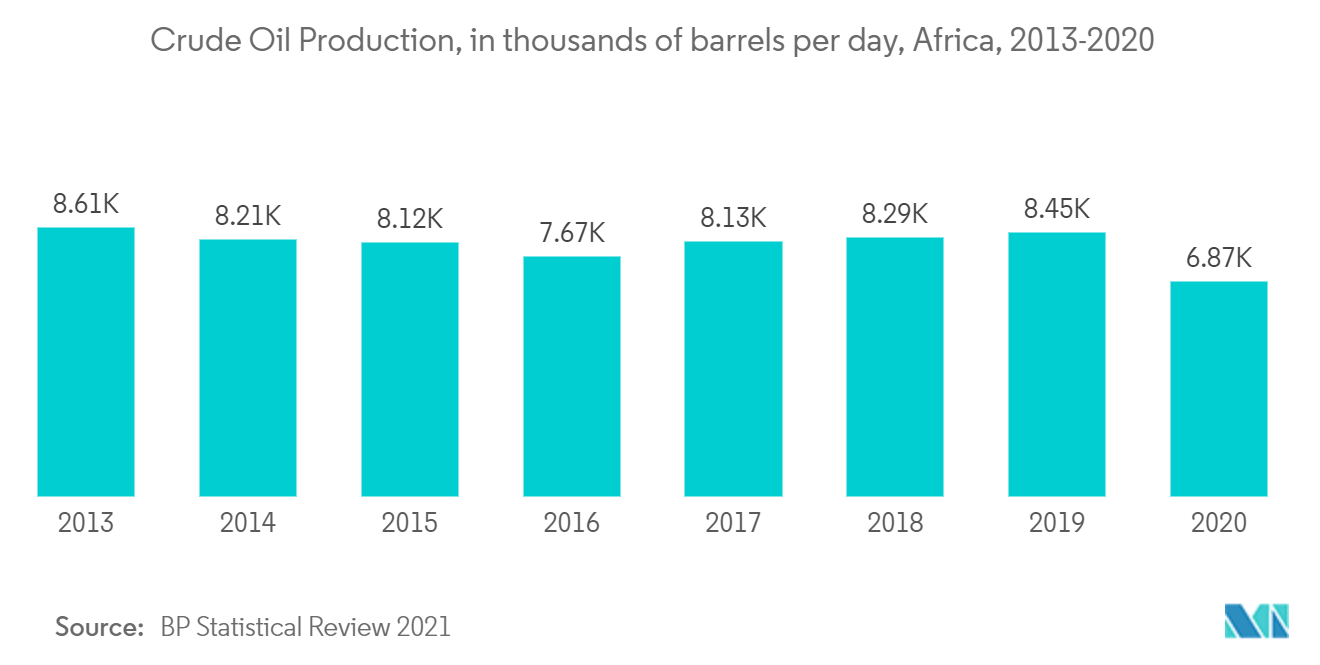
- África representó aproximadamente el ocho por ciento de la producción mundial de petróleo en 2020. Ese mismo año, en el continente se produjeron cerca de 6.865 miles de barriles diarios de petróleo. La región generó 6,9 millones de barriles diarios, el nivel de producción más bajo desde el año 2000. La producción de petróleo crudo y gas natural está ampliamente distribuida en África, pero se concentra fuertemente en las regiones occidental y septentrional.
- La industria offshore de petróleo y gas de África Occidental continúa expandiéndose, aunque no muy rápidamente, abriendo mayores oportunidades de mercado. El espacio offshore profundo y ultraprofundo de África Occidental ha seguido atrayendo a exploradores y productores de petróleo para ampliar sus operaciones, especialmente en el sur y el oeste de África, donde proyectos significativos han comenzado o han sido anunciados, a la espera de la evaluación y el desarrollo de recursos.
- El crecimiento de las actividades de exploración y producción offshore ha sido impulsado principalmente por los esfuerzos de los gobiernos de la región para proporcionar incentivos críticos y políticas de apoyo que desbloqueen la oportunidad de inversión, así como por el creciente número de compañías internacionales de petróleo y gas interesadas en explorar campos alternativos para reemplazar los yacimientos offshore productores en maduración en países como Nigeria y Ghana.
- En diciembre de 2021, PGS obtuvo un contrato de una empresa no identificada para un levantamiento sísmico 3D en la zona offshore de África Occidental. De igual manera, en agosto de 2021, el contratista de perforación en aguas someras Borr Drilling obtuvo adjudicaciones para dos plataformas offshore en África por dos años más opciones.
- Asimismo, se han emitido diversas licitaciones a largo plazo para el desarrollo de reservas en Angola, Ghana y Nigeria. La región offshore también ha sido testigo recientemente de descubrimientos exitosos, como el reciente hallazgo de Eni en aguas offshore de Costa de Marfil y Ghana. Dichos descubrimientos requerirán una evaluación adicional, y se espera que las actividades de desarrollo en la región atraigan inversores, impulsando así la demanda del mercado durante el período de pronóstico.
- Por lo tanto, en función de los factores mencionados anteriormente, se espera que el segmento upstream domine el mercado de petróleo y gas africano durante el período de pronóstico.
Se Espera que Nigeria Domine el Mercado
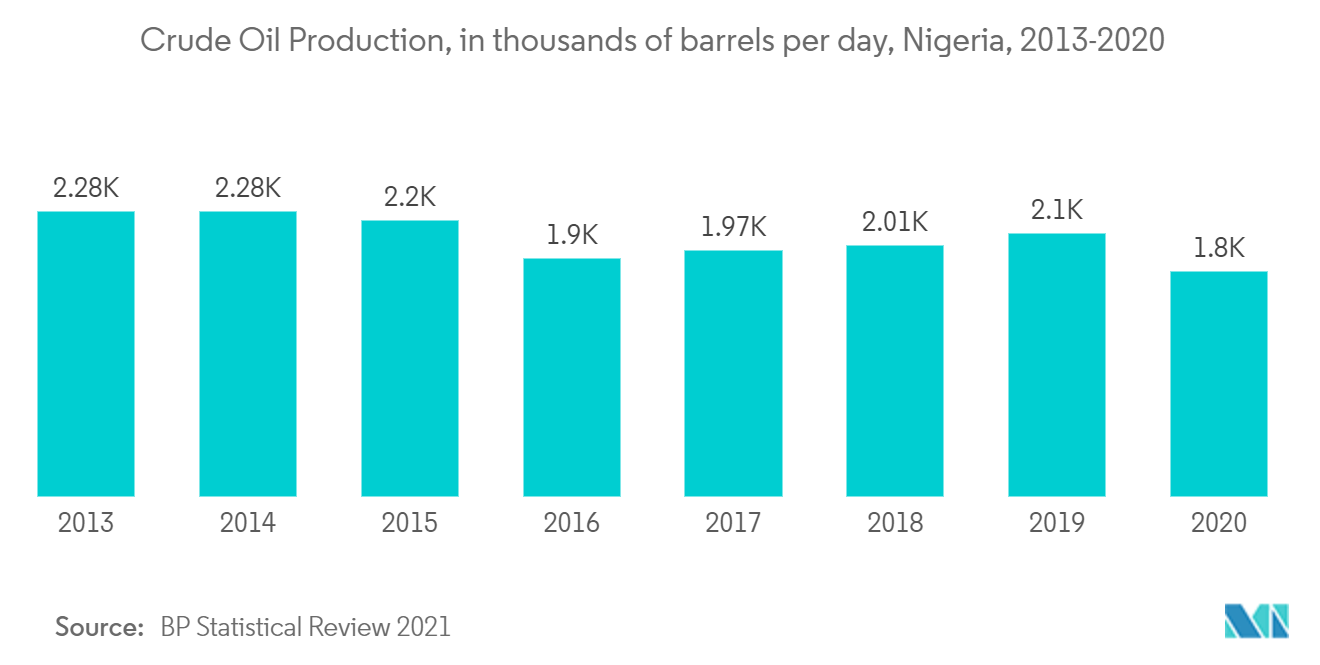
- Nigeria es uno de los países más grandes de África en términos de reservas probadas de petróleo y gas. Al año 2020, las reservas de petróleo crudo y gas natural de Nigeria alcanzaron los 36,9 miles de millones de barriles y 5,5 billones de metros cúbicos, respectivamente. Sin embargo, la producción de petróleo crudo en el país ha venido experimentando una tendencia a la baja recientemente, desde su punto máximo de 2.487 miles de barriles diarios en 2004 hasta 1.798 miles de barriles en 2020. Esto se ha debido principalmente al agotamiento de los yacimientos petroleros y a la falta de nueva inversión extranjera en el país.
- Nigeria es uno de los productores de petróleo más grandes y antiguos de África. El sector de petróleo y gas es uno de los sectores más importantes de la economía del país, ya que representa más del 90% de las exportaciones del país y el 80% de los ingresos del gobierno federal. Al año 2020, Nigeria contaba con la mayor producción de petróleo y gas en la región de África Occidental, con aproximadamente 86,9 millones de toneladas de petróleo crudo y 49,4 mil millones de metros cúbicos de gas.
- Además, el país planea convertirse en un centro exportador en África, exportando no solo a países de la región, sino también a otros países asiáticos como India y China, donde se prevé que la demanda de gas aumente en los próximos años, lo que resultará en un incremento de las actividades upstream en la región.
- En enero de 2022, Nigerian National Petroleum Company Ltd obtuvo un compromiso de financiamiento corporativo de USD 5.000 millones por parte del Banco Africano de Exportaciones e Importaciones para financiar inversiones importantes en el sector upstream nigeriano. Esto probablemente contribuirá al crecimiento del mercado durante el período de pronóstico.
- Por lo tanto, en función de los factores mencionados anteriormente, se espera que Nigeria domine el mercado de petróleo y gas africano durante el período de pronóstico.
Panorama regulatorio
La supervisión regulatoria en África es en gran medida específica de cada país, y los cambios recientes se concentran en las principales cuencas productoras y de frontera. En Nigeria, la Ley de la Industria Petrolera (PIA) sigue siendo la base de las licencias y la administración upstream a través de la Comisión Reguladora del Petróleo Upstream de Nigeria (NUPRC), y en 2026 se emitió una Orden Ejecutiva Presidencial para proteger los ingresos petroleros y de gas de la federación y ofrecer mayor claridad regulatoria para las operaciones del sector.
En Mozambique, la Asamblea de la República aprobó una nueva Ley del Petróleo en mayo de 2026, que fortalece al Instituto Nacional del Petróleo (INP) con mayores facultades de supervisión, incluido un control más estricto sobre los costos recuperables y los presupuestos de concesión. Sudáfrica promulgó la Ley de Desarrollo de Recursos Petroleros Upstream 23 de 2024 para regular las licencias upstream, incluidas disposiciones que permiten estudios especulativos multiclientes no exclusivos. En Gabón, los planes anunciados en octubre de 2025 buscan dividir su marco de hidrocarburos en Códigos separados de Petróleo y de Gas, con actividad de redacción que continúa hasta 2026.
Análisis de la cadena de valor
La cadena de valor del petróleo y el gas en África abarca la exploración y producción en aguas profundas y en tierra, el desarrollo de campos y los servicios de perforación, la recolección y el procesamiento de crudo y gas, y el transporte a través de oleoductos, gasoductos y sistemas de exportación marítima, seguidos del refinado downstream y la distribución de productos. En Nigeria y otros mercados productores importantes, los operadores han hecho hincapié en la perforación de relleno y la extensión de vida útil de activos existentes en aguas profundas (por ejemplo, la actividad en torno a OML 138 y Erha), lo que refuerza el papel de los servicios submarinos, la logística offshore y la ingeniería de campos maduros para sostener el suministro upstream.
En el lado del gas, el enfoque de la cadena de valor es cada vez más visible en la infraestructura que respalda tanto el uso doméstico como las vías de exportación, incluidas las redes de suministro de gas, los conceptos de licuefacción local y los sistemas de gasoductos transfronterizos vinculados a la demanda de energía e industrial. Iniciativas de integración regional como el programa del Gasoducto Nigeria-Marruecos también ilustran cómo el desarrollo de infraestructura midstream puede crear vínculos con corredores petroquímicos e industriales, conectando el gas upstream con múltiples mercados finales en toda África Occidental y más allá.
Panorama Competitivo
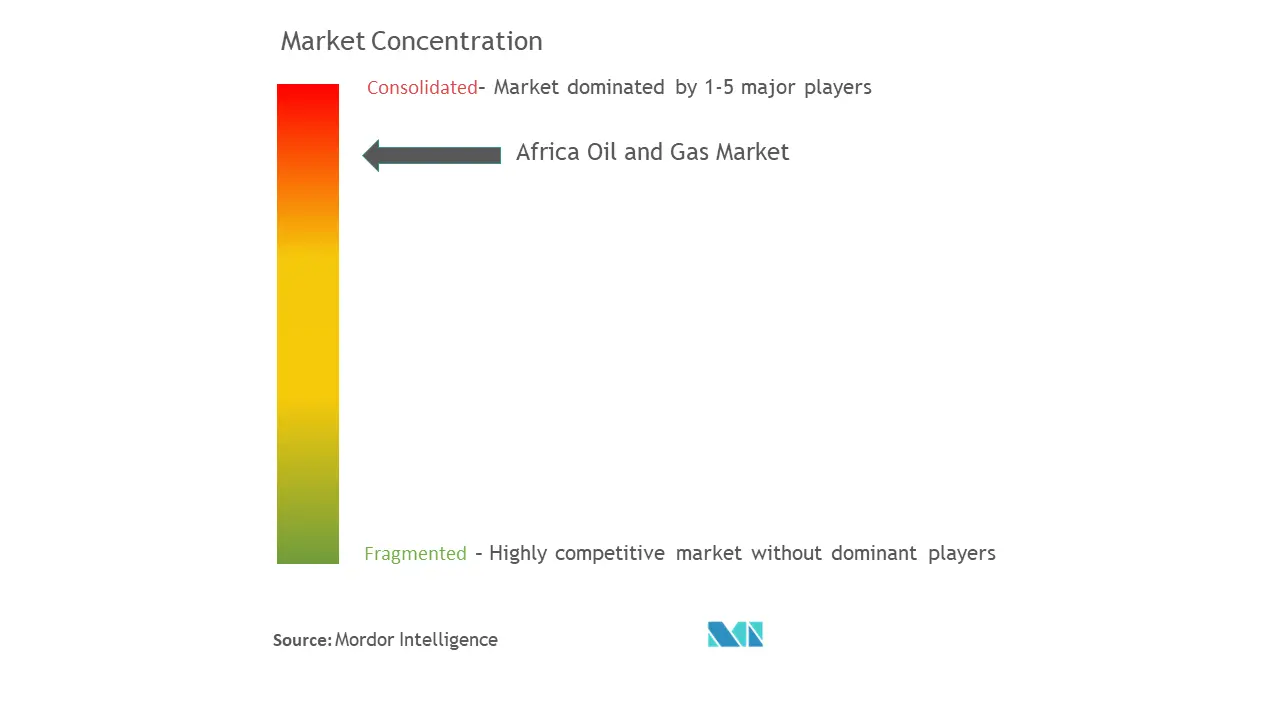
El mercado de petróleo y gas africano está moderadamente consolidado. Algunos de los actores clave en el mercado incluyen Shell PLC, TotalEnergies SE, Eni SpA, Exxon Mobil Corporation y Nigerian National Petroleum Corporation.
Líderes de la Industria de Petróleo y Gas de África
TotalEnergies SE
Eni SpA
Exxon Mobil Corporation
Nigerian National Petroleum Corporation
Shell PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El redesarrollo en aguas profundas y las adiciones incrementales de capacidad en países productores establecidos están generando demanda a corto plazo de servicios de perforación, submarinos y relacionados con FPSO, así como trabajos EPC en campos maduros. Nigeria proporciona evidencia de respaldo mediante múltiples iniciativas en aguas profundas, incluida la decisión final de inversión de julio de 2026 para un programa de perforación de relleno de Usan de 1.000 millones de USD en OML 138 (citado como una adición de 40.000 bpd) y el trabajo continuo del sector en torno a proyectos a gran escala como Bonga Southwest Aparo, enmarcado como un programa de inversión en aguas profundas de varios miles de millones de dólares respaldado por medidas fiscales.
La monetización del gas y la conectividad midstream regional también son áreas activas de inversión donde los programas respaldados por gobiernos y los acuerdos intergubernamentales están en marcha. En julio de 2026, los estados miembros de la ECOWAS firmaron un acuerdo intergubernamental para el Gasoducto Atlántico Nigeria-Marruecos, descrito como un proyecto de 25.000 millones de USD diseñado para 30 mil millones de metros cúbicos al año a través de 13 países, lo que amplía el mercado direccionable para el transporte de gas, la compresión, la medición y el desarrollo de la salida industrial downstream. En África Oriental y Meridional, el progreso de Mozambique LNG, incluida la reanudación del trabajo de TotalEnergies en enero de 2026 y la intención declarada de que ExxonMobil tome una decisión FID de Rovuma LNG en el segundo semestre de 2026, respalda la demanda de desarrollo offshore resiliente en materia de seguridad, servicios de construcción y capacidad asociada de la cadena de suministro.
Desarrollos recientes del sector
- Julio de 2026: Shell PLC: El Gobierno Federal aprobó un crédito fiscal vinculado a la producción mejorado de 11,50 USD por barril para desbloquear el proyecto de aguas profundas Bonga Southwest Aparo, con el objetivo de atraer 20.000 millones de USD en inversión. Este incentivo mejora la economía del proyecto en aguas profundas y eleva la trayectoria de crecimiento offshore de Nigeria y la actividad de FID en el mercado.
- Julio de 2026: Exxon Mobil Corporation: Anunció una Decisión Final de Inversión (FID) para un proyecto de perforación de relleno de 1.000 millones de USD en el Campo Usan (OML 138), que se espera añada 40.000 barriles por día a la producción. La decisión indica un enfoque intensificado en los activos offshore y fortalece la estabilidad de la producción a corto plazo y el suministro downstream.
- Julio de 2026: Nigerian National Petroleum Corporation (NNPC) Limited y Seplat Energy: Ejecutaron un acuerdo de compraventa de gas de 15 años para suministrar 200 millones de pies cúbicos estándar por día al proyecto UTM Floating LNG. El contrato de gas impulsa la monetización de la infraestructura de gas y la integración del gas doméstico con el de exportación, influyendo en la dinámica del mercado regional de gas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado del petróleo y el gas en África se define como el valor generado a través de las actividades upstream, midstream y downstream, que abarcan el desarrollo y la producción de campos, el transporte y el procesamiento, y el refinado y suministro de productos dentro de África.
Exclusiones del alcance: Excluimos la energía renovable, la minería y la actividad de servicios públicos puros que no esté directamente vinculada a los ingresos de la cadena de valor del petróleo y el gas.
Descripción general de la segmentación
- Por Tipo
- Upstream
- Midstream
- Downstream
- Por Geografía
- Argelia
- Nigeria
- Egipto
- Resto de África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de las señales de oferta y demanda que se pueden verificar regularmente, antes de construir cualquier lógica de previsión. Revisamos conjuntos de datos públicos como las publicaciones de la OPEP y la AIE, las series por país y regionales de la EIA de EE. UU., los indicadores macroeconómicos del Banco Mundial y las estadísticas comerciales de UN Comtrade para anclar los flujos de producción, consumo y comercio.
Para traducir la actividad en valor de mercado, también revisamos comunicados de reguladores y NOC, avisos de puertos y gasoductos, y la cobertura de adjudicación de proyectos en prensa reconocida. Esto ayuda a rastrear la sanción de proyectos, los retrasos y las puestas en marcha. Los informes de las empresas, las presentaciones a inversores y las actualizaciones de las asociaciones sectoriales se utilizan para confirmar las adiciones de capacidad, la dirección de la utilización y los comentarios sobre precios. Cuando el detalle público es escaso, se utilizan suscripciones pagas seleccionadas para datos financieros de empresas e inteligencia comercial a nivel de envíos. Estas fuentes son ilustrativas, y también se consultaron muchos otros documentos y bases de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para convertir la visión documental en supuestos realistas, especialmente cuando el momento de los proyectos y los precios realizados pueden desviarse de los anuncios públicos. Hablamos con operadores, proveedores de servicios, partes interesadas de midstream y downstream, y expertos a nivel de país en las principales subregiones productoras y consumidoras, y luego revisamos las brechas hasta que el conjunto de datos sea consistente.
La retroalimentación de estas discusiones se aplica para validar los volúmenes de tasa de ejecución, la utilización, el comportamiento de traspaso de costos y precios, y la probabilidad de las fechas de inicio de los proyectos. Luego verificamos estos supuestos frente a los indicadores documentales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los indicadores de producción y rendimiento de refinería se traducen en valor utilizando un conjunto coherente de supuestos de precios y márgenes por actividad. A partir de ahí, los totales se someten a pruebas de resistencia mediante aproximaciones ascendentes selectivas, como la consolidación de activos y proyectos muestreados, verificaciones de canal para productos refinados, y comparaciones de volumen por precio realizado promedio. Estas verificaciones ajustan las brechas en los informes públicos.
Los insumos clave que se rastrean incluyen la producción de petróleo crudo por país, la producción de gas y las rutas de monetización, el recuento de plataformas y las señales de actividad offshore, las adiciones de capacidad de exportación de oleoductos y GNL, la capacidad y utilización de refinerías, y los indicadores de precios de crudo y productos utilizados para comparaciones normalizadas por moneda. Las previsiones se preparan mediante análisis de escenarios, donde se discuten con expertos las trayectorias de escenario base, oferta más ajustada y ritmo de proyectos más lento, y luego se vinculan a los indicadores macroeconómicos y los ciclos de inversión. Cuando faltan datos a nivel de país o segmento, aplicamos participaciones proxy conservadoras ancladas a los volúmenes confirmados más recientes, y documentamos el paso para que la lógica siga siendo replicable.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican de forma cruzada frente a señales independientes, incluidos los plazos de FID de los proyectos, las orientaciones públicas de producción, la dirección de la balanza comercial y las principales puestas en marcha de capacidad. Esto ayuda a detectar saltos repentinos que no coinciden con la realidad. Las variaciones se investigan mediante una segunda revisión por parte de analistas, seguida de un recontacto específico con las fuentes cuando un país, tipo de activo o supuesto de precio concreto explica la discrepancia.
El estudio se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes sanciones de proyectos, disrupciones geopolíticas o cambios importantes en el régimen de precios. Antes de la entrega, realizamos una revisión final de datos para que los clientes reciban la visión más reciente disponible con supuestos coherentes mantenidos a lo largo de la serie temporal.
Tamaño del mercado de petróleo y gas de África de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el petróleo y el gas en África rara vez coinciden perfectamente, porque cada editor hace elecciones diferentes sobre qué contar y cómo valorarlo. Las mayores diferencias suelen surgir de si la estimación refleja solo el segmento upstream o toda la cadena, cómo se tratan las tarifas midstream, y si el valor downstream se contabiliza a nivel mayorista o minorista.
La principal brecha proviene de lo que se incluye en torno al valor del producto downstream y los servicios midstream asociados. Aquí, Mordor Intelligence contabiliza los ingresos en los segmentos upstream, midstream y downstream utilizando señales de volumen e indicadores de precios coherentes a nivel de país, en lugar de mezclar el valor minorista en surtidor o excluir la economía del transporte y el procesamiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 101,75 mil millones de USD (2026) | |
| Portal Sectorial A | 60,16 mil millones de USD (2026) | A menudo enmarcado más cerca del valor de la actividad upstream, lo que puede subestimar los ingresos midstream y downstream, y puede aplicar precios simplificados que no reflejan la combinación de países ni los efectos de la dispersión de productos. |
| Boletín Energético B | 22,00 mil millones de USD (2026) | Representa solo el gasto en tierra en lugar del valor total del mercado, por lo que excluye el desarrollo offshore, la economía de la producción y la captura de valor downstream, lo que mantiene la cifra estructuralmente más baja. |
La dispersión entre las tres cifras se explica principalmente por el alcance, y por si el número representa los ingresos totales de la cadena de valor o un conjunto de gasto más reducido. Al mantener los insumos vinculados a volúmenes observables, capacidad e indicadores de precios, y luego verificarlos mediante validación de expertos, la cifra final se mantiene trazable y práctica de replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Petróleo y Gas de África?
El tamaño del Mercado de Petróleo y Gas de África se estima en USD 101,75 mil millones en 2026 y se proyecta que alcance los USD 133,3 mil millones para 2031, registrando un CAGR del 5,55% durante el período de pronóstico (2026-2031).
¿Quiénes son los actores clave en el Mercado de Petróleo y Gas de África?
TotalEnergies SE, Eni SpA, Exxon Mobil Corporation, Nigerian National Petroleum Corporation y Shell PLC son las principales empresas que operan en el Mercado de Petróleo y Gas de África.
¿Qué años cubre este Mercado de Petróleo y Gas de África?
El informe cubre el tamaño histórico del Mercado de Petróleo y Gas de África para los años: 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Petróleo y Gas de África para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:


