
Tamaño y Participación del Mercado de IMU Basada en MEMS
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
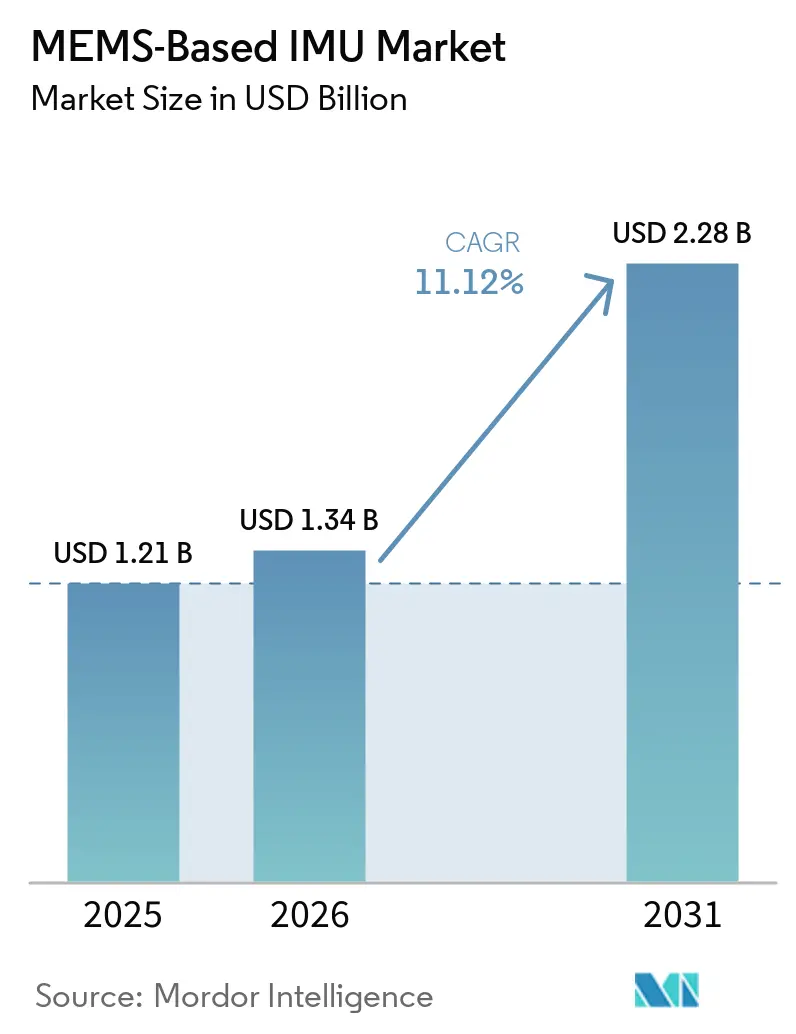
| Tamaño del Mercado (2026) | 1.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.12 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
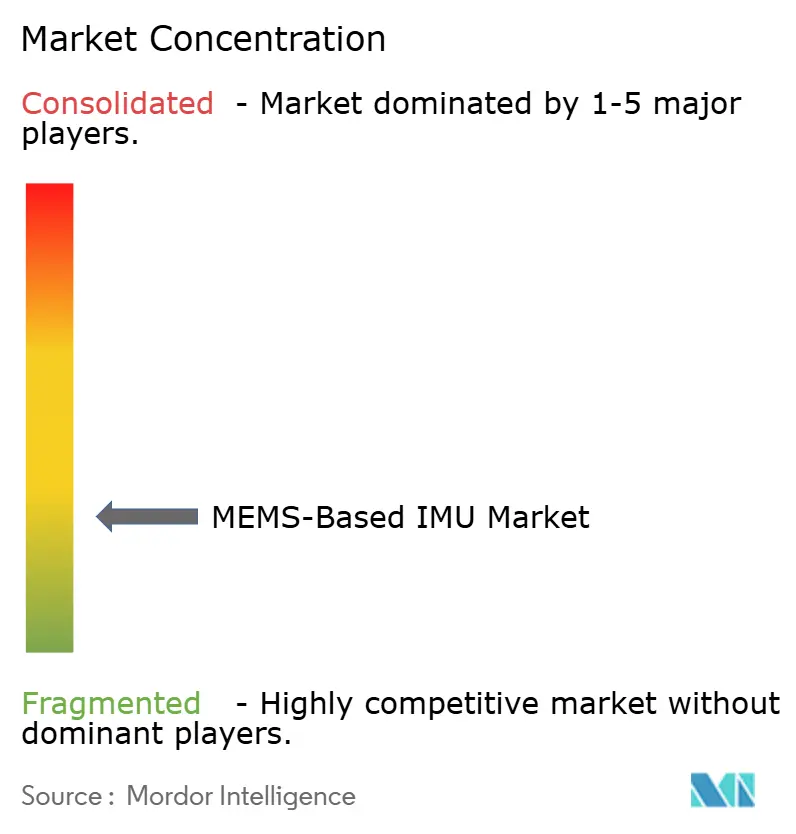
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IMU Basada en MEMS por Mordor Intelligence
Se espera que el tamaño del mercado de IMU Basada en MEMS crezca de USD 1,21 mil millones en 2025 a USD 1,34 mil millones en 2026 y se prevé que alcance USD 2,28 mil millones en 2031 a una CAGR del 11,12% durante el período 2026-2031. La expansión se centra en una rápida migración desde giroscopios de fibra óptica y de láser de anillo hacia diseños de MEMS de silicio que igualan el rendimiento de grado táctico al tiempo que reducen los costos de la lista de materiales. La mayor demanda de seguimiento preciso del movimiento en robótica quirúrgica, vehículos autónomos y dispositivos de realidad aumentada está ampliando la base de clientes, incluso cuando la mercantilización de los teléfonos inteligentes comprime los márgenes en los segmentos de consumo. Los estímulos gubernamentales a los semiconductores en los Estados Unidos, la Unión Europea y Corea del Sur están reduciendo los plazos de entrega de obleas y promoviendo el abastecimiento regional, lo que a su vez permite a los fabricantes de equipos originales acelerar los ciclos de renovación de productos. La presión competitiva sigue siendo pronunciada, con cuatro proveedores de grado de consumo que concentran aproximadamente el 60% del volumen de envíos. Sin embargo, los segmentos táctico y de navegación siguen fragmentados, ya que el cumplimiento de los controles de exportación y la calibración a medida protegen a los operadores establecidos.
Conclusiones Clave del Informe
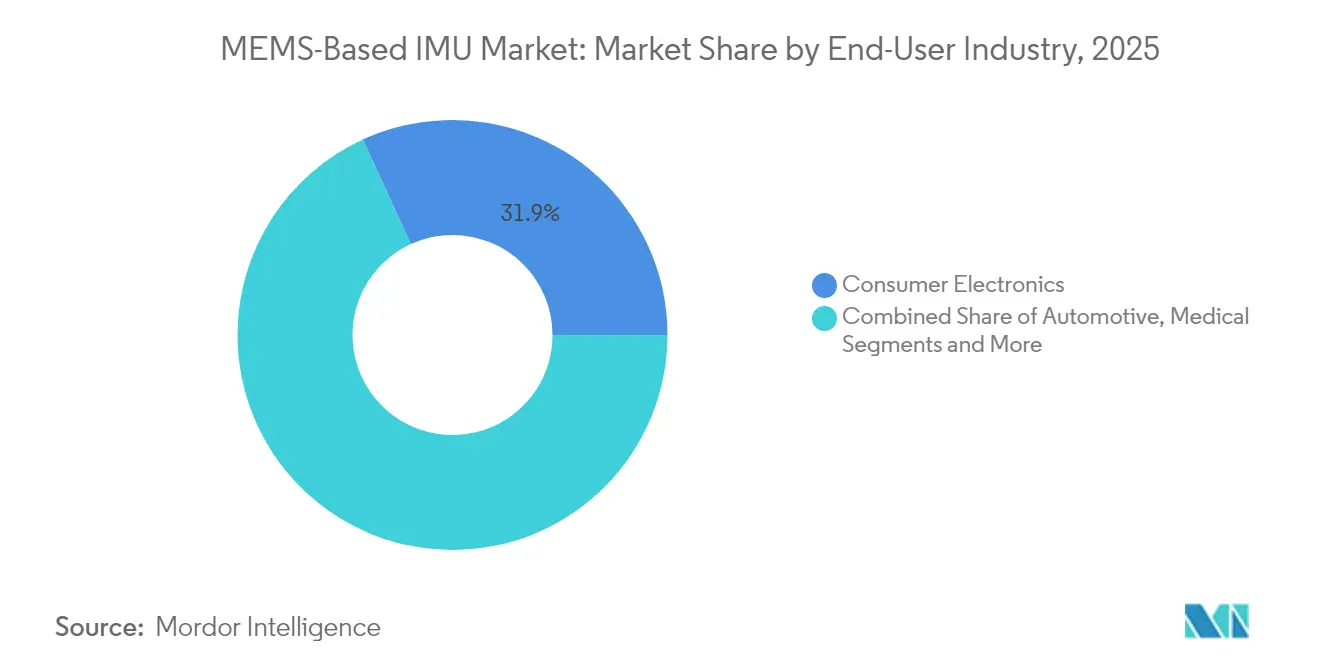
- Por usuario final, la electrónica de consumo retuvo el 31,85% de la participación del mercado de unidades de medición inercial MEMS en 2025, mientras que se proyecta que los dispositivos médicos crezcan a una CAGR del 12,43% hasta 2031.
- Por componente, los módulos integrados de 6 ejes lideraron con el 40,55% de la participación del mercado de unidades de medición inercial MEMS en 2025; se prevé que los módulos integrados de 9 ejes se expandan a una CAGR del 12,74% hasta 2031.
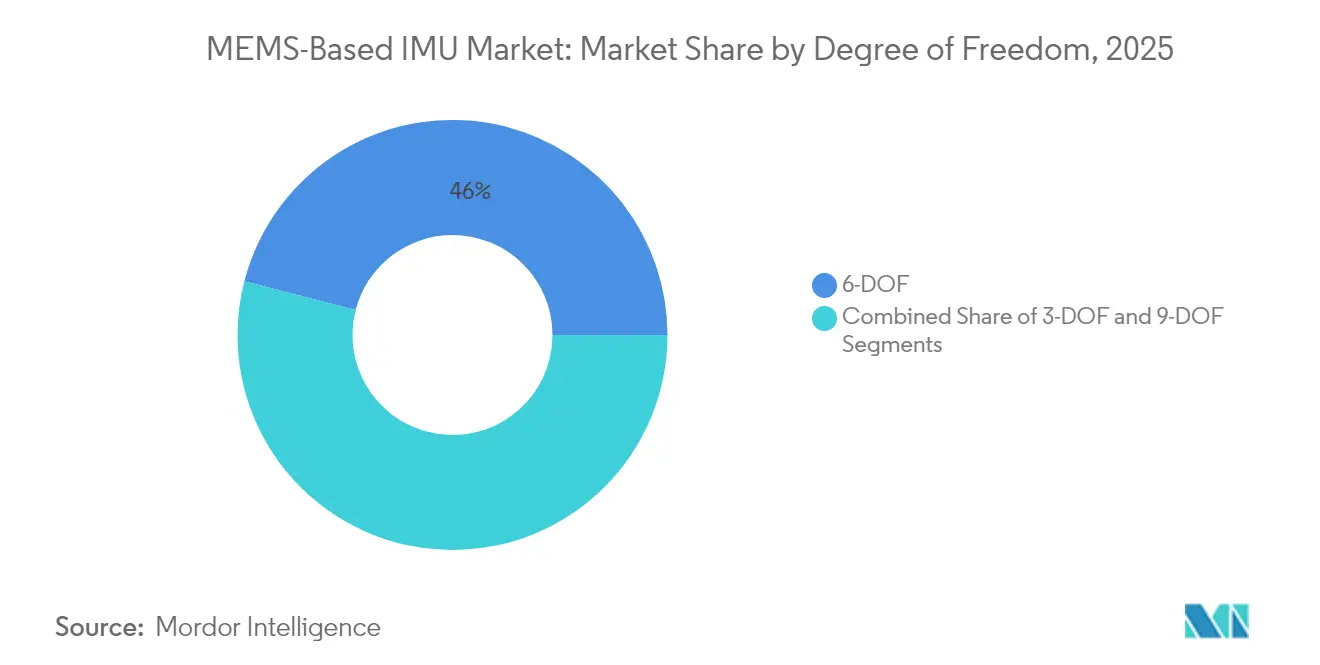
- Por grado de libertad, los dispositivos de 6-DOF representaron el 45,98% de la participación del mercado de unidades de medición inercial MEMS en 2025, mientras que las arquitecturas de 9-DOF están preparadas para crecer a una CAGR del 12,55% durante el horizonte de previsión.
- Por grado de plataforma, los sistemas de grado de consumo mantuvieron el 47,72% de la participación del mercado de unidades de medición inercial MEMS en 2025; las unidades de grado táctico están posicionadas para la CAGR más rápida del 13,86% hasta 2031.
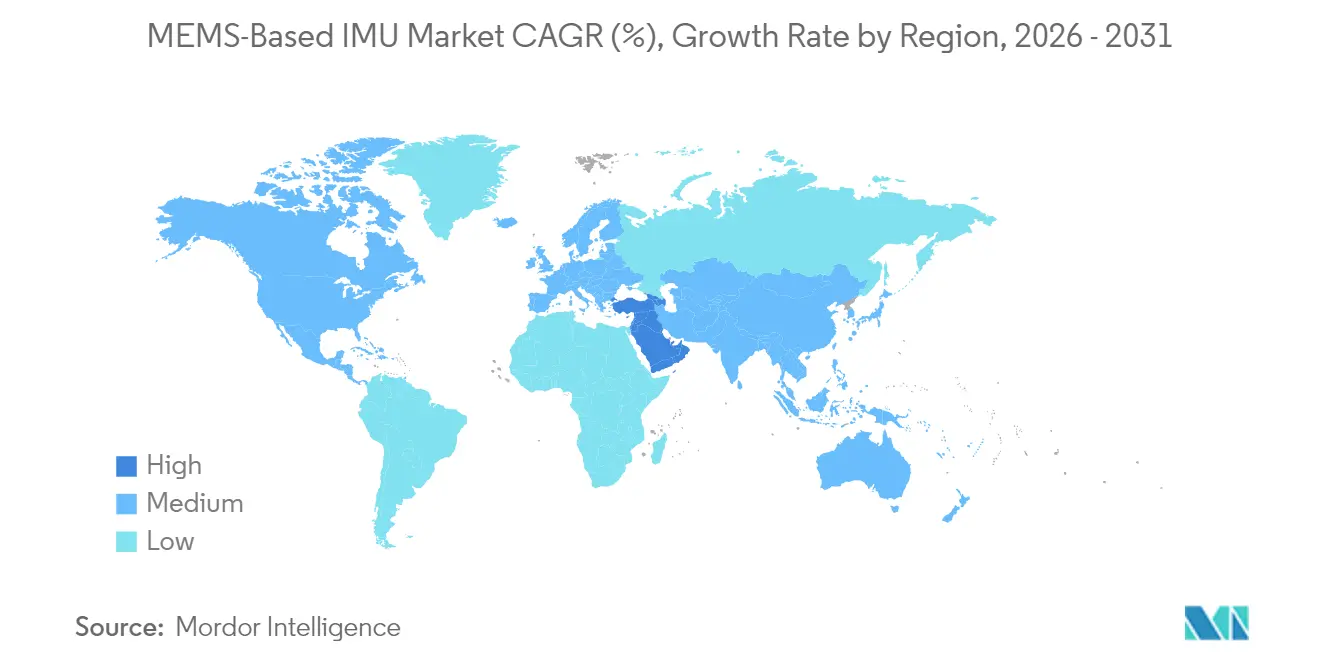
- Por geografía, Asia Pacífico lideró con el 44,10% de la participación del mercado de unidades de medición inercial MEMS en 2025, mientras que se espera que Oriente Medio registre una CAGR del 11,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de IMU Basada en MEMS
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Vehículos Autónomos | +2.1% | Global (América del Norte, China, Alemania) | Mediano plazo (2-4 años) |
| Auge de los Dispositivos Ponibles de Consumo con Detección de 9-DOF | +1.8% | Global, liderado por Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Demanda de Defensa de IMU MEMS de Grado de Navegación | +2.4% | América del Norte, Oriente Medio, Europa, Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la Automatización Industrial Habilitada por IoT | +1.6% | Europa y América del Norte, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Tendencias de Miniaturización en CubeSats Aeroespaciales | +1.3% | América del Norte y Europa, emergente en Asia Pacífico | Largo plazo (≥ 4 años) |
| Financiamiento Gubernamental para Cadenas de Suministro Domésticas de Semiconductores | +2.2% | Estados Unidos, Unión Europea, Corea del Sur, Japón, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Vehículos Autónomos
Los fabricantes de automóviles que incorporan plataformas de autonomía de Nivel 2+ están instalando entre seis y doce IMU MEMS por vehículo para garantizar la redundancia cuando la navegación satelital se degrada en túneles o zonas urbanas densas. El sistema Hardware 4 de Tesla incorporó unidades de 6 ejes Bosch SMI230 en las líneas de producción del Model 3 y Model Y en 2024, lo que subraya cómo las IMU han pasado de ser objetivos de costo a componentes críticos para la seguridad.[1]Tesla, "Presentación del Día del Inversor 2024," ir.tesla.com La pila de conducción de Generación 6 de Waymo especifica giroscopios de grado táctico con una resolución inferior a 5 grados por hora, lo que garantiza el mantenimiento de carril incluso durante interrupciones de GPS de diez minutos. La definición de Nivel 4 J3016 de la Sociedad de Ingenieros Automotrices consolida la detección inercial como respaldo obligatorio, mientras que China envió 4,8 millones de vehículos de Nivel 2+ en 2024, cada uno con al menos dos IMU, estableciendo un piso de demanda muy por encima de los nueve millones de unidades.
Auge de los Dispositivos Ponibles de Consumo con Detección de 9-DOF
Los relojes inteligentes están transitando del seguimiento de 6 ejes a la detección de orientación de 9 ejes, lo que permite a los usuarios disfrutar de navegación giro a giro sin necesidad de estar conectados a un teléfono. El Galaxy Watch7 de Samsung utiliza un conjunto de 9-DOF para reconocer gestos de muñeca que reemplazan las pantallas táctiles durante el ejercicio. El Watch X de OPPO incorporó el TDK InvenSense ICM-20948 en los dispositivos ponibles deportivos convencionales para la orientación continua por brújula. La arquitectura añade entre USD 0,80 y 1,20 a la lista de materiales, pero admite precios minoristas premium, como lo ilustra el Apple Watch Ultra de USD 799, que combina GPS de doble frecuencia con detección inercial de 9 ejes. Los dispositivos autorizados por la FDA, como el Withings ScanWatch 2, combinan sensores de movimiento con fotopletismografía para filtrar el ruido de las señales de frecuencia cardíaca.
Creciente Demanda de Defensa de IMU MEMS de Grado de Navegación
Los ministerios de defensa están reemplazando los giroscopios de láser de anillo por diseños MEMS para reducir el tamaño, el peso y el consumo de energía sin perder precisión. La DARPA financió emparejamientos de relojes atómicos a escala de chip con IMU de menos de 0,1 grados por hora para misiones de 72 horas sin GPS. Safran Federal Systems suministrará unidades MEMS de grado de navegación para el Perturbador de Nueva Generación de la Marina de los EE. UU. bajo un contrato de USD 47 millones que especifica una caminata aleatoria angular inferior a 0,05 grados por raíz cuadrada de hora. Rafael de Israel redujo el peso de la guía de misiles en un 30% utilizando IMU de Northrop Grumman LITEF manteniendo una precisión a escala métrica. Las normas de control de exportaciones se endurecen en torno a los dispositivos con un cambio de temperatura inferior a 0,01 grados por hora, lo que prolonga las adquisiciones pero eleva los márgenes para los proveedores que cumplen con la normativa.
Crecimiento de la Automatización Industrial Habilitada por IoT
Las fábricas que pasan del mantenimiento basado en el tiempo al mantenimiento basado en condiciones integran IMU en articulaciones robóticas y activos rotativos. El ISM330BX de STMicroelectronics soporta de −40 °C a +105 °C y detecta el desgaste de rodamientos tres semanas antes del fallo. El firmware SmartIndustrial de TDK clasifica una docena de firmas de vibración en el chip y envía alertas a través de Ethernet industrial, reduciendo los costos de tiempo de inactividad no planificado que promediaron USD 260.000 por hora en el ensamblaje automotriz durante 2024. Beckhoff Automation incorpora inclinómetros de Murata para la medición del ángulo del brazo de grúa con una resolución de 0,1 grados para cumplir con las normas de seguridad de la Directiva Europea de Maquinaria. El período de recuperación de la inversión para instalar monitoreo habilitado por IMU se redujo de 24 meses a 14 meses en 2024.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deriva Inducida por el Empaquetado y Costos de Calibración | -1.4% | Global, agudo en aeroespacial y médico | Mediano plazo (2-4 años) |
| Controles de Exportación sobre IMU de Alto Rendimiento | -1.1% | Productores de América del Norte y Europa; compradores de Oriente Medio y Asia Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Suministro de Obleas MEMS Especializadas | -0.9% | Global, redes de fundición de Asia Pacífico | Corto plazo (≤ 2 años) |
| Complejidad Algorítmica en la Fusión de Múltiples Sensores | -0.7% | Global, especialmente en los sectores automotriz y de consumo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Deriva Inducida por el Empaquetado y Costos de Calibración
El estrés por desajuste térmico entre los dados de silicio y los paquetes cerámicos desplaza el sesgo del acelerómetro entre 10 y 50 miligravedad en el rango de temperatura de −40 °C a +85 °C, lo que requiere una calibración multipunto que añade entre USD 2 y 8 por unidad. El IEEE Sensors Journal cuantificó un estrés de 15 MPa debido a los diferentes coeficientes de expansión térmica, lo que resulta en una deriva de navegación a escala de kilómetros por hora de operación.[2]IEEE Sensors Journal, "Estrés Inducido por el Empaquetado en Dispositivos MEMS," ieeexplore.ieee.org Analog Devices respondió con ocho sensores de temperatura en el chip en el ADIS16577, aunque el área del dado aumentó un 18%. La calificación ASIL-D de la norma ISO 26262 automotriz ahora requiere 1.000 ciclos térmicos, lo que extiende los plazos de prueba a 14 meses y aumenta las barreras de entrada. Los bancos de calibración cuestan USD 400.000 cada uno y requieren recalibración por el Instituto Nacional de Estándares y Tecnología cada 90 días, lo que limita la participación a proveedores con sólido respaldo financiero.
Controles de Exportación sobre IMU de Alto Rendimiento
Los dispositivos por debajo de 0,01 grados por hora están sujetos a la Categoría XII del ITAR, lo que impone demoras en las licencias de 6 a 12 meses y prohíbe los envíos a 28 naciones. La Oficina de Industria y Seguridad de los EE. UU. amplió la Categoría 7A103 del EAR en 2024 para incluir acelerómetros más rápidos, lo que obliga a los proveedores a segregar la producción por nivel de rendimiento. Honeywell gastó USD 23 millones en cumplimiento normativo en 2024, equivalente al 4,2% de los ingresos del segmento aeroespacial. El Acuerdo de Wassenaar añadió los giroscopios MEMS a su Lista de Municiones, causando demoras promedio de ocho meses en los contratos para compradores de Oriente Medio. Northrop Grumman indicó que el 18% de su cartera de pedidos de IMU enfrentaba incertidumbre en las licencias, lo que complica la planificación de la capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: Los Dispositivos Médicos Superan a la Electrónica de Consumo
Se espera que los dispositivos médicos superen a todos los demás sectores, con una tasa de crecimiento CAGR proyectada del 12,43% hasta 2031. Este auge está impulsado en gran medida por una creciente demanda de precisión milimétrica, particularmente en robótica quirúrgica y monitores de análisis de la marcha. Mientras tanto, la electrónica de consumo, que representó el 31,85% de los ingresos de 2025, registró sólidas ventas impulsadas por teléfonos inteligentes y relojes inteligentes. Sin embargo, este segmento está experimentando una desaceleración a medida que los márgenes de beneficio en los teléfonos se reducen.
En 2024, Stryker's Mako SmartRobotics, líder en cirugía robótica, aseguró una participación dominante del 38% en el mercado de reemplazo de rodilla de los EE. UU. Esto se logró incorporando IMU de 6 ejes en sus cortadores de mano, lo que permite una precisión de 0,5 grados. El sistema Hugo de Medtronic, por otro lado, cuenta con giroscopios de grado táctico que contrarrestan el movimiento respiratorio, lo que lleva a una notable reducción del 22% en el trauma tisular durante los procedimientos laparoscópicos. El sector automotriz ha integrado entre 2 y 4 IMU en cada vehículo de Nivel 2, mejorando el control electrónico de estabilidad. Sin embargo, debido a la consolidación de proveedores, el crecimiento se limita a una CAGR del 10,55%. En el ámbito aeroespacial y de defensa, los MEMS son ahora los sustitutos preferidos de los giroscopios de láser de anillo, especialmente en drones y misiles compactos. Mientras tanto, la maquinaria industrial está aprovechando las IMU para el mantenimiento predictivo, lo que resulta en ciclos de recuperación de la inversión más cortos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: Los Módulos de 9 Ejes Ganan Terreno por la Demanda de Fusión de Sensores
Los módulos integrados de 6 ejes dominaron el panorama de ingresos, reclamando una participación sustancial del 40,55% en 2025. Mientras tanto, los dispositivos integrados de 9 ejes están en rápido ascenso, con una notable CAGR del 12,74%. Este auge está impulsado en gran medida por las crecientes demandas de los auriculares de realidad aumentada y los drones, que ahora buscan información de rumbo sin necesidad de magnetómetros externos.
El BMI323 de Bosch, con unas compactas dimensiones de 2,5 mm × 3,0 mm, opera con apenas 1,8 mA durante el uso continuo, atendiendo las necesidades de audio espacial en auriculares inalámbricos. Por otro lado, el LSM6DSV16X de STMicroelectronics destaca al combinar un sensor de 9 ejes con un núcleo de aprendizaje automático en el chip, capaz de ejecutar 16 árboles de decisión. Esta innovación se traduce en una significativa reducción del 40% en el consumo de energía del sistema. Si bien los acelerómetros independientes son indispensables para la detección de colisiones en airbags, donde los rangos de 100 G son primordiales, los giroscopios discretos son esenciales para la estabilización óptica de imagen. Cabe destacar que, si bien los magnetómetros están transitando hacia módulos combinados, aún encuentran un nicho en las brújulas industriales que exigen una precisión de rumbo inferior a 1 grado.
Por Grado de Libertad: Las Arquitecturas de 9-DOF se Aceleran
Los diseños de 6-DOF representaron el 45,98% de los ingresos en 2025. Mientras tanto, las configuraciones de 9-DOF experimentaron un auge, con una CAGR del 12,55%. Este crecimiento está impulsado por las demandas de la realidad aumentada y la navegación en interiores, que buscan una orientación precisa sin depender de la asistencia satelital.
El ICM-20948 de TDK InvenSense, un actor clave en el mercado, está presente en dispositivos insignia como el Samsung Galaxy Watch7 y el OPPO Watch X. Esta integración permite el seguimiento de actividad física sin depender del GPS del teléfono. El mayor costo de la lista de materiales justifica el precio premium de estos relojes, como se evidencia en el Apple Watch Ultra de USD 799. Si bien los acelerómetros de tres ejes dominan las aplicaciones de vibración industrial, también están experimentando un crecimiento significativo. Esto se atribuye en gran medida a la preferencia de los diseñadores por los módulos integrados, que ofrecen un ahorro significativo en el área de la placa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado de Plataforma: El Nivel Táctico Gana Participación en Defensa
Las unidades de grado de consumo representaron una cuota sustancial del 47,72% de los ingresos en 2025, impulsadas por la venta de más de 1.500 millones de teléfonos inteligentes y dispositivos portátiles. Mientras tanto, los módulos de grado táctico experimentaron un fuerte crecimiento, con un sólido CAGR del 13,86%, a medida que las fuerzas militares recurrieron cada vez más a soluciones de IMU de alto rendimiento basadas en MEMS, alejándose de los giroscopios de láser de anillo tradicionales.
Analog Devices causó revuelo en el mercado al fijar el precio de su ADIS16577 en un competitivo USD 450. Esta medida no solo superó a los competidores de fibra óptica en un significativo 40%, sino que también garantizó que el módulo cumpliera el estándar de estabilidad de 2 grados por hora, un requisito clave para los pilotos automáticos de drones. Los sensores de grado industrial, capaces de operar en temperaturas que van desde −40 °C hasta +105 °C, se utilizan en robots de fábrica y sistemas de inspección ferroviaria. Esta versatilidad justifica la prima de USD 15-40 que exigen. Sin embargo, las unidades de grado de navegación enfrentan restricciones, ya que se utilizan principalmente en aviación comercial y plataformas estratégicas. Esta limitación se debe a las estrictas regulaciones de exportación y a la necesidad de las unidades de cumplir el exigente estándar de estabilidad de sesgo inferior a 0,01 grados por hora.
Análisis Geográfico
Asia Pacífico lideró con el 44,10% de los ingresos en 2025, respaldada por el Fondo de Circuitos Integrados de China de USD 143 mil millones y el dominio de Japón en la capacidad de fundición MEMS de alto volumen. Los subsidios de China a SMIC y Huahong reducen la dependencia de las fundiciones extranjeras, mientras que los líderes japoneses TDK y Murata capturaron el 35% de los envíos de consumo a través de cadenas verticalmente integradas que comprimen los plazos de entrega a ocho semanas. La hoja de ruta de semiconductores de Corea del Sur de KRW 622 billones (USD 450 mil millones) eleva la capacidad MEMS del System LSI de Samsung en un 40% para 2027. TSMC de Taiwán proporciona ranuras de fundición de 8 pulgadas para Bosch, STMicroelectronics y Analog Devices, aunque el riesgo geopolítico está impulsando a los clientes a diversificar.
América del Norte y Europa juntas representaron casi el 37,60% de los ingresos en 2025, impulsadas por la demanda de los sectores aeroespacial, de defensa y automotriz de alta gama. La Ley de CHIPS y Ciencia de los Estados Unidos destina USD 39 mil millones a incentivos de fabricación, con GlobalFoundries ampliando su producción en Malta, Nueva York, en un 25% para IMU de grado automotriz. Alemania ofrece EUR 10 mil millones para instalaciones de semiconductores, lo que permite a Bosch ampliar las líneas MEMS de Dresde en un 30%. La empresa conjunta de empaquetado avanzado de Crolles en Francia reduce las huellas de los módulos en un 40% para clientes de dispositivos ponibles y médicos. El Catapult de Aplicaciones de Semiconductores Compuestos del Reino Unido canaliza GBP 150 millones (USD 190 millones) en giroscopios MEMS de nitruro de galio para motores de turbina.
Se proyecta que Oriente Medio registre la CAGR más rápida del 11,75% hasta 2031, a medida que los programas de modernización de defensa y ciudades inteligentes enfatizan cada vez más el contenido local. SAMI de Arabia Saudita está construyendo una empresa conjunta con Thales para lograr el 60% de producción táctica de grado indígena para 2028. El Grupo EDGE de los Emiratos Árabes Unidos adquirió el 40% de Sensonor para asegurar la propiedad intelectual de giroscopios para drones de fabricación propia. Rafael de Israel integró IMU de LITEF en misiles Spike para ahorrar peso, mientras que ASELSAN de Turquía desarrolló una unidad MEMS de grado de navegación para su caza KAAN, pero enfrenta demoras de nueve meses en las licencias de exportación. África y América del Sur tienen cada una una participación inferior al 5% debido a la limitada capacidad de fabricación, y los módulos se importan con plazos de entrega prolongados.

Panorama regulatorio
La seguridad funcional y el cumplimiento de las normativas de exportación siguen siendo las restricciones regulatorias más importantes para las IMU basadas en MEMS a medida que se adentran en aplicaciones automotrices y de defensa de misión crítica. Los programas automotrices alinean cada vez más la calificación de las IMU con la norma ISO 26262, incluida la validación impulsada por ASIL, como el ciclado térmico extendido. Al mismo tiempo, los dispositivos de navegación de alto rendimiento y tácticos enfrentan regímenes de exportación estadounidenses en capas (ITAR y EAR), incluida la ampliación de 2024 de la categoría EAR 7A103, que endureció los controles sobre ciertos niveles de rendimiento de acelerómetros/IMU y extendió los plazos de licenciamiento para destinos restringidos.
Las normas y las medidas comerciales continúan moldeando la validación de productos y las estructuras de costos transfronterizos. La IEC publicó la norma IEC 62047-4:2026, que amplía la cobertura de especificaciones genéricas de MEMS, y la ISO publicó la norma ISO 23150-20:2026 para definir interfaces de sensores de apoyo, incluidas las interfaces de calibración y estado, para funciones de conducción automatizada. Esto acentúa el énfasis en el diagnóstico estandarizado y la calibración trazable. En el ámbito comercial, Estados Unidos implementó la Proclamación 11002, vigente desde el 15 de enero de 2026, que impone un arancel ad valorem del 25% sobre circuitos integrados lógicos de alto rendimiento definidos, lo que aumenta la carga de cumplimiento para los módulos y subsistemas de IMU que dependen de insumos de semiconductores afectados.
Análisis de la cadena de valor
La cadena de valor abarca desde el diseño de MEMS y la propiedad intelectual, pasando por la fabricación de obleas (comúnmente líneas de MEMS de 8 pulgadas), el empaquetado y ensamblaje (cerámico, moldeado y cada vez más empaquetado avanzado), la calibración y prueba (incluida la caracterización térmica y de vibración en múltiples puntos), y el firmware y el software de fusión de sensores, hasta la integración de módulos y sistemas en equipos finales como las ECU automotrices, wearables, robots, drones y sistemas médicos. Los líderes a escala en IMU para consumo, incluidos Bosch Sensortec, STMicroelectronics, TDK InvenSense y Murata, se benefician de fábricas verticalmente integradas y asociaciones de OSAT de alto volumen. En contraste, los segmentos tácticos y de navegación de alta gama dependen más del empaquetado especializado, el sellado hermético y la infraestructura de calibración, lo que aumenta los costos de calificación y extiende los plazos de entrega.
La concentración en el segmento upstream y las fricciones impulsadas por el cumplimiento normativo están aumentando la importancia de la calificación de proveedores y la documentación. Consolidaciones como la adquisición de la unidad de MEMS de NXP Semiconductors por parte de STMicroelectronics en 2025 reducen el conjunto de fuentes calificadas para clientes automotrices e industriales y aumentan los costos de cambio debido a los ciclos de recalificación. Los requisitos comerciales y de metrología también agregan pasos de proceso para los envíos industriales, incluida la introducción por parte de Corea del Sur de requisitos de documentación de calibración y trazabilidad KRISS para acelerómetros MEMS industriales importados, vigentes a partir del 1 de octubre de 2026, lo que endurece la preparación para el despacho aduanero y obliga a los proveedores a operacionalizar los datos de calibración y prueba trazables antes en el ciclo de fabricación.
Panorama Competitivo
El mercado de unidades de medición inercial basadas en MEMS está experimentando una concentración moderada entre los actores clave. Bosch Sensortec, STMicroelectronics, TDK InvenSense y Murata han establecido una posición dominante en los envíos de consumo. Sus fábricas y líneas de ensamblaje coubicadas no solo facilitan ventanas de entrega ágiles de ocho semanas, sino que también reducen significativamente los costos de inventario de los clientes.
Mientras tanto, en los sectores aeroespacial y de defensa, Honeywell y Northrop Grumman aprovechan sus calificaciones de plataforma de varias décadas. Un testimonio de su dominio: el ordenador de misión del F-35 tiene un número de pieza especificado, el HG1120 de Honeywell, bloqueado hasta la próxima renovación del armazón. Además, sacudiendo el panorama, Analog Devices causó revuelo con el lanzamiento de su ADIS16577 a USD 450, perturbando los precios tácticos y obligando a los rivales a acelerar sus renovaciones y ampliar las garantías, todo mientras comprimían sus márgenes operativos hasta en 300 puntos básicos.[3]Analog Devices, "Relaciones con Inversores," analog.com
Si bien los actores establecidos dominan, abundan las oportunidades emergentes, particularmente en robótica médica y posicionamiento en interiores. Aquí, las complejidades en la fusión de sensores y las vías regulatorias plantean desafíos para los operadores establecidos en el segmento de consumo. La unidad Xsens de Movella ha logrado una notable participación del 28% en los ingresos de captura de movimiento. Una combinación de IMU de 9 ejes y algoritmos de fusión propietarios que mantienen una precisión de rumbo de 1 grado, incluso sin calibración de magnetómetro. VectorNav ha dejado su huella en los vehículos submarinos autónomos, gracias a sus innovadoras carcasas de presión de 6.000 metros. Mientras tanto, marcas emergentes como ACEINNA y SBG Systems están causando revuelo al aprovechar bibliotecas de código abierto, reduciendo los costos de integración a la mitad y atrayendo a empresas emergentes de robótica. Cabe destacar que las solicitudes de patentes para empaquetado con compensación de temperatura aumentaron un 34% en 2024, con gigantes de la industria como Analog Devices, STMicroelectronics y Bosch liderando la iniciativa. Este repunte señala una mayor competencia para contrarrestar los problemas de deriva sin recurrir a costosas calibraciones.
Líderes de la Industria de IMU Basada en MEMS
Robert Bosch GmbH (Bosch Sensortec GmbH)
TDK Corporation
Analog Devices Inc.
STMicroelectronics N.V.
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los casos de uso de navegación de grado táctico y sin GNSS están creando espacios en blanco para IMU MEMS de mayor estabilidad y módulos de navegación integrados más allá de los sensores comoditizados de clase smartphone. Honeywell lanzó la IMU HGuide i700 en abril de 2026 para entornos sin GNSS (submarinos, minería y defensa). Gladiator Technologies presentó la plataforma SX3 en junio de 2026, dirigida a sistemas de autonomía y UAV con características de alto ancho de banda y baja latencia. Juntos, estos lanzamientos señalan hojas de ruta de productos activas centradas en la robustez (choque, vibración, EMI) y los bucles de control en tiempo real, donde la diferenciación proviene más de la calibración, el empaquetado y el filtrado embebido que del precio unitario.
Los programas de robótica y automotrices están orientando el diseño de las IMU hacia la seguridad funcional, el determinismo temporal y una integración informática más estrecha, lo que respalda las oportunidades en arquitecturas de múltiples IMU y detección sincronizada por hardware. En julio de 2026, D-Robotics y Bosch Sensortec anunciaron una asociación para construir un ecosistema integrado de detección y computación utilizando las IMU Bosch BMI088 con un concepto de reloj maestro unificado, lo que refleja la demanda de errores de sincronización reducidos en la fusión de sensores. La calificación también sigue siendo un diferenciador: Asensing informó en marzo de 2026 que su chip desarrollado internamente superó las evaluaciones de controlabilidad autónoma del MIIT y logró la certificación de seguridad funcional ASIL D, destacando el valor comercial de los subsistemas inerciales certificados en implementaciones de grado automotriz, donde las barreras de cumplimiento y los largos ciclos de diseño pueden proteger la posición del titular una vez que se selecciona una plataforma.
Desarrollos recientes del sector
- Julio de 2026: D-Robotics y Bosch Sensortec anunciaron una asociación para desarrollar un ecosistema integrado de detección y computación utilizando las IMU Bosch BMI088 junto con la plataforma Xuri S600. La colaboración enfatiza una sincronización más estrecha mediante una arquitectura de reloj maestro unificado, abordando el error de sincronización como un limitante práctico en el diseño de fusión de sensores robóticos y control en bucle cerrado.
- Octubre de 2025: Analog Devices presentó las IMU de 6 grados de libertad ADIS16545 y ADIS16547, posicionadas para un rendimiento de grado táctico como alternativas a los diseños basados en giróscopos de fibra óptica. El lanzamiento fortalece la penetración de MEMS en programas de navegación y estabilización de mayor valor, donde las presiones de tamaño, peso, energía y costo favorecen la integración de silicio.
- Mayo de 2024: Bosch Sensortec informó haber superado los 1.000 millones de sensores MEMS entregados, con microcontroladores y software integrados. El hito subraya el cambio hacia módulos de sensores más inteligentes con procesamiento embebido, apoyando el traslado por parte de los OEM de la clasificación de movimiento y la gestión de energía fuera del procesador de aplicaciones principal.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por las unidades de medición inercial (IMU) basadas en MEMS vendidas como componentes o módulos. Estos dispositivos miden el movimiento y la orientación para la navegación, la estabilización y el seguimiento del movimiento en equipos finales.
Exclusiones del alcance: Se excluyen las tecnologías de IMU no basadas en MEMS, los acelerómetros o giroscopios independientes vendidos sin función de IMU, y los servicios de integración de sistemas y software posteriores.
Descripción General de la Segmentación
- Por Industria de Usuario Final
- Electrónica de Consumo
- Automotriz
- Médica
- Aeroespacial y de Defensa
- Maquinaria Industrial
- Otras Industrias de Usuario Final
- Por Componente
- Acelerómetros
- Giroscopios
- Magnetómetros
- Módulos Integrados de 6 Ejes
- Módulos Integrados de 9 Ejes
- Por Grado de Libertad
- 3-DOF
- 6-DOF
- 9-DOF
- Por Grado de Plataforma
- Grado de Consumo
- Grado Industrial
- Grado Táctico
- Grado de Navegación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la elaboración de una definición clara de las IMU basadas en MEMS y el mapeo de sus aplicaciones en electrónica, movilidad e industrias de movimiento. Nos apoyamos en referencias públicas y oficiales, como el USGS y las oficinas nacionales de estadística, para indicadores macroeconómicos; en series comerciales al estilo de UN Comtrade para flujos de electrónica; y en artículos de revistas IEEE y publicaciones de patentes para comprender los cambios tecnológicos y las especificaciones típicas de los dispositivos.
También revisamos informes anuales de empresas, notas de resultados, resúmenes de productos y cobertura de prensa de fuentes acreditadas para identificar la dirección de los envíos, el comportamiento de los precios y los cambios en la cadena de suministro. Cuando es necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para estandarizar identificadores y reducir errores manuales. Las fuentes mencionadas anteriormente son meramente ilustrativas, y utilizamos referencias públicas y de pago adicionales para la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para verificar lo que sugieren las señales documentales, especialmente en lo que respecta a las tasas de incorporación de IMU, el movimiento del precio de venta promedio y la rapidez con que se están adoptando los nuevos diseños con mayores grados de libertad. Hablamos con una combinación equilibrada de expertos del lado de los componentes, responsables de decisiones de diseño y fabricantes de equipos originales (OEM), y participantes del canal en APAC, EMEA y las Américas, de modo que las brechas en los supuestos de volúmenes y precios puedan cerrarse antes de que se consoliden los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 12% | APAC: 40% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 33% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 55% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que la demanda se reconstruye a partir de indicadores de producción de dispositivos finales y el contenido esperado de IMU, y luego se divide por región en función de los patrones de fabricación y consumo. Para que el proceso sea práctico, nos centramos en algunos insumos repetibles, como las tendencias de producción de teléfonos inteligentes y dispositivos portátiles, la penetración de la electrónica vehicular (incluida la adopción de ADAS), la actividad de despliegue de drones y robótica, y los rangos de precios de venta promedio por clase de rendimiento.
Los totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, en las que los ingresos de proveedores muestreados, la retroalimentación del canal y una verificación de volumen por precio de venta promedio (ASP) por aplicación clave se utilizan para confirmar el orden de magnitud y ajustar los valores atípicos. Cuando los datos son escasos en aplicaciones más pequeñas, establecemos puentes entre supuestos utilizando casos de uso cercanos con pilas de sensores similares, y luego los reducimos aplicando un factor de adopción conservador validado mediante entrevistas. La previsión se realiza mediante análisis de escenarios, en el que el caso base se ancla a las perspectivas de producción y luego se ajusta con las opiniones de expertos sobre la erosión de precios, la localización y los ciclos de diseño.
Ciclo de Validación de Datos y Actualización
La validación se realiza en varias etapas, en las que los resultados del modelo se comparan con señales independientes, como las tendencias de producción de electrónica, el movimiento comercial de los subconjuntos relevantes y los rangos de precios observados en las conversaciones con el canal. Si una región o aplicación muestra un salto brusco que no coincide con estas señales, reabrimos los supuestos y realizamos seguimientos mediante entrevistas hasta que se comprende la variación.
Antes de la publicación, otro analista revisa las cifras para detectar errores de unidades, problemas de temporalidad en las divisas y trayectorias de crecimiento inconsistentes entre regiones. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como grandes perturbaciones de la demanda, cambios regulatorios en las características de seguridad o cambios significativos en la capacidad. Justo antes de la entrega, realizamos una actualización final para que el cliente reciba la visión más actualizada disponible.
Estimación del Mercado Global de Unidades de Medición Inercial Basadas en MEMS de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las IMU basadas en MEMS pueden parecer muy dispares porque el límite no siempre se define de la misma manera, y los mismos dispositivos finales pueden contabilizarse con diferentes supuestos de contenido. Las diferencias también surgen cuando una estimación se basa en valor y otra se apoya en unidades, lo que hace que las elecciones del precio de venta promedio sean especialmente relevantes.
Al rastrear las señales de demanda de unidades, las bandas de precios y el momento de incorporación al diseño, Mordor Intelligence mantiene el recuento vinculado únicamente a los ingresos de las IMU basadas en MEMS, en lugar de expandirse hacia tecnologías inerciales no basadas en MEMS o sistemas de navegación más amplios, y el modelo se actualiza cuando las perspectivas de las aplicaciones cambian de forma significativa.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,34 mil millones de USD (2026) | |
| Editorial del Sector A | 1,58 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar una tasa de crecimiento más estrecha, lo que puede subestimar la demanda de ciclos tardíos proveniente de la robótica, los drones y las rampas de electrónica automotriz. |
| Firma Consultora B | 2,80 mil millones de USD (2024) | Probablemente incluye contenido de detección de movimiento adyacente o categorías inerciales más amplias dentro de los sistemas finales, lo que puede inflar el valor en comparación con el recuento exclusivo de componentes y módulos de IMU basadas en MEMS. |
La dispersión en la tabla se explica principalmente por lo que se incluye en torno al límite de la IMU, qué año se toma como punto de partida y cómo se gestiona el cambio en el ASP. Cuando el alcance se mantiene estrictamente en las IMU basadas en MEMS y los principales impulsores de la demanda se verifican con indicadores reales de producción y adopción, el número final resulta más fácil de rastrear y reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de unidades de medición inercial basadas en MEMS en 2026?
El tamaño del mercado se sitúa en USD 1,34 mil millones en 2026 y se prevé que alcance USD 2,28 mil millones en 2031.
¿Qué segmento crece más rápido hasta 2031?
Los dispositivos médicos lideran con una CAGR del 12,43%, lo que refleja la demanda de seguimiento preciso del movimiento en robots quirúrgicos y monitores de pacientes.
¿Qué región aporta más ingresos en la actualidad?
Asia Pacífico aporta el 44,10% de los ingresos globales, respaldada por sólidas cadenas de suministro de electrónica de consumo y programas nacionales de semiconductores.
¿Por qué están ganando popularidad los módulos de 9 ejes?
Combinan acelerómetro, giroscopio y magnetómetro en un solo paquete, lo que permite el rumbo absoluto sin sensores externos y es compatible con realidad aumentada, drones y relojes inteligentes.
¿Cuál es la principal restricción para el crecimiento de las IMU de alta gama?
Los controles de exportación sobre dispositivos con estabilidad de sesgo inferior a 0,01 grados por hora prolongan los ciclos de ventas hasta un año y limitan el grupo de clientes.
¿Quiénes son los principales operadores establecidos en las aplicaciones de defensa?
Honeywell y Northrop Grumman mantienen posiciones de plataforma a largo plazo, mientras que Analog Devices está desafiando las normas de precios con su unidad de grado táctico ADIS16577.
Última actualización de la página el:



