
Tamaño y Participación del Mercado de Medicamentos para Anestesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
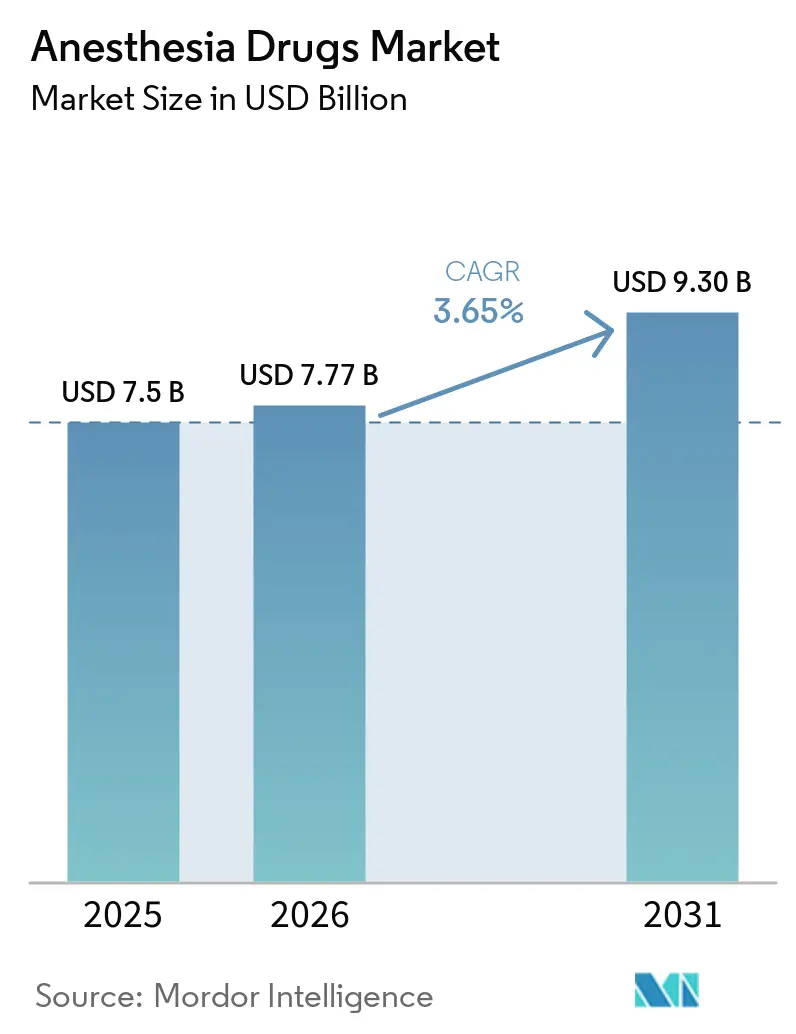
| Tamaño del Mercado (2026) | 7.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.65 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para Anestesia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Medicamentos para Anestesia se expanda desde USD 7,5 mil millones en 2025 y USD 7,77 mil millones en 2026 hasta USD 9,30 mil millones en 2031, registrando una CAGR del 3,65% entre 2026 y 2031.
La CAGR general oculta una transición que se aleja de los agentes volátiles con alto potencial de calentamiento global hacia los inyectables de acción corta, a medida que los hospitales adoptan la anestesia intravenosa total y los protocolos de Recuperación Mejorada tras la Cirugía (ERAS). Los retrasos quirúrgicos de la era pandémica se están resolviendo, especialmente en ortopedia y bariátrica, lo que impulsa el volumen incluso cuando la presión de precios de los genéricos comprime los márgenes. Los procedimientos asistidos por robots añaden requisitos de profundidad de sedación que favorecen la dexmedetomidina y el remifentanilo, mientras que las redes de Centros de Cirugía Ambulatoria aceleran la demanda de protocolos de recuperación rápida. Las regulaciones ambientales que eliminan el desflurano y restringen el sevoflurano en varios países reconfiguran aún más el mercado de medicamentos para anestesia.
Conclusiones Clave del Informe
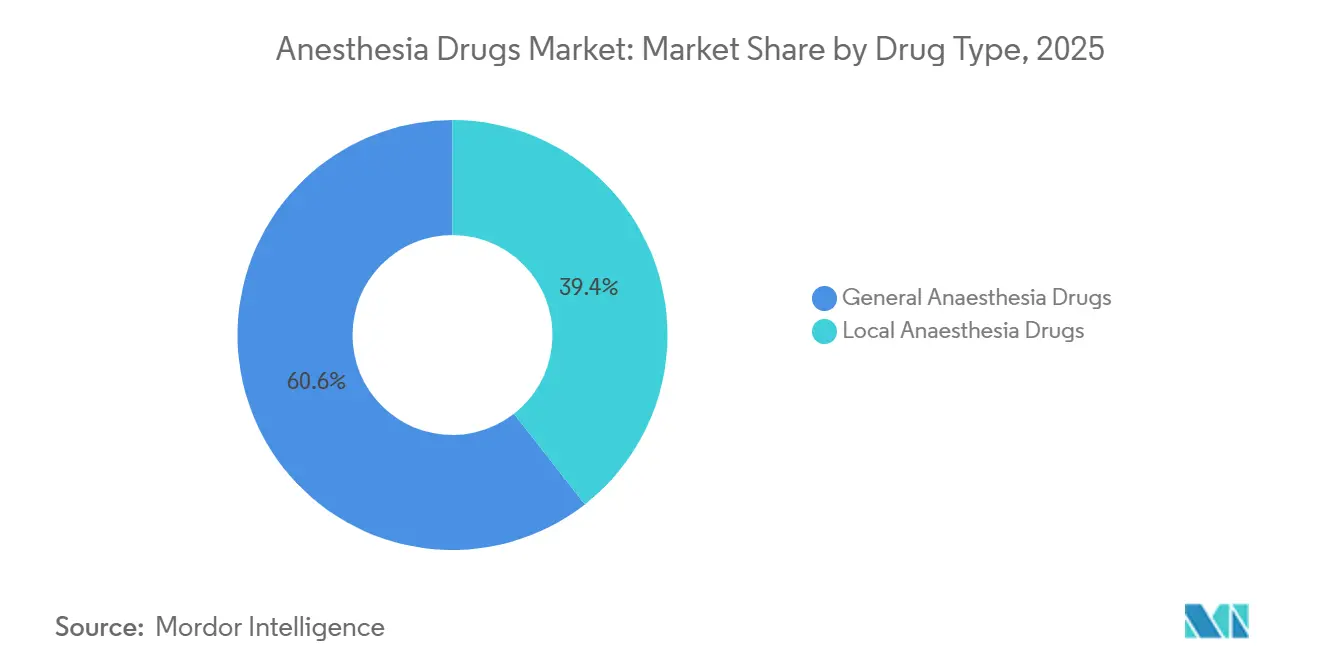
- Por tipo de medicamento, los agentes de anestesia general lideraron con una participación del 60,56% del mercado de medicamentos para anestesia en 2025, mientras que se prevé que los anestésicos locales se expandan a una CAGR del 8,25% hasta 2031.
- Por vía de administración, los inyectables representaron el 70,53% del tamaño del mercado de medicamentos para anestesia en 2025; las formulaciones de inhalación avanzan a una CAGR del 7,85% hasta 2031.
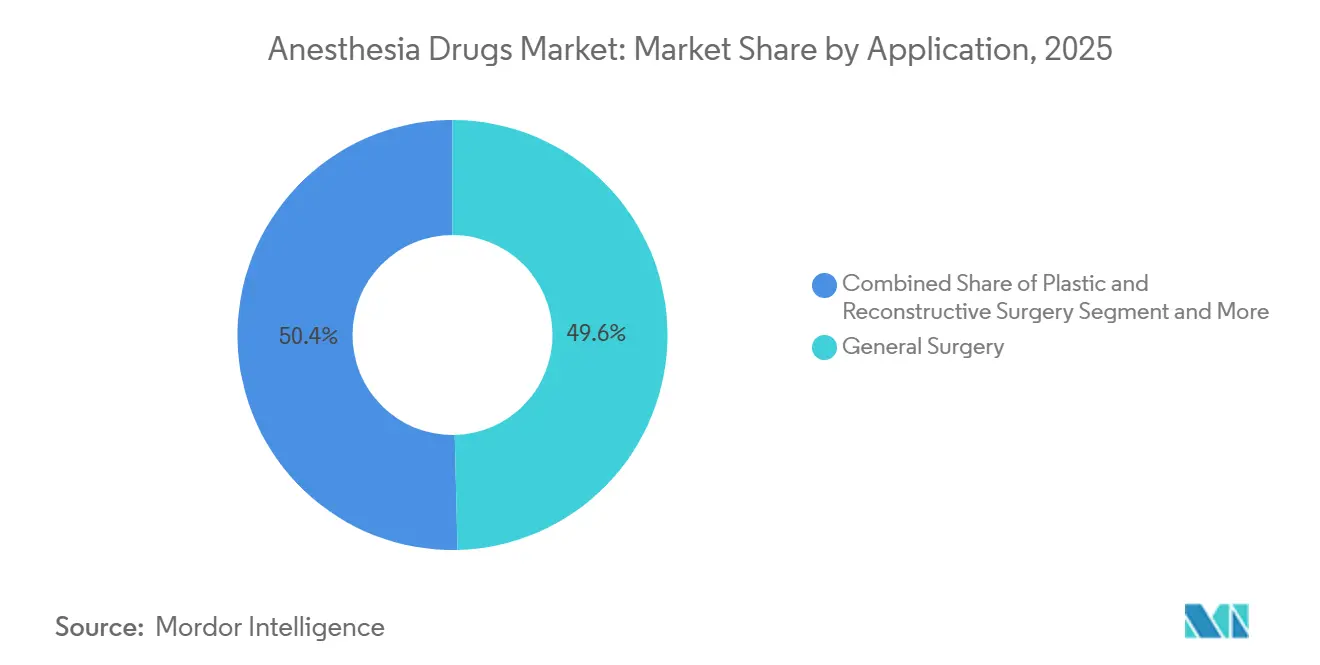
- Por aplicación, la cirugía general representó el 49,63% en 2025, mientras que la cirugía cosmética y estética registró una perspectiva de CAGR del 8,87% hasta 2031, superando al mercado general de medicamentos para anestesia.
- Por usuario final, los hospitales captaron el 62,53% del mercado global en 2025, y los Centros de Cirugía Ambulatoria crecen a una CAGR del 6,71% hasta 2031.
- Por geografía, Asia-Pacífico está preparada para crecer a una CAGR del 8,51%, superando la base madura de América del Norte con una participación del 38,13% en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del número de cirugías (electivas y de trauma) | +0.9% | Global, con Asia-Pacífico y Oriente Medio y África mostrando la mayor elasticidad debido a la expansión de infraestructura y el creciente acceso de la clase media | Mediano plazo (2-4 años) |
| Aprobaciones rápidas de nuevas combinaciones anestésicas de dosis fija | +0.6% | Corredores regulatorios de América del Norte y la Unión Europea, con efecto secundario en los mercados de Asia-Pacífico tras las vías de precalificación de la Organización Mundial de la Salud | Corto plazo (≤ 2 años) |
| Cambio hacia procedimientos ambulatorios y en consultorios | +0.7% | América del Norte (especialmente las redes de Centros de Cirugía Ambulatoria de EE. UU.), Europa Occidental, centros urbanos de Asia-Pacífico (Singapur, Seúl, Shanghái) | Mediano plazo (2-4 años) |
| Crecimiento de la cirugía asistida por robots que requiere sedación más profunda | +0.5% | América del Norte, Unión Europea, Japón, Corea del Sur; penetración limitada en mercados de países de ingresos bajos y medianos sensibles al costo | Largo plazo (≥ 4 años) |
| Protocolos ERAS perioperatorios que impulsan los agentes de acción corta | +0.5% | Adopción global en centros médicos académicos; América del Norte y el norte de Europa lideran la implementación, con una adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sistemas de administración de anestesia de circuito cerrado impulsados por inteligencia artificial | +0.3% | Concentrados en hospitales de investigación de América del Norte y la Unión Europea; los plazos de aprobación regulatoria extienden el impacto comercial hasta 2028-2030 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento del Número de Cirugías Impulsa el Consumo de Agentes Anestésicos
Los casos electivos ortopédicos y bariátricos están resolviendo los retrasos pandémicos, elevando el volumen de bloqueadores neuromusculares y agentes de acción prolongada. La Sociedad Americana de Anestesiólogos estimó 1,2 millones de procedimientos diferidos en Estados Unidos aún en cola a mediados de 2024. Los hospitales amplían los horarios quirúrgicos, lo que aumenta el consumo de medicamentos con inicio de efecto predecible que reducen los retrasos en la rotación. Japón y Corea del Sur se enfrentan al envejecimiento de la población, y los protocolos geriátricos sustituyen cada vez más la dexmedetomidina por las benzodiazepinas para reducir el riesgo de delirio postoperatorio.
Aprobaciones Rápidas de Nuevas Combinaciones Anestésicas de Dosis Fija
Tres aprobaciones de la Administración de Alimentos y Medicamentos de Estados Unidos entre 2024 y 2025 introdujeron mezclas de propofol-ketamina y sevoflurano-óxido nitroso, vinculando a las instituciones a contratos de proveedor único que resisten la erosión de los genéricos. La adopción es más lenta de lo esperado porque los médicos prefieren la flexibilidad de titulación, aunque los Centros de Cirugía Ambulatoria valoran los ahorros del 30-40% en el tiempo de preparación y los flujos de trabajo simplificados de sedación por enfermería. Los mercados de la Unión Europea y Asia-Pacífico siguen después de que la precalificación de la Organización Mundial de la Salud despeje las vías de importación.
El Cambio hacia Procedimientos Ambulatorios y en Consultorios Reconfigura la Demanda de Anestésicos
Las migraciones del lugar de atención impulsadas por los pagadores favorecen a los agentes con recuperación rápida. En 2024, el 68% de las cirugías ambulatorias en Estados Unidos se realizaron en Centros de Cirugía Ambulatoria. El propofol sigue siendo omnipresente, mientras que el remimazolam gana terreno donde está aprobado. Europa va a la zaga debido a las arraigadas unidades de cirugía de día hospitalaria, lo que limita la demanda potencial de anestésicos aptos para consultorios.
Crecimiento de la Cirugía Asistida por Robots que Requiere Sedación más Profunda
Los procedimientos robóticos alcanzaron 2,3 millones de casos en todo el mundo en 2024, un aumento del 17% interanual[1]. La sedación más profunda y el bloqueo neuromuscular prolongado aumentan la utilización de propofol y sugammadex. Los hospitales de adopción temprana reportan un consumo de propofol un 20-30% mayor por hora, y los centros de formación inflan el uso de medicamentos durante las curvas de aprendizaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por la disfunción cognitiva postoperatoria | -0.4% | Global, con mayor escrutinio en poblaciones envejecidas (Japón, Alemania, Italia, América del Norte); la responsabilidad por negligencia médica amplifica el impacto en Estados Unidos | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones sobre el impacto de los agentes volátiles en el efecto invernadero | -0.6% | Unión Europea (prohibiciones de desflurano vigentes entre 2024 y 2028), Reino Unido (implementado en 2024), algunos estados de EE. UU. (propuestas de California y Nueva York); penetración limitada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de anestesiólogos con formación de especialización en países de ingresos bajos y medianos | -0.3% | África Subsahariana, Asia Meridional (India, Bangladés, Pakistán), partes de América Latina; limita el crecimiento del volumen quirúrgico y los protocolos de seguridad anestésica | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro para ingredientes farmacéuticos activos clave | -0.5% | Impacto global con exposición aguda en mercados dependientes de ingredientes farmacéuticos activos de fuente única (propofol de China, rocuronio de la Unión Europea); las tensiones geopolíticas amplían el riesgo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por la Disfunción Cognitiva Postoperatoria que Limitan la Selección de Agentes
Los centros académicos se orientan hacia la anestesia intravenosa total para pacientes de edad avanzada tras los vínculos observacionales entre la exposición prolongada a agentes volátiles y el deterioro cognitivo. Las directrices actualizadas de la Sociedad Americana de Geriatría aconsejan minimizar el uso de benzodiazepinas. Sin embargo, un metaanálisis de 2025 no encontró diferencias estadísticas cuando se aplicó monitorización de la profundidad anestésica, lo que frena los cambios en los formularios en los sistemas sensibles al costo.
Endurecimiento de las Regulaciones sobre el Impacto de los Agentes Volátiles en el Efecto Invernadero
El Reino Unido prohibió las compras de desflurano en 2024, y la orientación de la Agencia Europea de Medicamentos recomienda la eliminación progresiva en la Unión Europea para 2028[2]. California y Nueva York consideran proyectos de ley similares. La adaptación de los sistemas de evacuación de gases cuesta entre USD 15.000 y 25.000 por máquina, lo que orienta a las instalaciones pequeñas hacia los inyectables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Medicamento:
Los Protocolos de Anestesia Intravenosa Total Desafían el Dominio de los Agentes VolátilesLos medicamentos para anestesia general representaron el 60,56% del mercado de medicamentos para anestesia en 2025. El sevoflurano lidera las inducciones con mascarilla, pero gran parte de su crecimiento reemplaza al desflurano en lugar de generar volumen neto. La dexmedetomidina refuerza su nicho en neurología e unidades de cuidados intensivos, y el remifentanilo mantiene su posicionamiento premium en quirófanos de cirugía robótica. Los agentes locales se fortalecen a medida que los bloqueos nerviosos guiados por ultrasonido reducen el uso postoperatorio de opioides hasta en un 50%.
El mercado de medicamentos para anestesia continúa reequilibrándose a medida que las técnicas regionales convergen con los protocolos ERAS. La bupivacaína domina los bloqueos de larga duración, mientras que la ropivacaína gana participación en obstetricia. La lidocaína sigue siendo común para procedimientos dentales y dermatológicos de corta duración. La cloroprocaína revive en los Centros de Cirugía Ambulatoria por su metabolismo rápido, aunque su adopción sigue limitada a centros especializados.


Por Vía de Administración:
La Inyección se Consolida, la Inhalación RepuntaLos inyectables representaron el 70,53% de los ingresos en 2025. El tamaño del mercado de medicamentos para anestesia para inyectables se beneficia de la anestesia intravenosa total estandarizada en neurocirugía y casos de monitorización intraoperatoria. La dexmedetomidina es la terapia de infusión de más rápido crecimiento en las unidades de cuidados intensivos gracias a sus propiedades de ahorro de ventilador. Las restricciones de suministro persisten porque la emulsión lipídica del propofol requiere logística de cadena de frío.
Se proyecta que los agentes de inhalación crezcan a una CAGR del 7,85% hasta 2031, impulsados por el sevoflurano en entornos pediátricos y de cirugía de día en Asia-Pacífico. Los lanzamientos de genéricos amplían el acceso, pero la complejidad de fabricación limita el número de proveedores. Los formatos tópicos y transdérmicos se mantienen estables, atendiendo los nichos de dolor crónico y venopunción pediátrica sin invadir el volumen quirúrgico.
Por Aplicación:
El Auge Cosmético Supera la Demanda Quirúrgica PrincipalLa cirugía general mantuvo una participación del 49,63% en 2025, aunque los modelos de pago agrupado limitan su crecimiento. Se prevé que los procedimientos cosméticos electivos registren una CAGR del 8,87% hasta 2031, la más rápida dentro del mercado de medicamentos para anestesia. La anestesia en consultorios se basa en propofol-ketamina o sedación moderada, creando una cadena de suministro separada de los formularios hospitalarios.
La demanda dental escala con la expansión de la clase media en Asia-Pacífico, dependiendo casi en su totalidad de lidocaína y articaína. Los protocolos obstétricos favorecen la bupivacaína o ropivacaína neuroaxial, y los hospitales de Estados Unidos ofrecieron epidurales en el 73% de los partos en 2025[3]. Los casos oftalmológicos, de otorrinolaringología y urológicos completan el resto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros de Cirugía Ambulatoria Capturan Participación de los HospitalesLos hospitales consumieron el 62,53% de los medicamentos anestésicos en 2025, pero la orientación de los pagadores y las brechas de eficiencia erosionan su participación. Las organizaciones de compras grupales aseguran descuentos del 30-40%, aunque los gastos generales mantienen altos los costos por caso. Los Centros de Cirugía Ambulatoria de propiedad hospitalaria intentan retener ingresos mientras persiguen eficiencias ambulatorias.
Los Centros de Cirugía Ambulatoria independientes crecen a una CAGR del 6,71%, logrando rotaciones de 8-12 minutos con agentes de acción rápida. Las clínicas especializadas en dolor y estética se diversifican con mayor rapidez, satisfaciendo la demanda en consultorios para el alta el mismo día. Estos cambios redistribuyen el mercado de medicamentos para anestesia alejándolo de los entornos hospitalarios tradicionales.
Análisis Geográfico
Mercado de Fármacos para Anestesia en América del Norte
América del Norte concentró el 38,13% del mercado de fármacos para anestesia en 2025, con aproximadamente 50 millones de procedimientos anuales. Los inyectables con patente vigente y los genéricos de marca sostienen precios premium; sin embargo, el propofol cayó por debajo de 2 USD por vial de 100 mg en 2024, comprimiendo los márgenes. La legislación medioambiental en California y Nueva York amenaza los formularios de anestesia por inhalación, mientras que la demanda estética en consultorios privados protege los segmentos de pago directo.
Mercado de Fármacos para Anestesia en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 8,51%, el ritmo regional más alto del mercado de fármacos para anestesia. China registró aproximadamente 80 millones de cirugías en 2024, con una expansión anual del 6-8%, e India amplía la capacidad de quirófanos en ciudades de segundo y tercer nivel a pesar de la escasez de anestesiólogos. Los centros de atención premium en Singapur, Japón y Corea del Sur adoptan remimazolam y dexmedetomidina, mientras que los establecimientos rurales dependen de agentes más antiguos.
Mercado de Fármacos para Anestesia en EMEA y América del Sur
Europa equilibra la contención de costos con la innovación. El sistema descentralizado de Alemania impulsa el volumen, mientras que la contratación centralizada del Reino Unido ofrece los precios de propofol más bajos del mundo. Las prohibiciones del desflurano y las eliminaciones progresivas pendientes en la Unión Europea reconfiguran la demanda de anestesia por inhalación. El sur y el este de Europa presentan un rezago en la adopción de anestesia regional debido a la menor disponibilidad de sistemas de ultrasonido y déficits de formación. Los mercados más pequeños de Oriente Medio, África y América del Sur enfrentan brechas de infraestructura y volatilidad cambiaria que dificultan el acceso amplio a los anestésicos.


Panorama regulatorio
La regulación de los fármacos anestésicos abarca las aprobaciones de medicamentos, las acciones de seguridad posteriores a la comercialización y las normas técnicas de calidad que afectan la continuidad del suministro de inyectables de alto volumen y agentes inhalados. En los Estados Unidos, la FDA continúa autorizando nuevas opciones anestésicas, incluida la aprobación en mayo de 2026 de Cypsedo (cipepofol) de Haisco Pharmaceutical Group para la inducción de anestesia general en adultos sometidos a cirugía, lo que suma una alternativa intravenosa regulada junto al uso consolidado de propofol.
En Europa, la EMA y el Grupo de Coordinación para el Reconocimiento Mutuo y los Procedimientos Descentralizados-humano (CMDh) están reforzando las obligaciones del ciclo de vida mediante actualizaciones de etiquetado impulsadas por la farmacovigilancia y un régimen de variaciones más formal. El CMDh adoptó una posición en noviembre de 2025 para actualizar la información del producto rocuronio tras una revisión de seguridad, con plazos de implementación que se extienden hasta febrero de 2026, mientras que la guía actualizada de variaciones de la UE pasó a ser aplicable en enero de 2026 y aumenta el rigor procedimental para los cambios de fabricación, calidad y etiquetado. El cumplimiento técnico también está determinado por los requisitos de la farmacopea, con monografías nuevas y revisadas de la Farmacopea Europea que entran en vigor en julio de 2026 bajo la supervisión de la EDQM, lo que refuerza los controles de impurezas y las expectativas de liberación de lotes para los titulares de autorizaciones de comercialización.
Panorama Competitivo
El mercado de medicamentos para anestesia exhibe una concentración moderada en moléculas comoditizadas, pero fragmentación en nichos especializados. Los principales fabricantes, Fresenius Kabi, Baxter y Aspen, controlan un porcentaje significativo del volumen de propofol, aunque ejercen poco poder de fijación de precios bajo genéricos intercambiables. Las empresas chinas, en particular Jiangsu Hengrui Pharma, ofrecen descuentos del 30-40% por debajo de los precios occidentales a nivel regional, pero enfrentan barreras regulatorias en los mercados de la Organización para la Cooperación y el Desarrollo Económicos. Pfizer mantiene la fidelidad a la dexmedetomidina en las unidades de cuidados intensivos a pesar del vencimiento de la exclusividad, y los socios de remimazolam de PAION apuntan al espacio en blanco de la sedación para procedimientos.
Las respuestas estratégicas divergen. Los actores establecidos refuerzan la integración vertical para asegurar los ingredientes farmacéuticos activos; Fresenius Kabi amplió la producción de propofol en Graz en 2025. Los nuevos participantes más pequeños licencian emulsiones novedosas o formatos intranasales para extender las patentes. Las apuestas tecnológicas se concentran en el apoyo a la toma de decisiones más que en sistemas de circuito cerrado totalmente autónomos, lo que refleja la cautela regulatoria. Los costos de cumplimiento ambiental para los programas de devolución de agentes volátiles añaden entre un 5 y un 8% al costo de los bienes vendidos, favoreciendo a los actores establecidos con logística inversa existente. Los competidores de biosimilares en India y los compuestos especializados de Estados Unidos se apropian de volúmenes de nicho, pero permanecen por debajo del 2% de participación.
Líderes de la Industria de Medicamentos para Anestesia
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Fresenius SE & Co. KGaA
-
Pfizer Inc.
-
Aspen Pharmacare Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fármacos para Anestesia
- Abbott Laboratories
- Abbvie
- Aspen Pharmacare Holdings Ltd.
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Jiangsu Hengrui Pharma
- Maruishi Pharmaceutical Co. Ltd.
- Sandoz Group
- PAION AG
- Pfizer
- Piramal Critical Care
- Sagent Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris

Oportunidades de mercado y perspectivas futuras
La persistente fragilidad del suministro en los inyectables anestésicos esenciales crea una oportunidad para los fabricantes que puedan ofrecer una capacidad confiable y conforme a la normativa en los principales formatos hospitalarios de alto uso (viales, infusiones y presentaciones listas para administrar). Las herramientas de seguimiento y mitigación de escasez de medicamentos mantenidas por la FDA, incluida la información sobre fechas de uso extendido para productos específicos, destacan la disponibilidad como un factor diferenciador junto con el precio para los agentes estandarizados utilizados a gran escala en hospitales y centros quirúrgicos ambulatorios.
Las conversiones de la cartera de productos al mercado en 2026 también señalan espacios sin cubrir en opciones diferenciadas de inducción y reversión intravenosa adaptadas a los flujos de trabajo de recuperación rápida. La aprobación por la FDA de Cypsedo (cipepofol) introduce un nuevo anestésico intravenoso de marca para la inducción quirúrgica en adultos, mientras que B. Braun Medical Inc. recibió la aprobación de la FDA para una inyección genérica de sugammadex, con disponibilidad en EE. UU. a partir del 28 de julio de 2026, lo que ampliará la competencia en la reversión del bloqueo neuromuscular, donde la disponibilidad continua y la rotación de quirófanos son prioridades operativas. En Europa, la coordinación de la EMA sobre escasez de medicamentos a través del MSSG y el Grupo de Trabajo SPOC indica un énfasis continuo en las medidas de resiliencia y el abastecimiento alternativo, lo que respalda oportunidades para los proveedores que puedan implementar cambios de fabricación validados a través del marco de variaciones.
Recent Industry Developments in Mercado de Fármacos para Anestesia
- Abril de 2026: Baxter reportó cambios organizativos en los resultados del primer trimestre de 2026 que integraron su antiguo segmento de Productos Farmacéuticos (incluida la anestesia inhalada y los productos farmacéuticos inyectables especializados) en la división de Terapias de Infusión y Plataformas dentro de Productos y Terapias Médicas. Esta reorganización vincula más directamente los productos farmacéuticos relacionados con la anestesia con la estrategia de plataformas de infusión y hospitalarias de Baxter, lo que determina cómo se establecen los recursos y las prioridades comerciales para los clientes hospitalarios.
- Diciembre de 2025: Fresenius Kabi lanzó la Inyección de Bromuro de Rocuronio Estable a Temperatura Ambiente (RTS), un agente bloqueador neuromuscular que no requiere refrigeración y se fabrica en su planta de Grand Island, Nueva York. Al eliminar las restricciones de la cadena de frío, el formato RTS agiliza la gestión de inventario hospitalario y favorece una mayor fiabilidad en la disponibilidad de fármacos perioperatorios.
- Diciembre de 2024: Baxter anunció el lanzamiento de cinco productos farmacéuticos inyectables en los Estados Unidos, con lo que su total de lanzamientos de inyectables en 2024 llegó a 10. El ritmo de nuevas introducciones de inyectables refuerza la amplitud de la cartera en una categoría donde los hospitales y los centros quirúrgicos ambulatorios priorizan un suministro confiable y formulaciones estandarizadas.


Mercado de Fármacos para Anestesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de fármacos anestésicos abarca los medicamentos de prescripción utilizados para inducir, mantener o revertir la anestesia y la sedación procedimental en entornos clínicos hospitalarios y ambulatorios, medido en términos de valor (USD) para el conjunto de demanda global.
Exclusiones del alcance: Se excluyen las máquinas de anestesia y los materiales desechables, así como los servicios clínicos no farmacológicos, como los honorarios de los proveedores y los cargos por instalaciones.
Descripción General de la Segmentación
- Por Tipo de Medicamento
- Medicamentos para Anestesia General
- Propofol
- Sevoflurano
- Desflurano
- Dexmedetomidina
- Remifentanilo
- Midazolam
- Otros Medicamentos para Anestesia General
- Medicamentos para Anestesia Local
- Bupivacaína
- Ropivacaína
- Lidocaína
- Cloroprocaína
- Prilocaína
- Benzocaína
- Otros Medicamentos para Anestesia Local
- Medicamentos para Anestesia General
- Por Vía de Administración
- Inyección
- Inhalación
- Tópico y Transdérmico
- Por Aplicación
- Cirugía General
- Cirugía Plástica y Reconstructiva
- Procedimientos Cosméticos y Estéticos
- Procedimientos Dentales
- Cirugía Obstétrica y Ginecológica
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción de una imagen clara de la base de demanda quirúrgica y de procedimientos, dado que el uso de fármacos anestésicos está estrechamente vinculado al volumen de casos por entorno. Se consultaron fuentes públicas como la Organización Mundial de la Salud para indicadores del sistema de salud, la OCDE para conjuntos de datos de actividad quirúrgica y hospitalaria donde estaban disponibles, y el Banco Mundial para métricas de población y salud macroeconómica que influyen en el crecimiento de los procedimientos.
Para vincular la demanda con los productos, se revisó el contexto regulatorio y de uso de fármacos a partir de fuentes como las etiquetas y comunicaciones de seguridad de la FDA de los Estados Unidos, los informes de evaluación pública de la Agencia Europea de Medicamentos y revistas científicas revisadas por pares que cubren los patrones de práctica anestésica. También se utilizaron presentaciones de empresas, presentaciones para inversores, prensa de reputación y una suscripción de pago para información financiera y noticias corporativas, con el fin de mantener realistas los supuestos de precios y combinación de productos cuando las divulgaciones públicas eran escasas. Esta lista no es exhaustiva y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en verificar cómo están evolucionando los protocolos de anestesia en hospitales, centros quirúrgicos ambulatorios y clínicas especializadas, y cómo eso modifica la combinación de productos por vía de administración (inyección, inhalación y tópica/transdérmica) y por caso de uso. Se consultó a un conjunto diverso de partes interesadas, como médicos clínicos, equipos de farmacia y adquisiciones, y gerentes comerciales, y luego se conciliaron las diferencias entre las principales regiones para que los supuestos se ajusten al comportamiento real de compra y utilización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 17% | APAC: 45% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 52% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento comienza con una construcción descendente en la que la actividad de procedimientos y cirugías, junto con la penetración de la anestesia por entorno de atención, se utiliza para reconstruir el conjunto de demanda de fármacos direccionable por región. Dado que el uso de la anestesia no es uniforme, se aplicaron factores de ajuste prácticos vinculados a la combinación de tipos de anestesia (general frente a local), la combinación de vías de administración (inhalación frente a inyección frente a tópica/transdérmica) y los patrones de aplicación en cirugía general, odontología y procedimientos obstétricos o ginecológicos.
Esos totales se verificaron luego con aproximaciones selectivas ascendentes, utilizando principalmente la lógica de volumen muestreado multiplicado por el precio de venta promedio para moléculas clave y verificaciones de canal sobre compras hospitalarias y ambulatorias. Cuando el volumen a nivel de producto era difícil de observar, las brechas se gestionaron anclando las normas de protocolo clínico y las reglas de sustitución validadas (por ejemplo, cundo se prefiere un agente frente a cuándo se usa como respaldo), y luego reequilibrando las participaciones para que coincidan con las señales de demanda observadas en las entrevistas.
Los pronósticos se construyeron mediante análisis de escenarios, en los que las expectativas de crecimiento de procedimientos, el desplazamiento hacia el ámbito ambulatorio y la progresión de precios se sometieron a pruebas de estrés antes de seleccionar la trayectoria final. Factores como la normalización del retraso quirúrgico, las tendencias de envejecimiento de la población, el calendario esperado de genericización y el endurecimiento regional del reembolso o del formulario se utilizaron como los principales impulsores, y luego se refinaron tras la retroalimentación de expertos para que la curva se mantenga realista año a año.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación a partir de señales independientes, incluidos los indicadores de crecimiento de procedimientos, las expectativas de combinación de vías y entornos, y el gasto implícito por caso, lo que ayuda a detectar sobreestimaciones de manera temprana. Si una región o clase de fármaco mostraba un salto inusual, se revisaban los supuestos subyacentes y se realizaban llamadas de seguimiento para confirmar si el cambio era real o un artefacto del modelo.
Antes de la aprobación final, el trabajo pasa por múltiples etapas de revisión analítica, en las que se verifican los supuestos, los cálculos matemáticos y la coherencia de las unidades, y la narrativa se alinea con los números. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado Global de Fármacos Anestésicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los fármacos anestésicos suelen variar porque las fuentes no siempre contabilizan el mismo alcance de fármacos, los mismos entornos de atención ni el mismo momento para la conversión de precios y divisas. Las diferencias también aparecen cuando una estimación se basa más en amplias ratios de gasto farmacéutico, mientras que otra vincula el valor a la utilización asociada a procedimientos.
En este estudio, los principales factores que generan brechas son la forma en que se tratan los anestésicos generales frente a los locales, si los fármacos anestésicos tópicos/transdérmicos se incluyen junto con las vías de inyección e inhalación, y cómo se mapea la demanda por aplicación (como procedimientos dentales y obstétricos o ginecológicos) en volmenes. La dispersión también puede provenir de cómo se proyectan hacia adelante los precios de venta promedio durante los períodos de genericización, y de si los supuestos se actualizan tras nuevas etiquetas, actualizaciones de seguridad o cambios de protocolo observados, lo cual se gestiona a través del ciclo de actualización aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,77 mil millones de USD (2026) | |
| Editor Comercial A | 7,60 mil millones de USD (2025) | Utiliza un año base diferente y puede combinar los supuestos de vía y entorno en un único número global, lo que puede no separar completamente la demanda de anestesia local frente a general y los cambios en la combinación entre hospitales y centros ambulatorios. |
| Consultora Global B | 6,34 mil millones de USD (2024) | Tiene un marco de productos y vías más estrecho en la vista publicada (centrado en una lista de productos más corta y principalmente en inyección e inhalación), lo que puede subestimar el uso tópico/transdérmico y parte del consumo impulsado por aplicaciones. |
En conjunto, la tabla muestra que la selección del año y lo que se contabiliza como fármaco anestésico son las dos razones principales de las diferencias. Cuando el alcance se alinea entre fármacos generales y locales, la cobertura de vías y el mapeo de la demanda vinculada a procedimientos, el valor de mercado resultante se vuelve más fácil de rastrear hasta insumos claros y de replicar en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de medicamentos para anestesia?
El tamaño del mercado de medicamentos para anestesia es de USD 7,77 mil millones en 2026 y se prevé que alcance USD 9,30 mil millones en 2031.
¿Qué región crecerá más rápido en agentes anestésicos hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,51%, liderada por el aumento de los volúmenes quirúrgicos en China e India.
¿Cómo afectan las regulaciones ambientales a los anestésicos de inhalación?
El Reino Unido prohibió el desflurano en 2024 y la Unión Europea planea eliminar progresivamente los agentes volátiles de alto potencial de calentamiento global para 2028, acelerando el cambio hacia los inyectables.
¿Por qué son importantes los centros de cirugía ambulatoria para la demanda de anestésicos?
Los Centros de Cirugía Ambulatoria combinan un alto volumen de procedimientos con una rotación rápida, impulsando la adopción de agentes de acción corta y creciendo a una CAGR del 6,71%.
¿Qué tipos de medicamentos están perdiendo participación dentro de la anestesia general?
El uso del desflurano está colapsando debido a las políticas sobre gases de efecto invernadero, mientras que el sevoflurano solo crece al reemplazar al desflurano en lugar de añadir nuevo volumen.


 Sus datos están seguros y nunca se venden ni se comparten.

