
Tamanho e Participação do Mercado de Medicamentos para Anestesia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Anestesia por Mordor Intelligence
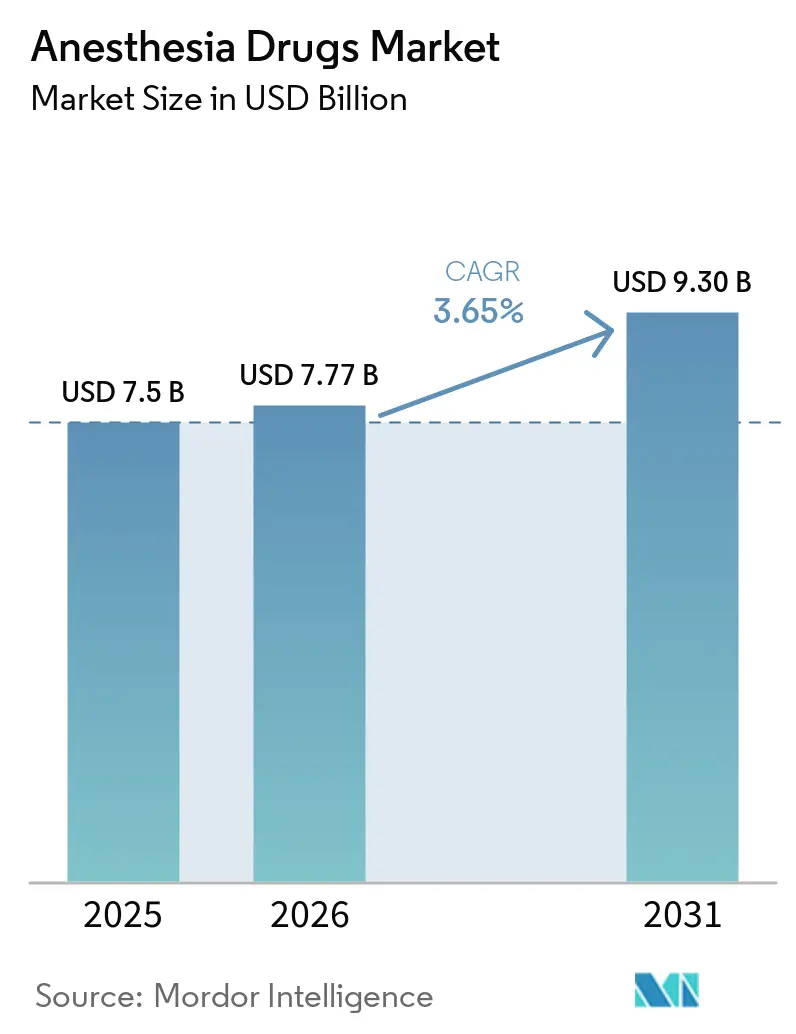
O tamanho do Mercado de Medicamentos para Anestesia está projetado para expandir de USD 7,5 bilhões em 2025 e USD 7,77 bilhões em 2026 para USD 9,30 bilhões até 2031, registrando um CAGR de 3,65% entre 2026 e 2031.
O CAGR geral oculta uma transição dos agentes voláteis com alto potencial de aquecimento global para os injetáveis de curta duração, à medida que os hospitais adotam a anestesia intravenosa total e os protocolos de Recuperação Aprimorada Após Cirurgia (ERAS). Os atrasos cirúrgicos da era pandêmica estão sendo eliminados, especialmente em ortopedia e bariátrica, o que impulsiona o volume mesmo com a pressão de preços dos genéricos comprimindo as margens. Os procedimentos assistidos por robótica adicionam requisitos de profundidade de sedação que favorecem a dexmedetomidina e o remifentanil, enquanto as redes de Centros Cirúrgicos Ambulatoriais aceleram a demanda por protocolos de recuperação rápida. As regulamentações ambientais que eliminam o desflurano e restringem o sevoflurano em vários países reformulam ainda mais o mercado de medicamentos para anestesia.
Principais Conclusões do Relatório
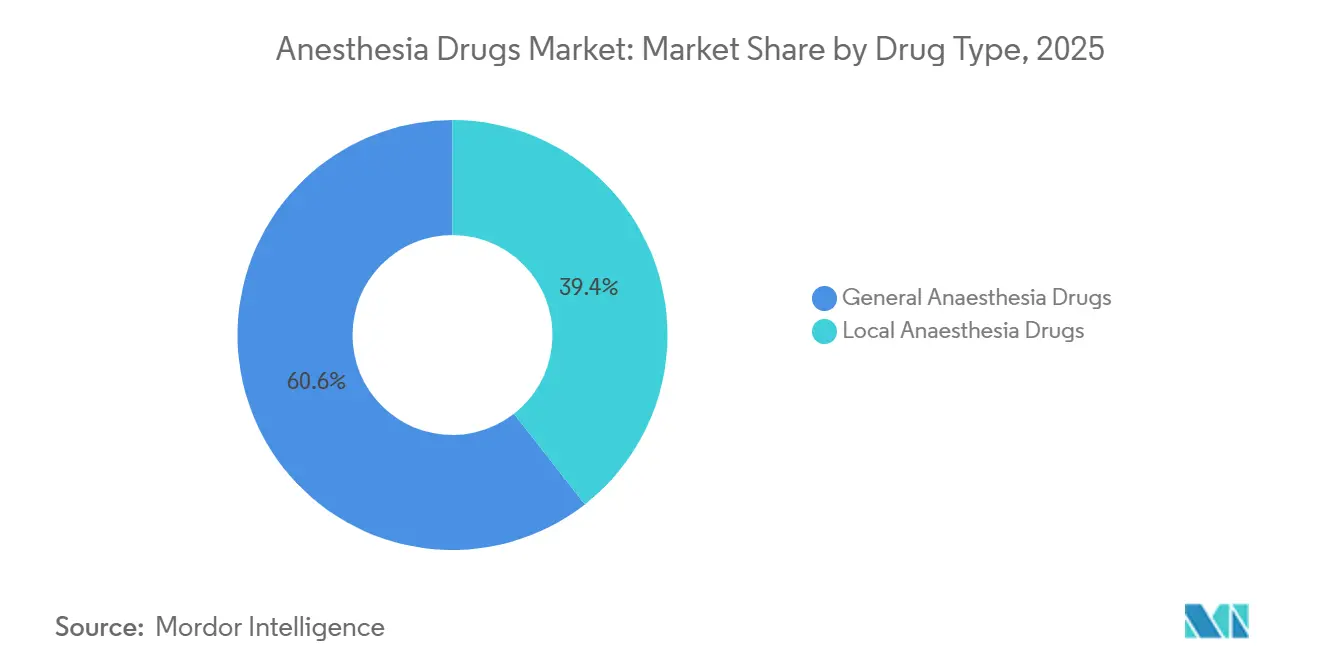
- Por tipo de medicamento, os agentes de anestesia geral lideraram com 60,56% de participação no mercado de medicamentos para anestesia em 2025, enquanto os anestésicos locais têm previsão de expansão a um CAGR de 8,25% até 2031.
- Por via de administração, os injetáveis representaram 70,53% do tamanho do mercado de medicamentos para anestesia em 2025; as formulações por inalação avançam a um CAGR de 7,85% até 2031.
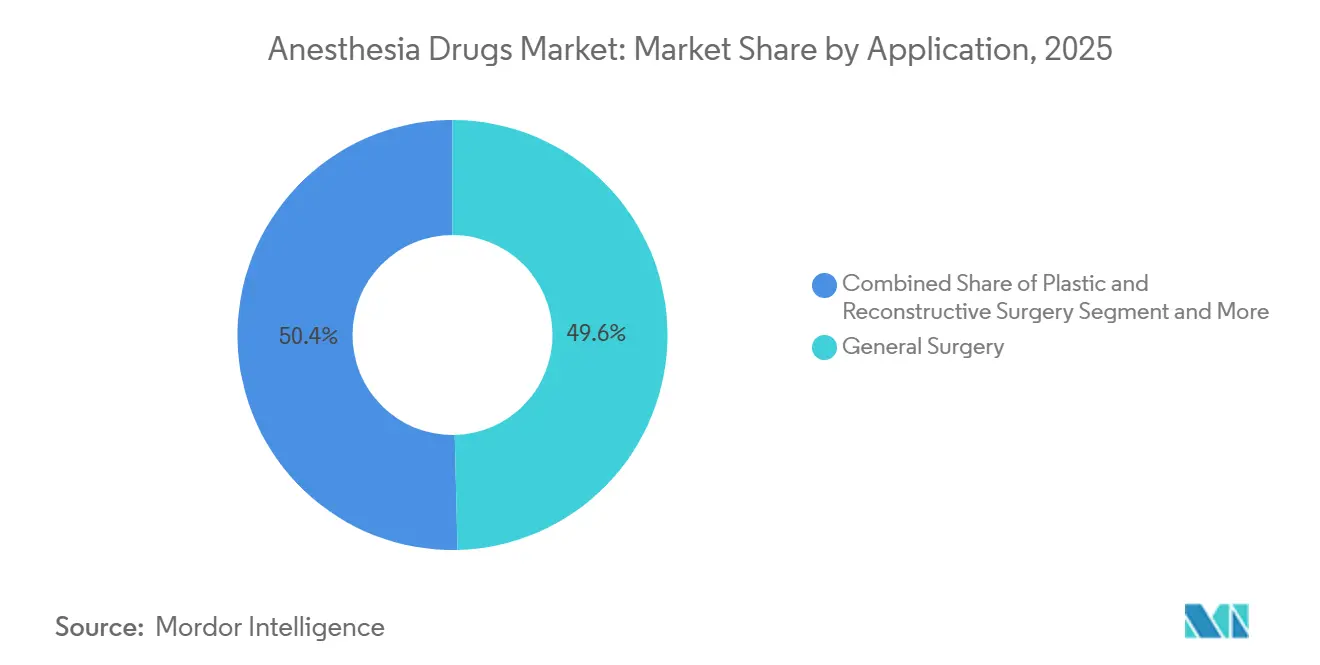
- Por aplicação, a cirurgia geral representou 49,63% em 2025, enquanto a cirurgia cosmética e estética registrou uma perspectiva de CAGR de 8,87% até 2031, superando o mercado geral de medicamentos para anestesia.
- Por usuário final, os hospitais capturaram 62,53% do mercado global em 2025, e os Centros Cirúrgicos Ambulatoriais crescem a um CAGR de 6,71% até 2031.
- Por geografia, a Ásia-Pacífico está projetada para crescer a um CAGR de 8,51%, superando a base madura da América do Norte, com participação de 38,13% em 2025.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número crescente de cirurgias (eletivas e de trauma) | +0.9% | Global, com Ásia-Pacífico e Oriente Médio e África apresentando maior elasticidade devido à expansão da infraestrutura e ao crescente acesso da classe média | Médio prazo (2-4 anos) |
| Aprovações rápidas de novas combinações anestésicas de dose fixa | +0.6% | Corredores regulatórios da América do Norte e da UE, com repercussão nos mercados da Ásia-Pacífico após as vias de pré-qualificação da OMS | Curto prazo (≤ 2 anos) |
| Migração para procedimentos ambulatoriais e em consultório | +0.7% | América do Norte (especialmente redes de Centros Cirúrgicos Ambulatoriais dos EUA), Europa Ocidental, centros urbanos da Ásia-Pacífico (Singapura, Seul, Xangai) | Médio prazo (2-4 anos) |
| Crescimento da cirurgia assistida por robótica exigindo sedação mais profunda | +0.5% | América do Norte, UE, Japão, Coreia do Sul; penetração limitada em mercados de países de baixa e média renda sensíveis a custos | Longo prazo (≥ 4 anos) |
| Protocolos ERAS perioperatórios impulsionando agentes de curta duração | +0.5% | Adoção global em centros médicos acadêmicos; América do Norte e Norte da Europa liderando a implementação, com adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sistemas de administração de anestesia em circuito fechado orientados por IA | +0.3% | Concentrados em hospitais de pesquisa da América do Norte e da UE; os prazos de aprovação regulatória estendem o impacto comercial para 2028-2030 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Cirurgias Impulsionando o Consumo de Agentes Anestésicos
Os casos eletivos ortopédicos e bariátricos estão eliminando os atrasos da pandemia, aumentando o volume de bloqueadores neuromusculares e agentes de longa duração. A Sociedade Americana de Anestesiologistas estimou 1,2 milhão de procedimentos adiados nos EUA ainda em fila em meados de 2024. Os hospitais ampliam os horários de sala cirúrgica, o que aumenta o consumo de medicamentos com offset previsível que reduzem os atrasos de rotatividade. O Japão e a Coreia do Sul enfrentam populações envelhecidas, e os protocolos geriátricos substituem cada vez mais a dexmedetomidina pelos benzodiazepínicos para reduzir o risco de delirium pós-operatório.
Aprovações Rápidas de Novas Combinações Anestésicas de Dose Fixa
Três aprovações da FDA dos EUA entre 2024 e 2025 introduziram combinações de propofol-cetamina e misturas de sevoflurano-óxido nitroso, vinculando as instituições a contratos de fornecedor único que resistem à erosão pelos genéricos. A adoção é mais lenta do que o esperado porque os clínicos preferem a flexibilidade de titulação, mas os Centros Cirúrgicos Ambulatoriais valorizam a economia de 30-40% no tempo de preparo e os fluxos de trabalho simplificados de sedação por enfermeiros. Os mercados da UE e da Ásia-Pacífico seguem após a pré-qualificação da OMS liberar as vias de importação.
Migração para Procedimentos Ambulatoriais e em Consultório Reformulando a Demanda por Anestésicos
As migrações de local de atendimento impulsionadas por pagadores favorecem agentes com recuperação rápida. Em 2024, 68% das cirurgias ambulatoriais nos EUA ocorreram em Centros Cirúrgicos Ambulatoriais. O propofol permanece onipresente, enquanto o remimazolam ganha espaço onde aprovado. A Europa fica atrás devido às unidades de cirurgia de dia hospitalares consolidadas, limitando a demanda endereçável por anestésicos adequados para consultório.
Crescimento da Cirurgia Assistida por Robótica Exigindo Sedação Mais Profunda
Os procedimentos robóticos atingiram 2,3 milhões de casos em todo o mundo em 2024, um aumento de 17% em relação ao ano anterior[1]. A sedação mais profunda e o bloqueio neuromuscular prolongado aumentam a utilização de propofol e sugamadex. Os hospitais pioneiros relatam consumo de propofol 20-30% maior por hora, e os centros de treinamento inflacionam o uso de medicamentos durante as curvas de aprendizado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com disfunção cognitiva pós-operatória | -0.4% | Global, com maior escrutínio em populações envelhecidas (Japão, Alemanha, Itália, América do Norte); a responsabilidade por negligência amplifica o impacto nos EUA | Médio prazo (2-4 anos) |
| Regulamentações sobre o impacto de gases de efeito estufa de agentes voláteis se tornando mais rígidas | -0.6% | UE (proibições de desflurano em vigor de 2024 a 2028), Reino Unido (implementado em 2024), alguns estados dos EUA (propostas da Califórnia e Nova York); penetração limitada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de anestesiologistas com formação em fellowship em países de baixa e média renda | -0.3% | África Subsaariana, Sul da Ásia (Índia, Bangladesh, Paquistão), partes da América Latina; restringe o crescimento do volume cirúrgico e os protocolos de segurança anestésica | Longo prazo (≥ 4 anos) |
| Volatilidade da cadeia de suprimentos para IFAs essenciais | -0.5% | Impacto global com exposição aguda em mercados dependentes de IFAs de fonte única (propofol da China, rocurônio da UE); tensões geopolíticas amplificam o risco | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Disfunção Cognitiva Pós-Operatória Restringindo a Seleção de Agentes
Os centros acadêmicos migram para a anestesia intravenosa total em pacientes idosos após associações observacionais entre exposição prolongada a agentes voláteis e declínio cognitivo. As diretrizes atualizadas da Sociedade Americana de Geriatria recomendam minimizar o uso de benzodiazepínicos. No entanto, uma metanálise de 2025 não encontrou diferença estatística quando o monitoramento da profundidade foi aplicado, paralisando as mudanças de formulário em sistemas sensíveis a custos.
Regulamentações sobre o Impacto de Gases de Efeito Estufa de Agentes Voláteis se Tornando Mais Rígidas
O Reino Unido proibiu a compra de desflurano em 2024, e as diretrizes da Agência Europeia de Medicamentos recomendam a eliminação gradual na UE até 2028[2]. A Califórnia e Nova York consideram projetos de lei semelhantes. A adaptação dos sistemas de captação custa entre USD 15.000 e USD 25.000 por máquina, direcionando as pequenas instalações para os injetáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
Protocolos de Anestesia Intravenosa Total Desafiam a Dominância dos Agentes VoláteisOs medicamentos para anestesia geral representaram 60,56% do mercado de medicamentos para anestesia em 2025. O sevoflurano lidera as induções por máscara, mas grande parte de seu crescimento substitui o desflurano em vez de gerar volume líquido. A dexmedetomidina fortalece seu nicho em neurologia e UTI, e o remifentanil mantém posicionamento premium em salas de cirurgia robótica. Os agentes locais se fortalecem à medida que os bloqueios nervosos guiados por ultrassom reduzem o uso pós-operatório de opioides em até 50%.
O mercado de medicamentos para anestesia continua a se reequilibrar à medida que as técnicas regionais convergem com os protocolos ERAS. A bupivacaína domina os bloqueios de longa duração, enquanto a ropivacaína ganha participação em obstetrícia. A lidocaína permanece comum para procedimentos odontológicos e dermatológicos de curta duração. A cloroprocaína revive nos Centros Cirúrgicos Ambulatoriais por seu metabolismo rápido, embora a adoção permaneça limitada a centros especializados.
Por Via de Administração:
Injeção Consolidada, Inalação em RecuperaçãoOs injetáveis representaram 70,53% da receita em 2025. O tamanho do mercado de medicamentos para anestesia para injetáveis se beneficia da anestesia intravenosa total padronizada em neurocirurgia e casos de monitoramento intraoperatório. A dexmedetomidina é a terapia de infusão de crescimento mais rápido em UTIs graças às propriedades de redução do uso de ventilador. As restrições de fornecimento persistem porque a emulsão lipídica do propofol requer logística de cadeia fria.
Os agentes por inalação estão projetados para crescer a um CAGR de 7,85% até 2031, impulsionados pelo sevoflurano em ambientes pediátricos e de cirurgia de dia na Ásia-Pacífico. Os lançamentos de genéricos ampliam o acesso, mas a complexidade de fabricação limita o número de fornecedores. Os formatos tópicos e transdérmicos permanecem estáveis, atendendo aos nichos de dor crônica e punção venosa pediátrica sem avançar sobre o volume cirúrgico.
Por Aplicação:
Crescimento Cosmético Supera a Demanda Cirúrgica PrincipalA cirurgia geral manteve 49,63% de participação em 2025, mas os modelos de pagamento agrupado limitam seu crescimento. Os procedimentos cosméticos eletivos têm previsão de CAGR de 8,87% até 2031, o mais rápido dentro do mercado de medicamentos para anestesia. A anestesia em consultório depende de propofol-cetamina ou sedação moderada, criando uma cadeia de suprimentos separada dos formulários hospitalares.
A demanda odontológica escala com a expansão da classe média da Ásia-Pacífico, dependendo quase inteiramente de lidocaína e articaína. Os protocolos obstétricos favorecem a bupivacaína ou ropivacaína neuroaxial, e os hospitais dos EUA ofereceram epidurais em 73% dos partos em 2025[3]. Os casos oftalmológicos, otorrinolaringológicos e urológicos completam o restante.

Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Capturam Participação dos HospitaisOs hospitais consumiram 62,53% dos medicamentos anestésicos em 2025, mas o direcionamento dos pagadores e as lacunas de eficiência corroem a participação. As organizações de compras em grupo garantem descontos de 30-40%, mas os custos indiretos mantêm os custos por caso elevados. Os Centros Cirúrgicos Ambulatoriais de propriedade hospitalar tentam reter receita enquanto buscam eficiências ambulatoriais.
Os Centros Cirúrgicos Ambulatoriais independentes crescem a um CAGR de 6,71%, alcançando rotatividades de 8-12 minutos com agentes de ação rápida. As clínicas especializadas em dor e estética se diversificam mais rapidamente, atendendo à demanda em consultório para alta no mesmo dia. Essas mudanças redistribuem o mercado de medicamentos para anestesia para longe dos ambientes hospitalares tradicionais.
Análise Geográfica
Mercado de Medicamentos para Anestesia na América do Norte
A América do Norte deteve 38,13% do mercado de medicamentos para anestesia em 2025, com aproximadamente 50 milhões de procedimentos anuais. Os injetáveis protegidos por patente e os genéricos de marca sustentam preços premium; no entanto, o propofol caiu abaixo de 2 USD por frasco de 100 mg em 2024, comprimindo as margens. A legislação ambiental na Califórnia e em Nova York ameaça os formulários de inalação, enquanto a demanda estética em consultórios particulares protege os segmentos de pagamento direto.
Mercado de Medicamentos para Anestesia na Ásia-Pacífico
A Ásia-Pacífico deverá registrar um CAGR de 8,51%, o maior ritmo regional do mercado de medicamentos para anestesia. A China registrou cerca de 80 milhões de cirurgias em 2024, com expansão anual de 6% a 8%, e a Índia amplia a capacidade de salas cirúrgicas em cidades de segundo e terceiro nível, apesar da escassez de anestesiologistas. Centros premium em Singapura, Japão e Coreia do Sul adotam remimazolam e dexmedetomidina, enquanto as unidades rurais dependem de agentes mais antigos.
Mercado de Medicamentos para Anestesia na EMEA e na América do Sul
A Europa equilibra contenção de custos com inovação. O sistema descentralizado da Alemanha impulsiona o volume, enquanto a contratação centralizada do Reino Unido proporciona os preços de propofol mais baixos do mundo. As proibições do desflurano e as eliminações progressivas pendentes na UE reestruturam a demanda por inalação. O sul e o leste da Europa ficam atrás na adoção da anestesia regional devido à menor disponibilidade de sistemas de ultrassom e a déficits de formação. Os mercados menores do Oriente Médio, da África e da América do Sul enfrentam lacunas de infraestrutura e volatilidade cambial que dificultam o amplo acesso a anestésicos.

Panorama regulatório
A regulação de fármacos anestésicos abrange aprovações de medicamentos, ações de segurança pós-comercialização e padrões técnicos de qualidade que afetam a continuidade do fornecimento de injetáveis de alto volume e agentes inalados. Nos Estados Unidos, a FDA continua a aprovar novas opções anestésicas, incluindo a aprovação, em maio de 2026, do Cypsedo (cipepofol) da Haisco Pharmaceutical Group para indução de anestesia geral em adultos submetidos a cirurgia, o que adiciona uma alternativa intravenosa regulada ao uso já consolidado do propofol.
Na Europa, a EMA e o Coordination Group for Mutual Recognition and Decentralized Procedures-human (CMDh) estão a reforçar as obrigações do ciclo de vida por meio de atualizações de rotulagem impulsionadas pela farmacovigilância e de um regime de variações mais formal. O CMDh adotou uma posição em novembro de 2025 para atualizar as informações do produto rocurônio após uma revisão de segurança, com prazos de implementação que se estendem até fevereiro de 2026, enquanto as diretrizes atualizadas da UE sobre variações passaram a ser aplicáveis em janeiro de 2026, aumentando o rigor processual para alterações de fabricação, qualidade e rotulagem. A conformidade técnica também é moldada por requisitos farmacopeicos, com monografias novas e revisadas da Farmacopeia Europeia a entrar em vigor em julho de 2026 sob a supervisão da EDQM, reforçando os controlos de impurezas e as expectativas de liberação de lotes para os titulares de autorização de introdução no mercado.
Cenário Competitivo
O mercado de medicamentos para anestesia apresenta concentração moderada em moléculas comoditizadas, mas fragmentação em nichos especializados. Os principais fabricantes, Fresenius Kabi, Baxter e Aspen, controlam uma porcentagem significativa do volume de propofol, mas exercem pouco poder de precificação sob genéricos intercambiáveis. Empresas chinesas, notadamente Jiangsu Hengrui Pharma, oferecem descontos de 30-40% abaixo dos preços ocidentais regionalmente, mas enfrentam barreiras regulatórias nos mercados da OCDE. A Pfizer mantém a fidelidade à dexmedetomidina em UTIs apesar da exclusividade expirada, e os parceiros do remimazolam da PAION visam o espaço em branco da sedação procedural.
As respostas estratégicas divergem. Os titulares reforçam a integração vertical para garantir IFAs; a Fresenius Kabi expandiu a produção de propofol em Graz em 2025. Os novos entrantes menores licenciam novas emulsões ou formatos intranasais para estender as proteções de patente. As apostas tecnológicas se concentram em suporte à decisão em vez de sistemas totalmente autônomos de circuito fechado, refletindo cautela regulatória. Os custos de conformidade ambiental para programas de devolução de agentes voláteis adicionam 5-8% ao custo dos produtos vendidos, favorecendo os titulares com logística reversa existente. Os concorrentes de biossimilares na Índia e os manipuladores especializados dos EUA avançam em volumes de nicho, mas permanecem abaixo de 2% de participação.
Líderes do Setor de Medicamentos para Anestesia
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Fresenius SE & Co. KGaA
-
Pfizer Inc.
-
Aspen Pharmacare Holdings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Anestesia Empresas cobertas neste relatório
- Abbott Laboratories
- Abbvie
- Aspen Pharmacare Holdings Ltd.
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Fresenius
- Hikma Pharmaceuticals
- Jiangsu Hengrui Pharma
- Maruishi Pharmaceutical Co. Ltd.
- Sandoz Group
- PAION AG
- Pfizer
- Piramal Critical Care
- Sagent Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Oportunidades de mercado e perspectivas futuras
A fragilidade persistente do fornecimento nos principais injetáveis anestésicos cria uma oportunidade para fabricantes capazes de fornecer capacidade confiável e conforme com os reguladores em formatos hospitalares de alto uso (frascos, infusões e apresentações prontas para administração). As ferramentas de monitorização e mitigação de escassez de medicamentos mantidas pela FDA, incluindo informações de prazo de validade estendido para produtos específicos, destacam a disponibilidade como diferencial ao lado do preço para agentes padronizados usados em larga escala em hospitais e centros cirúrgicos ambulatoriais.
As conversões de pipeline para mercado em 2026 também apontam para espaços em branco em opções diferenciadas de indução e reversão intravenosa que se adequam a fluxos de trabalho de recuperação rápida. A aprovação do Cypsedo (cipepofol) pela FDA introduz um novo entrante de marca no anestésico intravenoso para indução cirúrgica em adultos, enquanto a B. Braun Medical Inc. recebeu aprovação da FDA para uma injeção genérica de sugammadex, com disponibilidade nos EUA a partir de 28 de julho de 2026, expandindo a concorrência na reversão do bloqueio neuromuscular, onde o tempo de atividade e a rotatividade das salas cirúrgicas são prioridades operacionais. Na Europa, a coordenação da EMA sobre escassez de medicamentos por meio do MSSG e do SPOC Working Party indica uma ênfase contínua em medidas de resiliência e fontes alternativas, apoiando oportunidades para fornecedores capazes de implementar alterações de fabricação validadas através do quadro de variações.
Desenvolvimentos industriais recentes em Mercado de Medicamentos para Anestesia
- Abril de 2026: A Baxter reportou alterações organizacionais nos resultados do primeiro trimestre de 2026, integrando o seu antigo segmento de Farmacêuticos (incluindo anestesia inalatória e produtos farmacêuticos injetáveis especializados) na divisão de Terapias de Infusão e Plataformas, dentro da unidade de Produtos e Terapias Médicas. A reorganização liga os produtos farmacêuticos relacionados com anestesia de forma mais direta à estratégia de infusão e de plataforma hospitalar da Baxter, moldando a forma como os recursos e as prioridades comerciais são definidos para os clientes hospitalares.
- Dezembro de 2025: A Fresenius Kabi lançou a Injeção de Brometo de Rocurônio Estável à Temperatura Ambiente (RTS), um agente bloqueador neuromuscular que não requer refrigeração e é fabricado na sua unidade em Grand Island, Nova Iorque. Ao eliminar as restrições de cadeia de frio, o formato RTS simplifica a gestão de inventário hospitalar e apoia uma maior fiabilidade na disponibilidade de medicamentos no período perioperatório.
- Dezembro de 2024: A Baxter anunciou o lançamento de cinco produtos farmacêuticos injetáveis nos Estados Unidos, elevando o total de lançamentos de injetáveis em 2024 para 10. O ritmo de novas introduções de injetáveis reforça a amplitude do portfólio numa categoria em que hospitais e centros cirúrgicos ambulatoriais priorizam o fornecimento confiável e as formulações padronizadas.
Mercado de Medicamentos para Anestesia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de medicamentos anestésicos abrange os medicamentos prescritos utilizados para induzir, manter ou reverter a anestesia e a sedação procedural em ambientes clínicos hospitalares e ambulatoriais, medido em termos de valor (USD) para o conjunto global de demanda.
Exclusões de escopo: Exclui máquinas de anestesia e descartáveis, bem como serviços clínicos não relacionados a medicamentos, como honorários de prestadores de serviços e encargos de instalações.
Visão Geral da Segmentação
- Por Tipo de Medicamento
- Medicamentos para Anestesia Geral
- Propofol
- Sevoflurano
- Desflurano
- Dexmedetomidina
- Remifentanil
- Midazolam
- Outros Medicamentos para Anestesia Geral
- Medicamentos para Anestesia Local
- Bupivacaína
- Ropivacaína
- Lidocaína
- Cloroprocaína
- Prilocaína
- Benzocaína
- Outros Medicamentos para Anestesia Local
- Medicamentos para Anestesia Geral
- Por Via de Administração
- Injeção
- Inalação
- Tópico e Transdérmico
- Por Aplicação
- Cirurgia Geral
- Cirurgia Plástica e Reconstrutiva
- Procedimentos Cosméticos e Estéticos
- Procedimentos Odontológicos
- Cirurgia Obstétrica e Ginecológica
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção de um panorama claro da base de demanda cirúrgica e de procedimentos, uma vez que o uso de medicamentos anestésicos está intimamente ligado ao volume de casos por ambiente. Consultamos fontes públicas como a Organização Mundial da Saúde para indicadores de sistemas de saúde, a OCDE para conjuntos de dados de atividade cirúrgica e hospitalar quando disponíveis, e o Banco Mundial para métricas populacionais e macroeconômicas de saúde que influenciam o crescimento dos procedimentos.
Para conectar a demanda aos produtos, analisamos o contexto regulatório e de uso de medicamentos a partir de fontes como as comunicações de rotulagem e segurança da FDA dos Estados Unidos, os relatórios de avaliação pública da Agência Europeia de Medicamentos e periódicos revisados por pares que abordam padrões de prática anestésica. Também utilizamos registros de empresas, apresentações a investidores, imprensa de reputação e uma assinatura paga para informações financeiras e notícias corporativas, a fim de manter as premissas de preço e mix realistas quando as divulgações públicas eram escassas. Esta lista não é exaustiva, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar como os protocolos de anestesia estão evoluindo em hospitais, centros cirúrgicos ambulatoriais e clínicas especializadas, e como isso altera o mix de produtos por via de administração (injeção, inalação e tópica/transdérmica) e por caso de uso. Conversamos com um conjunto diversificado de partes interessadas, como clínicos, equipes de farmácia e compras, e gestores comerciais, e então reconciliamos as diferenças entre as principais regiões para que as premissas reflitam o comportamento real de compra e utilização.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 17% | APAC: 45% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Participantes menores: 20% | Gestores: 52% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O modelo de dimensionamento começa com uma construção de cima para baixo, em que a atividade de procedimentos e cirurgias, juntamente com a penetração da anestesia por ambiente de atendimento, é utilizada para reconstruir o conjunto de demanda de medicamentos endereçável por região. Como o uso de anestesia não é uniforme, aplicamos fatores de ajuste práticos vinculados ao mix de tipo de anestesia (geral versus local), ao mix de via de administração (inalação versus injeção versus tópica/transdérmica) e aos padrões de aplicação em cirurgias gerais, procedimentos odontológicos e obstétricos ou ginecológicos.
Esses totais foram então verificados com aproximações seletivas de baixo para cima, utilizando principalmente a lógica de volume amostrado multiplicado pelo preço médio de venda para moléculas-chave e verificações de canal sobre compras hospitalares e ambulatoriais. Quando o volume no nível do produto era difícil de observar, as lacunas foram tratadas ancorando-se nas normas de protocolo clínico e em regras de substituição validadas (por exemplo, quando um agente é preferido em vez de utilizado como alternativa), e então reequilibrando as participações para corresponder aos sinais de demanda observados nas entrevistas.
As previsões foram elaboradas por meio de análise de cenários, em que as expectativas de crescimento de procedimentos, migração para o ambiente ambulatorial e progressão de preços foram submetidas a testes de estresse antes da seleção da trajetória final. Insumos como a normalização do backlog cirúrgico, tendências de envelhecimento populacional, cronograma esperado de genericização e restrições regionais de reembolso ou formulário foram utilizados como principais direcionadores, e então refinados após o feedback de especialistas para que a curva permaneça realista ano a ano.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo indicadores de crescimento de procedimentos, expectativas de mix de via de administração e ambiente, e o gasto implícito por caso, o que ajuda a identificar superestimativas precocemente. Se uma região ou classe de medicamento apresentava um salto incomum, revisitávamos as premissas subjacentes e iniciávamos ligações de acompanhamento para confirmar se a mudança era real ou um artefato de modelagem.
Antes da aprovação final, o trabalho passa por múltiplas etapas de revisão analítica, nas quais premissas, verificações matemáticas e consistência de unidades são revisadas e a narrativa é alinhada aos números. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega para que os clientes recebam a visão mais atual.
Tamanho do Mercado Global de Medicamentos Anestésicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicamentos anestésicos frequentemente variam porque as fontes nem sempre contabilizam o mesmo escopo de medicamentos, os mesmos ambientes de atendimento ou o mesmo momento para conversão de preços e moedas. As diferenças também surgem quando uma estimativa se baseia mais em amplas proporções de gastos farmacêuticos, enquanto outra vincula o valor à utilização associada a procedimentos.
Neste estudo, os principais fatores de divergência são a forma como os anestésicos gerais versus locais são tratados, se os medicamentos anestésicos tópicos/transdérmicos são incluídos juntamente com as vias de injeção e inalação, e como a demanda por aplicação (como procedimentos odontológicos e obstétricos ou ginecológicos) é mapeada em volumes. A dispersão também pode decorrer da forma como os preços médios de venda são projetados durante as janelas de genericização, e se as premissas são atualizadas após novas rotulagens, atualizações de segurança ou mudanças de protocolo observadas, o que é tratado por meio do ciclo de atualização aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,77 bilhões de USD (2026) | |
| Publicador Comercial A | 7,60 bilhões de USD (2025) | Utiliza um ano-base diferente e pode combinar premissas de via de administração e ambiente em um único número consolidado, o que pode não separar completamente a demanda de anestesia local versus geral e as mudanças de mix entre hospitais e centros ambulatoriais. |
| Consultoria Global B | 6,34 bilhões de USD (2024) | Possui um escopo de produto e via de administração mais restrito na visão publicada (focado em uma lista de produtos mais curta e principalmente injeção e inalação), o que pode subestimar o uso tópico/transdérmico e parte do consumo orientado por aplicação. |
Em conjunto, a tabela mostra que a seleção do ano e o que é contabilizado como medicamento anestésico são as duas principais razões para as diferenças. Quando o escopo é alinhado entre medicamentos gerais e locais, cobertura de via de administração e mapeamento de demanda vinculado a procedimentos, o valor de mercado resultante torna-se mais fácil de rastrear a partir de insumos claros e de reproduzir em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de medicamentos para anestesia?
O tamanho do mercado de medicamentos para anestesia é de USD 7,77 bilhões em 2026 e tem previsão de atingir USD 9,30 bilhões até 2031.
Qual região crescerá mais rapidamente para agentes anestésicos até 2031?
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,51%, liderada pelo aumento dos volumes cirúrgicos na China e na Índia.
Como as regulamentações ambientais estão afetando os anestésicos por inalação?
O Reino Unido proibiu o desflurano em 2024 e a UE planeja eliminar gradualmente os agentes voláteis com alto potencial de aquecimento global até 2028, acelerando a migração para os injetáveis.
Por que os centros cirúrgicos ambulatoriais são importantes para a demanda por anestésicos?
Os Centros Cirúrgicos Ambulatoriais combinam alto volume de procedimentos com rotatividade rápida, impulsionando a adoção de agentes de curta duração e crescendo a um CAGR de 6,71%.
Quais tipos de medicamentos estão perdendo participação dentro da anestesia geral?
O uso de desflurano está em colapso devido às políticas de gases de efeito estufa, enquanto o sevoflurano cresce apenas substituindo o desflurano em vez de adicionar novo volume.