
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 68.32 Mil millones de dólares |
| Tamaño del Mercado (2027) | 73.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 112.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.95 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos del CCG por Mordor Intelligence
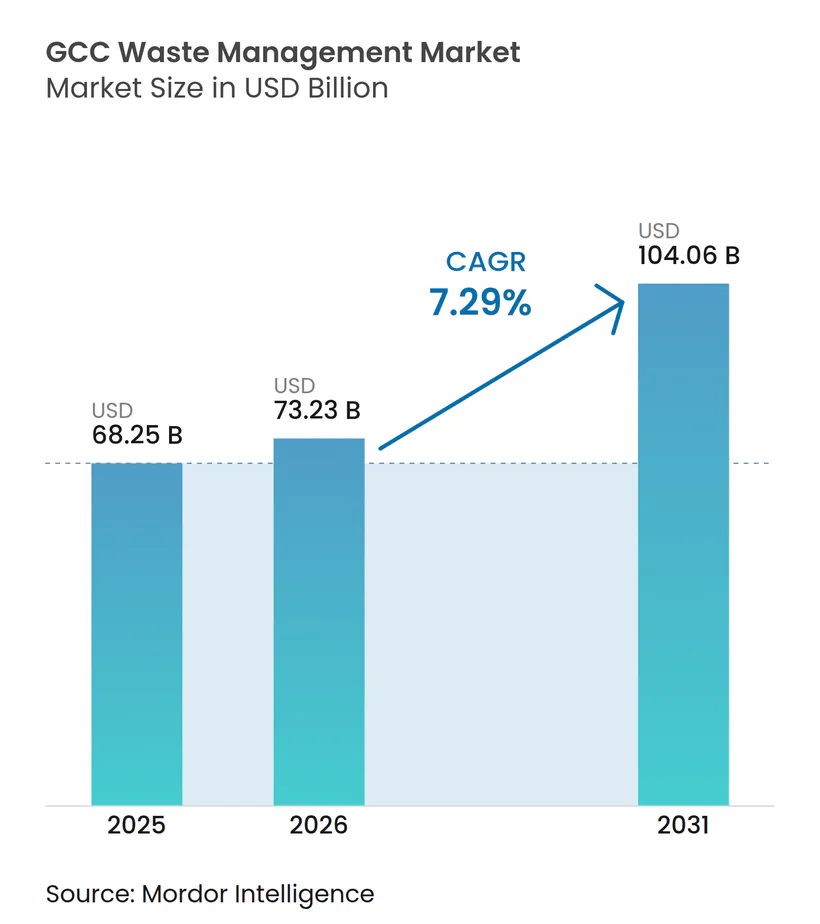
Se espera que el tamaño del Mercado de Gestión de Residuos del CCG crezca de 68,32 mil millones de USD en 2026 a 73,23 mil millones de USD en 2027 y se prevé que alcance los 112,40 mil millones de USD para 2032 a una CAGR del 8,95% durante el período 2027-2032.
Los objetivos gubernamentales de desvío de residuos y los programas de inversión pública están desplazando los servicios de gestión de residuos más allá de la disposición en vertederos hacia la recolección, clasificación, recuperación y generación de energía. Los volúmenes de residuos están aumentando a medida que las ciudades se expanden y a medida que la construcción, la petroquímica, la atención médica, el turismo y la hostelería generan flujos de residuos más variados. Arabia Saudita ofrece la mayor oportunidad en términos de volumen, mientras que los Emiratos Árabes Unidos combinan objetivos de política formal con una base más desarrollada de activos de tratamiento. Estas condiciones favorecen a los operadores que pueden combinar cobertura de recolección, capacidad de tratamiento con licencia, seguimiento digital y contratos públicos a largo plazo.
Conclusiones Clave del Informe
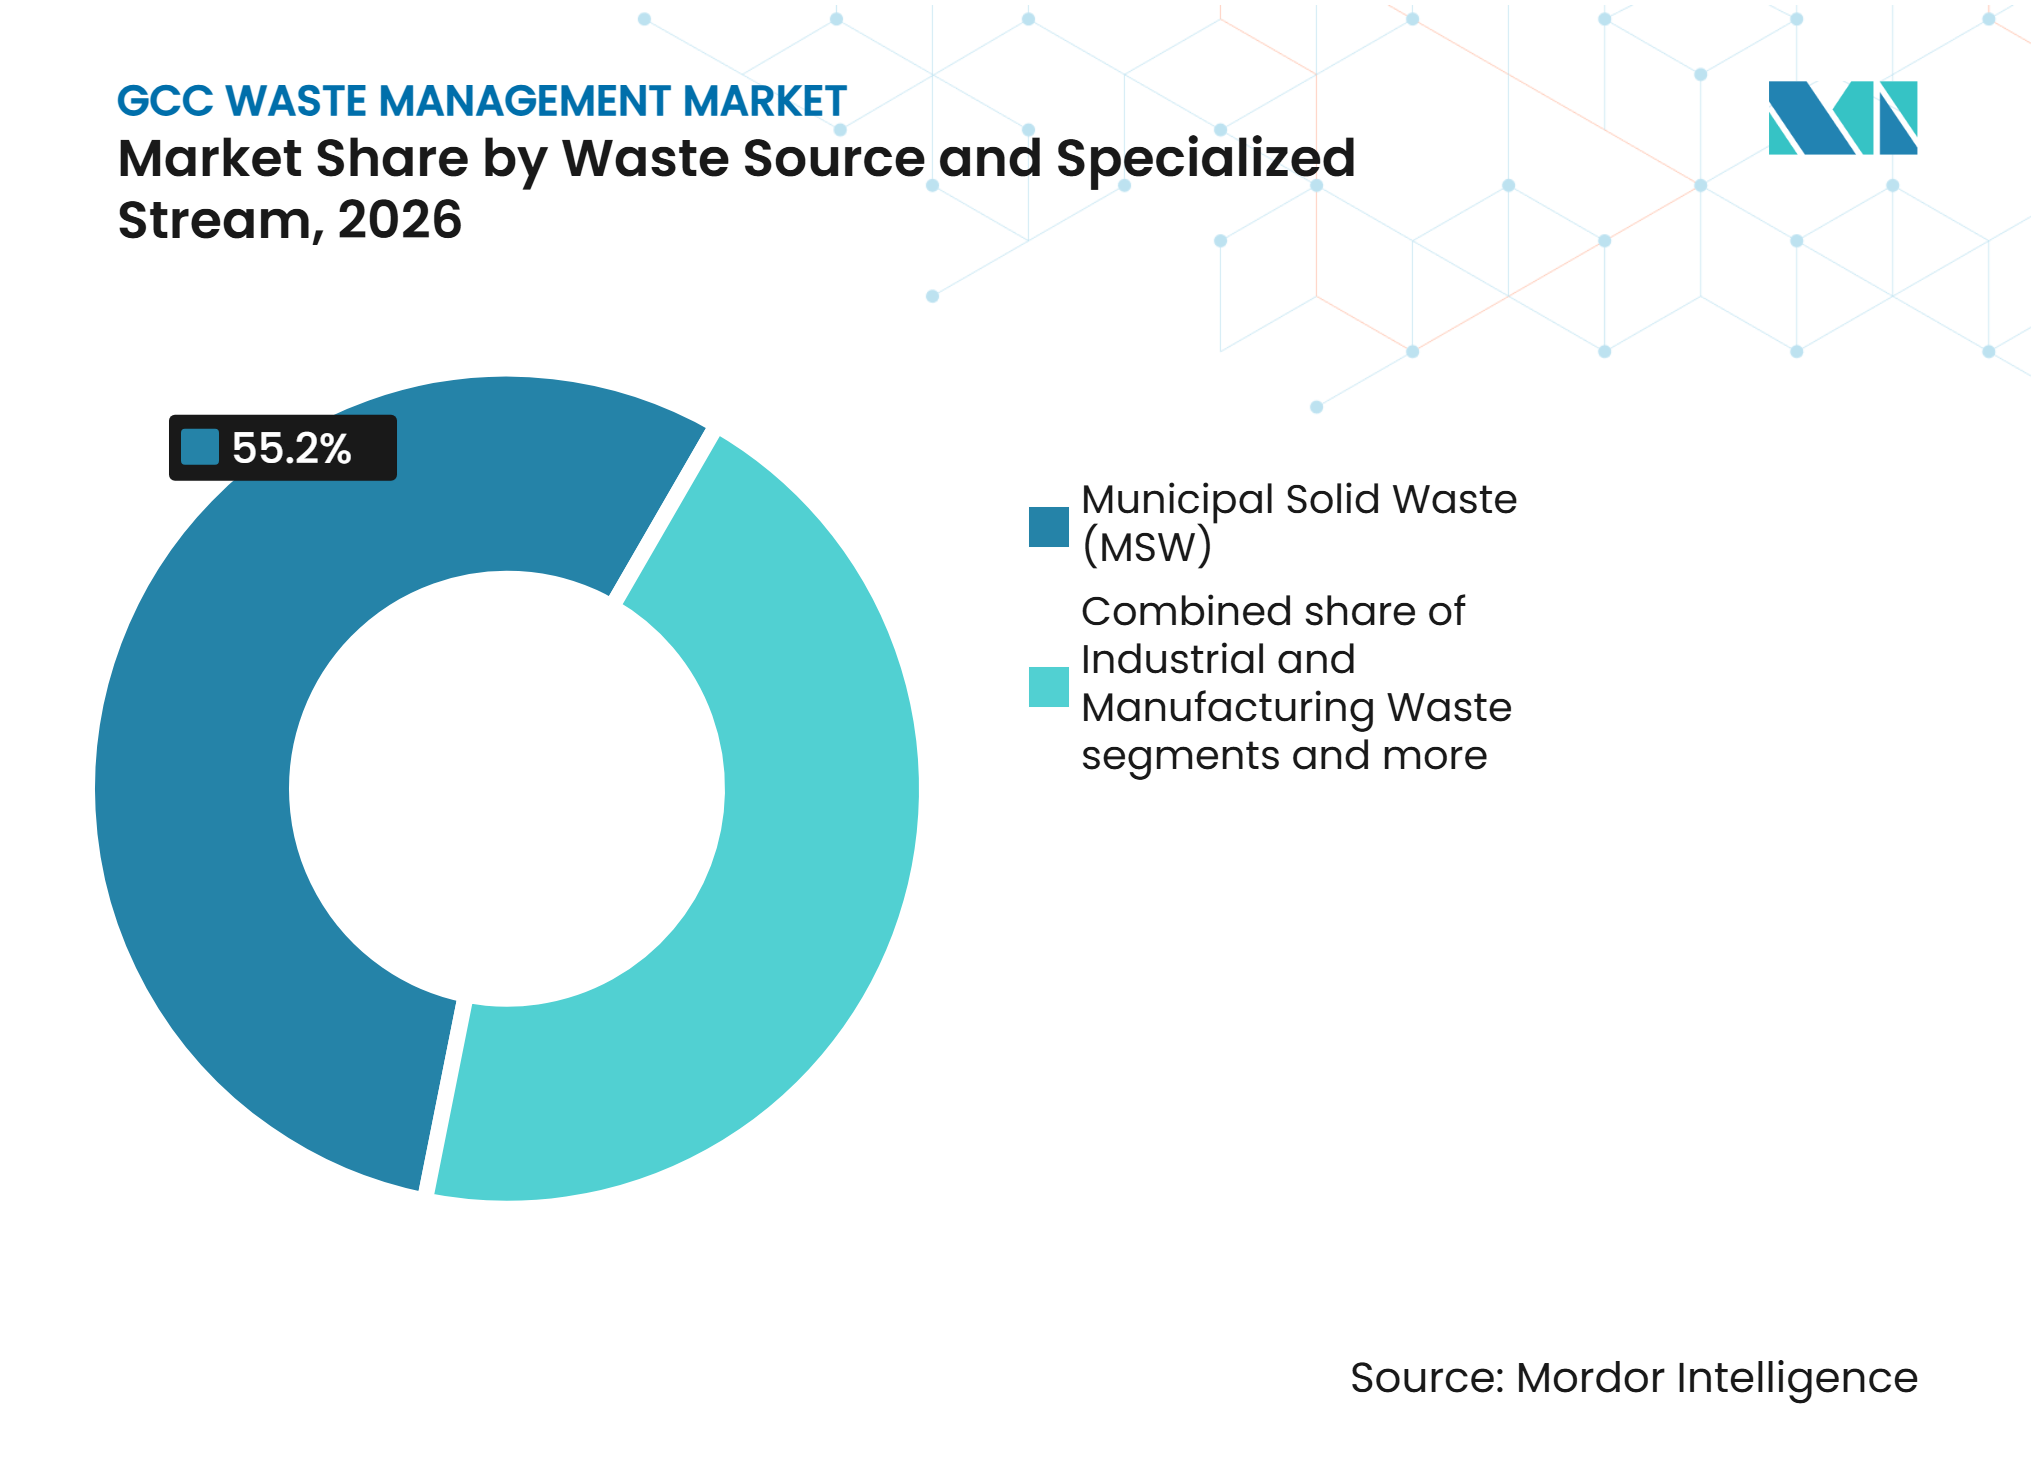
- Por fuente de residuos y flujo especializado, los residuos sólidos urbanos representaron el 55,2% de la cuota del mercado de gestión de residuos del CCG en 2026, mientras que se proyecta que los residuos industriales y de fabricación crezcan a una CAGR del 9,3% hasta 2032.
- Por tipo de servicio, la eliminación/tratamiento representó el 52,8% del tamaño del mercado de gestión de residuos del CCG en 2026, mientras que se espera que la recolección, el transporte, la clasificación y la segregación se expandan a una CAGR del 9,2% hasta 2032.
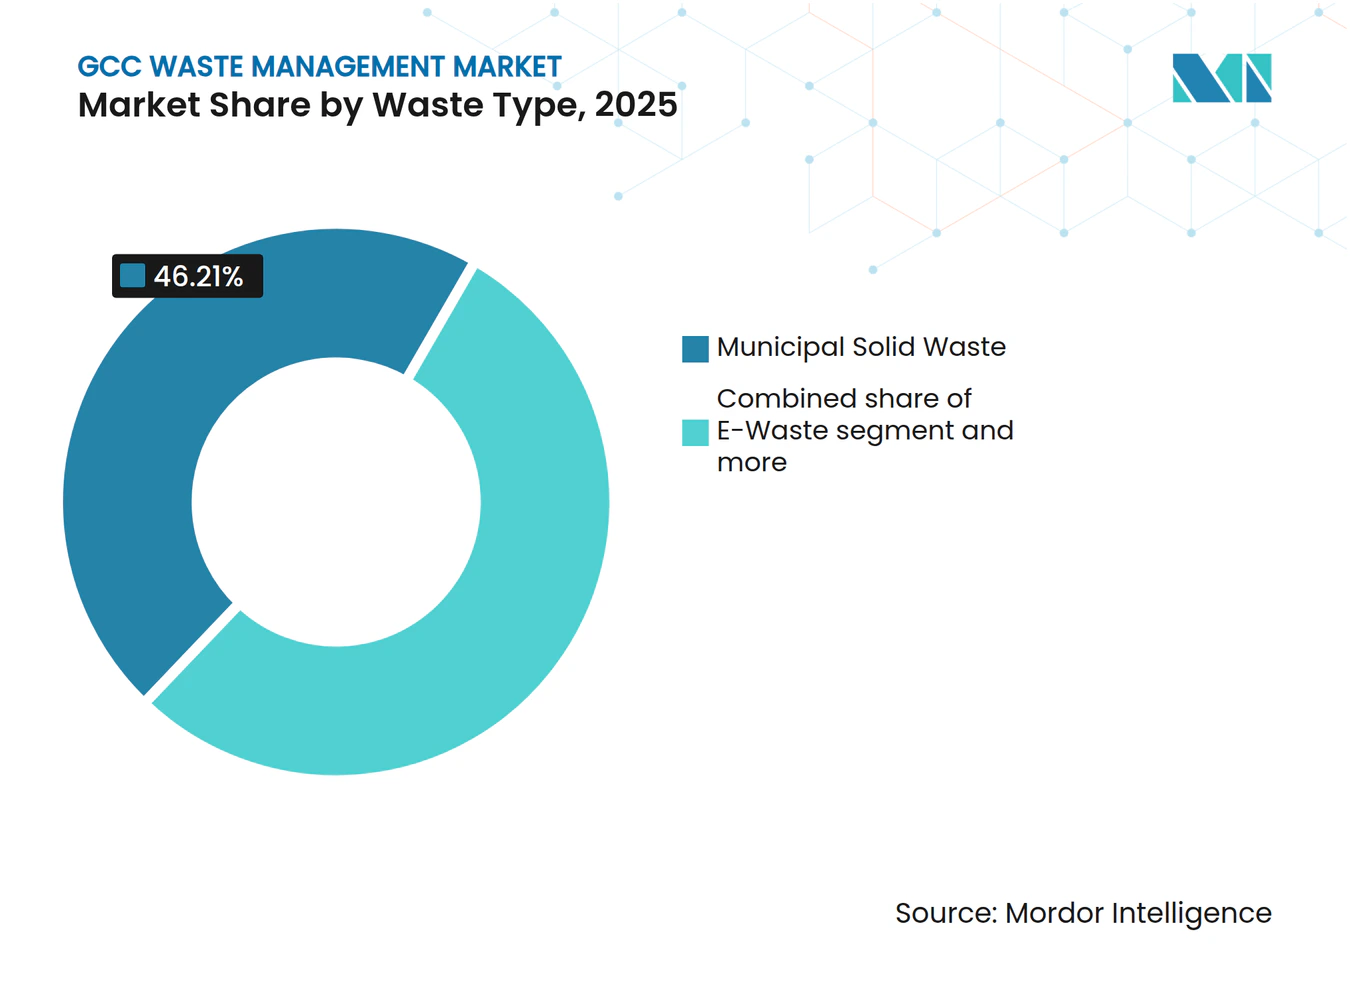
- Por tipo de residuo, los residuos alimentarios y orgánicos representaron el 48,3% de la cuota de ingresos en 2026, mientras que se prevé que los residuos electrónicos crezcan a una CAGR del 9,5% hasta 2032.
- Por geografía, Arabia Saudita representó el 42,5% de la cuota del mercado de gestión de residuos del CCG en 2026, mientras que se prevé que los Emiratos Árabes Unidos se expandan a una CAGR del 9,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Generación de Residuos Municipales en las Ciudades del CCG en Rápida Urbanización | +2.3% | En todo el CCG, liderado por Arabia Saudita y los EAU | Corto plazo (≤ 2 años) |
| Visión 2030 de Arabia Saudita y Objetivos Nacionales de Desvío de Residuos | +2.0% | Arabia Saudita | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Conversión de Residuos en Energía en Arabia Saudita y los EAU | +1.6% | Mercados principales de los EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Creciente Generación de Residuos de Construcción y Demolición por los Megaproyectos del CCG | +1.2% | Arabia Saudita y los EAU | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Tratamiento de Residuos Industriales y Peligrosos en los Centros Industriales del CCG | +0.8% | Arabia Saudita, EAU y Omán | Mediano plazo (2-4 años) |
| Aumento de las Inversiones en Proyectos de Asociación Público-Privada de Gestión Integral de Residuos | +0.5% | En todo el CCG, liderado por los EAU y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Generación de Residuos Municipales en las Ciudades del CCG en Rápida Urbanización
El mercado de gestión de residuos del CCG está respaldado por un flujo de residuos municipales más amplio y variado en ciudades en rápida expansión. GCC-Stat informó en 2025 que el total de residuos recolectados en los estados miembros alcanzó 262,7 millones de toneladas a finales de 2023, siendo las actividades municipales y comerciales una parte importante de la demanda de recolección. Los residuos comerciales e institucionales están adquiriendo mayor importancia en oficinas, hoteles, instalaciones públicas, establecimientos minoristas y lugares de entretenimiento. Estos flujos se concentran en las principales áreas urbanas, pero requieren rutas de recolección y prácticas de clasificación más personalizadas que los residuos domésticos. Esto brinda a los operadores de recolección establecidos la oportunidad de ofrecer servicios que se adapten a las necesidades de Riad, Yeda, Dubái y Abu Dabi. El continuo desplazamiento hacia residuos urbanos complejos respalda la demanda de redes de servicios que puedan separar, transportar y dirigir el material hacia sitios de recuperación o tratamiento aprobados.
Visión 2030 de Arabia Saudita y Objetivos Nacionales de Desvío de Residuos
Arabia Saudita está reforzando la base normativa para la inversión a largo plazo en la industria de gestión de residuos del CCG. El Ministerio de Medio Ambiente, Agua y Agricultura ha establecido un plan que podría añadir más de 120 mil millones de SAR (32 mil millones de USD) al PIB nacional y crear más de 100.000 empleos mediante el desarrollo del sector de residuos.[1] En noviembre de 2025, MWAN inició la fase de ejecución de su Plan Maestro Estratégico Integral, que introdujo soluciones de agrupación regional, una base de datos nacional de residuos y un objetivo de desvío del 90% de los vertederos para 2040.[2] El sistema de manifiesto electrónico Yudaim proporciona un método formal para el seguimiento del transporte de residuos, mientras que el programa UADIM apoya la implementación de la economía circular. Los objetivos de MWAN incluyen un 81% de reciclaje para residuos municipales, un 60% para residuos de construcción y demolición, y un 85% para residuos industriales peligrosos. Estas medidas crean una cadena más clara de actividades de recolección, clasificación, compostaje, reciclaje y recuperación energética para los proveedores autorizados.
Expansión de la Infraestructura de Conversión de Residuos en Energía en Arabia Saudita y los EAU
Los proyectos de conversión de residuos en energía están incorporando una opción de tratamiento de mayor valor al mercado de gestión de residuos del CCG. El Centro de Conversión de Residuos en Energía Warsan de Dubái opera bajo una asociación público-privada de 35 años que requirió 4 mil millones de AED (1,1 mil millones de USD) y puede procesar hasta 2 millones de toneladas de residuos sólidos municipales al año.[3] En enero de 2025, Emirates Waste to Energy anunció que la segunda fase de la planta de Sharjah aumentaría la capacidad de procesamiento anual de 300.000 toneladas a 600.000 toneladas y la producción de energía de 30 MW a 60 MW. Arabia Saudita también está desarrollando capacidad de conversión de residuos en energía a través del desarrollo respaldado por SIRC. Los grandes proyectos dependen del apoyo público y de acuerdos de compra creíbles, ya que los bajos precios de los vertederos pueden debilitar la viabilidad económica de los proyectos.
Creciente Generación de Residuos de Construcción y Demolición por los Megaproyectos del CCG
La actividad de construcción y demolición está ampliando la necesidad de servicios de recuperación especializados en toda la industria de gestión de residuos del CCG. El Municipio de Riad informó en julio de 2025 que los residuos de demolición se estaban incorporando a mezclas asfálticas para la construcción de carreteras, en apoyo al objetivo de Arabia Saudita de reciclar el 60% de los residuos de construcción y demolición para 2035. La instalación de reciclaje de Dammam procesó más de 16.000 toneladas de residuos de demolición al mes y convirtió más del 70% del material entrante en insumos para la construcción, según un informe de la Saudi Press Agency de diciembre de 2025. La filial de SIRC, Akam, recibió un Récord Guinness Mundial por la planta de reciclaje de residuos de construcción y demolición más grande del mundo por capacidad en enero de 2025. El consorcio NovusCrete, liderado por el PIF, está desarrollando aplicaciones de hormigón que incorporan residuos de construcción reciclados y materiales a base de polímeros. La hoja de ruta de desvío de Arabia Saudita contempla un 9% de desvío de vertederos en 2025, un 36% en 2028 y un 86% en 2035, lo que genera una necesidad gradual de capacidad de procesamiento en las principales ciudades.
Análisis del Impacto de las Restricciones*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de los Vertederos en los Sistemas de Disposición de Residuos del CCG | -2.2% | En todo el CCG, especialmente Arabia Saudita, Kuwait y Baréin | Mediano plazo (2-4 años) |
| Elevados Requisitos de Capital para la Infraestructura Avanzada de Tratamiento de Residuos | -1.8% | En todo el CCG, especialmente Omán, Baréin y Kuwait | Largo plazo (≥ 4 años) |
| Segregación Limitada en la Fuente y Contaminación de Residuos Reciclables | -1.4% | En todo el CCG, especialmente generadores residenciales y de hostelería | Corto plazo (≤ 2 años) |
| Elevados Costos Operativos de las Instalaciones de Conversión de Residuos en Energía y Reciclaje | -1.0% | Arabia Saudita y los estados más pequeños del CCG | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de los Vertederos en los Sistemas de Disposición de Residuos del CCG
Los vertederos siguen siendo un destino principal para los residuos sólidos en el CCG, lo que limita la velocidad a la que pueden expandirse los servicios de recuperación. La Cumbre Mundial de Energía del Futuro informó en 2025 que más del 85% de los residuos sólidos regionales se enviaban a vertederos, y el reciclaje se mantenía cerca del 10%. Catar, Kuwait y Baréin enfrentan una mayor escasez de terrenos, lo que hace más difícil sostener el uso continuo de vertederos. Arabia Saudita reportó una tasa de desvío de vertederos del 18% frente a su objetivo del 90% para 2040. Cerrar esta brecha requiere nuevas instalaciones, pero también sistemas de recolección y clasificación confiables que puedan abastecer esas instalaciones con material utilizable. Hasta que estos sistemas escalen, la capacidad de los vertederos sigue siendo una limitación para el ritmo de cambio en el mercado de gestión de residuos del CCG.
Elevados Requisitos de Capital para la Infraestructura Avanzada de Tratamiento de Residuos
La infraestructura de tratamiento avanzado requiere una inversión sustancial antes de poder generar ingresos operativos estables. La instalación de conversión de residuos en energía Al Bihouth de Abu Dabi requiere una inversión de 600 millones de USD y está planificada para procesar 900.000 toneladas de residuos al año mientras genera entre 80 MW y 90 MW. La instalación Warsan de Dubái requirió 4 mil millones de AED (1,1 mil millones de USD) bajo su estructura de asociación de 35 años. Las instalaciones de recuperación de materiales de Tadweer Group en Abu Dabi y Al Ain tienen cada una una capacidad anual de 400.000 toneladas, lo que requiere programas de construcción de varios años y rutas claras hacia el mercado. Los mercados más pequeños pueden tener dificultades para establecer la base de volumen, el financiamiento público o el apoyo crediticio necesarios para instalaciones similares. Estas condiciones pueden ralentizar la sustitución de la disposición en vertederos incluso cuando la política nacional favorece la recuperación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Residuos y Flujo Especializado:
Los Flujos Municipales Lideran Mientras los Volúmenes Industriales se AceleranLos residuos sólidos municipales representaron el 55,2% del mercado de gestión de residuos del CCG en 2026, respaldados por residuos domésticos, minoristas, de hostelería y de oficinas. Los residuos residenciales siguen siendo una gran parte de las necesidades de recolección municipal, mientras que la actividad comercial amplía la gama de materiales que deben gestionarse. Los hoteles, restaurantes, operaciones de catering, zonas comerciales e instalaciones públicas generan una demanda recurrente de servicios de recolección y clasificación. El tamaño del mercado de gestión de residuos del CCG para los flujos municipales está respaldado por la densa actividad urbana en Dubái, Abu Dabi, Riad, Yeda y Doha. Los residuos sanitarios requieren un procesamiento más controlado que los residuos municipales generales y han avanzado hacia una capacidad de tratamiento formal. Los residuos agrícolas, los vehículos al final de su vida útil y las fuentes radiactivas también necesitan sistemas de manejo y controles regulatorios distintos. Esta combinación favorece a los operadores que pueden gestionar varias categorías de residuos a través de una red con licencia.
Se proyecta que los residuos industriales y de manufactura crezcan a una CAGR del 9,3% hasta 2032. La demanda está vinculada a la producción química, la refinación, la manufactura, la minería y el desarrollo industrial relacionado. Los residuos de estas actividades tienen requisitos de transporte, tratamiento y documentación más exigentes que el material municipal general. La instalación Tahwil de Veolia en Jubail proporciona tratamiento a alta temperatura para residuos industriales peligrosos y recupera calor para los usuarios industriales cercanos. Los centros industriales sauditas y las zonas industriales de Abu Dabi son ubicaciones importantes para esta demanda especializada. Las normas de licenciamiento más estrictas aumentan el valor de las instalaciones aprobadas que pueden proporcionar un manejo seguro y un tratamiento auditable. Por lo tanto, es probable que la industria de gestión de residuos del CCG requiera más capacidad especializada a medida que aumenten los volúmenes de residuos industriales.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Servicio:
La Disposición Lidera por Ingresos, Mientras la Tecnología de Recolección Gana TerrenoLa eliminación/tratamiento representó el 52,8% del tamaño del mercado de gestión de residuos del CCG en 2026. El segmento incluye la eliminación en vertedero, el reciclaje, la recuperación de recursos, el compostaje, la incineración, la valorización energética de residuos y actividades de tratamiento relacionadas. El vertedero sigue siendo una gran parte de la base de volumen, pero los objetivos de desvío están cambiando la combinación de ingresos hacia la recuperación y la generación de energía. Los operadores pueden obtener ingresos de mayor valor cuando recuperan materiales o convierten los residuos en combustible y energía, en lugar de limitarse a recolectarlos y eliminarlos. Tadweer Group desvió más de 3,5 millones de toneladas de los vertederos en 2025, alcanzó una tasa de desvío del 37,7% e incrementó los volúmenes recolectados en un 4,9%. Este desempeño muestra la importancia de combinar las operaciones de recolección con activos de recuperación. La eliminación y el tratamiento seguirán siendo fundamentales a medida que los gobiernos hagan menos aceptable el uso de vertederos y exijan otras vías alternativas.
Se prevé que la recolección, el transporte, la clasificación y la segregación crezcan a una CAGR del 9,2% hasta 2032. El segmento está evolucionando desde una actividad básica basada en camiones hacia redes de servicio gestionadas digitalmente. Los contenedores equipados con sensores, la planificación de rutas, la monitorización automatizada y los datos de rendimiento en tiempo real pueden mejorar la eficiencia de la recolección y el cumplimiento de los contratos. Tadweer Group puso en funcionamiento su filial de recolección y transporte Tajmee’e, impulsada por inteligencia artificial, en 2025. La clasificación y la segregación también determinan si las plantas de reciclaje y tratamiento aguas abajo reciben material utilizable. Los servicios agrupados bajo otros, incluidos la consultoría, la auditoría y la formación, desempeñan un papel relevante a medida que la responsabilidad ampliada del productor y los requisitos de seguimiento digital se vuelven más comunes. Los proveedores de servicios que puedan documentar su desempeño estarán mejor posicionados para contratos públicos y comerciales.
Por Tipo de Residuo:
Los Residuos Orgánicos Anclan el Volumen, Mientras los Residuos Electrónicos Lideran el CrecimientoLos residuos alimentarios y orgánicos representaron el 48,3% del mercado de gestión de residuos del CCG en 2026. Los hoteles, restaurantes, instalaciones de catering, cocinas institucionales y el consumo doméstico generan un flujo sustancial de residuos orgánicos. Los EAU completaron la fase de recopilación de datos a nivel nacional de su primer Estudio de Referencia Nacional sobre Pérdida y Desperdicio de Alimentos en septiembre de 2025, abarcando hogares y empresas en los siete emiratos. Los datos recopilados están siendo consolidados y validados para establecer índices nacionales de pérdida y desperdicio de alimentos, con resultados iniciales esperados para 2026. El estudio tiene como objetivo apoyar las metas de reducción del desperdicio alimentario para 2030. Sus resultados pueden ayudar a orientar los futuros requisitos de recolección y desvío para hoteles y operadores de servicios de alimentación. Los residuos plásticos, químicos, biomédicos, de caucho, textiles, metálicos y de vehículos al final de su vida útil tienen necesidades logísticas y de tratamiento separadas. Estos flujos especializados crean una base más amplia de requisitos de servicio en el mercado de gestión de residuos del CCG.
Se prevé que los residuos electrónicos crezcan a una CAGR del 9,5% hasta 2032. La CST y MWAN de Arabia Saudita establecieron un objetivo de reciclar más de 107.000 toneladas de productos electrónicos para 2030 y lograr una tasa de reciclaje del 90% de productos electrónicos para 2040. El Ministerio de Cambio Climático y Medio Ambiente de los EAU firmó un acuerdo piloto en julio de 2025 con Tadweer Group que cubre equipos eléctricos y electrónicos, baterías y embalajes. Estas políticas asignan más responsabilidad a los productores y crean vías formales para la recolección y el procesamiento. Los residuos de baterías y los residuos biomédicos son menores en volumen, pero cada uno requiere un tratamiento de alto control y puede apoyar a proveedores especializados. La recuperación de residuos electrónicos se está convirtiendo, por lo tanto, en un área definida para los operadores que pueden gestionar materiales, cumplimiento normativo y procesamiento seguro.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 42,5% del sector regional de gestión de residuos en 2026. El país genera más de 110 millones de toneladas de residuos al año, lo que le otorga la mayor base de residuos de la región. MWAN comenzó a ejecutar su Plan Maestro Estratégico Integral en noviembre de 2025, creando clústeres regionales y utilizando el sistema de manifiesto electrónico Yudaim para el cumplimiento del transporte. El gobierno también vincula el desarrollo del sector de residuos a una contribución planificada al PIB de 120 mil millones de SAR (32 mil millones de USD) y más de 100.000 empleos. SIRC apoya la infraestructura en combustible derivado de residuos, reciclaje de neumáticos, residuos de construcción y tratamiento de residuos médicos. El objetivo de 3 GW de conversión de residuos en energía de Arabia Saudita para 2030 crea una importante cartera de proyectos. La escala de esta cartera dependerá del apoyo público continuo, ya que los costos de los vertederos siguen siendo bajos. El mercado de gestión de residuos del CCG tiene su mayor oportunidad de volumen a largo plazo en Arabia Saudita, particularmente en las grandes áreas urbanas e industriales.
Emiratos Árabes Unidos
Se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 9,1% hasta 2032. Su Agenda Nacional para la Gestión Integral de Residuos tiene como objetivo el tratamiento del 80% de los residuos sólidos municipales y el 99% de los residuos peligrosos para 2031. Tadweer Group informó que desvió más de 3,5 millones de toneladas de los vertederos en 2025 y trató el 99,1% de los residuos peligrosos de Abu Dabi. Las nuevas instalaciones en Al Ain y Abu Dabi ofrecerán cada una 400.000 toneladas de capacidad anual de recuperación de materiales y utilizarán clasificación habilitada con inteligencia artificial. Dubái planea cerrar todos los vertederos para 2027, lo que respalda la demanda de capacidad de tratamiento y recuperación. Esta influencia regulatoria y base de activos sitúan a los Emiratos Árabes Unidos por delante de otros estados del CCG en el desarrollo formal de la gestión de residuos.
Los Estados del Golfo Más Pequeños Persiguen Vías Circulares Distintas
Catar está ampliando su Centro de Gestión de Residuos Sólidos Domésticos en Mesaieed de 2.300 toneladas a 5.300 toneladas por día a través de una oportunidad de inversión del sector privado. La Agencia de Noticias de Catar informó en octubre de 2025 que más de 20 millones de toneladas de residuos de construcción en Rawdat Rashid habían sido recicladas en materiales de construcción certificados después de que el sitio fuera tomado en 2020. Omán está preparando su primera licitación de conversión de residuos en energía a escala de servicios públicos a través del marco de gestión integral de residuos de be'ah. Kuwait y Baréin están avanzando en etapas más tempranas de privatización y controles ambientales formales. La Ley de Protección Ambiental de Kuwait N.° 42 de 2014 y la Ley de Limpieza Pública de Baréin N.° 10 de 2019 establecen estándares de licenciamiento y disposición para los operadores. La recolección de residuos agrícolas ofrece una oportunidad adicional en Omán y Arabia Saudita, donde la agricultura y la ganadería tienen mayor importancia económica. Estos mercados tienen volúmenes de residuos menores que los de Arabia Saudita y los EAU, pero sus vías de política aún pueden respaldar inversiones específicas en recolección, reciclaje y tratamiento.
Panorama regulatorio
La regulación en todo el CCG se apoya cada vez más en leyes nacionales de residuos y resoluciones de aplicación a nivel de emirato que refuerzan las exigencias de licencias, trazabilidad y cumplimiento de desvío. En los EAU, la Ley Federal N.º (12) de 2018 sobre Gestión Integral de Residuos proporciona el marco general, mientras que Dubái añadió una capa local más detallada mediante la Ley N.º (18) de 2024 sobre gestión de residuos y la Resolución Administrativa N.º (34) de 2026 que pone en marcha los requisitos para el manejo regulado de residuos bajo la supervisión del Municipio de Dubái, incluidos controles que se extienden a entidades privadas y zonas francas.
Arabia Saudita ha formalizado la gobernanza y el cumplimiento técnico dentro de su marco de la Ley de Gestión de Residuos, con el Centro Nacional de Gestión de Residuos (MWAN/NCWM) y el Centro Nacional de Cumplimiento Ambiental (NCEC) como entidades centrales de supervisión. En agosto de 2025, la Decisión Ministerial 25146805 (publicada en Umm Al-Qura) aprobó 14 normas y directrices técnicas, fortaleciendo la estandarización para proveedores de servicios y operadores de instalaciones. En Abu Dabi, el marco de políticas de la Agencia de Medio Ambiente de Abu Dabi (EAD) hace hincapié en Proveedores de Servicios de Residuos con licencia y en la auditabilidad de extremo a extremo, incluida la manifestación electrónica y el movimiento trazable de residuos desde la recolección hasta la transferencia y el tratamiento.
Análisis de la cadena de valor
La cadena de valor de la gestión de residuos en el CCG comienza con la generación de residuos (residenciales, comerciales, industriales, médicos y de construcción y demolición) y continúa con la recolección y el transporte, las estaciones de transferencia, la clasificación y separación, el tratamiento y la eliminación, y los mercados de salida para los materiales y la energía recuperados. Los municipios y los organismos nacionales de residuos suelen establecer las estructuras de contratación y los requisitos de desempeño, mientras que los operadores integrados (como Beeah, Tadweer y Averda) coordinan la logística multiflujo e invierten en activos de clasificación y procesamiento.
Los proveedores de tecnología y los socios de ingeniería, adquisición y construcción (EPC) habilitan pasos de alto capital como las instalaciones de recuperación de materiales y la conversión de residuos en energía. Al mismo tiempo, las plantas de cemento y los corredores industriales proporcionan una salida crítica para el combustible derivado de residuos, vinculando la economía de la recuperación con la demanda industrial. Los principales cuellos de botella se centran en la calidad y trazabilidad de la materia prima, donde la segregación limitada en la fuente restringe los rendimientos para el reciclaje avanzado y la conversión de residuos en energía y eleva los costos de procesamiento. Las diferentes normativas locales también aumentan la complejidad del cumplimiento para los movimientos entre emiratos y transfronterizos. La cadena se está ampliando con nuevos nodos de recuperación y proyectos de economía circular, incluidas mejoras y nueva capacidad de instalaciones de recuperación de materiales (por ejemplo, proyectos de capacidad de procesamiento de 400.000 toneladas por año liderados por Tadweer en Al Ain) y vías de conversión de residuos en desarrollo en los EAU (como Beeah y sus socios avanzando en una expansión de Fase 2 de la conversión de residuos en energía de Sharjah a 60 MW). Las adiciones de capacidad de reciclaje especializado, incluidas iniciativas con base en Omán que convierten residuos mineros históricos en metales secundarios, muestran además cómo los flujos no municipales están alimentando nuevas rutas de recuperación de materiales junto con los sistemas tradicionales de residuos sólidos municipales.
Panorama Competitivo
Concentración del Mercado
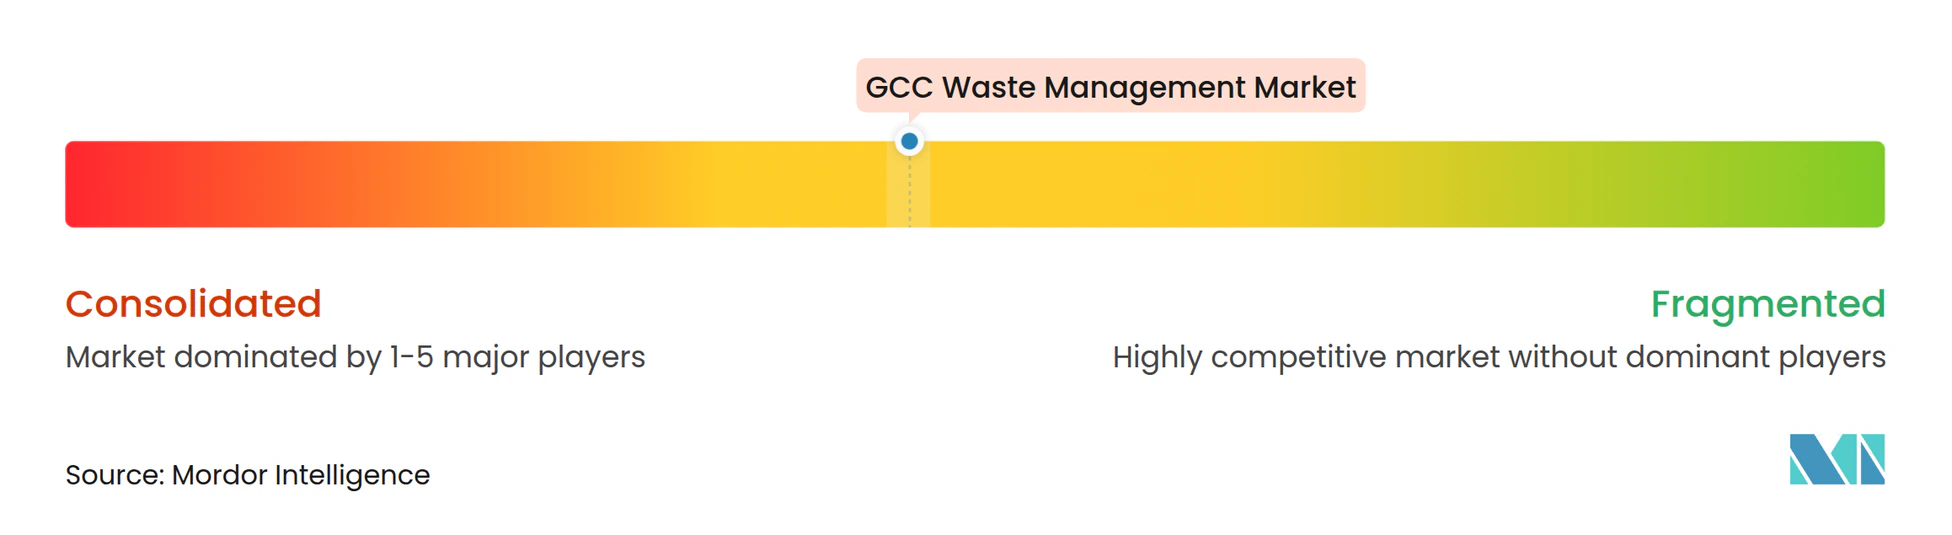
El mercado de gestión de residuos del CCG exhibe un nivel medio de concentración de mercado. BEEAH y Tadweer Group ocupan posiciones integradas en las actividades de recolección, tratamiento, recuperación y conversión de residuos en energía de los EAU. Sus modelos operativos combinan acuerdos de servicio a largo plazo con tecnología como sistemas de recolección habilitados con inteligencia artificial, instalaciones de recuperación de materiales y activos de recuperación de energía. Arabia Saudita tiene una estructura diferente, con SIRC construyendo capacidad nacional de reciclaje y tratamiento a través de inversión directa y asociaciones. Los operadores internacionales y nacionales, incluidos Averda, Veolia, SUEZ y proveedores locales, compiten por trabajos de recolección y residuos peligrosos bajo el marco de licenciamiento de MWAN. Esta división crea un papel para los operadores establecidos, los inversores vinculados al gobierno y los especialistas en nichos.
La tecnología está adquiriendo mayor importancia en la forma en que las empresas compiten en el mercado de gestión de residuos del CCG. La operación Tajmee'e de Tadweer utiliza herramientas de recolección y transporte habilitadas con inteligencia artificial, mientras que BEEAH ha desplegado contenedores inteligentes, barredoras autónomas, contenedores equipados con sensores y paneles de control de rendimiento. Estos sistemas pueden ayudar a los operadores a mejorar la eficiencia de las rutas, documentar el desempeño del servicio y cumplir con los requisitos de los contratos públicos. En enero de 2025, Emirates Waste to Energy anunció la segunda fase de la planta de Sharjah, que duplicará la capacidad de procesamiento a 600.000 toneladas por año y la producción a 60 MW. En 2025, Tadweer adquirió la participación de Masdar en la planta de conversión de residuos en energía de Sharjah y formó una empresa conjunta con BEEAH. Estas acciones apuntan a una mayor concentración en torno a los propietarios de activos integrados en los EAU.
El mercado de gestión de residuos del CCG tiene espacio para operadores en ciudades secundarias de Arabia Saudita y Omán, tratamiento de residuos industriales peligrosos, reciclaje avanzado de plásticos, recuperación de resinas de grado alimentario, proyectos de conversión de residuos orgánicos en biogás, combustible derivado de residuos y reciclaje de baterías. En 2026, BEEAH y KEZAD Group formaron una empresa conjunta para proporcionar servicios de gestión de residuos en las ciudades económicas y zonas francas de Abu Dabi. BEEAH también formó una empresa conjunta con LOHUM y el Ministerio de Energía e Infraestructura de los EAU para desarrollar la primera instalación de reciclaje de baterías de vehículos eléctricos de los EAU. Los participantes internacionales pueden beneficiarse de asociarse con entidades vinculadas al gobierno que proporcionan acceso local a proyectos y familiaridad regulatoria. Las condiciones de entrada al mercado favorecen a las empresas con capital, experiencia técnica en tratamiento y capacidad de cumplimiento demostrada.
Líderes de la Industria de Gestión de Residuos del CCG
-
Averda International Limited
-
BEEAH Group
-
Tadweer Group
-
Veolia Middle East
-
EnviroServe
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Residuos del CCG Empresas cubiertas en este informe
- Averda International Limited
- BEEAH Group
- Tadweer Group
- Veolia Middle East
- EnviroServe
- SEPCO Environment
- Saudi Investment Recycling Company (SIRC)
- Wasco
- Dulsco Waste Management Services
- Green Mountains
- Blue LLC
- Envac Middle East
- Power Waste Management & Transport LLC
- Al Haya Enviro
- United Waste Management Company
- Kuwait Waste Collection & Recycling Company
- Oman Environmental Services Holding Company
- Bin-Ovations
- Sharaf DG Recycling
Oportunidades de mercado y perspectivas futuras
La digitalización y la transparencia impulsada por el cumplimiento normativo están creando un espacio concreto de adquisición y soluciones en todo el CCG, con Arabia Saudita liderando el impulso. En abril de 2026, MWAN lanzó la etapa de Expresión de Interés para una Plataforma Nacional Digital de Gestión de Residuos bajo una asociación público-privada DBFOMT de 11 años, estructurada en torno a aplicaciones centrales y módulos funcionales que cubren la gestión electrónica de manifiestos, los informes regulatorios y los flujos de trabajo de tipo contrato inteligente. Para junio de 2026, el proyecto había atraído expresiones de interés de 123 empresas, lo que indica un interés activo de proveedores y operadores centrados en plataformas de datos, seguimiento y automatización del cumplimiento que pueden integrarse en contratos de recolección, transferencia y tratamiento.
La expansión de la capacidad de tratamiento a gran escala y las mejoras de infraestructura localizadas también están creando espacios en blanco en la clasificación intermedia y la integración del tratamiento térmico, incluida la capacidad para flujos especializados de residuos peligrosos y médicos. La Municipalidad de Dubái anunció la expansión de la Fase 2 del Centro de Conversión de Residuos en Energía Warsan en febrero de 2026, mientras que la instalación de conversión de residuos en energía de Sharjah informó haber procesado 1 millón de toneladas de residuos desde 2022 y está avanzando en la Fase 2 para aumentar la capacidad (incluidos 60 MW y 600.000 toneladas por año). En cuanto a los residuos médicos, la adjudicación por parte del Ministerio de Salud de Arabia Saudita de un proyecto de gestión de residuos médicos por 41 millones de SAR en mayo de 2026 apunta a una actividad continua de licitaciones vinculada a flujos sensibles al cumplimiento normativo, lo que respalda la demanda de capacidad de tratamiento con licencia, logística trazable y modelos de servicio listos para auditoría.
Desarrollos recientes de la industria en Mercado de Gestión de Residuos del CCG
- Octubre de 2026: Tadweer Group inició las obras en sitio de una nueva Instalación de Recuperación de Materiales en Abu Dabi con una capacidad de procesamiento de 400.000 toneladas por año. La instalación, equipada con clasificación habilitada con inteligencia artificial y tecnologías ópticas avanzadas, está programada para entrar en operación comercial en el segundo trimestre de 2028 y procesará 200.000 toneladas de residuos sólidos municipales y 200.000 toneladas de residuos comerciales e industriales anualmente.
- Abril de 2026: La Instalación de Conversión de Residuos en Energía de Sharjah ha procesado un millón de toneladas de residuos desde su inauguración. La planta opera con un tiempo de actividad del 93%, genera 30 MW de electricidad y desplaza 450.000 toneladas de CO₂ anualmente.
- Enero de 2026: BEEAH y las Zonas Económicas Khalifa de Abu Dabi formaron una empresa conjunta para prestar servicios integrales de gestión de residuos en las ciudades económicas y zonas francas de KEZAD en Abu Dabi.
Mercado de Gestión de Residuos del CCG Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por la gestión de residuos en los países del CCG, desde la recolección y el transporte hasta la clasificación, el tratamiento, el reciclaje y la disposición final, ya que estos servicios son pagados por municipios, empresas e instituciones.
Exclusiones del alcance: La autodisposición informal y no remunerada y el valor de los materiales recuperados vendidos como materias primas independientes se excluyen cuando no pueden vincularse a los ingresos por servicios de gestión de residuos.
Descripción General de la Segmentación
- Por Fuente
- Residencial
- Comercial (minorista, oficinas, etc.)
- Industrial
- Médico (Salud y Farmacéutico)
- Construcción y Demolición
- Otros (institucional, agrícola, etc.)
- Por Tipo de Servicio
- Recolección, Transporte, Clasificación y Segregación
- Eliminación / Tratamiento
- Vertedero
- Reciclaje y Recuperación de Recursos
- Incineración y Valorización Energética de Residuos
- Otros (Tratamiento Químico, Compostaje, etc.)
- Otros (Consultoría, Auditoría y Formación, etc.)
- Por Tipo de Residuo
- Residuos Sólidos Municipales
- Residuos Industriales Peligrosos
- Residuos Electrónicos
- Residuos Plásticos
- Residuos Biomédicos
- Residuos de Construcción y Demolición
- Residuos Agrícolas
- Otros Residuos Especializados (radiactivos, etc.)
- Por País
- Emiratos Árabes Unidos
- Arabia Saudita
- Qatar
- Kuwait
- Omán
- Baréin
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda y la realidad política para el CCG, ya que los volúmenes de residuos y los objetivos de desvío mandatados determinan el gasto en recolección, tratamiento y disposición. Consultamos fuentes públicas como las oficinas nacionales de estadística y los ministerios de medio ambiente de los países del CCG, portales municipales, publicaciones de política regional y organismos internacionales como el Banco Mundial y las agencias de la ONU para obtener datos de referencia y definiciones sobre residuos sólidos.
A continuación, se mapea el lado operativo utilizando fuentes como licitaciones gubernamentales y avisos de adquisición, actualizaciones de reguladores y ministerios sobre programas de vertederos, reciclaje y conversión de residuos en energía, e informes anuales de empresas y presentaciones a inversores para obtener pistas sobre la combinación de servicios y la capacidad. Las bases de datos de patentes también se consultan para comprender el ritmo de adopción de tecnologías de clasificación, tratamiento y reciclaje, ya que ese calendario puede cambiar los supuestos de costos y precios a lo largo del horizonte de pronóstico. Las fuentes enumeradas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, verificar supuestos y aclarar puntos abiertos.
Entrevistas Primarias y Encuestas
Entrevistamos a funcionarios municipales, contratistas, recicladores, operadores de tratamiento y compradores de residuos industriales en los seis países del CCG. Sus aportaciones ayudan a verificar los niveles de tarifas, la cobertura de recolección, la utilización de instalaciones, el calendario de proyectos y las brechas en los datos por país. Las encuestas proporcionan detalles adicionales sobre los volúmenes de residuos y las preferencias de servicio, mientras que las respuestas inusuales se verifican con la evidencia documental antes de que el modelo final del CCG sea triangulado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye utilizando un enfoque de arriba hacia abajo, donde los patrones de población y urbanización, la generación de residuos per cápita y las vías de desvío y tratamiento a nivel de país se utilizan para reconstruir el conjunto de demanda de gestión de residuos pagable en el CCG. Una vez que se define el flujo de residuos, se traduce en valor utilizando rangos de precios de servicio observados en licitaciones y contratos, y luego se divide entre las actividades de recolección, clasificación, reciclaje, tratamiento y disposición.
Para mantener los totales realistas, se corroboran con verificaciones selectivas de abajo hacia arriba, como el muestreo de capacidades de instalaciones para vertederos, líneas de reciclaje y plantas de conversión de residuos en energía, seguido de supuestos de utilización y tarifas promedio que pueden defenderse en entrevistas. Los insumos prácticos que mueven el pronóstico incluyen el crecimiento de residuos municipales e industriales, la actividad de construcción y demolición, las tarifas de acceso a vertederos y los cargos de transporte, la economía de la compra de reciclables y el calendario de nuevas adiciones de capacidad de procesamiento. Para el pronóstico, se utiliza el análisis de escenarios con un caso base anclado a la velocidad de ejecución de políticas y los plazos de adquisición, y las vías variables se prueban con la retroalimentación de las entrevistas antes de finalizar la curva. Cuando faltan datos de abajo hacia arriba para ciudades más pequeñas o cuando el manejo informal es difícil de cuantificar, las brechas se gestionan mediante supuestos de penetración que se ajustan solo después de que se completan las verificaciones a nivel de país.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes como los volúmenes de residuos reportados, los objetivos de desvío anunciados, las carteras de proyectos licitados y los ingresos implícitos por tonelada para señalar valores que no tienen sentido operativo. Si una variación parece significativa, se reabren los supuestos y se realizan llamadas de aclaración para que el mismo dato no se traslade por error.
Antes de la aprobación final, el modelo pasa por una revisión interna por etapas donde se verifican los cálculos, las unidades y las conversiones de moneda, y luego el texto narrativo se coteja con los números. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como adjudicaciones importantes de asociaciones público-privadas, cambios de política o grandes puestas en marcha de capacidad. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Gestión de Residuos del CCG de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la gestión de residuos del CCG no siempre coinciden, incluso cuando el nombre del tema parece idéntico, porque los analistas suelen aplicar diferentes límites de servicio y diferentes años para los valores base. Las mayores variaciones suelen provenir de lo que se contabiliza como actividad de gestión de residuos pagada, cómo se tratan los ingresos por reciclaje y tratamiento, y el período de tiempo utilizado para las conversiones de inflación y moneda.
Las señales de precios de licitaciones y las verificaciones de volúmenes de residuos a nivel de país son los anclajes utilizados en la estimación de Mordor Intelligence. Una vez que estos se aplican de manera consistente en recolección, clasificación, reciclaje, tratamiento y disposición, se filtra el valor adyacente pero no relacionado con el servicio. En otras publicaciones, la dispersión también puede provenir de horizontes de pronóstico más largos que asumen una ejecución agresiva de políticas, o de la mezcla de vías municipales e industriales sin validar las tasas de captura y la utilización de la nueva capacidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 68,25 mil millones de USD (2025) | |
| Consultora Global A | 70,97 mil millones de USD (2025) | La descripción del alcance en el resumen público es menos explícita sobre cómo se separan los ingresos por reciclaje y disposición del valor del material, y el período de CAGR es más largo, lo que puede desplazar la normalización del año base y la progresión de precios implícita. |
| Grupo de Investigación Regional B | 66,10 mil millones de USD (2024) | Utiliza un año base diferente y un horizonte de pronóstico más largo, y el resumen público no aclara cómo se mapean los ingresos por servicios en los países del CCG cuando las tasas de captura de residuos y los niveles de formalización varían según la ubicación. |
Entre las tres cifras, la brecha no es grande en términos absolutos, pero es explicable una vez que se alinean los años base, lo que se contabiliza como ingresos por servicios y la rapidez con que se asume que el desvío impulsado por políticas se traduce en volúmenes pagados. Nuestro enfoque se mantiene rastreable a los volúmenes de residuos observables, la realidad de la capacidad y las señales de precios de contratos, lo que ayuda a mantener el número final práctico para la planificación y la elaboración de presupuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de gestión de residuos del CCG?
Se prevé que el sector crezca a una CAGR del 8,95% de 2027 a 2032, alcanzando los 112,4 mil millones de USD para 2032.
¿Qué país del CCG tiene la mayor oportunidad en servicios de residuos?
Arabia Saudita representó el 42,5% de la participación en 2026 y tiene la mayor base de generación de residuos de la región, superando los 110 millones de toneladas anuales.
¿Qué flujo de residuos se espera que crezca más rápido en el CCG?
Se prevé que los residuos industriales y de manufactura crezcan a una CAGR del 9,3% hasta 2032, respaldados por la actividad industrial y requisitos de tratamiento más estrictos.
¿Qué categoría de servicio está creciendo más rápidamente?
Se proyecta que la recolección, el transporte, la clasificación y la segregación crezcan a una CAGR del 9,2% hasta 2032 a medida que las ciudades mejoran los sistemas de recolección y seguimiento.
¿Por qué los residuos electrónicos están adquiriendo mayor importancia en los países del CCG?
Se prevé que los residuos electrónicos crezcan a una CAGR del 9,5% hasta 2032, respaldados por los objetivos de reciclaje de Arabia Saudita y el piloto de responsabilidad extendida del productor de los EAU.
¿Qué factores limitan la expansión de las instalaciones de tratamiento?
La dependencia de los vertederos, la escasa segregación en la fuente y las importantes necesidades de capital y operación de las instalaciones de recuperación y conversión de residuos en energía siguen siendo las principales limitaciones.