
Tamanho e Participação do Mercado de Fertirrigação e Quimigação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 52.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 66.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Europa |
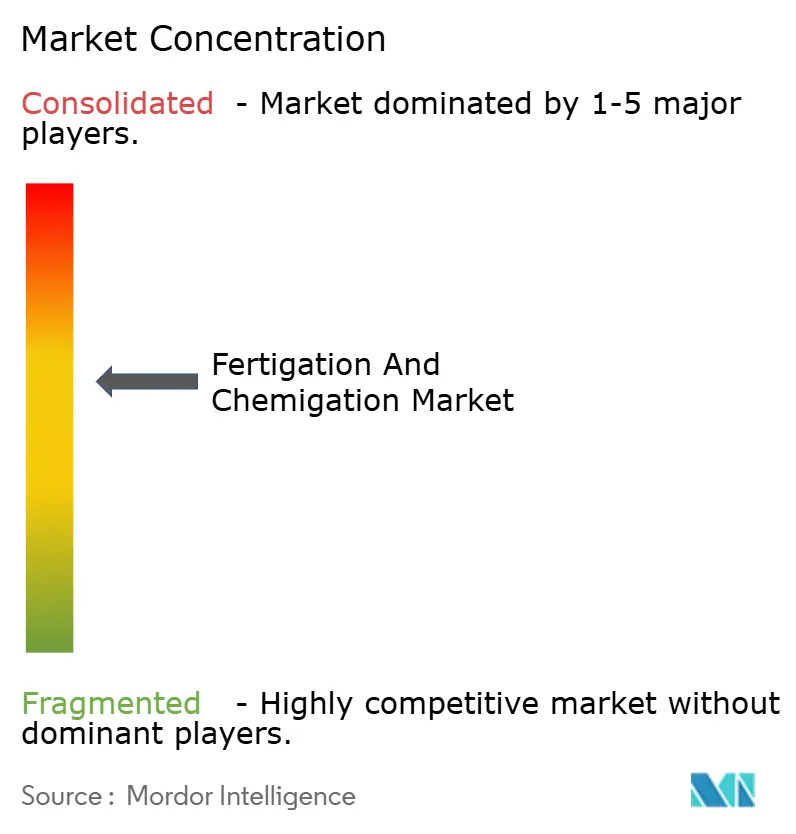
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fertirrigação e Quimigação pela Mordor Intelligence
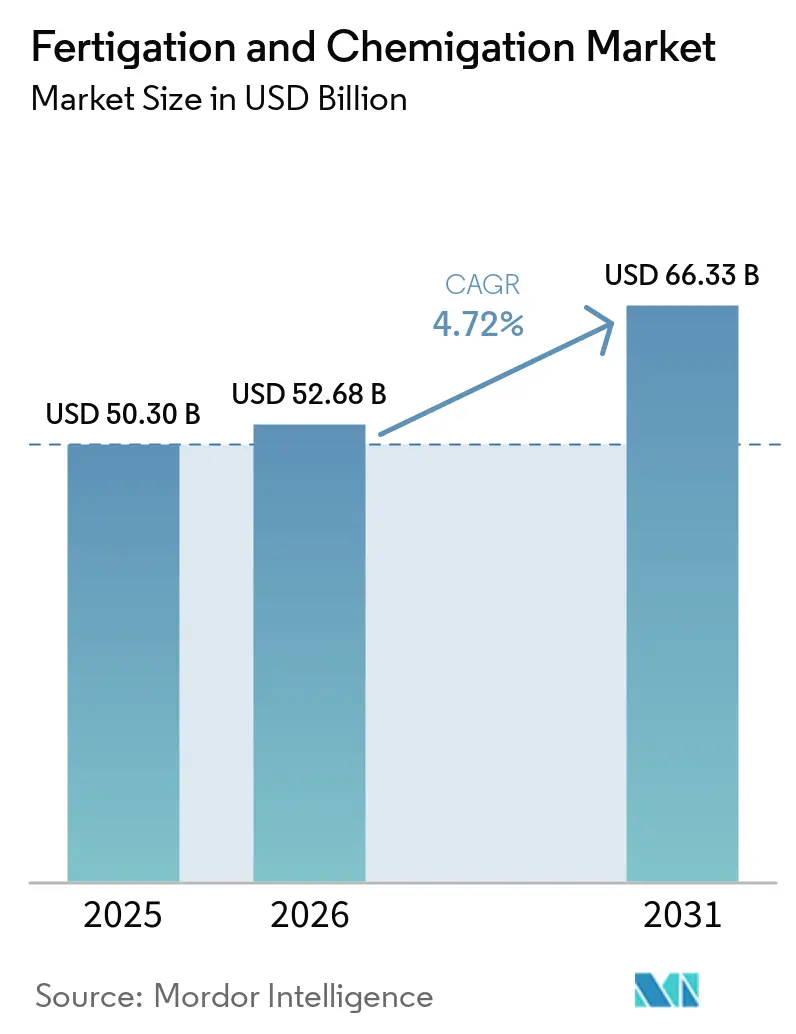
O tamanho do mercado de fertirrigação e quimigação deve crescer de 50,3 bilhões de USD em 2025 para 52,68 bilhões de USD em 2026 e está previsto para atingir 66,33 bilhões de USD até 2031 a um CAGR de 4,72% no período de 2026 a 2031. Esse crescimento é impulsionado pelo aumento das preocupações com a escassez hídrica, pela elevação dos custos de fertilizantes que enfatiza a necessidade de eficiência e pela integração das tecnologias de Internet das Coisas (IoT) e Inteligência Artificial (IA) nos sistemas de fornecimento de nutrientes. Esses fatores estão transformando as práticas de gestão agrícola, reduzindo o desperdício operacional e melhorando a adaptabilidade às mudanças climáticas. As empresas estão investindo em pesquisa e desenvolvimento de formulações hidrossolúveis, sistemas de controle baseados em nuvem e tecnologias de sensores que monitoram a umidade, a salinidade e os níveis de nutrientes em tempo real. Governos de países desenvolvidos e em desenvolvimento estão ampliando os subsídios para microirrigação, facilitando a atualização de equipamentos e apoiando a inovação doméstica. Os fabricantes de insumos estão integrando soluções de software, serviços agronômicos e suporte de manutenção para aumentar a retenção de clientes e o valor agregado.
Principais Conclusões do Relatório
- Por tipo de insumo, os fertilizantes representaram 45,42% da participação no mercado de fertirrigação e quimigação em 2025, enquanto os bioestimulantes e micronutrientes devem crescer a um CAGR de 9,68% até 2031.
- Por tipo de cultura, frutas e hortaliças representaram 37,35% do mercado de fertirrigação e quimigação em 2025, com as culturas de plantação projetadas para alcançar o maior CAGR de 7,62% até 2031.
- Por ambiente de aplicação, a agricultura em campo aberto manteve uma participação de 56,20% no tamanho do mercado de fertirrigação e quimigação em 2025, enquanto a agricultura vertical urbana cresce a um CAGR de 10,15% durante 2026-2031.
- Por tipo de irrigação, os sistemas de gotejamento dominaram com uma participação de 60,25% no tamanho do mercado de fertirrigação e quimigação em 2025, com sistemas subsuperficiais e outros crescendo a um CAGR de 11,78% no mesmo período.
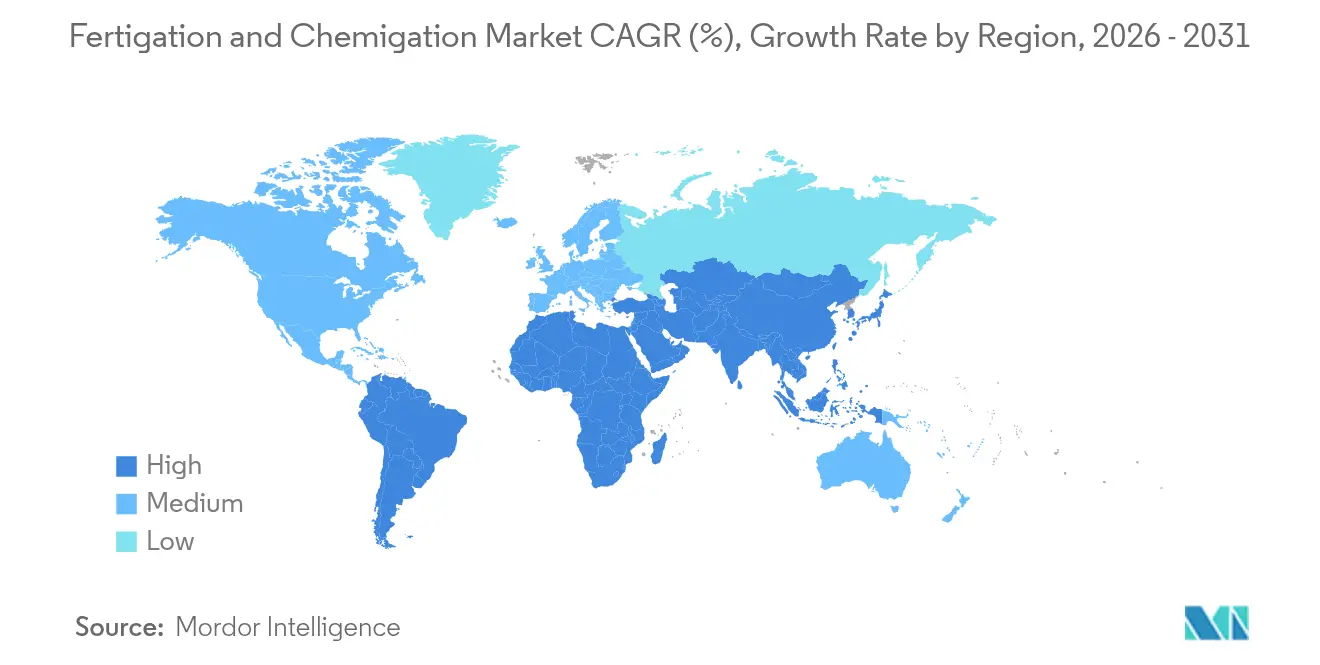
- Por geografia, a Europa capturou 33,62% da participação na receita em 2025, enquanto a África deve crescer ao maior CAGR de 8,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Segurança Alimentar e Maximização de Produtividade | +1.50% | Global, com maior impacto na Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Subsídios Governamentais e Incentivos à Microirrigação | +1.20% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Crescente Escassez de Água Intensifica a Entrega Eficiente de Nutrientes | +1.30% | Oriente Médio, África, Ásia-Pacífico, Oeste da América do Norte | Longo prazo (≥ 4 anos) |
| Rápida Adoção de Fertilizantes Especiais Solúveis em Água | +0.80% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sistemas de fertirrigação de taxa variável habilitados por IoT | +0.6% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Eficiência de Mão de Obra e Custos | +0.4% | Global, com maior impacto em mercados desenvolvidos com restrição de mão de obra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Segurança Alimentar e Maximização de Produtividade
A demanda global por calorias está crescendo mais rapidamente do que a disponibilidade de terras aráveis, exigindo que os agricultores maximizem a produção por unidade de água, nutrientes e mão de obra. A fertirrigação, que fornece nutrientes diretamente às zonas radiculares das plantas, aumenta a produtividade das culturas em 15-35% em culturas de alto valor ao sincronizar o fornecimento de nitrogênio, fósforo e potássio com os estágios de desenvolvimento das plantas. Pomares comerciais e fazendas de hortaliças relatam melhoria de até 30% na eficiência do uso de fertilizantes, reduzindo custos durante períodos de preços de insumos voláteis e diminuindo o escoamento de nutrientes. A fertirrigação, quando integrada a práticas agrícolas inteligentes para o clima, permite que as fazendas implementem programas de nutrição contínuos e baseados em dados, em vez de aplicações periódicas de fertilizantes a granel.
Subsídios Governamentais e Incentivos à Microirrigação
As políticas governamentais apoiam a adoção de tecnologia agrícola por meio de subsídios, créditos fiscais e empréstimos subsidiados. O orçamento de 2025 do Departamento de Agricultura dos Estados Unidos destina USD 10,5 bilhões ao Serviço de Conservação de Recursos Naturais, com foco em sistemas de gestão precisa da água.[1]Programas semelhantes na Índia e na China oferecem reembolsos de até 55% para equipamentos de irrigação por gotejamento de baixa pressão, incentivando a adoção entre agricultores de pequeno e médio porte. Essas iniciativas fomentaram o desenvolvimento de serviços de apoio, incluindo consultoria agronômica, produção de sensores e gestão de irrigação baseada em software.
Rápida Adoção de Fertilizantes Especiais Solúveis em Água
Misturas solúveis em água de NPK, Ca-Mg e microelementos estão se tornando mais prevalentes, pois evitam o entupimento de emissores e permitem a alimentação com múltiplos nutrientes em uma única aplicação. Estudos de pesquisa demonstram que os fertilizantes solúveis em água alcançam 30% maior eficiência no uso de nutrientes em comparação com aplicações granulares, apoiando a conformidade com o quadro dos "5 Rs" (fonte correta, taxa, momento, local e irrigação).[2]Os fabricantes agora oferecem produtos especificamente formulados para culturas sensíveis ao pH e fertirrigação de alta frequência, aumentando a adoção na produção premium de frutas e em estufas na Europa e na América do Norte.
Crescente Escassez de Água Intensifica a Entrega Eficiente de Nutrientes
A agricultura representa 70% das retiradas globais de água doce, e essa porcentagem deve aumentar com o crescimento populacional e as mudanças nos padrões alimentares. A fertirrigação integrada ao gotejamento reduz o consumo de água em 20-60% em comparação com os métodos de irrigação por inundação, ao mesmo tempo em que reduz a lixiviação de nitratos nos aquíferos. Agricultores em regiões áridas do Oriente Médio e Norte da África que implementam sistemas de fertirrigação experimentam redução da salinidade do solo e produtividade das culturas mais consistente durante as estações quentes. Esse método de irrigação atende tanto aos requisitos de conservação de água quanto de eficiência de nutrientes, que estão cada vez mais sujeitos à supervisão regulatória.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital, Operacionais e de Manutenção | -0.90% | Global, com maior impacto em regiões em desenvolvimento | Médio prazo (2-4 anos) |
| Baixo Conhecimento Técnico entre os Agricultores | -0.80% | Ásia-Pacífico, África, América do Sul | Médio prazo (2-4 anos) |
| Entupimento de Emissores por Precipitados e Biofilmes | -0.50% | Global | Curto prazo (≤ 2 anos) |
| Crescente Escrutínio Regulatório sobre Lixiviação de Nutrientes | -0.30% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Operacionais e de Manutenção
Os sistemas de fertirrigação por gotejamento com recursos avançados requerem infraestrutura significativa, incluindo linhas principais reguladas por pressão, filtragem dupla, prevenção de refluxo e controladores programáveis. Esses requisitos aumentam os custos iniciais além do que muitos pequenos agricultores podem pagar. Análises econômicas indicam que os sistemas de fertirrigação de taxa variável têm períodos de retorno superiores a 27 anos para culturas de commodities, enquanto os sistemas de pivô de taxa fixa atingem o retorno em 10 anos. As barreiras financeiras são particularmente desafiadoras em regiões de baixa renda com pequenas propriedades rurais e acesso limitado ao crédito. Os custos contínuos de manutenção, incluindo lavagem do sistema, tratamento com ácido e calibração de sensores, criam pressão financeira adicional, o que reduz as atualizações do sistema e as novas aquisições.[3]
Baixo Conhecimento Técnico entre os Agricultores
A entrega precisa de nutrientes requer compreensão da fisiologia das culturas, da química da fertirrigação e do uso de software de monitoramento. Pesquisas de campo realizadas na África do Sul em 2021 identificaram lacunas de conhecimento como o principal fator que afeta as taxas de adoção, com 24% nos distritos com recursos limitados em comparação com 68% nas áreas com bons recursos. Em Karnataka, na Índia, serviços de assessoria local insuficientes limitam o retorno sobre o investimento. O suporte técnico inadequado pode levar a erros de calibração, resultando em bloqueios de emissores ou desequilíbrios de nutrientes que corroem a confiança dos agricultores na tecnologia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Insumo:
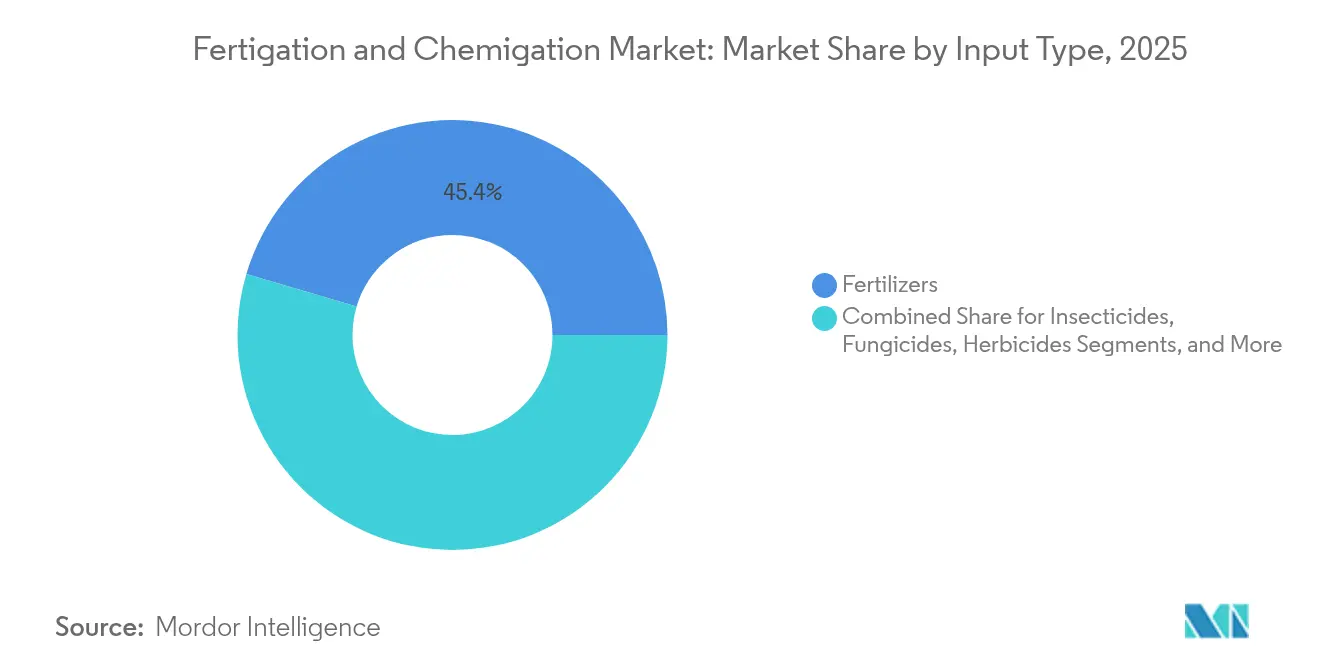
Bioestimulantes e Micronutrientes Ampliam as Fronteiras da EficiênciaO mercado de fertirrigação e quimigação é dominado pelos fertilizantes, que representaram 45,42% da participação na receita em 2025. Essa dominância se deve principalmente às formulações de NPK solúveis em água que oferecem dissolução rápida e mínima precipitação nas linhas. Os principais fabricantes estão desenvolvendo misturas de micronutrientes quelados para atender às deficiências nutricionais em operações hortícolas intensivas.
Os bioestimulantes e micronutrientes estão emergindo como importantes impulsionadores de crescimento, com projeções indicando um CAGR de 9,68% de 2026 a 2031. Esse crescimento é impulsionado por agricultores que buscam produtividade consistente durante condições climáticas imprevisíveis. Pesquisas indicam que extratos de origem vegetal e consórcios microbianos melhoram a eficiência do uso de nutrientes em 30% em comparação com aplicações convencionais de fertilizantes, levando os principais produtores de alface e frutas vermelhas a implementar essas soluções em suas operações. Novos inoculantes líquidos projetados para sistemas de gotejamento de baixa pressão melhoram as interações solo-microrganismo sem entupimento de emissores.
Inseticidas e fungicidas mantêm taxas de crescimento moderadas, pois os sistemas de fertirrigação permitem distribuição uniforme em dosséis de culturas densas, reduzindo o uso geral de produtos químicos enquanto mantêm níveis eficazes de controle de pragas. O segmento de herbicidas, embora menor devido às limitações de aplicação, apresenta crescimento gradual no manejo de populações de ervas daninhas resistentes ao glifosato.


Por Tipo de Cultura:
Culturas de Plantação Ganham EspaçoFrutas e hortaliças mantêm a maior participação de mercado, com 37,35% em 2025, impulsionadas por seus altos requisitos de sincronização de nutrientes que a fertirrigação atende efetivamente. Os sistemas de fertirrigação por gotejamento demonstram aumentos de produtividade de 15-35% em culturas de videira, morango e folhosas, particularmente em áreas periurbanas onde os altos custos da terra exigem maior produtividade. Os produtores de cereais e grãos estão fazendo a transição de programas-piloto para a implementação comercial, com agricultores de milho e trigo adotando sistemas de baixa pressão dentro dos cronogramas de rotação de culturas. A tecnologia também apresenta adoção crescente em oleaginosas e leguminosas, especialmente em regiões com escassez de água, onde aplicações fracionadas de nitrogênio reduzem a perda de nutrientes por volatilização.
As culturas de plantação, incluindo chá, café, cacau, coco e borracha, exibem padrões únicos de adoção de fertirrigação. Embora atualmente detenham uma participação de mercado menor, o mercado de fertirrigação e quimigação para culturas de plantação está projetado para crescer a um CAGR de 7,62% de 2026 a 2031. Essas culturas se beneficiam significativamente do fornecimento de nutrientes em baixo volume e alta frequência devido aos seus longos ciclos de produção e sistemas radiculares perenes, particularmente durante períodos secos prolongados. Os produtores relatam melhoria no desenvolvimento foliar e uniformidade da qualidade dos grãos após a implementação da fertirrigação por gotejamento, que reduz a lixiviação de nutrientes em áreas de alta precipitação. A vida útil prolongada das culturas de plantação apoia o investimento inicial de capital, pois os benefícios de receita se acumulam ao longo de vários anos, melhorando o retorno geral sobre o investimento.
Por Aplicação:
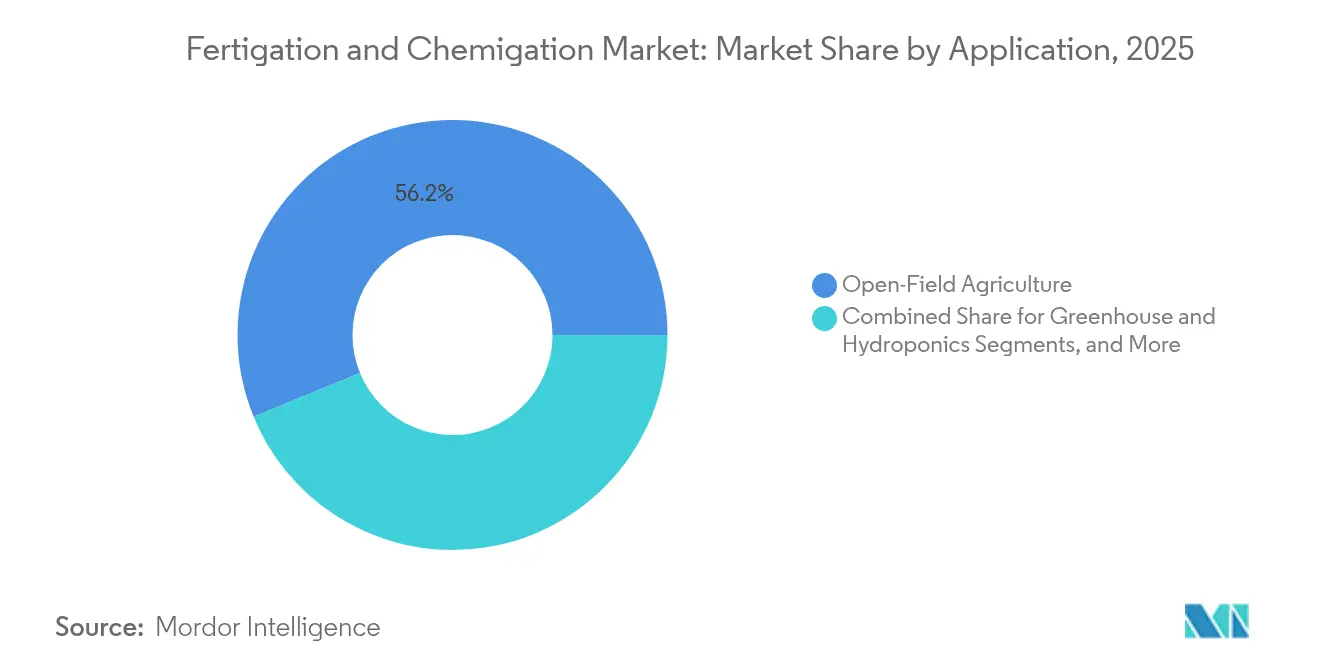
Agricultura Urbana AceleraA agricultura em campo aberto representa 56,20% das receitas de 2025, impulsionada pela implementação de sistemas de irrigação por gotejamento no cultivo de algodão, cana-de-açúcar e milho. A integração do mapeamento de precisão permite taxas de fertirrigação específicas por zona que equilibram variações de produtividade com regulamentações ambientais. Os segmentos de estufa e hidroponia continuam a crescer à medida que as incertezas climáticas ressaltam os benefícios da agricultura em ambiente controlado. O segmento de viveiros e paisagismo se expande à medida que os municípios implementam espaços verdes com uso eficiente de água.
A agricultura vertical urbana está projetada para demonstrar a maior taxa de crescimento de 10,15% até 2031 no mercado de fertirrigação e quimigação, impulsionada pelas iniciativas das cidades para localizar a produção de folhosas. A implantação de sistemas de agendamento baseados em IA otimiza as proporções de nitrato para amônio com base nos requisitos de transpiração, melhorando a eficiência operacional. Incentivos governamentais, incluindo subsídios para agricultura em telhados e financiamento favorável para instalações de cultivo com diodos emissores de luz, apoiam essa trajetória de crescimento.
Por Tipo de Irrigação:
A Tecnologia de Gotejamento Mantém o DomínioA irrigação por gotejamento detém uma participação de mercado de 60,25% em 2025, impulsionada por sua aplicação precisa, perdas mínimas por evaporação e integração com tecnologia de taxa variável. Os projetos avançados de emissores incorporam mecanismos antissifonamento e labirintos de compensação de pressão, garantindo distribuição uniforme de água em terrenos irregulares. O mercado de kits de irrigação por gotejamento para modernização em pomares permanentes está se expandindo à medida que os produtores de culturas arbóreas buscam manter o fornecimento consistente de nutrientes durante os períodos críticos de desenvolvimento dos frutos. Os sistemas de aspersão ocupam o segundo lugar, com sistemas de pivô e lineares agora apresentando controle de fluxo individual por bico para aplicação precisa de fertilizantes com deriva mínima.
Os sistemas de irrigação subsuperficial e outros demonstram a maior taxa de crescimento, com CAGR de 11,78%. Os sistemas de irrigação por gotejamento subsuperficial colocam água e nutrientes a 25-40 cm abaixo do solo, reduzindo a evaporação superficial e limitando o crescimento de ervas daninhas. Estudos indicam que a irrigação por gotejamento subsuperficial aumenta a produtividade da água em 15% em comparação com a irrigação superficial, ao mesmo tempo em que melhora a absorção de nitratos. Os sistemas de irrigação por pulso estão ganhando adoção em regiões de pequenos agricultores com limitação de água, combinando custo-efetividade com fornecimento eficiente de água por meio de projetos alimentados por gravidade.
Análise Geográfica
A Europa respondeu por 33,62% da participação do mercado de fertirrigação e quimigação em 2025. Produtores de azeitonas, vinhedos e hortaliças de estufa implementaram sistemas de fertirrigação baseados em sensores para atender aos requisitos da Diretiva de Nitratos da UE, ao mesmo tempo em que melhoram a consistência da produção e a qualidade dos produtos. A Política Agrícola Comum oferece subsídios governamentais e empréstimos a juros baixos que apoiam a adoção de sistemas avançados que incorporam sensores de umidade do solo, filtragem automatizada e plataformas de monitoramento digital, reduzindo os períodos de retorno do investimento apesar do aumento dos custos de mão de obra. As extensas instalações de estufas nos Países Baixos, na Espanha e na Itália impulsionam a adoção de tecnologia, pois os ambientes controlados maximizam a eficácia da aplicação precisa de nutrientes e do gerenciamento de pH. O crescimento do mercado é sustentado por uma rede de serviços consolidada, na qual fornecedores de insumos agrícolas colaboram com empresas de tecnologia para oferecer pacotes completos de soluções, desde o projeto até a manutenção, com foco em cooperativas agrícolas de médio porte que necessitam de conformidade regulatória sem ampliar sua equipe técnica.
A América do Norte é um mercado regional significativo, apoiado pela ampla adoção de tecnologias digitais, redes de suporte técnico consolidadas e crescente demanda por aplicação eficiente de fertilizantes. A demanda está sendo fortalecida por agricultores do Meio-Oeste que respondem às flutuações nos preços de fertilizantes, enquanto 78,6% dos produtores de milho e soja priorizam a eficiência no uso de fertilizantes, apoiando uma maior adoção da fertirrigação por pivô de taxa variável. O financiamento federal para conservação e as rigorosas regulamentações sobre escoamento superficial reforçam ainda mais o argumento para a adoção da fertirrigação e quimigação em toda a região.
A África está prevista para registrar o crescimento mais rápido, com um CAGR de 8,92% de 2026 a 2031. Em 2024, a Cúpula Africana de Fertilizantes e Saúde do Solo, em conjunto com iniciativas regionais de irrigação inteligente, destacou os benefícios de conservação hídrica e nutricionais da fertirrigação. Os níveis de implementação variam significativamente, com 24% das fazendas no distrito de Vhembe, na África do Sul, adotando irrigação inteligente para o clima, em comparação com 68% no distrito de Capricorn em 2021. Serviços de extensão digital baseados em Serviço de Mensagens Curtas (SMS) e de baixa largura de banda estão sendo utilizados para suprir lacunas de conhecimento. Além disso, programas de fertilização de precisão no Quênia e na Tanzânia destacam o interesse regional em aplicativos móveis para orientação no gerenciamento de nutrientes.

Panorama regulatório
Os requisitos de quimigação estão ancorados na rotulagem de pesticidas e nas salvaguardas de proteção da água. Nos Estados Unidos, a supervisão da EPA sob a FIFRA determina se os pesticidas podem ser aplicados por meio da irrigação, e os rótulos dos produtos devem autorizar (ou proibir) explicitamente o uso de quimigação, moldando quais insumos podem ser entregues por sistemas de fertirrigação e quimigação e como os operadores documentam práticas de aplicação em conformidade.
No nível estadual e regional, as normas geralmente exigem proteções de engenharia, como prevenção de retorno de fluxo, sistemas de intertravamento e outros dispositivos anti-poluição, para evitar a contaminação de poços e águas superficiais. Isso se reflete em protocolos de quimigação atualizados, incluindo as atualizações de Idaho em 2024, e em requisitos codificados em estados como Colorado. Em Washington, o WSDA iniciou a modernização do WAC 16-202 durante 2024 e depois avançou com mudanças que simplificam a supervisão da quimigação e fertirrigação, reforçando uma mudança em direção a estruturas de conformidade estaduais mais claras para a configuração de equipamentos e o controle operacional. Na Europa, o Regulamento (UE) 2020/741 (em vigor desde junho de 2023) estabelece requisitos mínimos de qualidade e monitoramento para água reutilizada usada na irrigação agrícola, vinculando as licenças de reutilização de água a planos de gestão de risco e a categorias de culturas ou métodos de irrigação, aumentando o valor de conformidade das práticas de monitoramento e entrega rastreável de nutrientes.
Cenário Competitivo
O mercado de fertirrigação e quimigação mantém uma concentração moderada, com cinco grandes empresas controlando 63% das receitas de 2024. Netafim Limited (An Orbia Business) detém a maior participação, com 18,2%, seguida por Jain Irrigation Systems Limited (Rivulis), Lindsay Corporation, Valmont Industries, Inc. e The Toro Company. Essas empresas estão fortalecendo suas posições de mercado por meio de capacidades de software expandidas e contratos de serviço. O foco competitivo mudou para o desenvolvimento de sistemas de controle de arquitetura aberta que se integram com sensores de terceiros, dados meteorológicos e plataformas de gestão agrícola.
Existe um potencial de mercado significativo em regiões emergentes onde a viabilidade econômica depende de equipamentos com boa relação custo-benefício e opções de financiamento. O segmento de agricultura vertical atrai investimento de capital de risco, particularmente para startups que desenvolvem módulos leves equipados com sensores. Os fabricantes estabelecidos respondem por meio de aquisições estratégicas de fabricantes de bombas dosadoras e parcerias com empresas de IA para aprimorar suas capacidades de análise preditiva. As empresas estão expandindo suas ofertas de serviços para incluir projeto, instalação, manutenção e monitoramento remoto, criando relacionamentos mais sólidos com os clientes por meio do aumento dos custos de mudança.
Fornecedores menores visam mercados especializados, como sistemas de gotejamento subsuperficial para algodão de raiz rasa ou variedades de hortaliças tolerantes ao sal. Os fornecedores especializados de insumos para fertirrigação estão integrando produtos consumíveis com opções de arrendamento de equipamentos, facilitando a integração vertical das cadeias de suprimentos e a estabilidade das margens.
Líderes do Setor de Fertirrigação e Quimigação
-
Netafim Limited (An Orbia Business)
-
Jain Irrigation Systems Limited (Rivulis)
-
Lindsay Corporation
-
Valmont Industries, Inc.
-
The Toro Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fertirrigação e Quimigação
- Netafim Limited (An Orbia Business)
- Jain Irrigation Systems Limited (Rivulis Irrigation Ltd.)
- Lindsay Corporation
- Valmont Industries, Inc.
- The Toro Company
- Rain Bird Corporation
- Automat Industries Private Limited
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Irritec S.p.A

Oportunidades de mercado e perspectivas futuras
O monitoramento remoto e a automação estão se tornando mais viáveis comercialmente onde os reguladores reconhecem explicitamente abordagens de monitoramento qualificadas. O estado de Washington adotou emendas ao WAC 16-202 em 31 de outubro de 2025 (em vigor a partir de 1º de dezembro de 2025) para permitir o monitoramento remoto de quimigação e fertirrigação em sistemas qualificados, reduzindo a dependência de verificações visuais obrigatórias no local e aumentando a demanda por controladores conectados, recursos de verificação e registros de dados prontos para auditoria em toda a base instalada.
Há um espaço em branco visível em hardware, software e verificação de desempenho de fertirrigação de taxa variável proporcional ao fluxo (VRF), à medida que a adoção passa da dosagem uniforme para injeção baseada em prescrição que corresponde ao fluxo de irrigação e às necessidades específicas de cada local para a cultura. Os roteiros dos fabricantes apoiam essa direção por meio de capacidades produtizadas de VRF e monitoramento remoto, incluindo as atualizações da Agri-Inject em abril de 2026 para o ReflexCONNECT e o ReflexCONNECT uVRF para VRF proporcional ao fluxo e monitoramento remoto. Métodos publicados para mapeamento de nitrogênio em sistemas VRF proporcionais ao fluxo (Precision Agriculture, maio de 2026) também ajudam a padronizar a medição e o relato do balanço de massa de nutrientes injetados, o que se relaciona com um escrutínio mais rigoroso da lixiviação de nutrientes na América do Norte e na Europa e fortalece o argumento para atualizações integradas de detecção, uniformidade de mistura e camada de controle além da entrega básica de irrigação.
Recent Industry Developments in Mercado de Fertirrigação e Quimigação
- Julho de 2026: A Jain Irrigation Systems Limited assinou um Memorando de Entendimento com a Indian Potash Limited para fornecer sistemas de irrigação por gotejamento para o cultivo de cana-de-açúcar em Gujarat. O acordo destaca o agrupamento de hardware de irrigação com ecossistemas de insumos e agronômicos, apoiando a implantação em escala de infraestrutura de gotejamento pronta para fertirrigação em uma importante região produtora de cana-de-açúcar.
- Maio de 2026: Um estudo publicado na PLOS One relatou impactos na produtividade a partir da combinação de fertilização com nano-NPK e quimigação com ácido salicílico na produção de tomate. As descobertas reforçam o desenvolvimento contínuo de produtos e o interesse dos produtores em formulações especializadas, solúveis em água e inovadoras, que podem ser aplicadas por meio de sistemas de irrigação mantendo os resultados de desempenho.
- Outubro de 2024: A Rivulis lançou o sistema de gotejamento D4000, projetado para estender o uso de gotejamento e fertirrigação a terrenos inclinados e rochosos. Ao abrir áreas de difícil irrigação para layouts de gotejamento de precisão, o produto expande a base endereçável para consumíveis de fertirrigação e componentes de controle em regiões topograficamente restritas.


Mercado de Fertirrigação e Quimigação Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por sistemas e insumos utilizados para aplicar fertilizantes hidrossolúveis e produtos químicos de proteção de culturas por meio de irrigação pressurizada em fazendas e instalações de cultivo controlado. Inclui o processo de entrega por meio de infraestrutura de irrigação, onde nutrientes ou produtos químicos são injetados e distribuídos com a água de irrigação.
Exclusões do escopo: Exclui equipamentos autônomos de mistura de nutrientes não vinculados à entrega por irrigação, equipamentos de pulverização foliar e serviços puramente de consultoria agronômica.
Visão Geral da Segmentação
- Por Tipo de Insumo
- Fertilizantes
- Inseticidas
- Fungicidas
- Herbicidas
- Bioestimulantes e Micronutrientes
- Outros Tipos de Insumos
- Por Tipo de Cultura
- Cereais e Grãos
- Oleaginosas e Leguminosas
- Frutas e Hortaliças
- Culturas de Plantação
- Gramados e Ornamentais
- Outros Tipos de Cultura
- Por Aplicação
- Agricultura em Campo Aberto
- Estufa e Hidroponia
- Viveiros e Paisagismo
- Agricultura Vertical Urbana
- Outras Aplicações
- Por Tipo de Irrigação
- Irrigação por Gotejamento
- Irrigação por Aspersão
- Outros Tipos de Irrigação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa ancorando o mercado em atividades agrícolas e de irrigação mensuráveis e, em seguida, mapeando onde a aplicação de fertilizantes e produtos químicos por meio de irrigação é viável e economicamente utilizada. As fontes públicas que auxiliam nessa etapa incluem conjuntos de dados agrícolas do USDA e do Serviço de Pesquisa Econômica, indicadores de culturas e insumos da FAOSTAT, dados do Banco Mundial e da ONU sobre terras irrigadas e estresse hídrico, e tabelas de perspectivas da OCDE-FAO para área de cultivo e direção de rendimento.
Também examinamos referências técnicas abertas, como periódicos revisados por pares de agronomia e irrigação, bancos de dados de patentes para inovações em injetores e dosagem, e sites de associações comerciais relacionados à microirrigação e à gestão de insumos agrícolas. Para o contexto empresarial, revisamos relatórios anuais, apresentações para investidores e cobertura jornalística de fontes confiáveis sobre adoção de irrigação e programas de eficiência de insumos. Em alguns casos, assinaturas pagas são utilizadas apenas para inteligência financeira de empresas, consultas de patentes e verificações de comércio em nível de remessa para componentes relevantes, e as premissas são então verificadas novamente em relação a sinais públicos. Esta lista não é exaustiva, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar como a fertirrigação e a quimigação são efetivamente praticadas em diferentes tipos de culturas e métodos de irrigação, e como os preços e a adoção estão evoluindo no ano corrente. Conversamos com uma combinação de participantes de sistemas de irrigação, distribuidores de insumos agrícolas, operadores de fazendas, agrônomos e especialistas regionais na APAC, EMEA e nas Américas, de modo que as lacunas das fontes documentais fossem preenchidas e as premissas fossem testadas sob pressão antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos de alto nível (CXOs): 17% | APAC: 37% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 27% | EMEA: 37% |
| Players menores: 18% | Gerentes: 56% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a área irrigada, o mix de culturas e a adoção de métodos de irrigação são utilizados para reconstruir o conjunto de demanda realista por nutrientes e proteção de culturas aplicados por irrigação em cada região. Uma vez construído esse conjunto, os preços e a intensidade de uso são aplicados utilizando variáveis como a penetração da microirrigação (gotejamento e aspersão), a participação de culturas de alto valor sob irrigação, as mudanças nas taxas de aplicação de fertilizantes e pesticidas em direção a graus hidrossolúveis, e o ritmo de expansão do cultivo protegido e de estufas.
Para manter os totais práticos, corroboramos os resultados com verificações seletivas de baixo para cima, como faixas de preço médio de venda amostradas para injetores e equipamentos de dosagem, verificações de canal de distribuição para misturas de insumos utilizadas em fertirrigação e verificações de realidade do lado do fornecedor sobre onde a quimigação é permitida e comumente utilizada. Onde os dados por país são escassos, indicadores proxy são utilizados e, em seguida, ajustados após o feedback de especialistas, para que a adoção modelada não supere a prontidão da infraestrutura.
A previsão é realizada por meio de regressão multivariada, onde os principais impulsionadores são o crescimento da área irrigada, a pressão da escassez hídrica, a economia agrícola para melhoria de rendimento e o apoio político à microirrigaão. As premissas são revisadas com os insumos das entrevistas, e cenários são utilizados quando as oscilações nos preços de fertilizantes ou o cronograma de subsídios à irrigação podem alterar materialmente a demanda de curto prazo.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os totais do modelo com sinais independentes que devem se mover na mesma direção, como tendências em instalações de microirrigação, gastos com insumos agrícolas e mudanças na área de cultivo em cinturões irrigados. Quando os números parecem incorretos, verificamos novamente as conversões de unidades, o timing cambial e a divisão entre casos de uso de fertirrigação e quimigação, e então a lógica é revisada novamente antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças abruptas nos preços de fertilizantes, revisões importantes de subsídios ou novas restrições à aplicação de produtos químicos por meio de irrigação. Antes da entrega, realizamos uma revisão final para garantir que os pontos de dados públicos mais recentes e o feedback mais atual dos especialistas estejam refletidos nos resultados.
Dimensionamento do Mercado de Fertirrigação e Quimigação pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fertirrigação e quimigação podem variar mesmo quando parecem descrever o mesmo tema, porque os limites são definidos de forma diferente e nem todos os modelos utilizam os mesmos indicadores de atividade. As razões mais comuns incluem o que é contabilizado como parte do sistema de entrega, como os insumos hidrossolúveis são tratados e quais anos são utilizados como âncora para preço e adoção.
Ao rastrear a adequação da área irrigada, a penetração da microirrigação e o uso habilitado por injeção no ano corrente, a Mordor Intelligence mantém a estimativa vinculada à demanda aplicada por irrigação, em vez de misturar categorias de insumos adjacentes que podem ser utilizadas fora da irrigação. As diferenças também surgem de como a quimigação é tratada em regiões onde as regras e as práticas agrícolas limitam a injeção de produtos químicos, além de com que rapidez as premissas são atualizadas quando os preços de fertilizantes e os programas de subsídios mudam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 50,30 bilhões de USD (2025) | |
| Consultoria Global A | 56,34 bilhões de USD (2026) | Utiliza um ano âncora mais recente e uma trajetória de crescimento mais acelerada, e a descrição do escopo é menos explícita sobre a exclusão de equipamentos autônomos de mistura e aplicação de produtos químicos fora da irrigação, o que pode elevar o valor contabilizado. |
| Publicação do Setor B | 59,10 bilhões de USD (2025) | Parece aplicar agrupamentos de categorias mais amplos e uma trajetória de CAGR mais elevada, com clareza limitada sobre quanto do valor está vinculado à entrega por irrigação pressurizada versus gastos gerais com insumos agrícolas. |
A comparação mostra que uma mudança de um ano no ponto de referência e pequenas escolhas de escopo em torno do que é considerado valor entregue por irrigação podem mover o tamanho do mercado em vários bilhões. O uso de inclusões claramente definidas, impulsionadores práticos de adoção e verificações cruzadas com a atividade de irrigação ajuda a manter o número final rastreável e reproduzível quando o modelo é atualizado.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de fertirrigação e quimigação?
O tamanho do mercado de fertirrigação e quimigação atingiu USD 52,68 bilhões em 2026 e está projetado para chegar a USD 66,33 bilhões até 2031.
Qual método de irrigação detém a maior participação?
Os sistemas de gotejamento dominam com 60,25% da participação no mercado de fertirrigação e quimigação em 2025, pois fornecem água e nutrientes com precisão às zonas radiculares.
Qual região está projetada para crescer mais rapidamente?
A África está projetada para alcançar o maior CAGR de 8,92% até 2031, impulsionada pelo aumento da escassez de água e pelas iniciativas de saúde do solo que incentivam os investimentos em fertirrigação.
Como os governos estão incentivando a adoção?
Subsídios, doações e financiamento a juros baixos, incluindo programas como o financiamento de conservação do Departamento de Agricultura dos Estados Unidos e os incentivos à microirrigação da Índia, ajudam os agricultores a reduzir os custos de capital e promovem a adoção mais rápida da tecnologia.
Qual é a principal barreira para uma adoção mais ampla da fertirrigação de taxa variável?
Os altos custos iniciais continuam sendo a principal restrição, com estudos econômicos indicando períodos de retorno que podem ultrapassar 27 anos para sistemas sofisticados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

