
Tamaño y Participación del Mercado de Alcohol Graso
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 4.30 Millones de toneladas |
| Volumen del Mercado (2031) | 5.26 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alcohol Graso por Mordor Intelligence
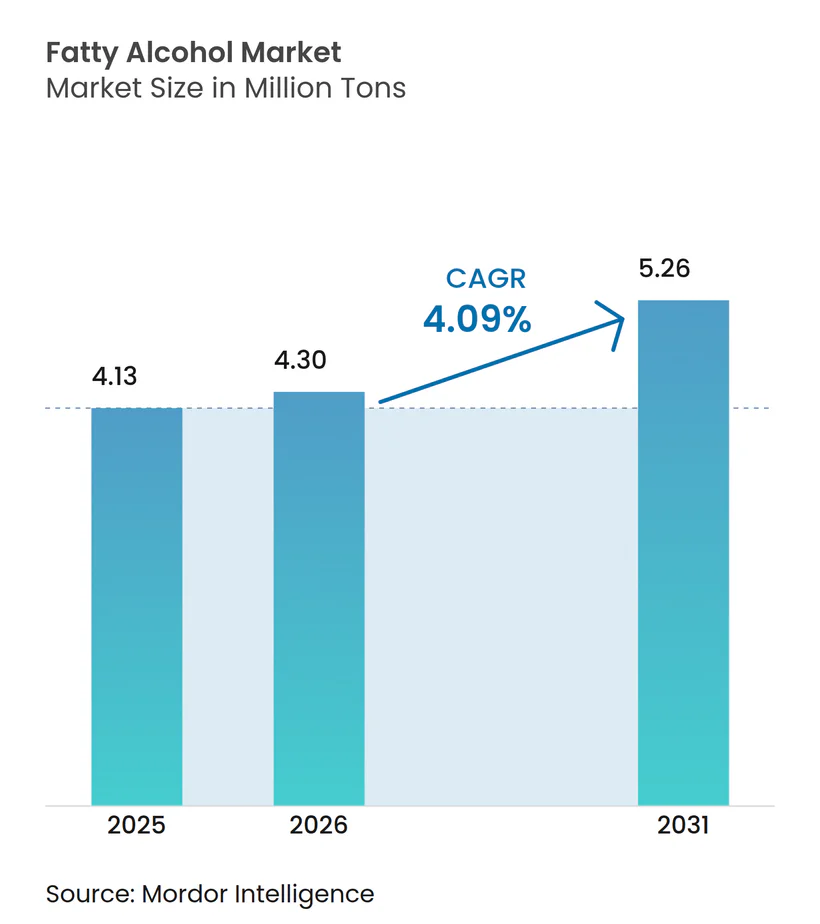
El tamaño del Mercado de Alcohol Graso fue valorado en 4,13 millones de toneladas en 2025 y se estima que crecerá desde 4,30 millones de toneladas en 2026 hasta alcanzar 5,26 millones de toneladas en 2031, a una CAGR del 4,09% durante el período de previsión (2026-2031). Las fuentes naturales continuaron dominando los volúmenes de 2025, aunque las rutas petroquímicas están ganando participación donde los costos del etileno se mantienen por debajo de USD 0,20 por galón y las primas del aceite láurico superan el 75%, inclinando la economía hacia la capacidad sintética. El impulso de reformulación en bienes de consumo de rápida rotación, la creciente premiumización del cuidado personal y los impulsos regulatorios a favor de lubricantes biodegradables son los catalizadores de demanda fundamentales. Asia-Pacífico lidera el crecimiento gracias a la vasta huella oleoquímica de Indonesia y las rutas de gas de síntesis derivado del carbón de China, que evitan la exposición al aceite de palma. Al mismo tiempo, el arbitraje de materias primas, la sobrecapacidad en el Sudeste Asiático y los obstáculos técnicos no resueltos en las rutas de próxima generación inyectan volatilidad en los márgenes de la industria. Las estrategias competitivas divergen marcadamente: los productores de alcohol natural del Sudeste Asiático están integrándose hacia adelante en grados especiales, mientras que los proveedores europeos y norteamericanos aprovechan las exenciones del EUDR para alcoholes petroquímicos y ganan participación en segmentos sensibles a la deforestación.
Conclusiones Clave del Informe
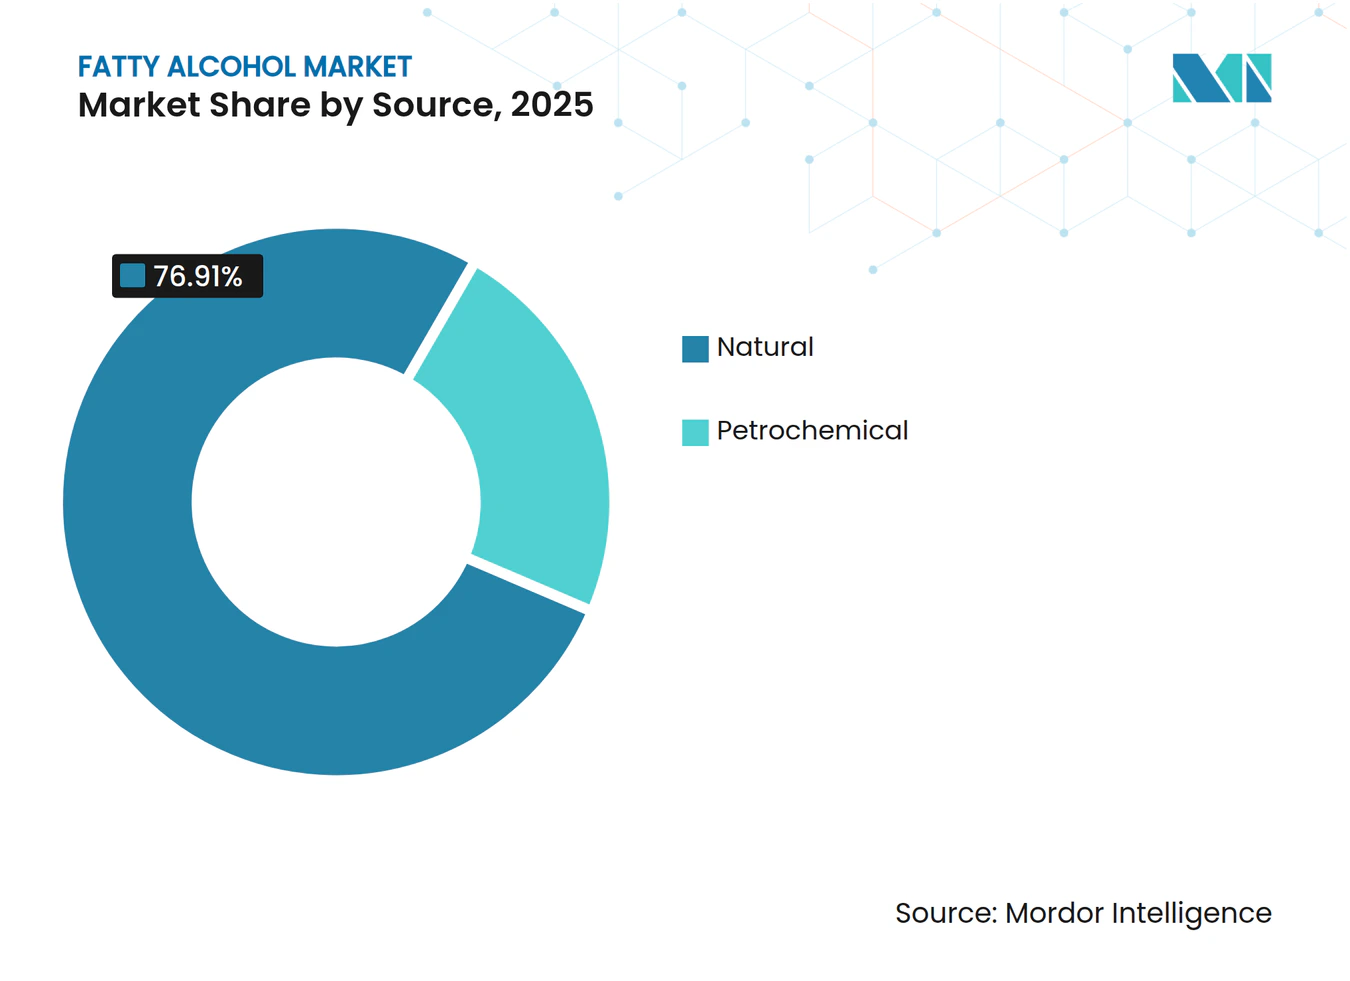
- Por fuente, los alcoholes naturales retuvieron el 76,91% del volumen de 2025, mientras que las rutas petroquímicas avanzan a una CAGR del 4,39% hasta 2031.
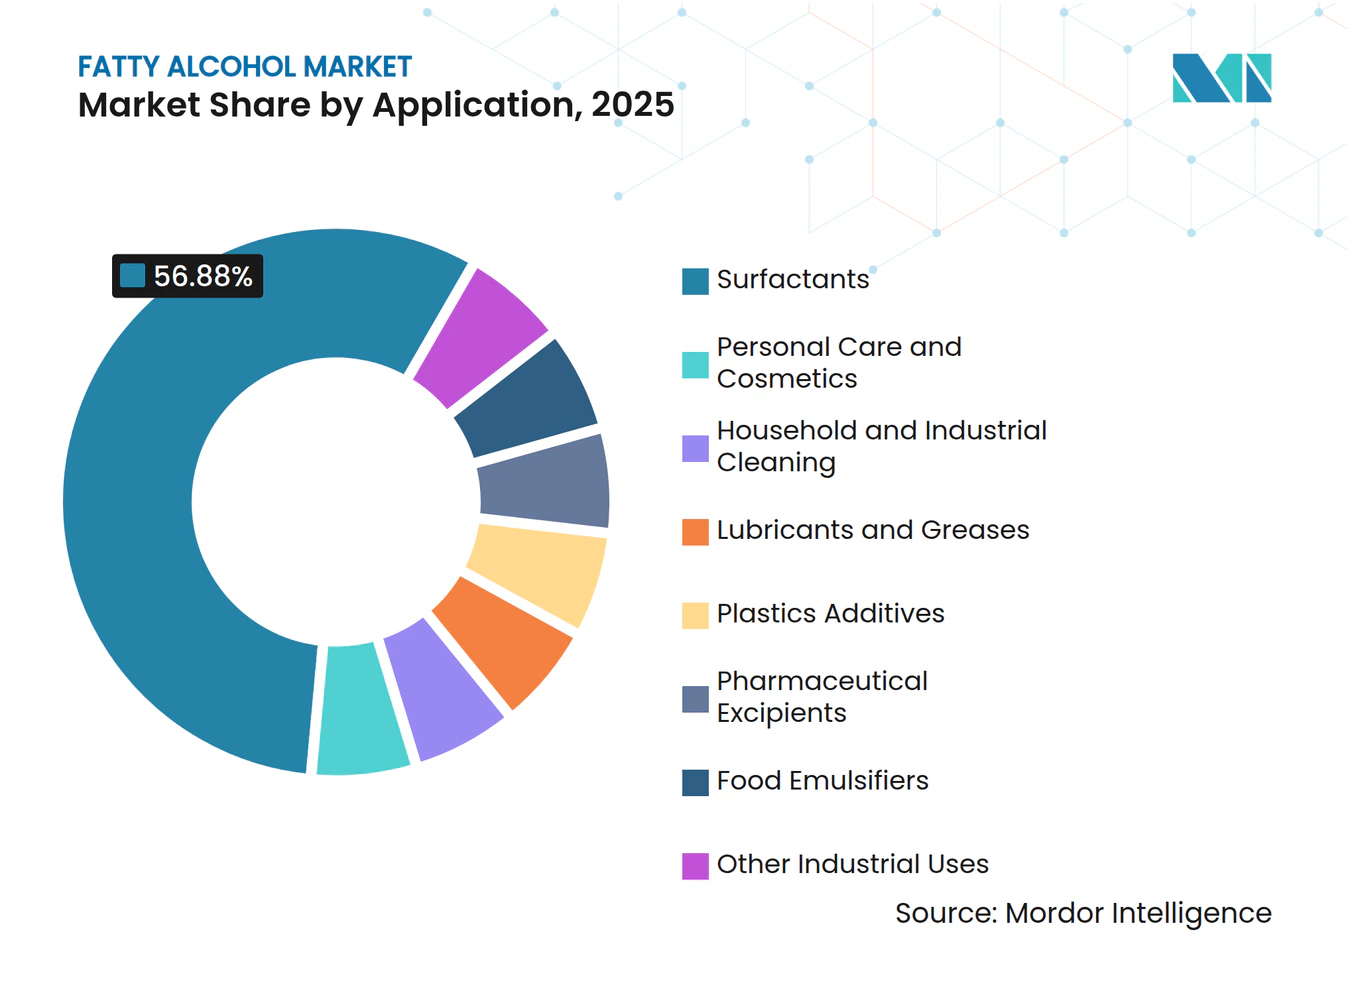
- Por aplicación, los surfactantes representaron el 56,88% del volumen de 2025; se prevé que el cuidado personal se expanda a una CAGR del 4,72% hasta 2031.
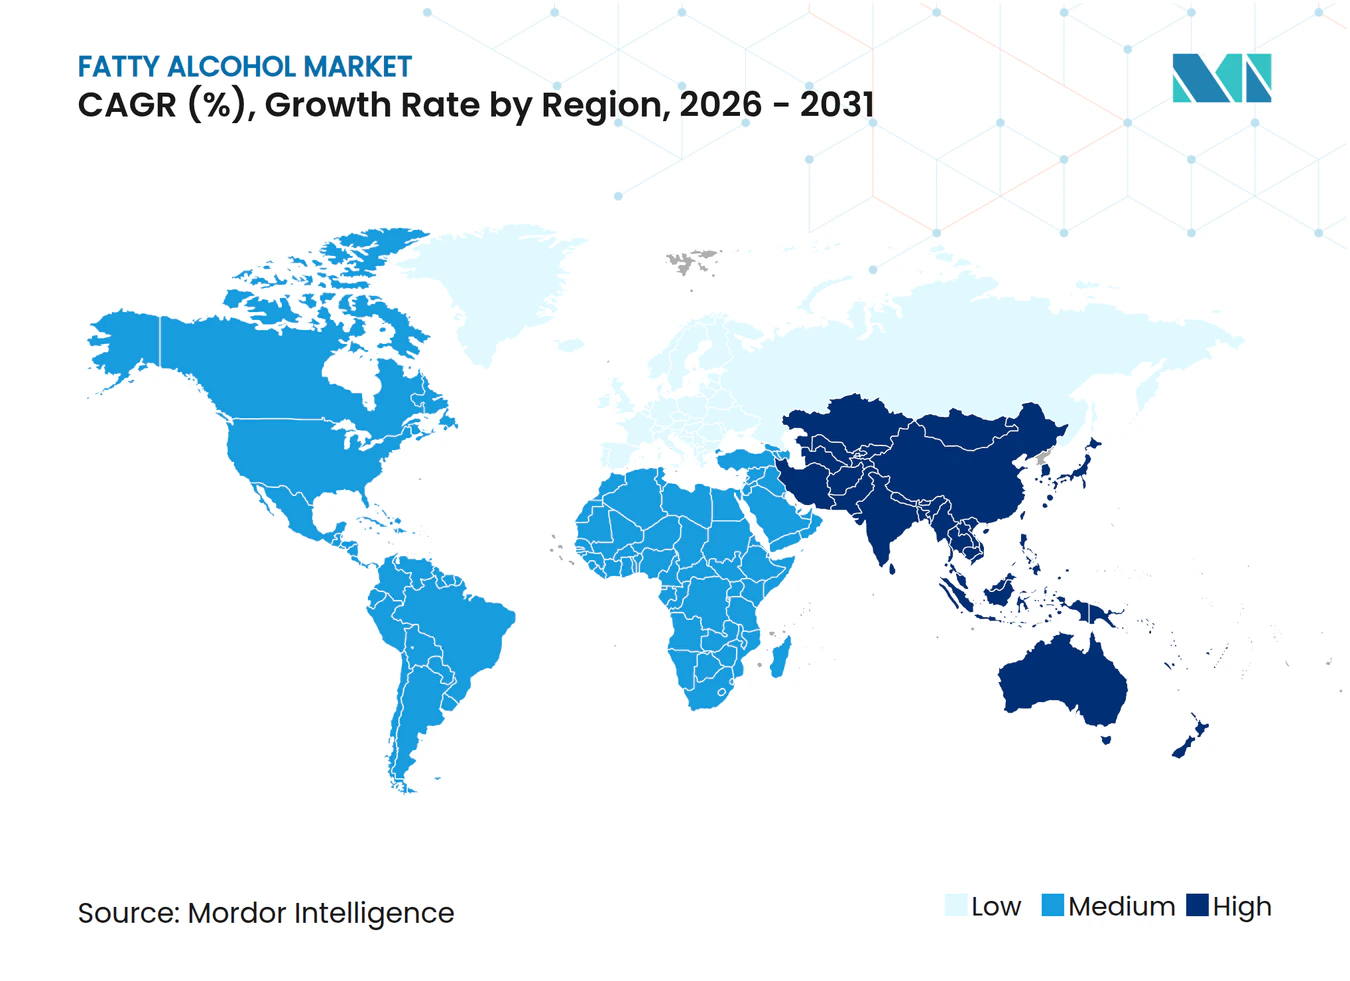
- Por geografía, Asia-Pacífico capturó el 44,28% de la participación del tamaño del mercado de alcohol graso en 2025 y se proyecta que registre una CAGR del 5,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la demanda de surfactantes en el sector de bienes de consumo de rápida rotación | +1.8% | Global con núcleo en APAC, expansión hacia MEA | Mediano plazo (2–4 años) |
| Cambio hacia líneas de cuidado personal sin sulfatos | +1.2% | América del Norte y UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Impulso regulatorio a favor de lubricantes biodegradables | +0.7% | Sectores marinos de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Aumento de la demanda de grado farmacéutico | +0.4% | América del Norte y UE, adopción temprana en India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Demanda de Surfactantes en el Sector de Bienes de Consumo de Rápida Rotación
Los surfactantes no iónicos basados en etoxilatos de alcohol graso representaron el 40% del uso global de surfactantes en 2024, y los principales fabricantes de bienes de consumo de rápida rotación están reduciendo las proporciones aniónicas para mejorar el rendimiento en aguas duras[1]. Las solicitudes de patentes de Procter & Gamble revelan champús sin sulfatos que aumentan la carga de alcohol graso hasta un 20% por envase. Asia-Pacífico es el epicentro; el consumo urbano de detergentes ya supera los 8 kg per cápita, impulsado por el aumento de la renta disponible. Los retrasos en el escalado de biosurfactantes mantienen los etoxilatos de alcohol graso por debajo de USD 1.500 por tonelada, reforzando su ventaja de costo. Los productores del Sudeste Asiático están integrándose hacia atrás en el procesamiento de palmiste para asegurar la materia prima, pero la estrategia aumenta la exposición a las normas de deforestación de la UE que entraron en vigor en 2024[2].
Cambio hacia Formulaciones de Cuidado Personal sin Sulfatos y más Suaves
Los productos de cuidado personal sin sulfatos crecieron el doble de rápido que las líneas convencionales en 2024, impulsados por preocupaciones dermatológicas y la amplificación en redes sociales. La tendencia impulsa la demanda de alcoholes C16–C18, valorados por su emolencia, y alcoholes C12–C14 que actúan como co-surfactantes en bases de limpieza suaves. Aunque el Reglamento de Cosméticos de la UE no exige declaraciones sin sulfatos, la reformulación proactiva se ha convertido en gestión del riesgo de marca. La adquisición de Lucas Meyer Cosmetics por parte de Clariant por USD 810 millones subraya los múltiplos premium pagados por carteras de ingredientes especiales que permiten declaraciones de "belleza limpia". La adopción transversal se extiende a geles de ducha y limpiadores faciales, ampliando el mercado potencial del alcohol graso en aproximadamente un 12–15% a lo largo del horizonte de previsión.
Impulso Regulatorio a favor de Lubricantes Biodegradables
El Permiso General de Embarcaciones de la EPA de 2024 obliga a que los lubricantes de tubo de bocina cumplan con una biodegradabilidad del 60% en 28 días, una especificación que los ésteres de alcohol graso superan con mayor facilidad que los aceites minerales. Las normas paralelas de la Etiqueta Ecológica de la UE exigen ≥50% de carbono de origen biológico, orientando los sistemas marinos e hidráulicos hacia ésteres de alcohol graso. La adopción es desigual; el seguimiento del cumplimiento en el Sudeste Asiático y Oriente Medio sigue siendo limitado, lo que atenúa la adopción global. Los fabricantes de equipos industriales originales ahora precalifican fluidos de éster para garantizar garantías a futuro, anticipando la demanda antes de mandatos más estrictos.
Aumento de la Demanda desde Aplicaciones Farmacéuticas
Los alcoholes grasos sirven como excipientes hidrofóbicos en comprimidos de liberación controlada y estabilizan proteínas durante la liofilización; sin embargo, su adopción queda por detrás de los segmentos de consumo debido a los obstáculos de extractables y leachables bajo ICH Q3E. El alcohol cetostearílico cumple con los estándares de la Farmacopea Europea en cuanto a valor de hidroxilo y metales pesados, lo que permite un uso más amplio en formas farmacéuticas sólidas orales. La Notificación GRAS 895 de la FDA para behenato de glicerilo en matrices de liberación sostenida demuestra claridad regulatoria, alentando a los innovadores a explotar los sistemas de administración basados en lípidos. El suministro petroquímico es preferido para el grado farmacéutico debido a un control más estricto de metales traza, mientras que las fuentes naturales corren el riesgo de contaminación a través del refinado del aceite de palma.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de materias primas de aceite láurico y etileno | –1.1% | Global, agudo para productores de alcohol natural en APAC | Corto plazo (≤ 2 años) |
| Sobrecapacidad en plantas de alcohol natural del Sudeste Asiático | –0.6% | Malasia, Indonesia, Tailandia | Mediano plazo (2–4 años) |
| Obstáculos técnicos en la hidrodescomposición catalítica de alcanos derivados de CO₂ | –0.4% | Centros globales de I+D, pilotos tempranos en Europa y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Materias Primas de Aceite Láurico y Etileno
Los precios del aceite de palmiste se dispararon un 75% interanual hasta USD 2.063,59 por tonelada en marzo de 2025 tras la reducción de rendimientos en Indonesia y Malasia por El Niño, y la materia prima representa hasta el 70% del costo de producción de alcohol natural. El etano estadounidense se mantuvo por debajo de USD 0,20 por galón durante 2024, agudizando las brechas de costo entre las plantas Ziegler de América y los crackers de nafta europeos expuestos a precios más altos del Brent. La ruta carbón-gas de síntesis de China protege a Zhejiang Jiahua de la volatilidad tanto del aceite láurico como del etileno, destacando la asimetría de costos regional. Las prácticas limitadas de cobertura —solo el 30% de las empresas oleoquímicas fijan los precios del aceite de palmiste— dejan los márgenes expuestos a oscilaciones intraanuales del 40%.
Sobrecapacidad en Plantas de Alcohol Natural del Sudeste Asiático
La capacidad nominal oleoquímica de Indonesia supera los 23 millones de toneladas por año, mientras que la demanda regional crece por debajo del 3% anual, lo que desencadena una competencia de precios que erosionó los márgenes en el segundo semestre de 2025 a pesar de los mayores costos del aceite láurico. Los actores más pequeños no integrados que carecen de activos upstream sufrieron la mayor presión, lo que llevó a KLK a expandir su capacidad en China hasta 500.000 toneladas por año de alcoholes especiales C16–C18 orientados a grados de mayor margen para el cuidado personal. El Reglamento de Deforestación de la UE añade un costo de cumplimiento de USD 50–80 por tonelada a la materia prima certificada RSPO, pero los compradores europeos prefieren alcoholes petroquímicos libres del escrutinio de deforestación, lo que perjudica aún más las exportaciones del Sudeste Asiático.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Las Rutas Petroquímicas Ganan Participación de MercadoLas fuentes naturales aportaron el 76,91% del volumen de 2025, pero se prevé que las rutas petroquímicas superen al mercado de alcohol graso con una CAGR del 4,39% hasta 2031, impulsadas por el etano estadounidense a menos de USD 0,20 por galón y la economía del gas de síntesis derivado del carbón en China. Sasol comercializa explícitamente grados sintéticos exentos del EUDR, una propuesta de valor que resuena entre los formuladores de detergentes europeos cautelosos ante las auditorías de deforestación. Los productores naturales contrarrestan con credenciales RSPO y de energía renovable, aunque el precio pasa por alto la procedencia en los segmentos de surfactantes de consumo masivo. Las rutas biológicas emergentes ofrecen una tercera vía: el piloto de CO₂ a metanol de BASF y la demostración de Fischer–Tropsch de 150 ktpa de Yanchang Petroleum buscan desacoplar la producción de alcohol graso tanto del aceite de palma como del etileno fósil, aunque la comercialización depende de la economía de los créditos de carbono.
Los alcoholes naturales mantienen el dominio en la participación del mercado de alcohol graso para aplicaciones de surfactantes. Para defender el volumen, los actores del Sudeste Asiático están invirtiendo en aplicaciones especiales: los alcoholes cetílico y estearílico de grado emoliente obtienen primas del 30% sobre los grados de detergente C12–C14. Los productores petroquímicos, por su parte, persiguen ganancias de eficiencia; los sitios de la Costa del Golfo de EE. UU. aprovechan la materia prima de etano de esquisto barato y la logística del Golfo para abastecer a América Latina a un costo de entrega menor que los exportadores malayos, a pesar de la mayor distancia de navegación.


Por Aplicación:
La Premiumización Impulsa el Cuidado PersonalLos surfactantes retuvieron el 56,88% de la demanda de 2025, sustentando los volúmenes de detergentes y limpieza institucional, aunque las líneas de cuidado personal están proyectadas para registrar una CAGR del 4,72%, superando al mercado de alcohol graso. Los champús y acondicionadores sin sulfatos utilizan entre un 15 y un 20% más de alcohol graso por unidad y obtienen primas minoristas del 20–30%, lo que permite a los propietarios de marcas absorber mayores costos de insumos. Las lavanderías institucionales están reformulando hacia líquidos concentrados, aumentando la dosificación de etoxilato de alcohol graso entre un 8 y un 10% para lograr una limpieza equivalente a dosis más bajas.
Los lubricantes y grasas ocupan una pequeña porción del tamaño del mercado de alcohol graso, pero disfrutan de vientos regulatorios favorables. Los criterios de la EPA y la UE están desviando los fluidos marinos e hidráulicos hacia ésteres de alcohol graso, mientras que los aceites automotrices de alta temperatura siguen siendo territorio de los aceites minerales. Los aditivos para plásticos, los excipientes farmacéuticos y los emulsionantes alimentarios representan colectivamente menos del 10% del volumen, pero proporcionan márgenes más altos. Las expansiones globales de estearatos de Baerlocher apuntan a la demanda de estabilización de PVC, y el alcohol graso de grado farmacéutico enfrenta escasez de suministro debido a los estrictos requisitos de trazabilidad por lote y los límites de metales pesados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Alcoholes Grasos de Asia-Pacífico
Asia-Pacífico representó el 44,28% del volumen de 2025 y se proyecta que registrará una CAGR del 5,09% hasta 2031, convirtiéndose en el epicentro del mercado de alcoholes grasos. China opera más de 5 millones de toneladas por año de capacidad oleoquímica, con la planta de 200 ktpa de carbón-gas de síntesis de Zhejiang Jiahua logrando paridad de costos con los proveedores de alcoholes naturales del Sudeste Asiático. El piloto Fischer–Tropsch de Yanchang Petroleum diversifica aún más el riesgo de materias primas, lo que podría proteger a los productores chinos de la volatilidad del aceite láurico y el etileno. El crecimiento de la demanda en India está impulsado por el consumo; Godrej exporta a 65 países pero aún importa alcoholes de grado farmacéutico, lo que ilustra una brecha de suministro en términos de calidad. Japón y Corea del Sur siguen siendo exportadores de tecnología, con las líneas de alcoxilación propias de Kao al servicio del cuidado personal premium. A pesar de la enorme capacidad, los proveedores de la ASEAN enfrentan presión sobre los precios, ya que las materias primas sintéticas chinas y estadounidenses socavan los costos de entrega.
Mercado de Alcoholes Grasos de América del Norte
América del Norte contribuyó aproximadamente con una quinta parte del volumen global en 2025. La producción de etano impulsada por el esquisto, con un promedio de 2,8 millones de barriles por día, sustenta un costo de materia prima inferior a 3 USD por MMBtu, consolidando la ventaja de costos de las plantas Ziegler de la Costa del Golfo. La expansión del cracker de Monaca de Shell ajustó los balances de etano en el este de los Estados Unidos, pero también añadió capacidad sintética para exportación a América Latina. Los mandatos de lubricantes de la EPA y la adopción de productos de cuidado personal libres de sulfatos sostienen el crecimiento, aunque por debajo de las tasas de Asia-Pacífico.
Mercado de Alcoholes Grasos de Europa
Europa representó un consumo significativo de alcoholes grasos en 2025. Si bien el consumo de detergentes está saturado, el crecimiento en especialidades es abundante; la unidad de alcoholatos de bio-metanol de BASF, prevista para 2027, apunta a nichos de alta pureza donde el cumplimiento del EUDR eleva las barreras para las importaciones naturales. Los grados petroquímicos de Sasol encuentran compradores dispuestos porque eluden las normas sobre deforestación. Las navieras nórdicas lideran la conversión de lubricantes marinos, apoyadas por la inversión de IFF–Kemira de 130 millones de EUR en biopolímeros en Finlandia.
Mercado de Alcoholes Grasos de Oriente Medio y África y América del Sur
América del Sur y Oriente Medio-África están experimentando una demanda creciente de alcoholes grasos. El auge del biodiésel en Brasil suministra corrientes de glicerina para hidrogenación, aunque la capacidad no satisface la demanda, lo que impulsa las importaciones de intermedios de alcoholes grasos. Arabia Saudita aprovecha el etano ventajoso de Aramco, con SABIC canalizando el excedente de olefinas hacia alcoholes sintéticos para exportación a Asia. El África subsahariana sigue siendo un mercado pequeño, pero está atendido por la presencia regional de Sasol.
Panorama regulatorio
Los requisitos regulatorios están moldeando cada vez más el abastecimiento, la trazabilidad y las decisiones de formulación de alcoholes grasos en todas las regiones. En Europa, los alcoholes grasos colocados en el mercado deben cumplir con las obligaciones del reglamento REACH (CE) N.º 1907/2006, gestionado por ECHA, lo que hace que el mantenimiento del expediente y la documentación sobre el uso posterior sean fundamentales tanto para los grados naturales como para los petroquímicos. Al mismo tiempo, el Reglamento de la UE sobre Deforestación (EUDR, Reglamento (UE) 2023/1115) ha incrementado las expectativas de diligencia debida para las materias primas vinculadas al aceite de palma y de almendra de palma, acelerando el cambio de compras hacia alternativas con menor carga de auditoría de deforestación, como los grados sintéticos comercializados como exentos del EUDR por proveedores que apuntan a formuladores europeos de detergentes y cuidado personal.
Fuera de la UE, las políticas comerciales y de incentivos también afectan los costos de desembarco y los criterios de inversión. India ha mantenido derechos compensatorios sobre las importaciones de cortes de alcohol graso saturado (C10-C18) provenientes de orígenes clave del sudeste asiático, añadiendo una capa de política a las decisiones de abastecimiento para las cadenas de valor de tensioactivos y cuidado personal nacionales. En Estados Unidos, la Ley de Productos Químicos Renovables de 2026 (S. 3632) propone créditos fiscales vinculados a un contenido biobasado muy elevado, verificado según la norma ASTM D6866, reforzando la necesidad de trazabilidad de la cadena de custodia y de sustanciación analítica para las rutas y derivados de alcohol graso de origen biológico.
Análisis de la cadena de valor
La cadena de valor de los alcoholes grasos comienza con las materias primas y luego se divide en dos rutas de producción dominantes. El suministro natural (oleoquímico) depende del aceite de almendra de palma, el aceite de coco y el sebo, seguido de hidrólisis, transesterificación e hidrogenación para producir cortes clave (incluidos los alcoholes detergentes C12-C14 y los grados emolientes C16-C18). El suministro sintético utiliza intermediarios petroquímicos (etileno, parafinas o rutas derivadas de gas de síntesis en regiones seleccionadas), con química Ziegler u oxo que produce alcoholes que pueden posicionarse para usos finales sensibles a la trazabilidad, donde la diligencia debida vinculada a la palma añade costo y friction.
La conversión y mejora en la etapa intermedia incluyen purificación, fraccionamiento, etoxilación o sulfatación en tensioactivos, esterificación en bases lubricantes y procesamiento con especificaciones más estrictas para grados farmacéuticos y de cuidado personal. Socios tecnológicos y de ingeniería como JJ-Lurgi (Air Liquide) y Johnson Matthey (JM DAVY) proporcionan paquetes de proceso para alcoholes detergentes naturales, mientras que los productores buscan la integración hacia atrás en el prensado de almendra de palma para gestionar la exposición a materias primas. La distribución en la etapa posterior se define por el comercio interregional desde el sudeste asiático y América del Norte hacia los principales centros de consumo (notablemente China, India y Estados Unidos), donde los compradores equilibran el precio con la documentación regulatoria, la certificación de sostenibilidad y la continuidad del suministro bajo la volatilidad de materias primas y logística.
Panorama Competitivo
Concentración del Mercado
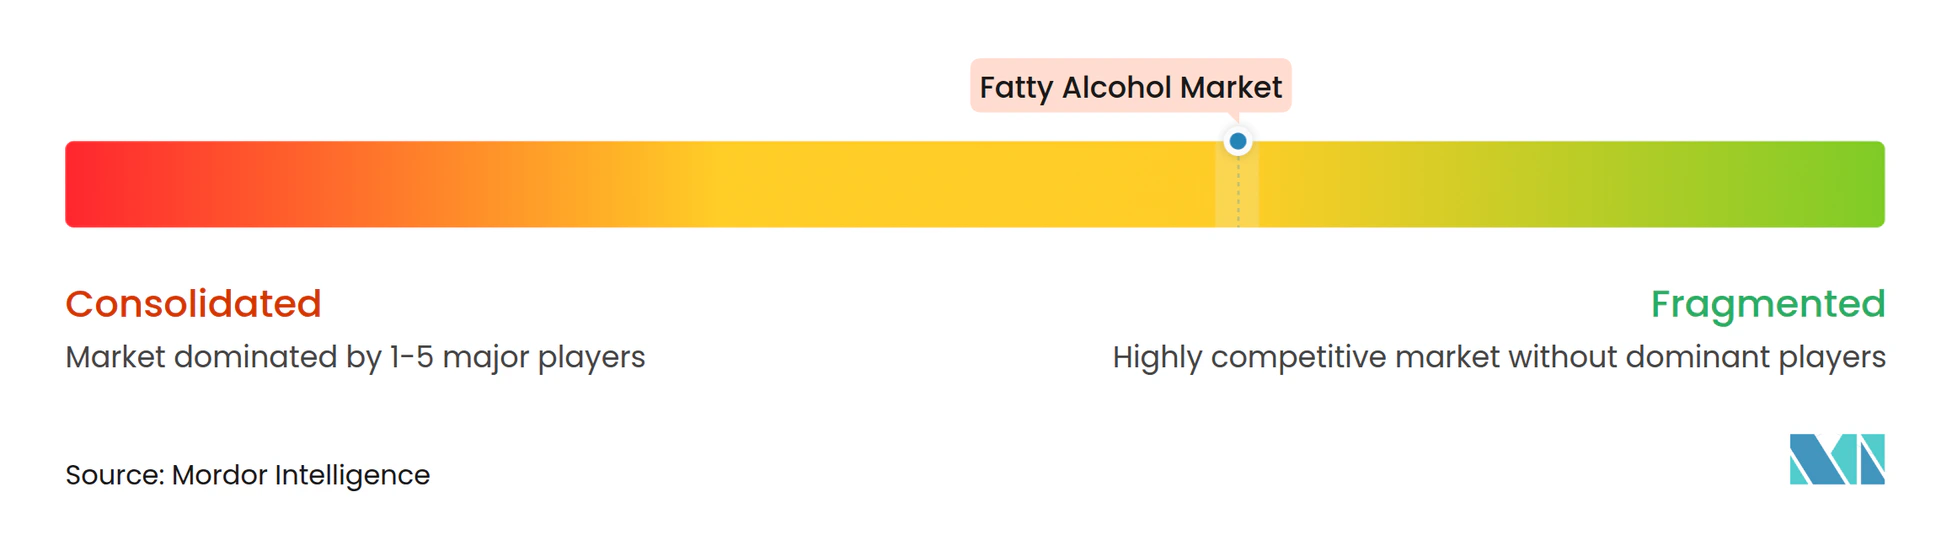
El mercado de alcohol graso está moderadamente fragmentado, con numerosos actores regionales e internacionales operando en el mercado. Los gigantes del alcohol natural como KLK están apostando decididamente por la integración hacia atrás para asegurar la materia prima de aceite de palma. La intensidad tecnológica está aumentando. BASF comercializó el 2-Octil Acrilato derivado del ricino, demostrando la madurez de los alcoholes C8 renovables, aunque las limitaciones de la superficie cultivada de ricino en India y Brasil dificultan el escalado rápido. Las actualizaciones de toxicidad acuática del REACH restringen el margen de formulación, empujando a los productores hacia derivados de mayor pureza.
Líderes de la Industria del Alcohol Graso
-
KLK OLEO
-
Wilmar International Ltd.
-
Sasol
-
BASF
-
Musim Mas
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alcoholes Grasos Empresas cubiertas en este informe
- Arkema
- BASF
- Croda International Plc
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- Kao Chemicals Europe, S.L.U.
- KLK OLEO
- LG Chem
- Moeve
- Musim Mas
- Procter and Gamble
- PT Ecogreen Oleochemicals
- Sasol
- Shell
- VVF LLC
- Wilmar International Ltd.
- Zhejiang Jiahua Energy Chemical
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en el suministro de alcoholes grasos alternativos a la palma y con menor carga de auditoría de deforestación para el cuidado personal e intermediarios tensioactivos, donde la reformulación de marcas y los requisitos de diligencia debida de la UE elevan el valor de los insumos trazables y no derivados de palma. La innovación de productos refleja este cambio: Sasol Chemicals lanzó NACOL 18-98 en noviembre de 2024, un alcohol estearílico biobasado y libre de palma, derivado de aceite de canola segregado para uso en cuidado personal, y también ha detallado cómo los plazos del EUDR afectan las líneas de productos derivados de palma para clientes de la UE. En conjunto, estos movimientos apuntan a oportunidades para proveedores que puedan igualar el rendimiento mientras reducen la carga de cumplimiento del cliente vinculada a la documentación de materias primas de palma y almendra de palma.
Las mejoras de proceso y capacidad también generan espacio para una producción más eficiente en costos y energía, así como una integración de tensioactivos más cercana al cliente. En marzo de 2026, JJ-Lurgi puso en marcha una planta de alcohol graso de 400 toneladas por día para Apical Group en Dumai, Indonesia, utilizando la tecnología LP3, subrayando el enfoque de los productores en la eficiencia de hidrogenación. En el mismo mes, BASF Hannong Chemicals Solutions inauguró un sitio de tensioactivos no iónicos en Seosan, Corea (después de que las operaciones de prueba comenzaran en enero de 2026), destacando la continua inversión en la etapa posterior en torno a intermediarios basados en alcoholes grasos en Asia. Por separado, avanza una ampliación de escala respaldada por la UE para alcoholes superiores de origen biológico: en julio de 2026, Catalyxx obtuvo una subvención de 20 millones de EUR del CBE JU RenewChem para su primera planta comercial europea de alcoholes superiores biobasados, respaldando una vía de diversificación de materias primas que reduce la dependencia de los aceites tropicales y las olefinas fósiles.
Desarrollos recientes de la industria en Mercado de Alcoholes Grasos
- Julio de 2026: Catalyxx obtuvo una subvención de 20 millones de EUR en el marco del proyecto RenewChem de la Circular Bio-based Europe Joint Undertaking (CBE JU) para construir su primera planta comercial europea de alcoholes superiores biobasados. El proyecto avanza la opcionalidad de suministro con base en la UE para alcoholes biobasados utilizados en tensioactivos y formulaciones relacionadas. También fortalece el ecosistema emergente de rutas alternativas para alcoholes que pueden complementar o sustituir las cadenas de valor de alcoholes grasos convencionales en aplicaciones seleccionadas.
- Mayo de 2026: Sasol Chemicals publicó una guía actualizada de cumplimiento del EUDR para alcoholes grasos, describiendo cómo el Reglamento de la UE sobre Deforestación afecta a las líneas de productos derivados de palma y almendra de palma, y señalando el cronograma de aplicabilidad del reglamento. La actualización refleja el creciente escrutinio de los clientes sobre la diligencia debida en materia de deforestación en Europa y la necesidad de paquetes de documentación por parte de los proveedores. Refuerza las estrategias de diferenciación en torno al posicionamiento exento del EUDR y las alternativas libres de palma en mercados finales sensibles a la deforestación.
- Noviembre de 2024: Sasol Chemicals lanzó NACOL 18-98, un alcohol estearílico biobasado y libre de palma, derivado de aceite de canola segregado para la industria del cuidado personal. El lanzamiento ofrece a los formuladores una opción de sustitución directa que reduce la exposición a restricciones de abastecimiento vinculadas a la palma, manteniendo el rendimiento en aplicaciones con alto contenido emoliente. También señala cambios más amplios en la cartera hacia materias primas certificadas y de origen regional como una vía para proteger el acceso en mercados impulsados por el cumplimiento.
Mercado de Alcoholes Grasos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el suministro y el consumo de alcoholes grasos medidos como volumen de producto, contabilizado en toneladas, a través de las principales rutas naturales y petroquímicas utilizadas para producir alcoholes grasos destinados a uso en industrias derivadas.
Exclusiones del alcance: Se excluyen los valores de los productos terminados derivados (como detergentes, cosméticos y lubricantes), de modo que solo se contabiliza el volumen de alcoholes grasos.
Descripción General de la Segmentación
- Por Fuente
- Natural
- Petroquímica
- Por Aplicación
- Surfactantes
- Cuidado Personal y Cosméticos
- Limpieza Doméstica e Industrial
- Lubricantes y Grasas
- Aditivos para Plásticos
- Excipientes Farmacéuticos
- Emulsionantes Alimentarios
- Otros Usos Industriales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para construir las capas de datos iniciales, nos basamos en información pública que puede verificarse y rastrearse hasta el editor original. Las referencias clave incluyeron fuentes como las estadísticas comerciales de UN Comtrade, el USGS y estadísticas nacionales similares de minerales y materiales donde resultaron relevantes para los insumos químicos, datos de la Agencia Internacional de Energía para señales de orientación petroquímica, y datos de la FAO que ayudan a explicar la disponibilidad de aceites vegetales y semillas oleaginosas.
También revisamos informes anuales de empresas, presentaciones para inversores, divulgaciones de sostenibilidad y comentarios de resultados para comprender los cambios de capacidad, la eliminación de cuellos de botella y los patrones de suministro regionales. Se utilizaron bases de datos de patentes y revistas técnicas de reconocido prestigio para verificar las rutas de proceso, los supuestos de rendimiento y los perfiles de productos típicos por longitud de cadena de carbono. Las fuentes de investigación documental aquí enumeradas no son exhaustivas, y se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar lo que realmente se envía y consume en cada región, y luego para contrastar los supuestos sobre tasas de operación, cambios en la combinación entre rutas naturales y petroquímicas, y el comportamiento de los precios en condiciones de oferta ajustada frente a oferta holgada. Conversamos con participantes de toda la cadena de valor, incluyendo productores, distribuidores, formuladores y equipos de compras, con una cobertura equilibrada entre APAC, EMEA y las Américas, de modo que los flujos comerciales regionales y los factores de demanda locales pudieran reconciliarse.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 18% | APAC: 51% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 34% | EMEA: 29% |
| Actores menores: 18% | Gerentes: 48% | Américas: 20% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento se construyó inicialmente utilizando una estructura descendente en la que el suministro regional, el comercio y el consumo aparente se reconstruyeron a partir de señales de producción e importación-exportación, seguidos de ajustes por patrones de almacenamiento donde las entrevistas indicaron reiteradamente su presencia. Una vez que los totales macroeconómicos se estabilizaron, se verificaron mediante aproximaciones selectivas ascendentes, como la capacidad muestreada de los productores multiplicada por la utilización, y verificaciones de canal sobre las toneladas típicas vendidas en los principales segmentos de aplicación.
El modelo utiliza insumos prácticos que pueden actualizarse cada año, incluyendo adiciones y cierres de capacidad anunciados, tasas de operación estimadas, señales de disponibilidad de materias primas vinculadas a aceites vegetales e intermedios petroquímicos, dependencia de importaciones por región, y la distribución de la demanda entre surfactantes y otros usos industriales. Los pronósticos se desarrollaron mediante análisis de escenarios anclados en las ampliaciones de capacidad esperadas, la normalización del comercio y la dirección de la demanda de uso final, y luego la trayectoria final se alineó con lo que los encuestados primarios describieron como el caso de operación y demanda más probable. Cuando las perspectivas ascendentes estaban incompletas para países más pequeños, la brecha se gestionó mediante ratios de intensidad regional validados frente a indicadores de comercio y consumo, y luego revisados en busca de valores atípicos antes de la finalización.
Ciclo de Validación de Datos y Actualización
Cada paso principal se verificó frente a al menos una señal independiente para que los totales no se desvíen del comportamiento real del mercado, y también se identifican saltos repentinos que no pueden explicarse por cambios en la capacidad, el comercio o la demanda. Las variaciones se investigan mediante llamadas de seguimiento y revisando las series de entrada, y luego el modelo es revisado por otro analista antes de su aprobación, de modo que se filtren los errores de cálculo y los supuestos inconsistentes.
El conjunto de datos se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando se producen eventos materiales como grandes interrupciones de plantas, importantes nuevas puestas en marcha de capacidad o acciones de política que modifican los flujos comerciales. Antes de la entrega, se completa una actualización final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Alcoholes Grasos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los alcoholes grasos a menudo parecen muy dispares porque los estudios no siempre miden lo mismo, y la diferencia no siempre es evidente a primera vista. Las principales fuentes de variación son la unidad de medida, si se incluyen productos derivados, y cómo se convierten la capacidad y la utilización en un total de mercado.
La brecha principal proviene de mezclar ingresos basados en valor con dimensionamientos basados en volumen, donde el modelo de Mordor Intelligence mantiene el mercado en millones de toneladas para que los cambios en precios e inflación no se confundan con crecimiento de la demanda. Otro factor es la expansión del alcance, ya que algunas estimaciones incorporan silenciosamente cadenas de surfactantes adyacentes o formulaciones terminadas, mientras que otras aplican supuestos agresivos de puesta en marcha para nuevas plantas sin verificar las tasas de operación reales. El momento de la conversión de divisas y la frecuencia de actualización también son relevantes, especialmente cuando las oscilaciones de las materias primas mueven los precios rápidamente y el modelo no se verifica nuevamente frente a señales de comercio y capacidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,30 M de toneladas (2026) | |
| Consultora Global A | 5,94 mil millones de USD (2025) | El dimensionamiento basado en valor en USD puede variar con las oscilaciones de precios impulsadas por las materias primas, y el alcance puede ampliarse hacia cadenas oleoquímicas relacionadas, lo que hace que las comparaciones con un mercado definido en toneladas sean inconsistentes. |
| Editorial del Sector B | 7,39 mil millones de USD (2025) | La estimación se presenta como ingresos anuales y puede aplicar diferentes criterios de inclusión para las combinaciones de productos vinculados a aplicaciones y la utilización de plantas, lo que puede elevar los totales incluso cuando el crecimiento de la demanda física es moderado. |
Al observar la tabla, la dispersión se explica principalmente por la elección de la unidad y el tratamiento del alcance, más que por un verdadero desacuerdo sobre los volúmenes físicos. Al mantener el modelo vinculado a verificaciones de capacidad, utilización y flujos comerciales, podemos explicar cada paso y actualizar los insumos cuando las condiciones del mercado cambian, lo que ayuda a los usuarios a reconciliar los diferentes números publicados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del mercado de alcohol graso y su crecimiento previsto?
El mercado alcanzó 4,3 millones de toneladas en 2026 y se proyecta que llegue a 5,26 millones de toneladas en 2031, reflejando una CAGR del 4,09%.
¿Qué segmento de aplicación se está expandiendo más rápido?
El cuidado personal lidera con una CAGR del 4,72% hasta 2031, ya que los champús y acondicionadores sin sulfatos aumentan las cargas de alcohol graso.
¿Por qué los alcoholes grasos petroquímicos están ganando participación a pesar de las preocupaciones de sostenibilidad?
El etano estadounidense a menos de USD 0,20 por galón y las materias primas de gas de síntesis derivado del carbón generan menores costos de producción y permiten un posicionamiento exento del EUDR en Europa.
¿Cómo está configurando la regulación la demanda de lubricantes?
El Permiso General de Embarcaciones de la EPA y las normas de la Etiqueta Ecológica de la UE exigen alta biodegradabilidad, impulsando los sistemas marinos e hidráulicos hacia ésteres de alcohol graso.
¿Qué región contribuirá más a la demanda futura?
Asia-Pacífico, liderada por China e India, está proyectada para registrar una CAGR del 5,09% hasta 2031 gracias al creciente consumo de bienes de consumo de rápida rotación y cuidado personal.
¿Qué avances tecnológicos podrían disrumpir el suministro?
La ruta de CO₂ a metanol de BASF y la unidad de Fischer–Tropsch de gas de síntesis derivado del carbón de Yanchang Petroleum podrían introducir capacidad sintética independiente de la materia prima después de 2027.