
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 168.77 kilotones |
| Volumen del Mercado (2026) | 207.67 kilotones |
| Volumen del Mercado (2031) | 610.05 kilotones |
| Tasa de crecimiento (2026 - 2031) | 24.05 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Biochar por Mordor Intelligence
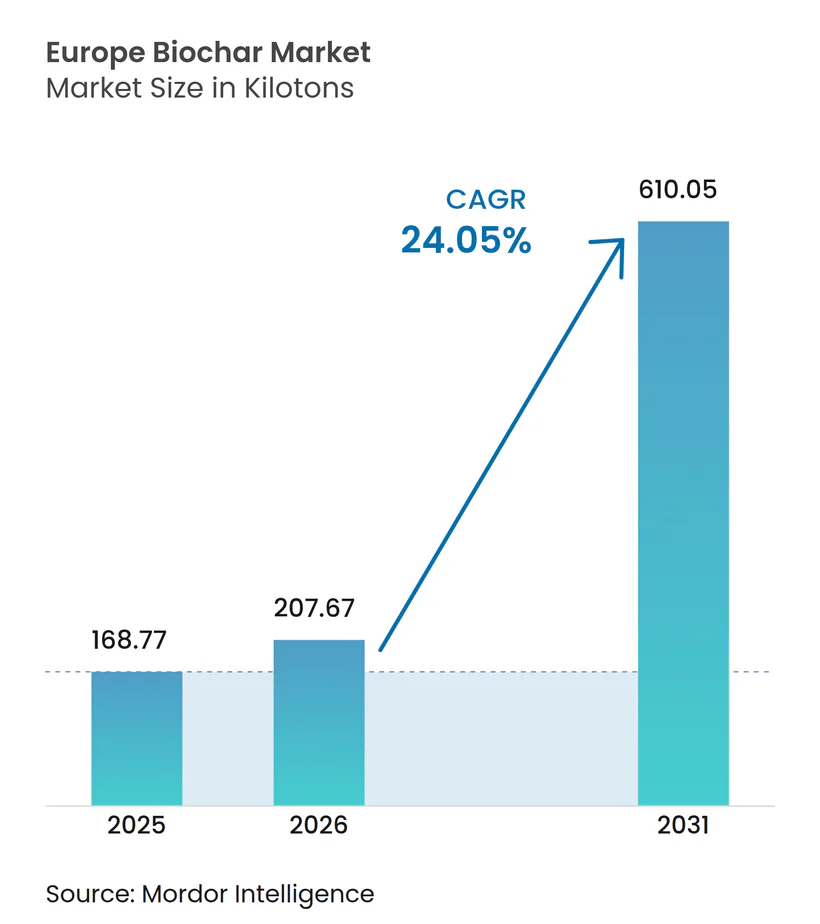
El tamaño del Mercado Europeo de Biochar fue valorado en 168,77 kilotones en 2025 y se estima que crecerá desde 207,67 kilotones en 2026 hasta alcanzar 610,05 kilotones en 2031, a una CAGR del 24,05% durante el período de previsión (2026-2031). El impulso del mercado está pasando de proyectos piloto a despliegues industriales a medida que los mandatos de eliminación de carbono de la Unión Europea, el Sistema de Comercio de Emisiones revisado y la inclusión del biochar en el Reglamento de la UE sobre Productos Fertilizantes (CMC14) formalizan colectivamente la demanda. Las redes de calefacción urbana de Alemania, los planes de valorización de lodos de aguas residuales del Reino Unido y los residuos forestales nórdicos anclan la expansión regional, mientras que los acuerdos corporativos de créditos de carbono prepagados reducen el riesgo de nueva capacidad. La elección tecnológica se está consolidando en torno a reactores de pirólisis modulares que se integran con los flujos de biomasa existentes con menor intensidad de capital que los gasificadores. El uso como aditivo en piensos para ganado, la sustitución en cemento y acero, y el char rico en fósforo procedente de lodos municipales diversifican los ingresos, pero la logística fragmentada de biomasa y la ausencia de directrices agronómicas paneuropeas sobre tasas de aplicación en campo moderan la adopción a corto plazo.
Conclusiones Clave del Informe
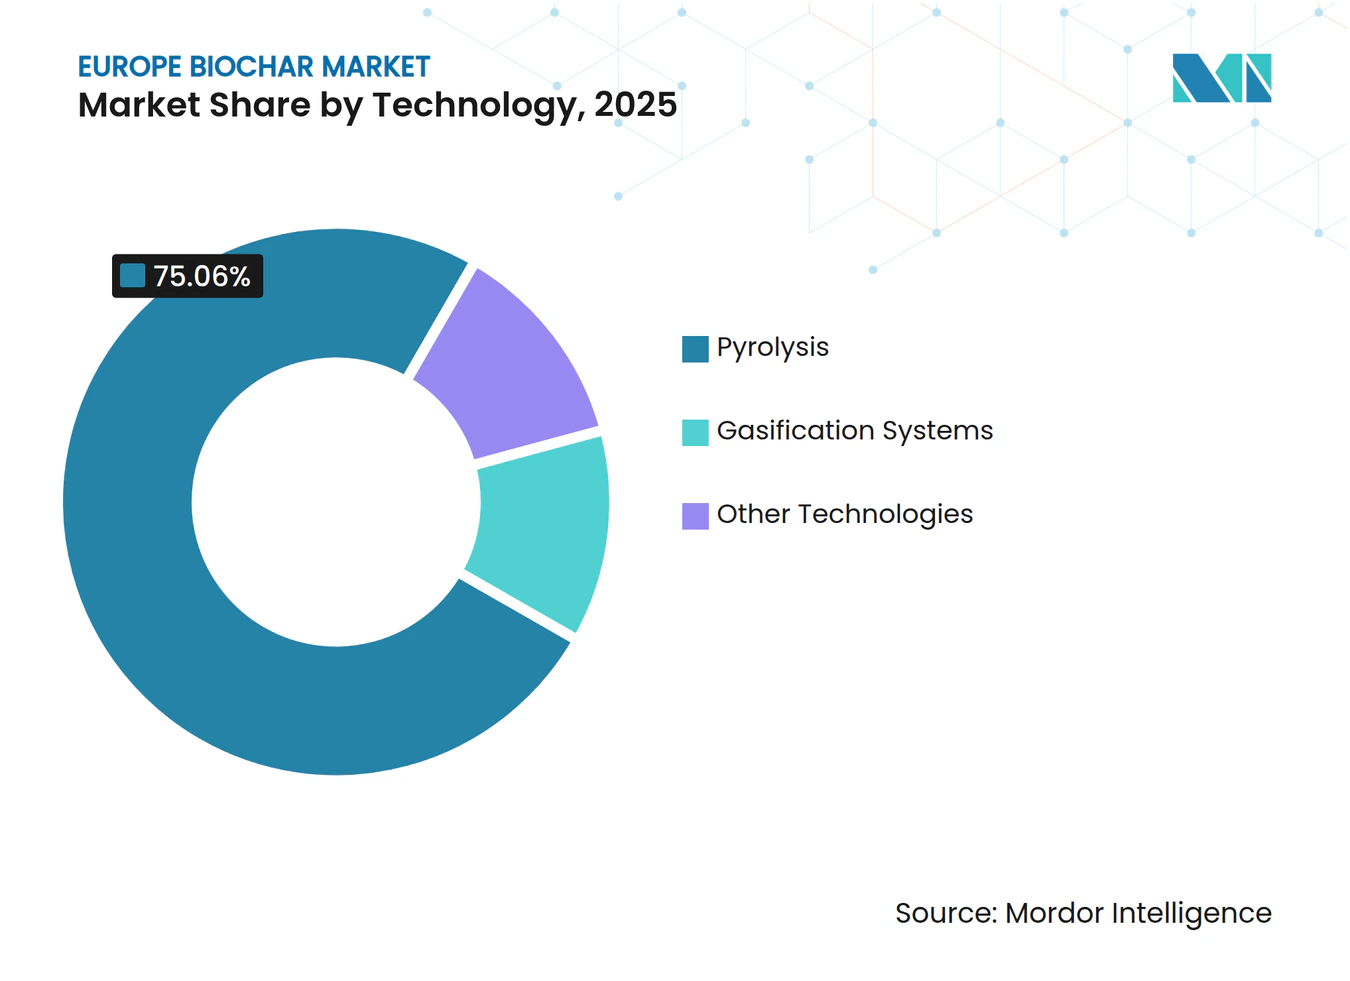
- Por tecnología, la pirólisis representó el 75,06% de la cuota del Mercado Europeo de Biochar en 2025 y avanza a una CAGR del 24,55% hasta 2031.
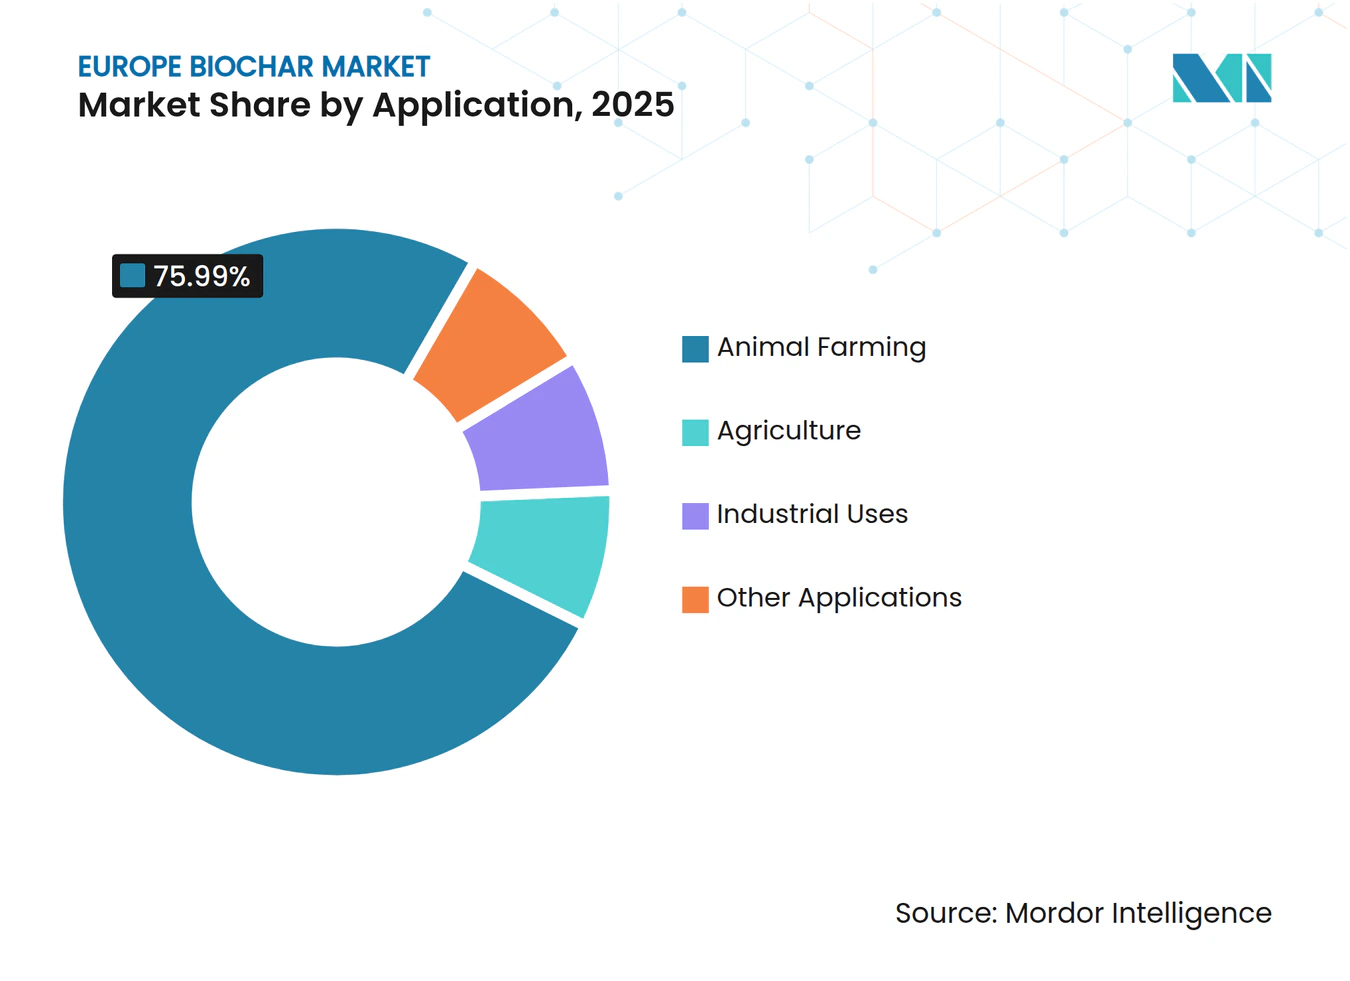
- Por aplicación, la ganadería representó el 75,99% del tamaño del Mercado Europeo de Biochar en 2025, mientras que se proyecta que los usos industriales crecerán a una CAGR del 26,10% hasta 2031.
- Por geografía, Alemania lideró con el 29,47% de la cuota del Mercado Europeo de Biochar en 2025 y se prevé que crezca a una CAGR del 24,51% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la demanda de agricultura regenerativa y ecológica en la UE | +6.2% | Alemania, Francia, Italia, Países Nórdicos | Medio plazo (2-4 años) |
| Expansión de los acuerdos de compra de créditos de carbono | +5.8% | Global, con concentración en Alemania, Reino Unido, Países Nórdicos | Corto plazo (≤ 2 años) |
| Inclusión del biochar CMC14 en el Reglamento de la UE sobre Productos Fertilizantes | +4.5% | Paneuropeo, con ganancias tempranas en Alemania, Francia, Países Bajos | Medio plazo (2-4 años) |
| Economía de la recuperación de calor industrial mediante pirólisis en calefacción urbana | +3.9% | Alemania, Países Nórdicos, Austria | Largo plazo (≥ 4 años) |
| Reciclaje de fósforo habilitado por biochar a partir de flujos de lodos de aguas residuales | +2.7% | Reino Unido, Alemania, Países Bajos, municipios nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Demanda de Agricultura Regenerativa y Ecológica en la UE
Los programas de agricultura ecológica y regenerativa financiados en el marco de la Política Agrícola Común de la UE asignan 8.100 millones de EUR para 2023-2027, y el biochar califica como enmienda del suelo subvencionada en los Eco-Regímenes. Francia amplió la superficie ecológica un 11% en 2024 y documentó incrementos de rendimiento en cereales y viñedos del 15%-22% cuando se aplicó biochar bajo estrés hídrico, lo que llevó a su Ministerio de Agricultura a incorporar el biochar en la hoja de ruta nacional de salud del suelo[1]. Alemania lanzó una demostración de 50 millones de EUR que abarca 500 explotaciones en 2025 para validar la secuestración y ajustar los protocolos de campo. Si bien las subvenciones impulsan la demanda, las directrices agronómicas inconsistentes sobre tamaño de partícula, origen de la materia prima y tasas específicas por cultivo generan resultados variables en campo que ralentizan la adopción generalizada. Italia y España se retrasan porque el biochar aún tiene una clasificación experimental hasta que la legislación nacional transponga completamente el Reglamento UE 2019/2783.
Expansión de los Acuerdos de Compra de Créditos de Carbono
Los compradores voluntarios adquirieron 47.000 certificados de eliminación de biochar en 2024, un 161% más interanual, a EUR 150-200 por t de CO₂e, ya que empresas como Microsoft, Shopify y Stripe priorizaron las eliminaciones duraderas[2]. NOVOCARBO cerró un acuerdo de suministro a 10 años por 100.000 toneladas con una reaseguradora suiza en 2025, asegurando 18 millones de EUR en ingresos anticipados que financiaron una planta de 12 kt en Brandeburgo. Las auditorías del Certificado Europeo de Biochar (EBC) acompañan ahora al 89% de las emisiones, reforzando los estándares de calidad y permanencia. Los precios siguen siendo volátiles; los valores al contado cayeron un 22% a finales de 2025 ante el escrutinio de las afirmaciones de durabilidad, por lo que los productores sin contratos a largo plazo enfrentan presión sobre los márgenes. La próxima Certificación de Eliminación de Carbono de la UE, prevista para 2026, se espera que eleve los umbrales de seguimiento y verificación, favoreciendo a los actores integrados con analítica propia.
Inclusión del Biochar CMC14 en el Reglamento de la UE sobre Productos Fertilizantes
El Reglamento UE 2019/2783 permite que el biochar que cumpla los límites de carbono y contaminantes circule libremente entre los estados miembros como material CMC14. Alemania aclaró que el char derivado de residuos forestales o de jardinería califica automáticamente, mientras que la madera tratada o los lodos como materias primas requieren pruebas adicionales de dioxinas. Los Países Bajos transpusieron CMC14 a principios de 2025, abriendo 1,8 millones de ha de tierra arable y provocando un aumento del 34% en las importaciones procedentes de Alemania y Austria. Francia e Italia se retrasan en la transposición, creando un mercado a dos velocidades donde el biochar certificado alcanza primas de precio del 30%-40% en los países de adopción temprana. Los productores que invierten en trazabilidad basada en cadena de bloques mitigan el riesgo de rechazo en envíos transfronterizos.
Economía de la Recuperación de Calor Industrial mediante Pirólisis en Calefacción Urbana
Las redes de calefacción urbana incorporan unidades de pirólisis que convierten residuos forestales y agrícolas en biochar mientras capturan calor de alta calidad para edificios, logrando eficiencias del sistema superiores al 80%. La planta de 3 kt de PYREG en Dörth suministra 2,5 MWth a una red local y genera 1,2 millones de EUR en ventas anuales de calor además de los ingresos por biochar. Carbon Finland informa un período de recuperación de la inversión de 4,8 años para una instalación comparable cuando se ubica a menos de 5 km de la demanda de calor. La Ley de Energía en Edificios de Alemania exige ahora que la nueva calefacción urbana obtenga al menos el 50% de energía renovable para 2030, impulsando las carteras de proyectos. Los costes de capital de EUR 3-5 millones para una unidad de 2 kt con intercambiadores de calor limitan el despliegue a municipios con calificación crediticia de grado de inversión o fondos de cohesión de la UE.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La logística fragmentada de residuos de biomasa en la UE encarece los costes de materia prima | -3.80% | Paneuropeo, agudo en las regiones del sur y del este (España, Italia, Polonia) | Corto plazo (≤ 2 años) |
| Ausencia de directrices agronómicas paneuropeas para las tasas de aplicación de biochar en campo | -2.10% | Alemania, Francia, Italia, España, con repercusión en Europa Central | Medio plazo (2-4 años) |
| Posible responsabilidad a largo plazo por HAP / metales pesados en char no certificado | -1.90% | Paneuropeo, concentrado en mercados con madera no tratada o materias primas contaminadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Logística Fragmentada de Residuos de Biomasa en la UE Encarece los Costes de Materia Prima
Los costes de materia prima oscilan entre EUR 35/t para residuos forestales nórdicos y EUR 90/t para residuos agrícolas del sur de Europa, debido a que la infraestructura de recolección y secado es deficiente. Solo el 38% de los residuos agrícolas alemanes se utilizaron industrialmente en 2024, y el resto se quemó o se dejó en el campo. Los residuos de poda de olivos en España e Italia están dispersos en pequeñas explotaciones, y el transporte más allá de 80 km a menudo hace que la producción de biochar no sea económicamente viable. Las unidades de pirólisis móviles pilotadas por el INRAE de Francia en 2025 redujeron el gasto en materia prima un 42%, pero conllevan un capex de 1,8 millones de EUR que solo es adecuado para cooperativas bien capitalizadas. La Estrategia de Movilización de Biomasa de la UE cofinanciará centros de agregación a partir de 2026, aunque el alivio significativo podría no llegar hasta 2028.
Ausencia de Directrices Agronómicas Paneuropeas para las Tasas de Aplicación de Biochar en Campo
Los umbrales de seguridad establecidos en CMC14 no especifican tasas de aplicación ni profundidad de incorporación, lo que obliga a los agricultores a depender de asesoramiento inconsistente de los proveedores. El Instituto Thünen de Alemania sugiere 5-10 t/ha para suelos arenosos, pero carece de validación en distintos climas. Los ensayos franceses muestran que por encima de 15 t/ha el biochar puede inmovilizar el nitrógeno y reducir los rendimientos del primer año entre un 8% y un 12%. La calculadora del Reino Unido de 2025 cubre solo 12 combinaciones cultivo-suelo y no ha sido revisada por pares. En ausencia de protocolos armonizados, los auditores añaden entre un 20% y un 30% a los costes de seguimiento, erosionando el valor neto de los créditos de carbono y ralentizando la adopción entre los agricultores con aversión al riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Pirólisis Domina por su Modularidad y Flexibilidad de Materia PrimaLa pirólisis controló el 75,06% de la cuota del Mercado Europeo de Biochar en 2025, y se prevé que su porción del tamaño del Mercado Europeo de Biochar crezca a una CAGR del 24,55% hasta 2031. Los reactores de alimentación continua, como el P500 y el P1500 de PYREG, procesan residuos mixtos tolerantes a la humedad con menores requisitos de control de oxígeno y temperatura que los gasificadores, reduciendo los plazos de instalación a nueve meses y disminuyendo el capex por tonelada un 28% entre 2022 y 2025.
Los sistemas de gasificación siguen siendo un nicho, pero resultan atractivos para instalaciones integradas de pasta de papel, papel y aserraderos donde la coproducción de gas de síntesis compensa el mayor capex; las unidades de tiro descendente de Bussme Energy en Suecia alcanzan una eficiencia térmica del 85% y atraen a fábricas que buscan la sustitución de combustibles fósiles. La carbonización hidrotérmica y la pirólisis por microondas permanecen en fase piloto debido a la alta demanda energética y la compatibilidad limitada con materias primas. Los regímenes regulatorios son tecnológicamente neutros, pero las plantas de pirólisis han captado el 92% de las certificaciones EBC gracias a su superior tolerancia a las materias primas y su estabilidad de carbono consistente.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Ganadería Lidera, los Usos Industriales se AceleranLa ganadería absorbió el 75,99% del volumen de 2025 dentro del Mercado Europeo de Biochar, aprovechando la inclusión en piensos al 1%-3% para reducir el metano entérico hasta un 18% en rebaños lecheros. Los ensayos subvencionados en el marco de la hoja de ruta De la Granja a la Mesa de Alemania inscribieron a 14.000 cabezas de ganado vacuno y 87.000 cerdos durante 2024-2025, validando los beneficios para las emisiones y la salud intestinal.
Los usos industriales, aunque representan una porción menor del tamaño del Mercado Europeo de Biochar, están creciendo a una CAGR del 26,10% a medida que los productores de cemento y acero se enfrentan a gravámenes sobre el carbono incorporado derivados del Mecanismo de Ajuste en Frontera por Carbono de la UE a partir de 2026. La prueba en horno de Heidelberg Materials en 2024 redujo la intensidad de CO₂ del clínker un 9% sin sacrificar la resistencia a la compresión y está prevista su replicación en tres plantas en 2026. La demanda de enmiendas del suelo agrícola está aumentando de forma constante en la viticultura y la horticultura propensas a la sequía, pero los elevados costes iniciales siguen disuadiendo una adopción amplia en cultivos extensivos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Alemán de Biocarbón
Alemania ancla el tamaño del mercado europeo de biocarbón con el 29,47% del volumen de 2025 y está en camino de alcanzar una CAGR del 24,51% hasta 2031, impulsada por subsidios federales, densas redes de calefacción urbana y el liderazgo en la certificación EBC. Las empresas de servicios públicos municipales obtienen materias primas forestales y de residuos verdes a nivel local, manteniendo los costes de entrega por debajo de 45 EUR/t y permitiendo una producción de biocarbón inferior a 200 EUR/t.
Mercado de Biocarbón del Reino Unido
El Reino Unido es un adoptante temprano, ya que las empresas de servicios de agua convierten los lodos de aguas residuales en carbón rico en fósforo y compradores corporativos como Lloyds Banking Group suscriben acuerdos de créditos de carbono a largo plazo. Se prevé que el volumen procedente del carbón de lodos dé un salto cuando el esperado mandato de recuperación de fósforo de 2028 entre en vigor, ampliando la cuota del Reino Unido en el mercado europeo de biocarbón hasta los dígitos altos de los veinte por ciento para 2031.
Mercados Europeos más Amplios
Los países nórdicos aprovechan los complejos forestales integrados que suministran residuos de bajo coste y la demanda de calefacción urbana, manteniendo los costes de materia prima cerca de 35 EUR/t. Francia muestra un sólido impulso en viticultura ecológica y cereales respaldados por el Eco-Régimen, aunque los retrasos en la transposición nacional de la CMC14 moderan el despliegue comercial completo. Italia y España se rezagan ante la fragmentada agregación de residuos, pero los proyectos piloto de orujo de oliva podrían desbloquear entre 50 y 70 kt de capacidad anual si los centros logísticos maduran después de 2028.
Panorama regulatorio
La política de la UE ha desplazado el biocarbón de las declaraciones voluntarias hacia normas formales de eliminación de carbono y de mercado de productos. En febrero de 2026, la Comisión Europea adoptó el primer conjunto de metodologías bajo el marco de Eliminación de Carbono y Agricultura de Carbono (CRCF) (Reglamento 2024/3012), creando una vía de certificación voluntaria que cubre explícitamente la Eliminación de Carbono mediante Biocarbón (BCR) y eleva el nivel exigido de monitoreo y verificación vinculado a la emisión de créditos y la contratación corporativa.
En el lado de los productos, las vías del Reglamento de Productos Fertilizantes de la UE, incluida la CMC14 para el biocarbón, continúan configurando el comercio transfronterizo al condicionar el acceso al mercado a límites de contaminantes y documentación. En la práctica, la certificación del sector sigue siendo un indicador clave de cumplimiento, ya que el Certificado Europeo de Biocarbón (EBC) se sigue utilizando como ancla de auditoría y calidad en toda la cadena de suministro europea. El Reino Unido también ha señalado su intención de alinear las normas de eliminación de gases de efecto invernadero del British Standards Institution (BSI) con el CRCF para reducir la divergencia entre operadores y compradores activos en toda Europa.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento y preprocesamiento de materias primas provenientes de residuos forestales, subproductos agrícolas y flujos municipales seleccionados (incluidos lodos de depuradora donde esté permitido), seguido de la conversión, dominada por sistemas de pirólisis modulares. Los desarrolladores de tecnología y proyectos integran reactores con el manejo de biomasa existente en aserraderos, granjas, sitios municipales y redes de calefacción urbana, produciendo biocarbón junto con coproductos como calor renovable, y en algunas configuraciones bioaceite o gas de síntesis que mejoran la economía del sitio.
En etapas posteriores, los productores y distribuidores canalizan el material certificado hacia la agricultura y la ganadería, mientras que una proporción creciente se destina a formulaciones industriales para cemento, hormigón y asfalto, además de usos como paisajismo y cobertura de vertederos. Los créditos de eliminación de carbono añaden una capa paralela de comercialización mediante MRV, registros y organismos de certificación, lo que afecta la especificación del producto, la trazabilidad y las estructuras contractuales a lo largo de la cadena.
Panorama Competitivo
Concentración del Mercado
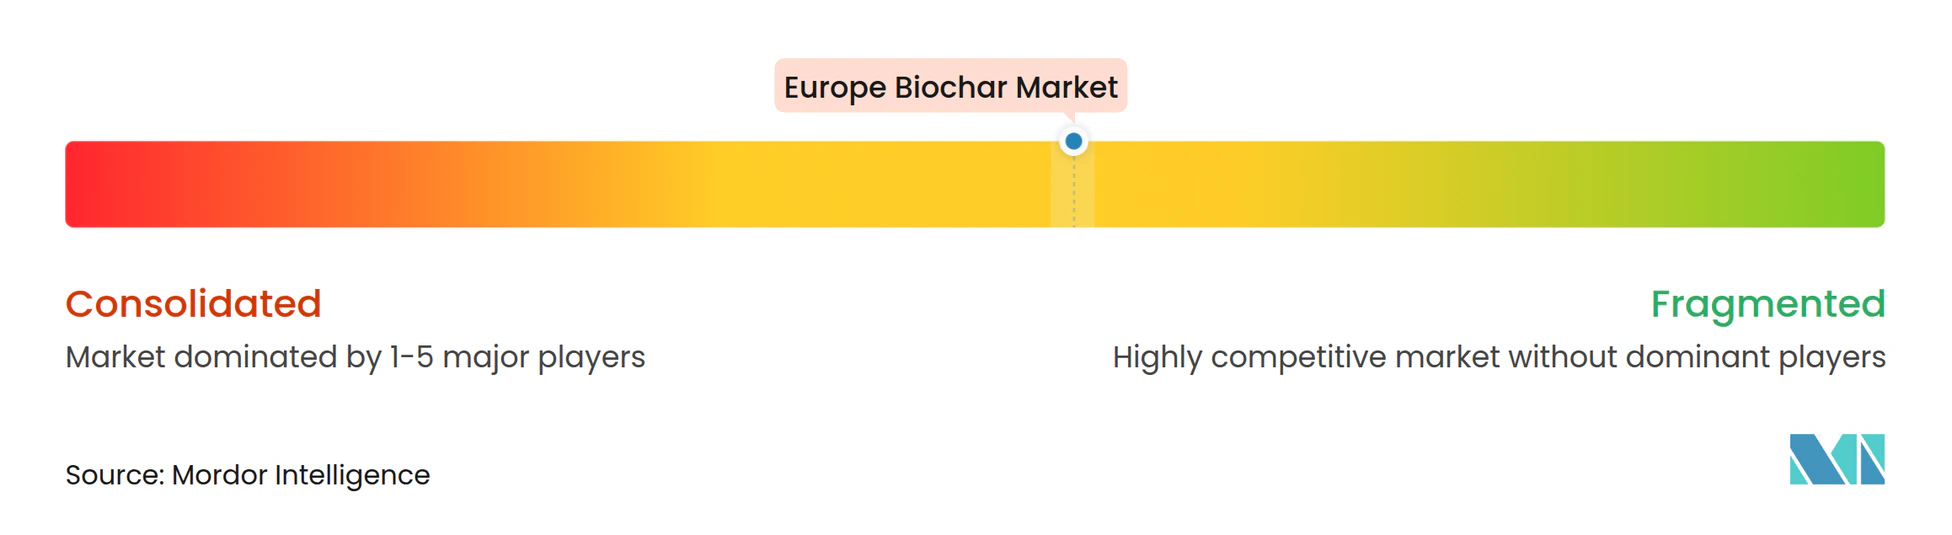
El Mercado Europeo de Biochar está moderadamente fragmentado. Las estrategias de integración vertical dominan: PYREG fabrica reactores y ofrece producción por encargo; NOVOCARBO asegura contratos de materia prima municipal a largo plazo y se ubica junto a plantas de energía de biomasa; Carbofex combina la pirólisis con residuos de fábricas de pasta de papel finlandesas para fijar costes por debajo de EUR 180/t. Los nuevos participantes más pequeños aprovechan los ingresos por créditos de carbono prepagados para escalar. El sector europeo de biochar equilibra un núcleo maduro de actores integrados consolidados, una cartera de competidores con tecnologías especializadas y una larga cola de unidades regionales por lotes que se enfrentan a crecientes obstáculos de certificación y fiabilidad de materias primas.
Líderes del Sector Europeo de Biochar
-
Airex Energy
-
Carbofex Ltd
-
NOVOCARBO GMBH
-
PYREG GmbH
-
Sonnenerde GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Biocarbón Empresas cubiertas en este informe
- Airex Energy
- Bussme Energy AB
- Carbofex Ltd
- Carbon Centric
- Carbon Finland Oy
- Carbon Gold Ltd
- CARBUNA
- CharLine GmbH
- Circular Carbon GmbH
- EGoS GmbH
- EOC Energy Ocean
- LUCRAT GmbH
- Nettenergy BV
- NOVOCARBO GMBH
- PYREG GmbH
- Sonnenerde GmbH
- Verora AG
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es escalar un suministro estandarizado y certificable que pueda atender tanto la demanda agronómica como la contratación de eliminación de carbono duradera. Las metodologías CRCF adoptadas por la Comisión Europea en febrero de 2026 crean una vía de cumplimiento más clara para la Eliminación de Carbono mediante Biocarbón y refuerzan los incentivos para los productores que puedan documentar la materia prima, las condiciones del proceso y el almacenamiento de uso final, lo que respalda la producción alineada con el EBC y la inversión en trazabilidad.
También hay un espacio visible en los modelos de producción distribuida que reducen las penalizaciones logísticas de la biomasa en regiones fragmentadas de residuos. La actividad de demostración financiada por la UE respalda esta dirección, incluido el proyecto EMBEDED (activo a abril de 2026), que muestra la producción modular de biocarbón utilizando residuos agrícolas y forestales en Portugal, Irlanda, España y la República Checa. La expansión de capacidad del sector añade otro punto de referencia de escalamiento, con Biochar Europe informando 205 plantas de producción de biocarbón operativas a finales de 2025 y una capacidad total de 361.000 toneladas, lo que indica margen para que los desarrolladores añadan agregación local, procesamiento móvil y estructuras industriales de venta anticipada en torno al calor, los materiales y la acumulación de ingresos por créditos de carbono.
Desarrollos recientes de la industria en Mercado Europeo de Biocarbón
- Junio de 2026: La Comisión Europea adoptó las primeras metodologías CRCF que cubren eliminaciones permanentes de carbono, incluida la Eliminación de Carbono mediante Biocarbón, creando un marco de certificación voluntaria a nivel de la UE. Se elevaron los requisitos de monitoreo y verificación, alentando a los proveedores a alinear la producción y la documentación con metodologías reconocidas, lo que puede influir en la viabilidad financiera de los proyectos y en las normas de contratación de los compradores en toda Europa.
- Mayo de 2025: SUEZ y Airex Energy inauguraron la planta industrial de biocarbón Carbonity en Canadá como un esfuerzo conjunto para convertir biomasa residual en biocarbón destinado a la regeneración del suelo y la captura de carbono. Aunque está fuera de Europa, la puesta en marcha destaca la ejecución de escalamiento por parte de un gran grupo europeo de servicios ambientales y un socio tecnológico vinculado a vías de certificación, lo que respalda la credibilidad de implementaciones industriales comparables y estructuras de venta anticipada en proyectos europeos.
- Mayo de 2024: La International Biochar Initiative y la Certified Sustainable Biochar Initiative, con base europea, fusionaron sus normas de certificación para alinear los requisitos de calidad entre regiones. Los criterios armonizados reducen la fricción para los productores que venden en múltiples mercados y mejoran la confianza de los compradores al reducir la variabilidad en las especificaciones del biocarbón utilizado en agricultura, ganadería y formulaciones industriales.
Mercado Europeo de Biocarbón Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el volumen de biocarbón suministrado y utilizado en toda Europa, contabilizado como producción terminada de biocarbón procedente de la producción comercial y medido en toneladas para el año indicado.
Exclusiones del alcance: Se excluyen los precios de los créditos de carbono, los ingresos por certificados de eliminación de carbono y el valor de los subproductos de las unidades de pirólisis, a menos que se comercialicen como biocarbón.
Descripción General de la Segmentación
- Tecnología
- Pirólisis
- Sistemas de Gasificación
- Otras Tecnologías
- Aplicación
- Agricultura
- Ganadería
- Usos Industriales
- Otras Aplicaciones
- Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, fundamentamos el modelo en datos públicos sobre el origen de las materias primas, la disponibilidad de biomasa y las normas que regulan su uso en la agricultura y la industria. Los insumos principales incluyen Eurostat (estadísticas de agricultura, silvicultura, residuos y energía), publicaciones de la Comisión Europea y la ECHA, materiales del programa European Biochar Certificate y la base de datos de la FAO para el contexto regional de biomasa.
En paralelo, revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de fuentes reconocidas para hacer seguimiento de anuncios de plantas, cronogramas de puesta en marcha y rangos de producción típicos. Cuando están disponibles, también utilizamos suscripciones de pago que proporcionan estados financieros estandarizados de empresas e inteligencia de patentes para contrastar las afirmaciones sobre capacidad y el enfoque tecnológico declarado. Estas fuentes documentales no son exhaustivas, y se utilizaron otros documentos y conjuntos de datos públicos para validar supuestos y aclarar vacíos de información.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre el rendimiento de producción, los grados de biocarbón comercializables y la distribución de volúmenes entre los principales usos finales en Europa. Se realizaron entrevistas con una combinación de productores, partes interesadas en equipos, distribuidores y grandes usuarios, incluidos canales de insumos agrícolas y compradores industriales; posteriormente se verificaron los patrones a nivel de país mediante preguntas de seguimiento cuando las respuestas no coincidían en volúmenes de producción o tipos de aplicación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores menores: 17% | Gerentes: 52% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento comienza con una reconstrucción descendente de la oferta europea de biocarbón, en la que el número de plantas, la capacidad nominal y la utilización realista se traducen en producción anual comercializable, que luego se concilia con la demanda observada. Para mantener el modelo práctico, se realizan verificaciones ascendentes selectivas, que incluyen el muestreo de toneladas típicas por planta según la tecnología y la comparación de esos resultados con la retroalimentación de los canales sobre los volúmenes colocados en las aplicaciones clave.
Los insumos del mercado incluyen la capacidad de plantas en operación y anunciadas, la disponibilidad de materias primas por tipos principales de residuos, los rangos de rendimiento para los productos de pirólisis, la proporción de biocarbón que cumple con los estándares de calidad reconocidos y las señales de adopción para los canales de aplicación (por ejemplo, el uso agrícola vinculado a programas de mejora del suelo). Para las previsiones, se aplica un análisis de escenarios respaldado por modelos de tendencias a corto plazo, dado que las incorporaciones dependen en gran medida de los plazos de puesta en marcha y la claridad de las políticas; los expertos ayudan a elegir curvas de aceleración realistas en lugar de un crecimiento lineal. Cuando faltan detalles a nivel de planta, las brechas se gestionan mediante bandas de utilización conservadoras que se ajustan tras la validación mediante entrevistas y la verificación cruzada con los hitos de capacidad reportados públicamente.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican mediante triangulación de señales independientes, que incluyen la capacidad instalada, las noticias de puesta en marcha y la demanda implícita de las principales áreas de aplicación. Cuando un resultado a nivel de país parece fuera de rango, se revisan los insumos, se verifican nuevamente las conversiones de unidades y se realizan comprobaciones de varianza frente a las tendencias del año anterior antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica los insumos del modelo, como la entrada en operación de una planta de gran escala o una regulación que afecte el uso agrícola. Antes de la entrega, un analista realiza una revisión actualizada de las últimas publicaciones públicas para que los clientes reciban una perspectiva actualizada que sigue los mismos pasos reproducibles.
Dimensionamiento del Mercado Europeo de Biocarbón de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre biocarbón en Europa frecuentemente no coinciden porque algunas fuentes describen la capacidad de las plantas, otras se centran en los volúmenes de eliminación de carbono y algunas reportan el valor de mercado en lugar de la producción física. Las diferencias también surgen cuando el año base cambia, cuando los tipos de cambio se aplican de manera diferente o cuando los supuestos sobre el precio de venta promedio se incorporan a un modelo de volumen.
En un flujo de trabajo orientado a la actualización, las etiquetas de año y las conversiones se verifican nuevamente cerca de la fecha de publicación. La validación se basa en comprobaciones de capacidad y utilización que mantienen el recuento vinculado a la producción de biocarbón comercializable, que es la forma en que Mordor Intelligence reporta este mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 168,77 kilotoneladas (2025) | |
| Asociación Industrial A | 361,00 millones de USD (2025) | Esta cifra se presenta como capacidad de producción combinada y no corresponde al volumen producido y vendido en el año, por lo que puede resultar superior al tamaño del mercado basado en la producción. |
| Revista Especializada B | 40,00 millones de USD (2040) | Esta estimación es un escenario a largo plazo para la eliminación duradera de carbono y no es una medida de mercado a corto plazo, por lo que el alcance y el horizonte temporal no son comparables. |
La comparación muestra que la principal dispersión proviene de mezclar escenarios de capacidad o de eliminación de carbono a largo plazo con la producción anual del mercado. Al mantener una base de medición coherente y al conciliar los supuestos de producción con las señales operativas del mundo real, el número final permanece trazable a variables claras que pueden revisarse y actualizarse ao tras año.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado europeo de biochar hasta 2031?
Se prevé que se expanda desde 207,67 kilotones en 2026 hasta 610,05 kilotones en 2031 a una CAGR del 24,05%.
¿Qué tecnología lidera la producción actual?
Los reactores de pirólisis modulares representaron el 75,06% del volumen de 2025 gracias a la flexibilidad de materia prima y la instalación más rápida.
¿Por qué la ganadería domina la demanda?
Los productores ganaderos utilizan aditivos de biochar en piensos para reducir el metano hasta un 18% y acceder a créditos de carbono, representando el 75,99% del volumen de 2025.
¿Qué países están escalando más rápido?
Alemania sigue siendo el mayor, mientras que el Reino Unido y los países nórdicos muestran el mayor crecimiento a corto plazo al desplegar proyectos vinculados a lodos de aguas residuales y a la silvicultura.
¿Qué frena el uso agrícola más amplio en la actualidad?
Los elevados costes logísticos de la materia prima y la falta de directrices agronómicas paneuropeas sobre tasas de aplicación en campo aumentan el riesgo para los agricultores de cultivos convencionales.